
成本会计第三章(1)教材
《成本会计》教案

《成本会计》教案
目录
第一章:总论
一、成本涵义
二、成本分类
三、成本会计产生和发展
四、成本会计对象和任务
五、成本会计职能(环节、内容)
六、成本会计工作组织
第二章:成本核算基础
一、产品成本核算概述
二、费用要素和成本项目
三、成本核算程序
第三章:要素费用的汇集和分配
(1) 材料费用的核算
(2) 工资费用的核算
(3) 折旧费用的核算
(4) 其他费用的核算
第四章:跨期摊配费用的核算
第五章:辅助生产费用的核算
第六章:制造费用的核算
第七章:损失性费用的核算
第八章:在产品和产成品成本的核算
第九章:成本计算方法概述
第十章:品种法
第十一章:分批法
第十二章:分步法
第十三章:分类法
第十四章:定额法
第十五章:期间费用的核算
第十六章:成本报表
第十七章:成本分析
第十八章:成本会计的新发展
第一章:总论
第一节:成本
一、成本概念:
(一)成本涵义
成本是商品经济的产物,是商品经济的一个价值范畴,是商品价值的主要组成部分。
人们进行生产经营活动,必须耗费一定的资源(人力、物力、财力),这些资源的货币
表现及其对象化就是成本。
成本的涵义有多种:
1、美国会计学会(AAA——America Accounting Academy)1951年提出的《成本概念与标
准委员会报告》给成本所下的定义:
成本——指为达到特定目的而发生或应发生的价值牺牲,它可以用货币单位加以衡量。
这个定义有三个含义:第一,成本是一种价值牺牲,这种牺牲可以理解为一种价值消耗,
不仅可以是现金支出,也可以是物资消耗、劳动消耗或是从外部提供的劳务费消耗。第二,
这种价值牺牲是为了一定目的,通常是指由经营目的而衍生的目的。第三,这种牺牲可以用
货币测定,也可以说是可以用货币计量。
2、会计学成本的一般定义:
成本——是特定的会计主体为了达到一定的目的而发生的可以用货币计量的代价。
具体包括:(1)成本必须发生于某一特定的会计主体,以符合会计主体假设。(2)成本
成本会计:管理的着重点-第十版-书后习题答案第三章Word版

CHAPTER 3
COST-VOLUME-PROFIT ANALYSIS
3-1 Cost-volume-profit (CVP) analysis examines the behavior of total revenues,
total costs, and operating income as changes occur in the output level, selling
price, variable costs per unit, or fixed costs.
3-2 The assumptions underlying the CVP analysis outlined in Chapter 3 are:
1. Changes in the level of revenues and costs arise only because of changes
in the number of product (or service) units produced and sold.
2. Total costs can be divided into a fixed component and a component that is
variable with respect to the level of output.
3. When graphed, the behavior of total revenues and total costs is linear
(straight-line) in relation to output units within the relevant range.
4. The unit selling price, unit variable costs, and fixed costs are known and
constant.
国开成本会计第三章练习题答案

1\按医务及生活福利部门人员职工薪酬的一定比例计提的职工福利费应借记的账户是( )
正确答案是:管理费用
应在本月计算折旧费用的固定资产是( )正确答案是:本月减少的设备
某企业采用年限平均法计提折旧。某项固定资产原价为80000元,预计净残值率为5%,预计使用年限为10年。该固定资产2002年10月购入并开始使用,2013年8月份报废,报废时已提折旧为( )正确答案是:76000元
生产车间领用的直接用于产品生产、有助于产品形成的辅助材料,应借记的账户为( )正确答案是:基本生产成本
在企业设置“燃料和动力”成本项目的情况下,生产车间发生的直接用于产品生产的燃料费用,应借记的账户是( )正确答案是:“基本生产成本”
利息费用计入( )正确答案是:财务费用
某企业固定资产采用年限平均法计提折旧,某类固定资产残值率为5%,预计使用15年,则年折旧率为( )正确答案是:6.33%
在企业未设置“燃料和动力”成本项目的情况下,生产车间发生的直接用于产品生产的动力费用,应借记的账户是( )正确答案是:“制造费用”
某工业企业采用使用年限法计提折旧。某类固定资产的月折旧率为1%,该类固定资产的月初原值为3000万元,当月增加固定资产的原值为300万元,当月减少固定资产原值为100万元,则当月该类固定资产应计提的折旧费为( )万元正确答案是:30
月末进行职工薪酬分配时,医务及生活福利部门人员的职工薪酬应借记的账户是( )正确答案是:“应付职工薪酬”
生产车间耗用的机物料,应借记的账户是( )。正确答案是:“制造费用”
产品生产领用低值易耗品,应记入( )账户。正确答案是:“制造费用”
计算计件工资费用时,应以( )为计算依据。正确答案是:产量和质量
在实际工作中,如果外购动力费通过“应付账款”账户核算时,在支付动力费用时应( )正确答案是:借记“应付账款”
房产税、车船使用税、土地使用税和印花税等税金,发生或支付时,应在( )中列支正确答案是:“税金及附加
成本会计第三章答案

成本会计第三章答案
【篇一:成本会计学(第五版)第三章课后练习题题目以及答案】
,耗用量无法按产品直接划分。
甲产品投产100件,原材料单件消耗定额为:a料10千克,b料5千克;乙产品投产200件,原材料单间消耗定额为:a料4千克,b料6千克。
甲、乙两种产品实际消耗总量为:a料1782千克,b料1717千克。
原材料计划单价为:a料2元,b料3元。原材料成本差异率为-2%。
要求:按定额消费量比例分配甲、乙两种产品的原材料费用,编制原材料费用分配表和会计分录。
思考:原材料费用按定额消耗量比例分配比例分配较按定额费用比例分配有何优缺点?它们各自使用什么样的情况?
按定额消耗量比例分配原材料费用
(1)甲、乙两种产品的原材料定额消耗量。 A 材料:
合计1700(千克) (2)计算原材料消耗量分配率。 A 材料消耗量分配率 =
=0.99
B材料消耗量分配率 ==1.01
(3)计算甲、乙两种产品应分配的原材料实际消耗量。
甲产品实际原材料费用=3495-69.9=3425.1(元) 乙产品实际原材料费用=5220-104.4=5115.6(元)
(7)根据以上计算结果可编制原材料费用分配表 (见表3—12)。
(8)根据原材料费用分配表,编制会计分录如下 :
1)借:基本生产成本—— 甲产品3495—— 乙产品5220
贷:原材料 8715 2)借:材料成本差异174.3
贷:基本生产成本——甲产品69.9 ——乙产品 104.4
2、某企业设有供水、运输两个辅助生产车间,本月发生辅助生产费用、提供劳务量如下: 要求:采用交付分配法,计算分配辅助生产费用(列示计算过程);编制辅助生产费用分配表和编制有关会计分录。
辅助生产车间费用分配表
(交互分配法) 思考:对该分配方法如何评价?采用该分配方法时为什么“辅助生产成本”科目的贷方发生额会大于原来的待分配费用额?
成本会计--第三章习题1
第三章习题
• 1.某车间生产甲、乙两种产品,共耗原料2000千克,单价20元,原料费用合计40000元。本月投产甲产品300件,乙产品200件。甲产品单位消耗定额10千克,乙产品为25千克,要求采用材料定额耗用量的比例分配材料费用。
• 2.某企业生产丙、丁两种产品领用C、D两种材料,实际成本总计66480元。本月投产丙产品200件、丁产品100件,丙产品的消耗定额为:C材料5千克,D材料8千克。丁产品的材料消耗定额是:C材料7千克,D材料9千克。C、D两种材料的计划单价分别是12元和14元。要求采用产品材料定额费用的比例分配每种产品应负担的材料费用。
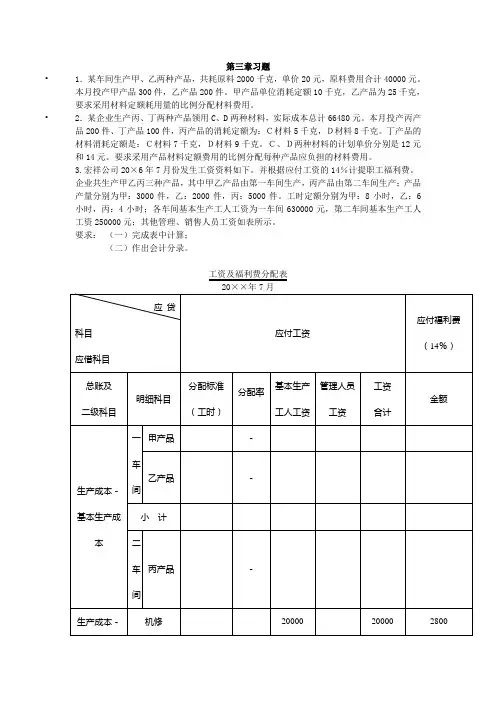
3.宏祥公司20×6年7月份发生工资资料如下。并根据应付工资的14%计提职工福利费。
企业共生产甲乙丙三种产品,其中甲乙产品由第一车间生产,丙产品由第二车间生产;产品产量分别为甲:3000件,乙:2000件,丙:5000件。工时定额分别为甲:8小时,乙:6小时,丙:4小时;各车间基本生产工人工资为一车间630000元,第二车间基本生产工人工资250000元;其他管理、销售人员工资如表所示。
要求: (一)完成表中计算;
(二)作出会计分录。
工资及福利费分配表
20××年7月
应贷科目
应借科目 应付工资 应付福利费(14%)
总账及
二级科目 明细科目 分配标准
(工时) 分配率
基本生产工人工资 管理人员工资 工资
合计 金额
生产成本-基本生产成本 一车间 甲产品 -
乙产品 -
小 计
二车间 丙产品 -
生产成本-机修 20000 20000 2800 辅助生产成本 供热
40000 40000 5600
小计 60000 60000 8400
制造费用 一车间 8000 8000 1120
二车间 5000 5000 700
成本会计第三章课后练习题题目以及答案

1、某工业企业生产甲、乙两种产品,共同耗用A和B两种原材料,耗用量无法按产品直接划分。
甲产品投产100件,原材料单件消耗定额为:A料10千克,B料5千克;乙产品投产200件,原材料单间消耗定额为:A料4千克,B料6千克。
甲、乙两种产品实际消耗总量为:A料1782千克,B料1717千克。
原材料计划单价为:A料2元,B料3元。原材料成本差异率为-2%。
要求:按定额消费量比例分配甲、乙两种产品的原材料费用,编制原材料费用分配表和会计分录。
思考:原材料费用按定额消耗量比例分配比例分配较按定额费用比例分配有何优缺点?它们各自使用什么样的情况?
2、某企业设有修理、运输两个辅助生产车间,本月发生辅助生产费用、提供劳务量如下:
运输车间修理车间辅助生产车间
元待分配辅助生产费用 2000019000元
公里40000劳务供应数量 20000小时
小时 修理车间 1500耗用劳务数 1000小时运输车间 量 公里3000016000小时 基本车间
公里小时3000 8500企业管理部门
;编制辅助生产费用:采用交付分配法,计算分配辅助生产费用(列示计算过程)要求 分配表和编制有关会计分录。
辅助生产车间费用分配表
(交互分配法)
项交互分对外分
运合修合修运辅助车间名待分配辅助生产费
劳务供应数
费用分配率(单位成本
耗用数修理
辅助生产分配金
间耗耗用数运输
分配金
耗用数基本生产车间
用 分配金额
企业管理部门耗耗用数量
用 分配金额
分配金额合计
思考:对该分配方法如何评价?采用该分配方法时为什么“辅助生产成本”科目的贷方发生额会大于原来的待分配费用额?
3、某工业企业辅助生产车间的制造费用通过“制造费用”科目核算。有关资料如下:
辅助生产费用分配表
(计划成本分配法)
《成本会计》课后答案(第三章)
1
《成本会计》作业题答案(第三章)
习题一
一、资料
某企业基本生产车间生产甲、乙两种产品,共同耗用A材料2988公斤,每公斤单位成本60元。甲产品本月投产150件,单件消耗定额为10公斤;乙产品本月投产140件,单件消耗定额为15公斤。
二、要求
根据上述资料,采用定额耗用量比例法计算甲、乙两种产品应分摊的A种材料费用。
三、参考答案
1.确定分配标准
甲产品的定额消耗量=150*10=1500(公斤)
乙产品的定额消耗量=140*15=2100(公斤)
定额消耗量合计=1500+2100=3600(公斤)
2.计算原材料费用分配率
原材料费用分配率=(2988*60)/3600=49.8(元/公斤)
3.分配原材料费用
甲产品应分摊的A种材料费用=1500*49.8=74700(元)
乙产品应分摊的A种材料费用=2100*49.8=104580(元)
原材料费用分配表
产品 分配标准
(公斤) 分配率
(元/公斤) 应分配金额
(元)
甲产品 1500
74700
乙产品 2100
104580
合计 3600 49.8 179280
会计分录:
借:基本生产成本——甲产品 74700
——乙产品 104580
贷:原材料——A材料 1792802
习题二
一、资料
某企业基本生产车间生产A、B两种产品,共同发生生产工人计时工资82000元。A产品本月投产2000件,单件工时定额为5小时;B产品本月投产1000件,单件工时定额为6小时。
二、要求
根据上述资料,采用定额工时比例法计算A、B两种产品应负担的工资费用。
三、参考答案
1.确定分配标准
A产品的定额总工时=2000*5=10000(小时)
B产品的定额总工时=1000*6=6000(小时)
定额总工时合计=10000+6000=16000(小时)
2.计算工资费用分配率
工资费用分配率=82000/16000=5.125(元/小时)
《成本会计》教案 2
《成本会计》教案
第一章:成本会计概述
1.1 成本会计的定义和作用
1.2 成本会计的历史发展
1.3 成本会计的基本原则和方法
1.4 成本会计的分支和分类
第二章:成本计算对象和成本项目
2.1 成本计算对象的确定
2.2 成本项目的设置和分类
2.3 直接成本和间接成本
2.4 固定成本和变动成本
第三章:成本核算程序和方法
3.1 成本核算的基本程序
3.2 成本核算的方法概述
3.3 实际成本法和标准成本法
3.4 作业成本法和目标成本法
第四章:产品成本计算的基本方法
4.1 品种法计算成本
4.2 批别法计算成本
4.3 小时法计算成本
4.4 工作日法计算成本
第五章:产品成本计算的辅助方法 5.1 定额成本法
5.2 标准成本法
5.3 作业成本法
5.4 目标成本法
第六章:成本控制
6.1 成本控制的概念与意义
6.2 成本控制的原则与程序
6.3 标准成本控制与实际成本控制
6.4 成本控制的方法与技巧
第七章:成本分析
7.1 成本分析的意义与目的
7.2 成本分析的基本方法
7.3 成本差异分析
7.4 成本-效益分析
第八章:成本报表与成本会计信息
8.1 成本报表的分类与作用
8.2 成本报表的编制与分析
8.3 成本会计信息系统的建立与维护
8.4 成本会计信息的需求与提供
第九章:现代成本会计发展
9.1 现代成本会计的特点与趋势
9.2 战略成本会计与竞争力分析 9.3 生命周期成本会计
9.4 环境成本会计与可持续发展
第十章:成本会计在企业管理中的应用
10.1 成本会计在决策中的作用
10.2 成本会计在预算管理中的应用
10.3 成本会计在绩效评价中的应用
10.4 成本会计在供应链管理中的应用
第十一章:成本会计在制造行业中的应用
11.1 制造业成本特点
11.2 材料成本计算
11.3 直接人工成本与制造费用
11.4 生产成本在制品计价与库存成本控制
成本会计第三章练习题答案(第四版)
第三章 练习题答案
一、某厂设有一个基本生产车间,大量生产甲、乙两种产品.甲、乙两种产品属于单步骤生产,根据生产特点和管理要求,甲、乙两种产品采用品种法计算产品成本。该企业“生产成本"总账下分甲、乙产品设置生产成本明细账及产品成本计算单,下设“直接材料”、“直接人工”和“制造费用”三个成本项目.“制造费用”核算基本生产车间发生的间接费用,按费用项目设专栏组织明细核算。20××年11月有关成本计算资料如下:
1.月初在产品成本。甲、乙两种产品的月初在产品成本已分别记入各该产品成本计算单.
2.本月生产数量。甲产品本月完工500件,月末在产品100件,实际生产工时100000小时;乙产品本月完工200件,月末在产品40件,实际生产工时50000小时。甲、乙两种产品的原材料都在生产开始时一次投入,加工费用发生比较均衡,月末在产品完工程度均为50%。
3.本月发生生产费用:
(1)本月发出材料汇总表见下表1。
表1 发出材料汇总表 单位:元
领料部门和用途 材 料 类 别 合 计
原材料 包装物 低值易耗品
基本生产车间
甲产品耗用 800,000 10,000 810,000
乙产品耗用 600,000 4,000 604,000
甲、乙产品共同耗用 28,000 28,000
车间一般耗用 2,000 100 2,100
厂部管理部门耗用 1,200 400 1,600
合 计 1,431,200 14,000 500 1,445,700
生产甲乙两种产品共同耗用的材料按甲、乙两种产品直接耗用原材料的比例分配。
(2)本月工资结算汇总表及职工福利费用计算表(简化格式)见表2。
表2 工资及福利费汇总表 单位:元
人员类别 应付工资总额 应计提福利费 合 计
基本生产车间
产品生产工人 420,000 58,800 478,800
成本会计学(第五版)第三章课后练习题题目以及答案
1、某工业企业生产甲、乙两种产品,共同耗用A和B两种原材料,耗用量无法按产品直接划分。
甲产品投产100件,原材料单件消耗定额为:A料10千克,B料5千克;乙产品投产200件,原材料单间消耗定额为:A料4千克,B料6千克。
甲、乙两种产品实际消耗总量为:A料1782千克,B料1717千克。
原材料计划单价为:A料2元,B料3元。原材料成本差异率为-2%。
要求:按定额消费量比例分配甲、乙两种产品的原材料费用,编制原材料费用分配表和会计分录。
思考:原材料费用按定额消耗量比例分配比例分配较按定额费用比例分配有何优缺点?它们各自使用什么样的情况?
按定额消耗量比例分配原材料费用
(1)甲、乙两种产品的原材料定额消耗量。
A 材料:
甲产品定额消耗量 =100×10=1000(千克)
乙产品定额消耗量 =200× 4=800(千克)
合计 1800(千克)
B 材料:
甲产品定额消耗量 =100×5= 500(千克)
乙产品定额消耗量 =200×6=1200(千克)
合计 1700(千克)
(2)计算原材料消耗量分配率。
A 材料消耗量分配率 ==0.99
B材料消耗量分配率 ==1.01
(3)计算甲、乙两种产品应分配的原材料实际消耗量。
甲产品应分配的 A 材料实际数量 =1000×0.99=990(千克)
乙产品应分配的 A 材料实际数量 =800×0.99=792(千克)
甲产品应分配的 B 材料实际数量=500×1.01=505(千克)
乙产品应分配的 B 材料实际数量=1200×1.01=1212(千克)
(4)计算甲、乙两种产品应分配的原材料计划价格费用。
甲产品应分配的 A 材料计划价格费用 =990×2=1980(元)
甲产品应分配的 B 材料计划价格费用 =505×3=1515(元)