
2014年中国证券行业分析报告
2014年中国证券行业分析报告
2014年6月目 录 一、中国证券市场发展概况 .................................................................... 4 二、中国证券行业的监管情况 ................................................................ 6 1、行业监管体制................................................................................................... 6 (1)中国证监会的集中监管 ........................................................................................... 6 (2)证券业协会的自律管理 ........................................................................................... 7 (3)证券交易所的自律管理 ........................................................................................... 8 2、行业主要法律法规及政策............................................................................... 8 三、中国证券行业竞争情况 .................................................................... 9 1、证券行业竞争格局........................................................................................... 9 (1)证券公司数量众多,但整体规模较小 ................................................................. 10 (2)传统业务收入占比较高,收入结构单一 ............................................................. 10 (3)行业集中度较高 ..................................................................................................... 11 (4)证券行业加深对外开放,行业竞争加剧 ............................................................. 11 (5)证券行业内外部环境变化催生新的竞争格局 ..................................................... 12 2、行业进入壁垒................................................................................................. 12 (1)行业准入管制 ......................................................................................................... 12 (2)资本进入壁垒 ......................................................................................................... 13 (3)人才壁垒 ................................................................................................................. 14 四、中国证券行业利润水平的变动趋势及原因 .................................. 14 1、2001年至2005年市场低迷.......................................................................... 14 2、2006年至2007年市场反弹.......................................................................... 14 3、2008年金融危机致使市场回落.................................................................... 15 4、2009年以来股市不断震荡............................................................................ 15 五、影响证券行业的发展因素 .............................................................. 16 1、有利因素......................................................................................................... 16 (1)宏观经济稳步发展助推证券市场 ......................................................................... 16 (2)创新政策陆续出台,行业进入加速创新期 ......................................................... 16 (3)投资需求增加,拓展行业发展空间 ..................................................................... 18 ①人均收入快速累积,可投资资产增加 ................................................................ 19 ②高净值人群数量提高,驱动证券市场创新 ........................................................ 19 2、不利因素......................................................................................................... 20 (1)资本规模小,抵御风险能力较弱 ......................................................................... 20 (2)业务单一,同质化竞争严重 ................................................................................. 20 (3)行业开放加速,混业化和国际化竞争加剧 ......................................................... 20 六、中国证券行业发展的主要特点 ...................................................... 21
七、中国证券行业发展趋势 .................................................................. 21 1、盈利模式多元化............................................................................................. 21 2、经营管理规范化............................................................................................. 22 3、业务发展规模化............................................................................................. 23 4、竞争国际化..................................................................................................... 23 一、中国证券市场发展概况 新中国证券市场的萌生源于 20 世纪80年代小型国有和集体企业的股份制尝试、国家国库券的发行和转让等活动。之后,上海证券交易所、深圳证券交易所的成立标志着中国证券集中交易市场的诞生。1992年,中国证监会成立,并在《公司法》和《证券法》的制度框架下,陆续推动了《股票发行与交易管理暂行条例》、《公开发行股票公司信息披露实施细则》等证券市场法规建设,使证券市场步入了规范化、制度化的轨道。2004年1 月,《国务院关于推进资本市场改革开放和稳定发展的若干意见》的出台标志着中央政府对证券市场发展的高度重视。随后,制约证券市场发展的制度性问题得以陆续解决,主要包括:实施股权分置改革;提高上市公司质量;对证券公司进行综合治理;健全发行制度;大力发展机构投资者;建立多层次市场体系和多样化产品结构等。2013年11 月,中国共产党十八届三中全会召开,审议通过了《中共中央关于全面深化改革若干重大问题的决定》,要求“推进政策性金融机构改革。健全多层次资本市场体系,推进股票发行注册制改革,多渠道推动股权融资,发展并规范债券市场,提高直接融资比重”。上述改革将进一步提高证券市场的市场化程度,促使行业持续健康发展。 多年来,中国证券行业通过锐意变革取得了快速发展。股票市场方面,截至2013年底,中国沪深两市共有上市公司2,489 家,总市值达到27.25 万亿元,近6年年均复合增长率分别达到8.90%和12.93%;
2014年证券投资分析考点速记第九章 证券投资咨询业务与证券分析师、证券投资顾问

2014年证券投资分析考点速记第九章证券投资咨询业务与证券分析师、证券投资顾问【考点一】证券投资咨询业务一、证券投资咨询业务界定《中华人民共和国证券法》规定可以从事证券投资咨询业务的两类主体:证券公司和经国务院证券监督管理机构批准从事证券服务业务的投资咨询机构。
《证券投资顾问业务暂行规定》和《发布证券研究报告暂行规定》明确了证券投资顾问和发布证券研究报告业务是证券投资咨询业务的两类基本形式。
二、我国证券分析师与投资顾问的基本内涵1.证券分析师我国的证券分析师是指那些具有证券投资咨询执业资格,并在中国证券执业协会注册登记的从事发布证券研究报告的人员。
2.证券投资顾问《证券投资顾问业务暂行规定》明确规定,向客户提供证券投资顾问服务的人员,应当具有证券投资咨询执业资格,并在中国证券业协会注册登记为证券投资顾问。
证券投资顾问不得同时注册为证券分析师。
三、证券投资顾问服务和发布证券研究报告的区别和联系两者具有显著的区别,主要体现在下述方面:1.立场不同。
2.服务方式和内容不同。
3.服务对象有所不同。
4.市场影响有所不同。
同时,证券投资顾问业务和发布证券研究报告两类基本业务形式又有密切联系。
在服务流程上,证券研究报告一般是证券投资顾问服务的重要基础,证券投资顾问团队依据证券研究报告以及其他公开证券信息,整合形成有针对性的证券投资顾问建议,再按照协议约定向客户提供。
四、发布证券研究报告的业务模式、流程管理与合规管理1.证券公司发布证券研究报告的基本模式和流程管理证券研究报告由专门研究部门制作。
研究部门的研究人员负责撰写、制作证券研究报告。
证券研究报告的基本要素包括:宏观经济、行业或上市公司的基本面分析,上市公司盈利预测、法规解读、估值及投资评级,相关信息披露和风险提示。
证券研究报告的发布流程通常包括以下五个主要环节:(1)选题,即选择和覆盖研究对象。
(2)撰写,包括数据资料收集、研究分析和报告写作。
(3)质量控制。
2014年阳光私募基金行业分析报告

2014年阳光私募基金行业分析报告2014年11月目录一、阳光私募基金的概念 (4)二、阳光私募基金的发展历程和发展周期 (4)1、萌芽阶段 (4)2、形成阶段 (5)3、发展阶段 (5)4、迅速发展阶段 (6)三、行业监管体系和有关政策 (6)1、行业监管体系及主管部门 (6)2、行业自律组织 (7)3、行业主要法律法规及产业政策 (7)四、行业周期性、季节性与区域性特点 (8)1、周期性 (8)2、季节性 (9)3、区域性 (9)五、行业壁垒 (9)1、政策壁垒 (9)2、管理能力壁垒 (10)3、人才壁垒 (10)六、行业面临的有利及不利因素 (11)1、有利因素 (11)(1)国家政策扶持 (11)(2)创新能力增强 (12)(3)市场潜力巨大 (12)2、风险因素 (14)(1)合规风险 (14)(2)基金管理者投资决策风险 (16)(3)市场周期性变化造成的盈利风险 (16)(4)阳光私募行业竞争加剧的风险 (17)(5)人才流失的风险 (17)(6)员工道德风险 (18)七、行业市场规模 (18)一、阳光私募基金的概念阳光私募证券基金是由银行作为资金托管方,由证券公司作为证券托管方,由私募机构作为基金管理方或投资顾问方定期公示业绩的私募证券基金。
在原基金法修订之前,阳光私募机构由于法规限制无法直接向特定投资者募集资金,因此主要借助信托公司、证券公司及基金公司向投资者发行投资理财产品,由私募机构担任投资顾问。
因此,阳光私募基金的法律结构中共有四方面的权利和义务主体:一是私募基金公司,主要作为信托公司、证券公司及基金公司的投资顾问,负责管理和运作资金;二是信托公司、证券公司及基金公司作为产品发行的法律主体,提供产品运作的平台,并提供资产保管、净值计算、投资清算、风险评估与控制等后台服务;三是银行,作为资金托管人,保证资金的安全;四是担任经纪功能的证券公司,作为证券的托管人,保障证券的安全。
证券行业市场结构分析
证券行业市场结构分析发表时间:2018-05-25T16:21:21.343Z 来源:《知识-力量》2018年4月上作者:赵子茹彭丽颖[导读] 随着中国经济的快速发展,中国证券行业规模不断发展壮大,为了探究对证券市场内竞争程度及价格形成等产生战略性影响的证券市场组织的特征,(西安交通大学/经济与金融学院,陕西省西安市 710000)摘要:随着中国经济的快速发展,中国证券行业规模不断发展壮大,为了探究对证券市场内竞争程度及价格形成等产生战略性影响的证券市场组织的特征,本文搜集了2007-2016年十年证券行业数据进行实验分析。
通过计算市场绝对集中度和HHI指数,并结合宏观经济背景,来对证券行业的市场结构进行度量和描述,分析证券行业市场结构演变,揭示隐藏在市场集中度背后的市场竞争垄断关系,探究市场结构变化趋势的原因。
关键词:证券行业市场结构集中度 HHI我国证券市场在将近三十年的发展中,法律法规不断完善,制度体系不断健全,证券公司也在逐渐寻找自己的定位,努力实现专业化、特色化等目标。
证券市场的规模也已壮大,截至2018年2月,中国证券行业共有证券公司131家,其规模达到两万亿元人民币。
市场结构是市场各构成要素之间的内在联系及其特征,这些关系反映了市场内各主体间的力量对比和对市场运行的影响程度。
实质上,市场结构反映了市场中竞争与垄断的基本特征。
市场集中度CR和赫芬达尔指数HHI可以作为市场结构测度的具体指标。
利用这两个指标对证券行业的市场结构进行实验并分析。
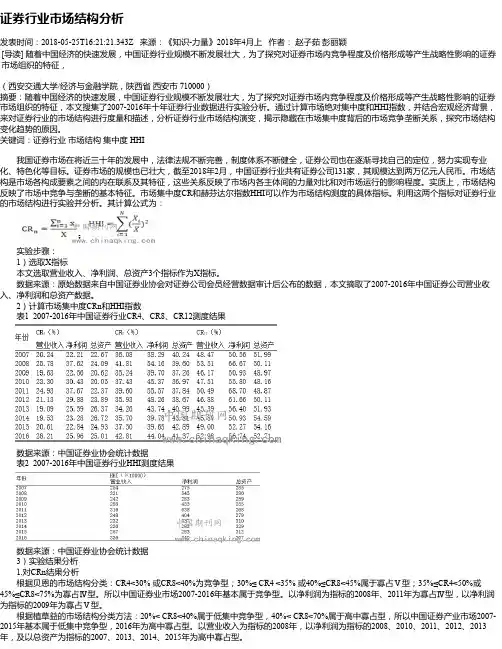
其计算公式为:实验步骤:1)选取X指标本文选取营业收入、净利润、总资产3个指标作为X指标。
数据来源:原始数据来自中国证券业协会对证券公司会员经营数据审计后公布的数据,本文摘取了2007-2016年中国证券公司营业收入、净利润和总资产数据。
2)计算市场集中度CRn和HHI指数表1 2007-2016年中国证券行业CR4、CR8、CR12测度结果数据来源:中国证券业协会统计数据表2 2007-2016年中国证券行业HHI测度结果数据来源:中国证券业协会统计数据3)实验结果分析1.对CRn结果分析根据贝恩的市场结构分类:CR4<30% 或CR8<40%为竞争型;30%≤ CR4 <35% 或40%≤CR8<45%属于寡占Ⅴ型;35%≤CR4<50%或45%≤CR8<75%为寡占Ⅳ型。
2014年中国并购市场报告

2 0 1 3年 赶 超 国 有 企 业 之 后 ,2 0 1 4年 相 对 优 势 进
一
基 础 比 较 扎 实 。 进 一 步 分 析 各 月 份 的 并 购 情 况 可
以 发 现 ,3月 和 1 2月 份 交 易 额 均 超 4 0 0亿 元 ,支
步确立 ; 5 . 外 资并 购仍处 低位 ; 6 . 海 外 并 购 小
执笔 : 张金鑫 崔永梅 魏炜
2 0 1 4 年 中 国 经 济 进 入 深 层 次 调 整 阶 段 , 增
并购市场规模 显著增 长
2 0 1 4年 ,中 国 并 购 市 场 交 易 数 量 和 规 模 都 有 较 大 幅 度 增 长 ,共 发 生 交 易 3 5 4 6宗 ,与 2 0 1 3年 相比增长 4 4 . 2 8 %; 交易金额达到 9 8 7 4 亿 元人民币 , 与2 0 1 3年 相 比增 长 4 8 . 4 4 %( 见 图 1) 。 从 各 季 度 的 并 购 情 况 来 看 ,2 0 1 4年 第 一 季 度 延续 2 0 1 3年 逐 季 上 升 的 趋 势 ,2 0 1 4年 第 二 季 度
入 经济 的 “ 新常 态 ” 。 在 大 调 整 的 背 景 下 ,并 购
市 场十 分 活跃 。2 0 1 4年 中 国 企 业 并 购 市 场 有 如 下 几个 特征 : 1 . 交 易数量 和 交 易金额 显著 增长 ;
2 . 制造业 并购最 为活 跃 ; 3 . 广 东 、北京 、上海 、 江 苏和浙 江等经济 发达 省份在 交易数 量和 交易金 额 上 继 续 在 全 国领 先 ; 4 . 民营 企 业 发 起 的并 购 继
2 0 1 4年 ,中国上市公司十大并购交易的行业 ,主要集中在
2014年互联网金融平台理财服务行业分析报告

2014年互联网金融理财服务行业分析报告2014年5月目录一、行业空间:理财市场潜力巨大,互联网带来渠道优势 (4)1、大资管行业蓬勃发展,非银份额提升 (4)2、居民可支配收入持续提升 (5)3、理财产品市场潜力巨大 (6)4、互联网突破传统渠道限制,带来渠道资源 (8)二、标杆分析:东方财富 (10)1、公司分析:互联网金融服务平台领头羊 (10)(1)商业模式:一体化金融服务平台 (10)(2)公司业务及趋势:“5+1”全面推进,将打造第三方财富管理平台 (11)①东方财富网 (12)②天天基金网 (12)③股吧 (13)④东方财富通 (13)⑤Choice资讯 (13)⑥财富管理 (14)(3)核心优势:流量+先发 (14)①流量优势 (15)②先发优势 (16)(4)盈利模式:基金销售带来盈利拐点 (17)2、公司空间:处于盈利爆发增长的前夜 (19)(1)基金销售业务:抢占市场份额 (20)(2)经纪业务:待获得牌照 (20)(3)财富管理业务:流量向盈利综合转化 (21)3、同业比较:做互联网金融垂直领域的领先者 (22)(1)嘉信理财:美国互联网金融的龙头 (22)(2)东方财富VS BAT:不惧挑战,专注垂直领域 (25)4、盈利预测 (26)5、前景展望和风险因素 (28)(1)公司向互联网金融平台转型,基金销售规模井喷带来业绩拐点出现 (28)(2)具有强大活跃用户基础,或将打造第三方财富管理平台 (28)(3)互联网垂直领域龙头公司,市值增长空间巨大 (29)一、行业空间:理财市场潜力巨大,互联网带来渠道优势1、大资管行业蓬勃发展,非银份额提升过去中国普通居民的主要理财方式是银行存款,但是随着群众理财意识的增强、金融知识的普及,以及多种理财方式的推出,银行理财产品、信托、券商资管等理财方式蓬勃发展。
目前银行存款规模仍大幅度领先其他理财方式,我们认为未来大资管行业将蓬勃发展,尤其非银行理财的份额将持续提升。
2014年11月基金分析数据(上)
Date:2014.11.031.逾3000亿优先股如箭在弦公募基金先围观链接:/2014/11-3/zNMDA1MDNfMTMzMTczNA.html投资指南:上周,农业银行率先拉开境内优先股的发行大幕,光大银行也在上周六发布优先股预案。
据中国基金报记者不完全统计,加上浦发银行、平安银行、工商银行、康美药业、广汇能源、中国建筑等已经发布的预案,优先股发行规模将超过3000亿元。
作为偏债券性质的优先股,无疑也将成为公募基金的一大投资品种。
不过,在境内首单优先股正式步入发行之时,公募基金目前对于能否投资及是否投资还在观望。
2.基金收获2110亿最赚钱季伊利重夺第一重仓股链接:/2014/11-3/yNMDA1MzVfMTMzMTYyNA.html投资指南:据统计,三季度基金公司整体交出了2110亿元的盈利成绩单,创下了四年来最赚钱季度。
随着基金三季报新鲜出炉,各基金在三季度的动作得以一窥究竟,加仓几乎成为了基金经理们在三季度的一致选择。
被增持最多前十个股是国电电力、中国重工、中国建筑、交通银行、东吴证券、长江证券、金螳螂、中信证券、伊利股份以及隆平高科。
3.三季度债基继续“满仓”骑牛绩优债基看好明年债市链接:/2014/1103/11821783.shtml投资指南:基金三季报日前披露完毕,统计数据显示,债券型基金继续以接近满仓的状态操作,充分分享了报告期内的债市整体上涨收益。
对于明年债基,基金经理代宇持续乐观态度并认为,债券价格涨跌归根到底与整个市场的供求有关。
今年央行对市场的流动性的态度与去年不同,始终保持一定程度宽松的,目前看央行的态度不会有大的转折。
现在来看,债券的牛市还会持续。
4.市场“意外”强势反弹基金紧盯资金面链接:/20141103/c568115487.shtml投资指南:就在多数人对市场谨慎之际,上证指数却在短短一周内出现了百点大反弹,轻松越过2400点。
基金经理坦言,赚钱效应下,增量资金入市凶猛,似乎形成了“正循环”,在基金经理看来,增量资金虽然能够推升市场上行,但飙涨过后,最终还是要回归经济基本面的正常轨道。
中国证券期货统计年鉴2014:8-20 2013年证券公司名录
2510是否是是4353是是是是81否否否否5624是是是是7953是是是是1871是是是是1030是是是是2565是是是是1556是是是是529是否是是1382是是是是1184是是是是8068是是是是6015是是是是3144是是是是78否否否否9405是是是是146否否否否69否否否是1426是是是是684是否否是4236是是是是855是是是是1796是是是是434是是否是1157是是是是1280是是是是821是否是是1119是是是是1268是是是是365否否否否8668是是是是2453是是是是109否否否否
863是是是是1672是是是是1288是是是是428是是否是1214否否否是2133是是是是175否否否否1655是是是是2361是是是是5433是是是是555是是是是120否否否是371否否否否1942是是是是93否否否否5否否否否106否否否否71否否否否1479是是是是6366是是是是1102否否是是730是是是是1083否否是是991是是是是483否否否否297否否否是1269是否是是576是否否是1964是是是是984否否否是2406是是是是611否否是否1883是是是是1751是是是是
2742是是是是2598是是是是595是是是是839是否是是5928否是是是15否否否是2699是是是是196否否否否1270是是是是1770是是是是6908是是是是3987否是是是1601是是是是819是是是是543是否否是6728是是是是1881是是否否2079是是否否4279是是是是2488是是是是253是否否是2059是是是是318否否否否。
2013-2014年金融互联网行业分析报告
2013-2014年金融互联网行业分析报告2013年12月目录一、互联网向金融的渗透现状与分析 (5)1、货币基金迅猛发展 (5)2、高端理财市场,互联网企业鞭长莫及 (6)3、互联网企业对于金融风险的天生厌恶 (7)4、美国互联网企业很少进入金融领域 (8)(1)美国的传统金融发展历史悠久,相比互联网企业而言先发优势明显 (8)(2)国金融市场中,利润率最好的非标产品,互联网难以渗透 (9)(3)美国利率市场化及低利率环境下,货币基金代销等标准化服务发展空间有限 (9)5、互联网企业在目前的阶段通过货币基金的方式迅的扩大其规模 (10)6、金融企业拥有向互联网企业反击的空间 (11)二、标杆分析:中国平安“壹钱包” (12)1、平安的金融互联网+互联网金融 (12)(1)平安的金融互联网的发展 (12)(2)平安金融互联网与互联网金融的融合 (13)(3)平安的金融+互联网战略 (15)(4)平安的“壹钱包”平台对客户的吸引 (15)2、平安的金融+互联网的效果 (24)3、业绩分析 (25)(1)平安盈利持续靓丽 (25)(2)各项指标优于同业,业务发展态势良好 (25)4、主要风险 (27)(1)互联网平台存在推广失败的风险 (27)(2)投资环境恶化 (28)在过去的一年中,中国资本市场发生了翻天覆地的变化,特别是互联网开始介入到金融领域。
阿里巴巴与天弘基金的合作,余额宝上线仅仅历时5个月时间,实现了从0到1000亿元管理规模的迅速成长。
百度通过与华夏基金的合作,20亿的货币基金瞬间秒杀。
互联网带给我们的冲击,不仅是眼球,也是实打实的存在。
今年以来,众多的金融企业也开始注意到了互联网对于传统产业的冲击,纷纷开始了变革,例如:国金证券与腾讯签署《战略合作协议》,通过腾讯网在证券在线开户和交易,在线金融产品销售等领域对国金进行支持。
但是这些所有的金融企业都有一个特点,那就是依靠自身的金融特性去往互联网企业靠,简单一点,议价权基本是丧失的,都寄希望于规模的增长来实现盈利的增加,对于小企业而言,这样的模式,我们认为可行,如果成功,规模效应可以抵消利润率的下滑。
2014年银行业分析报告
2014年银行业分析报告2014年6月目录一、中国银行业监管体制 (4)1、中国银行业监管体制概述 (4)2、主要监管机构 (4)(1)中国银监会 (4)(2)人民银行 (5)(3)财政部 (6)(4)其他监管机构 (6)3、境内银行业的监管内容 (7)4、巴塞尔资本协议对中国银行业监管的影响 (7)(1)新资本协议的影响 (7)(2)加强金融监管 (9)(3)《巴塞尔协议III》 (10)5、境内银行业的主要法律法规及政策 (10)二、中国银行业概述 (11)三、中国银行业准入政策 (13)四、中国银行业发展历史 (14)五、中国城市商业银行的发展历史 (14)六、中国银行业的发展趋势 (16)1、利息收入仍是主要来源 (16)2、中间业务收入发展迅速 (16)3、持续拓展境外业务 (17)4、差异化竞争要求日益提升 (17)5、电子商务平台发展迅速 (18)6、综合化经营不断深入 (18)7、零售银行、中小企业金融服务发展迅速 (19)七、影响中国银行业发展的因素 (21)1、宏观经济环境 (21)2、货币、信贷及外汇市场管制改革 (22)3、业务范围和投资渠道 (24)4、市场竞争 (25)5、信息技术 (26)八、中国银行业的市场格局 (26)1、大型商业银行 (27)2、股份制商业银行 (27)3、城市商业银行 (28)4、其他类金融机构 (28)一、中国银行业监管体制1、中国银行业监管体制概述中国的银行监管机构主要包括中国银监会、人民银行和财政部。
2003 年4 月之前,人民银行是银行业的主要监管机构。
2003 年4 月,中国银监会成立,成为银行业的主要监管机构,并履行原由人民银行履行的大部分银行业监管职能;人民银行则保留了中央银行的职能。
财政部是金融机构国有资产的主管部门。
2、主要监管机构(1)中国银监会中国银监会是中国银行业的主要监管机构,负责监管银行业金融机构,包括商业银行、城市信用合作社、农村信用合作社、其他吸收公众存款的金融机构及政策性银行,以及受其监管的金融资产管理公司、信托投资公司、财务公司和金融租赁公司及其他特定非银行金融机构。
2013-2014年保险行业分析报告
2013-2014年保险行业分析报告2014年4月目录一、保险行业2013年年报综述 (3)1、投资收益改善,资产减值下降促成上市公司利润大增 (3)2、承保业务之寿险篇:新保业务降幅收窄,业务价值率提升 (5)(1)下半年费改新产品销售良好 (5)(2)业务结构优化,新业务价值率普遍提升 (6)3、承保业务之产险篇:综合成本率上升,承保利润显著下降 (8)4、投资:总投资收益率显著改善,综合投资收益率指标恶化 (10)5、投资浮亏增加,四季度净资产显著下滑 (13)6、偿付能力充足率:同比下降 (14)二、保险行业2014 年二季度投资策略 (16)1、一季度寿险开门红,二季度保费增速预计回落 (16)(1)竞争环境依然剧烈,保险产品依然缺乏差异化竞争优势 (17)(2)银保新政实施:要求保障型产品占比达20%,明确一对三 (18)(3)规范高现金价值产品销售 (19)2、投资:资本市场存下行风险 (20)3、投资建议:进攻性仍稍显不足,首选中国平安 (21)一、保险行业2013年年报综述1、投资收益改善,资产减值下降促成上市公司利润大增2013年中国人寿、中国平安、中国太保、新华保险共计实现归属母公司股东净利润247.65亿元、281.54亿元、92.61亿元和44.22亿元,同比分别增长123.9%、40.4%、82.4%和50.8%。
四家公司合计实现归属母公司股东净利润666亿元,同比增长70.25%。
2013年上市保险公司利润大增在很大程度上归功于投资收益的改善以及资产减值损失的大幅下降:2013年国寿、平安、太保、新华投资收益分别增长19.88%、66.44%、44.26%和42.27%,四家公司合计投资收益增长36.09%;从资产减值损失来看,四家公司分别下降87.7%、10.49%、71.80%和73.87%,合计下降69.63%。
分业务来看,上市公司寿险业务净利润为476.25亿元,同比大增105.65%,产险净利润为84.78亿元,同比增长16.03%,平安产险和太保产险净利润增速分别为25.99%和-1.4%。