
【推荐】常用财务指标计算公式、分析和解释
常用财务指标计算公式、分析和解释
一、偿债能力指标分析
(一)短期偿债能力分析
企业短期偿债能力的衡量指标主要有流动比率、速动比率和现金流动负债比率。
1.流动比率
流动比率=流动资产/流动负债
意义:体现企业的偿还短期债务的能力。流动比率越高,说明企业短期偿债能力越强。国际上通常认为,流动比率的下限为100%,流动比率等于200%时较为适当。
分析提示:低于正常值,企业的短期偿债风险较大。一般情况下,营业周期、流动资产中的应收账款数额和存货的周转速度是影响流动比率的主要因素。
2.速动比率
速动比率=速动资产/流动负债
意义:速动比率越高,表明企业偿还流动负债的能力越强。因为流动资产中,尚包括变现速度较慢且可能已贬值的存货,因此将流动资产扣除存货再与流动负债对比,以衡量企业的短期偿债能力。通常认为,速动比率等于100%时较为适当。
分析提示:低于1的速动比率通常被认为是短期偿债能力偏低。影响速动比率的可信性的重要因素是应收账款的变现能力,账面上的应收账款不一定都能变现,也不一定非常可靠。
3.现金流动负债比率
现金流动负债比率=年经营现金净流量/年末流动负债
意义:该指标越大,表明企业经营活动产生的现金净流量越多,越能保障企业按期偿还到期债务。
短期偿债能力分析总提示:
(1)增加变现能力的因素:可以动用的银行贷款指标;准备很快变现的长期资产;偿债能力的声誉。
(2)减弱变现能力的因素:未作记录的或有负债;担保责任引起的或有负债。
(二)长期偿债能力分析
企业长期偿债能力的衡量指标主要有资产负债率、产权比率和已获利息倍数三项。
1.资产负债率
资产负债率=负债总额/资产总额
意义:反映债权人提供的资本占全部资本的比例。该指标也被称为举债经营比率。资产负债率越小,表明企业长期偿债能力越强。
分析提示:负债比率越大,企业面临的财务风险越大,获取利润的能力也越强。如果企业资金不足,依靠欠债维持,导致资产负债率特别高,偿债风险就应该特别注意了。资产负债率在55%—65%,比较合理、稳健;达到80%及以上时,应视为发出预警信号,企业应提起足够的注意。
2.产权比率
产权比率=负债总额/所有者权益总额
意义:反映债权人与股东提供的资本的相对比例。反映企业的资本结构是否合理、稳定。同时也表明债权人投入资本受到股东权益的保障程度。
分析提示:一般说来,产权比率高是高风险、高报酬的财务结构,产权比率低,是低风险、低报酬的财务结构。从股东来说,在通货膨胀时期,企业举债,可以将损失和风险转移给
债权人;在经济繁荣时期,举债经营可以获得额外的利润;在经济萎缩时期,少借债可以减少利息负担和财务风险。
3.利息保障倍数
利息保障倍数=息税前利润总额/利息支出=(利润总额+财务费用)/(财务费用中的利息支出+资本化利息)
意义:企业经营业务收益与利息费用的比率,用以衡量企业偿付借款利息的能力。只要利息保障倍数足够大,企业就有充足的能力偿付利息。
分析提示:企业要有足够大的息税前利润,才能保证负担得起资本化利息。该指标越高,说明企业的债务利息压力越小。
二、营运能力指标分析
(一)人力资源营运能力分析
人力资源营运能力通常采用劳动效率指标来分析。
劳动效率=营业收入或净产值/平均职工人数
分析提示:对企业劳动效率进行考核评价主要是采用比较的方法,例如将实际劳动效率与本企业计划水平、历史先进水平或同行业平均先进水平等指标进行对比。
(二)生产资料营运能力分析
生产资料的营运能力实际上就是企业的总资产及其各个组成要素的营运能力。资产营运能力的强弱关键取决于资产的周转速度,通常用周转率和周转期来表示。周转率是企业在一定时期内资产的周转额与平均余额的比率,它反映企业资产在一定时期的周转次数。周转期是周转次数的倒数与计算期天数的乘积,反映资产周转一次所需要的天数。其计算公式为:
周转率(周转次数)=周转额÷资产平均余额
周转期(周转天数)=计算期天数÷周转次数
=资产平均余额×计算期天数÷周转额
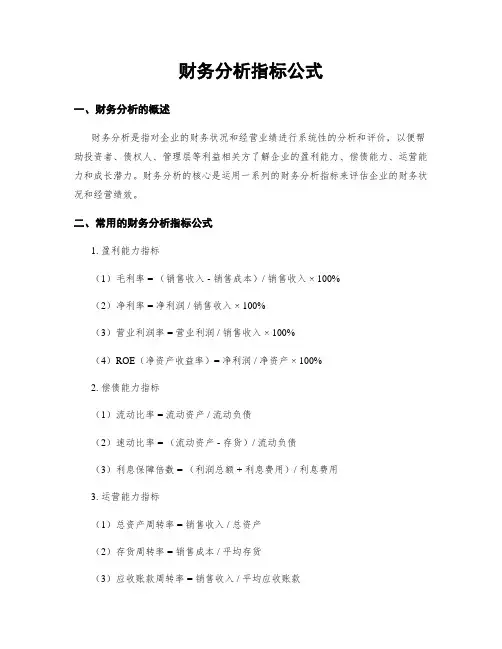
财务分析指标公式
财务分析指标公式
一、财务分析的概述
财务分析是指对企业的财务状况和经营业绩进行系统性的分析和评价,以便帮助投资者、债权人、管理层等利益相关方了解企业的盈利能力、偿债能力、运营能力和成长潜力。财务分析的核心是运用一系列的财务分析指标来评估企业的财务状况和经营绩效。
二、常用的财务分析指标公式
1. 盈利能力指标
(1)毛利率 = (销售收入 - 销售成本)/ 销售收入 × 100%
(2)净利率 = 净利润 / 销售收入 × 100%
(3)营业利润率 = 营业利润 / 销售收入 × 100%
(4)ROE(净资产收益率)= 净利润 / 净资产 × 100%
2. 偿债能力指标
(1)流动比率 = 流动资产 / 流动负债
(2)速动比率 = (流动资产 - 存货)/ 流动负债
(3)利息保障倍数 = (利润总额 + 利息费用)/ 利息费用
3. 运营能力指标
(1)总资产周转率 = 销售收入 / 总资产
(2)存货周转率 = 销售成本 / 平均存货
(3)应收账款周转率 = 销售收入 / 平均应收账款 (4)应付账款周转率 = 采购成本 / 平均应付账款
4. 成长能力指标
(1)销售增长率 = (本期销售收入 - 上期销售收入)/ 上期销售收入 × 100%
(2)净利润增长率 = (本期净利润 - 上期净利润)/ 上期净利润 × 100%
(3)资产增长率 = (本期总资产 - 上期总资产)/ 上期总资产 × 100%
5. 现金流量指标
(1)经营活动现金流量比率 = 经营活动现金流量净额 / 净利润 × 100%
(2)投资活动现金流量比率 = 投资活动现金流量净额 / 净利润 × 100%
(3)筹资活动现金流量比率 = 筹资活动现金流量净额 / 净利润 × 100%
三、财务分析指标的解读和应用
1. 盈利能力指标的解读和应用
毛利率反映了企业销售商品或提供服务的盈利能力,高毛利率意味着企业在销售过程中能够保持较高的利润水平。净利率和营业利润率反映了企业在销售收入中实现的净利润水平,是评估企业经营效益的重要指标。ROE则衡量了企业利用净资产创造利润的能力。
主要财务指标分析公式汇总
主要财务指标分析公式汇总
财务指标分析是企业财务管理的重要组成部份,通过对企业财务数据进行分析,可以匡助管理层了解企业的经营状况、盈利能力、偿债能力、运营效率等方面的情况,为决策提供依据。本文将汇总一些常用的主要财务指标分析公式,以供参考。
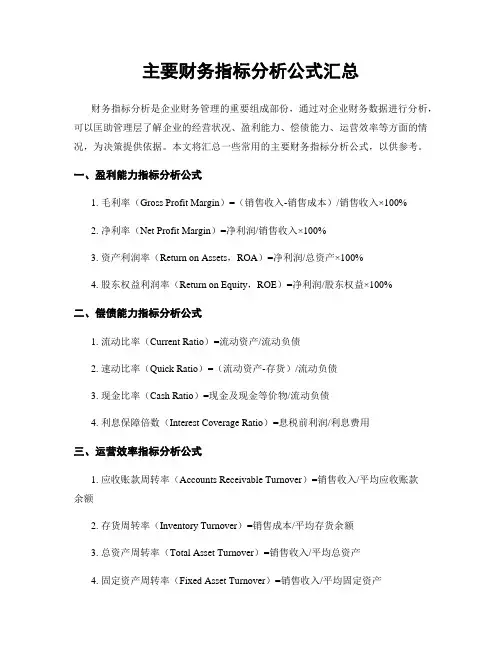
一、盈利能力指标分析公式
1. 毛利率(Gross Profit Margin)=(销售收入-销售成本)/销售收入×100%
2. 净利率(Net Profit Margin)=净利润/销售收入×100%
3. 资产利润率(Return on Assets,ROA)=净利润/总资产×100%
4. 股东权益利润率(Return on Equity,ROE)=净利润/股东权益×100%
二、偿债能力指标分析公式
1. 流动比率(Current Ratio)=流动资产/流动负债
2. 速动比率(Quick Ratio)=(流动资产-存货)/流动负债
3. 现金比率(Cash Ratio)=现金及现金等价物/流动负债
4. 利息保障倍数(Interest Coverage Ratio)=息税前利润/利息费用
三、运营效率指标分析公式
1. 应收账款周转率(Accounts Receivable Turnover)=销售收入/平均应收账款余额
2. 存货周转率(Inventory Turnover)=销售成本/平均存货余额
3. 总资产周转率(Total Asset Turnover)=销售收入/平均总资产
4. 固定资产周转率(Fixed Asset Turnover)=销售收入/平均固定资产 四、现金流量指标分析公式
1. 经营活动现金流量比率(Operating Cash Flow Ratio)=经营活动现金流量净额/净利润
2. 现金流量比率(Cash Flow Ratio)=经营活动现金流量净额/流动负债
3. 现金再投资比率(Cash Reinvestment Ratio)=经营活动现金流量净额/投资活动现金流量净额
财务指标计算公式(超全)
财务指标计算公式(超全)
公司财务指标计算公式
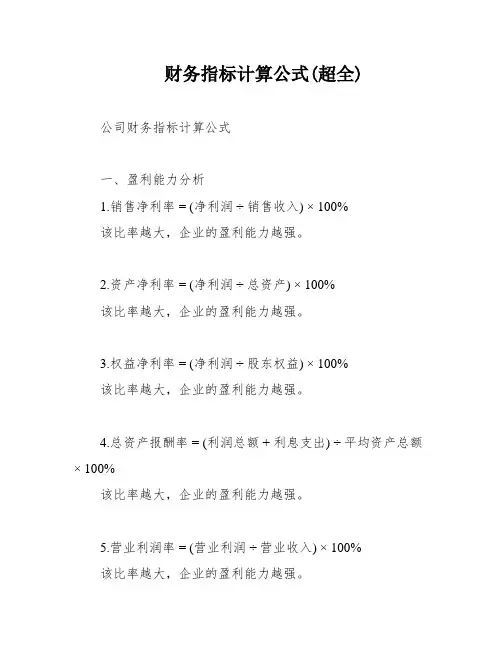
一、盈利能力分析
1.销售净利率 = (净利润 ÷ 销售收入) × 100%
该比率越大,企业的盈利能力越强。
2.资产净利率 = (净利润 ÷ 总资产) × 100%
该比率越大,企业的盈利能力越强。
3.权益净利率 = (净利润 ÷ 股东权益) × 100%
该比率越大,企业的盈利能力越强。
4.总资产报酬率 = (利润总额 + 利息支出) ÷ 平均资产总额
× 100%
该比率越大,企业的盈利能力越强。
5.营业利润率 = (营业利润 ÷ 营业收入) × 100%
该比率越大,企业的盈利能力越强。
6.成本费用利润率 = (利润总额 ÷ 成本费用总额) × 100%
该比率越大,企业的经营效益越高。
二、盈利质量分析
1.全部资产现金回收率 = (经营活动现金净流量 ÷ 平均资产总额) × 100%
与行业平均水平相比进行分析。
2.盈利现金比率 = (经营现金净流量 ÷ 净利润) × 100%
该比率越大,企业盈利质量越强,其值一般应大于1.
3.销售收现比率 = (销售商品或提供劳务收到的现金 ÷ 主营业务收入净额) × 100%
数值越大表明销售收现能力越强,销售质量越高。
三、偿债能力分析
1.净运营资本 = 流动资产 - 流动负债 = 长期资本 - 长期资产
对比企业连续多期的值,进行比较分析。
2.流动比率 = 流动资产 ÷ 流动负债
与行业平均水平相比进行分析。
3.速动比率 = 速动资产 ÷ 流动负债
与行业平均水平相比进行分析。
4.现金比率 = (货币资金 + 交易性金融资产) ÷ 流动负债
与行业平均水平相比进行分析。
5.现金流量比率 = 经营活动现金流量 ÷ 流动负债
与行业平均水平相比进行分析。
6.资产负债率 = (总负债 ÷ 总资产) × 100%
该比值越低,企业偿债越有保证,贷款越安全。
7.产权比率与权益乘数
财务指标计算公式及分析
财务指标计算公式及分析运用
一、常用财务指标一般分类及计算
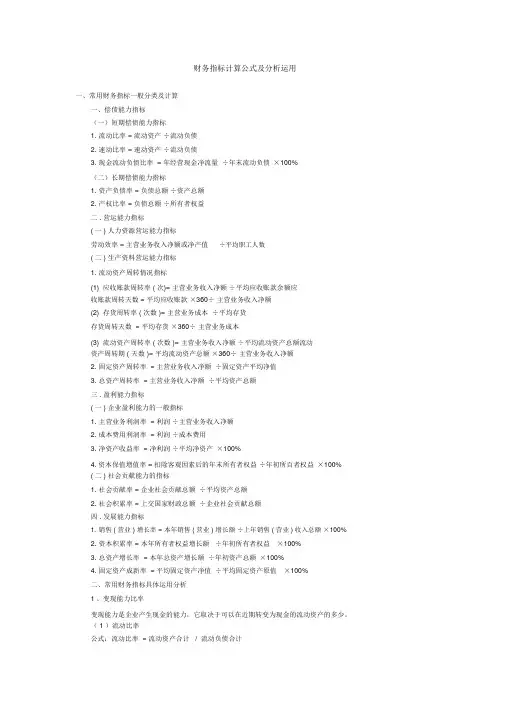
一、偿债能力指标
(一)短期偿债能力指标
1. 流动比率 = 流动资产 ÷流动负债
2. 速动比率 = 速动资产 ÷流动负债
3. 现金流动负债比率 = 年经营现金净流量 ÷年末流动负债 ×100%
(二)长期偿债能力指标
1. 资产负债率 = 负债总额 ÷资产总额
2. 产权比率 = 负债总额 ÷所有者权益
二 . 营运能力指标
( 一 ) 人力资源营运能力指标
劳动效率 = 主营业务收入净额或净产值 ÷平均职工人数
( 二 ) 生产资料营运能力指标
1. 流动资产周转情况指标
(1) 应收账款周转率 ( 次)= 主营业务收入净额 ÷平均应收账款余额应收账款周转天数 = 平均应收账款 ×360÷ 主营业务收入净额
(2) 存货周转率 ( 次数 )= 主营业务成本 ÷平均存货
存货周转天数 = 平均存货 ×360÷ 主营业务成本
(3) 流动资产周转率 ( 次数 )= 主营业务收入净额 ÷平均流动资产总额流动资产周转期 ( 天数 )= 平均流动资产总额 ×360÷ 主营业务收入净额
2. 固定资产周转率 = 主营业务收入净额 ÷固定资产平均净值
3. 总资产周转率 = 主营业务收入净额 ÷平均资产总额
三 . 盈利能力指标
( 一 ) 企业盈利能力的一般指标
1. 主营业务利润率 = 利润 ÷主营业务收入净额
2. 成本费用利润率 = 利润 ÷成本费用
3. 净资产收益率 = 净利润 ÷平均净资产 ×100%
4. 资本保值增值率 = 扣除客观因素后的年末所有者权益 ÷年初所百者权益 ×100%
( 二 ) 社会贡献能力的指标
1. 社会贡献率 = 企业社会贡献总额 ÷平均资产总额
2. 社会积累率 = 上交国家财政总额 ÷企业社会贡献总额
四 . 发展能力指标
财务分析的指标和计算公式大全

财务分析的指标和计算公式大全
财务分析,首先要利用报表数据通过公式计算出个比率,然后再和参照比率作比较……所以首先还是要先懂得公式吧。今天给大家整理了30个财务分析公式,
1 盈利能力分析
1.销售净利率=(净利润÷销售收入)×100%;该比率越大,企业的盈利能力越强。
2.资产净利率=(净利润÷总资产)×100%;该比率越大,企业的盈利能力越强。
3.权益净利率=(净利润÷股东权益)×100%;该比率越大,企业的盈利能力越强。
4.总资产报酬率=(利润总额+利息支出)/平均资产总额×100%;该比率越大,企业的盈利能力越强。
5.营业利润率=(营业利润÷营业收入)×100%;该比率越大,企业的盈利能力越强。
6.成本费用利润率=(利润总额÷成本费用总额)×100%;该比率越大,企业的经营效益越高。
2 盈利质量分析
1.全部资产现金回收率=(经营活动现金净流量÷平均资产总额)×100%;与行业平均水平相比进行分析。
2.盈利现金比率=(经营现金净流量÷净利润)×100%;该比率越大,企业盈利质量越强,其值一般应大于1。
3.销售收现比率=(销售商品或提供劳务收到的现金÷主营业务收入净额)×100%;数值越大表明销售收现能力越强,销售质量越高。
3偿债能力分析
1.净运营资本=流动资产-流动负债=长期资本-长期资产;对比企业连续多期的值,进行比较分析。
2.流动比率=流动资产÷流动负债;与行业平均水平相比进行分析。
3.速动比率=速动资产÷流动负债;与行业平均水平相比进行分析。
4.现金比率=(货币资金+交易性金融资产)÷流动负债;与行业平均水平相比进行分析。
5.现金流量比率=经营活动现金流量÷流动负债;与行业平均水平相比进行分析。
6.资产负债率=(总负债÷总资产)×100%;该比值越低,企业偿债越有保证,贷款越安全。
7.产权比率与权益乘数:产权比率=总负债÷股东权益,权益乘数=总资产÷股东权益;产权比率越低,企业偿债越有保证,贷款越安全。 8.利息保障倍数=息税前利润÷利息费用=(净利润+利息费用+所得税费用)÷利息费用;利息保障倍数越大,利息支付越有保障。
关于财务分析的30个基本指标和计算公式,你值得拥有!
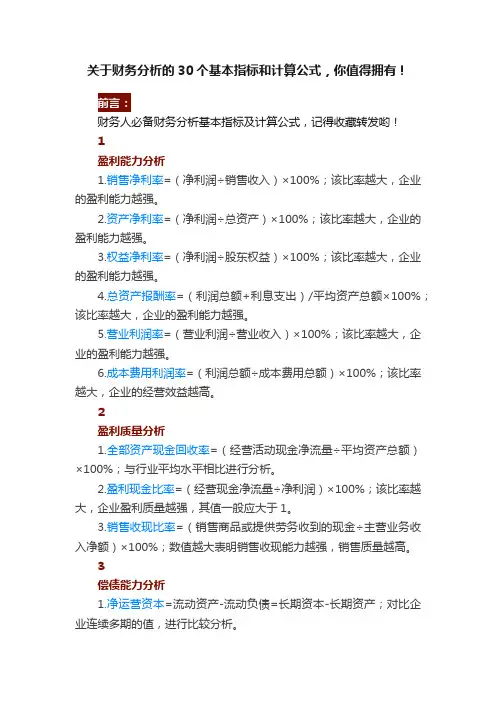
关于财务分析的30个基本指标和计算公式,你值得拥有!
财务人必备财务分析基本指标及计算公式,记得收藏转发哟!
1
盈利能力分析
1.销售净利率=(净利润÷销售收入)×100%;该比率越大,企业的盈利能力越强。
2.资产净利率=(净利润÷总资产)×100%;该比率越大,企业的盈利能力越强。
3.权益净利率=(净利润÷股东权益)×100%;该比率越大,企业的盈利能力越强。
4.总资产报酬率=(利润总额+利息支出)/平均资产总额×100%;该比率越大,企业的盈利能力越强。
5.营业利润率=(营业利润÷营业收入)×100%;该比率越大,企业的盈利能力越强。
6.成本费用利润率=(利润总额÷成本费用总额)×100%;该比率越大,企业的经营效益越高。
2
盈利质量分析
1.全部资产现金回收率=(经营活动现金净流量÷平均资产总额)×100%;与行业平均水平相比进行分析。
2.盈利现金比率=(经营现金净流量÷净利润)×100%;该比率越大,企业盈利质量越强,其值一般应大于1。
3.销售收现比率=(销售商品或提供劳务收到的现金÷主营业务收入净额)×100%;数值越大表明销售收现能力越强,销售质量越高。
3
偿债能力分析
1.净运营资本=流动资产-流动负债=长期资本-长期资产;对比企业连续多期的值,进行比较分析。 2.流动比率=流动资产÷流动负债;与行业平均水平相比进行分析。
3.速动比率=速动资产÷流动负债;与行业平均水平相比进行分析。
4.现金比率=(货币资金+交易性金融资产)÷流动负债;与行业平均水平相比进行分析。
5.现金流量比率=经营活动现金流量÷流动负债;与行业平均水平相比进行分析。
6.资产负债率=(总负债÷总资产)×100%;该比值越低,企业偿债越有保证,贷款越安全。
7.产权比率与权益乘数:产权比率=总负债÷股东权益,权益乘数=总资产÷股东权益;产权比率越低,企业偿债越有保证,贷款越安全。
8.利息保障倍数=息税前利润÷利息费用=(净利润+利息费用+所得税费用)÷利息费用;利息保障倍数越大,利息支付越有保障。
财务分析指标公式 2
财务分析指标公式
财务分析是对企业财务状况和经营情况进行定量分析的过程,通过运用一系列的财务指标和公式,可以帮助分析师和投资者评估企业的健康状况、盈利能力、偿债能力、运营效率等方面。以下是常用的财务分析指标公式及其解释:
1. 盈利能力指标
1.1 净利润率 = 净利润 / 营业收入
净利润率指标衡量了企业每一单位销售收入所获得的净利润,是评估企业盈利能力的重要指标。较高的净利润率表明企业的盈利能力较强。
1.2 毛利率 = (营业收入 - 营业成本) / 营业收入
毛利率指标衡量了企业每一单位销售收入中的毛利润,可以反映企业的产品成本控制能力和定价策略的有效性。较高的毛利率通常表示企业具有较强的盈利能力。
1.3 资产收益率 = 净利润 / 总资产
资产收益率指标衡量了企业利用其资产创造利润的能力。较高的资产收益率意味着企业有效地利用了其资产,创造了更多的利润。
2. 偿债能力指标
2.1 流动比率 = 流动资产 / 流动负债
流动比率指标衡量了企业流动资产能够偿还流动负债的能力。较高的流动比率表明企业具有较强的偿债能力。
2.2 速动比率 = (流动资产 - 存货) / 流动负债
速动比率指标排除了存货对企业偿债能力的影响,更加全面地衡量了企业的偿债能力。较高的速动比率表明企业具有更强的偿债能力。 2.3 负债比率 = 总负债 / 总资产
负债比率指标衡量了企业资产由债务资金提供的程度。较低的负债比率表示企业的偿债能力较强。
3. 运营效率指标
3.1 应收账款周转率 = 营业收入 / 平均应收账款
应收账款周转率指标衡量了企业应收账款的收回速度,反映了企业的销售和收款效率。较高的应收账款周转率表示企业在收款方面的效率较高。
3.2 存货周转率 = 营业成本 / 平均存货
存货周转率指标衡量了企业存货的周转速度,反映了企业的库存管理和销售效率。较高的存货周转率表示企业在库存管理和销售方面的效率较高。
财务分析指标计算公式
财务分析指标计算公式
财务分析是对企业财务状况和经营情况进行定量和定性分析的过程。通过计算和分析财务指标,可以评估企业的盈利能力、偿债能力、运营能力和成长能力,为投资者、债权人和管理层提供决策依据。本文将介绍常用的财务分析指标计算公式,并详细解释其含义和应用。
1. 盈利能力指标
1.1. 毛利率(Gross Profit Margin)
公式:毛利率 = (销售收入 - 销售成本) / 销售收入 * 100%
毛利率反映了企业在销售商品或提供服务过程中的盈利能力。较高的毛利率意味着企业能够以较低的成本生产商品或提供服务,并有较高的利润空间。
1.2. 净利率(Net Profit Margin)
公式:净利率 = 净利润 / 销售收入 * 100%
净利率衡量了企业在销售商品或提供服务后的净利润占销售收入的比例。较高的净利率意味着企业在经营过程中能够有效地控制成本和费用,实现更高的利润。
2. 偿债能力指标
2.1. 流动比率(Current Ratio)
公式:流动比率 = 流动资产 / 流动负债
流动比率衡量了企业短期偿债能力的强弱。流动比率大于1表示企业有足够的流动资产来偿还短期债务,较高的流动比率通常被认为是偿债能力较强的表现。
2.2. 速动比率(Quick Ratio)
公式:速动比率 = (流动资产 - 存货) / 流动负债 速动比率是一种更加严格的偿债能力指标,排除了存货等较难流动的资产。速动比率大于1表示企业在偿还短期债务时不依赖于存货的变现能力,具有更强的偿债能力。
3. 运营能力指标
3.1. 应收账款周转率(Accounts Receivable Turnover)
公式:应收账款周转率 = 销售收入 / 平均应收账款
应收账款周转率反映了企业收回应收账款的能力。较高的应收账款周转率意味着企业能够快速收回应收账款,降低了坏账风险和资金占用。
3.2. 存货周转率(Inventory Turnover)
财务绩效评价四大指标及计算公式
财务绩效评价四大指标及计算公式
一、收入增长率
1.1 计算公式
收入增长率 = (本期收入 - 上期收入) / 上期收入
1.2 含义
收入增长率是衡量公司经营业绩的重要指标,能够反映公司在一段时间内收入的增长情况。收入增长率越高,说明公司的经营状况越好,反之则表示公司可能面临经营困难。
二、净利润率
2.1 计算公式
净利润率 = 净利润 / 总收入
2.2 含义
净利润率是衡量公司盈利能力的重要指标,可以反映公司每一笔收入中实际转化为利润的比例。净利润率高说明公司在经营中能够有效控制成本,提高盈利水平;反之则可能存在成本控制不善等问题。
三、资产负债率
3.1 计算公式
资产负债率 = 总负债 / 总资产
3.2 含义
资产负债率是衡量公司财务风险的重要指标,能够反映公司资产的融资状况。资产负债率高表示公司存在较高的财务杠杆,经营风险增加;反之则说明公司相对财务稳健。
四、每股收益
4.1 计算公式
每股收益 = 净利润 / 总股本 4.2 含义
每股收益是衡量公司盈利能力的指标,用于评估公司每一股股票所获得的盈利情况。每股收益高说明公司盈利能力强,投资者更倾向于持有该公司股票;反之则可能导致投资者信心下降。
通过以上四大指标的计算和分析,可以全面评价公司的财务绩效情况,帮助管理者更好地了解公司经营状况,进而制定有效的经营策略和决策。
财务指标分析计算公式
财务指标分析计算公式
一、财务指标分析的背景和意义
财务指标分析是对企业财务状况和经营绩效进行评估和分析的重要方法。通过对财务指标的计算和分析,可以帮助企业了解自身的财务状况、经营风险和盈利能力,为企业的决策提供有力的依据。本文将介绍几个常用的财务指标计算公式,以帮助读者更好地理解和应用财务指标分析。
二、常用财务指标计算公式
1. 资产负债率(Debt-to-Asset Ratio)
资产负债率反映了企业资产通过负债融资的比例,是衡量企业财务风险的重要指标。
资产负债率 = 总负债 / 总资产
2. 速动比率(Quick Ratio)
速动比率衡量了企业短期偿债能力,即企业能否迅速偿还短期债务。
速动比率 = (流动资产 - 存货) / 流动负债
3. 应收账款周转率(Accounts Receivable Turnover)
应收账款周转率反映了企业应收账款的收回速度,是衡量企业经营效益的重要指标。
应收账款周转率 = 营业收入 / 平均应收账款余额
4. 总资产周转率(Total Asset Turnover)
总资产周转率衡量了企业利用全部资产进行经营活动的效率。 总资产周转率 = 营业收入 / 平均总资产
5. 净利润率(Net Profit Margin)
净利润率反映了企业每一单位销售收入中所获得的净利润的比例。
净利润率 = 净利润 / 销售收入
6. 总资产收益率(Return on Total Assets)
总资产收益率衡量了企业利用全部资产创造利润的能力。
总资产收益率 = 净利润 / 平均总资产
7. 净资产收益率(Return on Equity)
净资产收益率反映了股东权益在企业中的收益能力。
净资产收益率 = 净利润 / 平均股东权益
8. 流动比率(Current Ratio)
流动比率衡量了企业短期偿债能力,即企业能否按时偿还短期债务。
流动比率 = 流动资产 / 流动负债