
异方差性的检验及处理方法
Stata面板数据回归分析中的异方差问题及解决方法

Stata面板数据回归分析中的异方差问题及解决方法面板数据回归分析是经济学领域常用的一种方法,它旨在研究一个或多个因变量如何受到一个或多个自变量的影响。
然而,在实际应用中,我们常常会遇到异方差问题,即误差项的方差并不相等,从而导致分析结果的不准确性。
本文将探讨Stata面板数据回归分析中的异方差问题,并提供解决方法。
1. 异方差问题的背景异方差问题在面板数据回归分析中很常见。
它的存在可能是由于不同个体之间的方差差异,也可能是由于时间序列上的方差差异。
无论是个体效应还是时间效应,异方差都会对回归结果的解释和统计推断产生不良影响。
2. 异方差问题的影响异方差问题会导致普通最小二乘法(Ordinary Least Squares, OLS)估计出现偏误和无效性。
当误差项方差呈现某种模式时,OLS估计量可能对某些变量的系数进行过度调整或忽略重要的影响。
这使得统计推断变得不可靠,造成错误的结论。
3. 异方差问题的检验在面板数据回归中,有多种方法可用于检验异方差问题,其中最常见的是Breusch-Pagan检验和White检验。
Breusch-Pagan检验基于残差平方与解释变量之间是否存在关系来判断异方差问题的存在。
White检验则基于残差平方与所有自变量值之间的关系来检验异方差。
如果检验的p值小于设定的显著水平(如0.05),则可以判断存在异方差问题。
4. 异方差问题的解决方法(1)异方差稳健标准误(Robust Standard Errors):该方法通过对OLS估计进行修正,使用异方差稳健标准误来替代传统的标准误。
这样可以降低估计的标准误,从而得到更准确的参数估计和显著性检验。
(2)异方差稳健回归(Robust Regression):除了使用异方差稳健标准误外,还可以使用异方差稳健回归来解决异方差问题。
异方差稳健回归可以通过加权最小二乘法来处理异方差,缓解异方差对估计的影响。
(3)固定效应模型(Fixed Effects Model)和随机效应模型(Random Effects Model):面板数据回归中,可以使用固定效应模型或随机效应模型来控制个体效应和时间效应。
异方差性在回归分析的影响

异方差性在回归分析的影响在回归分析中,异方差性是一个重要的概念,指的是误差项的方差不是恒定的,而是随着自变量的变化而变化。
异方差性会对回归分析的结果产生影响,导致参数估计不准确甚至失真,从而影响对模型的解释和预测能力。
本文将从异方差性的定义、影响、检验以及处理方法等方面展开讨论。
一、异方差性的定义在回归分析中,我们通常假设误差项具有同方差性,即误差项的方差是恒定的。
然而,在实际应用中,误差项的方差可能会随着自变量的变化而发生变化,这种情况被称为异方差性。
异方差性通常表现为误差项的方差与自变量的水平相关,即方差不是常数。
二、异方差性的影响1. 参数估计的不准确性:异方差性会导致参数估计的不准确性,使得回归系数的估计偏离真实值,从而影响对自变量与因变量之间关系的解释。
2. 统计检验的失真:异方差性会使得回归模型的显著性检验结果失真,可能导致错误的结论,影响对模型整体拟合优度的评估。
3. 预测精度的下降:异方差性会影响对未来观测值的预测精度,使得预测结果不可靠,降低模型的预测能力。
三、异方差性的检验为了检验回归模型是否存在异方差性,可以采用以下方法:1. 图形诊断法:通过残差图、残差与预测值的散点图等图形来观察残差的分布情况,如果残差呈现出明显的异方差性模式,就可以怀疑模型存在异方差性。
2. 统计检验法:利用异方差性检验统计量,如White检验、Goldfeld-Quandt检验、Breusch-Pagan检验等,对模型的异方差性进行显著性检验。
四、处理异方差性的方法当检验结果表明模型存在异方差性时,可以采取以下方法进行处理:1. 加权最小二乘法(Weighted Least Squares, WLS):通过对残差进行加权,使得残差的方差与自变量的水平相关,从而消除异方差性。
2. 变量转换:对自变量或因变量进行对数变换、平方根变换等,使得变量的方差变化较小,减轻异方差性的影响。
3. 引入干扰项:在模型中引入干扰项,如虚拟变量、交互项等,来控制异方差性的影响。
第五章 异方差性
26
异方差性的检验
问题在于用什么来表示随机误差项的方差 一般的处理方法:
Var(ui ) E(uቤተ መጻሕፍቲ ባይዱ2) ei2
图示检验法
图示检验法
(一)相关图形分析 方差描述的是随机变量取值的(与其均值的)离散程度。因为被解释
变量Y与随机误差项u有相同的方差,所以分析Y与X的相关图,可以初 略地看到Y的离散程度与X之间是否有相关关系。
ui 的某些分布特征,可通过残差 ei 的图形对异方差进行观察。
对于一元回归模型,绘制出ei2 对Xi的散点图,对于多元回归模型,绘制出ei2 对Yi的散点图或ei2 与认为和异方差有关的X的散点图。
31
图示检验法
(二)残差图形分析
e~i 2
e~i 2
X 同方差
e~i 2
X 递增异方差
e~i 2
X 递减异方差
每个企业所处的外部环境对产出量的影响被包含在随机误差项中 每个企业所处的外部环境对产出量的影响程度不同,造成了随机
误差项的异方差性
产生异方差性的原因
产生异方差性的原因
(一)模型设定误差
假设正确的模型是:
Yi 1 2 X2i 3 X3i ui
假如略去了重要的解释变量X3 ,而采用 Yi 1 2 X2i vi
排序,再按戈德菲尔德匡特检验方法回归,否则即使存在异方差,也有可能用戈德菲
尔德匡特方法检验不出来。
用 EViews 给截面数据排序的方法:在 Workfile 窗口点击 Procs 键并选 Sort current page
功能,在打开的 Sort Workfile Series 对话窗填写以哪一个序列为标准(基准序列)排
异方差——怀特的一般异方差检验
7 X 1i X 2i 8 X 1i X 3i 9 X 2i X 3i i
检验原模型是否存在异方差就相当于检验此辅助 回归模型的回归参数,除常数项以外是否显著为0。
3
Company Logo
Logo 原假设 H0 : i 0, i 1,2,9 备择假设 H 0 : 1 ,, 9 至少有一个不等于0. 如果原假设H0成立,相当于ei2是一个常数,则由 ei2表示的随机误差项的方差是一个常数,那么就认 为原模型不存在异方差性。反之,认为原模型存在 异方差性。 在构造辅助回归模型以后,使用普通最小二乘法 (OLS)对这个辅助回归模型进行参数估计,从而 得到该辅助模型的可决系数R2。
ˆ 700.4110 0.08783 Y Xi i
7
Company Logo
Logo
回归模型只有一个解释变量X。
(1)得到残差平方序列ei2
对原模型进行OLS,使用命令 genr e2=resid^2得到残差平方序 列。
在Eviews中,有直接进行怀特White异方差检验的 命令。因此,怀特White异方差检验应用比较普遍。
在估计出的模型输出界面中: View→Residual Test →White Heteroskedasticity (no cross terms)(无交叉项) (cross terms有交叉项)
8
Company Logo
Logo
(2)构造辅助回归模型,并进行OLS估计
只有一个解释变量,因此,构造的辅助回归也比 较简单: ei2 0 1 X i 2 X i2 i
先生成解释变量的平方项:genr x2=x^2 使用OLS方法对辅助模型进行估计:输出结果见下页
异方差检验结果解读
异方差检验结果解读
异方差检验(Heteroscedasticity test)是一种用于检验不同组之间是否存在方差
差异的统计方法。
该检验通常用于回归分析中,以确定回归模型的合理性和精确性。
异方差性可能导致回归模型的预测能力下降,因此解读异方差检验结果对于正确分析数据非常重要。
在异方差检验中,常用的检验方法包括Park、White、Goldfeld-Quandt等。
检
验结果通常以显著性水平为基准进行判断。
检验结果显示显著性水平小于或等于设定的阈值(通常为0.05),则可以认为不存在异方差;反之,如果显著性水平大于阈值,则可以认为存在异方差。
异方差检验的结果还提供了其他有用的信息,如异方差性的模式或形式。
一种
常用的方法是绘制残差图,通过观察残差与预测值的关系,可以初步判断异方差性的模式。
常见的异方差性模式包括上升或下降斜线、漏斗形状等。
在图形分析的基础上,可以进一步使用更专业的统计方法,如白噪声检验(White noise test)或Breusch-Pagan检验,来验证异方差性的模式。
在回归分析中,若检验结果显示存在异方差,需要采取相应的纠正措施。
常用
的纠正方法包括回归模型的转换、加权最小二乘法等。
这些方法可以有效地纠正异方差性,提高模型的准确性和稳定性。
总结来说,异方差检验结果的解读需要关注显著性水平、残差图以及其他专业
统计方法的检验结果。
通过综合分析这些信息,我们能够确定回归模型是否受到异方差性的影响,进而采取相应的纠正措施。
正确解读异方差检验结果对于准确分析数据和得出可靠的结论至关重要。
第5章 异方差性
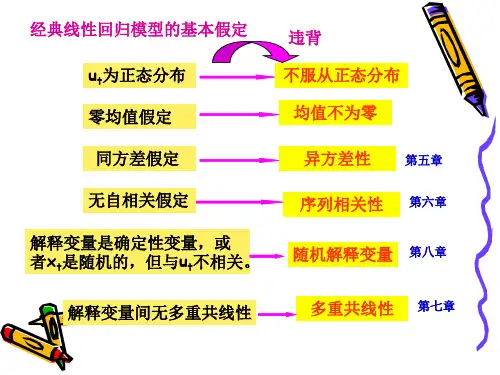
5、计算统计量:
RSS2
F
nc ( k 1) nc nc 2 ~ F( k 1, k 1) RSS1 2 2 nc ( k 1) 2
6、在给定的显著性水平下比较判断。
注意: (1) 当模型含有多个解释变量时,应以每一个解释变 量为基准检验异方差。 (2)对于截面样本,计算F统计量之前,必须先把数据 按解释变量的值从小到大排序。 (3)G—Q检验仅适用于检验递增或递减型异方差。 (4)检验结果与数据剔除个数c的选取有关。 (5) G—Q检验无法判定异方差的具体形式。
5.2异方差性的后果
5.2.1对模型参数估计值无偏性的影响
以简单线性回归模型为例,对模型 yt = b0 + b1 xt + ut ˆ 当Var(ut) = t 2,为异方差时,以 b1 为例:
ˆ b1
k
t
yt b1 kt ut
ˆ E (b1 ) E (b1 kt ut ) b1
划分方法是: 把成对(组)的观测值按解释变量的大小顺序排列, 略去c个处于中心位置的观测值 (通常n 30时,取c n/ 4), 余下的n- c个观测值自然分成容量相等,(n- c) / 2的两 个子样本。
{x1, x2, …, xt-1, xt, xt+1, …, x n-1, xn}
n1 = (n-c) / 2
5.2.3对模型参数估计值显著性检验的影响
ee ˆ 并非随机误差项 在异方差情况下, n k 1 方差的无偏估计量。
2
ˆ 导致在此基础上估计的 s ( b j ) 也出现偏误。
ˆ bj 而变量的显著性检验中,构造了t统计量 t ˆ s(b j )
变量的显著性检验失去意义。
异方差的例子
异方差的例子异方差指的是在统计分析中,不同观测值的方差不相等。
这种情况下,使用传统的线性回归模型可能会导致结果的偏差和误差。
因此,为了得到更准确的结果,需要采取一些方法来处理异方差性。
下面将列举一些常见的异方差的例子,并介绍相应的处理方法。
1. 股票价格波动:股票价格的波动通常呈现出非常明显的异方差性。
在股票市场中,有些股票的价格非常波动,而有些股票的价格相对稳定。
这种情况下,可以使用加权最小二乘法来处理异方差。
2. 学生考试成绩:学生考试成绩的方差通常也会存在异方差性。
一些学生的考试成绩波动较大,而一些学生的考试成绩相对稳定。
在分析学生的考试成绩时,可以考虑使用方差齐性检验来确定是否存在异方差,并选择相应的处理方法。
3. 经济增长率:经济增长率在不同的时间段和地区通常也会呈现出异方差性。
一些地区的经济增长率波动较大,而一些地区的经济增长率相对稳定。
在分析经济增长率时,可以使用异方差稳健标准误来处理异方差。
4. 气温变化:气温在不同的季节和地区通常也会呈现出异方差性。
一些地区的气温波动较大,而一些地区的气温相对稳定。
在分析气温变化时,可以使用加权最小二乘法或者异方差稳健标准误来处理异方差。
5. 金融市场波动:金融市场的波动性也会导致异方差的问题。
一些金融资产的价格波动较大,而一些金融资产的价格相对稳定。
在分析金融市场波动时,可以使用加权最小二乘法或者异方差稳健标准误来处理异方差。
6. 人口增长率:人口增长率在不同的国家和地区也会呈现出异方差性。
一些国家的人口增长率波动较大,而一些国家的人口增长率相对稳定。
在分析人口增长率时,可以使用加权最小二乘法或者异方差稳健标准误来处理异方差。
7. 网络流量:网络流量在不同的时间段和地区也会呈现出异方差性。
一些地区的网络流量波动较大,而一些地区的网络流量相对稳定。
在分析网络流量时,可以使用加权最小二乘法或者异方差稳健标准误来处理异方差。
8. 土地价格:土地价格在不同的地区和时间段也会呈现出异方差性。
误差项正态性与异方差性的检验方法
误差项正态性与异方差性的检验方法误差项正态性与异方差性的检验方法在统计学中扮演着重要的角色。
正态性检验用于判断误差项是否符合正态分布,而异方差性检验则用于确定误差项是否具有相等的方差。
本文将介绍常用的误差项正态性检验方法和异方差性检验方法,并探讨它们在实际应用中的意义。
一、误差项正态性检验方法误差项正态性的检验是在统计模型中常见的一项前提条件,许多统计方法都要求误差项呈现正态分布。
常用的误差项正态性检验方法包括图形法、Shapiro-Wilk检验和Kolmogorov-Smirnov检验。
1. 图形法图形法是最简单直观的误差项正态性检验方法之一。
通过绘制误差项的直方图、Q-Q图或者P-P图来观察误差项是否近似正态分布。
直方图可以显示误差项的分布情况,Q-Q图对应观测值和正态分布的分位数进行比较,P-P图则是对观测值和正态分布的累积概率进行比较。
2. Shapiro-Wilk检验Shapiro-Wilk检验是一种常用的统计检验方法,用于检验小样本数据是否符合正态分布。
该检验基于观测值和理论正态分布的协方差矩阵,通过计算统计量W来判断两者的一致性。
当p值小于设定的显著性水平时,拒绝假设,即误差项不符合正态分布。
3. Kolmogorov-Smirnov检验Kolmogorov-Smirnov检验是一种常用的非参数检验方法,用于判断样本是否来自于特定的分布。
在误差项正态性检验中,可以将样本与正态分布进行比较。
通过计算累积分布函数的差值来确定两者的差异程度,当p值小于显著性水平时,拒绝假设,即误差项不符合正态分布。
二、异方差性检验方法异方差性指的是误差项具有不同的方差,即在不同自变量取值下误差项的方差不相等。
当出现异方差性时,可能会导致统计结果的偏误。
常用的异方差性检验方法包括图形法、Breusch-Pagan检验和White检验。
1. 图形法图形法是一种初步观察误差项异方差性的方法。
可以通过绘制模型残差与自变量的散点图来判断是否存在异方差性。
第二讲、异方差性的检验 重要!!!
gdp
2845.65 1840.1 5577.78 1779.97 1545.79 5033.08 2032.48 3561 4950.84 9511.91 6748.15 3290.13 4253.68 2175.68 9438.31
com
河南
5640.11 4662.28 3983 10647.71 2231.19 545.96 1749.77 4421.76 1084.9 2074.71 138.73 1844.27 1072.51 300.95 298.38 1485.48
确定得到WLS的结果:
这就是消除了异方差性后用WLS估计的结果。
四、修正后的检验:
• 为了保证我们上面的wls估计是有效的,我 们还要对上面修正的WLS估计进行检验: • 主要方法还是第二部分讲的那四种方法:
1、直方图检验: 2、White检验: 3、Park检验:
4、Glejser检验:
五、权数的再修正和再检验:
三、异方差的消除:
• 如果模型被检验证明存在异方差,则需要发展新的方 法来估计模型,而不能再用ols法。 • 最常用的方法是加权最小二乘法(WLS)。
• WLS的原理是寻找一个合时的权重,对原模型加权使 之变成一个新的不存在异方差性的模型,然后采用普 通最小二乘法。
• Wls法的关键是权重的确定。
3114.13 2408.84 2553.14 5841.32 1597.05 299.86 1078.06 2691.47 833.87 1430.44 82.79 1004.5 674.42 197.79 223.52 854.6
1467.71 湖北 901.85 湖南 2509.3 广东 1046.43 广西 936.19 海南 2828.09 重庆 1331.32 四川 2110.54 贵州 2149.07 云南 4295.96 西藏 3306.1 陕西 2108.09 甘肃 2225.23 青海 1357.47 宁夏 4582.61 新疆
回归分析中的异方差性检验方法(四)
回归分析是统计学中一种常用的方法,用于研究自变量和因变量之间的关系。
在进行回归分析时,我们通常会假设误差项的方差是恒定的,即不存在异方差性。
然而,在实际应用中,误差项的方差可能并不是恒定的,这就会导致回归分析结果的不准确性。
因此,对于回归分析中的异方差性检验方法是非常重要的。
一般来说,我们可以通过观察残差图来初步判断是否存在异方差性。
残差图是指回归分析中的残差与自变量或因变量的散点图。
如果残差图显示出一种模式,如漏斗形状或者明显的曲线,那么就可能存在异方差性。
但仅凭残差图来判断是否存在异方差性可能并不够准确,因此我们需要进行更为严谨的检验。
一种常用的异方差性检验方法是帕金森检验(Park test)。
帕金森检验是利用残差的平方与自变量的散点图来进行检验的。
具体步骤是:首先,将残差的平方作为因变量,将自变量作为自变量进行回归分析;然后,利用回归分析的残差进行帕金森检验,检验回归模型中的残差与自变量之间是否存在相关性。
如果帕金森检验的结果显示出残差与自变量之间存在显著的相关性,那么就可以判断存在异方差性。
帕金森检验方法相对简单易行,适用于一般的回归分析。
除了帕金森检验外,我们还可以使用布雷什-帕申检验(Breusch-Pagan test)来检验回归模型中的异方差性。
布雷什-帕申检验是一种基于残差的平方与自变量的散点图进行检验的方法,与帕金森检验类似。
不同之处在于,布雷什-帕申检验使用了更为严格的统计方法,可以更准确地检验回归模型中的异方差性。
通过对残差的平方与自变量的散点图进行回归分析,并对构建的回归方程进行显著性检验,可以得出是否存在异方差的结论。
除了帕金森检验和布雷什-帕申检验外,我们还可以使用沃尔德检验(White test)来检验回归模型中的异方差性。
沃尔德检验是一种基于残差平方的二次项与自变量的交互项进行检验的方法。
通过对残差平方的二次项与自变量的交互项进行回归分析,并对构建的回归方程进行显著性检验,可以得出是否存在异方差的结论。