
到期收益率的公式
到期收益率的公式
设F为债券的面值,C为按票面利率每年支付的利息,P0为债券当前市场价格,r为到期收益率,则:
举例说明:
例题:如果票面金额为1000元的两年期债券,第一年支付60元利息,第二年支付50元利息,现在的市场价格为950元,求该债券的到期收益率为多少?
YTM=r=5.5%
[编辑]
短期债券到期收益率
对处于最后付息周期的附息债券、贴现债券和剩余流通期限在一年以内(含一年)的到期一次还本付息债券,到期收益率计算公式为:
到期收益率= (到期本息和-债券买入价)/(债券买入价*剩余到期年限)*100%
各种不同债券到期收益率的具体计算方法分别列示如下:
1、息票债券的计算
到期收益率=(债券年利息+债券面值-债券买入价)/(债券买入价*剩余到期年限)*100%
例:8某公司2003年1月1日以102元的价格购买了面值为100元、利率为10%、每年1月1日支付1次利息的1999年发行5年期国库券,持有到2004年1月1日到期,则:
到期收益率=
2、一次还本付息债券到期收益率的计算
到期收益率=[债券面值(1+票面利率*债券有效年限)-债券买入价]/(债券买入价*剩余到期年限)*100%
例:甲公司于2004年1月1日以1250元的价格购买了乙公司于2000年1月1日发行的面值为1000元、利率为10%、到期一次还本利息的5年期公司债券,持有到2005年1月1日,计算其投资收益率。
到期收益率=
3、贴现债券到期收益率的计算
到期收益率=(债券面值-债券买入价)/(债券买入价*剩余到期年限)*100% 长期债券到期收益率
长期债券到期收益率采取复利计算方式(相当于求内部收益率)。
其中:Y为到期收益率;PV为债券买入价;M为债券面值;t为剩余的付息年数;I为当期债券票面年利息。
例:H公司于2004年1月1日以1010元价格购买了TTL公司于2001年1月1日发行的面值为1000元、票面利率为10%的5年期债券。
要求:
(1)如该债券为一次还本付息,计算其到期收益率。
(2)如果该债券为分期付息、每年年末付一次利息,计算其到期收益率。
1、一次还本付息
根据1010=1000*(1+5*10%)(P/F,i,2)
可得:(P/F,i,2)= 1010/1500
=0.6733
查复利现值系数表可知:
当i=20%,=0.6944
当i=24%,=0.6504
采用插值法求得:i=21.92%
2、分期付息,每年年末付一次利息
根据1010=1000×10%×(P/A,i,2)+1000×(P/F,i,2)
=100×(P/A,i,2)+1000×(P/S,i,2)
当i=10%时,NPV=100×(P/A,10%,2)+1000×(P/F,10%,2)
-1010=100×1.7355+1000×0.8264-1010=-10.05(元)
由于NPV小于零,需进一步降低测试比率。
当i=8%时,NPV=100×(P/A,8%,2)+1000×(P/F,8%,2)
-1010=100×1.7833+1000×0.8573-1010=25.63(元)
即:求得:i=9.44%。
3、用EXCEL计算到期收益率
在EXCEL中可以使用IRR来估算到期收益率,IRR的具体意义如下:
返回由数值代表的一组现金流的内部收益率。
这些现金流不必为均衡的,但作为年金,它们必须按固定的间隔产生,如按月或按年。
内部收益率为投资的回收利率,其中包含定期支付(负值)和定期收入(正值)。
可转债全部计算公式
可转债全部计算公式可转债是指公司发行的一种债券,具有一定的债务特性,同时也具有一定的股权特性。
可转债的持有者在一定的条件下可以选择将其转换为公司的股票,从而分享公司的股权收益。
可转债的价格和收益计算需要使用一些特定的公式,下面我们来详细介绍可转债的全部计算公式。
1. 可转债的转股价计算公式。
可转债的转股价是指每一张可转债可以转换为多少股公司股票。
一般来说,可转债的转股价是固定的,可以通过以下公式来计算:转股价 = 面值÷转股比例。
其中,面值是指可转债的面值,转股比例是指每张可转债可以转换成多少股公司股票。
2. 可转债的转股溢价计算公式。
转股溢价是指可转债的转股价与当前市价之间的差额,可以通过以下公式来计算:转股溢价 = 转股价可转债市价。
其中,可转债市价是指可转债当前的市场价格。
3. 可转债的回售价计算公式。
可转债持有者在一定条件下可以选择将可转债回售给公司,回售价是指持有者选择回售时可以获得的价格,可以通过以下公式来计算:回售价 = 面值 + 利息。
其中,面值是指可转债的面值,利息是指可转债的利息收入。
4. 可转债的纯债价值计算公式。
纯债价值是指如果可转债不具有转股权,其价值是多少,可以通过以下公式来计算:纯债价值 = 可转债市价转股溢价。
其中,转股溢价是指可转债的转股溢价。
5. 可转债的转股价值计算公式。
转股价值是指如果可转债转换为股票后的价值,可以通过以下公式来计算:转股价值 = 转股价×公司股票价格。
其中,转股价是指可转债的转股价,公司股票价格是指公司当前的股价。
6. 可转债的全价计算公式。
可转债的全价是指可转债的市价加上应计利息,可以通过以下公式来计算:全价 = 可转债市价 + 应计利息。
其中,应计利息是指从上一次付息日到当前日期之间的利息。
7. 可转债的到期收益率计算公式。
到期收益率是指如果持有可转债到期日,可以获得的年化收益率,可以通过以下公式来计算:到期收益率 = (面值 + 利息)÷可转债市价。
到期收益率_全国经济专业技术资格考试专用教材——金融专业知识与实务(中级)_[共2页]
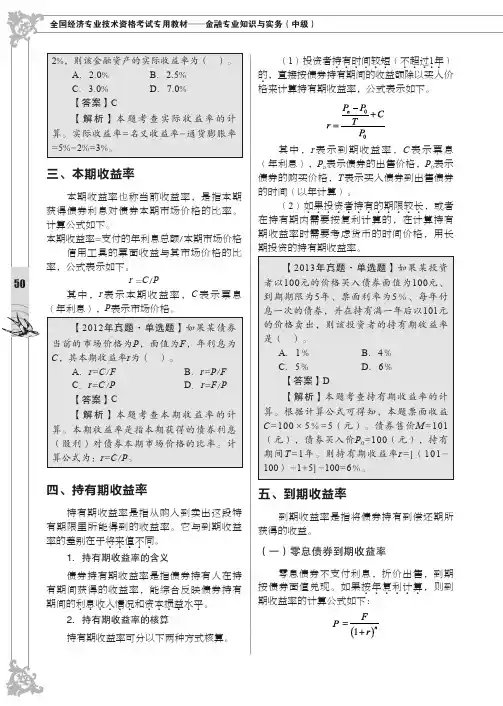
【解析】本题考查实际收益率的计
算。实际收益率=名义收益率-通货膨胀率 =5%-2%=3%。
三、本期收益率
其中,r 表示到期收益率,C 表示票息 (年利息),Pn表示债券的出售价格,P 0表示 债券的购买价格,T 表示买入债券到出售债券
本期收益率也称当前收益率,是指本期 获得债券利息对债券本期市场价格的比率。 计算公式如下。 本期收益率=支付的年利息总额/本期市场价格
零息债券不支付利息,折价出售,到期 按债券面值兑现。如果按年复利计算,则到
444444
期收益率的计算公式如下:
信用工具的票面收益与其市场价格的比
的时间(以年计算)。 (2)如果投资者持有的期限较长,或者
444444
在持有期内需要按复利计算的,在计算持有 期收益率时需要考虑货币的时间价格,用长 期投资的持有期收益率。
率,公式表示如下。
【2013年真题·单选题】如果某投资
50
r =C /P
者以100元的价格买入债券面值为100元、
算。根据计算公式可得知,本题票面收益 C =100×5%=5(元)。债券售价M =101 (元),债券买入价P 0=100(元),持有 期间T =1年。则持有期收益率r =[(101100)÷1+5]÷100=6%。
四、持有期收益率
持有期收益率是指从购入到卖出这段特 有期限里所能得到的收益率。它与到期收益 率的差别在于将来值不同。
C.r =C /P 【答案】C
D.r =F /P
【解析】本题考查本期收益率的计
算。本期收益率是指本期获得的债券利息
(股利)对债券本期市场价格的比率。计 算公式为:r =C /P 。
的价格卖出,则该投资者的持有期收益率
债券到期收益率,久期收益率
由于久期可以线性相加,所以,原来的久期等于:
D = D1 + D2
∑ D1
=
1 B
N i =1
ti × R (1 + y)i
D2
=
1 B
×
N×P (1 + y) N
这里对时间进行了简化,因为时间并不一定是整数开始,存小于一年的小数部分,
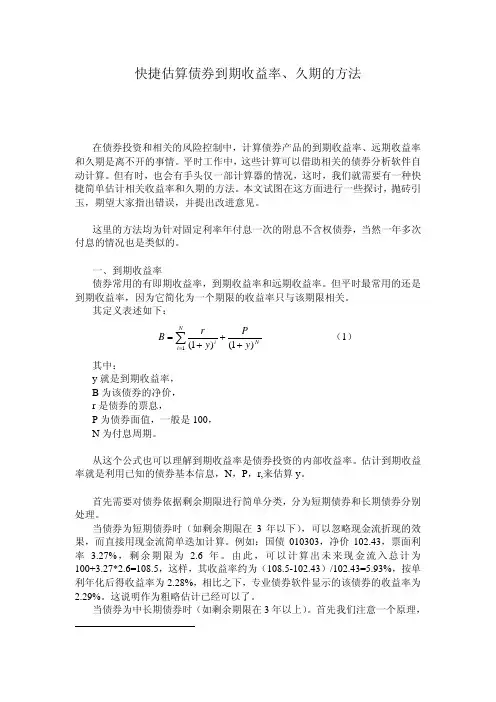
其中: y 就是到期收益率, B 为该债券的净价, r 是债券的票息, P 为债券面值,一般是 100, N 为付息周期。
(1)
从这个公式也可以理解到期收益率是债券投资的内部收益率。估计到期收益 率就是利用已知的债券基本信息,N,P,r,来估算 y。
首先需要对债券依据剩余期限进行简单分类,分为短期债券和长期债券分别 处理。
这里的方法均为针对固定利率年付息一次的附息不含权债券,当然一年多次 付息的情况也是类似的。
一、到期收益率 债券常用的有即期收益率,到期收益率和远期收益率。但平时最常用的还是 到期收益率,因为它简化为一个期限的收益率只与该期限相关。 其定义表述如下:
∑N
B=
r+P
i=1 (1 + y)i (1 + y) N
这是一种更为粗略但极为简单的方法,在日常工作中也不失使用价值。
其中:
D
=
1 B × (1 +
y) N
⎡ ⎢ ⎣
R y
×
⎡ ⎢ ⎣
(1
+
y) N +1 y
−1 − (N
+
⎤ 1)⎥
+
到期收益率与利率期限结构
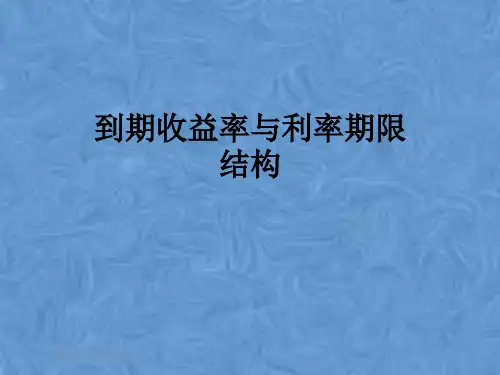
• 计算两个债券的YTM: 第一个为7% 第二个为6.5%
• 所以: 第一个更值得投资
Zero Coupon Bond’s YTM
• Price of a 2-year zero coupon bond is 873.44,where par value is 1000.
由于:
所以:YTM 为 7% .
103.75
5.5
4.375
5.0625
0 105.5 4.375 5.0625
0 0 104.375 5.0625
0 d1 99.473
0
d
2
102.068
0 105.0625
d3
d4
99.410 101.019
到期时间 (月) 6 12 18 24
票面利率 (半年支付)
7 1/2 11 8 3/4 10 1/8
• 当至第一赎回日的收益率小于到期收益率时,该指标可以成为未来收益率 的更为保守的估计。
Yield to Put
• 嵌入可回售期权时,假设在第一回售日就按回售价格回售的到期收益率 • 当至第一回售日的收益率大于到期收益率时,该指标可以成为未来收益率的更为积极
• Current Yield 当前收益率 • 计算公式:
• 1年期零息国债的贴现率 • 投资1年期国债的收益率
• 用零息国债可以求得对应期限的贴现因子 • 零息票国债的好处
• 不存在再投资风险 • 无违约风险 • 流动性较好 • 任何债券都是零息票债券组合而成 • 零息票国债的到期收益率 • 称为即期利率,spot rate
即期利率的重要性
• 债券定价的基础 • 可用于求解国债价格 • 非国债的定价基础
873.44
(完整word版)五种收益率计算

五种收益率计算注:下例中所述收益率默认都指年收益率的概念在债券市场上以95元的价格买入某种债券,面值为100元,该债券10年偿还期剩余9年,年息8元。
1、名义收益率(nominal yield)计算公式是:名义收益率=票面利息/票面金额×100%8/100=8%2、现时收益率(又称即期收益率)(current yield)计算公式是:现时收益率(即期收益率)=票面利息/购买价格×100%8/95=8.42%3、持有期收益率(Holding period yield)持有期收益率=(收回金额-购买价格+利息)/购买价格×100%假设一年后以96元的价格卖出,持有期收益率计算如下(96-95+8)/95=9.47%4、平均收益率(average yield)平均收益率=(平均利息收益+平均资本盈余收益)/本金平均利息收益=8平均资本盈余收益假设为a由a(1+8%)+a(1+8%)^2+a(1+8%)^3+......+a(1+8%)^9=5得a=0.37(8+0.37)/95=8.81%注:平均资本盈余收益为0.37元的意思是,将0.37存入银行,每年8%的利息,以年度计算复利,存9年后,可获本息5元(资本利得)。
5、到期收益率(Yield To Maturity,简称YTM)(又称最终收益率)(相当于投资者按照当前市场价格购买并且一直持有到满期时可以获得的年平均收益率)计算公式:把到期的面值和每一期的票息贴现成现值计算收益率(无论每一期票息是否相等,无论多少期付息一次都不影响本公式的成立)其中,F为债券的面值,C为按票面利率每年支付的利息,P0为债券当前市场价格,r为到期收益率,n为最期数。
95=8/(1+r)+8/(1+r)^2+8/(1+r)^3+8/(1+r)^4+8/(1+r)^5+8/(1+r)^6+8/(1+r)^7+8/(1+r)^8+8/(1+r)^9+100/(1+r)^9此方法与平均收益率不尽相同,计算得出的值略有区别。
第四章债券的收益率
债券价值
第二节 债券的到期收益率
试算法求债券到期收益率
期限
现金流
1
25
2
25
3
25
4
25
5
25
6
25
7
25
8
25
9
25
10
1025
债券价值
6% 24.27 23.56 22.88 22.21 21.57 20.94 20.33 19.74 19.16 762.70 957.35
试算到期收益率
第二节 债券的到期收益率
票利率5%,所以先试6% 计算价格低于市场价格,降低利率再试 计算价格高于市场价格,升高利率再试 直至价格恰好等于市场价格。所用的贴现率就是债券
的到期收益率。
第二节 债券的到期收益率
期限
现金流
试算到期收益率
试算法求债券到期收益率
1
25
2
25
3
25
4
25
5
25
6
25
7
25
8
25
9
25
10
1025
第二节 债券的到期收益率
到期收益率的计算方法: 利用财务计算器 利用迭代法或试算法 利用Excel财务函数计算
第二节 债券的到期收益率
到期收益率计算的试算法: 例:某面值100美元、息票利率5%的5年期债券的市
场价格为962.56美元 因为债券价格低于面值,所以到期收益率一定高于息
第一节 债券收益率的衡量
解答:
距上一次付息日时间为3个月,应计利息为
2.95/4=0.7375元
支付价格为 99.59+0.7375=100.3275元
债券计算公式范文
债券计算公式范文债券计算公式是用来计算债券价格、收益率和到期收益的数学公式。
债券是一种固定收益证券,发行人向购买者承诺在未来的一定时间内按照约定的利率支付利息,并在到期日偿还本金。
债券的价格、收益率和到期收益是衡量债券投资价值的重要指标,也是债券市场交易的基础。
债券价格的计算公式可以使用现值公式。
现值是指今天或一些未来日期的现金流量的折现值,即将未来的现金流量以一定的利率折算到现在的价值。
债券价格等于债券的每期利息支付现值加上到期时的本金支付现值。
债券的每期利息支付是固定的,而本金支付是在到期日支付。
债券价格计算公式如下:债券价格=C/(1+r)+C/(1+r)^2+...+C/(1+r)^n+M/(1+r)^n其中,C表示债券的每期利息支付,r表示折现率或收益率,n表示剩余到期期数,M表示债券的到期本金。
债券收益率的计算公式可以分为到期收益率和当前收益率。
到期收益率是指债券到期时的年化收益率,计算公式如下:到期收益率=(C+(M-P)/n)/((M+P)/2)*100%其中,C和M的含义同上,P表示债券的价格,n表示剩余到期期数。
当前收益率是指债券的市场价格与债券的固定利率之间的比率,计算公式如下:当前收益率=C/P*100%其中,C和P的含义同上。
到期收益是指投资人在债券到期日获得的总收益,计算公式如下:到期收益=P-M其中,P和M的含义同上。
债券计算公式的应用范围非常广泛,可以帮助投资者评估债券的价值和风险,以及做出投资决策。
通过计算债券价格和收益率,投资者可以判断债券的折扣或溢价情况,从而决定是否购买或出售该债券。
债券价格的计算还可以通过将债券的现金流量与折现率进行加权平均来估算,在债券市场上进行交易。
总之,债券计算公式是投资者在进行债券投资分析和决策时必备的工具,通过计算债券价格、收益率和到期收益,可以帮助投资者评估债券的价值和风险,从而做出明智的投资决策。
合约收益率计算公式怎么算
合约收益率计算公式怎么算在金融市场中,合约收益率是一个非常重要的指标,它可以帮助投资者评估投资回报率和风险水平。
合约收益率是指投资者通过购买合约所获得的收益率。
在这篇文章中,我们将介绍合约收益率的计算公式以及如何使用它来评估投资回报率。
合约收益率的计算公式如下:合约收益率 = (合约到期收益合约购买价格) / 合约购买价格。
在这个公式中,合约到期收益是指投资者在合约到期时所获得的收益,合约购买价格是指投资者购买合约时所支付的价格。
通过这个公式,投资者可以计算出他们通过购买合约所获得的收益率。
为了更好地理解合约收益率的计算方法,我们可以通过一个实际的例子来说明。
假设投资者购买了一份期货合约,合约购买价格为1000美元,合约到期收益为1100美元。
那么根据上面的公式,合约收益率为(1100 1000)/ 1000 = 0.1,即10%。
这意味着投资者通过购买这份期货合约可以获得10%的投资回报率。
合约收益率的计算公式可以帮助投资者评估其投资的回报率和风险水平。
通过计算合约收益率,投资者可以更好地了解其投资的收益情况,并据此决定是否继续持有该投资。
除了计算合约收益率,投资者还可以通过比较不同合约的收益率来选择最具吸引力的投资机会。
通过比较不同合约的收益率,投资者可以找到最具潜力的投资机会,并据此进行投资决策。
在实际投资中,投资者还需要考虑到合约收益率的风险因素。
合约收益率只是一个指标,它并不能完全反映投资的风险水平。
因此,投资者在使用合约收益率进行投资决策时,还需要综合考虑其他因素,如市场风险、流动性风险等。
总之,合约收益率是一个非常重要的指标,它可以帮助投资者评估投资回报率和风险水平。
通过合约收益率的计算公式,投资者可以计算出其投资的收益率,并据此进行投资决策。
然而,在使用合约收益率进行投资决策时,投资者还需要综合考虑其他因素,以更好地评估投资的风险水平。
债券的收益率概述
路漫漫其悠远
(二)零息债券的到期收益率 P=F / (1+YTM)N
其中,P——零息债券的市场价格,F——到期价值, N——距到期日的年数,YTM——每年的到期收益 率。
路漫漫其悠远
例子
假设欧洲国债市场中有A、B、C三种债券, 面值都是1000元。A是1年期零息债券,目 前的市场价格为934.58元;B为2年期的零息 债券,目前的市场价格为857.34元;C为2年 期附息债券,票面利率为5%,一年付息一 次,下一次付息在一年后,目前的市场价 格为946.93元。请分别计算这三种债券的到 期收益率。
路漫漫其悠远
第一节 债券收益率的衡量
一、到期收益率(Yield To Maturity,YTM) (一)到期收益率的定义 1、到期收益率——到期收益率是能使债券未来
现金流的现值正好等于债券当前的市场价格(初 始投资)的贴现率,用YTM表示。
YTM是按复利计算的收益率,考虑了货币的时间 价值,能较好的反映债券的实际收益。
YTM = 7%
路漫漫其悠远
3、到期收益率假设债券不存在违约风险和利率风险,投 资者将债券持有至到期日,并且每次获得的利息按计算出 来的到期收益率进行再投资直至到期日。
到期收益率不仅反映了利息收入,还考虑了债券购买价格 和到期价格之间的资本利得(损失)。(???)
因此,到期收益率通常被看做是投资者从购买债券直至债 券到期所获得的平均收益率。
Rf,n = n年期政府债券的收益率(到期收益率) DP = 信用风险报酬 LP = 流动性风险报酬 TA = 税收调整的利差 CALLP = 可提前偿还而产生的溢价(正利差) PUTP=可提前兑付而产生的折价(负利差) COND = 可转换性而导致的折价
债券的即期、到期和远期收益率的区别
债券的即期、到期和远期收益率的区别说说即期收益率(spot rate)、到期收益率(YTM)、远期收益率(Forward Rate)的区别:即期收益率是指债券票面所标明的利率,或购买债券时所获得的折价收益与债券面值的比率。
它是某一给定时点上无息证券的到期收益率。
债券有两种基本类型:有息债券和无息债券。
即期收益率和远期收益率的区别在于计息日起点不同,即期利率的起点在当前时刻,而远期利率的起点在未来某一时刻。
在当前时刻,市场之所以会出现2年到期与1年到期的债券收益率不一样,主要是因为投资者认为第2年的收益率相对于第1年会发生变化。
债券到期收益率是指买入债券后持有至期满得到的收益,包括利息收入和资本损益与买入债券的实际价格之比率。
这个收益率是指按复利计算的收益率,它是能使未来现金流入现值等于债券买入价格的贴现率(其实就是财务管理中的内涵报酬率)。
所谓远期收益率,是指隐含在给定的即期利率中从未来的某一时点到另一时点的利率水平。
从这个词汇的现实意义考虑:放弃了未来特定时间内的对特定货币,商品或其它资产的自由支配权,而获得的一笔额外收益。
比如,一笔2年期的定期存款,比一笔存款在一年定期满后,再取出来加上利息存入银行一年之后所获得的总收益要多。
这笔多出的收益,就是远期利率。
反过来,你放弃了一年后自由支配这笔资金的成本就是这部分收益。
有一个易和上述三个概念混淆的词——预期收益率,也称为期望收益率,是指在不确定的条件下,预测的某资产未来可实现的收益率。
对于无风险收益率,一般是以政府长期债券的年利率为基础的。
在衡量市场风险和收益模型中,使用最久,也是至今大多数公司采用的是资本资产定价模型(CAPM),其假设是尽管分散投资对降低公司的特有风险有好处,但大部分投资者仍然将他们的资产集中在有限的几项资产上。
对于理财平台来说,预期收益就是年收益,所有理财都必须用预期字眼,银监会规定的,银行公布的没有特殊说明的收益率都是年化的收益率。