
最新合并报表模板
年度财务报表附注(合并)-模板
XX公司20XX年度(合并)财务报表附注一、企业的基本情况简要说明企业的基本情况,包括注册日期、注册地址、注册资本、企业性质、行业性质、法定代表人、历史沿革、实际从事的主要生产与经营业务等。
二、财务报表的编制基础以持续经营为基础,根据实际发生的交易和事项,按照《企业会计制度》、《铁路运输企业会计核算办法》及其他相关会计准则的规定进行确认和计量,在此基础上编制本财务报表。
三、遵循企业会计制度的声明本公司尚未执行新的《企业会计准则》。
本财务报表的编制符合《企业会计制度》及其他相关会计准则的要求,真实、完整、公允地反映了企业的财务状况、经营成果和现金流量等有关信息。
四、重要会计政策和会计估计的说明1.执行的会计制度本公司及纳入合并范围的子公司执行《企业会计制度》及其他补充规定。
2.会计期间采用公历制,即自公历1月1日起至12月31日止。
3.记账本位币采用人民币为记账本位币。
4.记账基础和计价原则(计量属性)本公司会计核算以权责发生制为记账基础,以历史成本为计价原则。
资产如果发生减值,则按照相关规定计提相应的减值准备。
5.外币业务的核算方法及折算方法(1)外币业务的折算及汇兑损益的处理本公司以人民币为记账本位币,对发生的涉及外币的经济业务,采用发生当时的中国人民银行公布的市场汇价折合为人民币记账,月末按中国人民银行公布的市场汇价折合本位币进行调整。
发生的差额,与购建固定资产有关且在其达到预定使用状态前的,计入有关固定资产的购建成本;其他情况产生的汇兑损益,在筹建期间的计入长期待摊费用,属于生产经营期间的计入当期财务费用。
(2)外币报表折算所有资产、负债项目均按财务报表决算日的市场汇率折算为人民币,所有者权益项目除“未分配利润”项目外均按发生时的市场汇率折算为人民币,“未分配利润”项目以折算后的利润分配表中该项目的数额列示,折算后资产类项目与负债类项目和所有者权益类项目合计数的差额,作为“外币报表折算差额”在“未分配利润”项目后单独列示。
合并会计报表编制模板

S公司
报表金额 借方 贷方
报表金额 借方
贷方
合计
抵销分录
报表金额 借方
贷方
少数股东权 益
合并金额
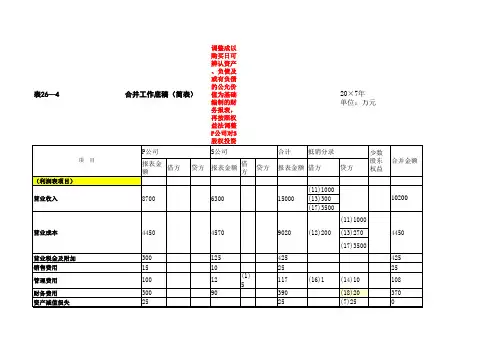
表26—4
项目 归属于母公司所有者的净利润
合并工作底稿(简表)
P公司
S公司
报表金额 借方 贷方
报表金额 借方
贷方
合计
抵销分录
报表金额 借方
贷方
利润分配
未分配利润——年末 归属于少数股东的未分配利润——年初 少数股东损益 对少数股东的利润分配 归属于少数股东的未分配利润——年末 资本公积——年初 可供出售金融资产公允价值变动净额 权益法下被投资单位其他所有者权益变动的 影响 资本公积——年末 盈余公积——年韧 提取盈余公积 盈余公积——年末 (资产负债表项目) 流动资产: 货币资金 应收票据 其中:应收S公司票据 应收账款 其中:应收S公司账款 预付款项 其中:顶付P公司账款
表26—4
项目
(利润表项目)
营业收入
营业成本
营业税金及附加 销售费用 管理费用 财务费用 资产减值损失 投资收益 营业利润 营业外支出 利润总额 所得税费用 净利润 少数股东权益 归属于母公司所有者的净利润 (所有者权益变动表项目) 未分配利润——年初
归属于母公司所有者的净利润
合并工作底稿(简表)
P公司
少数股东权 益
合并金额
表26—4
项目
存货 其中:向S公司购入存货 流动资产合计 非流动资产: 可供出售金融资产 持有至到期投资
其中:持有S公司债券
长期股权投资:
其中:对S公司投资
固定资产
其中:S公司——A办公楼 向S公司购入固定 流动负债: 应付票据 其中:应付票据——P公司 应付账款 其中:应付P公司账款 预收款项
合并报表模板new

315,416,984.07
5,179,986,406.49
会企01表 单位:元 合并期初余额
3,761,950,000.00 -
3,061,860,023.28 869,275,842.87 165,244,640.61 93,365,888.55 -21,231,570.97 62,079,296.16 7,494,557.72
1,294,503,867.67
-
-
8,000,000.00
-
-
-
105,479,244.36 210,958,488.72 316,437,733.08 316,437,733.08
316,437,733.08
-600,000.00
-
3,342,585,646.86
311,600,000.00 600,000,000.00
4,402,584.69 -
916,002,584.69
-600,000.00
105,479,244.36 210,537,739.71 316,016,984.07 316,016,984.07
4,258,588,231.55
341,047,826.00 341,047,826.00
889,402,634.85 2,400,518.97 -311,452,804.88 921,398,174.94 921,398,174.94
单位:XXX集团有限公司 负债和所有者(或股东权益)
流动负债 短期借款 交易性金融负债 应付票据 应付帐款 预收账款 应付职工薪酬 应交税费 应付利息 应付股利 其他应付款 一年内到期的非流动负债 内部应付款 其他流动负债
流动负债合计 非流动负债 长期借款 应付债券 长期应付款 专项应付款 预计负债 递延所得税负债 其他非流动负债
合并会计报表编制模板
4000 880
其中:可供出售金融资产公允价值变动
100
100
100
盈余公积
1000
100
1100
(5)100
0 1000
表26—4
项目 未分配利润 少数股东权益
合并工作底稿(简表)
调整成以 购买日可 辨认资产 、负债及 或有负债 的公允价 值为基础 编制的财 务报表, 再按照权 益法调整 P公司对S 股权投资
20×7年 单位:万元
合计
抵销分录
报表金额 借方
108 630
13021 22051
(15)10
(5)120 140 165
贷方 (16)1
3627 4827
少数 股东 权益
合并金额
117 630 120 9534 17389
1000
400
400
3000
500
500
200
100
1000
100
800
60
合并工作底稿(简表)
调整成以 购买日可 辨认资产 、负债及 或有负债 的公允价 值为基础 编制的财 务报表, 再按照权 益法调整 P公司对S 股权投资
P公司
S公司
报表金 额
借方
800
732
268
1000
贷方 80
报表金额
借 方
1600
0
100
100
贷方 100
20×7年 单位:万元
合计
抵销分录
报表金额 借方
贷方
少数 股东 权益
2580 732 368 1100
1700 (19)0
0
(19)100
合并金额
合并报表模板

合并报表模板合并报表是指将多个单独的报表整合在一起,形成一个综合性的报表。
在企业财务管理中,合并报表起着至关重要的作用,它可以帮助企业全面了解自身的财务状况,为决策提供重要依据。
为了更好地完成合并报表的制作工作,我们可以使用合并报表模板,下面将介绍合并报表模板的制作方法及使用技巧。
首先,合并报表模板的制作需要根据企业的实际情况来确定报表的内容和格式。
一般来说,合并报表包括资产负债表、利润表和现金流量表等内容。
在确定报表内容后,我们可以利用Excel等电子表格软件来进行制作。
首先,我们需要在电子表格中设置好报表的格式,包括表头、行列标题等。
然后,根据各个子公司或部门的报表数据,逐一填入相应的单元格中。
在填写数据时,需要注意保持数据的准确性和一致性,确保各个报表之间的数据能够正确对应和匹配。
其次,合并报表模板的使用需要注意一些技巧。
首先是数据的汇总和计算。
在填写数据后,我们需要对各个报表数据进行汇总和计算,得出合并报表的数据。
这一过程需要对数据进行加总、减总、乘除等运算,确保计算结果的准确性。
其次是数据的分析和解读。
合并报表不仅仅是一个数据的堆砌,更重要的是对数据进行分析和解读,找出其中的规律和问题。
我们可以利用图表、比较分析等方法来对数据进行可视化展示,帮助管理层更好地理解和利用报表数据。
最后,合并报表模板的制作和使用需要不断进行优化和改进。
随着企业的发展和变化,合并报表的内容和格式可能需要进行调整和更新。
我们可以根据实际情况对模板进行定期的检查和修订,确保其与企业的实际情况相适应。
同时,在使用模板的过程中,也可以根据实际操作经验进行总结和反馈,不断改进报表制作和使用的方法,提高工作效率和质量。
总之,合并报表模板的制作和使用对于企业财务管理至关重要。
通过合理的报表设计和规范的操作流程,可以更好地完成合并报表的制作工作,为企业的管理决策提供有力支持。
希望大家在实际操作中能够灵活运用合并报表模板,提高工作效率,为企业的发展贡献力量。
合并会计报表编制模板范本

长期股权投资:
其中:对S公司投资
固定资产
其中:S公司——A办公楼 向S公司购入固定资产 向P公司购入固定资产
无形资产 商誉 非流动资产合计 资产总计 流动负债: 应付票据 其中:应付票据——P公司 应付账款 其中:应付P公司账款
合并工作底稿(简表)
P公司
S公司
报表金额 借方 贷方
S公司
报表金额 借方 贷方
报表金额 借方
贷方
合计
抵销分录
报表金额 借方
贷方
少数股东权 益
合并金额
8755
6300
4450
300 15 100 300 25
500
4010 10 4000 1320 2680
(3)480 (2)796
480
796
480
796
480
796
4575
128 10 12 90
1493
200 100 1000 800 6000
2000 600
2600 8600
4000 800
1000
(4)80
S公司
报表金额 借方
100 60 1060
700 200 200 900 1960
2000 1600 100
100
贷方
100①
未分配利润
1200
(3)480 (2)796
300
(1)5
合计
抵销分录
1400 400 3500 500
(9)400 (9)400 (6)500 (6)500
1000 0 3000 0
表26—4
项目
合并工作底稿(简表)
P公司
合并财务报表表格模板、
合并财务报表一、对子公司的个别财务报表进行调整对于非同一控制下企业合并中取得的子公司,应当根据母公司在购买日设置的备查簿中登记的该子公司有关可辨认资产、负债的公允价值,对子公司的个别财务报表进行调整,使子公司的个别财务报表反映为在购买日公允价值基础上确定的可辨认资产、负债等在本期资产负债表日应有的金额。
二、按权益法调整对子公司的长期股权投资合并报表准则规定,合并财务报表应当以母公司和其子公司的财务报表为基础,根据其他有关资料,按照权益法调整对子公司的长期股权投资后,由母公司编制。
按照权益法调整对子公司的长期股权投资,在合并工作底稿中应编制的调整分录为:(一)对于应享有子公司当期实现净利润的份额借:长期股权投资【调整后子公司净利润×母%】贷:投资收益按照应承担子公司当期发生的亏损份额,编制相反的调整分录。
(二)对于当期收到子公司分派的现金股利或利润借:投资收益贷:长期股权投资(三)对于子公司除净损益以外所有者权益的其他变动,在持股比例不变的情况下,按母公司应享有或应承担的份额借:长期股权投资贷:资本公积(四)连续编制合并财务报表时的抵销处理借:长期股权投资贷:资本公积未分配利润——年初三、编制抵销分录(一)长期股权投资与子公司所有者权益的抵销处理借:实收资本【子公司】资本公积——年初【子公司】——本年【子公司】盈余公积——年初【子公司】——本年【子公司】未分配利润——年末【子公司】商誉【调整后长期股权投资-子公司所有者权益总额×母%】贷:长期股权投资【母公司调整后的长期股权投资】少数股东权益【子公司所有者权益总额×少%】未分配利润—年初(合并当期为“营业外收入”)(贷方差额)注:同一控制下的企业合并,没有借贷方差额。
(二)母公司与子公司、子公司相互之间持有对方长期股权投资的投资收益的抵销处理借:投资收益【母公司的投资损益=子公司的净利润×母公司持股%】少数股东损益【子公司的净利润×少数股东持股%】未分配利润——年初【子公司年初未分配利润】贷:提取盈余公积【子公司当年提取盈余公积】对所有者(或股东)的分配【子公司当年宣告股利】未分配利润——年末【子公司】需要说明的是,在将母公司投资收益等项目与子公司本年利润分配项目抵销时,应将子公司个别所有者权益变动表中提取盈余公积的金额全额抵销,即通过贷记“提取盈余公积”、“对所有者(或股东)的分配”和“未分配利润——年末”项目,将其全部抵销。
Excel合并会计报表模板
-867573.39
71490410.16
30000000 655523.25 9271567.35 39927090.6 111385500.8
31809652.14 2082321.15
29727330.99 71601.6
29798932.59
989580.03 989580.03
抵消金额
-2000 -30000
-6000
资产总计
负债所有者权益 短期借款 应付票据 应付账款 预收账款 其他应付款 应付工资 应付福利款 未交税金 未付利润 其他未交款 预提费用 一年内到期的长期负债 其他流动负债
1264549.2 9196200
19115703.84
93843.5 -289191.13
93843.5 -289191.13
93843.5 -289191.13
281530.5 -867573.39
-38000
-2000 -30000
流动负债合计 少数股东权益 长期负债: 长期借款 应付债卷 长期应付款 其他长期负债 长期负债合计
资产 流动资产 货币资金 短期投资 应收票据 应收账款 减:坏帐准备 应收帐款净额 预付账款 其他应收款 存货 待转其他业务支出 待摊费用 待处理流动资产净损失 一年内到期的长期债券投资 其他流动资产 流动资产合计 长期投资: 长期投资 合并差价 固定投资: 固定资产原价 减:累计折旧 固定资产净值 固定资产清理 在建工程 待处理固定资产净损失 固定资产合计 无形及递延资产: 无形资产 递延资产 无形及递延资产合计 其他长期资产: 其他长期资产
10000000
218507.75 3092522.45 13311030.2
【Excel表格模板】合并会计报表编制模板
2000 1600 100 100
①
6000 2580 100
(5)2000 (5)1700 100 (5)100 (5)295 (11)1000 (13)300 (17)3500 (12)200 (11)1000 (13)270 (17)3500 (14)10 (18)20 (7)25 (15)10 (19)100 (19)600 (19)295 5830
20×7年
归属于母公司所有者的净利润
利润分配 未分配利润——年末 归属于少数股东的未分配利润——年初 少数股东损益 对少数股东的利润分配 归属于少数股东的未分配利润——年末 资本公积——年初 可供出售金融资产公允价值变动净额 权益法下被投资单位其他所有者权益变动的 影响 资本公积——年末 盈余公积——年韧 提取盈余公积 盈余公积——年末 (资产负债表项目) 流动资产: 货币资金 应收票据 其中:应收S公司票据 应收账款 其中:应收S公司账款 预付款项 其中:顶付P公司账款
1493
5
5814 10
5817
1493 493 1000
5
5804 1813
5
3991
(19)199
199
199 2810
468
0
468
(19)0 (19)100
468 2810
归属于母公司所有者的净利润
表26—4
项 目
合并工作底稿(简表)
P公司 报表金额 借方 贷方 S公司 报表金额 借方 贷方 合计 报表金额 抵销分录 借方 贷方 (19)600 少数股东权 益 合并金额 2810 (5)295 6311
1900 800 7855 800
(10)200
(10)200
合并会计报表编制模板( 合并工作底稿(简表))
-1800
3300
1500
少数股东权 益
合并金额
3000
4410 -4410
2170
2170 -2170 -1800 3300 1500
合并工作底稿(简表)
项目
P公司 报表金额 借方
贷方
(利润表项目)
营业收入
8700
S公司 报表金额 借方
贷方
6300
营业成本
营业税金及附加 销售费用 管理费用 财务费用 资产减值损失
投资收益
营业利润 营业外支出 利润总额 所得税费用 净利润 少数股东权益 归属于母公司所有者的净利润 (所有者权益变动表项目) 未分配利润——年初
(5)2000 (5)1700 100 (5)100 (5)295 (11)1000 (13)300 (17)3500 (12)200 (16)1 (18)20 (19)796 (19)199 (19)0 6311
(11)1000 (13)270 (17)3500 (14)10 (18)20 (7)25 (15)10 (19)100 (19)600 (19)295 5830
报表金额 借方
100 1100 860 7060
(8)100 1000
贷方
少数股东权 益
合并金额
0 1100 860 6060
2700 800 200 3500 10560
(10)200 (10)200 200 1200
2700 600 0 3300 9360
6000 2580 100
1100
1811
少数股东权 益
合并金额
15000
9020
425 25 117 390 25 816 5814 10 5804 1813 3991