
存货业务循环内部控制符合性测试工作底稿定稿版
存货业务循环内部控制
符合性测试工作底稿
HUA system office room 【HUA16H-TTMS2A-HUAS8Q8-HUAH1688】
表3-19 索引号:
(审计机关名称)
存货业务循环内部控制符合性测试工作底稿
―――汇总工作底稿
审计期间_____
项目名称:
项目执行单位:
序号 测试过程记录
工作底稿
索引号
测试
结论
审计人员: 测试日期: 复核人员: 复核日期:
内部控制测试审计底稿-财务与管理循环(4个doc)3
内部控制测试审计底稿-财务与管理循环(4个doc)3符合性测试审计程序──现金与银行存款循环审计目标:1.确定被审计单位现金与银行存款循环的内部控制制度是否健全;2.确定被审计单位现金与银行存款循环的内部控制制度是否得到一贯、有效的执行;审计程序执行情况索引号执行人1.取得或编制现金与银行存款业务流程图。
2.检查货币资金内部控制是否建立并严格执行:(1)款项的收支是否按规定的程度和权限办理;(2)是否存在与本单位经营无关的款项收支情况;(3)是否存在出租、出借银行账户的情况;(4)出纳与会计的职责是否严格分离;(5)货币资金和有价证券是否妥善保管,是否定期盘点、核对;(6)拨付所属资金、公司拨入资金的核算内容是否与内部往√√√√√√√√XX来混淆。
3.抽取收款凭证:(1)核对收款凭证与存入银行账户解款单的日期和金额是否相符;(2)核对现金、银行存款日记账的收入是否正确;(3)核对收款凭证与银行对账单是否相符;(4)核对收款凭证与应收账款明细账的有关记录是否相符;(5)销售退回与折让的批准与贷项通知单的签发职责是否分离;(6)核对实收金额与销售发票是否一致。
4.抽取付款凭证;(1)检查付款的授权手续是否符合规定;(2)核对现金、银行存款日记账的付出金额是否正确;(3)核对付款凭证与银行对账单是否相符;(4)核对付款凭证与应收账款明细账的记录是否一致;(5)核对实付金额与购货发票是否相符。
√√√√√√√√√√√N/A5.抽取一定期间的现金日记账、银行存款日记账与总账核对是否一致。
6.抽取一定期间的银行存款日记账与银行对账单核对是否一致。
7.抽取一定期间的银行存款余额调节表,查验其是否按月正确编制并经复核。
8.长期未达帐项是否追查原因并及时处理。
9.检查外币资金的折算方法是否符合有关规定,是否与上年一致。
项目资金-项目资金业务循环内部控制符合性测试工作底稿
表3-31 索引号:(审计机关名称)项目资金收支业务循环内部控制符合性测试工作底稿――汇总工作底稿审计期间______项目名称:审计人员:审计日期:复核人员:复核日期:版权申明本文部分内容,包括文字、图片、以及设计等在网上搜集整理。
版权为潘宏亮个人所有This article includes some parts, including text, pictures,and design. Copyright is Pan Hongliang's personal ownership.用户可将本文的内容或服务用于个人学习、研究或欣赏,以及其他非商业性或非盈利性用途,但同时应遵守著作权法及其他相关法律的规定,不得侵犯本网站及相关权利人的合法权利。
除此以外,将本文任何内容或服务用于其他用途时,须征得本人及相关权利人的书面许可,并支付报酬。
Users may use the contents or services of this article for personal study, research or appreciation, and othernon-commercial or non-profit purposes, but at the same time, they shall abide by the provisions of copyright law and other relevant laws, and shall not infringe upon the legitimate rights of this website and its relevant obligees. In addition, when any content or service of this article is used for other purposes, written permission and remuneration shall be obtained from the person concerned and the relevant obligee.转载或引用本文内容必须是以新闻性或资料性公共免费信息为使用目的的合理、善意引用,不得对本文内容原意进行曲解、修改,并自负版权等法律责任。
内部控制工作底稿-生产与仓储循环了解底稿
内部控制工作底稿-生产与仓储循环了解底稿生产与仓储循环了解内部控制导引表被审计单位:索引号: SCL 项目:财务报表截止日/期间:编制:复核:日期:日期:了解本循环内部控制的工作包括:1.了解被审计单位生产与仓储循环与财务报告相关的内部控制的设计,并记录获得的了解。
2.针对生产与仓储循环的控制目标,记录相关的控制活动,以及受该控制活动影响的交易和账户余额及其认定。
3.执行穿行测试,证实对交易流程和相关控制的了解,并确定相关控制是否得到执行。
4.记录在了解和评价生产与仓储循环的控制设计和执行过程中识别的风险,以及拟采取的应对措施。
了解本循环内部控制,形成下列审计工作底稿:1.SCL - 1:了解内部控制汇总表2.SCL – 2:了解内部控制设计——控制流程3.SCL – 3:评价内部控制设计——控制目标及控制活动4.SCL – 4:确定控制是否得到执行(穿行测试)编制说明:1.在了解控制的设计并确定其是否得到执行时,应当使用询问、观察和检查程序,并记录所获取的信息和审计证据来源。
2.如果拟利用以前审计获取的有关控制运行有效性的审计证据,应当考虑被审计单位的业务流程和相关控制自上次测试后是否发生重大变化。
3.审计工作底稿用以记录下列内容:(1)SCL - 1:汇总对本循环内部控制了解的主要内容和结论;(2)SCL - 2:记录通过询问、观察和检查程序了解到的本循环涉及的重要交易的控制流程;(3)SCL - 3:记录与实现控制目标相关并计划执行穿行测试的控制活动;(4)SCL - 4:记录穿行测试的过程和结论。
生产与仓储循环了解内部控制汇总表被审计单位:索引号: SCL-1 项目:财务报表截止日/期间:编制:复核:日期:日期:1.受本循环影响的相关交易和账户余额:存货、主营业务成本[注:(1)此处仅列示主要交易和账户余额,注册会计师应当根据被审计单位的实际情况确定受本循环影响的交易和账户余额。
(2)现金、银行存款等货币资金账户余额受多个业务循环的影响,不能完全归属于任何单一的业务循环。
存货与仓储循环的内部控制及其测试

关键内部控制
常用的控制测试
常Hale Waihona Puke 的交易实质性程序所有耗费和物化劳动均已 反映在成本中(完整性)
生产通知单、领发料凭证、 检查生产通知单、领发料 产量和工时记录、工薪费 凭证、产量和工时记录、 用分配表、材料费用分配 工薪费用分配表、材料费 表、制造费用分配表均事 用分配表、制造费用分配 先编号并已经登记入账。 表的顺序编号是否完整。
存货与仓储循环审计 • 存货与仓储循环的内部控制及其测试
三、工薪的内部控制
1.人员的录用、解聘、调 离、工资率变动的控制制度
3.工资的记录与分配的控 制制度
2.人工成本管理的控制制 度
4.工资支付的内部控制制 度
审计学
存货与仓储循环审计 • 存货与仓储循环的内部控制及其测试
二、成本会计制度的内部控制
④ 如果企业采用预计费用分配率分配制造费用,则应针 对制造费用分配过多或过少的差额,检查其是否作了适当的 账务处理;
⑤ 如果企业采用标准成本法,则应检查样本中标准制造 费用的确定是否合理,计入成本计算单的数额是否正确,制 造费用差异的计算与账务处理是否正确,并注意标准制造费 用在当年度内有何重大变更。
存货与仓储循环审计 • 存货与仓储循环的内部控制及其测试
二、成本会计制度的内部控制
内部控制目标 生产业务是根据管理层一 般或特定的授权进行的 (发生)
记录的成本为实际发生的 而非虚构的(发生)
关键内部控制
常用的控制测试
对以下三个关键点,应履 行恰当手续,经过特别审 批或一般审批:① 生产指 令的授权批准;② 领料单 的授权批准;③ 工薪的授 权批准。
成本的核算是以经过审核 的生产通知单、领发料凭 证、产量和工时记录、工 薪费用分配表、材料费用 分配表、制造费用分配表 为依据的。
内控测试工作底稿
进行记录]
例如:存货管理业务 例如:存货(不包括 例如:仓库保管部门每月向财
流程
电信卡)及工程物资 务部门提供当期入库汇总情
的入库
况,以便财务部门核对明细
账,确保及时、完整的记录存
货及工程物资入库。在物资已
入库但尚未收到供应商发票
时,财务部门应先按照合同价
格对存货及工程物资进行暂估
入账。
例如:询问、文件检查及确证 询问
险的补救措施]
对具体的补救措施进行描述]
[采纳替代控制 后,业务流程运 行效率和效果受 到内部控制缺陷 影响的程度]
例如:是
例如:财务部门和仓库保管部门每月 进行财务明细账与存货及工程物资实 物登记簿的核对。
例如:中
[针对内部控制运行有效性方面的缺 陷和漏洞的初步建议]
例如:仓库保管部门应每月向财务部 门提供当期入库汇总情况,以便财务 部门核对明细账,确保及时、完整的 记录存货及工程物资入库。
注:测试方法包括:询问、观 察、文件检查、能力评估、确 证询问和系统控制测试等
例如:选取样本2个。 200X年X月及200X年XX 月存货入库汇总表。
例如:审计小组成员1
[内控审阅发现,即内部控制运 行有效性方面的缺陷或漏洞发 现,如发现的内部控制缺陷已 造成影响,应记录已造成影响 的金额]
例如:200X年X月底,仓库保 管部门未能及时编制存货入库 汇总表。
内部控制审计流 程测试工作底稿 模版
单位名称 审阅覆盖期间
被测试部门名称: 测试业务流程名称:
[中国网络通信集团 公司XX公司] [内部控制审计涵盖 的业务期间] [内部控制审阅所覆 盖的部门] [业务流程名称]
业务流程
子流程
控制点
采购与付款业务循环内部控制符合性测试工作底稿
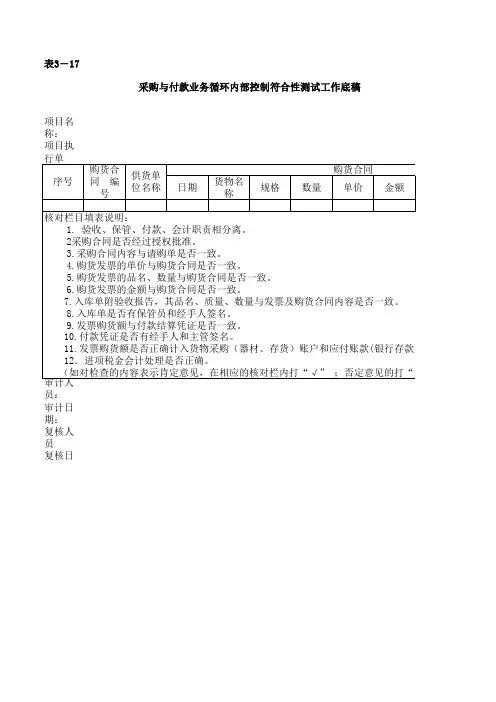
项目名称: 购货合 序号 同 编 号
项目执行单位: 供货单 位名称 购货合同 日期 货物名 称 规格 数量 单保管、付款、会计职责相分离。 2采购合同是否经过授权批准。 3.采购合同内容与请购单是否一致。 4.购货发票的单价与购货合同是否一致。 5.购货发票的品名、数量与购货合同是否一致。 6.购货发票的金额与购货合同是否一致。 7.入库单附验收报告,其品名、质量、数量与发票及购货合同内容是否一致。 8.入库单是否有保管员和经手人签名。 9.发票购货额与付款结算凭证是否一致。 10.付款凭证是否有经手人和主管签名。 11.发票购货额是否正确计入货物采购(器材、存货)账户和应付账款(银行存款、现金) 12.进项税金会计处理是否正确。 (如对检查的内容表示肯定意见,在相应的核对栏内打“√” ;否定意见的打“ × ”; 审计人员: 审计日期: 复核人员
复核日
(审计机关名称)
――测试记录 审计期间_____________ 购货发票 1 核对 2 3 日期 编号 4 核对 5 6 日 期
同
入库单和验收报告
有关测试说明及结论:
否一致。
(银行存款、现金)
意见的打“ × ”; 员
复核日期:
索引号:
入库单和验收报告 核对 编 号 7 8
会计凭证 日期 编号 核对 9 10 11 12
内部控制工作底稿-生产与仓储循环了解底稿
生产与仓储循环了解内部控制导引表被审计单位:索引号: SCL 项目:财务报表截止日/期间:编制:复核:日期:日期:了解本循环内部控制的工作包括:1.了解被审计单位生产与仓储循环与财务报告相关的内部控制的设计,并记录获得的了解。
2.针对生产与仓储循环的控制目标,记录相关的控制活动,以及受该控制活动影响的交易和账户余额及其认定。
3.执行穿行测试,证实对交易流程和相关控制的了解,并确定相关控制是否得到执行。
4.记录在了解和评价生产与仓储循环的控制设计和执行过程中识别的风险,以及拟采取的应对措施。
了解本循环内部控制,形成下列审计工作底稿:1.SCL - 1:了解内部控制汇总表2.SCL – 2:了解内部控制设计——控制流程3.SCL – 3:评价内部控制设计——控制目标及控制活动4.SCL – 4:确定控制是否得到执行(穿行测试)编制说明:1.在了解控制的设计并确定其是否得到执行时,应当使用询问、观察和检查程序,并记录所获取的信息和审计证据来源。
2.如果拟利用以前审计获取的有关控制运行有效性的审计证据,应当考虑被审计单位的业务流程和相关控制自上次测试后是否发生重大变化。
3.审计工作底稿用以记录下列内容:(1)SCL - 1:汇总对本循环内部控制了解的主要内容和结论;(2)SCL - 2:记录通过询问、观察和检查程序了解到的本循环涉及的重要交易的控制流程;(3)SCL - 3:记录与实现控制目标相关并计划执行穿行测试的控制活动;(4)SCL - 4:记录穿行测试的过程和结论。
生产与仓储循环了解内部控制汇总表被审计单位:索引号: SCL-1 项目:财务报表截止日/期间:编制:复核:日期:日期:1.受本循环影响的相关交易和账户余额:存货、主营业务成本[注:(1)此处仅列示主要交易和账户余额,注册会计师应当根据被审计单位的实际情况确定受本循环影响的交易和账户余额。
(2)现金、银行存款等货币资金账户余额受多个业务循环的影响,不能完全归属于任何单一的业务循环。