
公司财务指标及标准值
(完整版)财务分析指标解析
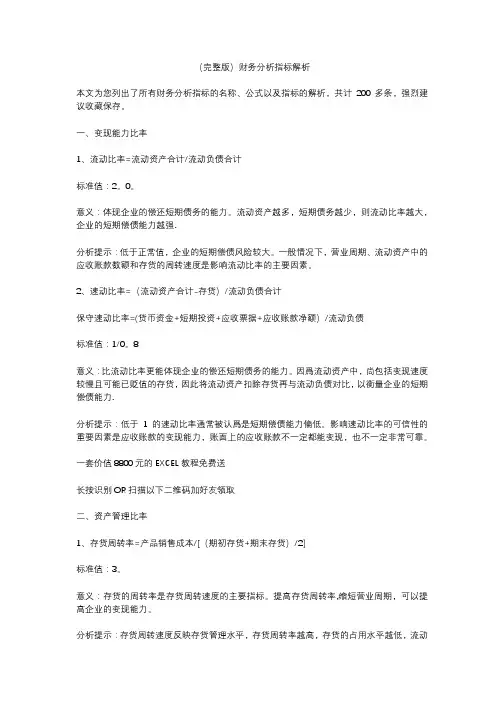
(完整版)财务分析指标解析本文为您列出了所有财务分析指标的名称、公式以及指标的解析,共计200多条,强烈建议收藏保存。
一、变现能力比率1、流动比率=流动资产合计/流动负债合计标准值:2。
0。
意义:体现企业的偿还短期债务的能力。
流动资产越多,短期债务越少,则流动比率越大,企业的短期偿债能力越强.分析提示:低于正常值,企业的短期偿债风险较大。
一般情况下,营业周期、流动资产中的应收账款数额和存货的周转速度是影响流动比率的主要因素。
2、速动比率=(流动资产合计-存货)/流动负债合计保守速动比率=(货币资金+短期投资+应收票据+应收账款净额)/流动负债标准值:1/0。
8意义:比流动比率更能体现企业的偿还短期债务的能力。
因爲流动资产中,尚包括变现速度较慢且可能已贬值的存货,因此将流动资产扣除存货再与流动负债对比,以衡量企业的短期偿债能力.分析提示:低于1的速动比率通常被认爲是短期偿债能力偏低。
影响速动比率的可信性的重要因素是应收账款的变现能力,账面上的应收账款不一定都能变现,也不一定非常可靠。
一套价值8800元的EXCEL教程免费送长按识别OR扫描以下二维码加好友领取二、资产管理比率1、存货周转率=产品销售成本/[(期初存货+期末存货)/2]标准值:3。
意义:存货的周转率是存货周转速度的主要指标。
提高存货周转率,缩短营业周期,可以提高企业的变现能力。
分析提示:存货周转速度反映存货管理水平,存货周转率越高,存货的占用水平越低,流动性越强,存货转换爲现金或应收账款的速度越快。
它不仅影响企业的短期偿债能力,也是整个企业管理的重要内容。
2、存货周转天数=360/存货周转率=[360*(期初存货+期末存货)/2]/产品销售成本标准值:120。
意义:企业购入存货、投入生产到销售出去所需要的天数。
提高存货周转率,缩短营业周期,可以提高企业的变现能力.分析提示:存货周转速度反映存货管理水平,存货周转速度越快,存货的占用水平越低,流动性越强,存货转换爲现金或应收账款的速度越快.它不仅影响企业的短期偿债能力,也是整个企业管理的重要内容。
财务分析常用指标(大全)

For personal use only in study and research;not forcommercial use财务分析常用指标1、变现能力比率变现能力是企业产生现金的能力,它取决于可以在近期转变为现金的流动资产的多少。
(1)流动比率公式:流动比率=流动资产合计/ 流动负债合计企业设置的标准值:2For personal use only in study and research; not for commercial use意义:体现企业的偿还短期债务的能力。
流动资产越多,短期债务越少,则流动比率越大,企业的短期偿债能力越强.分析提示:低于正常值,企业的短期偿债风险较大。
一般情况下,营业周期、流动资产中的应收账款数额和存货的周转速度是影响流动比率的主要因素。
(2)速动比率公式:速动比率=(流动资产合计-存货)/ 流动负债合计保守速动比率=0.8(货币资金+短期投资+应收票据+应收账款净额)/ 流动负债企业设置的标准值:1意义:比流动比率更能体现企业的偿还短期债务的能力。
因为流动资产中,尚包括变现速度较慢且可能已贬值的存货,因此将流动资产扣除存货再与流动负债对比,以衡量企业的短期偿债能力。
分析提示:低于1 的速动比率通常被认为是短期偿债能力偏低。
影响速动比率的可信性的重要因素是应收账款的变现能力,账面上的应收账款不一定都能变现,也不一定非常可靠。
变现能力分析总提示:(1)增加变现能力的因素:可以动用的银行贷款指标;准备很快变现的长期资产;偿债能力的声誉。
(2)减弱变现能力的因素:未作记录的或有负债;担保责任引起的或有负债。
2、资产管理比率(1)存货周转率公式:存货周转率=产品销售成本/ [(期初存货+期末存货)/2]企业设置的标准值:3意义:存货的周转率是存货周转速度的主要指标。
提高存货周转率,缩短营业周期,可以提高企业的变现能力。
分析提示:存货周转速度反映存货管理水平,存货周转率越高,存货的占用水平越低,流动性越强,存货转换为现金或应收账款的速度越快。
15个行业财务指标标准值
六、电力生产业全行业
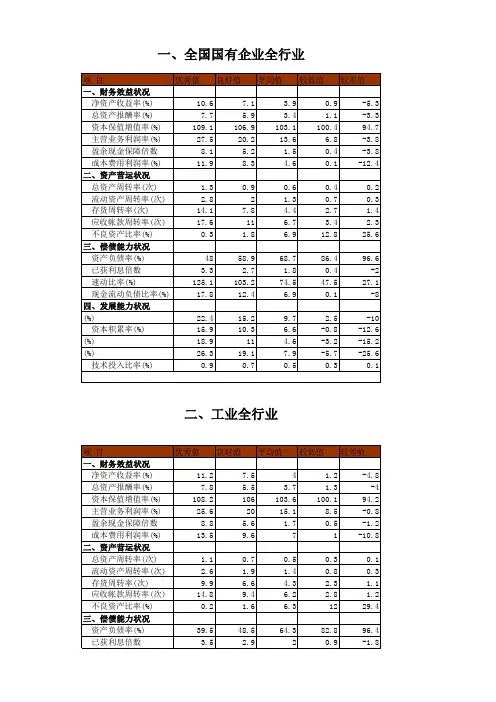
项 目 优秀值 良好值 平均值 较低值 较差值 一、财务效益状况 净资产收益率(%) 10.2 7.9 5.6 2.4 -3.8 总资产报酬率(%) 8.9 6.7 4.8 1.8 -2.3 资本保值增值率(%) 107.4 105.6 103.6 101.2 95.8 主营业务利润率(%) 44.6 33.4 22.6 18.6 5.4 盈余现金保障倍数 5.9 4.3 1.7 0.3 -0.1 成本费用利润率(%) 35.3 26.4 14.3 3.3 -10.2 二、资产营运状况 总资产周转率(次) 0.5 0.4 0.3 0.2 0.1 流动资产周转率(次) 2.5 1.9 1.5 0.9 0.5 存货周转率(次) 28.7 18.6 10.1 7.4 2.9 应收帐款周转率(次) 10.7 9.2 6.6 4.1 1.4 不良资产比率(%) 0.1 0.8 2.2 7.9 18.8 三、偿债能力状况 资产负债率(%) 40.8 47.6 60.1 77.5 89 已获利息倍数 8.3 4.4 3.3 2.1 1.6 速动比率(%) 177.8 143.1 99.6 81.3 36.4 现金流动负债比率(%) 33 25 15.4 7.7 -6.4 四、发展能力状况 销售(营业)增值率 (%) 26.3 18.4 8.7 -2 -15.2 资本积累率(%) 11.3 5 2.5 -4.5 -10.4 三年资本平均增长率 (%) 16.3 9.6 4.9 0.5 -9.2 三年销售平均增长率 (%) 19.5 12.9 5.9 0.5 -7.4 技术投入比率(%) 0.8 0.6 0.4 0.2 0
一、全国国有企业全行业
项 目 优秀值 良好值 平均值 较低值 较差值 一、财务效益状况 净资产收益率(%) 10.6 7.1 3.9 0.9 -5.3 总资产报酬率(%) 7.7 5.9 3.4 1.1 -3.3 资本保值增值率(%) 109.1 106.9 103.1 100.4 94.7 主营业务利润率(%) 27.5 20.2 13.6 6.8 -3.8 盈余现金保障倍数 8.1 5.2 1.5 0.4 -3.8 成本费用利润率(%) 11.9 8.3 4.6 0.1 -12.4 二、资产营运状况 总资产周转率(次) 1.3 0.9 0.6 0.4 0.2 流动资产周转率(次) 2.8 2 1.3 0.7 0.3 存货周转率(次) 14.1 7.8 4.4 2.7 1.4 应收帐款周转率(次) 17.6 11 6.7 3.4 2.3 不良资产比率(%) 0.3 1.8 6.9 12.8 25.6 三、偿债能力状况 资产负债率(%) 48 58.9 68.7 86.4 96.6 已获利息倍数 3.3 2.7 1.8 0.4 -2 速动比率(%) 125.1 103.2 74.5 47.5 27.1 现金流动负债比率(%) 17.8 12.4 6.9 0.1 -8 四、发展能力状况 销售(营业)增值率 (%) 22.4 15.2 9.7 2.5 -10 资本积累率(%) 15.9 10.3 6.6 -0.8 -12.6 三年资本平均增长率 (%) 18.9 11 4.6 -3.2 -15.2 三年销售平均增长率 (%) 26.3 19.1 7.9 -5.7 -25.6 技术投入比率(%) 0.9 0.7 0.5 0.3 0.1
财务报表分析指标及含义
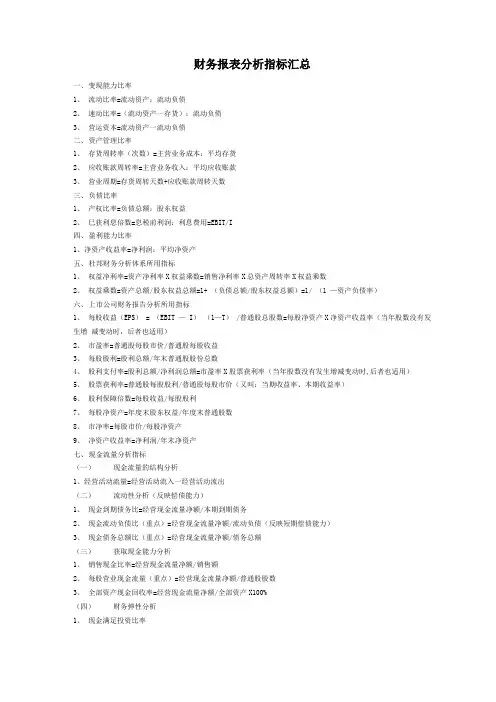
财务报表分析指标汇总一、变现能力比率1、流动比率=流动资产:流动负债2、速动比率=(流动资产一存货):流动负债3、营运资本=流动资产一流动负债二、资产管理比率1、存货周转率(次数)=主营业务成本:平均存货2、应收账款周转率=主营业务收入:平均应收账款3、营业周期=存货周转天数+应收账款周转天数三、负债比率1、产权比率=负债总额:股东权益2、巳获利息倍数=息税前利润:利息费用=EBIT/I四、盈利能力比率1、净资产收益率=净利润:平均净资产五、杜邦财务分析体系所用指标1、权益净利率=资产净利率X权益乘数=销售净利率X总资产周转率X权益乘数2、权益乘数=资产总额/股东权益总额=1+ (负债总额/股东权益总额)=1/ (1 —资产负债率)六、上市公司财务报告分析所用指标1、每股收益(EPS) = (EBIT — I)(1—T) /普通股总股数=每股净资产X净资产收益率(当年股数没有发生增减变动时,后者也适用)2、市盈率=普通股每股市价/普通股每股收益3、每股股利=股利总额/年末普通股股份总数4、股利支付率=股利总额/净利润总额=市盈率X股票获利率(当年股数没有发生增减变动时,后者也适用)5、股票获利率=普通股每股股利/普通股每股市价(又叫:当期收益率、本期收益率)6、股利保障倍数=每股收益/每股股利7、每股净资产=年度末股东权益/年度末普通股数8、市净率=每股市价/每股净资产9、净资产收益率=净利润/年末净资产七、现金流量分析指标(一)现金流量的结构分析1、经营活动流量=经营活动流入一经营活动流出(二)流动性分析(反映偿债能力)1、现金到期债务比=经营现金流量净额/本期到期债务2、现金流动负债比(重点)=经营现金流量净额/流动负债(反映短期偿债能力)3、现金债务总额比(重点)=经营现金流量净额/债务总额(三)获取现金能力分析1、销售现金比率=经营现金流量净额/销售额2、每股营业现金流量(重点)=经营现金流量净额/普通股股数3、全部资产现金回收率=经营现金流量净额/全部资产X100%(四)财务弹性分析1、现金满足投资比率2、现金股利保险倍数(重点)=每股经营现金流量净额/每股现金股利(五)收益质量分析2、现金营运指数=经营现金的净流量/经营现金毛流量几个重要的财务指标的关系(1月9日刘正兵课堂小记)四个常用比率的关系:资产负债率=负债/资产……①=1—②=1 —1/④资产权益率=所有者权益/资产……②=1—①=1/④产权比率=负债/所有者权益……③=④一1=①X④权益乘数=资产/所有者权益……④=1/②=1+③=1/(1 —①)三个指标:1、息税前利润=EBIT2、息前税后利润=EBIT (1—T)3、息税后利润=净利润1、变现能力比率变现能力是企业产生现金的能力,它取决于可以在近期转变为现金的流动资产的多少.(1)流动比率公式:流动比率=流动资产合计/流动负债合计企业设置的标准值:2意义:体现企业的偿还短期债务的能力。
财务分析常用指标(大全)

For personal use only in study and research; not forcommercial use财务分析常用指标1、变现能力比率变现能力是企业产生现金的能力,它取决于可以在近期转变为现金的流动资产的多少。
(1)流动比率公式:流动比率=流动资产合计 / 流动负债合计企业设置的标准值:2For personal use only in study and research; not for commercial use意义:体现企业的偿还短期债务的能力。
流动资产越多,短期债务越少,则流动比率越大,企业的短期偿债能力越强。
分析提示:低于正常值,企业的短期偿债风险较大。
一般情况下,营业周期、流动资产中的应收账款数额和存货的周转速度是影响流动比率的主要因素。
(2)速动比率公式:速动比率=(流动资产合计-存货)/ 流动负债合计保守速动比率=0.8(货币资金+短期投资+应收票据+应收账款净额)/ 流动负债企业设置的标准值:1意义:比流动比率更能体现企业的偿还短期债务的能力。
因为流动资产中,尚包括变现速度较慢且可能已贬值的存货,因此将流动资产扣除存货再与流动负债对比,以衡量企业的短期偿债能力。
分析提示:低于1 的速动比率通常被认为是短期偿债能力偏低。
影响速动比率的可信性的重要因素是应收账款的变现能力,账面上的应收账款不一定都能变现,也不一定非常可靠。
变现能力分析总提示:(1)增加变现能力的因素:可以动用的银行贷款指标;准备很快变现的长期资产;偿债能力的声誉。
(2)减弱变现能力的因素:未作记录的或有负债;担保责任引起的或有负债。
2、资产管理比率(1)存货周转率公式:存货周转率=产品销售成本 / [(期初存货+期末存货)/2]企业设置的标准值:3意义:存货的周转率是存货周转速度的主要指标。
提高存货周转率,缩短营业周期,可以提高企业的变现能力。
分析提示:存货周转速度反映存货管理水平,存货周转率越高,存货的占用水平越低,流动性越强,存货转换为现金或应收账款的速度越快。
财务分析指标大全
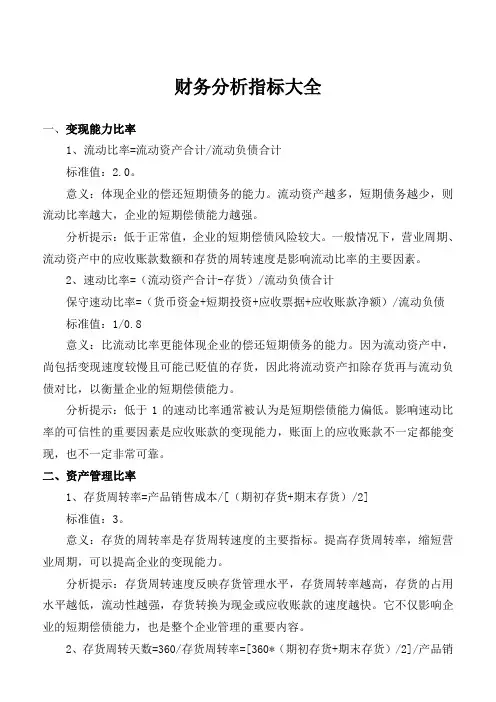
财务分析指标大全一、变现能力比率1、流动比率=流动资产合计/流动负债合计标准值:2.0。
意义:体现企业的偿还短期债务的能力。
流动资产越多,短期债务越少,则流动比率越大,企业的短期偿债能力越强。
分析提示:低于正常值,企业的短期偿债风险较大。
一般情况下,营业周期、流动资产中的应收账款数额和存货的周转速度是影响流动比率的主要因素。
2、速动比率=(流动资产合计-存货)/流动负债合计保守速动比率=(货币资金+短期投资+应收票据+应收账款净额)/流动负债标准值:1/0.8意义:比流动比率更能体现企业的偿还短期债务的能力。
因为流动资产中,尚包括变现速度较慢且可能已贬值的存货,因此将流动资产扣除存货再与流动负债对比,以衡量企业的短期偿债能力。
分析提示:低于1的速动比率通常被认为是短期偿债能力偏低。
影响速动比率的可信性的重要因素是应收账款的变现能力,账面上的应收账款不一定都能变现,也不一定非常可靠。
二、资产管理比率1、存货周转率=产品销售成本/[(期初存货+期末存货)/2]标准值:3。
意义:存货的周转率是存货周转速度的主要指标。
提高存货周转率,缩短营业周期,可以提高企业的变现能力。
分析提示:存货周转速度反映存货管理水平,存货周转率越高,存货的占用水平越低,流动性越强,存货转换为现金或应收账款的速度越快。
它不仅影响企业的短期偿债能力,也是整个企业管理的重要内容。
2、存货周转天数=360/存货周转率=[360*(期初存货+期末存货)/2]/产品销售成本标准值:120。
意义:企业购入存货、投入生产到销售出去所需要的天数。
提高存货周转率,缩短营业周期,可以提高企业的变现能力。
分析提示:存货周转速度反映存货管理水平,存货周转速度越快,存货的占用水平越低,流动性越强,存货转换为现金或应收账款的速度越快。
它不仅影响企业的短期偿债能力,也是整个企业管理的重要内容。
3、应收账款周转率=销售收入/[(期初应收账款+期末应收账款)/2]标准值:3。
2023年餐饮行业财务指标标准值
2023年餐饮行业财务指标标准值全文共四篇示例,供读者参考第一篇示例:2023年餐饮行业财务指标标准值随着社会经济的不断发展,餐饮行业作为人们日常生活中必不可少的一部分,其发展也备受关注。
对于餐饮企业来说,财务指标是评估企业经营状况和盈利能力的重要标准。
在2023年,随着市场竞争的加剧和环境变化的不确定性,对餐饮行业的财务指标标准值也提出了更高的要求。
本文将从营业收入、成本费用、利润指标等方面,探讨2023年餐饮行业财务指标的标准值。
1. 营业收入营业收入是餐饮企业盈利的重要来源,也是评价企业盈利能力的关键指标。
2023年,餐饮企业的营业收入标准值应根据企业的规模和经营特点而定,但一般来说,大型连锁餐饮企业的营业收入应在5000万元以上,中型餐饮企业的营业收入应在1000万元至5000万元之间,小型餐饮企业的营业收入则在100万元至1000万元之间。
随着消费升级和消费结构的变化,餐饮企业还需注重提升客户满意度和消费体验,以增加营业收入。
2. 成本费用成本费用是餐饮企业盈利的制约因素,对成本费用的控制将直接影响企业的盈利能力。
2023年,餐饮企业应该合理控制各项成本费用,包括原材料采购成本、人工成本、租金费用等。
一般来说,餐饮企业的人工成本占总成本的比例应控制在30%以内,原材料采购成本占总成本的比例应控制在30%以内,租金费用占总成本的比例应控制在10%以内。
餐饮企业还应重视技术创新和管理模式改进,以降低成本费用,提高盈利能力。
3. 利润指标利润是衡量企业经营效益和盈利能力的核心指标,也是投资者关注的重要指标之一。
2023年,餐饮企业应该注重提高盈利能力,增加利润指标。
一般来说,餐饮企业的净利润率应控制在10%以上,毛利润率应控制在20%以上,资产净利润率应控制在5%以上。
为实现更好的利润指标,餐饮企业还需不断提升服务质量、扩大市场份额、创新经营模式等。
2023年餐饮行业财务指标的标准值不仅仅是对企业战略目标的具体量化,更是对企业经营状况和盈利能力的检验。
财务比率公式标准值及含义
财务比率公式、标准值及含义1、变现能力比率变现能力是企业产生现金的能力,它取决于可以在近期转变为现金的流动资产的多少。
(1)流动比率公式:流动比率=流动资产合计/ 流动负债合计企业设置的标准值:2 意义:体现企业的偿还短期债务的能力。
流动资产越多,短期债务越少,则流动比率越大,企业的短期偿债能力越强。
分析提示:低于正常值,企业的短期偿债风险较大。
一般情况下,营业周期、流动资产中的应收账款数额和存货的周转速度是影响流动比率的主要因素。
(2)速动比率公式:速动比率= (流动资产合计-存货)/流动负债合计保守速动比率=0.8(货币资金+短期投资+ 应收票据+应收账款净额)/ 流动负债企业设置的标准值:1 意义:比流动比率更能体现企业的偿还短期债务的能力。
因为流动资产中,尚包括变现速度较慢且可能已贬值的存货,因此将流动资产扣除存货再与流动负债对比,以衡量企业的短期偿债能力。
分析提示:低于1 的速动比率通常被认为是短期偿债能力偏低。
影响速动比率的可信性的重要因素是应收账款的变现能力,账面上的应收账款不一定都能变现,也不一定非常可靠。
变现能力分析总提示:(1)增加变现能力的因素:可以动用的银行贷款指标;准备很快变现的长期资产;偿债能力的声誉。
(2)减弱变现能力的因素:未作记录的或有负债;担保责任引起的或有负债。
2、资产管理比率(1)存货周转率公式:存货周转率=产品销售成本/[ (期初存货+ 期末存货)/2] 企业设置的标准值:3 意义:存货的周转率是存货周转速度的主要指标。
提高存货周转率,缩短营业周期,可以提高企业的变现能力。
分析提示:存货周转速度反映存货管理水平,存货周转率越高,存货的占用水平越低,流动性越强,存货转换为现金或应收账款的速度越快。
它不仅影响企业的短期偿债能力,也是整个企业管理的重要内容。
(2)存货周转天数公式:存货周转天数=360/ 存货周转率=[360* (期初存货+期末存货)/2]/ 产品销售成本企业设置的标准值:120意义:企业购入存货、投入生产到销售出去所需要的天数。
财务数据相关的比率标准
财务数据相关的比率标准!一、资产负债率资产负债率=负债总额/资产总额指标值:银行一般要求低于70%。
应根据本行信贷政策,视不同行业确定。
建筑业:76.6% 外贸企业:72.7%纺织工业:73.3% 机械工业:72%二、流动比率流动比率=流动资产/流动负债指标值:银行一般要求≥2。
应根据本行信贷政策,视不同行业确定。
建筑业:1.2 房地产业:1.4三、速动比率速动比率=(流动资产-存货)/流动负债指标值:银行一般要求≥1。
应根据本行信贷政策,视不同行业确定。
社会服务业、文化传播业、投资公司≥1;工业企业仅煤炭工业接近1,其他平均0.7左右。
社会平均值为0.77四、现金流动负债比率现金流动负债比率=经营现金净流入/年末流动负债指标值:社会平均值为7.1,优秀值为23.2,良好值为16.1。
建筑业平均2.4,房地产业平均1.2,批发零售业3.5,住宿餐饮业7.1。
2.资产收益指标一、净资产收益率净资产收益率=净利润/平均净资产指标值:社会平均值为6.2%,优秀值为12.2%,良好值为9.1%。
建筑业平均5.3%,房地产业平均5.6%,批发零售业4.8%,住宿餐饮业0.8%。
当债息率小于资金利润率时,财务杠杆可以放大权益利润率当债息大于资金利润率时,财务杠杆则缩小权益利润率二、主营业务利润率(毛利率)销售利润=(主营业务收入-主营业务成本)/主营业务净收入指标值:社会平均值为13.5%,优秀值为26%,良好值为19%。
建筑业平均5.8%,房地产业平均15.3%,批发零售业3.9%,住宿餐饮业51.4%,轻工业16.9%。
三、总资产报酬率总资产报酬率=息税前利润总额/平均资产总额息税前利润总额=净利润+所得税+利息支出=利润总额+利息支出指标值:社会平均值为5.4%,优秀值为9.4%,良好值为6.9%。
建筑业平均2%,房地产业平均3%,批发零售业4.2%,住宿餐饮业0.5%,轻工业3.4%。
四、成本费用利润率成本费用利润率=利润总额/成本费用总额成本费用总额=主营业务成本+主营业务税金及附加+经营费用+管理费用+财务费用指标值:社会平均值为4.8%,优秀值为11.24%,良好值为7.7%。
RE:财务分析常用指标
RE:财务分析常⽤指标1、变现能⼒⽐率 变现能⼒是企业产⽣现⾦的能⼒,它取决于可以在近期转变为现⾦的流动资产的多少。
(1)流动⽐率公式:流动⽐率=流动资产合计 / 流动负债合计企业设置的标准值:2意义:体现企业的偿还短期债务的能⼒。
流动资产越多,短期债务越少,则流动⽐率越⼤,企业的短期偿债能⼒越强。
分析提⽰:低于正常值,企业的短期偿债风险较⼤。
⼀般情况下,营业周期、流动资产中的应收账款数额和存货的周转速度是影响流动⽐率的主要因素。
(2)速动⽐率公式:速动⽐率=(流动资产合计-存货)/ 流动负债合计保守速动⽐率=0.8(货币资⾦+短期投资+应收票据+应收账款净额)/ 流动负债企业设置的标准值:1意义:⽐流动⽐率更能体现企业的偿还短期债务的能⼒。
因为流动资产中,尚包括变现速度较慢且可能已贬值的存货,因此将流动资产扣除存货再与流动负债对⽐,以衡量企业的短期偿债能⼒。
分析提⽰:低于1 的速动⽐率通常被认为是短期偿债能⼒偏低。
影响速动⽐率的可信性的重要因素是应收账款的变现能⼒,账⾯上的应收账款不⼀定都能变现,也不⼀定⾮常可靠。
变现能⼒分析总提⽰:(1)增加变现能⼒的因素:可以动⽤的银⾏贷款指标;准备很快变现的长期资产;偿债能⼒的声誉。
(2)减弱变现能⼒的因素:未作记录的或有负债;担保责任引起的或有负债。
2、资产管理⽐率(1)存货周转率公式:存货周转率=产品销售成本 / [(期初存货+期末存货)/2]企业设置的标准值:3意义:存货的周转率是存货周转速度的主要指标。
提⾼存货周转率,缩短营业周期,可以提⾼企业的变现能⼒。
分析提⽰:存货周转速度反映存货管理⽔平,存货周转率越⾼,存货的占⽤⽔平越低,流动性越强,存货转换为现⾦或应收账款的速度越快。
它不仅影响企业的短期偿债能⼒,也是整个企业管理的重要内容。
(2)存货周转天数公式:存货周转天数=360/存货周转率 =[360*(期初存货+期末存货)/2]/ 产品销售成本企业设置的标准值:120意义:企业购⼊存货、投⼊⽣产到销售出去所需要的天数。