
利润及利润分配表分析
利润表分析2篇

利润表分析第一篇:利润表分析概述利润表是企业财务报表中的重要组成部分,用于反映企业在一定会计期间内的销售收入、成本费用和利润情况。
利润表通过对收入和支出的详细列示,提供了对企业盈利能力和经营状况的重要信息,对用户(如股东、管理层、投资者等)进行决策和评估提供了重要参考。
利润表主要包括营业收入、营业成本、销售费用、管理费用、财务费用和利润总额等项目。
通过这些项目的明细列示和计算,可以对企业的销售能力、运营成本、管理费用和利润水平等方面进行分析。
首先,我们可以通过分析营业收入的变化来了解企业的销售能力和市场份额。
如果企业的营业收入持续增长,表明企业在市场中有良好的销售业绩,能够获得更多的订单和客户。
相反,如果企业的营业收入连续下降,可能意味着企业的市场份额正在减少,或者企业面临竞争压力,销售业绩不佳。
其次,通过分析营业成本和毛利率,可以了解企业的生产和销售成本控制情况。
营业成本主要包括原材料采购、生产工资、制造费用等,毛利率则是营业收入减去营业成本后的净利润与营业收入的比值。
如果企业的营业成本过高,毛利率较低,可能意味着企业的生产成本上升,或者产品定价不合理,导致企业利润减少。
因此,降低营业成本和提高毛利率是企业增加利润的关键。
第三,销售费用和管理费用的变化也对企业的利润水平产生影响。
销售费用主要包括广告费用、销售提成和推广费用等,而管理费用包括工资、办公费用和研发费用等。
如果销售费用和管理费用过高,将对企业的利润产生压力。
因此,企业在控制销售费用和管理费用的同时,应优化费用结构,提高企业的效益和利润水平。
最后,财务费用也对企业的利润产生重要影响。
财务费用主要包括利息、汇率损益和投资收益等,通过分析财务费用的变化,我们可以了解企业的融资成本、资金利用效率和投资收益情况。
如果财务费用过高,企业的融资成本会增加,对企业的利润产生负面影响。
利润表的分析需要综合考虑各个项目之间的关系,辅以比较分析和趋势分析,来了解企业的盈利能力和经营状况如何。
公司利润表分析案例

公司利润表分析案例公司利润表是一份反映公司经营业绩的财务报表,它可以帮助管理者全面了解公司的盈利能力和财务状况,为企业的经营决策提供重要参考依据。
在本文中,我们将以某公司的利润表为例,进行分析和解读,帮助读者更好地理解利润表的含义和作用。
首先,让我们来看一下该公司的利润表。
在本年度的利润表中,公司实现营业收入为1000万元,成本费用为800万元,利润总额为200万元,所得税费用为50万元,净利润为150万元。
通过对公司利润表的分析,我们可以得出以下结论和建议:首先,从营业收入和成本费用的对比来看,公司的毛利润率为20%。
毛利润率是衡量公司盈利能力的重要指标,这意味着公司在销售产品或提供服务时,每卖出1元产品就能获得0.2元的毛利润。
对于公司来说,要想提高盈利能力,就需要不断降低成本,提高产品销售价格或者增加销售量。
其次,利润总额为200万元,这是公司在扣除所有费用和税收后的净利润。
利润总额的增长意味着公司的经营业绩良好,但我们也要注意到所得税费用为50万元,占净利润的比例较高。
这表明公司在税务方面存在一定的压力,因此需要合理规划税务策略,降低税负,提高净利润。
最后,公司的净利润为150万元,这是公司实际可供投资者分配的利润。
在这里,我们需要对净利润进行综合考量,不仅要关注利润的绝对数值,还要结合公司的资产规模和风险水平进行评估。
同时,也要考虑到公司的发展战略和未来发展规划,合理安排利润的使用和分配,为公司的长期发展保驾护航。
综上所述,利润表分析是企业管理和决策中的重要环节,通过对利润表的深入分析,可以帮助管理者全面了解公司的盈利能力和财务状况,为企业的经营决策提供科学依据。
因此,我们建议公司管理者要重视利润表的分析和运用,不断优化经营策略,提高盈利能力,实现可持续发展。
利润表及报告分析【精选文档】
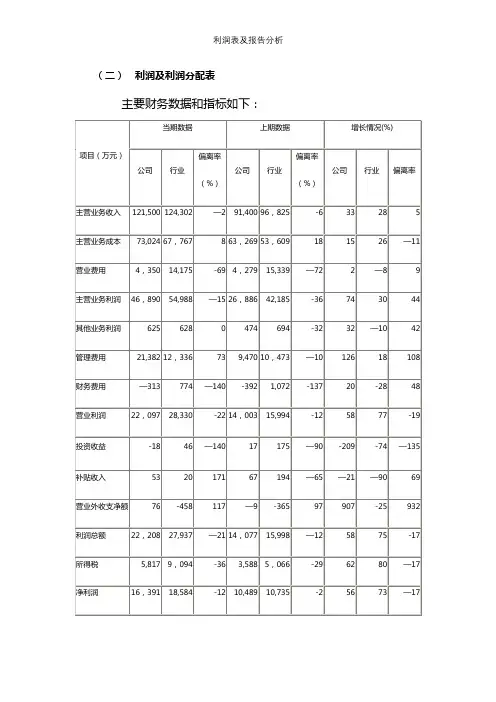
(二)利润及利润分配表主要财务数据和指标如下:1.收入分析本期公司实现主营业务收入121,500.48万元.与去年同期相比增长32.93%,说明公司业务规模处于较快发展阶段,产品与服务的竞争力强,市场推广工作成绩很大,公司业务规模很快扩大。
本期公司主营业务收入增长率低于行业主营业务收入增长率16。
84%,说明公司的收入增长速度明显低于行业平均水平,与行业平均水平相比,本期公司在提高产品与服务的竞争力,提高市场占有率等方面都存在很大的差距。
2.成本费用分析(1)成本费用构成情况本期公司发生成本费用共计100,028。
87万元。
其中,主营业务成本73,023。
62万元,占成本费用总额73.00%;营业费用4,349。
52万元,占成本费用总额4。
35%;管理费用21,382。
38万元,占成本费用总额21.38%;财务费用-313。
34万元,占成本费用总额—0.31%。
(2)成本费用增长情况本期公司成本费用总额比去年同期增加22,158。
28万元,增长28.46%;主营业务成本比去年同期增加9,755。
04万元,增长15.42%;营业费用比去年同期增加70。
50万元,增长1.65%;管理费用比去年同期增加11,912。
28万元,增长125.79%;财务费用比去年同期增加78。
44万元,增长20.02%。
3.利润增长因素分析本期利润总额比上年同期增加8,131。
10万元。
其中,主营业务收入比上年同期增加利润30,100.78万元,主营业务成本比上年同期减少利润9,755。
04万元,营业费用比上年同期减少利润70.50万元,管理费用比上年同期减少利润11,912.28万元,财务费用比上年同期减少利润78。
44万元,投资收益比上年同期减少利润34.89万元,补贴收入比上年同期减少利润13。
96万元,营业外收支净额比上年同期增加利润85.82万元。
本期公司利润总额增长率为57.76%,公司在产品与服务的获利能力和公司整体的成本费用控制等方面都取得了很大的成绩,说明公司利润积累有了极大增加为公司增强自身实力、将来的迅速发展打下了坚实的基础.本期公司利润总额增长率低于行业利润总额增长率45。
利润表分析方法总结

利润表分析方法总结在企业的财务报表中,利润表是一项重要的财务指标,它反映了企业在特定时期内实现的销售收入和利润情况。
利润表分析对于企业经营者、投资者以及其他相关利益相关者都具有重要的意义。
本文将总结几种常用的利润表分析方法,帮助读者正确理解和运用这些方法。
1. 毛利率分析毛利率是指企业销售收入与销售成本之间的比率。
通过计算毛利率,我们能够了解企业销售产品或提供服务的毛利润水平。
毛利率分析可以帮助我们评估企业在生产和销售方面的效率和盈利能力。
较高的毛利率意味着企业能够有效地控制成本并实现较高的利润。
2. 费用率分析费用率是指企业经营过程中的各项费用与销售收入之间的比率。
常见的费用包括管理费用、销售费用和财务费用等。
通过费用率分析,我们可以评估企业在不同方面的费用支出情况,从而判断企业的运营效率。
较小的费用率通常意味着企业经营得更为有效。
3. 营业利润率分析营业利润率是指企业营业利润与销售收入之间的比率。
营业利润率分析能够帮助我们评估企业实现销售收入后的盈利水平。
较高的营业利润率意味着企业能够在销售过程中有效地控制成本和费用,实现更高的利润。
4. 净利润率分析净利润率是指企业净利润与销售收入之间的比率。
净利润率分析可以帮助我们判断企业在销售收入计算之后的盈利水平。
较高的净利润率意味着企业在控制销售成本、费用以及税收等方面做得较好,实现了良好的盈利能力。
5. 税收分析税收是企业在利润分配之前需要缴纳给国家的一项费用。
对于利润表分析来说,税收是一个重要的考虑因素。
通过税收分析,我们可以了解企业在一定时期内需缴纳的税款金额,此外,税收水平还可以反映企业盈利能力的高低。
6. 增长率分析增长率分析是指通过比较不同时期的利润表数据,计算企业营业收入、净利润等项目的增长率。
增长率分析可以帮助我们直观地了解企业的发展态势。
较高的增长率表示企业在销售和利润方面取得了良好的增长,反之亦然。
综上所述,利润表分析是企业财务分析中的一项重要工作。
各公司利润表分析报告

各公司利润表分析报告利润表是一份财务报表,用来反映企业在一定期间内的收入、成本、利润等情况。
通过对利润表的分析,可以帮助我们了解企业的盈利能力、经营状况及未来发展趋势。
以下是对各公司利润表进行分析的报告:首先,我们来分析公司A的利润表。
根据该公司的利润表数据,我们可以看到该公司在过去一年的销售收入为X万元,比前一年增长了X%。
这表明该公司的销售量有所增加,保持了良好的经营态势。
同时,该公司的成本费用相对较低,销售毛利润为X万元,比去年增长了X%。
这说明该公司在成本控制方面做得较好,具有较强的盈利能力。
再者,经过计算,该公司的净利润为X万元,比去年增长了X%。
这就意味着该公司在管理层面具有较好的执行力,保持了较高的盈利水平。
接下来,我们来分析公司B的利润表。
从利润表的数据可以看出,公司B的销售收入为X万元,相比去年下降了X%。
这表明公司B的销售情况较为疲软,需要进一步寻找市场增长点。
与此同时,公司B的成本费用相对较高,导致销售毛利润为X万元,比去年减少了X%。
这说明公司B在成本控制方面有待加强,需要降低成本以提高盈利能力。
最终,公司B的净利润为X万元,比去年下降了X%。
综上所述,公司B 面临一定的经营困难,需要针对性地调整经营策略以提升盈利水平。
最后,我们来分析公司C的利润表。
根据利润表的数据,可以看出公司C的销售收入为X万元,比去年增长了X%。
这表明公司C在销售方面取得了较好的业绩,具有良好的市场表现。
与此同时,公司C的成本费用相对较低,导致销售毛利润为X万元,比去年增长了X%。
这说明公司C在成本控制方面做得较好,具有较高的盈利能力。
最终,公司C的净利润为X万元,比去年增长了X%。
这表明公司C的经营状况良好,具有较强的盈利能力。
综上所述,通过对各公司利润表的分析报告,我们可以看出公司A具有较强的盈利能力和良好的经营状况;公司B需要加强销售和成本控制,以提升盈利能力;而公司C在销售和成本控制方面表现出色,具有较高的盈利能力。
企业利润分配分析报告
企业利润分配分析报告摘要本报告旨在对企业的利润分配进行深入分析,以帮助管理层了解企业利润的来源和分配情况。
通过对企业的财务数据进行综合分析,我们得出了一些有关利润分配的重要结论。
本报告首先介绍了企业的整体利润情况,然后分析了利润的来源和分配方式。
最后,我们提出了一些建议,以优化企业的利润分配。
1. 引言企业的利润分配是一个重要的管理问题,它直接关系到企业的长期发展和员工的福利。
因此,深入了解企业的利润分配情况对于管理层来说至关重要。
本报告将通过分析企业的财务数据,了解企业利润的来源和分配方式,进而提出一些建议,以优化利润分配。
2. 利润来源企业的利润主要来源于经营活动的收入减去成本和费用。
通过对企业的财务报表进行分析,我们得出以下结论:- 主营业务利润:主营业务利润是企业经营活动的核心利润来源,它反映了企业销售产品或提供服务的能力。
通过比较不同年度的主营业务利润,我们可以评估企业的经营状况。
- 投资收益:企业还可以通过投资获得额外的利润。
投资收益通常来自于股息、股权投资和投资物业。
- 其他收益:除主营业务利润和投资收益外,企业还可以通过其他途径获得利润。
这包括出售资产、获得政府补贴等。
3. 利润分配方式企业的利润分配方式主要有三种:利润留存、股东分红和员工激励。
以下是对各种利润分配方式的分析:- 利润留存:企业可以选择将一部分利润留存用于扩大生产规模、研发新产品或投资其他项目。
这样做可以使企业更具竞争力,并促进长期发展。
- 股东分红:股东分红是指将利润以现金形式返还给股东。
这可以提高股东的回报率,吸引更多的投资者。
但是,如果过多地分红将会削弱企业的资本实力,限制了企业的资源投入。
- 员工激励:员工激励是指通过给予员工股权、奖金或其他形式的福利来激励员工。
这可以提高员工的积极性和忠诚度,进而提高企业的绩效。
4. 优化利润分配的建议基于对企业利润分配的分析,我们提出以下优化建议:- 灵活的利润分配策略:企业在利润分配上应该采取灵活的策略,根据企业的实际状况和未来发展需求进行决策。
财务报表的利润分配分析
财务报表的利润分配分析财务报表是一份描述企业财务状况和经营成果的重要文件。
在这些报表中,其中一项核心内容就是利润分配。
利润分配涉及到企业在特定期间内所实现的盈利如何分配给各利益相关方的问题。
通过对财务报表中的利润分配进行分析,我们可以更好地了解企业的利润分配策略和对各方利益的权衡。
利润分配是企业管理者在决策以及企业治理中面临的重要问题。
它涉及到如何合理分配企业的利润,满足各利益相关方的期望与需求。
通常,利润分配可以采取三种方式:分红、留存、再投资。
分红是将利润以股息或红利的形式返还给股东,留存是将利润用于企业增加资本金或储备金,再投资是将利润用于扩大生产、技术研发等方面。
在财务报表中,我们可以通过对利润分配部分的数据进行分析来了解企业在利润分配方面的策略。
一般来说,我们可以从以下几个方面进行分析:1. 分红比例:通过对利润分配中分红部分与净利润的比例进行计算,可以了解企业在利润分配中给予股东的比例。
较高的分红比例可能意味着企业更注重回报股东,着眼于当前股东权益的最大化。
相反,较低的分红比例可能表明企业更倾向于留存利润或再投资,以实现长期发展目标。
2. 留存利润比例:留存利润是指企业将利润用于增加资本金或储备金的部分。
通过计算留存利润与净利润的比例,我们可以了解企业在利润分配中留存利润的比例。
较高的留存利润比例可能表明企业对未来的发展更为看重,希望通过积累储备来增强企业的竞争力。
3. 再投资比例:再投资是指企业将利润用于扩大生产、技术研发和市场营销等方面的投资。
通过计算再投资部分与净利润的比例,我们可以了解企业在利润分配中再投资的比例。
较高的再投资比例可能表明企业更注重长期发展,并愿意将利润用于创新和扩大市场份额。
除了上述分析,还可以从净利润的变动趋势、利润分配的变化等角度来分析财务报表中的利润分配情况。
通过对这些数据的分析,我们可以更好地了解企业的财务状况和经营决策,为投资者、债权人等利益相关方提供参考。
健身房的利润及利润分配表模板
健身房的利润及利润分配表模板简介健身房作为一个日益受欢迎的运动场所,不仅可以帮助人们保持身材健康、提高体能,还能为经营者带来一定的利润。
本文将探讨健身房的利润及利润分配表模板,并深入分析健身房的经营状况、利润来源以及如何合理分配利润。
经营状况分析客流量统计健身房的经营状况首先要关注的是客流量。
通过统计每天、每周、每月的客流量数据,可以了解客户的到访情况以及健身房的繁忙时段。
在利润分配中,客流量是一个重要的参考指标,因为它与健身房的收入直接相关。
会员数量统计除了客流量,会员数量也是衡量健身房经营状况的重要指标之一。
会员数量的增长意味着健身房的吸引力和口碑良好,从而为利润的增加提供了潜力。
通过会员数量统计,可以分析会员流失率、客户留存率等有关会员管理的指标。
运营费用分析经营一家健身房需要投入一定的费用,如租金、员工工资、设备维护等。
在利润分配中,这些运营费用是需要从总利润中扣除的。
通过对运营费用的详细分析,可以优化经营成本,提高利润率。
利润来源分析会员费健身房最主要的利润来源之一是会员费。
会员费的收入与会员数量和会员费用相关,因此,可以通过提高会员数量和调整会员费用来增加利润。
例如,可以推出不同档次的会员套餐,吸引更多的潜在会员。
课程收入健身房可以开设各种健身课程,如瑜伽、有氧舞蹈、力量训练等。
这些课程不仅可以满足会员的个性化需求,还能为健身房带来一定的收入来源。
通过开设优质的课程并推广宣传,可以增加课程收入。
租用场地收入除了自己独立开设健身房外,合作租用场地也是一种常见的经营模式。
通过与其他场地合作,健身房可以减少固定成本,同时获取一定的租用场地收入。
产品销售健身房通常还会销售一些与健身有关的产品,如营养补剂、运动装备等。
这些产品的销售也可以为健身房带来一定利润。
利润分配表模板收入部分1.会员费收入2.课程收入3.租用场地收入4.产品销售收入成本部分1.租金2.员工工资3.设备维护费用4.物业管理费用净利润计算总收入减去总成本得到的净利润数额。
合伙利润分配明细表
合伙利润分配明细表(实用版)目录1.合伙企业概述2.利润分配原则3.利润分配明细表内容4.利润分配明细表分析5.总结正文一、合伙企业概述合伙企业是指两个或多个合伙人按照约定,共同出资、共享利润和风险,共同从事经营活动的企业形式。
在我国,合伙企业分为普通合伙企业和有限合伙企业两种。
其中,普通合伙企业的合伙人对企业的债务承担无限连带责任;有限合伙企业则由普通合伙人和有限合伙人组成,普通合伙人对企业债务承担无限连带责任,有限合伙人则以其认缴的出资额为限对企业债务承担责任。
二、利润分配原则合伙企业的利润分配原则由合伙人之间事先约定。
一般来说,利润分配原则有以下几种:1.按照出资比例分配:合伙人按照其出资比例分配利润。
2.按照约定比例分配:合伙人可以事先约定一个利润分配比例,不论出资比例如何,按照这个比例分配利润。
3.按照贡献大小分配:合伙人根据各自对企业经营的贡献大小分配利润。
4.平均分配:合伙人平均分配利润。
三、利润分配明细表内容利润分配明细表是记录合伙企业利润分配过程的表格,通常包括以下内容:1.合伙人信息:包括合伙人姓名、出资额、出资比例等。
2.利润总额:合伙企业在一定时期内的总利润。
3.利润分配方式:根据合伙人之间的约定,选择合适的利润分配方式。
4.利润分配明细:按照选定的利润分配方式,详细列出每个合伙人应分配的利润金额。
5.利润分配结果:列出分配完成后,每个合伙人的利润金额。
四、利润分配明细表分析利润分配明细表有助于合伙人了解企业经营状况、利润分配情况,便于合伙人之间沟通、协商。
同时,利润分配明细表也有利于监督合伙人遵守约定,按照约定的比例分配利润,防止利润分配不公、损害合伙人利益的情况发生。
五、总结合伙企业的利润分配明细表是记录企业利润分配过程的重要文件,可以帮助合伙人了解企业经营状况、利润分配情况,并监督合伙人遵守约定。
五——利润表表及案例分析
(单位:元)
2000年 3 107 212 247 2 647 854 477
5 031 100 454 326 670
8 269 677 222 687 624 41 143 614 -2 122 455 200 887 564 22 789 528
- 15 754 966 3 143 995 236 288 064 33 049 441 44 880 674 154 698 250
67 137 177
1999年 2 400 830 373
2 024 865 336 3 868 373 372 096 664 1 569 017 150 564 950 56 357 121 -9 569 270 176 312 879 11 009 498 12 491 373 4 776 356 1 598 495 202 991 611 40 775 185 39 678 222 116 318 585
1 414 603 31 707 063
740 003 20 759 814 14 043 831
-7 113 691 4 757 112 - 15 146 616 12 171 885 48 341 32 027 272 7 946 616 24 080 655
(单位:元) 2000年
294 841 684 284 005 853
❖ (二)毛利率的大小及其走向:毛利率=(营业收入-营业成本)/营业收 入。良好的财务状况要求企业的毛利率在同行业中处于平均水平以上,且不 断上升。如果企业的毛利率下降,则意味着企业所生产的同类产品在市场上 竞争加剧,销售环境恶化;如果企业的毛利率显著低于同行业的平均水平, 则意味着企业的生产经营状况明显比同行业其他企业要差。