
关于东方航空估值介绍
[案例四]——东方航空估值分析(一)公司简介中国东方航空集团公司(CEA,以下简称东航集团)是中国三大国有大型骨干航空企业集团之一,于2002年在原东方航空集团的基础上,兼并中国西北航空公司,联合云南航空公司重组而成。
东航集团总部位于上海,以上海的虹桥机场和浦东机场为主要航空基地。
集团注册资本为人民币25.58亿元,总资产约为516.99亿元,员工达35 000人。
截至2004年中期,东方航空股份公司运营飞机100架,其中包括92架100座以上客机、6架全货机、2架CRJ200支线客机。
预计2005年收购西北航空和云南航空的资产后,公司100座以上客机将增加38架,增幅达41%,公司机队规模将进一步扩大。
此外,集团还广泛涉及进出口、金融、航空食品、房产、广告传媒、机械制造等行业,拥有20多家分公司。
近年来,东航集团客机和货机的增加情况如图1—1所示。
图1-1 东方航空1998-2005年运力的变动情况(注:资料来源:申银万国证券研究所)中国东方航空股份有限公司(以下简称东航)是东航集团的核心企业,是中国第一家在香港、纽约和上海上市的航空公司,注册资本为人民币48.669 5亿元。
东航集团拥有其%股权。
东航集团在国内民航业中占客运市场23%的市场份额、货运市场28%的市场份额。
作为上海机场的主要基地航空公司,东航集团在上海航空枢纽港的建设中起着举足轻重的作用。
截至2003年底,中国民航旅客运输市场和货邮运输市场的份额划分如图1—2和图l—3所示。
图1-2 中国民航旅客运输市场份额[注:资料来源:从统计看民航(截至2003年底)]图1-3 中国民航货邮市场运输份额资料来源:从统计看民航(截至2003年底)从2004年夏秋季航班开始,东航就逐步调整运力,增加从上海始发的航班的数量。
11月底的数字显示,东航在上海空港实际开通航班的数量已经达到上海总航班数的36%左右。
按照已取得的航班时刻算,东航的市场份额已经接近40%。
东航将继续调整其他地区的运力到上海,增加上海出发和到达的航班数量,利用自身国际航线的优势,逐步向枢纽运营模式转变。
1997年初,东航股票在海外上市,募集资金2.82亿美元。
lo月,公司A股在上海证券市场(股票代码为600115)上市,募集资金7.2亿元。
公司总股本48.67亿股,61.6%由东航集团公司控制。
图1—4给出的是东航股票在1997年11月份A股上市以来到2005年8月份的收盘价月度数据。
我们可以看出其股价在这段时间的大致走势。
(二)所在行业简介1.航空业发展现状航空业是关系国计民生的重要基础行业,其行业特点是航空业盈利波动性较大。
这种波动性不仅在航空业,其他周期性行业也是如此,与宏观经济密切相关,另外还体现在航空市场需求和运力供给的周期性失衡上。
此外,航空业也有着极为脆弱的行业特性,容易遭受战争、恐怖活动、传染性疾病、油价波动、政策变更等多种因素的干扰。
研究发现,一国航空业的高成长期约为40年。
中国航空业从20世纪80年代开始进入高成长期,至今已经快速增长了20多年。
根据此条“国际惯例”,应还有近20年的高成长期。
在我国GDP长期稳定增长的背景下,民航运输业一直保持较高的增长率。
从1990—2003年,GDP年复合增长率为9.67%,而同期我国民航旅客运输量、货邮运输量年复合增长率分别为13.65%和14.66%,均高于GDP的复合增长率。
另外,与其他运输方式相比,民航业也显示了较高的增长率。
从1991—2002年,民航旅客运输量年复合增长率为13.29%,铁路为0.96%,公路为7.26%,水运为一2.99%;民航货邮运输量年复合增长率为14.58%,铁路为2,67%,公路为3.89%,水运为4.95%。
研究表明,我国航空业强劲的增长动力可以从航空市场的供给和需求两方面来看。
我国宏观经济持续快速增长,对内对外商务贸易越来越活跃,保证了航空业最宝贵的客户资源——商务旅客客源的快速增加。
据统计,我国旅游收入占GDP比重为4%,而世界平均比重为10%,显示我国旅游业有着广阔的发展前景。
据国家旅游局预测,2004-2010年,我国游客人数将年均增长10%;2011—2020年将年均增长8%。
预计到2006年,航空业旅游乘客占比将从2000年的19%增长到2006年的43%以上。
从航空业需求规模的前景判断,未来10年,不断推进改革开放和加入WTO、2008年奥运会等多种因素将继续推动我国经济高速增长。
据推测,未来10年GDP的增长速度平均将达到8%,我国国内航空市场未来5年的平均增长速度应在15%左右,未来5~10年的增长速度应在10%左右。
从供给来看,根据航空业运力增长的前景判断。
民航总局预测,2005年民航机队规模将由2000年的510架增至800架,2010年将达到1 200架。
2003—2010年,飞机架数年复合增长率为8.9%,低于预期的国内航空市场未来10年10%~15%的平均增长速度,因此我国民航业的客座率水平应该是不断上升的。
据估计,客运周转量2004—2006年将保持15%的复合增长率,而根据对上市公司的调研以及对国内飞机新旧更换数量的推测,预计2004—2006年可用客运周转量复合增长率为10%左右;今后几年的客座率将继续保持增长,2005年在70%左右,2006年在72%左右。
图1—5给出的是客座率增长情况。
2.航空公司财务的主要特点(1)负债币种多为外币由于购买飞机的成本很高,再加上高额的其他费用,租赁飞机则以较低的成本、较高的灵活性及多种融资渠道而成为国内外许多航空公司的现实选择。
目前,全球航空公司的飞机有40%都是通过租赁方式引进的。
这样一来导致航空公司资产负债率水平较高,负债的大部分为外币负债,其中又主要以美元为主。
美元负债中大约有50%为固定利率贷款,因此汇率的变化以及国内利率的调整都会对航空公司造成较大的影响。
以东方航空、南方航空和上海航空为例。
截至2004年底,南航的美元负债额折合人民币193.67亿元,东航的美元负债额折合人民币123.87亿元,上航的美元负债额折合人民币32.71亿元。
表1—1给出了三家航空公司2004年末租赁飞机占全部飞机的比率、美元负债占总负债的比率以及负债占总资产的比率。
从表中数据可看出,三家航空公司,资产负债率均在70%以上,美元负债率最高54.37%,最低也有35.85%。
三家公司的飞机租赁比率均超过三分之一。
表1-1 三家航空公司的租赁负债情况比较(单位:%)飞机租赁比率美元负债率资产负债率东方航空南方航空上海航空(2)航空业受航油影响最大无论是国际航空公司还是国内航空公司,航油成本在公司运营总成本中始终占很高比例。
对国内航空公司来说,航油成本更是比例最高的一项,平均在20%以上。
据统计,我国航空公司的不可控成本如航空油料费用、购置飞机关税和增值税、发动机折旧费、经营性租赁费、高价周转件摊销和飞机发动机保险费等已经占到了总成本的60%左右。
资料显示,由于我国航油供给由中国航空油料总公司(简称中航油)独家经营,中航油完全垄断油源和全国机场的储供油设施,实行高出国外市场50%~100%的垄断价格,这是造成我国航空公司成本居高不下、缺乏竞争力的重要原因之一。
二、中国东方航空集团公司基本财务分析我们主要就东航的偿债能力、经营能力、财务结构和盈利能力等4个方面,通过行业横向和时间纵向的比较来进行分析。
(一)横向比较表1—2是利用在我国A股上市的4家航空公司2004年年报中的相关财务数据计算出来的几个主要的财务指标。
从表1—2可以看出,4家航空公司的流动比和速动比相对其他行业都偏低,东航处于中偏下水平。
不过,东航在存货周转率、总资产周转率、盈利能力以及每股收益方面都处于中上水平。
从财务结构上看,东航的资产负债率为84.27%,仅次于海南航空,相对比较高。
另外,东航的应收账款周转率在这4家航空公司中是最低的,说明在应收账款管理方面有待加强。
表1-2 4家航空公司的相关财务指标比较偿债能力分析财务结构分析经营效益分析盈利能力分析(%)每股财务数据流动比速动比资产负债率(%)存货周转率应收帐款周转率总资产周转率经营净利润净资产收益率每股净资产每股收益方航空方航空海航空南航空(二)纵向比较从东航自身经营和财务状况开看,存在以下一些特点。
表1-3、表1-4和表1-5分别是东航2001-2004年的资产负债表、利润表和现金流量表。
表1—3数据显示,从2001—2004年,东航的股东权益几乎没有增加,但负债却增长了50%,特别是短期借款和长期负债。
从流动资产和流动负债增长来看,2001年流动比从约0.75下降到2004年的不到0.45,而且2004年一年内到期的长期债券和货币资金数量接近,加上短期负债上升迅速,这一切都表明,东航的资金面越来越吃紧。
表1-3 东方航空历年资产负债表的比较(单位:百万元)2001年2002年2003年2004年货币资金应收帐款存货其他流动资产长期投资固定资产在建工程无形资产递延税项(借)资产合计2757140220752007101732813841499-273553119160019598611002178843434152245314273323189813483101279241872749146013336687384126391177578675279512911148414041396短期借款应付帐款其他流动负债一年内到期的长期负债长期负债长期应付款负债合计递延税项(贷)股东权益(含少数股东权益)负债及权益合计12832513831297423069232207771657727355450278345443539377675732471716709314274632112763763973781067213063925957903668761891566739238067283831735553330651341396表1-4 东方航空历年利润状况的比较(单位:百万元)表l—4是利润变动情况。
从净利润数来看,2001年和2004年是盈利的,但2002年和2003年却是亏损。
从主营业务利润和主营业务收入的增长比来看,前者4年增长了60%,而后者则只增长了31%,说明主营业务的获利能力下降。
财务费用一直保持一个水平且有所下降,这似乎与负债同步的增长不相一致,但因财务费用是利息支出和利息收入的净值以及汇兑损益等之和,因此这一数据说明,东航的财务在资金管理方面还是比较好的。
我们注意到,营业费用在2003年的增长幅度相对主营业务收入,比2002年和2004年的都高。
如果从对应的净利润2003年亏损以及2004年盈利的情况来推测,不能排除东航对2003年和2004年盈余实施了“平滑”处理这种可能。
估值模型-东方航空FCFF估值模型构建

51.42% 42.82%
-18,573,156 15.00% 22,000
809,188 25.71%
834,452 6,815,351
5.50%
7,649,803 1,912,451 5,737,352
834,452 -17,498,923
7.93% 23,236,276 68,459,814
单位:千元
一、营业收入
减:营业成本
营业税金及附加 财务费用/(收入)-净额 销售费用 管理费用 合计
资产减值损失
其他经营收益
营业利润 营业外收支
利润总额 所得税费用 净利润
折旧 折旧率 息税前利润(EBIT) 资本性支出
净营运资本
占总收入规模
流动资产 流动负债 短期负债
FCFF 税率 股权价值 债务价值 总资产 债务资本成0,000 4,520,000
5% 4,120,000 -573,000 3,547,000 3,547,000 -9,052,000
8.44% 12,599,000 25,895,000
35.70% -28,905,000
-11.19% 32.21%
18,243,000 61,127,000 13,979,000 22,908,760
5.50% 6,154,347 1,538,587 4,615,760
432,047 -13,147,200
7.93% 17,762,960 44,644,542
15.32% -33,489,682
18.92% 32.21%
15,314,560
131,430,000 140%
2,346,000 -4%
关于东方航空估值介绍

[案例四]——东方航空估值分析(一)公司简介中国东方航空集团公司(CEA,以下简称东航集团)是中国三大国有大型骨干航空企业集团之一,于2002年在原东方航空集团的基础上,兼并中国西北航空公司,联合云南航空公司重组而成。
东航集团总部位于上海,以上海的虹桥机场和浦东机场为主要航空基地。
集团注册资本为人民币25.58亿元,总资产约为516.99亿元,员工达35 000人。
截至2004年中期,东方航空股份公司运营飞机100架,其中包括92架100座以上客机、6架全货机、2架CRJ200支线客机。
预计2005年收购西北航空和云南航空的资产后,公司100座以上客机将增加38架,增幅达41%,公司机队规模将进一步扩大。
此外,集团还广泛涉及进出口、金融、航空食品、房产、广告传媒、机械制造等行业,拥有20多家分公司。
近年来,东航集团客机和货机的增加情况如图1—1所示。
图1-1 东方航空1998-2005年运力的变动情况(注:资料来源:申银万国证券研究所)中国东方航空股份有限公司(以下简称东航)是东航集团的核心企业,是中国第一家在香港、纽约和上海上市的航空公司,注册资本为人民币48.669 5亿元。
东航集团拥有其61.64%股权。
东航集团在国内民航业中占客运市场23%的市场份额、货运市场28%的市场份额。
作为上海机场的主要基地航空公司,东航集团在上海航空枢纽港的建设中起着举足轻重的作用。
截至2003年底,中国民航旅客运输市场和货邮运输市场的份额划分如图1—2和图l—3所示。
图1-2 中国民航旅客运输市场份额[注:资料来源:从统计看民航(截至2003年底)]图1-3 中国民航货邮市场运输份额资料来源:从统计看民航(截至2003年底)从2004年夏秋季航班开始,东航就逐步调整运力,增加从上海始发的航班的数量。
11月底的数字显示,东航在上海空港实际开通航班的数量已经达到上海总航班数的36%左右。
按照已取得的航班时刻算,东航的市场份额已经接近40%。
东方航空财务分析
东方航空财务分析目录一、公司简介1993年10月,成立,由区域性航空公司转变为国际性航空公司。
1994年12月以原东航上海总部和子、分公司整体改制为,其它没有关联的全资子公司及在合资企业中的全部股权从东航分立成为东方航空集团公司,集团公司作为唯一发起人以发起方式设立中国东方航空股份有限公司(图一)。
2002年东航与中国西北航空公司、云南航空公司联合重组,目前东航拟以1∶的比例换股吸收合并*ST 上航,并且筹资约70亿元,以补充流动资金。
图一东方航空股份有限公司与实际控制人的关系中国东方航空集团拥有东航股份有限公司%股权。
东航集团经营业务包括:公共航空运输、通用航空业务及与航空运输相关产品的生产和销售(含免税品)、航空器材及设备的维修、航空客货及地面代理、飞机租赁、航空培训与咨询等业务以及国家经营的其他业务。
作为东航集团核心主业的中国东方航空股份有限公司是中国民航业第一家上市公司,于1997年分别在纽约、香港和上海的证券交易所挂牌上市,注册资本亿元人民币,截至2010年1月,东航集团总资产约为1085亿元人民币。
东航主要从事国内和国际航空的客、货、邮、行李运输等业务及延伸服务,东方航空控股和、中国东方航空四川有限公司,参股中国东方航空武汉有限责任公司。
二、财务报表分析(一)资产负债表分析---资产分析资产负债表(the Balance Sheet)亦称,表示企业在一定日期(通常为各会计期末)的财务状况(即资产、负债和业主权益的状况)的主要会计报表。
资产负债表利用会计平衡原则,将合乎会计原则的资产、负债、股东权益”交易科目分为“资产”和“负债及股东权益”两大区块,在经过分录、转帐、分类帐、试算、调整等等会计程序后,以特定日期的静态企业情况为基准,浓缩成一张报表。
其报表功用除了企业内部除错、经营方向、防止弊端外,也可让所有阅读者于最短时间了解企业经营状况。
1、资产项目水平分析货币资金:东方航空的货币资金主要包括库存现金、银行存款,涉及人民币、港元、美元、欧元、台币、日元等多国家货币的存款。
(完整word版)关于东方航空估值介绍汇总

[案例四]——东方航空估值分析(一)公司简介中国东方航空集团公司(CEA,以下简称东航集团)是中国三大国有大型骨干航空企业集团之一,于2002年在原东方航空集团的基础上,兼并中国西北航空公司,联合云南航空公司重组而成。
东航集团总部位于上海,以上海的虹桥机场和浦东机场为主要航空基地。
集团注册资本为人民币25.58亿元,总资产约为516.99亿元,员工达35 000人。
截至2004年中期,东方航空股份公司运营飞机100架,其中包括92架100座以上客机、6架全货机、2架CRJ200支线客机。
预计2005年收购西北航空和云南航空的资产后,公司100座以上客机将增加38架,增幅达41%,公司机队规模将进一步扩大。
此外,集团还广泛涉及进出口、金融、航空食品、房产、广告传媒、机械制造等行业,拥有20多家分公司。
近年来,东航集团客机和货机的增加情况如图1—1所示。
图1-1 东方航空1998-2005年运力的变动情况(注:资料来源:申银万国证券研究所)中国东方航空股份有限公司(以下简称东航)是东航集团的核心企业,是中国第一家在香港、纽约和上海上市的航空公司,注册资本为人民币48.669 5亿元。
东航集团拥有其61.64%股权。
东航集团在国内民航业中占客运市场23%的市场份额、货运市场28%的市场份额。
作为上海机场的主要基地航空公司,东航集团在上海航空枢纽港的建设中起着举足轻重的作用。
截至2003年底,中国民航旅客运输市场和货邮运输市场的份额划分如图1—2和图l—3所示。
图1-2 中国民航旅客运输市场份额[注:资料来源:从统计看民航(截至2003年底)]图1-3 中国民航货邮市场运输份额资料来源:从统计看民航(截至2003年底)从2004年夏秋季航班开始,东航就逐步调整运力,增加从上海始发的航班的数量。
11月底的数字显示,东航在上海空港实际开通航班的数量已经达到上海总航班数的36%左右。
按照已取得的航班时刻算,东航的市场份额已经接近40%。
东方航空财务报表分析03123

目录第1章分析背景 (1)1.1 公司发展历程与经营概况 (1)1.2公司股权结构 (1)1.3重要会计政策和会计估计 (2)1.3.1记账本位币 (2)1.3.2应收款项 (2)1.3.3存货 (2)1.3.4固定资产 (3)1.3.5收入 (3)1.3.6经营性租赁飞机及发动机 (3)1.3.7会计估计变更 (4)1.4 SWOT分析 (4)第2章资产负债表分析 (5)2.1资产负债表趋势分析 (5)2.2资产负债表水平分析 (6)2.3 资产负债表垂直分析 (9)2.4 财务指标 (12)2.4.1 短期偿债能力 (12)2.2长期偿债能力 (14)2.3营运能力 (15)3.4 项目分析 (16)第3章利润表分析 (20)3.1 利润表水平分析 (20)3.2 利润表垂直分析 (22)3.3 盈利能力分析 (23)3.4 利润表项目具体分析 (24)3.4.1 收入 (24)3.4.2 成本分析 (25)3.4.3 财务费用分析 (26)3.4.4 营业外收入分析 (26)第4章现金流量表分析 (27)4.1 现金流量表水平分析 (27)4.2 现金流量表结构分析 (29)第5章杜邦综合能力分析 (31)5.1 短期角度 (33)5.2 长期角度 (33)5.3 行业角度 (34)第6章风险与建议 (35)6.1 需要关注的风险 (35)6.1.1宏观经济风险 (35)6.1.2 竞争风险与航油价格波动风险 (35)6.1.3 汇率波动风险、利率风险 (36)6.1.4 信息安全风险及转型风险 (36)6.2 建议 (36)第1章分析背景1.1 公司发展历程与经营概况东方航空,全称:中国东方航空股份有限公司,证券代码:600115。
1957年1月,原民航上海管理处筹建成立上海解放后第一支飞行中队。
1988年,按中国民航“政企分离”的管理体制改革方案,中国东方航空公司在该飞行队伍第5飞行大队的基础上组建成立。
东方航空股份有限公司财务报表分析一、背景(一)我国航空业的发展
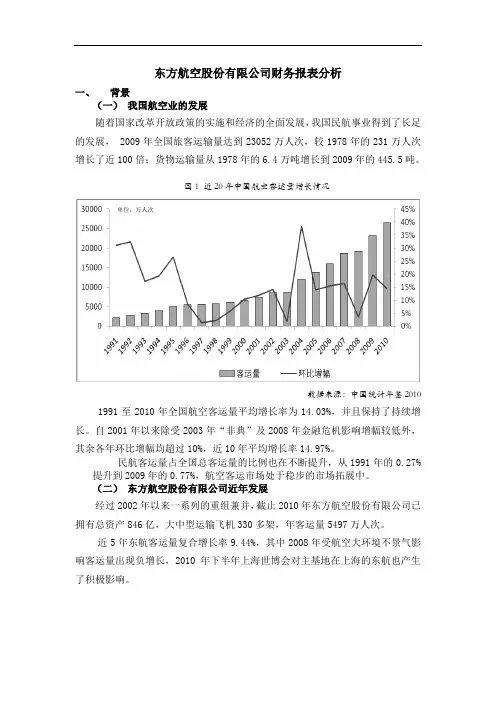
东方航空股份有限公司财务报表分析一、背景(一)我国航空业的发展随着国家改革开放政策的实施和经济的全面发展,我国民航事业得到了长足的发展, 2009年全国旅客运输量达到23052万人次,较1978年的231万人次增长了近100倍;货物运输量从1978年的6.4万吨增长到2009年的445.5吨。
图1 近20年中国航空客运量增长情况单位:万人次数据来源:中国统计年鉴2010 1991至2010年全国航空客运量平均增长率为14.03%,并且保持了持续增长。
自2001年以来除受2003年“非典”及2008年金融危机影响增幅较低外,其余各年环比增幅均超过10%,近10年平均增长率14.97%。
民航客运量占全国总客运量的比例也在不断提升,从1991年的0.27%提升到2009年的0.77%,航空客运市场处于稳步的市场拓展中。
(二)东方航空股份有限公司近年发展经过2002年以来一系列的重组兼并,截止2010年东方航空股份有限公司已拥有总资产846亿,大中型运输飞机330多架,年客运量5497万人次。
近5年东航客运量复合增长率9.44%,其中2008年受航空大环境不景气影响客运量出现负增长,2010年下半年上海世博会对主基地在上海的东航也产生了积极影响。
图2 东航近5年客运量变化情况单位:万人次从国内航空客运市场份额来看,三大航(其中南航控股厦航及川航、东航控股上航、国航控股深航及山东航)及海航集团(旗下大新华,河北航,金鹿,祥鹏等航空公司)仍然形成寡头竞争格局,东航(不含控股公司)客运市场份额占到行业的19.2%,低于南航,排名第二。
图3 2010年全国航空企业客运市场份额二、swot分析机会(opportunity)1.新兴销售渠道、电子商务受众增多,有利成本控制:由于航空业高收入高成本,而销售净利率相对较低的特点,成本控制对利润有显著影响,而目前支付给传统代理商的费用占到销售收入的7%左右,直销手段能大幅降低销售成本;2.东南亚等国际市场的开拓:昆明新机场定位为中国面向东南亚、南亚和连接欧亚的国家门户枢纽机场,东盟的发展及昆明新机场的建成对以昆明为主基地的东航来说是良好的发展契机;3.精细化管理存在挖掘潜力:中国航空业引入收益管理,制定多级票价,对于价格与供求关系的平衡控制仍有较大发展空间。
机场估值方法
机场估值方法一、引言机场作为国家交通运输的重要组成部分,对于一个城市的经济发展和国际交流起着至关重要的作用。
因此,了解机场的价值和估值方法对于相关部门和投资者都是非常重要的。
本文将从机场的资产价值、收益价值和市场价值三个方面,介绍机场估值的常用方法。
二、机场资产价值的估算方法机场资产价值是指机场的实物资产加上土地使用权的价值。
常用的估算方法有成本法、收益法和市场法。
1. 成本法成本法是通过计算机场实物资产的重建成本来估算机场的价值。
具体步骤包括确定机场的土地、建筑和设备的数量和质量,然后根据相应的建设成本指标计算出机场的重建成本。
这种方法的优点是简单易行,但不考虑机场的收益能力和市场价值。
2. 收益法收益法是通过计算机场未来的收益来估算机场的价值。
常用的方法有净现值法和资本化收益法。
净现值法是将机场未来的现金流折现到当前,然后减去机场的投资成本,得到机场的净现值。
资本化收益法是将机场未来的收益按照一定的比率资本化,得到机场的价值。
这种方法考虑了机场的收益能力,但对未来收益的预测要求较高。
3. 市场法市场法是通过比较机场与其他类似机场的交易价格来估算机场的价值。
常用的方法有市销率法和市净率法。
市销率法是将机场的交易价格与其销售收入进行比较,得到机场的市销率,然后乘以机场的销售收入,得到机场的价值。
市净率法是将机场的交易价格与其净资产进行比较,得到机场的市净率,然后乘以机场的净资产,得到机场的价值。
这种方法考虑了市场对机场的认可程度,但要求有足够的市场数据进行比较。
三、机场收益价值的估算方法机场收益价值是指机场未来的收益能力所反映出的价值。
常用的估算方法有飞机流量法、旅客流量法和航班流量法。
1. 飞机流量法飞机流量法是通过估算机场未来的飞机流量来估算机场的收益能力。
具体步骤包括确定机场的航线网络、航班频次和座位数,然后根据相应的运输费用和机票价格计算机场的收入。
这种方法适用于运输市场发达的机场,但对未来的飞机流量预测要求较高。
南航与东航财务对比分析
南航与东航财务对比分析随着中国国内航空市场的快速发展,南航(中国南方航空公司)和东航(中国东方航空公司)成为了两家全国性的航空公司。
在这个高度竞争的行业中,了解南航和东航的财务状况对于评估两者的竞争能力以及未来发展潜力至关重要。
本文将对南航和东航的财务状况进行对比分析,以帮助读者更好地了解这两家航空公司。
首先,我们将分析两家公司的收入状况。
根据最近的财务报告,南航在过去一年中实现了总收入达到100亿元人民币。
相比之下,东航在同一时期实现的总收入为80亿元人民币。
从收入方面来看,南航明显领先于东航。
然而,财务分析不仅仅关注收入,也要考虑成本和利润。
在成本方面,南航和东航都面临着类似的挑战,包括油价波动和人工成本的增加。
根据财务数据,南航的总成本为90亿元人民币,而东航的总成本为70亿元人民币。
由此可见,东航的总成本相对较低,这可能使其在竞争中具有一定的优势。
接下来,我们将关注两家公司的净利润。
净利润是衡量一家公司盈利能力的重要指标。
南航在过去一年中实现了净利润为10亿元人民币,而东航的净利润为8亿元人民币。
尽管南航的总收入更高,但东航在控制成本方面的能力使其在净利润方面不落下风。
此外,两家公司的财务稳定性也是值得关注的一个方面。
通过比较两家公司的资产负债表和现金流量表,我们可以评估它们的债务水平和现金流入流出情况。
根据最新的财务数据,南航的债务水平相对较高,有一定的风险。
而东航的财务状况相对稳定,债务水平较低。
此外,东航在现金流量方面表现更为出色,拥有更好的资金运营能力。
最后,我们还应该考虑两家公司的未来发展潜力。
南航作为中国最大的航空公司之一,在国内航空市场拥有广阔的发展空间。
同时,东航也在积极开拓国际航线,力争跻身国际市场的前列。
虽然两家公司都面临一些挑战,但这些挑战也为它们带来了机遇。
综上所述,南航和东航是两家具有竞争力的航空公司。
通过对比分析他们的收入状况、成本和利润、财务稳定性以及未来发展潜力,我们可以得出结论:南航在收入和净利润方面更为出色,但东航在控制成本和财务稳定性方面表现更好。
商业航天企业估值方法
商业航天企业估值方法
商业航天企业的估值方法可以参考以下几种:
1. 市盈率法:通过分析同行业的市盈率,结合企业的盈利状况,计算出企业的估值。
2. 折现现金流法:预测企业未来的自由现金流,并将其折现到现在的价值,作为企业的估值。
3. 相对估值法:选择同行业或类似行业的可比企业,比较其市盈率、市净率等指标,从而确定企业的估值。
4. 成本法:通过评估企业的各项资产和负债,计算出企业的净资产或重置成本,作为企业的估值。
5. 期权定价模型:对于具有期权性质的企业,可以使用期权定价模型来计算企业的估值。
需要注意的是,商业航天企业属于高风险、高投入、高回报的行业,因此在对其进行估值时需要充分考虑其行业特点和经营风险,选择合适的方法进行评估。
同时,企业估值是一个动态的过程,需要定期进行重新评估和调整。
关于东方航空估值介绍
[案例四]——东方航空估值分析(一)公司简介中国东方航空集团公司(CEA,以下简称东航集团)是中国三大国有大型骨干航空企业集团之一,于2002年在原东方航空集团的基础上,兼并中国西北航空公司,联合云南航空公司重组而成。
东航集团总部位于上海,以上海的虹桥机场和浦东机场为主要航空基地。
集团注册资本为人民币25.58亿元,总资产约为516.99亿元,员工达35 000人。
截至2004年中期,东方航空股份公司运营飞机100架,其中包括92架100座以上客机、6架全货机、2架CRJ200支线客机。
预计2005年收购西北航空和云南航空的资产后,公司100座以上客机将增加38架,增幅达41%,公司机队规模将进一步扩大。
此外,集团还广泛涉及进出口、金融、航空食品、房产、广告传媒、机械制造等行业,拥有20多家分公司。
近年来,东航集团客机和货机的增加情况如图1—1所示。
图1-1 东方航空1998-2005年运力的变动情况(注:资料来源:申银万国证券研究所)中国东方航空股份有限公司(以下简称东航)是东航集团的核心企业,是中国第一家在香港、纽约和上海上市的航空公司,注册资本为人民币48.669 5亿元。
东航集团拥有其61.64%股权。
东航集团在国内民航业中占客运市场23%的市场份额、货运市场28%的市场份额。
作为上海机场的主要基地航空公司,东航集团在上海航空枢纽港的建设中起着举足轻重的作用。
截至2003年底,中国民航旅客运输市场和货邮运输市场的份额划分如图1—2和图l—3所示。
图1-2 中国民航旅客运输市场份额[注:资料来源:从统计看民航(截至2003年底)]图1-3 中国民航货邮市场运输份额资料来源:从统计看民航(截至2003年底)从2004年夏秋季航班开始,东航就逐步调整运力,增加从上海始发的航班的数量。
11月底的数字显示,东航在上海空港实际开通航班的数量已经达到上海总航班数的36%左右。
按照已取得的航班时刻算,东航的市场份额已经接近40%。