
会计准则固定资产残值率
会计准则固定资产残值率
摘要:
一、固定资产残值率的概念与意义
二、我国新旧会计准则对固定资产残值率的规定
三、新会计准则下固定资产残值率的确定方法与影响因素
四、企业如何合理确定固定资产残值率以降低税收负担
正文:
固定资产残值率是指在固定资产折旧计算过程中,预计固定资产在使用寿命结束时,能够取得的净现金流量折现到当前时点的金额,与固定资产原值的比率。
它是企业计算固定资产折旧及确定资产减值的重要依据,对于企业正确计量固定资产价值、合理计算成本费用、准确反映经营业绩具有重要意义。
我国新旧会计准则对固定资产残值率的规定有所不同。
根据《企业会计准则》规定,企业应当根据固定资产的性质和使用情况,合理确定固定资产的预计净残值。
固定资产的预计净残值一经确定,不得变更。
而在原《企业会计制度》中,固定资产残值率规定为原值的5% 以内。
新准则对固定资产残值率的规定更加灵活,更符合企业的实际情况。
新会计准则下固定资产残值率的确定方法与影响因素包括以下几点:
1.固定资产的性质:不同类型的固定资产,其使用寿命和残值率可能存在较大差异。
企业应根据各类固定资产的特点,合理确定其残值率。
2.固定资产的使用情况:固定资产的使用情况会直接影响其损耗程度,进而影响残值率。
企业应充分了解固定资产的使用状况,合理预计其使用寿命和
残值。
3.市场环境:市场环境的变化也会影响固定资产的残值率。
企业应关注市场动态,适时调整固定资产的预计净残值。
4.税收政策:税收政策是影响企业确定固定资产残值率的重要因素。
企业应充分了解税收政策,合理确定残值率,以降低税收负担。
企业如何合理确定固定资产残值率以降低税收负担?
1.充分了解税收政策:企业应密切关注税收政策的变化,了解税收政策对固定资产残值率的规定和要求。
2.合理预计固定资产使用寿命和残值:企业应根据固定资产的性质和使用情况,充分调查、分析和论证,合理预计固定资产的使用寿命和残值。
3.适时调整固定资产残值率:企业应根据市场环境、固定资产使用状况等因素的变化,适时调整固定资产的预计净残值,以降低税收负担。
各类固定资产折旧年限及残值率表
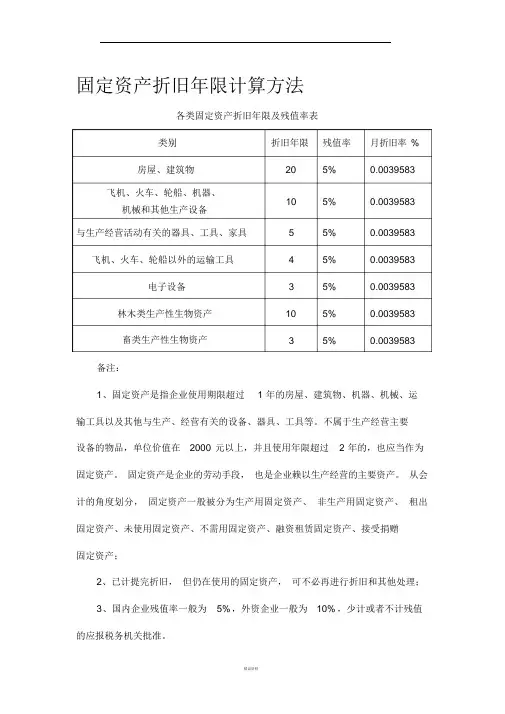
飞机、火车、轮船、机器、机械和其他生产设备固定资产折旧年限计算方法各类固定资产折旧年限及残值率表类别 折旧年限 残值率月折旧率 % 房屋、建筑物20 5% 0.0039583105%0.0039583与生产经营活动有关的器具、工具、家具55%0.0039583 飞机、火车、轮船以外的运输工具4 5% 0.0039583 电子设备3 5% 0.0039583 林木类生产性生物资产 10 5% 0.0039583 畜类生产性生物资产35%0.0039583备注:1、固定资产是指企业使用期限超过 1 年的房屋、建筑物、机器、机械、运输工具以及其他与生产、经营有关的设备、器具、工具等。
不属于生产经营主要 设备的物品,单位价值在 2000 元以上,并且使用年限超过 2 年的,也应当作为 固定资产。
固定资产是企业的劳动手段, 也是企业赖以生产经营的主要资产。
从会计的角度划分, 固定资产一般被分为生产用固定资产、 非生产用固定资产、 租出固定资产、未使用固定资产、不需用固定资产、融资租赁固定资产、接受捐赠 固定资产;2、已计提完折旧, 但仍在使用的固定资产, 可不必再进行折旧和其他处理;3、国内企业残值率一般为 5% ,外资企业一般为 10% ,少计或者不计残值的应报税务机关批准。
固定资产折旧年限企业在固定资产的预计使用寿命时,应考虑以下因素:(1)该固定资产的预计生产能力或实物产量。
(2)该固定资产的有形损耗,如因设备使用中发生磨损,房屋建筑物受到自然侵蚀等。
(3)该固定资产的无形损耗,如因新技术的进步而使现有的资产技术水平相对陈旧、市场需求变化使产品过时等。
(4)有关固定资产使用的法律或者类似的限制。
▲固定资产折旧年限表A. 工业企业固定资产分类折旧年限一、通用设备部分折旧年限1. 机械设备10━14 年2. 动力设备11━18 年3. 传导设备15━28 年4. 动输设备8━14 年5. 自动化控制及仪器仪表:自动化、半自动化控制设备8━12 年;电子计算机4━10 年;通用测试仪器设备7━12 年6. 工业窑炉7━13 年7. 工具及其他生产用具9━14 年8. 非生产用设备及器具:设备工具18━22 年;电视机、复印机、文字处理机5━8 年二、专用设备部分折旧年限9. 冶金工业专用设备9━15 年10. 电力工业专用设备:;发电及供热设备12 ━20年;输电线路30━35 年;配电线路14 ━16 年;变电配电设备18 ━22 年;核能发电设备20 ━25 年11. 机械工业专用设备8━12 年12. 石油工业专用设备8━14 年13. 化工、医药工业专用设备7━14 年14. 电子仪表电讯工业专用设备5━10 年15. 建材工业专用设备6━12 年16. 纺织、轻工专用设备8━14 年17. 矿山、煤炭及森工专用设备7━15 年18. 造船工业专用设备15━22 年19. 核工业专用设备20━25 年20. 公用事业企业专用设备;自来水15━25 年;燃气16━25 年三、房屋、建筑物部分折旧年限21. 房屋;生产用房30━40 年;受腐蚀生产用房20 ━25年;受强腐蚀生产用房10━15 年;非生产用房35 ━45 年;简易房8━10 年22. 建筑物;水电站大坝45 ━55年;其他建筑物15 ━25年B. 商业流通企业固定资产分类折旧年限一、通用设备分类折旧年限1. 机械设备10━14 年2. 动力设备11━18 年3. 传导设备15━28 年4. 动输设备8━14 年5. 自动化、半自动化控制设备8 ━12 年;电子计算机4━10 年;空调器、空气压缩机、电气设备10 ━15年;通用测试仪器设备7━12 年;传真机、电传机、移动无线电话5━10 年;电视机、复印机、文字处理机5━8 年;音响、录(摄)像机10━15 年二、专用设备分类折旧年限1. 营业柜台、货架3━6 年2. 加工设备10━15 年3. 油池、油罐4━14 年4. 制冷设备10━15 年5. 粮油原料整理筛选设备6━10 年6. 小火车6━12 年7. 烘干设备6━10 年8. 酱油、醋、酱、腌菜腐蚀性严重的;设备和废旧物资加工设备4━8 年9. 库(厂)内铁路专用线10━14 年10. 地磅7━12 年11. 吊动机械设备8━14 年12. 消防安全设备4━8 年13. 其他经营用设备及器具15━20 年三、房屋、建筑物分类折旧年限1. 经营用房、仓库;钢结构35━45 年;钢筋混凝土结构30 ━35年;钢筋混凝土砖结构25━30 年;砖木结构20 ━30 年;危险物品专用仓库20 ━25 年2. 简易房8━10 年;围墙4━8 年;烘干塔12━17 年;地坪、晒场、晒台、货场5━10 年3. 其他建筑物10 ━20 年固定资产折旧年限计算方法解释企业在固定资产的预计使用寿命时,应考虑以下因素:(税法规定固定资产折旧年限至少为几年?)(1)该固定资产的预计生产能力或实物产量。
会计准则固定资产的折旧年限及预计净残值率
一、前言在会计准则中,固定资产的折旧是一个重要的核算项目,对于企业的财务报表和财务状况有着重要的影响。
固定资产的折旧年限及预计净残值率是在确定固定资产折旧额时至关重要的因素,本文将就固定资产折旧年限及预计净残值率进行深入探讨。
二、固定资产折旧简介固定资产折旧是指在使用固定资产期间,由于其价值不断减少而按一定的标准数额逐年进行确认的损耗。
通常情况下,固定资产的折旧是以固定资产原值为基础,按一定的年限进行分摊,以反映固定资产的实际损耗和价值减少情况。
三、固定资产折旧年限1. 会计准则规定根据会计准则的规定,固定资产的折旧年限通常是根据其预期使用寿命来确定的。
预期使用寿命是指在正常使用条件下,固定资产可以发挥作用的时间。
各类固定资产的预期使用寿命在会计准则中是有具体规定的,企业在核算固定资产折旧时应严格按照规定的年限进行计算。
2. 影响因素固定资产折旧年限的确定受到多种因素的影响,主要包括固定资产的品种、用途、技术特点等。
一般来说,不同类别的固定资产具有不同的使用寿命,建筑物的使用寿命通常较长,而机器设备的使用寿命相对较短。
固定资产的使用条件、维护情况也会对折旧年限的确定产生影响。
3. 合理性评估在确定固定资产折旧年限时,企业应当进行合理性评估,考虑固定资产的实际使用情况、技术状况等因素,遵循"实事求是"的原则进行判断。
在评估过程中,可以借鉴行业标准和相关经验,同时也可以通过专业的评估机构进行技术评估,以提高折旧年限的确定准确性。
四、固定资产预计净残值率1. 定义预计净残值率是指在固定资产使用寿命结束后,其残值价值与原值之比的百分比。
在固定资产折旧核算中,预计净残值率是用于确定固定资产在使用寿命结束后的净残值金额,从而影响折旧额的计算。
2. 确定方法企业在确定固定资产的预计净残值率时,通常需要考虑多种因素,如固定资产的技术状况、市场行情、残值处置价值等。
一般来说,可以通过专业评估或市场调研等方式来确定固定资产的预计净残值率,从而使其更加贴合实际情况。
企业会计准则对固定资产折旧年限

企业会计准则对固定资产折旧年限如下:
根据中国《企业会计准则》(以下简称“准则”),对固定资产的折旧年限是根据资产的预期使用寿命确定的。
一般来说,企业应当根据固定资产的预期使用寿命和残值率确定折旧年限,并采用合理的折旧方法进行折旧。
具体来说,按照《企业会计准则》第八号——固定资产的规定,企业在确定折旧年限时应考虑以下因素:
1. 预期使用寿命:固定资产的预期使用寿命是指企业合理预期能够从固定资产中获得经济利益的时间长短。
预期使用寿命较长的固定资产通常具有较长的折旧年限,反之则较短。
2. 残值率:残值率是指固定资产在预期使用寿命结束时的估计价值与其原始成本之比。
残值率高的资产通常折旧年限较短,而残值率低的资产折旧年限较长。
3. 具体折旧方法的选择:根据不同的固定资产情况,可以选择直线法、工作量法、双倍余额递减法等不同的折旧方法进行折旧。
总体来说,企业会计准则鼓励企业根据实际情况进行合理的折旧年限设定,以确保资产折旧的准确性和公允性,同时也要求企业在会计政策中明确折旧政策,并及时调整折旧政策以反映资产的实际使用情况。
会计准则固定资产残值率

会计准则固定资产残值率会计准则固定资产残值率导语:会计准则固定资产残值率是一个在会计领域中广泛应用的概念。
在资产负债表中,固定资产残值率被用来估计公司的固定资产的价值,在计算折旧费用和资产净值时起到了重要的作用。
本文将对会计准则固定资产残值率进行深入探讨,并分析其广泛应用的原因。
一、什么是会计准则固定资产残值率?会计准则规定了固定资产残值率的概念。
简而言之,固定资产残值率指的是资产在使用寿命结束后的价值估计。
它代表了公司对资产剩余价值的预估,同时也是计算资产折旧费用和资产净值的重要指标。
固定资产残值率是会计准则中一个关键的参数,也是资产评估和管理中重要的信息依据。
二、固定资产残值率的重要性1. 计算折旧费用固定资产残值率是计算折旧费用的基础之一。
折旧费用是指为了补偿资产在使用过程中的价值损失而计提的费用。
通过将固定资产原值减去残值率预估值,再除以资产预计使用寿命,可以得到每年的折旧费用。
这有助于公司合理地安排预算,控制费用,并且符合会计准则的要求。
2. 计算资产净值固定资产残值率也是计算资产净值的重要组成部分。
资产净值是指企业的资产价值减去负债的余额,是衡量企业财务健康状况的重要指标之一。
通过将资产原值减去累计折旧和残值率预估值,可以得到资产净值。
这对于企业的股东、潜在投资者和其他利益相关者来说都是有价值的信息。
3. 评估资产价值固定资产残值率提供了评估资产价值的重要参考依据。
在确定资产原值时,公司需要根据市场价值、购买价格和其他因素进行评估。
而残值率则用于估计资产在使用寿命结束后的价值,从而影响资产的入账和处理方式。
准确的固定资产残值率预估能够帮助公司合理管理和评估其资产。
三、固定资产残值率的计算方法固定资产残值率的计算方法并无固定规定,不同行业和公司可以根据实际情况进行灵活调整。
一般来说,企业会通过市场调研、历史数据和专业评估等方式来确定固定资产残值率。
常用的计算公式如下:固定资产残值率 = 资产残值 / 资产原值其中,资产残值是指在资产使用寿命结束后估计的资产价值,资产原值是指资产的购买价格。
各类固定资产折旧年限及残值率表
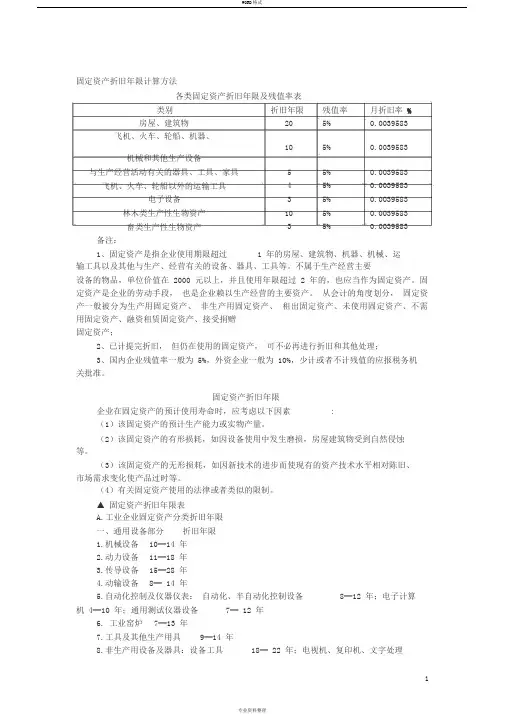
固定资产折旧年限计算方法各类固定资产折旧年限及残值率表类别折旧年限残值率月折旧率 %房屋、建筑物205% 0.0039583飞机、火车、轮船、机器、105% 0.0039583 机械和其他生产设备与生产经营活动有关的器具、工具、家具55% 0.0039583 飞机、火车、轮船以外的运输工具45% 0.0039583电子设备35% 0.0039583 林木类生产性生物资产105% 0.0039583畜类生产性生物资产35% 0.0039583 备注:1、固定资产是指企业使用期限超过 1 年的房屋、建筑物、机器、机械、运输工具以及其他与生产、经营有关的设备、器具、工具等。
不属于生产经营主要设备的物品,单位价值在 2000 元以上,并且使用年限超过 2 年的,也应当作为固定资产。
固定资产是企业的劳动手段,也是企业赖以生产经营的主要资产。
从会计的角度划分,固定资产一般被分为生产用固定资产、非生产用固定资产、租出固定资产、未使用固定资产、不需用固定资产、融资租赁固定资产、接受捐赠固定资产;2、已计提完折旧,但仍在使用的固定资产,可不必再进行折旧和其他处理;3、国内企业残值率一般为 5%,外资企业一般为 10%,少计或者不计残值的应报税务机关批准。
固定资产折旧年限企业在固定资产的预计使用寿命时,应考虑以下因素:(1)该固定资产的预计生产能力或实物产量。
(2)该固定资产的有形损耗,如因设备使用中发生磨损,房屋建筑物受到自然侵蚀等。
(3)该固定资产的无形损耗,如因新技术的进步而使现有的资产技术水平相对陈旧、市场需求变化使产品过时等。
(4)有关固定资产使用的法律或者类似的限制。
▲ 固定资产折旧年限表A.工业企业固定资产分类折旧年限一、通用设备部分折旧年限1.机械设备10━14 年2.动力设备11━18 年3.传导设备15━28 年4.动输设备8━ 14 年5.自动化控制及仪器仪表:自动化、半自动化控制设备8━12 年;电子计算机 4━10 年;通用测试仪器设备7━ 12 年6. 工业窑炉7━13 年7.工具及其他生产用具9━14 年8.非生产用设备及器具:设备工具18━ 22 年;电视机、复印机、文字处理1机5━8 年二、专用设备部分折旧年限9.冶金工业专用设备9━15 年10.电力工业专用设备:;发电及供热设备 12━20 年;输电线路 30━35 年;配电线路14━16 年;变电配电设备 18━22 年;核能发电设备 20━ 25 年11.机械工业专用设备8━ 12 年12.石油工业专用设备8━ 14 年13.化工、医药工业专用设备7━14 年14.电子仪表电讯工业专用设备5━10 年15.建材工业专用设备6━ 12 年16.纺织、轻工专用设备8━14 年17.矿山、煤炭及森工专用设备7━15 年18.造船工业专用设备15━22 年19.核工业专用设备20━25 年20.公用事业企业专用设备;自来水15━25 年;燃气16━25 年三、房屋、建筑物部分折旧年限21.房屋;生产用房30━40 年;受腐蚀生产用房20━ 25 年;受强腐蚀生产用房 10━15 年;非生产用房35━45 年;简易房8━10 年22.建筑物;水电站大坝45━ 55 年;其他建筑物15━ 25 年B.商业流通企业固定资产分类折旧年限一、通用设备分类折旧年限1.机械设备10━14 年2.动力设备11━18 年3.传导设备15━28 年4.动输设备8━ 14 年5.自动化、半自动化控制设备 8━12 年;电子计算机 4━10 年;空调器、空气压缩机、电气设备 10━ 15 年;通用测试仪器设备 7━12 年;传真机、电传机、移动无线电话 5━10 年;电视机、复印机、文字处理机 5━8 年;音响、录(摄)像机 10━15 年二、专用设备分类折旧年限1.营业柜台、货架3━ 6 年2.加工设备10━15 年3.油池、油罐4━14 年4.制冷设备 10━15 年5.粮油原料整理筛选设备6━10 年6.小火车 6━12 年7.烘干设备 6━ 10 年8.酱油、醋、酱、腌菜腐蚀性严重的;设备和废旧物资加工设备4━8 年9.库(厂)内铁路专用线10━14 年10.地磅 7━ 12 年11.吊动机械设备8━14 年12.消防安全设备4━8 年13.其他经营用设备及器具15━20 年三、房屋、建筑物分类折旧年限21.经营用房、仓库;钢结构 35━ 45 年;钢筋混凝土结构 30━ 35 年;钢筋混凝土砖结构 25━30 年;砖木结构 20━30 年;危险物品专用仓库 20━25 年 2.简易房 8━10 年;围墙 4━8 年;烘干塔 12━ 17 年;地坪、晒场、晒台、货场 5━10 年3.其他建筑物10━ 20 年固定资产折旧年限计算方法解释企业在固定资产的预计使用寿命时,应考虑以下因素:(税法规定固定资产折旧年限至少为几年?)(1)该固定资产的预计生产能力或实物产量。
各类固定资产折旧年限及残值率表

固定资产折旧年限计算方法1、固定资产是指企业使用期限超过1年的房屋、建筑物、机器、机械、运输工具以及其他与生产、经营有关的设备、器具、工具等。
不属于生产经营主要设备的物品,单位价值在2000元以上,并且使用年限超过2年的,也应当作为固定资产。
固定资产是企业的劳动手段,也是企业赖以生产经营的主要资产。
从会计的角度划分,固定资产一般被分为生产用固定资产、非生产用固定资产、租出固定资产、未使用固定资产、不需用固定资产、融资租赁固定资产、接受捐赠固定资产;2、已计提完折旧,但仍在使用的固定资产,可不必再进行折旧和其他处理;3、国内企业残值率一般为5%,外资企业一般为10%,少计或者不计残值的应报税务机关批准.固定资产折旧年限企业在固定资产的预计使用寿命时,应考虑以下因素:(1)该固定资产的预计生产能力或实物产量.(2)该固定资产的有形损耗,如因设备使用中发生磨损,房屋建筑物受到自然侵蚀等。
(3)该固定资产的无形损耗,如因新技术的进步而使现有的资产技术水平相对陈旧、市场需求变化使产品过时等。
(4)有关固定资产使用的法律或者类似的限制。
▲固定资产折旧年限表A。
工业企业固定资产分类折旧年限一、通用设备部分折旧年限1。
机械设备10━14年2.动力设备11━18年3.传导设备15━28年4.动输设备8━14年5。
自动化控制及仪器仪表:自动化、半自动化控制设备8━12年;电子计算机4━10年;通用测试仪器设备7━12年6。
工业窑炉7━13年7.工具及其他生产用具9━14年8.非生产用设备及器具:设备工具18━22年;电视机、复印机、文字处理机5━8年二、专用设备部分折旧年限9。
冶金工业专用设备9━15年10。
电力工业专用设备:;发电及供热设备12━20年;输电线路30━35年;配电线路14━16年;变电配电设备18━22年;核能发电设备20━25年11。
机械工业专用设备8━12年12。
石油工业专用设备8━14年13.化工、医药工业专用设备7━14年14。
会计准则固定资产残值率
会计准则固定资产残值率摘要:1.固定资产残值率的概念和重要性2.新会计准则下固定资产残值率的确定3.企业如何合理确定固定资产的预计净残值4.新会计准则对固定资产残值率的影响5.结论正文:1.固定资产残值率的概念和重要性固定资产残值率是指固定资产在使用一定年限后,根据其尚可使用年限和预计净残值所计算出的一个比率。
固定资产残值率的确定对于企业来说具有重要意义,因为它直接影响到企业计算折旧和所得税的数额。
在新会计准则下,企业需要根据固定资产的性质和使用情况,合理确定固定资产的预计净残值。
2.新会计准则下固定资产残值率的确定新会计准则对固定资产残值率的确定没有具体的规定,而是要求企业根据固定资产的性质和使用情况,合理确定固定资产的预计净残值。
这意味着企业在确定固定资产残值率时,需要考虑固定资产的使用寿命、预计维修费用、预计报废价值等因素。
3.企业如何合理确定固定资产的预计净残值企业确定固定资产的预计净残值,需要考虑以下因素:(1)固定资产的使用寿命:企业应当根据固定资产的性质和使用情况,合理预计其使用寿命,并在预计使用寿命结束后,计算出固定资产的预计净残值。
(2)预计维修费用:企业在预计固定资产的预计净残值时,应当考虑预计维修费用,并将其纳入预计净残值的计算。
(3)预计报废价值:企业在预计固定资产的预计净残值时,还应当考虑预计报废价值,并将其纳入预计净残值的计算。
4.新会计准则对固定资产残值率的影响新会计准则对固定资产残值率的确定没有具体的规定,而是要求企业根据固定资产的性质和使用情况,合理确定固定资产的预计净残值。
这意味着企业在确定固定资产残值率时,需要考虑固定资产的使用寿命、预计维修费用、预计报废价值等因素。
5.结论新会计准则下,企业需要根据固定资产的性质和使用情况,合理确定固定资产的预计净残值。
2019新会计制度固定资产折旧
2019新会计制度固定资产折旧
2019年新会计制度对于固定资产折旧的规定主要包括以下几个方面:
1. 折旧方法,根据新会计准则,企业可以选择直线法、年数总和法或双倍余额递减法等折旧方法进行计提。
直线法是最常用的折旧方法,按照固定资产的预计使用年限平均分摊其成本。
年数总和法则根据固定资产的预计使用年限和残值率,按照一定的年数总和计算折旧额。
双倍余额递减法则将固定资产的折旧率设为直线法的两倍,前几年的折旧额较高,后几年逐渐减少。
2. 折旧年限,新会计准则对不同类型的固定资产规定了不同的折旧年限。
例如,房屋建筑的折旧年限一般为20年,机器设备的折旧年限一般为10年,车辆的折旧年限一般为5年。
企业需要根据实际情况选择适用的折旧年限。
3. 残值率,新会计准则要求企业在计提折旧时考虑资产的残值率。
残值率是指固定资产在使用寿命结束后的预计价值。
一般情况下,企业可以根据经验或专业评估来确定固定资产的残值率。
4. 折旧核算,企业需要按照新会计准则的要求,将固定资产的原值、累计折旧和净值等信息进行准确的核算和记录。
这包括编制折旧计算表、折旧明细账等。
需要注意的是,以上只是对2019年新会计制度固定资产折旧的一般规定,具体的折旧政策还需要根据企业的实际情况和会计准则的要求进行具体操作和处理。
残值率
残值率
残值率:这个概念主要是围绕固定资产的一种比率,在固定
资产不能再继续使用或者有需要进行核算时,进行的一种对比,即围绕固定资产的收入与支出,做一个总结,以现有价值除以购入时的价格,再乘以百分之百,就是所计算的固定资
产的残值率,其它的残值可参考固定资产残值率的计算方法固定资产残值的规定
2008年1月1日前,国家对残值率的规定是内资企业不低于5%,外资企业不低于10%,新《企业所得税法》于2008年1月1日生效以后不再硬性规定比例,由企业自行确定。
固定资产
是指企业使用期限超过1年的房屋、建筑物、机器、机械、运输工具以及其他与生产、经营有关的设备、器具、工具等。
不属于生产经营主要设备的物品,单位价值在2000元以上,并且使用年限超过2年的,也应当作为固定资产。
固定资产是企业的劳动手段,也是企业赖以生产经营的主要资产。
从会计的角度划分,固定资产一般被分为生产用固定资产、非生产用固定资产、租出固定资产、未使用固定资产、不需用固定资产、融资租赁固定资产、接受捐赠固定资产等。
根据2007年3月16日第十届全国人民代表大会第五次会议通过,自2008年1月1日起施行的企业所得税法实施条例中:
第五十九条:企业应当根据固定资产的性质和使用情况,合理确定固定资产的预计净残值。
固定资产的预计净残值一经确定,不得变更。
也就是说新的企业所得税在固定资产净残值率中没有规定,固定资产的净残值率可以不再按以前的要求5%计算,企业可以自己合理确定,随便百分之几由企业合理把握。
2018年版《企业会计准则》残值率
2018年版《企业会计准则》残值率一、概述2018年版《企业会计准则》(以下简称“新准则”)是我国企业财务报告编制的标准规范,其中包含了残值率的具体规定。
残值率作为一项重要的会计估计因素,在企业资产评估和折旧摊销计算中具有重要意义。
本文将对新准则中关于残值率的规定进行详细解读和分析。
二、残值率的定义和作用残值率指的是资产在使用寿命结束时的剩余价值与其原值的比率。
在企业资产折旧摊销计算中,残值率的确定将直接影响到资产的折旧额和摊销费用,因此对于企业的财务报告和经营成果具有重要意义。
三、新准则对残值率的规定根据新准则,企业在确定资产的残值率时,应当结合以下因素进行合理评估:1.资产的实际使用寿命;2.资产在使用寿命结束时的可变现价值;3.市场和行业的发展趋势;4.其他可能影响资产残值率的因素。
四、残值率的确定方法在确定资产的残值率时,企业可以采用以下方法进行评估:1.市场调研法:通过市场调研和询价等方式,获取资产在使用寿命结束时的可变现价值,并以此作为残值率的基准;2.专家评估法:请专业评估机构对资产进行评估,得出资产在使用寿命结束时的预期价值作为残值率的依据;3.历史数据法:根据过往类似资产的残值率数据,结合市场和行业发展趋势,对资产的残值率进行推测和预测。
五、遵循新准则的意义与影响遵循新准则对于企业来说具有重要意义和积极影响:1.合理确定残值率,有利于提高折旧摊销计算的准确性和可靠性,提升企业财务报告的透明度和可信度;2.遵循新准则,能够规范企业会计核算行为,有效避免因残值率不合理而导致的财务风险和纠纷;3.新准则的实施将促进企业内部管理和资产评估体系的不断完善,提高企业资产管理的效率和水平。
六、结语残值率作为企业会计准则中的重要内容,对企业的财务报告和经营成果具有重要影响。
遵循新准则,合理确定残值率,对于提高企业的财务报告质量,规范企业的会计核算行为,具有重要的现实意义和长远意义。
希望企业能够严格遵循《企业会计准则》,合理确定资产的残值率,不断提升企业的财务管理水平和整体竞争实力。