
排污费征收标准及计算方法-附件.doc
附件:
排污费征收标准及计算方法
一、污水排污费征收标准及计算方法
(一)污水排污费按排污者排放污染物的种类、数量以污染当量计征,每一污染当量征收标准为0.7元。
(二)对每一排放口征收污水排污费的污染物种类数,以污染当量数从多到少的顺序,最多不超过3项。
其中,超过国家或地方规定的污染物排放标准的,按照排放污染物的种类、数量和本办法规定的收费标准计征污水排污费的收费额加一倍征收超标准排污费。
对于冷却水、矿井水等排放污染物的污染当量数计算,应扣除进水的本底值。
(三)、水污染物污染当量数计算
1、一般污染物的污染当量数计算
该污染物的排放量(千克)某污染物的污染当量数=-
该污染物的污染当量值(千克)一般污染物的污染当量值见表1和表2。
2、PH值、大肠菌群数、余氯量的污染当量数计算
污水排放量(吨)
某污染物的污染当量数= -
该污染物的污染当量值(吨)
3、色度的污染当量数计算
污水排放量(吨)x色度超标倍数色度的污染当量数=—
色度的污染当量值(吨•倍)PH值、色度、大肠菌群数、余氯量的污染当量值见表3。
PH值、色度、大肠菌群数、余氯量不加倍收费。
4、禽畜养殖业、小型企业和第三产业的污染当量数计算
污染排放特征值污染当量数=-
污染当量值
禽畜养殖业、小型企业和第三产业的污染当量值见表
4。
(四)排污费计算
1、污水排污费收费额=0.7元X前3项污染物的污染当量数之和
2、对超过国家或者地方规定排放标准的污染物,应在该种污染
物排污费收费额基础上加1倍征收超标准排污费。
表1 第一类水污染物污染当量值
表2 第二类水污染物污染当量值
说明:1•第一、二类污染物的分类依据为《污水综合排放标准》(GB8978-1996)。
2•同一排放口中的化学需氧量(COD)、生化需氧量(BOD5)
和总有机碳(TOC),只征收一项。
表3 PH值、色度、大肠菌群数、余氯量污染当量值
说明:1.大肠菌群数和总余氯只征收一项。
2、PH5-6指大于等于5,小于6 ;PH9 —10指大于9,小于等于10,其余类推。
表4 禽畜养殖业、小型企业和第三产业污染当量值
说明:1.本表仅适用于计算无法进行实际监测或物料衡算的禽畜养殖
业、小型企业和第三产业等小型排污者的污染当量数。
2•仅对存栏规模大于50头牛、500头猪、5000羽鸡、鸭等的禽畜养殖场收费。
3 .医院病床数大于20张的按本表计算污染当量。
二、废气排污费征收标准及计算方法
(一)废气排污费按排污者排放污染物的种类、数量以污染当量
计算征收,每一污染当量征收标准为0.6元。
其中,二氧化硫排污费,第一年每一污染当量征收标准为0.2元, 第二年(2004年7月1日起)每一污染当量征收标准为0.4元,第三年(2005年7月1日起)达到与其它大气污染物相同的征收标准,即每一污染当量征收标准为0.6元。
氮氧化物在2004年7月1日前不收费,2004年7月1日起按每一污染当量0.6元收费。
(二)北京市二氧化硫排污费仍按经国务院同意,1999年国家计委批准
的收费标准执行,即高硫煤每公斤二氧化硫排污费 1.20元,低硫煤每公斤二氧化硫排污费0.50元。
2005年7月1日起,低硫煤二氧化硫排污费标准为每一污染当量0.6元。
本办法实施前两年,杭州、郑州和吉林三个城市的二氧化硫排污费标准,按当地人民政府批准的总量排污收费标准执行,即杭州、吉林二个城市的二氧化硫排污费标准为每一污染当量0.6元,郑州市二
氧化硫排污费标准为每一污染当量0.5元。
2005年7月1日起,三个城市的二氧化硫排污费标准均按本办法规定执行。
(三)对每一排放口征收废气排污费的污染物种类数,以污染当量数从多到少的顺序,最多不超过3项。
(四)大气污染物污染当量数计算
该污染物的排放量(千克)某污染物的污染当量数=-
该污染物的污染当量值(千克)大气污染物污染当量值见表5
(五)排污费计算
废气排污费征收额=0.6元X前3项污染物的污染当量数之和
表5 大气污染物污染当量值
(六)对难以监测的烟尘,可按林格曼黑度征收排污费。
每吨燃料的征收标准为: 1 级 1 元、2 级 3 元、 3 级 5 元、 4 级10 元、5 级20 元。
三、固体废物及危险废物排污费征收标准
(一)对无专用贮存或处置设施和专用贮存或处置设施达不到环境保护标准(即无防渗漏、防扬散、防流失设施)排放的工业固体废物,一次性征收固体废物排污费。
每吨固体废物的征收标准为:冶炼渣25 元、粉煤灰30 元、炉渣25 元、煤矸石5 元、尾矿15 元、其它渣(含半固态、液态废物)25 元。
(二)对以填埋方式处置危险废物不符合国家有关规定的,危险废物排污费征收标准为每次每吨1000 元。
危险废物是指列入国家危险废物目录或者根据国家规定的危险废物鉴别标准和鉴别方法认定的具有危险特征的废物。
四、噪声超标排污费征收标准
对排污者产生环境噪声,超过国家规定的环境噪声排放标准,且干扰他人正常生活、工作和学习的,按照超标的分贝数征收噪声超标排污费,征收标准见表6。
表6 噪声超标排污费征收标准
说明:1.一个单位边界上有多处噪声超标,征收额应根据最高一处超标声级计算,当沿边界长度超过100米有二处及二处以上噪声超标,则加1倍征收。
2•—个单位若有不同地点的作业场所,收费应分别计算、合并征收。
3•昼、夜均超标的环境噪声,征收金额按本标准昼、夜分别计算,累计征收。
4•声源一个月内超标不足十五天的,噪声超标排污费减半征收。
5•夜间频繁突发和夜间偶然突发厂界超标噪声排污费,按等效声级和峰值噪声两种指标中超标分贝值高的一项计算排污费。
6.—个工地同一施工单位多个建筑施工阶段同时进行时,按噪
声限值最高的施工阶段计收超标噪声排污费。
7.本标准以每分贝为计征单位,不足一分贝的按四舍五入原则计算
8、对农民自建住宅不得征收噪声超标排污费。
排污费征收标准及计算方法doc-附件
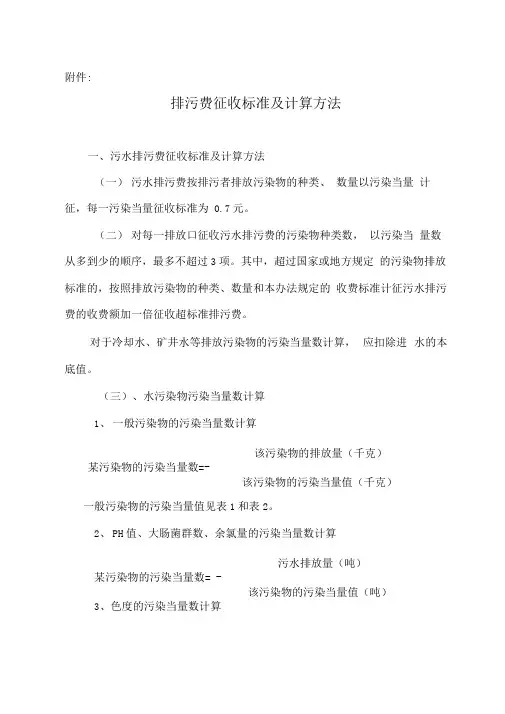
附件:排污费征收标准及计算方法一、污水排污费征收标准及计算方法(一)污水排污费按排污者排放污染物的种类、数量以污染当量计征,每一污染当量征收标准为0.7元。
(二)对每一排放口征收污水排污费的污染物种类数,以污染当量数从多到少的顺序,最多不超过3项。
其中,超过国家或地方规定的污染物排放标准的,按照排放污染物的种类、数量和本办法规定的收费标准计征污水排污费的收费额加一倍征收超标准排污费。
对于冷却水、矿井水等排放污染物的污染当量数计算,应扣除进水的本底值。
(三)、水污染物污染当量数计算1、一般污染物的污染当量数计算该污染物的排放量(千克)某污染物的污染当量数=-该污染物的污染当量值(千克)一般污染物的污染当量值见表1和表2。
2、PH值、大肠菌群数、余氯量的污染当量数计算污水排放量(吨)某污染物的污染当量数= -该污染物的污染当量值(吨)3、色度的污染当量数计算污水排放量(吨)x色度超标倍数色度的污染当量数=—色度的污染当量值(吨•倍)PH值、色度、大肠菌群数、余氯量的污染当量值见表3。
PH值、色度、大肠菌群数、余氯量不加倍收费。
4、禽畜养殖业、小型企业和第三产业的污染当量数计算污染排放特征值污染当量数=-污染当量值禽畜养殖业、小型企业和第三产业的污染当量值见表4。
(四)排污费计算1、污水排污费收费额=0.7元X前3项污染物的污染当量数之和2、对超过国家或者地方规定排放标准的污染物,应在该种污染物排污费收费额基础上加1倍征收超标准排污费。
表1 第一类水污染物污染当量值表2 第二类水污染物污染当量值说明:1•第一、二类污染物的分类依据为《污水综合排放标准》(GB8978-1996)。
2•同一排放口中的化学需氧量(COD)、生化需氧量(BOD5)和总有机碳(TOC),只征收一项。
表3 PH值、色度、大肠菌群数、余氯量污染当量值说明:1.大肠菌群数和总余氯只征收一项。
2、PH5-6指大于等于5,小于6 ;PH9 —10指大于9,小于等于10,其余类推。
排污费征收标准及计算方法
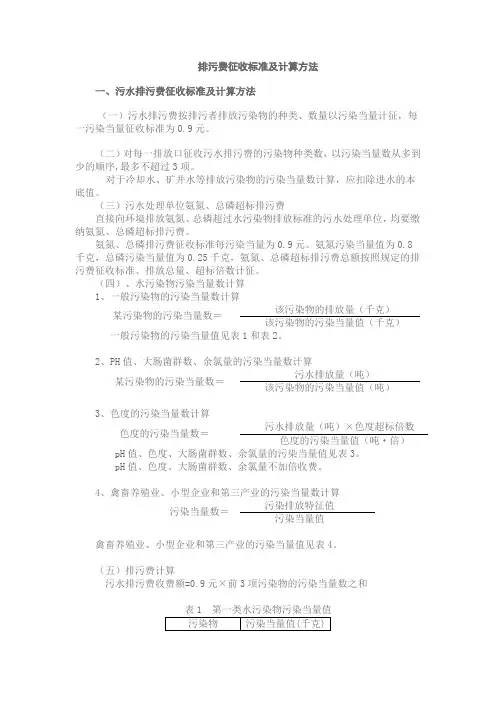
排污费征收标准及计算方法一、污水排污费征收标准及计算方法(一)污水排污费按排污者排放污染物的种类、数量以污染当量计征,每一污染当量征收标准为0.9元。
(二)对每一排放口征收污水排污费的污染物种类数,以污染当量数从多到少的顺序,最多不超过3项。
对于冷却水、矿井水等排放污染物的污染当量数计算,应扣除进水的本底值。
(三)污水处理单位氨氮、总磷超标排污费直接向环境排放氨氮、总磷超过水污染物排放标准的污水处理单位,均要缴纳氨氮、总磷超标排污费。
氨氮、总磷排污费征收标准每污染当量为0.9元。
氨氮污染当量值为0.8千克,总磷污染当量值为0.25千克,氨氮、总磷超标排污费总额按照规定的排污费征收标准、排放总量、超标倍数计征。
(四)、水污染物污染当量数计算1、一般污染物的污染当量数计算某污染物的污染当量数=该污染物的排放量(千克)该污染物的污染当量值(千克)一般污染物的污染当量值见表1和表2。
2、PH值、大肠菌群数、余氯量的污染当量数计算某污染物的污染当量数=污水排放量(吨)该污染物的污染当量值(吨)3、色度的污染当量数计算色度的污染当量数=污水排放量(吨)×色度超标倍数色度的污染当量值(吨·倍)pH值、色度、大肠菌群数、余氯量的污染当量值见表3。
pH值、色度、大肠菌群数、余氯量不加倍收费。
4、禽畜养殖业、小型企业和第三产业的污染当量数计算污染当量数=污染排放特征值污染当量值禽畜养殖业、小型企业和第三产业的污染当量值见表4。
(五)排污费计算污水排污费收费额=0.9元×前3项污染物的污染当量数之和说明:(GB8978-1996)。
2.同一排放口中的化学需氧量(COD )、生化需氧量(BOD 5)和总有机碳(TOC ),只征收一项。
说明:1. 大肠菌群数和总余氯只征收一项。
2、PH5-6指大于等于5,小于6;PH9-10指大于9,小于等于10,其余类推。
说明: 1.本表仅适用于计算无法进行实际监测或物料衡算的禽畜养殖业、小型企业和第三产业等小型排污者的污染当量数。
大连市排污费征收标准与计算方法

大连市排污费征收标准与计算方法一、污水排污费按排污者排放污染物种类、数量以污染当量计征,每一污染当量征收标准为0.7元。
对每一排放口征收污水排污费的污染物种类数,以污染当量数从多到少的顺序,最多不超过3项。
其中,超过国家或地方规定的污染物排放标准的,加一倍征收超标准排污费。
1、一般污染物的污染当量数计算5、生活废水污染当量数A、综合烃:2.09(宾馆、酒店、办公场所、娱乐、商业经营场所、学校等);B、洗浴类:1.21;C、特殊行业:3.19;6、污水排污费征收额=0.7元×前3项污染物的污染当量数之和。
二、废气排污费1、一般污染物的污染当量数计算按排污者排放污染物的种类、数量以污染当量计算征收,每一污染当量征收标准为0.6元。
对每一排放口征收废气排污费的污染物种类数,以污染当量数从多到少的顺序,最多不超过3项,逾期未完成限期治理任务的加倍征收。
2、废气排污费征收额=0.6元×前3项污染物的污染当量数之和三、固体废物及危险废物排污费征收标准:四、噪声超标排污费征收标准:1、沿边界长度超过100米有二处及以上点源噪声超标,加一倍征收。
2、一个单位若有不同地点的作业场所,收费应分别计算,合并征收。
3、昼、夜均超标的环境噪声,昼、夜分别计算,累计征收。
4、声源一个月内超标不足15天,减半征收。
5、夜间频繁突发和偶然突发厂界超标噪声,按等效声级和峰值噪声超标分贝值高的一项计征。
6、一个工地同一施工单位多个建筑施工阶段同时进行,按噪声限值最高的施工阶段计征。
7、本标准以每分贝为计征单位,不足1分贝的按四舍五入原则计算。
排污收费计算方法

排污费征收标准及计算方法
一、总则
1、排污费按排放污染物的种类、数量以污染当量计征;
2、对每一排放口征收排污费,以污染当量数从多到少,最高不超过3项。
二、征收标准
1、水污染物每一污染当量征收标准为0.7元;
2、气污染物每一污染当量征收标准为0.6元;
4、固废
①不符合标准贮存和处置的,每吨收费:冶炼渣25元,粉尘煤灰30元,炉渣25元,煤矿石5元,尾矿15元,其它渣25元;
②不符合规定处置危险物的,每次每吨征收1000元。
三、排污费计算
1、当量数=污染物排放量/污染当量值
2、排污费=前3次污染物的污染当量数之和×征收标准
3、水污染物超标排放的,应加1倍征收超标准排污费。
附表:污染物当量值。
排污费征收标准

排污费征收标准一、污水排污费征收标准(一)污水排污费按排污者排放污染物的种类、数量以污染当量计征,化学需氧量、氨氮每一污染当量征收标准为5.6元,其余为0.7元。
(二)对每一排放口征收污水排污费的污染物种类数,以污染当量数从多到少的顺序,最多不超过3项。
其中,超过国家或地方规定的污染物排放标准的,按照排放污染物的种类、数量和本办法规定的收费标准计征污水排污费的收费额加一倍征收超标准排污费。
对于冷却水、矿井水等排放污染物的污染当量数计算,应扣除进水的本底值。
(三)、水污染物污染当量数计算1、一般污染物的污染当量数计算某污染物的污染当量数=该污染物的排放量(千克)该污染物的污染当量值(千克)一般污染物的污染当量值见表1和表2。
2、PH值、大肠菌群数、余氯量的污染当量数计算某污染物的污染当量数=污水排放量(吨)该污染物的污染当量值(吨)3、色度的污染当量数计算色度的污染当量数=污水排放量(吨)×色度超标倍数色度的污染当量值(吨·倍)PH值、色度、大肠菌群数、余氯量的污染当量值见表3。
P H值、色度、大肠菌群数、余氯量不加倍收费。
4、禽畜养殖业、小型企业和第三产业的污染当量数计算污染当量数=污染排放特征值污染当量值禽畜养殖业、小型企业和第三产业的污染当量值见表4。
(四)排污费计算1、污水排污费收费额=0.7元×前3项污染物的污染当量数之和2、对超过国家或者地方规定排放标准的污染物,应在该种污染物排污费收费额基础上加1倍征收超标准排污费。
表1 第一类水污染物污染当量值表2 第二类水污染物污染当量值说明:1.第一、二类污染物的分类依据为《污水综合排放标准》(GB8978-1996)。
2.同一排放口中的化学需氧量(COD)、生化需氧量(BOD5)和总有机碳(TOC),只征收一项。
表3 PH值、色度、大肠菌群数、余氯量污染当量值说明:1. 大肠菌群数和总余氯只征收一项。
2、PH5-6指大于等于5,小于6;PH9-10指大于9,小于等于10,其余类推。
排污费征收标准及计算方法

排污费征收标准及计算方法排污费是指对排放污染物的单位排放量或排放总量按照一定标准和计算方法所征收的费用。
排污费的征收旨在引导和鼓励企业减少污染物排放,促进资源节约和循环利用,保护环境,实现经济和社会可持续发展。
一、排污费征收标准。
1. 标准制定依据。
排污费的征收标准应当根据排放污染物的类型、浓度、排放量以及环境容量等因素进行科学制定。
标准的制定应当充分考虑到企业的生产经营状况和环境保护投入,既要保证环境质量,又要考虑企业的可持续发展。
2. 标准的确定原则。
排污费的征收标准应当遵循“污者付费”和“污染者负担”原则,即排放污染物的企业应当承担相应的环境成本。
标准的确定应当合理公正,既要保证环境保护的需要,又要考虑企业的承受能力,避免对企业的过度压力。
二、排污费的计算方法。
1. 排污费的计算公式。
排污费的计算一般采用排放污染物的浓度、排放量和环境容量等因素进行综合考虑。
通常的计算公式为,排污费 = 排放浓度×排放量×环境容量调整系数。
2. 计算方法的具体步骤。
(1)确定排放污染物的类型和浓度;(2)测算排放污染物的排放量;(3)根据环境容量调整系数对排污费进行调整;(4)按照计算公式计算排污费。
三、排污费征收的管理与监督。
1. 管理机构。
排污费征收的管理机构应当是具有环境保护职能的政府部门,负责排污费的征收标准的制定、计算方法的确定以及征收工作的组织实施。
2. 监督机制。
排污费征收的监督机制应当是多方参与的,包括政府监管、企业自律和社会监督。
政府应当建立健全的监督体系,对排污费的征收进行监督检查,确保征收工作的公正和合理。
四、排污费的使用。
排污费征收的资金应当专项用于环境保护和污染治理,用于改善环境质量、修复生态环境、推动清洁生产和节能减排等方面。
同时,应当建立健全的资金使用管理制度,确保资金使用的透明和规范。
五、结语。
排污费的征收标准和计算方法的科学合理与否,直接关系到排污费征收的公平公正和环境保护的效果。
排污费征收标准及计算方法
排污费征收标准及计算方法根据国务院《排污费征收使用管理条例》(国务院第369号令)及《排污费征收标准管理办法》(国家计委、财政部、国家环保总局、国家经贸委第31号令),直接向环境排放污染物的单位和个体工商户,必须依法缴纳排污费,自2003年7月1日起施行。
排污费征收标准及计算方法一、污水排污费征收标准及计算方法(一)、污水排污费按排污者排放污染物的种类、数量以污染当量计征,每一污染当量征收标准为0.7元。
(二)、对每一排放口征收污水排污费的污染物种类数,以污染当量数从多到少的顺序,最多不超过3项。
其中,超过国家或地方规定的污染物排放标准的,按照排放污染物的种类、数量和本办法规定的收费标准计征污水排污费的收费额加一倍征收超标排污费。
对于冷却水、矿井水等排放污染物的污染当量数计算,应扣除进水的本底值。
(三)、水污染物污染当量数计算1、一般污染物的污染当量数(当量值见表1和表2)某污染物的污染当量数= 该污染物的排放量(千克/月或季)该污染物的污染当量值(千克)2、PH值、大肠菌群、余氯量的污染当量数计算某污染物的污染当量数=污水排放量(吨/月或季)该污染物的污染当量值(吨)PH值、大肠菌群、余氯量、色度当量值见表3。
3、色度的污染当量数计算色度的污染当量数= 污水排放量(吨/月或季)X超标倍数该污染物的污染当量值(吨)4、畜禽养殖业、小型企业和第三产业的污染当量数计算污染当量数= 污染排放特征值污染当量值当量值见表4。
(四)、排污费计算1、污水排污费收费额=0.7元X前3项污染物的污染当量数之和。
2、对超过国家或者地方规定排放标准的污染物,应在该种污染物排污费收费额基础上加1倍征收超标准排污费。
二、废气排污费征收标准及计算方法(一)、废气排污费按排污者排放污染物的种类、数量以污染当量计算征收,每一污染当量征收标准为0.6元。
其中,北京市SO2排污费仍按经国务院同意,1999年国家计委批准的收费标准执行,即高硫煤每公斤SO2排污费1.20元,低硫煤每公斤SO2排污费0.50元。
(环境管理)排污费征收标准及计算方法
排污费征收标准及计算方法一、污水排污费征收标准及计算方法(一)污水排污费按排污者排放污染物的种类、数量以污染当量计征,每一污染当量征收标准为0.9元。
(二)对每一排放口征收污水排污费的污染物种类数,以污染当量数从多到少的顺序,最多不超过3项。
其中,超过国家或地方规定的污染物排放标准的,按照排放污染物的种类、数量和本办法规定的收费标准计征污水排污费的收费额加一倍征收超标准排污费。
对于冷却水、矿井水等排放污染物的污染当量数计算,应扣除进水的本底值。
(三)、水污染物污染当量数计算1、一般污染物的污染当量数计算该污染物的排放量(千克)某污染物的污染当量数=该污染物的污染当量值(千克)一般污染物的污染当量值见表1和表2。
2、PH值、大肠菌群数、余氯量的污染当量数计算污水排放量(吨)某污染物的污染当量数=该污染物的污染当量值(吨)3、色度的污染当量数计算污水排放量(吨)×色度超标倍数色度的污染当量数=色度的污染当量值(吨·倍)PH值、色度、大肠菌群数、余氯量的污染当量值见表3。
PH值、色度、大肠菌群数、余氯量不加倍收费。
4、禽畜养殖业、小型企业和第三产业的污染当量数计算污染排放特征值污染当量数=污染当量值禽畜养殖业、小型企业和第三产业的污染当量值见表4。
(四)排污费计算1、污水排污费收费额=0.9元×前3项污染物的污染当量数之和。
表1 第一类水污染物污染当量值表2 第二类水污染物污染当量值说明:1.第一、二类污染物的分类依据为《污水综合排放标准》(GB8978-1996)。
2.同一排放口中的化学需氧量(COD)、生化需氧量(BOD5)和总有机碳(TOC),只征收一项。
表3 PH值、色度、大肠菌群数、余氯量污染当量值说明:1. 大肠菌群数和总余氯只征收一项。
2、PH5-6指大于等于5,小于6;PH9-10指大于9,小于等于10,其余类推。
表4 禽畜养殖业、小型企业和第三产业污染当量值说明: 1.本表仅适用于计算无法进行实际监测或物料衡算的禽畜养殖业、小型企业和第三产业等小型排污者的污染当量数。
附:排污费征收标准及计算方法
江苏省物价局、财政厅、环境保护厅、经济贸易委员会关于贯彻执行《排污费征收标准管理办法》有关问题的通知苏价费[2003]197号各市、县(区)物价局、财政局、环保局、经贸委:国家发展计划委员会、财政部、国家环境保护总局、国家经济贸易委员会《排污费征收标准管理办法》(第31号令)将于2003年7月1日起执行。
为认真贯彻执行国家政策规定,现结合我省实际,就贯彻执行中的有关问题通知如下:一、根据《中华人民共和国水污染防治法》、《排污费征收使用管理条例》(国务院第369号令)、《排污费征收标准管理办法》、《江苏省环境保护条例》等规定,直接向环境排放污染物的单位和个体经营者(以下简称“排污者”),应当缴纳排污费;向环境排放污染物超过国家或地方规定的污染物排放标准的排污者,应当缴纳超标排污费。
二、污水排污费和污水超标排污费、废气排污费、固体废物及危险废物排污费、噪声超标排污费按照《排污费征收标准管理办法》的规定计征。
对于排污者排放污水已按规定缴纳污水处理费的,不再征收污水排污费。
对排放污水超过国家规定标准的排污者,在缴纳污水处理费的同时,还应缴纳超标排污费。
三、省辖市环保行政主管部门可结合当地实际情况,对餐饮、娱乐等服务行业的小型排污者,采用抽样测算的办法核算排污量,并按《排污费征收标准管理办法》的规定征收排污费。
核算办法应向省价格、环保主管部门备案,并向社会公示。
四、本通知由省物价局会同省财政厅、省环保厅、省经贸委负责解释。
五、此前省内有关污水排污费和污水超标排污费、废气排污费、固体废物及危险废物排污费、噪声超标排污费征收标准的文件规定一律废止。
附件:《排污费征收标准管理办法》(第31号令)中华人民共和国国家发展计划委员会中华人民共和国财政部中华人民共和国国家环境保护总局中华人民共和国国家经济贸易委员会令第31号根据国务院《排污费征收使用管理条例》(国务院令字第369号),特制定《排污费征收标准管理办法》。
排污费征收标准及计算方法
排污费征收标准及计算方法一、排污费征收标准。
排污费是指政府根据排放污染物的性质和数量,对排污单位征收的环境保护费用。
排污费征收标准是指确定排污费的依据和计算方法。
排污费征收标准的确定,是环境保护政策的重要组成部分,对于促进企业节约能源、减少污染物排放、提高环境管理水平具有重要意义。
1. 排污费征收标准的依据。
排污费征收标准的依据主要包括国家和地方相关法律法规、环境保护政策、排污单位的排放情况等。
国家和地方相关法律法规是排污费征收的法定依据,包括《中华人民共和国环境保护法》、《排污费征收管理办法》等。
环境保护政策是指国家和地方政府发布的关于环境保护的政策文件,包括对排污费征收标准的具体规定。
排污单位的排放情况是指排污单位实际排放的污染物种类、浓度、排放量等情况,是确定排污费征收标准的重要依据。
2. 排污费征收标准的计算方法。
排污费征收标准的计算方法是确定排污费的具体数额的方法。
一般来说,排污费的计算方法包括按污染物种类、浓度、排放量等因素进行综合考虑,采用分类征收、差别化征收的原则,确定不同排污单位的排污费用。
具体的计算方法可以根据排污单位的实际情况进行确定,但是必须符合国家和地方相关法律法规的规定。
二、排污费征收标准的执行。
排污费征收标准的执行是指根据排污费征收标准,对排污单位进行具体的排污费征收工作。
排污费征收标准的执行需要政府环保部门、税务部门、排污单位等多方合作,确保排污费的合理征收和使用。
1. 政府环保部门的责任。
政府环保部门是排污费征收标准的执行主体,其主要责任包括确定排污费征收标准、监督排污费的征收和使用情况、对违规排污单位进行处罚等。
政府环保部门需要建立健全排污费征收标准的执行机制,确保排污费的征收工作得到有效执行。
2. 税务部门的支持。
税务部门是排污费征收的具体执行机构,其主要责任包括根据排污费征收标准对排污单位进行具体征收工作、监督排污费的使用情况等。
税务部门需要配合政府环保部门,确保排污费的征收工作得到有效执行。