
计量经济学期中答案
一、判断证物,并解释之。
(20分,每小题4分)
1、在线性回归模型中,解释变量是因,被解释变量是果。
错误。
通常情况下,因果关系由经济理论决定,不是由回归模型决定的。
2、随机误差项
i u 与残差项i e 是一回事儿。
错误。
残差项是随机误差项的一个近视(估计值)。
3、当随机误差项
i u 服从正在分布时,OLS 估计量21,b b 才服从正态分布。
正确。
OLS 估计量是随机误差项的线性函数。
4、P 值和显著性水平a 是一回事儿。
错误。
P 值是当零假设为真时,检验统计量大于或等于实际观测值的概率,其为某统计量精确的显著水平,可能与任意选择的显著性水平a 不同。
5、当可以拒绝零假设,估计的回归系数是统计显著的,意思是说它显著不为1. 错误。
其零假设是显著不为零,所以拒绝零假设指回归系数是统计显著的。
二、补充空白部分。
(20分,每空2分)
1、双变量回归的总体回归函数为
i
i i u X B B Y ++=221,样本回归函数为
i i i e X b b Y ++=221。
2、BLUE 估计量指的是估计量具有最优线性无偏估计量。
3、2ˆσ是随机误差项的方差2σ的估计量,在OLS 双变量回归估计中,其计算公式为
2ˆ2
2-=∑n e i σ。
4、在双对数模型中,斜率度量了弹性,在
()t t u t B B Y +⨯+=21ln 的回归模型中,斜率度量了
增长率,在线性——对数模型中,斜率度量了解释变量每百分比变动引起的被解释变量绝对量的变化量。
5、Y 对X 的弹性定义为E=
X
dX Y
dY ,Y 对X 的斜率定义为SLOPE=
dX
dY
,弹性与斜率的关系是
厦门大学《计量经济学》课程试卷
经济学院双学位12年理科2班——期中
主考教师:李静 试卷类型:(A 卷/B 卷)
Y
X
SLOPE E *
=
三、双变量回归模型分析。
根据美国1970——1983年共14年的数据,得到如下回归结果:
t t
M P N
G 17503.85183.995ˆ+-=
se = 260.2128 ( ) t = ( ) 2.179
9488.02=R
t 分布表
注意:自由度=11时,05.01.796t Prt
=>,(10.01.796Prt =>t
1、填充刮号内缺省的数值
()8258
.32128.26005183.9951111-=--=-=b se B b t b
()0157
.4179
.207503.82112=-=-=b t B b b se
2、请写出上一题计算
2b 所依据的零假设和备择假设,并解释经济含义。
零假设:
0:20=B H ,备择假设:0:20≠B H
零假设表示M1对GNP 无显著的影响;备择假设表示M1对GNP 有正向或者负向的影响。
3、根据第2小题的假设,根据t 分布表,请计算显著性水平a=10%时,
2B 的置信区间。
当自由度为14-2=12时,10%显著水平的双边检验t 值为1.782,所以置信区间为:
()(())2222*782.1,*782.1b se b b se b +-,
即(8.7503-1.782*4.0157,8.7503,+1.782*4.0157),即(1.5943,15.9063),零假设的0值不在该区间,所以拒绝零假设,即拒绝M1对GNP 无显著影响的零假设,所以M1对GNP 有着正向或者负向的影响。
4、请计算估计量
2b 此时的显著性水平
2b 的t 值为2.179,对应的双边检验的P 值为5%,所以其显著性水平为0.05。
5、货币学家认为,M1对GNP 有显著正影响,该如何检验这个假设?并作出判断。
零假设:
0:20≤B H ,备择假设:0:20>B H
零假设表示M1对GNP 无正向的影响;备择假设表示M1对GNP 有正向的影响。
2b 的t 值为2.179,对应的单边检验的P 值为2.5%,所以可以以显著性水平为2.5%来拒绝原假设,接受
备择假设,即M1对GNP 有着正向影响。
6、假定2007年的M1为7500亿美元,预测该年平均的GNP 。
556707500*7503.85183.995ˆ2007
≈+-=P N
G 亿
四、多元变量回归。
空调价格影响因素的计量回归模型结果如下:
i i i i
X X X Y
432653.7729.19023.0236.68ˆ+++-=
se = 0.005 8.992 3.082
84.02=R
其中:Y 表示空调价格(美元),X2表示空调的BTU 比率,X3表示能量效率,X4表示设定数,共有19个观察值。
1、解释该回归结果(注意斜率与偏斜率经济含义的差异)
在其他条件保持不变的前提下,BTU 比率每上升一单位,空调的平均价格上升2.3美分。
其他回归系数类似的解释,截距项没有实际的经济学意义。
2、假设该回归结果的TSS 为66042,则请计算ESS 的值,并分别说明总平方和、解释平方和、残差平方和的自由度,并计算校正判定系数
28.5547566042*84.0*2===TSS R ESS
总平方和TSS 自由度为n-1=18;残差平方和的自由度为n-k=19-4=15;解释平方和ESS 的自由度为k-1=3; 校正判定系数为:
(
)
808.04
1911916.011112
2
=---=----=k n n R R
3、你会接受零假设:三个解释变量联合起来不足以解释了空调价格的变动吗?请写出详细的计算过程。
(及F 检验来检验回归方程的整体显著性) 零假设:
0:20=R H ,备择假设:0:20>R H
F 统计量为:
()()
()25.2615
16.03
84.01122
==---=k n R k R F
该统计量在1%的显著性水平上是显著的,因此拒绝零假设。
五、根据11年的观察值,得到如下回归模型:
模型A :
t X Y
0.4795-2.6911ˆt
=
se =(0.1216) (0.1140)
6628.02=R
模型B :()()
t t
X Y ln 0.253-77740.ˆln
=
se =(0.0152) (0.0494)
7448.02=R
其中,Y 是每人每天消费咖啡的杯数,X 是咖啡的价格(美元/磅)。
1、解释这两个模型的斜率系数的具体的经济含义。
模型A 的斜率估计值为-0.4795,这意味着每磅咖啡的价格上升1美元,平均日咖啡消费量将降低约0.5杯。
模型B 的斜率估计值为-0.253,这意味着每磅咖啡的价格上升1%,平均日消费量将下降约0.25%。
2、已知
11.1,43.2Y ==X ,根据给出的均值估计模型A 的价格弹性
弹性=-0.4795*(1.11/2.43)=-0.219
3、求模型B 的价格弹性 即为其斜率系数:0.253
4、解释模型A 斜率系数的经济含义
若咖啡的价格为零时,人均平均日消费量约为2.69杯。
5、从估计的弹性看,能否说明咖啡的需求对价格是缺乏弹性的? 对咖啡的需求是缺乏弹性的,因为弹性估计值的绝对值小于1.
6、由于模型B 的判定系数大于模型A 的,所以模型B 比模型A 好。
这句话对吗?为什么? 由于两个模型的被解释变量不同,所以两个模型的判定系数不能直接比较。
六、考虑下面的模型:
()i i i i i i i u X B D D B D B B Y +++++=532433221B D
其中,Y 表示大学教师的年薪,X 表示教龄;D2表示性别,D3表示是否汉族。
1、该模型涉及的变量中,属于定性变量的是哪些?请给定性变量赋值。
D2性别和D3是否汉族为定性变量,且D2=1表示为男性,D2=0表示为女性;D3=1表示为汉族,D3=0表示为非汉族。
2、()i i D D 32表示了交互影响,它的含义是什么? 可以同时考察性别和民族对于教师年薪的影响
3、B2、B3、B4有什么意义?
B2为男教师的差别效应;B3为汉族教师的差别效应;B4为男性汉族教师的差别效应 4、求()
i 32X ,1,1Y E ==D D i ,并做出解释。
()()i i X B B B B D D 54321i 32B X ,1,1Y E ++++===;这意味着汉族男教师的平均年工资比汉族教师
或男教师(教师集合:要么是男教师,要么是汉族教师)高出B4个单位。
t 分布表
注意:自由度=11时,()05.01.796t Prt =>,(10.01.796Prt
=>t。
(完整word版)计量经济学试题及答案
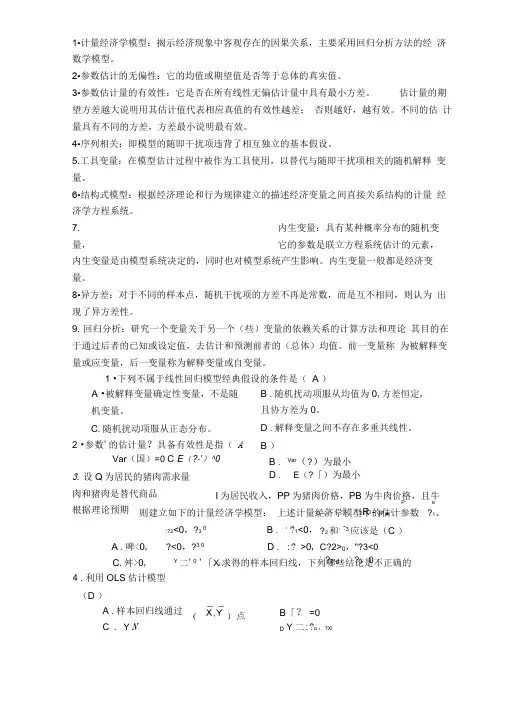
1•计量经济学模型:揭示经济现象中客观存在的因果关系,主要采用回归分析方法的经 济数学模型。
2•参数估计的无偏性:它的均值或期望值是否等于总体的真实值。
3•参数估计量的有效性:它是否在所有线性无偏估计量中具有最小方差。
估计量的期 望方差越大说明用其估计值代表相应真值的有效性越差; 否则越好,越有效。
不同的估 计量具有不同的方差,方差最小说明最有效。
4•序列相关:即模型的随即干扰项违背了相互独立的基本假设。
5.工具变量:在模型估计过程中被作为工具使用,以替代与随即干扰项相关的随机解释 变量。
6•结构式模型:根据经济理论和行为规律建立的描述经济变量之间直接关系结构的计量 经济学方程系统。
7.内生变量:具有某种概率分布的随机变量, 它的参数是联立方程系统估计的元素, 内生变量是由模型系统决定的,同时也对模型系统产生影响。
内生变量一般都是经济变 量。
8•异方差:对于不同的样本点,随机干扰项的方差不再是常数,而是互不相同,则认为 出现了异方差性。
9. 回归分析:研究一个变量关于另一个(些)变量的依赖关系的计算方法和理论 其目的在于通过后者的已知或设定值,去估计和预测前者的(总体)均值。
前一变量称 为被解释变量或应变量,后一变量称为解释变量或自变量。
1 •下列不属于线性回归模型经典假设的条件是( A )A •被解释变量确定性变量,不是随机变量。
C .随机扰动项服从正态分布。
2 •参数'的估计量?具备有效性是指( AVar (国)=0 C E (?-')^0 3. 设Q 为居民的猪肉需求量肉和猪肉是替代商品 根据理论预期 B .随机扰动项服从均值为0,方差恒定, 且协方差为0。
D .解释变量之间不存在多重共线性。
B ) B . Var (?)为最小D .E (?「)为最小 A .啤<0,C .舛>0, 4 .利用OLS 估计模型(D )A .样本回归线通过C . Y NI 为居民收入,PP 为猪肉价格,PB 为牛肉价格,且牛 则建立如下的计量经济学模型: 上述计量经济学模型中的估计参数 ?1、:?2<0,?3 0 B . :?1<0, ?<0,?3 0 D . :? >0, Y 二'0 '「X i 求得的样本回归线,下列哪些结论是不正确的 P BQ —〉1丨 i * 2R - 3P ■ J ?2和:?3应该是(C ) C?2>0,"?3<0 :?2>0,:?3::0 B 「? =0 D Y 二:?o :?Xi5.用一组有20个观测值的样本估计模型Y =札「梯匚…\后,在0.1的显著性水平下对的显著性作t 检验,则芮显著地不等于零的条件是t 统计量 绝对值大于(D )6 .对模型Y i = :o 亠亠』2X 2i 亠打进行总体线性显著性检验的原假设是(C )D . ^-0,其中 j =1,2 7. 对于如下的回归模型lnYi *iln X i 中,参数宀的含义是(D )A . X 的相对变化,引起Y 的期望B . Y 关于X 的边际变化率 值的绝对变化量C . X 的绝对量发生一定变动时,D . Y 关于X 的弹性 引起丫的相对变化率8. 如果回归模型为背了无序列相关的假定,则 OLS 估计量(A )A .无偏的,非有效的B .有偏的,非有效的C .无偏的,有效的D .有偏的,有效的 9. 下列检验方法中,不能用来检验异方差的是( D )A .格里瑟检验B .戈德菲尔德-匡特检验C .怀特检验D .杜宾-沃森检验 10. 在对多元线性回归模型进行检验时, 发现各参数估计量的t 检验值都很低, 但模型的拟合优度很高且F 检验显著,这说明模型很可能存在( C )A .方差非齐性B .序列相关性C .多重共线性D .模型设定误差11. 包含截距项的回归模型中包含一个定性变量,且这个定性变量有 3种特征, 则,如果我们在回归模型中纳入 3个虚拟变量将会导致模型出现( A )A .序列相关B .异方差C .完全共线性D .随机解释变量 12. 下列条件中,哪条不是有效的工具变量需要满足的条件(B ) A .与随机解释变量高度相关B .与被解释变量高度相关C .与其它解释变量之间不存在多D .与随机误差项不同期相关 重共线性13. 当模型中存在随机解释变量时,OLS 估计参数仍然是无偏的要求( A )A .随机解释变量与随机误差项独B .随机解释变量与随机误差项同 立期不相关,而异期相关 C .随机解释变量与随机误差项同D .不论哪种情况,OLS 估计量都 期相关 是有偏的 A. t o.i (20) B. t o.o5(2O) D. t o.o5(18)=0B .打=0,其中 j =0,1,2C .14•在分布滞后模型Y t =」i X t 「2X t 」…1.中,解释变量对被解释变量的长期影响 乘数为(C ) A P i B 卩2C 卩1 +P 2D 卩0 * P i + 卩2 15•在联立方程模型中,外生变量共有多少个(B ) A. 1 B. 2 C. 3D. 4 1 •普通最小二乘法确定一元线性回归模型 Y =氐++£的参数?0和?1的准则是使 (B )A .刀e 最小B .刀&2最小C .刀&最大D . Xd2最大2、普通最小二乘法(OLS )要求模型误差项 叫满足某些基本假定。
计量经济学 期中考试答案

期中考试答案计量经济学一、判断正(C )误(W ),将答案填写在下面的表格中(共20分,每小题4分)2.模型A :85.0,4.06.0ˆln 2=+-=r X Y t t ;模型B :73.0,2.23.1ˆ2=+=r X Y tt 。
模型A 更好一些,因为它的r 2较大。
3.只有当误差项服从正态分布时,线性回归模型参数的OLS 估计量才服从正态分布。
4.如果回归模型中单个参数的双边检验在5%的显著水平下统计显著,那么这个参数的零假设值包含在95%的置信区间中。
5.当R 2等于1时,2R 和R 2相等。
二、填空题(每小题2分,共20分)1.利用经过检验的计量模型可进行结构分析、政策评价、检验理论和 预测 。
2.总体回归函数给出了与自变量每个取值相对应的应变量的 均值 。
3.反映由模型中解释变量所解释的那部分离差大小的是 回归 平方和。
4.如果线性回归模型满足古典假设,则OLS 估计量具有 最优线性无偏 性质。
5.估计的回归系数在统计上是显著的,意思是说它显著不为 零 。
6.对于样本容量为11的二元线性回归模型,如500,90TSS RSS ==,则=2R 0.775 。
7.模型12ln t t y B B t u =++的参数2B 表示 y t 的瞬时增长率 。
8. 倒数 模型最适合用来描述恩格尔消费曲线 。
9.回归模型的估计结果ii X Y ln 75.000.2ˆ+=,这表明X 每增加1%,Y 将增加 0.0075 个单位。
10.在分析季度数据的季节性时,需要在带有常数项的回归模型中引入 3 个虚拟变量。
三、简答题(共20分)1.简述古典线性回归模型的基本假定。
(10分)答:1. 误差项均值为零 E (u i |X i )=0 (2分)2. 误差项同方差 var(u i )=s 2 (2分)3. 误差项无自相关cov(u i ,u j )=0, i , j =1,2,3,…..n , i ¹ j (2分)4. 解释变量与误差项不相关cov(X i ,u i )=0 i =1,2,3……n 。
2011计量经济学期中试卷及答案

厦门大学经济学院2011-2012学年第一学期期中考试试卷计量经济学系别:姓名:学号:成绩:一、是非题(在括号内打√或×,每题1分,共16分)1.线性回归模型中,解释变量是原因,被解释变量是结果()2.若自由度充分大,t分布近似标准正态分布。
()3.如果随机变量X 和Y相互独立,则E(Y|X) = E(Y )。
()4.参数的无偏估计量,总是等于参数本身(比如说μX的无偏估计量等于μX)。
5.对于充分大的自由度n,t分布、χ2分布和F分布都趋向于标准正态分布。
6.随机误差项u i与残差项e i是一回事。
()7.一个检验在统计上是显著的,意思是说我们拒绝零假设,接受备择假设。
()8.线性回归模型意味着变量是线性的。
()9.总体回归函数给出了对应于每个自变量的因变量的值。
()10.O LS就是使误差平方和最小化的估计过程。
()11.在双变量线性回归模型中,相关系数r和斜率系数有相同的符号。
()12.无论模型中包括多少个解释变量,总离差平方和的自由度总为(n-1)。
()13.如果多元回归模型整体是显著的,那么模型中的任何解释变量都是显著的。
14.多重共线就是要求所有解释变量之间不能相关。
()15.对于双对数模型,斜率系数和弹性系数是相同的。
()16.线性-对数模型的R2值可以与线性模型比较,但不能与双对数模型或对数线性模型的相比较。
()二、计算题(9题,共84分)1.(10分)若一管牙膏的重量服从正态分布,其均值为6.5盎司,标准差为0.8盎司。
生产每管牙膏的成本为50美分。
若在质检中发现其中一管牙膏的重量低于6盎司,则需要重新填充,重新填充每管牙膏的平均成本为20美分。
另一方面,若牙膏的重量超过7盎司,则公司将每管损失5美分的利润,现在检查1000支牙膏,(1)有多少管被发现重量少于6盎司?(3分)(2)在(1)的情况下,重新填充而耗费的成本为多少?(3分)(3)有多少管牙膏重量多于7盎司?在此情况下,将损失多少利润。
计量经济学习题及全部答案

计量经济学习题一一、判断正误1.在研究经济变量之间的非确定性关系时,回归分析是唯一可用的分析方法; 2.最小二乘法进行参数估计的基本原理是使残差平方和最小;3.无论回归模型中包括多少个解释变量,总离差平方和的自由度总为n -1; 4.当我们说估计的回归系数在统计上是显着的,意思是说它显着地异于0; 5.总离差平方和TSS 可分解为残差平方和ESS 与回归平方和RSS 之和,其中残差平方和ESS 表示总离差平方和中可由样本回归直线解释的部分; 6.多元线性回归模型的F 检验和t 检验是一致的;7.当存在严重的多重共线性时,普通最小二乘估计往往会低估参数估计量的方差; 8.如果随机误差项的方差随解释变量变化而变化,则线性回归模型存在随机误差项的自相关;9.在存在异方差的情况下,会对回归模型的正确建立和统计推断带来严重后果; 10...DW 检验只能检验一阶自相关; 二、单选题1.样本回归函数方程的表达式为 ;A .i Y =01i i X u ββ++B .(/)i E Y X =01i X ββ+C .i Y =01ˆˆi i X e ββ++D .ˆi Y =01ˆˆiX ββ+ 2.下图中“{”所指的距离是 ;A .随机干扰项B .残差C .i Y 的离差D .ˆiY 的离差 3.在总体回归方程(/)E Y X =01X ββ+中,1β表示 ;A .当X 增加一个单位时,Y 增加1β个单位B .当X 增加一个单位时,Y 平均增加1β个单位C .当Y 增加一个单位时,X 增加1β个单位D .当Y 增加一个单位时,X 平均增加1β个单位 4.可决系数2R 是指 ;A .剩余平方和占总离差平方和的比重B .总离差平方和占回归平方和的比重C .回归平方和占总离差平方和的比重D .回归平方和占剩余平方和的比重 5.已知含有截距项的三元线性回归模型估计的残差平方和为2i e ∑=800,估计用的样本容量为24,则随机误差项i u 的方差估计量为 ;A .B .40C .D .6.设k 为回归模型中的参数个数不包括截距项,n 为样本容量,ESS 为残差平方和,RSS 为回归平方和;则对总体回归模型进行显着性检验时构造的F 统计量为 ;A .F =RSSTSSB .F =/(1)RSS k ESS n k --C .F =/1(1)RSS k TSS n k --- D .F =ESSTSS7.对于模型i Y =01ˆˆi iX e ββ++,以ρ表示i e 与1i e -之间的线性相关系数2,3,,t n =,则下面明显错误的是 ;A .ρ=,..DW =B .ρ=-,..DW =-C .ρ=0,..DW =2D .ρ=1,..DW =08.在线性回归模型 011...3i i k ki i Y X X u k βββ=++++≥;如果231X X X =-,则表明模型中存在 ;A .异方差B .多重共线性C .自相关D .模型误设定9.根据样本资料建立某消费函数 i Y =01i i X u ββ++,其中Y 为需求量,X 为价格;为了考虑“地区”农村、城市和“季节”春、夏、秋、冬两个因素的影响,拟引入虚拟变量,则应引入虚拟变量的个数为 ;A .2B .4C .5D .610.某商品需求函数为ˆi C =100.5055.350.45i i D X ++,其中C 为消费,X 为收入,虚拟变量10D ⎧=⎨⎩城镇家庭农村家庭,所有参数均检验显着,则城镇家庭的消费函数为 ;A .ˆi C =155.850.45i X +B .ˆiC =100.500.45i X + C .ˆi C =100.5055.35i X +D .ˆiC =100.9555.35i X + 三、多选题1.一元线性回归模型i Y =01i i X u ββ++的基本假定包括 ;A .()i E u =0B .()i Var u =2σ常数C .(,)i j Cov u u =0 ()i j ≠D .(0,1)iu NE .X 为非随机变量,且(,)i i Cov X u =02.由回归直线ˆi Y =01ˆˆi X ββ+估计出来的ˆiY ; A .是一组平均数 B .是实际观测值i Y 的估计值 C .是实际观测值i Y 均值的估计值 D .可能等于实际观测值i Y E .与实际观测值i Y 之差的代数和等于零 3.异方差的检验方法有A .图示检验法B .Glejser 检验C .White 检验D ...DW 检验E .Goldfeld Quandt -检验4.下列哪些非线性模型可以通过变量替换转化为线性模型 ;A .i Y =201i i X u ββ++B .1/i Y =01(1/)i i X u ββ++C .ln i Y =01ln i i X u ββ++D .i Y =iui i AK L e αβE .i Y =1122012iiX X i e e u ββααα+++5.在线性模型中引入虚拟变量,可以反映 ;A .截距项变动B .斜率变动C .斜率与截距项同时变动D .分段回归E .以上都可以 四、简答题1.随机干扰项主要包括哪些因素它和残差之间的区别是什么2.简述为什么要对参数进行显着性检验试说明参数显着性检验的过程;3.简述序列相关性检验方法的共同思路; 五、计算分析题1.下表是某次线性回归的EViews 输出结果,根据所学知识求出被略去部分的值用大写字母标示,并写出过程保留3位小数;Dependent Variable: Y Method: Least Squares Included observations: 132.用Goldfeld Quandt -方法检验下列模型是否存在异方差;模型形式如下:i Y =0112233 i i i i X X X u ββββ++++其中样本容量n =40,按i X 从小到大排序后,去掉中间10个样本,并对余下的样本按i X 的大小等分为两组,分别作回归,得到两个残差平方和1ESS =、2ESS =,写出检验步骤α=;F 分布百分位表α=3.有人用广东省1978—2005年的财政收入AV 作为因变量,用三次产业增加值作为自变量,进行了三元线性回归;第一产业增加值——1VAD ,第二产业增加值——2VAD ,第三产业增加值——3VAD ,结果为:AV =12335.1160.0280.0480.228VAD VAD VAD +-+2R =,F =- ..DW =试简要分析回归结果; 五、证明题求证:一元线性回归模型因变量模拟值ˆi Y 的平均值等于实际观测值i Y 的平均值,即ˆiY =i Y ; 计量经济学习题二一、判断正误正确划“√”,错误划“×” 1.残差剩余项i e 的均值e =()i e n ∑=0;2.所谓OLS 估计量的无偏性,是指参数估计量的数学期望等于各自的真值; 3.样本可决系数高的回归方程一定比样本可决系数低的回归方程更能说明解释变量对被解释变量的解释能力;4.多元线性回归模型中解释变量个数为k ,则对回归参数进行显着性检验的t 统计量的自由度一定是1n k --;5.对应于自变量的每一个观察值,利用样本回归函数可以求出因变量的真实值; 6.若回归模型存在异方差问题,可以使用加权最小二乘法进行修正;7.根据最小二乘估计,我们可以得到总体回归方程;8.当用于检验回归方程显着性的F 统计量与检验单个系数显着性的t 统计量结果矛盾时,可以认为出现了严重的多重共线性9.线性回归模型中的“线性”主要是指回归模型中的参数是线性的,而变量则不一定是线性的;10.一般情况下,用线性回归模型进行预测时,单个值预测与均值预测相等,且置信区间也相同; 二、单选题1.针对同一经济指标在不同时间发生的结果进行记录的数据称为A .面板数据B .截面数据C .时间序列数据D .以上都不是 2.下图中“{”所指的距离是A .随机干扰项B .残差C .i Y 的离差D .ˆiY 的离差 3.在模型i Y =01ln i i X u ββ++中,参数1β的含义是A .X 的绝对量变化,引起Y 的绝对量变化B .Y 关于X 的边际变化C .X 的相对变化,引起Y 的平均值绝对量变化D .Y 关于X 的弹性4.已知含有截距项的三元线性回归模型估计的残差平方和为2i e ∑=90,估计用的样本容量为19,则随机误差项i u 方差的估计量为A .B .6C .D .55.已知某一线性回归方程的样本可决系数为,则解释变量与被解释变量间的相关系数为A .B .0.8C .D .6.用一组有20个观测值的样本估计模型i Y =01i i X u ββ++,在的显着性水平下对1β的显着性作t 检验,则1β显着异于零的条件是对应t 统计量的取值大于 A .0.05(20)t B .0.025(20)t C .0.05(18)t D .0.025(18)t7.对于模型i Y =01122ˆˆˆˆi ik ki iX X X e ββββ+++++,统计量22ˆ()/ˆ()/(1)ii i Y Y kY Y n k ----∑∑服从A .()t n k -B .(1)t n k --C .(1,)F k n k --D .(,1)F k n k --8.如果样本回归模型残差的一阶自相关系数ρ为零,那么..DW 统计量的值近似等于 ;A .1B .2C .4D .9.根据样本资料建立某消费函数如下i Y =01i i X u ββ++,其中Y 为需求量,X 为价格;为了考虑“地区”农村、城市和“季节”春、夏、秋、冬两个因素的影响,拟引入虚拟变量,则应引入虚拟变量的个数为A .2B .4C .5D .610.设消费函数为i C =012i i i i X D X u βββ+++,其中C 为消费,X 为收入,虚拟变量10D ⎧=⎨⎩城镇家庭农村家庭,当统计检验表明下列哪项成立时,表示城镇家庭与农村家庭具有同样的消费行为A .1β=0,2β=0B .1β=0,2β≠0C .1β≠0,2β=0D .1β≠0,2β≠0 三、多选题1.以i Y 表示实际观测值,ˆiY 表示用OLS 法回归后的模拟值,i e 表示残差,则回归直线满足A .通过样本均值点(,)X YB .2ˆ()i iY Y -∑=0 C .(,)i i Cov X e =0 D .i Y ∑=ˆiY ∑ E .i i e X ∑=0 2.对满足所有假定条件的模型i Y =01122i i i X X u βββ+++进行总体显着性检验,如果检验结果显示总体线性关系显着,则可能出现的情况包括A .1β=2β=0B .10β≠,2β=0C .10β≠,20β≠D .1β=0,20β≠E .1β=2β≠0 3.下列选项中,哪些方法可以用来检验多重共线性 ;A .Glejser 检验B .两个解释变量间的相关性检验C .参数估计值的经济检验D .参数估计值的统计检验E ...DW 检验 4.线性回归模型存在异方差时,对于回归参数的估计与检验正确的表述包括A .OLS 参数估计量仍具有线性性B .OLS 参数估计量仍具有无偏性C .OLS 参数估计量不再具有效性即不再具有最小方差D .一定会低估参数估计值的方差5.关于虚拟变量设置原则,下列表述正确的有A .当定性因素有m 个类型时,引入1m -个虚拟变量B.当定性因素有m个类型时,引入m个虚拟变量会产生多重共线性问题C.虚拟变量的值只能取0和1D.在虚拟变量的设置中,基础类别一般取值为0E.以上说法都正确四、简答题1.简述计量经济学研究问题的方法;2.简述异方差性检验方法的共同思路;3.简述多重共线性的危害;五、计算分析题1.下表是某次线性回归的EViews输出结果,被略去部分数值用大写字母标示,根据所学知识解答下列各题计算过程保留3位小数;本题12分Dependent Variable: YMethod: Least SquaresIncluded observations: 181求出A 、B 的值;2求TSS2.有人用美国1960-1995年36年间个人实际可支配收入X 和个人实际消费支出Y 的数据单位:百亿美元建立收入—消费模型 i Y =01i i X u ββ++,估计结果如下:ˆiY =9.4290.936i X -+ t :2R = ,F = ,..DW =1检验收入—消费模型的自相关状况5%显着水平; 2用适当的方法消除模型中存在的问题; 五、证明题证明:用于多元线性回归方程显着性检验的F 统计量与可决系数2R 满足如下关系: 计量经济学习题三 一、判断对错1、在研究经济变量之间的非确定性关系时,回归分析是惟一可用的分析方法;2、对应于自变量的每一个观察值,利用样本回归函数可以求出因变量的真实值;DW 检验临界值表α=3、OLS 回归方法的基本准则是使残差平方和最小;4、在存在异方差的情况下,OLS 法总是高估了估计量的标准差;5、无论回归模型中包括多少个解释变量,总离差平方和的自由度总为n -1;6、线性回归分析中的“线性”主要是指回归模型中的参数是线性的,而变量则不一定是线性的;7、当我们说估计的回归系数在统计上是显着的,意思是说它显着异于0; 8、总离差平方和TSS 可分解为残差平方ESS 和与回归平方和RSS,其中残差平方ESS 表示总离差平方和可由样本回归直线解释的部分;9、所谓OLS 估计量的无偏性,是指回归参数的估计值与真实值相等; 10、当模型中解释变量均为确定性变量时,则可以用DW 统计量来检验模型的随机误差项所有形式的自相关性;二、单项选择1、回归直线t ^Y =0ˆβ+1ˆβX t 必然会通过点 A 、0,0; B 、_X ,_Y ;C 、_X ,0;D 、0,_Y ;2、针对经济指标在同一时间所发生结果进行记录的数据列,称为 A 、面板数据;B 、截面数据;C 、时间序列数据;D 、时间数据;3、如果样本回归模型残差的一阶自相关系数ρ接近于0,那么DW 统计量的值近似等于 A 、0 B 、1 C 、2 D 、44、若回归模型的随机误差项存在自相关,则参数的OLS 估计量A 、无偏且有效B 、有偏且非有效C 、有偏但有效D 、无偏但非有效 5、下列哪一种检验方法不能用于异方差检验A、戈德菲尔德-夸特检验;B、DW检验;C、White检验;D、戈里瑟检验;6、当多元回归模型中的解释变量存在完全多重共线性时,下列哪一种情况会发生A、OLS估计量仍然满足无偏性和有效性;B、OLS估计量是无偏的,但非有效;C、OLS估计量有偏且非有效;D、无法求出OLS估计量;7、DW检验法适用于的检验A、一阶自相关B、高阶自相关C、多重共线性 D都不是8、在随机误差项的一阶自相关检验中,若DW=,给定显着性水平下的临界值d L=,d U=,则由此可以判断随机误差项A、存在正自相关B、存在负自相关C、不存在自相关D、无法判断9、在多元线性线性回归模型中,解释变量的个数越多,则可决系数R2A、越大;B、越小;C、不会变化;D、无法确定10、在某线性回归方程的估计结果中,若残差平方和为10,回归平方和为40,则回归方程的拟合优度为A、 B、 C、 D、无法计算;三、简答与计算1、多元线性回归模型的基本假设有哪些2、计量经济模型中的随机误差项主要包含哪些因素3、简答经典单方程计量模型的异方差性概念、后果以及修正方法;4、简述方程显着性检验F检验与变量显着性检验t检验的区别;5、对于一个三元线性回归模型,已知可决系数R2=,方差分析表的部份结果如下:1样本容量是多少2总离差平方和TSS为多少3残差平方和ESS为多少4回归平方和RSS和残差平方和ESS的自由度各为多少5求方程总体显着性检验的F统计量;四、案例分析下表是中国某地人均可支配收入INCOME与储蓄SAVE之间的回归分析结果单位:元:Dependent Variable: SAVEMethod: Least SquaresSample: 1 31Included observations: 31Variable CoefficientStd.Errort-Statistic Prob.CINCOME――――R-squared Mean dependent var AdjustedR-squared. dependent var. of regression Akaike info criterionSum squared resid1778097Schwarz criterion.Log likelihood F-statisticDurbin-Watsonstat ProbF-statistic1、请写出样本回归方程表达式,然后分析自变量回归系数的经济含义2、解释样本可决系数的含义3、写出t检验的含义和步骤,并在5%的显着性水平下对自变量的回归系数进行t 检验临界值: 29=;4、下表给出了White异方差检验结果,试在5%的显着性水平下判断随机误差项是否存在异方差;5、下表给出LM序列相关检验结果滞后1期,试在5%的显着性水平下判断随机误差项是否存在一阶自相关;计量经济学习题四一、判断对错1、一般情况下,在用线性回归模型进行预测时,个值预测与均值预测结果相等,且它们的置信区间也相同;2、对于模型Yi =β+β1X1i+β2X2i+……+βkXki+μi,i=1,2, ……,n;如果X2=X5+X6, 则模型必然存在解释变量的多重共线性问题;3、OLS回归方法的基本准则是使残差项之和最小;4、在随机误差项存在正自相关的情况下,OLS法总是低估了估计量的标准差;5、无论回归模型中包括多少个解释变量,总离差平方和的自由度总为n-1;6、一元线性回归模型的F检验和t检验是一致的;7、如果随机误差项的方差随解释变量变化而变化,则线性回归模型存在随机误差项的序列相关;8、在近似多重共线性下,只要模型满足OLS的基本假定,则回归系数的最小二乘估计量仍然是一BLUE估计量;9、所谓参数估计量的线性性,是指参数估计量是解释变量的线性组合;10、拟合优度的测量指标是可决系数R2或调整过的可决系数,R2越大,说明回归方程对样本的拟合程度越高;二、单项选择1.在多元线性回归模型中,若两个自变量之间的相关系数接近于1,则在回归分析中需要注意模型的问题;A、自相关;B、异方差;C、模型设定偏误;D、多重共线性;2、在异方差的众多检验方法中,既能判断随机误差项是否存在异方差,又能给出异方差具体存在形式的检验方法是A、图式检验法;B、DW检验;C、戈里瑟检验;D、White检验;3、如果样本回归模型残差的一阶自相关系数ρ接近于1,那么DW统计量的值近似等于A、0B、1C、2D、44、若回归模型的随机误差项存在异方差,则参数的OLS估计量A、无偏且有效B、无偏但非有效C、有偏但有效D、有偏且非有效5、下列哪一个方法是用于补救随机误差项自相关问题的A、OLS;B、ILS;C、WLS;D、GLS;6、计量经济学的应用不包括:A、预测未来;B、政策评价;C、创建经济理论;D、结构分析;7、LM检验法适用于的检验A、异方差;B、自相关;C、多重共线性; D都不是8、在随机误差项的一阶自相关检验中,若DW=,给定显着性水平下的临界值d L=,d U=,则由此可以判断随机误差项A、存在正自相关B、存在负自相关C、不存在自相关D、无法判断9、在多元线性线性回归模型中,解释变量的个数越多,则调整可决系数2RA、越大;B、越小;C、不会变化;D、无法确定10、在某线性回归方程的估计结果中,若残差平方和为10,总离差平方和为100,则回归方程的拟合优度为A、;B、;C、;D、无法计算;三、简答与计算1、多元线性回归模型的基本假设有哪些2、简述计量经济研究的基本步骤3、简答经典单方程计量模型自相关概念、后果以及修正方法;4、简述对多元回归模型01122...i i i k ki i Y X X X u ββββ=+++++进行显着性检验F 检验的基本步骤5、对于一个五元线性回归模型,已知可决系数R 2=,方差分析表的部份结果如下:1样本容量是多少2回归平方和RSS 为多少3残差平方和ESS 为多少 4回归平方和RSS 和总离差平方和TSS 的自由度各为多少 5求方程总体显着性检验的F 统计量;四、实验下表是某国1967-1985年间GDP 与出口额EXPORT 之间的回归分析结果单位:亿美元:Dependent Variable: EXPORT Method: Least Squares Sample: 1967 1985Included observations: 19VariableCoefficientStd. Errort-Statist icProb. CGDP――――R-squaredMean dependent varAdjusted R-squared. dependent var. of regressionAkaike infocriterionSum squared residSchwarz criterion Log likelihoodF-statisticDurbin-Watson statProbF-statistic1、请写出样本回归方程表达式,然后分析自变量回归系数的经济含义2、解释样本可决系数的含义3、写出t 检验的含义和步骤,并在5%的显着性水平下对自变量的回归系数进行t 检验临界值: 17=;4、下表给出了White 异方差检验结果,试在5%的显着性水平下判断随机误差项是否存在异方差;5、下表给出LM 序列相关检验结果滞后1期,试在5%的显着性水平下判断随机误差项是否存在一阶自相关;计量经济学习题五一、判断正误正确划“√”,错误划“x ”1、最小二乘法进行参数估计的基本原理是使残差平方和最小;2、一般情况下,用线性回归模型进行预测时,个值预测与均值预测相等,且置信区间也相同;3、如果随机误差项的方差随解释变量变化而变化,则线性回归模型存在随机误差项的序列相关;4、若回归模型存在异方差问题,应使用加权最小二乘法进行修正;5、多元线性回归模型的F 检验和t 检验是一致的;6、DW 检验只能检验随机误差项是否存在一阶自相关;7、总离差平方和TSS 可分解为残差平方RSS 和与回归平方和ESS,其中残差平方RSS 表示总离差平方和可由样本回归直线解释的部分;8、拟合优度用于检验回归方程对样本数据的拟合程度,其测量指标是可决系数或调整后的可决系数;9、对于模型011... 1,2,...,i i n ni i Y X X u i n βββ=++++=;如果231X X X =-,则模型必然存在解释变量的多重共线性问题;10、所谓OLS 估计量的无偏性,是指参数估计量的数学期望等于各自真值; 二、单项选择1、回归直线01ˆˆˆi iY X ββ=+必然会通过点A、0,0B、_X,_YC、_X,0D、0,_Y2、某线性回归方程的估计的结果,残差平方和为20,回归平方和为80,则回归方程的拟合优度为A、 B、C、 D、无法计算3、针对经济指标在同一时间所发生结果进行记录的数据列,称为A、面板数据B、截面数据C、时间序列数据D、时间数据4、对回归方程总体线性关系进行显着性检验的方法是A、Z检验B、t检验C、F检验D、预测检验5、如果DW统计量等于2,那么样本回归模型残差的一阶自相关系数ρ近似等于A、0B、-1C、1D、6、若随机误差项存在异方差,则参数的普通最小二乘估计量A、无偏且有效B、有偏且非有效C、有偏但有效D、无偏但非有效7、下列哪一种方法是用于补救随机误差项的异方差问题的A、OLS;B、ILS;C、WLSD、GLS8、如果某一线性回归方程需要考虑四个季度的变化情况,那么为此设置虚拟变量的个数为A、1B、2C、3D、49、样本可决系数R2越大,表示它对样本数据拟合得A、越好B、越差C、不能确定D、均有可能10、多元线性回归模型中,解释变量的个数越多,可决系数R2A、越大;B、越小;C、不会变化;D、无法确定三、简答题1、简述计量经济学的定义;2、多元线性回归模型的基本假设有哪些3、简答异方差概念、后果以及修正方法;4、简述t检验的目的及基本步骤;四、计算对于一个三元线性回归模型,已知可决系数20.8R ,方差分析表的部份结果如下:变差来源平方和自由度源于回归ESS 200源于残差RSS总变差TSS 221样本容量是多少2总变差TSS为多少3残差平方和RSS为多少4ESS和RSS的自由度各为多少5求方程总体显着性检验的F统计量值;计量经济学习题六-案例题一、根据美国各航空公司航班正点到达的比率X%和每10万名乘客投诉的次数Y 进行回归,EViews输出结果如下:Dependent Variable: YMethod: Least SquaresSample: 1 9Included observations: 91对以上结果进行简要分析包括方程显着性检验、参数显着性检验、DW值的评价、对斜率的解释等,显着性水平均取;2按标准书写格式写出回归结果;二、以下是某次线性回归的EViews输出结果,部分数值已略去用大写字母标示,但它们和表中其它特定数值有必然联系,分别据此求出这些数值,并写出过程;保留3位小数Dependent Variable: YMethod: Least SquaresSample: 1 13Included observations: 131求A 的值; 2求B 的值; 3求C 的值;三、用1970-1994年间日本工薪家庭实际消费支出Y 与实际可支配收入X 单位:103日元数据估计线性模型Y =01X u ββ++,然后用得到的残差序列t e 绘制以下图形; 1试根据图形分析随机误差项之间是否存在自相关若存在,是正自相关还是负自相关答:图形显示,随机误差项之间存在着相关性,且为正的自相关; 2此模型的估计结果为 试用DW 检验法检验随机误差项之间是否存在自相关;四、用一组截面数据估计消费Y —收入X 方程Y =01X u ββ++的结果为1根据回归的残差序列et 图分析本模型是否存在异方差注:abset 表示et 的绝对值;2其次,用White 法进行检验;EViews 输出结果见下表:附表:DW 检验临界值表α=White Heteroskedasticity Test:Dependent Variable: RESID^2 Method: Least Squares Sample: 1 60Included observations: 60若给定显着水平0.05α=,以上结果能否说明该模型存在异方差查卡方分布临界值的自由度是多少五、下图描述了残差序列{}t e 与其滞后一期值1{}t e -之间的散点图,试据此判断随机误差项之间是否存在自相关若存在,则是正自相关还是负自相关六、在一多元线性回归模型中,为检验解释变量之间是否存在多重共线性问题,以解释变量1x 作为被解释变量,对其余解释变量进行辅助回归,得到可决系数20.95R =;试计算变量1x 的方差扩大因子1VIF ,并根据经验判断解释变量间是否存在多重共线性问题七、下表是中国某地人均可支配收入INCOME 与储蓄SAVE 之间的回归分析结果单位:元:Sample: 1 31Included observations: 31VariableCoefficientStd. Errort-Statist ic Prob.CINCOME--R-squaredMean dependent varAdjusted R-squared. dependent var. of regressionAkaike infocriterionSum squared resid 1778097. Schwarz criterion Log likelihoodF-statisticDurbin-Watson statProbF-statistic1、请写出样本回归方程表达式,然后分析自变量INCOME 回归系数的经济含义2、解释可决系数的含义3、若给定显着性水平5%α=,试对自变量INCOME 的回归系数进行显着性检验已知0.025(29) 2.045t =4、在5%α=的显着性水平下,查31n =的DW 临界值表得 1.363L d =, 1.496U d =,试根据回归结果判断随机误差项是否存在一阶自相关5、下表为上述回归的White 检验结果,在5%α=的显着性水平下,试根据P 值检验判断随机误差项是否存在异方差 White Heteroskedasticity Test:F-statisticProbabilityObsR-squaredProbability计量经济学习题一答案一、判断正误1. × 2. √ 3. √ 4. √ 5. × 6. × 7. ×8. × 9. √ 10. √ 二、单选题每小题分,共15分1. D ;2. B ;3. B ;4. C ;5. B ; 6. B ;7. B ;8. B ;9. B ;10. A ; 三、多选题1. ABCE 2. BCDE 3. ABCE 4. ABCD 5. ABCDE ; 四、简答题1.随机干扰项主要包括哪些因素它和残差之间的区别是什么答:随机干扰项包括的主要因素有:1众多细小因素的影响;2未知因素的影响;3数据测量误差或残缺;4模型形式不完善;5变量的内在随机性;随机误差项羽残差不同,残差是样本观测值与模拟值的差,即i e =ˆi iY Y -;残差项是随机误差项的估计;2.简述为什么要对参数进行显着性检验试说明参数显着性检验的过程;答:最小二乘法得到的回归直线是对因变量与自变量关系的一种描述,但它是不是恰当的描述呢一般会用与样本点的接近程度来判别这种描述的优劣,而当获得以上问题的肯定判断之后,还需要确定每一个参数的可靠程度,即参数本身以及对应的变量该不该保留在方程里,这就有必要进行参数的显着性检验;这种检验是确定各个参数是否显着地不等于零;检验分为三个步骤:①提出假设:原假设0:0i H β=;备择假设1:0i H β≠ ②在原假设成立的前提下构造统计量:()ˆ~(1)ˆiit t n k Se ββ=--③给定显着性水平α,查t 分布表求得临界值/2(1)t n k α--,把根据样本数据计算出的t 统计量值t *与/2(1)t n k α--比较:若/2(1)t t n k α*>--,则拒绝原假设0H ,即在给定显着性水平下,解释变量i X 对因变量有显着影响;若/2(1)t t n k α*<--,则不能拒绝原假设0H ,即在给定显着性水平下,解释变量i X 对因变量没有显着影响.3.简述序列相关性检验方法的共同思路;答:由于自相关性,使得相对于不同的样本点,随机干扰项之间存在相关关系,那么检验自相关性,首先根据OLS 法估计残差,将残差作为随机干扰项的近似估计值,然后检验这些近似估计值之间的相关性以判定随机干扰项是否存在序列相关;各种检验方法就是在这个思路下发展起来的;五、计算分析题1.下表是某次线性回归的EViews 输出结果,根据所学知识求出被略去部分的值用大写字母标示,Dependent Variable: Y Method: Least Squares Included observations: 13解:A=ˆ()Se β=ˆt β=7.10604.3903=;B=2R =211(1)1n R n k -----=1311(10.8728)1321-----=由公式2ˆσ=21ien k --∑,得C=2ie ∑=2ˆ(1)n k σ--=21.1886(1321)--=; 2.用Goldfeld Quandt -方法检验下列模型是否存在异方差;模型形式如下:i Y =0112233 i i i i X X X u ββββ++++其中样本容量n =40,按i X 从小到大排序后,去掉中间10个样本,并对余下的样本按i X 的大小等分为两组,分别作回归,得到两个残差平方和1ESS =、2ESS =,写出检验步骤α=;α。
计量经济学 答案

ˆ ,β ˆ = ∑u ˆ −β ˆ X ˆ i2 = ∑ Yi − β Minimize RSS β 1 2 i 1 2
i =1 i=1
(
)
N
N
(
)
2
ˆ } {β j
(4 marks) • State the OLS normal equations.
(4 marks)
The first OLS normal equation can be written in any one of the following forms:
The exam consists of FIVE (5) questions. Students are required to answer ALL FIVE (5) questions. Answer all questions in the exam booklets provided. Be sure your name and student number are printed clearly on the front of all exam booklets used. Do not write answers to questions on the front page of the first exam booklet. Please label clearly each of your answers in the exam booklets with the appropriate number and letter. Please write legibly. The marks for each question are indicated in parentheses immediately above each question. Total marks for the exam equal 100.
计量经济学题目和答案

计量经济学期中考试题一、写出多元线性回归模型得经典假设。
二、多重共线性、异方差、自相关分别违背了经典假设哪个条件?分别造成得后果就是什么?三、739家上市公司绩效(NER)与基金持股比例(RATE)关系得OLS估计结果与残差值表如下:残差值表:1.计算(1)、(2)、(3)、(4)、(5)划线处得5个数字,并给出计算步骤(保留4位小数)。
2.根据计算机输出结果,写出一元回归模型表达式。
3.您认为上述回归式用考虑自相关问题吗?4.异方差得White检验式估计结果如下,= 0、0604+0、0008RATE t-0、00004(RA TE t)2(1、3) (0、1) (—0、3)R2=0、000327, F=739(1)White统计量=?(2)White统计量服从何种分布?(3)结合本例,相应自由度就是多少?(4)EViews给出得相应概率就是0、89,试判断原回归式误差项中就是否存在异方差。
5.假设上市公司绩效值(NER)服从正态分布,模型满足同方差假定条件。
(1)作为样本,739个上市公司绩效值得(NER)分布得均值与方差就是多少?当基金持股比例(RATE)为0、40时,上市公司绩效值条件分布得均值与方差就是多少?(方差写出公式即可)四、我们想要研究国内生产总值(GDP)、平均国外生产总值(FGDP)与实际有效汇率指数(REER)对出口贸易额(EX)得影响,建立线性模型:样本区间为1979年-2002年,GDP与FGDP均以亿美元为计量单位.用普通最小二乘法估计上述模型,回归结果如下(括号内得数字为回归系数估计量得标准差):= —2200、90 +0、02*GDP+1、02*FGDP +9、49*R EER(830、52)(0、0026)(0、3895)(3、4315)R2=0、98, DW=0、50white检验(有交叉)得统计量为:T*R2=20、96;GDP、FGDP=0、87,rGDP,REE与REER之间得相关系数分别为:rGDP,FGDPR= —0、24,rFGDP,REER= —0、281。
2011计量经济学期中试卷及答案
厦门大学经济学院2011-2012学年第一学期期中考试试卷计量经济学系别:姓名:学号:成绩:一、是非题(在括号内打√或×,每题1分,共16分)1.线性回归模型中,解释变量是原因,被解释变量是结果()2.若自由度充分大,t分布近似标准正态分布。
()3.如果随机变量X 和Y相互独立,则E(Y|X) = E(Y )。
()4.参数的无偏估计量,总是等于参数本身(比如说μX的无偏估计量等于μX)。
5.对于充分大的自由度n,t分布、χ2分布和F分布都趋向于标准正态分布。
6.随机误差项u i与残差项e i是一回事。
()7.一个检验在统计上是显著的,意思是说我们拒绝零假设,接受备择假设。
()8.线性回归模型意味着变量是线性的。
()9.总体回归函数给出了对应于每个自变量的因变量的值。
()10.O LS就是使误差平方和最小化的估计过程。
()11.在双变量线性回归模型中,相关系数r和斜率系数有相同的符号。
()12.无论模型中包括多少个解释变量,总离差平方和的自由度总为(n-1)。
()13.如果多元回归模型整体是显著的,那么模型中的任何解释变量都是显著的。
14.多重共线就是要求所有解释变量之间不能相关。
()15.对于双对数模型,斜率系数和弹性系数是相同的。
()16.线性-对数模型的R2值可以与线性模型比较,但不能与双对数模型或对数线性模型的相比较。
()二、计算题(9题,共84分)1.(10分)若一管牙膏的重量服从正态分布,其均值为6.5盎司,标准差为0.8盎司。
生产每管牙膏的成本为50美分。
若在质检中发现其中一管牙膏的重量低于6盎司,则需要重新填充,重新填充每管牙膏的平均成本为20美分。
另一方面,若牙膏的重量超过7盎司,则公司将每管损失5美分的利润,现在检查1000支牙膏,(1)有多少管被发现重量少于6盎司?(3分)(2)在(1)的情况下,重新填充而耗费的成本为多少?(3分)(3)有多少管牙膏重量多于7盎司?在此情况下,将损失多少利润。
计量经济学10年期中试卷答案(工大定稿)
1、一元线性回归模型与多元线性回归模型的基本假定是相同的。
(×)2、线性回归模型意味着因变量是自变量的线性函数。
(× )3、一元线性回归模型中,对样本回归函数整体的显著性检验与斜率系数的显著性检验 是一致的。
(√ )4、i i i i X Y μββ++=30系数不是线性关系。
(× )5、回归分析中使用的最小二乘法是指,使2)(∑-Y Y i达到最小值 (×) 6、根据最小二乘估计,我们可以得到总体回归方程 (× )1、已知三元线性回归模型估计的残差平方和为8002=∑ie,估计用样本容量为24=n ,则随机误差项i u 的方差估计量2σ 为( B )。
A 、33.33B 、 40C 、 38.09D 、36.362、在线性回归模型中,若解释变量1X 和2X 的观测值成比例,即i i kX X 12=i ,其中k 为常数,则表明模型中存在( B )A 、方差非齐性B 、多重共线性C 、序列相关D 、设定误差 3、对小样本回归系数进行检验时,所用统计量是( B )A.、正态统计量 B 、 t 统计量 C 、2χ统计量 D 、F 统计量 4、同一统计指标按时间顺序记录的数据列是( D )A 、时点数据B 、 截面数据C 、时期数据D 、时间序列数据 5、在二元线性回归模型i i i i u X X Y +++=22110βββ中,1β表示( A )A 当2X 不变时,1X 每变动一个单位Y 的平均变动。
B 当1X 不变时,2X 每变动一个单位Y 的平均变动。
C 当1X 和2X 都保持不变时,Y 的平均变动。
D 当1X 和2X 都变动一个单位时,Y 的平均变动。
6、对下列模型进行经济意义检验,哪一个模型通常被认为没有实际价值( B )7、对样本的相关系数γ,下面结论错误的是(A D ) A 、γ 越接近0,X 和Y 之间线性相关程度高 B 、γ 越接近1,X 和Y 之间线性相关程度高C 、11≤≤-γD 、0=γ,则X 和Y 相互独立8、在一元线性回归模型中,样本回归方程可表示为( C ) 1、 (6分)已知应用计量经济分析软件对样本容量为18的数据进行普通最小二乘估计得到的模型为:(括号内数值为t 检验值,01.0=α)211985.04809.05286.540X X Y i ++=(6.38) (32.36) (5.70)计算21,ββ的置信区间 (95.2)15(005.0=t )解:99.0]01486.0*95.24809.001486.0*95.24809.0[1=+≤≤-βP ]52474.0,43706.0[ 99.0]03482.0*95.21985.003482.0*95.21985.0[2=+≤≤-βP ]30122.0,09578.0[ 2、(12分)为了解美国工作妇女是否受到歧视,可以用美国统计局的“当前人口调查”中的截面数据,研究男女工资有没有差别。
计量经济学期中测验题
计量经济学期中测验题1. 下列哪门学科不被视为计量经济学的基本内容() [单选题] *A. 统计学A.统计学B. 数学C. 经济学D. 社会学(正确答案)2. 下列哪个不是回归模型中的X一般称谓() [单选题] *A. 回归元A.回归元B. 解释变量C. 自变量D. 因变量(正确答案)3. 下列哪个不是回归模型中的Y一般称谓() [单选题] *A. 回归子A.回归子B. 被解释变量C. 自变量(正确答案)D. 因变量4. 截面数据是指() [单选题] *A. 同一时点上不同统计单位相同统计指标组成的数据(正确答案) A.同一时点上不同统计单位相同统计指标组成的数据(正确答案)B. 同一时点上相同统计单位相同统计指标组成的数据C. 同一时点上相同统计单位不同统计指标组成的数据D. 同一时点上不同统计单位不同统计指标组成的数据5. 下面属于截面数据的是() [单选题] *A. 1991-2019年各年某地区25个乡镇企业的平均工业产值A.1991-2019年各年某地区25个乡镇企业的平均工业产值B. 1991-2019年各年某地区25个乡镇企业各镇的工业产值C. 某年某地区25个乡镇工业产值的合计数D. 某年某地区25个乡镇各镇的工业产值(正确答案)6. 同一统计指标, 同一统计单位按时间顺序记录形成的数据列是() [单选题] *A. 时期数据A.时期数据B. 混合数据C. 时间序列数据(正确答案)D. 横截面数据7.面板数据是指() [单选题] *A. 同一时点上不同统计单位相同统计指标组成的数据B. 同一时点上相同统计单位相同统计指标组成的数据C. 时间序列数据和虚拟变量数据组成的数据D. 时间序列数据和截面数据结合组成的数据(正确答案)8.全班每个同学大学每学期的平均分的统计数据是() [单选题] *A. 时期数据B. 面板数据(正确答案)C. 时间序列数据D. 截面数据9.在计量经济学中, 线性回归模型的“线性”主要指是() [单选题] *A. 针对变量而言A.针对变量而言B. 针对参数而言(正确答案)C. 针对模型而言D. 针对估计而言10. 参数的估计量具备有效性是指() [单选题] *A.B. (正确答案)C.D.11. [单选题] *A.B. (正确答案)C.D.12. 产量(X, 台)与单位产品成本(Y, 元/台)之间的回归方程为, 这说明() [单选题] *A.产量每增加一台, 单位产品成本平均增加356元A. 产量每增加一台,单位产品成本平均增加356元A.产量每增加一台,单位产品成本平均增加356元B.产量每增加一台, 单位产品成本平均增加1.5元C.产量每增加一台, 单位产品成本平均减少356元D.产量每增加一台, 单位产品成本平均减少1.5元(正确答案)13. 在二元线性回归模型中, 表示() [单选题] *A.当X2不变时, X1每变动一个单位Y的平均变动(正确答案)A. 当X2不变时,X1每变动一个单位Y的平均变动(正确答案)A.当X2不变时,X1每变动一个单位Y的平均变动(正确答案)B.当X1不变时, X2每变动一个单位Y的平均变动C.当X1和X2都保持不变时, Y的平均变动D.当X1和X2都变动一个单位时, Y的平均变动[单选题] * A. X的相对变化,引起Y的期望值的绝对变化量B. Y关于X的边际变化率C. X的绝对量发生一定变动时,引起Y的相对变化率(正确答案)D. Y关于X的弹性15. 在双对数模型中, 的含义是() [单选题] *A. Y关于X的增长量A.Y关于X的增长量B. Y关于X的增长速度C. Y关于X的边际倾向D. Y关于X的弹性(正确答案)16.根据样本估计得到如下模型:, 其中Y为人均产出, K为人均资本存量, L为劳动投入。
最新计量经济学期中考试试卷(包括答案)
计量经济学期中考试试卷学号_______ 姓名_______ 成绩_______一、 单项选择题(2×10=20分)1.计量经济学是下列哪门学科的分支学科(C )。
A .统计学B .数学C .经济学D .数理统计学2.横截面数据是指(A )。
A .同一时点上不同统计单位相同统计指标组成的数据B .同一时点上相同统计单位相同统计指标组成的数据C .同一时点上相同统计单位不同统计指标组成的数据D .同一时点上不同统计单位不同统计指标组成的数据3.下面属于横截面数据的是( D )。
A .1991-2003年各年某地区20个乡镇企业的平均工业产值B .1991-2003年各年某地区20个乡镇企业各镇的工业产值C .某年某地区20个乡镇工业产值的合计数D .某年某地区20个乡镇各镇的工业产值4.经济计量分析工作的基本步骤是( A )。
A .设定理论模型→收集样本资料→估计模型参数→检验模型B .设定模型→估计参数→检验模型→应用模型C .个体设计→总体估计→估计模型→应用模型D .确定模型导向→确定变量及方程式→估计模型→应用模型5.表示x 和y 之间真实线性关系的是( C )。
A .01ˆˆˆt t Y X ββ=+B .01()t t E Y X ββ=+C .01t t t Y X u ββ=++D .01t t Y X ββ=+6.参数β的估计量ˆβ具备有效性是指( B )。
A .ˆvar ()=0βB .ˆvar ()β为最小C .ˆ()0ββ-=D .ˆ()ββ-为最小7.以Y 表示实际观测值,ˆY表示回归估计值,则普通最小二乘法估计参数的准则是使( D )。
A .i i ˆY Y 0∑(-)=B .2i i ˆY Y 0∑(-)=C .i iˆY Y ∑(-)=最小 D .2i i ˆY Y ∑(-)=最小8.用OLS 估计经典线性模型i 01i i Y X u ββ+=+,则样本回归直线通过点(D )。