
第5章 财政总预算会计负债
预算会计
高等教育出版社(2015)
二、借入财政周转金
■借入财政周转金是指下级财政部门向上级财政部门借入 有偿使用的财政周转金。 ■财政总预算会计设置“借入财政周转金“账户,核算借 入财政周转金的增减化情况。 ■取得借入财政周转金时,借记“其他财政存款”账户, 贷记“借入财政周转金”账户。到期归还本金时,作相反方向 的会计分录。 ■借入款业务核算参见教材P48【例5-4】
预算会计
高等教育出版社(2015)
■财政总预算会计收到暂存款时,借记“国库存款”、 “其他财政存款”等账户,贷记“暂存款”账户。冲转或退 还 暂存款时,借记“暂存款”账户,贷记“一般预算收入”、 “国 库存款”、“其他财政存款”等账户。 ■暂存款业务核算参见教材P45-46【例5-1】
预算会计
高等教育出版社(2015)
■与上级往来业务核算参见教材P46-47【例5-2】
预算会计
高等教育出版社(2015)
第二节 借入款与借入财政周转金 一、借入款
■借入款项是指按照法定的程序核定的预算举借的债务。 ■财政总预算会计设置“借入款”账户,核算财政借入款 项的增减变化情况。 ■各级财政发行债券或举借债务收到款项时,借记“国库 存款”账户,贷记“借入款”账户。到期偿还本金时,借记 “借入款”账户,贷记“国库存款”账户。
Hale Waihona Puke 预算会计高等教育出版社(2015)
第五章 财政总预算会计负债
第一节 暂存款及与上级往来
■财政总预算会计负债是指一级财政所承担的能以货币计 量,需以资产偿付的债务。包括暂存款、与上级往来、借入款、 借入财政周转金等。 ■负债应按实际发生数额记账
一、暂存款
■暂存款是指各级财政临时发生的应付、暂收和其他不明 性质的收入款项。 ■财政总预算会计设置“暂存款”账户,核算各种暂存款 的增减变化情况。
二、与上级往来
■与上级往来是指本级财政与上级财政之间的往来结算的 款项。 ■财政总预算会计设置“与上级往来”账户,核算与上级 财政的往来待结算款项。 ■各级财政向上级财政借款或体制结算中发生应上缴上级 财政款项以及收到应由上级财政补助款项时,借记“国库存 款”、“上解支出”等账户,贷记“与上级往来”账户。归还 借款、转作上级补助收入或体制结算中应由上级补给款项时, 借记“与上级往来”账户,贷记“国库存款”、“补助收入 “等账户。
第5章 财政总预算会计报表

第三节 收入支出表
一、收入支出表的概念和作用
收入支出表是反映政府财政在某一会计期间各类财政资金收支余情况的 报表。收入支出表可以总括反映各类政府财政资金的来源、分配使用和结转 结余的情况。
二、收入支出表的结构 具体格式参见教材[表5-2]
收入支出表根据资金性质按照收入、支出、结转结余的构成分类、分项 列示,依据“年初结转结余+收入合计-支出合计-结余转出=年末结转结余” 公式,采用矩阵形式列示相关内容。
(二)专用基金收支情况表项目的填列方法 1.“专用基金收入”项目及所属各明细项目,应当根据“专用基金收
入”科目及所属各明细科目的本期发生额填列。 2.“专用基金支出”项目及所属各明细项目,应当根据“专用基金支
出”科目及所属各明细科目的本期发生额填列。
15
“本年累计数”栏反映各项目自年初起至报告期末止的累计实际 发生数。编制年度收入支出表时,应当将本栏改为“本年数”。 (二)“本月数”栏各项目填列方法
9
第四节 收支执行情况表
收支执行情况表示反映政府各类财政资金收支执行结果的报表,包括一 般公共预算执行情况表、政府性基金预算执行情况表、国有资本经营预算执 行情况表、财政专户管理资金收支情况表和专用基金收支情况表。
以下项目需要计算、分析填列: 1.资产类项目 (1)“应收利息” (2)“与下级往来” (3)“应收地方政府债券转贷款” (4)“应收主权外债转贷款”
6
2.负债类项目 (5)“应付短期政府债券” (6)“应付利息” (7)“与上级往来” (8)“一年内到期的非流动负债” (9)“应付长期政府债券” (10)“应付地方政府债券转贷款” (11)“应付主权外债转贷款”项目 (12)“借入款项”项目 (13)“其他负债” 3.净资产类项目 (14)“待偿债净资产”
财政总预算会计负债
采购合同等。
02 03
特点
长期应付款通常具有金额大、期限长、利率低等特点。由于其涉及政府 与供应商之间的合同关系,因此需要严格履行合同条款,确保政府信用 和财政的可持续性。
管理
财政部门应加强长期应付款的管理,建立合同台账和付款计划,确保按 时履行付款义务,同时加强合同履行过程中的监督和审计。
预计负债
负债的计量与确认
计量
财政总预算会计负债的计量应以实际发生额为基础,采用历史成本法计量。
确认
财政总预算会计负债的确认应符合会计准则中关于负债的定义和确认条件。
负债的报表列示
01
02
03
短期负债
包括应付国库集中支付结 余、应付政府债券等。
长期负债
包括应付长期政府债券、 应付转贷款等。
永久性负债
包括应付社会保险基金等。
特点
长期借款具有期限长、利率高、 还款压力大等特点。由于其主要 用于长期项目,因此还款计划和
资金来源需要提前规划。
管理
财政部门应建立健全的长期借款 管理制度,明确借款审批程序、 资金使用规定和还款计划等,确
保借款的合规性和安全性。
长期应付款
01
定义
长期应付款是指财政部门承担的长期付款义务,如政府购买服务、政府
风险应对策略
03
风险监控与改进
及时识别和评估负债业务面临的 各种风险,为风险管理提供依据。
根据风险评估结果,制定相应的 风险应对措施,降低负债业务的 风险。
持续监控负债业务的风险状况, 及时调整风险管理策略,提高风 险管理水平。
负债的会计处理与披露
会计政策与原则
01
遵循统一的会计政策和原则,确保负债业务的会计处理规范、
财政总预算会计制度
附件:财政总预算会计制度目录第一章总则 (2)第二章会计信息质量要求 (4)第三章资产 (5)第四章负债 (7)第五章净资产 (9)第六章收入 (10)第七章支出 (12)第八章会计科目 (15)第九章会计结账和结算 (78)第十章总会计报表 (81)第十一章信息化管理 (104)第十二章会计监督 (105)第十三章附则 (105)第一章总则第一条为了规范各级政府财政总预算会计(以下简称总会计)核算,保证会计信息质量,充分发挥总会计的职能作用,根据•中华人民共和国会计法‣、•中华人民共和国预算法‣及其他有关法律法规,制定本制度。
第二条本制度适用于中央,省、自治区、直辖市,设区的市、自治州,县、自治县、不设区的市、市辖区,乡、民族乡、镇等各级政府财政部门的总会计。
第三条总会计是各级政府财政核算、反映、监督政府一般公共预算资金、政府性基金预算资金、国有资本经营预算资金、社会保险基金预算资金以及财政专户管理资金、专用基金和代管资金等资金活动的专业会计。
社会保险基金预算资金会计核算不适用本制度,由财政部另行规定。
第四条总会计的工作任务主要包括:(一)进行会计核算。
办理政府财政各项收支、资产负债的会计核算工作,反映政府财政预算执行情况和财务状况;(二)严格财政资金收付调度管理。
组织办理财政资金的收付、调拨,在确保资金安全性、规范性、流动性前提下,合理调度管理资金,提高资金使用效益;(三)规范账户管理。
加强对国库单一账户、财政专户、零余额账户和预算单位银行账户等的管理;(四)实行会计监督,参与预算管理。
通过会计核算和反映,进行预算执行情况分析,并对总预算、部门预算和单位预算执行实行会计监督;(五)协调预算收入征收部门、国家金库、国库集中收付代理银行、财政专户开户银行和其他有关部门之间的业务关系;(六)组织本地区财政总决算、部门决算编审和汇总工作;(七)组织和指导下级政府总会计工作。
第五条各级政府财政部门应当根据工作需要,配备一定数量的专职会计人员,负责总会计工作,并保持相对稳定。
财政总预算会计第三节负债课件.ppt
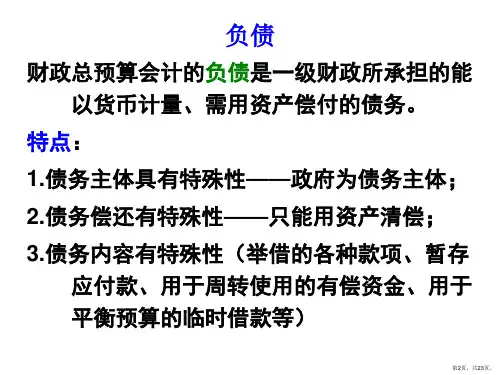
发行债券或举借债 务的增加
期末余额:
尚未偿还的债 务
10/8/2024
财政总预算会计(负债)
3
第4页,共23页。
主要分录
政府发行国库或举债时记: 借:国库存款 贷:借入款
债务到期归还本金时记: 借:借入款
贷:国库存款
10/8/2024
财政总预算会计(负债)
4
第5页,共23页。
例1,中央财政按全国人民代表大会批准的数额发 行国债。当日国库实收数1000万元。
借:国库存款 10000000
贷:借入款 10000000
例2,上例债务到期,偿还本金1000万元,支 付利息20万元。
本金部分:
借:借入款 10000000
贷:国库存款 10000000
利息部分:
借:一般预算支出 200000
贷:国库存款
200000
10/8/2024
财政总预算会计(负债)
5
第12页,共23页。
例4,年末体制结算,所属甲县应上解收入3000万 元,实际已上解2900万元。经批准,将甲县尚未 上解的100万元应上解款作往来处理。
甲县财政:
借:上解支出
1000000
贷:与上级往来
1000000
市财政:
借:与下级往来-甲县 1000000
贷:上解收入-甲县
1000000
财政周转金支出 1000
贷:其他财政存款
251000
10/8/2024
财政总预算会计(负债)
21
第22页,共23页。
思考
1.“借入财政周转金 ”和“借出 财政周转金”二者核内容上有何区 别?
2. “与上级往来”和 “与下级 往来”的帐户性质和余额方向如 何?二者核算内认应由上 级补给款项时记: 借:与上级往来 贷:国库存款/补助收入等
第5章财政总预算会计负债的核算.
二、应付国库集中支付结余的账务处理
设置“应付国库集中支付结余”科目,按照政府
收支分类账户等进行相应明细核算;
该账户期末贷方余额反映政府财政尚未支付的国
库集中支付结余。
应付国库集中支付结余具体账务处理
(1)年末,对当年形成的国库集中支付结余采用
权责发生制列支时:
借:一般公共预算本级支出等 贷:应付国库集中支付结余
元用于临时周转需要,已划入市中心支库。 (1)市财政总预算会计应编制的分录
借:国库存款
贷:与上级往来-某省
700 000
700 000
(2)省财政总预算会计应编制的分录
借:与下级往来——乙市 700 000
贷:国库存款
7000 000
[例2]:接上例(1),乙市财政根据库款情况,
归还省财政500 000元借款。双向会计分录为: (1)市财政总预算会计应编制的分录
借:与上级往来
贷:国库存款
500 000
500 000
(2)省财政总预算会计应编制的分录
借:国库存款 500 000
贷:与下级往来——乙市
500 000
[例3]:接前例(1),经批准,省财政将乙市欠
款转作对该市的补助。双向会计分录为: (1)市财政总预算会计应编制的分录
借:与上级往来
贷:补助收入
500 000
500 000
(2)省财政总预算会计应编制的分录
借:补助支出 500 000
贷:与下级往来——乙市
500 000
例题2
P81-82页例题5-3~~例5-4
(二)其他应付款
(一)其他应付款的概念 本科目核算政府财政临时发生的暂收、应付和 收到的不明性质款项。 税务机关代征入库的社会保险费、项目单位使 用并承担还款责任的外国政府和国际金融组织贷 款,也通过本科目核算。
《政府与非营利组织会计》第5章 财政总预算会计核算
二、本级预算收入
(二)政府性基金预算本级收入的核算 财政总预算会计设置“政府性基金预算本级收入”科目, 核算政府财政筹集的纳入本级政府性基金预算管理的非税 收入。本科目应当根据《政府收支分类科目》中“政府性 基金预算本级收入科目”的规定进行明细核算。 政府性基金预算本级收入以收付实现制为基础,在收到 时按照实际缴入国库的数额入账。
17
三、转移性收入
(一)补助收入的核算 财政总预算会计设置“补助收入”科目,核算上级政府 财政按照财政体制规定或因专项需要补助给本级政府财政 的款项。本科目应当按照不同的资金性质设置“一般公共 预算补助收入”、“政府性基金预算补助收入”等明细科 目。 根据会计制度的要求,补助收入应当按照财政体制的规 定或实际发生的金额入账,分别采用收付实现制和权责发 生制基础确认。
际金融组织借款等方式筹集。 省级政府的债务收入只能通过发行地方债券的方式筹集,发
行的地方政府一般债券纳入省级财政的一般公共预算管理, 发行的地方政府专项债券纳入政府性基金预算管理。
33
四、债务性收入
(一)债务收入的核算 财政总预算会计设置“债务收入”科目,核算政府财政 按照国家法律、国务院规定以发行债券等方式取得的,以 及向外国政府、国际金融组织等机构借款取得的纳入预算 管理的债务收入。 本科目应当按照《政府收支分类科目》中“债务收入” 科目的规定进行明细核算,并区分一般债务收入和专项债 务收入。省级以上(含省级)政府通常设置本科目。
38
四、债务性收入
(二)债务转贷收入的核算 财政总预算会计设置“债务转贷收入”科目,核算政府 财政收到上级政府财政转贷的债务收入。本科目下应当设 置“地方政府一般债务转贷收入”“地方政府专项债务转 贷收入”明细科目。省级以下政府财政通常需要设置本科 目。 与债务收入类似,债务转贷收入也应当采用“双分录” 的核算方法,同时确认转贷所取得的收入和承担的债务。
财政总预算会计之负债(ppt 27页)
例2-5-4某市财政发生如下借入财政周转金业务: (1)向上级某省财政借入财政周转金 300000元。
借:其他财政存款——财政周转金存款 300000
贷:借入财政周转金——省财政
300000
(2)归还上述借入财政周转金300000元。
借:借入财政周转金——省财政
300000
贷:其他财政存款——财政周转金存款 300000
100000
贷:与上级往来
100000
• (2)向省财政归还部分上述所借款项80000元,其 余部分款项,经省财政研究决定转为补助收入。
借:与上级往来 贷:国库存款——一般预算存款 补助收入
100000 80000 20000
第三节 借入款
• 一、概念 借入款是指中央财政和地方财政按照国家法律、国务 院规定向社会以发行债券等方式举借债务取得的款项。
40000 400000
在现行《财政总预算会计制度》中增设如下科目:
• 收入类科目:408债务收入、409债务转贷收入 • 支出类科目:508债务还本支出、509债务转贷支出 • 债务收入——用于核算省级财政部门作为债务主体,
发行地方政府债券收到的发行收入等 ;
• 债务转贷收入——用于核算省级以下财政部门收到 的来自上级财政部门转贷的债务收入;
(2)坐支预算收入;
借:国库存款 借:暂存款
借:暂存款
贷:暂存款
贷:国库存款 贷:暂付款
(3)虚列预算支出;
借:一般预算支出 借:一般预算支出
贷:暂存款
贷:暂付款
(4)预算编制不规范; 借:一般预算支出
贷:暂存款 (5)滞留截留转移专款专项资金; 借:基金预算支出
贷:暂存款 (6)支出挂账,隐瞒预算赤字。 借:暂付款
05 第5章 财政总预算会计负债 实训答案(五版)
预算会计 高等教育出版社(2016)
自测与技能训练
(一)基础知识自测
一、单项选择题
1、政府财政以政府名义发行的期限不超过一年的地方政府债券的应付本金
和利息在何账户核算。
(A)
A、应付短期政府债券
B、应付政府债券本金
C、应付政府债券利息
D、借入款项
2、政府财政临时发生的暂收、应付和收到的不明性质款项在什么账户核算。
预算会计 高等教育出版社(2016)
第五章 财政总预算会计负债
思考题
1、财政总预算会计的负债包括哪些具体项目。 2、应付政府债券与应付国库集中支付结余有什么区别。 3、与上级往来、其他应付款和应付代管资金的主要区别。 4、本级政府财政借入主权外债,且外方将贷款资金直接支付给用 款单位或供应商时,应区别几种情况进行核算。 5、应付转贷款的概念与具体构成内容。
际收到发行款99 000 000元,存入国库。
借:国库存款
99 000 000
政府性基金预算本级支出
1 000 000
贷:债务收入
100 000 000
借:待偿债净资产—应付短期政府债券
100 000 000
贷:应付短期政府债券
---应付地方政府专项债券(应付本金)
100 000 000
预算会计 高等教育出版社(2016)
1 500 000
(5)到期偿还上述发行的政府一般债券本金500 000 000元、专项债券本金
100 000 000元。
借:债务还本支出
600 000 000
贷:国库存款
600 000 000
借:应付短期政府债券
----应付地方政府一般债券(应付本金)500 000 000
第五章 财政总预算会计负债和净资产的核算
收支分类账户等进行相应明细核算。
• 【例5-1】某市财政总预算会计发生如下业务:
• (1) 年终核定当年确实无法实现拨款、按规定应留归预算单位在下一
年度继续使用的本年终预算结转和结余资金共计80 000 元。其会计分录为: • 借:一般公共预算本年支出 • 贷:应付国库集中支付结余 80 000 80 000
• (二)预算周转金设置和动用的原则
• (1)预算周转金一般从年度预算结余中提取设置、补充或由上级财政部门拨入。 • (2)预算周转金由本级政府财政部门管理,只供平衡预算收支的临时周转使用,不能用于 财政开支。 • (3)已设置或补充的预算周转金,未经上级财政部门批准,不能随意减少。年终,必须保 持原核定数额,逐年结转。 • (4)预算周转金的数额,应与预算支出规模相适应。随着预算支出的逐年增长,预算周转 金也应相应地补充。
息”明细账户,分别对借入款项的应付本
金和利息进行明细核算,还应当按照债权 人进行明细核算。
• 【例5-5】 某省财政发生下列借入款项业务:
• (1)经批准本级政府财政借入的主权外债资金人民币2亿元,款项已经存入 指定银行。财政总预算会计应当编制如下会计分录: • 借:其他财政存款 • 贷:债务收入 200 000 000 200 000 000
府债券的应付本金和利息。
• 五、应付转贷款的核算(双分录)
为了核算应付地方政府债券转贷款业务, 财政总预算会计应设置“应付地方政府债 券转贷款”账户。本账户期末贷方余额反 映本级政府财政尚未偿还的地方政府债券 转贷款的本金和利息。 本账户下应当设置“应付地方政府一般债 券转贷款”和“应付地方政府专项债券转 贷款”一级明细账户。 在一级明细账户下再分别设置“应付本金 余额:尚未偿还的地方 政府债券转贷款的本金 和利息 偿还的地方政府 债券转贷款 取得的地方政府 债券转贷款 借 应付地方政府债券转贷款 贷
《预算会计》最新版精品课件-第5章 财政总预算会计收入的核算
预算会计
第五章 财政总预算会计收入的核算
第二节 预算类收入的核算
二、一般公共预算本级收入
(二)一般公共预算本级收入的核算
财政总预算会计通过设置“一般公共预算本级收入”科目 来核算一般公共预算本级收入增减变动情况。
该科目贷方登记一般公共预算本级收入的增加;借方登记 一般公共预算本级收入的减少;平时贷方余额反映一般公 共预算本级收入的累计数;年终结转后,该科目无余额。
预算会计
第五章 财政总预算会计收入的核算
第一节 财政总预算会计收入概述 第二节 预算类收入的核算 第三节 财政专户管理资金收入及
专用基金收入的核算 第四节 转移性收入的核算 第五节 债务收入及债务转贷收入的核算
预算会计
第五章 财政总预算会计收入的核算
第一节 财政总预算会计收入概述 一、财政总预算会计收入的概念 《财政总预算会计制度》指出,收入是指政府财政为实现 政府职能,根据法律法规等所筹集的资金。 它是一级政府为实现其职能,根据法令和法规所取得的非 偿还性资金,是一级政府的资金来源。 财政总预算会计核算的收入包括一般公共预算本级收入、 政府性基金预算本级收入、国有资本经营预算本级收入、 财政专户管理资金收入、专用基金收入、转移性收入、债 务收入、债务转贷收入等。 各种收入都是政府的资金来源,可以安排发生相应的支出。
国有资本经营预算,是对国有资本收益作出支出安排的收支预算, 是国家以所有者身份依法取得国有资本收益,并对所得收益进行 分配而发生的各项收支预算,是政府预算的重要组成部分。
预算会计
第五章 财政总预算会计收入的核算
第二节 预算类收入的核算
四、国有资本经营预算本级收入 (一)国有资本经营预算本级收入的概念
预算会计