
中英文银行存款调节表模板
Bank Reconciliation Statement
Bank:A/C No.:
DecriptionsNotes USD RMBDecriptionsNotes
Closing balance(corporate)( yy-mm-dd)Bank statement balance( yy-mm-dd)
I. Bank recorded but corporate notI. Corporate recorded but bank not Plus: Received Plus: Received
Minus: Paid Minus: Paid
II.ErrorsII.ErrorsExchange rate at the end of month:Exchange gain/loss Balance after adjustment Bank balance after adjustment Cashier:Date: Accountant in chief:
Prepared by:Date: Reviewed by:Yantai Raffles Shipyard CO., LTDAs at: 2005-10-23Index:Page:
USD RMB
Date:
Date:
银行余额调节表样式模板

公司名称:
日期开户行/户号日期凭证号对应科目金额银行存款日记帐余额加: 企业已付,银行未付- (请分单项列出)
1.
2.3.4.5.6.7.在此行前加行
加: 银行已收,企业未收 - (请分单项列出)
1.2.3.4.5.6.7.在此行前加行
减: 企业已收, 银行未收- (请分单项列出)
1.2.3.4.5.6.7.在此行前加行
减: 银行已付,企业未付- (请分单项列出)
1.
2.
3.
4.
5.
6.
7.
8.
9.10.11.在此行前加行
银行对帐单余额-
注:1. 此表仅为银行存款余额调节表的参考格式,若企业已编制银行存款余额调节表,则不需要再填写一遍,提供复印件即可。
8、A-2 银行余额调节表BDO-REANDAConfidentialPage 1
简明银行存款余额调节表

单位账户名称账户类型
开户银行开户账号
银行存款余额单位记账余额
日期内容摘要 金额备注日期内容摘要 金额备注
¥ - ¥ 5,000.00
20xx/xx/xx收款项 ¥ 5,000.00
¥ - ¥ -
调整后余额调整后余额 205,000.00 205,000.00审核:制表: ¥ 205,000.00 ¥ 200,000.00
一、加:单位已收,银行未收一、加:银行已收,单位未收
二、减:单位已付,银行未付二、减:银行已付,单位未付银行存款余额调节表
所属日期:20xx年x月上海熊猫办公有限公司基本户
中国银行上海浦东XX支行123456789102xxxx
银行存款余额调节表例

银行存款余额调节表
银行存款余额调节表可做为银行存款科目的附列资料保存。该表主要目的是在于核对企业帐目与银行帐目的差异,也用于检查企业与银行帐目的差错。
简介
余额调节法,是在银行对账单余额与企业账面存款余额的基础上,各自加上对方已收本单位未收账项数额,减去对方已付本单位未付账项数额,然后编制“银行存款余额调节表”验证经过调节后的存款是否相等的方法。如果相等,表明企业和银行的账目没有差错:反之,说明记账有错误,应进一步查明原因,予以更正。
银行存款余额调节表的编制方法一般是在双方账面余额的基础上,分别补记对方已记而本方未记账的帐项金额,然后验证调节后的双方账目是否相符。
银行存款余额调节表只能祈祷核对账目的作用,不得用于调整银行存款账面余额,不属于原始凭证。
编制方法
(1)企业账面存款余额=银行对账单存款余额+企业已收而银行未收账项-企业已付而银行未付账项+银行已付而企业未付账项-银行已收而企业未收账项
(2)银行对账单存款余额=企业账面存款余额+企业已付而银行未付账项-企业已收而银行未收账项+银行已收而企业未收账项-银行已付而企业未付账项
(3)银行对账单存款余额+企业已收而银行未收账项-企业已付而银行未付账项=企业账面存款余额+银行已收而企业未收账项-银行已付而企业未付账项账 通过核对调节,“银行存款余额调节表”上的双方余额相等,一般可以说明双方记帐没有差错。如果经调节仍不相等,要么是未达帐项未全部查出,要么是一方或双方记帐出现差错,需要进一步采用对帐方法查明原因,加以更正。调节相等后的银行存款余额是当日可以动用的银行存款实有数。对于银行已经划帐,而企业尚未入帐的未达帐项,要待银行结算凭证到达后,才能据以入账,不能以“银行存款调节表”作为记帐依据。
举例说明
例:某工厂1998年3月5日与银行对帐和编制余额调节表的情况如下: (1)3月1日到3月5日企业银行存款日记帐帐面记录与银行出具的3月5日对帐单资料及对帐后钩对的情况如下:
银行存款余额调节表练习
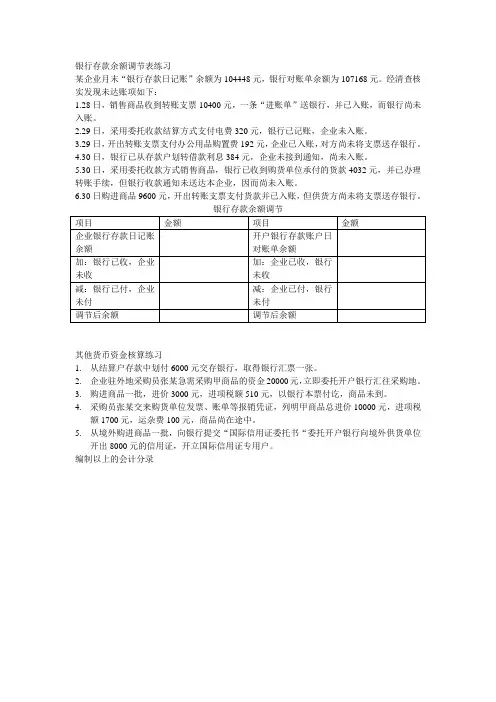
银行存款余额调节表练习
某企业月末“银行存款日记账”余额为104448元,银行对账单余额为107168元。经清查核实发现未达账项如下:
1.28日,销售商品收到转账支票10400元,一条“进账单”送银行,并已入账,而银行尚未入账。
2.29日,采用委托收款结算方式支付电费320元,银行已记账,企业未入账。
3.29日,开出转账支票支付办公用品购置费192元,企业已入账,对方尚未将支票送存银行。
4.30日,银行已从存款户划转借款利息384元,企业未接到通知,尚未入账。
5.30日,采用委托收款方式销售商品,银行已收到购货单位承付的货款4032元,并已办理转账手续,但银行收款通知未送达本企业,因而尚未入账。
6.30日购进商品9600元,开出转账支票支付货款并已入账,但供货方尚未将支票送存银行。
银行存款余额调节
项目 金额 项目 金额
企业银行存款日记账余额 开户银行存款账户日对账单余额
加:银行已收,企业未收 加:企业已收,银行未收
减:银行已付,企业未付 减:企业已付,银行未付
调节后余额 调节后余额
其他货币资金核算练习
1. 从结算户存款中划付6000元交存银行,取得银行汇票一张。
2. 企业驻外地采购员张某急需采购甲商品的资金20000元,立即委托开户银行汇往采购地。
3. 购进商品一批,进价3000元,进项税额510元,以银行本票付讫,商品未到。
4. 采购员张某交来购货单位发票、账单等报销凭证,列明甲商品总进价10000元,进项税额1700元,运杂费100元,商品尚在途中。
5. 从境外购进商品一批,向银行提交“国际信用证委托书“委托开户银行向境外供货单位开出8000元的信用证,开立国际信用证专用户。
编制以上的会计分录
银行存款余额调节表的编制实例

银行存款余额调节表的编制实例
【例】某企业20**年6 月25 日以后的银行存款日记账记录与6月30日收到的银行对账单记录如下(假定25日之前的记录全部相符): 通过核对,查出未达账项四笔。据此,编制银行存款余额调节表,检查双方银行存款账目记录的正确性。
补记法即余额调节对方已增已减计算法。此种方法是将单位和银行的未达账项视为已发生处理。编制银行存款余额调节表时,在双方(单位和银行各为一方)现有余额的基础上,各自加上对方已收自方未收的账项,减去对方已付自方未付的账项。计算公式:单余+ 银收- 银付= 银余+ 单收- 单付,据此编制的银行存款余额调节表如下表。
余额含义:调节相等的银行存款余额是单位银行存款的真实数额,是当日可以动用的银行存款最大值。
银行存款余额调节表

银行存款余额调节表公式
银行存款余额调节表,是在银行对账单余额与企业账面余额的基础上,各自加上对方已收、本单位未收账项数额,减去对方已付、本单位未付账项数额,以调整双方余额使其一致的一种调节方法。银行存款余额调节表的编制方法有3种,其计算公式如下: 企业账面存款余额=银行对账单存款余额+企业已收而银行未收账项-企业已付而银行未付账项+银行已付而企业未付账项-银行已收而企业未收账项 银行对账单存款余额=企业账面存款余额+企业已付而银行未付账项-企业已收而银行未收账项+银行已收而企业未收账项-银行已付而企业未付账项
银行对账单存款余额+企业已收而银行未收账项-企业已付而银行未付账项=企业账面存款余额+银行已收而企业未收账项-银行已付而企业未付账项 通过核对调节,“银行存款余额调节表”上的双方余额相等,一般可以说明双方记账没有差错。如果经调节仍不相等,要么是未达账项未全部查出,要么是一方或双方记账出现差错,需要进一步采用对账方法查明原因,加以更正。调节相等后的银行存款余额是当日可以动用的银行存款实有数。对于银行已经划账,而企业尚未入账的未达账项,要待银行结算凭证到达后,才能据以入账,不能以“银行存款调节表”作为记账依据。
银行存款余额调节表 2
资产
一、 库存现金
(一) 现金管理制度
根据国务院发布的《现金管理暂行条例》的规定,现金管理制度主要包括以下内容:
1、 现金的使用范围
企业可用现金支付的款项有:
(1) 职工工资、津贴;
(2) 个人劳务报酬;
(3) 根据国家规定颁发给个人的科学技术、文化艺术、体育等各种资金;
(4) 各种劳保、福利费用以及国家规定的对个人的其他支出;
(5) 向个人收购农副产品和其他物资的价款;
(6) 出差人员必须随身携带的差旅费;
(7) 结算起点以下的零星支出;
(8) 中国人民银行确定需要支付现金的其他支出。
2、 现金的限额
现金的限额是指为了保证企业日常零星开支的需要,允许单位留存现金的最高数额。这一限额由开户行根据单位的实际需要核定,一般按照单位3~5天的日常零星开支所需确定。边远地区和交通不便地区的开户单位的库存现金限额,可按多于5天、但不得超过15天的日常零星开支的需要确定。经核定的库存现金限额,开户单位必须严格遵守,超过部分应于当日终了前存入银行。需要增加或者减少库存现金限额的,应当向开户银行提出申请,由开户银行核定。
3、 现金收支的规定
(1)开户单位现金收入应当于当日送存开户银行,当日送存确有困难的,由开户银行确定送存时间;
(2)开户单位支付现金,可以从本单位库存现金限额中支付或从开户银行提取,不得从本单位的现金收入中直接支付,即不得“坐支”现金,因特殊情况需要坐支现金的,应当事先报经有关部门 审查批准,并在核定的坐支范围和限额内进行,同时,收支的现金必须入账;
(3)开户单位从开户银行提取现金时,应如实写明提取现金的用途,由本单位财会部门负责人签字盖章,并经开户银行审查批准后予以支付;
(4)因采购地点不确定、交通不便、抢险救灾以及其他特殊情况必须使用现金的单位,应向开户银行提出书面申请,由本单位财会部门负责人签字盖章,并经开户银行审查批准后予以支付。
此外,不准用不符合国家统一的会计制度的凭证顶替库存现金,即不得“白条顶库”;不准谎报用途套取现金;不准用银行账户代替其他单位和个人存入或支取现金;不准用单位收入的现金以个人名义存入储蓄;不准保留账外公款,即不得“公款私存”,不得设置“小金库”等 。银行对于违反上述规定的单位,将按照违规金额的一定比例予以处罚。
银行存款余款调节表
“银行存款余款调节表”的编制
企业银行存款日记账余额 + 银行已收企业未收款项 - 银行已付企业未付款项 = 银行对账单余额 + 企业已收银行未收款项 - 企业已付银行未付款项
第三章
(top) 票据到期值的核算
1.不带息票据 到期值 = 面值
2.带息票据 到期值 = 面值 + 到期利息
①计算公式:
a)到期值 = 面值 ×(1 + 票面利率 × 时间)
b)月利率 = 年利率 / 12
c)日利率 = 月利率 / 30 = 年利率 / 360
票据贴现的核算
票据利息 = 面值 × 票面利率 × 持有期
贴现息 = 票据到期值 × 贴现率 × 贴现期
贴现日数 = 票据期限 - 已持有票据期限
贴现净值 = 票据到期值 - 贴现息
第四章
(top) 收入存货的计价
1.外购存货成本 = 购货价(发票价)+ 附带成本(相关费用)
2.自制存货成本 = 实际支出(料、工、费)
3.委托外单位加工存货成本 = 实际成本(材料费、加工费、运费)
4.投资者投入的存货成本 = 评估价(协商价)
5.接受捐赠的存货
(1)有发票的村后成本 = 发票价 + 支付的相关费用
(2)无发票
①存在活跃的市场价的存货成本 = 市价 + 相关费用
②不存在活跃的市场价存货成本 = 现金流量现值
6.债务重组取得的存货
(1)无补价的存货入账成本 = 应收债权账面价 - 进项税+税费
(2)有补价
①收到补价的存货入账成本 = 应收债权账面价 - 进项税 + 税费 - 补价
②支付补价的存货入账成本 = 应收债权账面价 - 进项税 + 税费+补价
7.非货币性交易换入的存货
(1)无补价的存货入账成本 = 换出资产账面价 - 进项税 + 税费
(2)有补价
①收到补价的存货入账成本 = 换出资产账面价 - 进项税 + 确认收入 - 补价+税费 ②支付补价的存货入账成本 = 换出资产账面价 - 进项税 + 补价+税费
银行存款余额调节表、银行存款询证函样函
银行存款余额调节表
客户:ABC公司 编制人:李丽 日期:2020年3月2日 索引号:M01-5
截止日:2019年12月31日 复核人:张磊 日期:2020年3月2日 页次:1/1
银行名称及账号:工行XX办 3890004 币别:人民币
企业银行日记账余额 1 660 000 银行对账单余额 4 300 000
加:银行已收,
企业未收。 减:银行已付,
企业未付。 加:企业已收,
银行未收。 减:企业已付,
银行未付。
调整后余额 调整后余额
编制人 编制日期
审计说明及调整分录:
审计结论:
银行存款往来询证函
索引号
编号97107
致:工行xx办
本公司聘请的毕马威会计师事务所正在对本公司会计报表进行审计,按照中国注册会计师独立审计准则的要求,应当询证本公司与贵行的存款、贷款等往来事项。下列数额出自本公司账簿记录,如与贵行记录相符,请在本函下端“数据证明无误”处签章证明;如有不符,请在“数据不符及说明事项”处列明不符金额。回函请直接寄至毕马威会计师事务所。
地址:北京市xxx 邮编:xxx 电话:xxxx 传真xxx
1.
存款账户截至2019年12月31日
银行账户 账户性质 原币金额 备注
3980 004 人民币账户 684 700
2. 贷款户截至2019年12月31日
无贷款 AB公司
(AB公司印鉴)
2020年2月15日
银行存款调节表表格格式
银行存款调节表表格格式
-标准化文件发布号:(9456-EUATWK-MWUB-WUNN-INNUL-DDQTY-KII 银行存款调节表
开户银行: 日期:
银行账号: 单位:RMB元
企业银行存款的账面余额
银行对账单的存款余额
加:银行已收,企业未收 加:企业已收,银行未收
(1) (1)
(2) (2)
(3) (3)
(4) (4)
减:银行已付,企业未付 减:银行已付,企业未付
(1) (1)
(2) (2)
(3) (3)
(4) (4)
调节后的企业存款余额 调节后的银行对账单存款余额
主管: 复核: 出纳:
说明:1.月报;
2.用来说明账面余额与银行对账单余额差异原因的报表。