
基建会计科目表共18页文档
基建会计科目表类型级次科目编码科目名称账页格式余额方向占用 1 101 建筑安装工程投资金额式借占用 1 102 设备投资金额式借占用 1 103 待摊投资金额式借占用 2 10301 建设单位管理费金额式借占用 2 10302 土地征用及迁移补偿费金额式借占用 2 10303 勘察设计费金额式借占用 2 10304 研究实验费金额式借占用 2 10305 可行性研究费金额式借占用 2 10306 临时设施费金额式借占用 2 10307 设备检验费金额占用 2 10308 延期付款费用金额式借占用 2 10309 负荷联合试车费金额式借占用 2 10310 包干结余金额式借占用 2 10311 坏账损失金额式借占用 2 10312 借款利息金额式借占用 2 10313 财政贴息资金金额式借占用 2 10314 存款利息收入金额式借占用 2 10315 合同公证费及质量监测金额式借占用 2 10316 企业债券利息金额式借占用 2 10317 土地使用税金额式借占用 2 10318 汇兑损益金额占用 2 10319 国外借款手续费及承诺金额式借占用 2 10320 施工机构转移费金额式借占用 2 10321 报废工程损失金额式借占用 2 10322 耕地占用税金额式借占用 2 10323 土地复垦及补偿费金额式借占用 2 10324 投资方向调节税金额式借占用 2 10325 固定资产损失金额式借占用 2 10326 器材处理损失金额式借占用 2 10327 设备盘亏及毁损金额式借占用 2 10328 调整器材调拨价格折价金额式借占用 2 10329 企业债券发行费金额式借占用 2 10330 其它待摊投资金额式借占用 1 104 其他投资金额式借占用 1 111 交付使用资产金额式借占用 2 11101 固定资产金额式借占用 2 11102 流动资产金额式借占用 2 11103 无形资产金额式借占用 2 11104 递延资产金额式借占用 1 112 待核销基建支出金额式借占用 1 113 转出投资金额式借占用 1 121 应收生产单位投资借款金额式借占用 1 201 固定资产金额式借占用 1 202 累计折旧金额式贷占用 1 203 固定资产清理金额式借占用 1 211 器材采购金额式借占用 1 212 采购保管费金额式借占用 1 213 库存设备金额式借占用 1 214 库存材料金额式借占用 1 218 材料成本差异金额式借占用 1 219 委托加工器材金额式借占用 1 231 限额存款金额式借占用 1 232 银行存款金额式借占用 1 233 现金金额式借占用 1 241 预付备料款金额式借占用 1 242 预付工程款金额式借占用 1 251 应收有偿调出器材款金额式借占用 1 252 其他应收款金额式借占用 1 253 应收票据金额式借占用 1 261 拨付所属投资借款金额式借占用 1 271 待处理财产损失金额式借占用 1 281 有价证券金额式借来源 1 301 基建拨款金额式贷来源 2 30101 以前年度拨款金额式贷来源 2 30102 本年预算拨款金额式贷来源 2 30103 本年基建基金拨款金额式贷来源 2 30104 本年进口设备转账拨款金额式贷来源 2 30105 本年器材转账拨款金额式贷来源 2 30106 本年煤代油专用基金金额式贷来源 2 30107 本年自筹资金拨款金额式贷来源 2 30108 本年国债专用资金拨款金额式贷来源 2 30109 本年专项建设基金拨款金额式贷来源 2 30110 本年维护费拨款金额式贷来源 2 30111 本年其他拨款金额式贷来源 2 30112 待转自筹资金拨款金额式贷来源 2 30113 预收下年度预算拨款金额式贷来源 2 30114 本年交回结余资金金额式贷来源 1 302 项目资本金额式贷来源 2 30201 国家资本金额式贷来源 2 30202 法人资本金额式贷来源 2 30203 个人资本金额式贷来源 1 303 企业债券资金金额式贷来源 1 304 基建投资借款金额式贷来源 2 30401 拨改贷投资借款金额式贷来源 2 30402 国家开发银行投资借款金额式贷来源 2 30403 国家专业投资公司借款金额式贷来源 2 30404 部门统借基建基金借款金额式贷来源 2 30405 部门基建基金借款金额式贷来源 2 30406 国债专项资金借款金额式贷来源 2 30407 特种拨改贷投资借款金额式贷来源 2 30408 建设银行投资借款金额式贷来源 2 30409 煤代油投资借款金额式贷来源 2 30410 停缓建维护费借款金额式贷来源 2 30411 国外借款金额式贷来源 2 30412 其他投资借款金额式贷来源 1 305 上级拨入投资借款金额式贷来源 1 306 其他借款金额式贷来源 1 308 项目资本公积金额式贷来源 1 311 待冲基建支出金额式贷来源 1 321 上级拨入资金金额式贷来源 1 331 应付器材款金额式贷来源 1 332 应付工程款金额式贷来源 1 341 应付工资金额式贷来源 1 342 应付福利费金额式贷来源 1 351 应付有偿调入器材款金额式贷来源 1 352 其他应付款金额式贷来源 1 353 应付票据金额式贷来源 1 361 应交税金金额式贷来源 1 362 应交基建包干节余金额式贷来源 1 363 应交基建收入金额式贷来源 1 364 其他应交款金额式贷来源 1 401 留成收入金额式贷(一)调整建设单位有关会计科目余额将“交付使用资产”科目余额与“待冲基建支出”、“基建拨款”、“联营拨款”、“企业债券资金”等科目余额分析对冲。
用投资借款形成的交付使用资产,借记“待冲基建支出”科目,贷记“交付使用资产”科目;用基建拨款形成的交付使用资产,借记“基建拨款”科目,贷记“交付使用资产”科目;用联营拨款形成的交付使用资产,借记“联营拨款”科目;贷记“交付使用资产”科目;用企业债券资金形成的交付使用资产,借记“企业债券资金”科目,贷记“交付使用资产”科目。
(二)调整工业企业有关会计科目余额取消“在建工程”科目,增设“基建工程支出”、“技改工程支出”、“大修理工程支出”、“工程物资”四个科目,工程预付款作为各工程支出的明细科目进行核算。
“基建工程支出”科目核算企业基本建设工程的各项支出;“技改工程支出”科目核算企业技术改造工程的各项支出,如更新改造工程、业务扩充工程、专用拨款工程等;“大修理工程支出”科目核算企业进行固定资产大修理所发生的各项支出。
将“在建工程”各明细科目的余额进行分析,分别转入新增设的“技改工程支出”、“大修理工程支出”、“工程物资”科目,借记“技改工程支出”、“大修理工程支出”、“工程物资”科目,贷记“在建工程”科目。
四、将建设单位会计科目余额转入工业企业会计科目1. 101建筑安装工程投资(1)“建筑安装工程投资”科目所属“建筑工程”明细科目的余额,转入企业“基建工程支出——建筑工程”科目。
(2)“建筑安装工程投资”科目所属“安装工程”明细科目的余额,转入企业“基建工程支出——安装工程”科目。
2. 102设备投资“基建工程支出——在安装设备”科目(2)“设备投资”科目所属“不需要安装设备”明细科目的余额,转入企业“固定资产”科目。
(3)“设备投资”科目所属“工具及器具”明细科目中,构成固定资产的部分,转入企业“固定资产”科目;其余部分转入企业“低值易耗品”科目。
3. 103待摊投资“待摊投资”科目的余额,转入企业“基建工程支出——待摊基建支出”科目。
4. 104其他投资(1)“其他投资”科目所属“房屋购置”、“可行性研究用固定资产购置”明细科目的余额,转入企业“固定资产”科目。
(2)“其他投资”科目所属“办公、生活用家具、器具购置”明细科目中,构成固定资产的部分,转入企业“固定资产”科目;不构成固定资产的部分,基建用的,转入企业“基建工程支出——待摊基建支出”科目,为生产准备的,转入企业“低值易耗品”科目。
“无形资产”科目。
(4)“其他投资”科目所属“递延资产”明细科目的余额,转入企业“递延资产”科目。
5. 121应收生产单位投资借款“应收生产单位投资借款”科目的余额转入“长期借款”科目。
6. 201固定资产“固定资产”科目的余额,转入企业“固定资产——基建用固定资产”科目。
7. 202累计折旧“累计折旧”科目的余额,转入企业“累计折旧”科目。
8. 203固定资产清理“固定资产清理”科目的余额,转入企业“固定资产清理”科目。
9. 211器材采购(1)“器材采购”科目所属“材料采购”明细科目的余额,转入企业“工程物资——专用材料”科目。
(2)“器材采购”科目所属“设备采购”明细科目的余额,转入企业“工程物资——库存设备”科目。
10. 212采购保管费(1)“采购保管费”科目所属“材料”明细科目的余额,转入企业“工程物资——专用材料”科目。
(2)“采购保管费”科目所属“设备”明细科目的余额,转入企业“工程物资——库存设备”科目。
11. 213库存设备“库存设备”科目的余额,转入企业“工程物资——库存设备”科目。
12. 214库存材料“库存材料”科目余额,转入企业“工程物资——专用材料”科目。
13.218材料成本差异“材料成本差异”科目的余额,转入企业“工程物资——专用材料”科目。
14. 219委托加工器材“委托加工器材”科目的余额,转入企业“工程物资——专用材料”科目。
15. 231限额存款“限额存款”科目是核算国家以限额拨款方式拨入的预算内基本建设资金指标。
接轨后,企业的限额拨款指标采用备查簿的方式登记,接轨中不再划转。
16. 232银行存款(1)“银行存款”科目中除外埠临时存款或零星采购存款外的余额,转入企业“银行存款”科目。
(2)“银行存款”科目中外埠临时存款或零星采购存款的余额,转入企业“其他货币资金”科目。
17. 233现金“现金”科目的余额,转入企业“现金”科目。
18. 241预付备料款“预付备料款”科目的余额,转入企业“基建工程支出——建筑工程(安装工程)——××工程——预付工程”科目。
19. 242预付工程款“预付工程款”科目的余额,转入企业“基建工程支出——建筑工程(安装工程)——××工程——预付工程款”科目。
20. 251应收有偿调出器材及工程款“应收有偿调出器材及工程款”科目余额,转入企业“应收账款”科目。
21. 252其他应收款“其他应收款”科目余额,转入企业“其他应收款”科目。
22. 253应收票据“应收票据”科目余额,转入企业“应收票据”科目。
23. 261拨付所属投资借款“拨付所属投资借款”科目余额中,属于公司投资入股的部分,转入公司“长期投资”科目,不属于投资入股的部分,转入公司的“拨付所属资金”科目。
建筑施工企业会计科目表
建筑施工企业会计科目表1. 引言建筑施工企业作为一种行业特殊的企业形态,需要对企业的财务状况进行准确记录和分析。
为了实现这一目标,建筑施工企业需要建立一套适合自身特点的会计科目表。
会计科目表是财务会计和管理会计的基础,通过科目表的设定,可以对企业的经济活动进行系统分类和整理。
本文将探讨建筑施工企业常用的会计科目表,并对其进行详细说明。
2. 资产类科目资产是企业拥有并可预期为其带来经济利益的资源。
建筑施工企业的主要资产类科目包括:•流动资产:–货币资金:指企业所拥有的现金、银行存款等货币形式的资产。
–应收账款:指企业向其他单位或个人销售商品或提供劳务而应收取的款项。
–材料采购:指企业为施工工程采购的材料所发生的支出。
–在建工程:指企业正在进行中的施工工程。
•非流动资产:–固定资产:指企业用于长期生产经营活动的固定资本,如土地、房屋及建筑物、设备等。
–在建工程:指企业正在进行中的施工工程。
–长期待摊费用:指企业发生的,按照权益法进行核算的长期待摊费用。
3. 负债类科目负债是企业所负有的债务或经济责任。
建筑施工企业的主要负债类科目包括:•流动负债:–应付账款:指企业向其他单位或个人购买商品或接受劳务而应付的款项。
–预收账款:指企业在销售商品或提供劳务前所收到的预付款项。
–应付工资:指企业应付给员工的工资、奖金等。
•非流动负债:–长期借款:指企业从金融机构或其他单位借入的长期债务。
–应付利润:指企业应向股东支付的利润分配款项。
–未分配利润:指企业累积的未分配给股东的利润。
4. 所有者权益类科目所有者权益是指企业所有者对企业的投资及其对企业盈利的主张。
建筑施工企业的主要所有者权益类科目包括:•股本:指企业所有者已投的资本。
•资本公积:指企业通过增发股票、转增股票等方式形成的资本公积款。
•盈余公积:指企业从盈余中提取出的用于补充资本或其他用途的资金。
•未分配利润:指企业盈余未分配给股东的部分。
5. 损益类科目损益类科目是用于记录企业在一定会计期间内实际发生的业务收入、支出和利润的科目。
基建会计核算内容与科目表

基建会计核算内容和科目表基建财务主要是负责与在建工程相关工作的财务,其主要工作包括1.管理基建工程款项的拨入,支付和结算;2.编制基建财务收支计划;3.参与基建项目预算,审核,验收,合同签订,决算;4.制定基建财务制度;5.监督基建工程合同的执行;6.其他有关基建财务事项具体核算科目如下:类型级次科目编码科目名称账页格式余额方向占用 1 101 建筑安装工程投资金额式借占用 1 102 设备投资金额式借占用 1 103 待摊投资金额式借占用 2 10301 建设单位管理费金额式借占用 2 10302 土地征用及迁移补偿费金额式借占用 2 10303 勘察设计费金额式借占用 2 10304 研究实验费金额式借占用 2 10305 可行性研究费金额式借占用 2 10306 临时设施费金额式借占用 2 10307 设备检验费金额式借占用 2 10308 延期付款费用金额式借占用 2 10309 负荷联合试车费金额式借占用 2 10310 包干结余金额式借占用 2 10311 坏账损失金额式借占用 2 10312 借款利息金额式借占用 2 10313 财政贴息资金金额式借占用 2 10314 存款利息收入金额式借占用 2 10315 合同公证费及质量监测金额式借占用 2 10316 企业债券利息金额式借占用 2 10317 土地使用税金额式借占用 2 10318 汇兑损益金额式借占用 2 10319 国外借款手续费及承诺金额式借占用 2 10320 施工机构转移费金额式借占用 2 10321 报废工程损失金额式借占用 2 10322 耕地占用税金额式借占用 2 10323 土地复垦及补偿费金额式借占用 2 10324 投资方向调节税金额式借占用 2 10325 固定资产损失金额式借占用 2 10326 器材处理损失金额式借占用 2 10327 设备盘亏及毁损金额式借占用 2 10328 调整器材调拨价格折价金额式借占用 2 10329 企业债券发行费金额式借占用 2 10330 其它待摊投资金额式借占用 1 104 其他投资金额式借占用 1 111 交付使用资产金额式借占用 2 11101 固定资产金额式借占用 2 11102 流动资产金额式借占用 2 11103 无形资产金额式借占用 2 11104 递延资产金额式借占用 1 112 待核销基建支出金额式借占用 1 113 转出投资金额式借占用 1 121 应收生产单位投资借款金额式借占用 1 201 固定资产金额式借占用 1 202 累计折旧金额式贷占用 1 203 固定资产清理金额式借占用 1 211 器材采购金额式借占用 1 212 采购保管费金额式借占用 1 213 库存设备金额式借占用 1 214 库存材料金额式借占用 1 218 材料成本差异金额式借占用 1 219 委托加工器材金额式借占用 1 231 限额存款金额式借占用 1 232 银行存款金额式借占用 1 233 现金金额式借占用 1 241 预付备料款金额式借占用 1 242 预付工程款金额式借占用 1 251 应收有偿调出器材款金额式借占用 1 252 其他应收款金额式借占用 1 253 应收票据金额式借占用 1 261 拨付所属投资借款金额式借占用 1 271 待处理财产损失金额式借占用 1 281 有价证券金额式借来源 1 301 基建拨款金额式贷来源 2 30101 以前年度拨款金额式贷来源 2 30102 本年预算拨款金额式贷来源 2 30103 本年基建基金拨款金额式贷来源 2 30104 本年进口设备转账拨款金额式贷来源 2 30105 本年器材转账拨款金额式贷来源 2 30106 本年煤代油专用基金金额式贷来源 2 30107 本年自筹资金拨款金额式贷来源 2 30108 本年国债专用资金拨款金额式贷来源 2 30109 本年专项建设基金拨款金额式贷来源 2 30110 本年维护费拨款金额式贷来源 2 30111 本年其他拨款金额式贷来源 2 30112 待转自筹资金拨款金额式贷来源 2 30113 预收下年度预算拨款金额式贷来源 2 30114 本年交回结余资金金额式贷来源 1 302 项目资本金额式贷来源 2 30201 国家资本金额式贷来源 2 30202 法人资本金额式贷来源 2 30203 个人资本金额式贷来源 1 303 企业债券资金金额式贷来源 1 304 基建投资借款金额式贷来源 2 30401 拨改贷投资借款金额式贷来源 2 30402 国家开发银行投资借款金额式贷来源 2 30403 国家专业投资公司借款金额式贷来源 2 30404 部门统借基建基金借款金额式贷来源 2 30405 部门基建基金借款金额式贷来源 2 30406 国债专项资金借款金额式贷来源 2 30407 特种拨改贷投资借款金额式贷来源 2 30408 建设银行投资借款金额式贷来源 2 30409 煤代油投资借款金额式贷来源 2 30410 停缓建维护费借款金额式贷来源 2 30411 国外借款金额式贷来源 2 30412 其他投资借款金额式贷来源 1 305 上级拨入投资借款金额式贷来源 1 306 其他借款金额式贷来源 1 308 项目资本公积金额式贷来源 1 311 待冲基建支出金额式贷来源 1 321 上级拨入资金金额式贷来源 1 331 应付器材款金额式贷来源 1 332 应付工程款金额式贷来源 1 341 应付工资金额式贷来源 1 342 应付福利费金额式贷来源 1 351 应付有偿调入器材款金额式贷来源 1 352 其他应付款金额式贷来源 1 353 应付票据金额式贷来源 1 361 应交税金金额式贷来源 1 362 应交基建包干节余金额式贷来源 1 363 应交基建收入金额式贷来源 1 364 其他应交款金额式贷来源 1 401 留成收入金额式贷基建会计科目的结转:基建企业会计科目(一)调整建设单位有关会计科目余额将“交付使用资产”科目余额与“待冲基建支出”、“基建拨款”、“联营拨款”、“企业债券资金”等科目余额分析对冲。
基建企业会计科目(20200914082520)

基建企业会计科目(一)调整建设单位有关会计科U余额将“交付使用资产”科U余额与“待冲基建支出”、“基建拨款”、“联营拨款”、“企业债券资金”等科U余额分析对冲。
用投资借款形成的交付使用资产, 借记“待冲基建支tir科U,贷记“交付使用资产”科U;用基建拨款形成的交付使用资产,借记“基建拨款”科U,贷记“交付使用资产”科U;用联营拨款形成的交付使用资产,借记“联营拨款”科U;贷记“交付使用资产”科U;用企业债券资金形成的交付使用资产,借记“企业债券资金”科U,贷记“交付使用资产”科Uo(二)调整工业企业有关会计科U余额取消“在建工程”科U,增设“基建工程支出”、“技改工程支dr . “大修理工程支出”、"工程物资”四个科U,工程预付款作为各工程支出的明细科U进行核算。
“基建工程支dr科U核算企业基本建设工程的各项支出;“技改工程支tlT科U核算企业技术改造工程的各项支出,如更新改造工程、业务扩充工程、专用拨款工程等;“大修理工程支出”科U核算企业进行固定资产大修理所发生的各项支出。
将“在建工程”各明细科U的余额进行分析,分别转入新增设的“技改工程支tir、"大修理工程支tlT、“工程物资”科U,借记“技改工程支tlT、“大修理工程支tir、“工程物资”科U,贷记“在建工程”科LK四、将建设单位会计科U余额转入工业企业会计科U1. 101建筑安装工程投资“基建工程支出一建筑工程”科U。
⑴“建筑安装工程投资”科U所属“建筑工程”明细科U的余额,转入企业⑷“其他投资”科U 所属“递延资产”明细科U 的余额,转入企业“递延资 ⑵“建筑安装工程投资”科U 所属“安装工程”明细科U 的余额,转入企业 “基建工程支出一安装工程”科U 。
2. 102设备投资(1)“设备投资”科U 所属“在安装设备”明细科U 的余额,转入企业“基建 工程支出一在安装设备”科U (2) “设备投资”科U 所属“不需要安装设备”明细科U 的余额,转入企业 “固定资产”科口。
建筑行业会计核算科目表

五、损益类科目
88
5101
主营业务收入
510101
人工费
510102
材料费
510103
机械使用费
510104
其他使用费
510105
间接费用
510106
分包费用
510107
税金
510108
计划利润
510109
其他
89
5102
其他业务收入
510201
商品销售收入
510202
作业销售收入
510203
41040101
直接人工费
41040102
直接材料费
41040103
机械使用费
41040104
其他直接费
41040105
间接费用
41040106
分包费用
410402
合同毛利
84
4105
制造费用
410501
管理人员工资
410502
差旅交通费
410503
办公费
410504
折旧修理费
410505
物料消耗
410506
建筑行业会计科目一览表
序号
编号
名称
一、资产类
1
1001
库存现金
2
1002
银行存款
100201
人民币存款
100202
外币存款
3
1003
内部银行存款
4
1009
其他货币资金
100901
外埠存款
100902
银行本票
100903
银行汇票
100904
信用卡
100905
(完整版)基建会计科目表

基建会计科目表种类级次科目编码科目名称账页格式余额方向占用 1 101 建筑安装工程投资金额式借占用 1 102 设备投资金额式借占用 1 103 待摊投资金额式借占用 2 10301 建设单位管理费金额式借占用 2 10302 土地征用及迁徙赔偿费金额式借占用 2 10303 勘探设计费金额式借占用 2 10304 研究实验费金额式借占用 2 10305 可行性研究费金额式借占用 2 10306 暂时设备费金额式借占用 2 10307 设备查验费金额式借占用 2 10308 缓期付款花费金额式借占用 2 10309 负荷结合试车资金额式借占用 2 10310 包干结余金额式借占用 2 10311 坏账损失金额式借占用 2 10312 借钱利息金额式借占用 2 10313 财政贴息资本金额式借占用 2 10314 存款利息收入金额式借占用 2 10315 合同公证费及质量监测金额式借占用 2 10316 公司债券利息金额式借占用 2 10317 土地使用税金额式借占用 2 10318 汇兑损益金额式借占用 2 10319 外国借钱手续费及承诺金额式借占用 2 10320 施工机构转移费金额式借占用 2 10321 报废工程损失金额式借占用 2 10322 耕地占用税金额式借占用 2 10323 土地复垦及赔偿费金额式借占用 2 10324 投资方向调理税金额式借占用 2 10325 固定财富损失金额式借占用 2 10326 器械办理损失金额式借占用 2 10327 设备盘亏及毁损金额式借占用 2 10328 调整器械调拨价钱折价金额式借占用 2 10329 公司债券刊行费金额式借占用 2 10330 其余待摊投资金额式借占用 1 104 其余投资金额式借占用 1 111 交托使用财富金额式借占用 2 11101 固定财富金额式借占用 2 11102 流动财富金额式借占用 2 11103 无形财富金额式借占用 2 11104 递延财富金额式借占用 1 112 待核销基建支出金额式借占用 1 113 转出投资金额式借占用 1 121 应收生产单位投资借钱金额式借占用 1 201 固定财富金额式借占用 1 202 累计折旧金额式贷占用 1 203 固定财富清理金额式借占用 1 211 器械采买金额式借占用 1 212 采买保存费金额式借占用 1 213 库存设备金额式借占用 1 214 库存资料金额式借占用 1 218 资料成本差别金额式借占用 1 219 拜托加工器械金额式借占用 1 231 限额存款金额式借占用 1 232 银行存款金额式借占用 1 233 现金金额式借占用 1 241 预支备料款金额式借占用 1 242 预支工程款金额式借占用 1 251 应收有偿调出器械款金额式借占用 1 252 其余应收款金额式借占用 1 253 应收单据金额式借占用 1 261 拨付所属投资借钱金额式借占用 1 271 待办理财富损失金额式借占用 1 281 有价证券金额式借根源 1 301 基建拨款金额式贷根源 2 30101 从前年度拨款金额式贷根源 2 30102 今年估算拨款金额式贷根源 2 30103 今年基建基金拨款金额式贷根源 2 30104 今年入口设备转账拨款金额式贷根源 2 30105 今年器械转账拨款金额式贷根源 2 30106 今年煤代油专用基金金额式贷根源 2 30107 今年自筹资本拨款金额式贷根源 2 30108 今年国债专用资本拨款金额式贷根源 2 30109 今年专项建设基金拨款金额式贷根源 2 30110 今年保护费拨款金额式贷根源 2 30111 今年其余拨款金额式贷根源 2 30112 待转自筹资本拨款金额式贷根源 2 30113 预收下年度估算拨款金额式贷根源 2 30114 今年交回结余资本金额式贷根源 1 302 项目资本金额式贷根源 2 30201 国家资本金额式贷根源 2 30202 法人资本金额式贷根源 2 30203 个人资本金额式贷根源 1 303 公司债券资本金额式贷根源 1 304 基建投资借钱金额式贷根源 2 30401 拨改贷投资借钱金额式贷根源 2 30402 国家开发银行投资借钱金额式贷根源 2 30403 国家专业投资公司借钱金额式贷根源 2 30404 部门统借基建基金借钱金额式贷根源 2 30405 部门基建基金借钱金额式贷根源 2 30406 国债专项资本借钱金额式贷根源 2 30407 特种拨改贷投资借钱金额式贷根源 2 30408 建设银行投资借钱金额式贷根源 2 30409 煤代油投资借钱金额式贷根源 2 30410 停缓建保护费借钱金额式贷根源 2 30411外国借钱金额式贷根源 2 30412其余投资借钱金额式贷根源 1 305上司拨入投资借钱金额式贷根源 1 306其余借钱金额式贷根源 1 308项目资本公积金额式贷根源 1 311待冲基建支出金额式贷根源 1 321上司拨入资本金额式贷根源 1 331对付器械款金额式贷根源 1 332对付工程款金额式贷根源 1 341对付薪资金额式贷根源 1 342对付福利费金额式贷根源 1 351对付有偿调入器械款金额式贷根源 1 352其余对付款金额式贷根源 1 353对付单据金额式贷根源 1 361应交税金金额式贷根源 1 362应交基建包干节余金额式贷根源 1 363应交基建收入金额式贷根源 1 364其余应交款金额式贷根源 1 401留成收入金额式贷。
建筑施工企业会计科目表
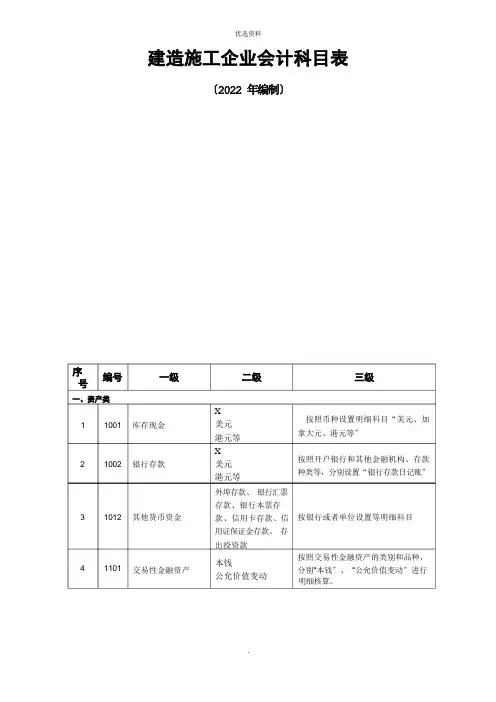
1 2 3 4 1001100210121101库存现金银行存款其他货币资金交易性金融资产X美元港元等X美元港元等外埠存款、银行汇票存款、银行本票存款、信用卡存款、信用证保证金存款、存出投资款本钱公允价值变动按照币种设置明细科目“美元、加拿大元、港元等〞按照开户银行和其他金融机构、存款种类等,分别设置“银行存款日记账〞按银行或者单位设置等明细科目按照交易性金融资产的类别和品种,分别“本钱〞、“公允价值变动〞进行明细核算。
5 6 7 8 91011121315161718192021 1121112211231131113212211225122612311401140214031404140514081411应收票据应收账款预付账款应收股利应收利息其他应收款内部往来备用金坏账打算材料采购在途物资原材料材料本钱差异库存商品委托加工物资周转材料商业承兑汇票银行承兑汇票应收工程款应收销货款预付工程款预付备料款预付购货款现金股利X 股利租包装物租金赔款罚款垫付职工款存出保证金差旅费材料名称材料名称主要材料结构件机械零件及配件其他材料在库周转材料在用周转材料周转材料摊销按照开出、承兑商业汇票的单位进行明细核算。
按照发包单位〔或者建设单位、业主〕及债务人进行明细核算按照分包单位及供应单位等进行明细核算按照被投资单位进行明细核算按照借款人或者被投资单位进行明细核算按照单位〔或者个人〕进行明细核算按照内部核算单位〔分公司、工程治理部等〕进行明细核算按照内部单位〔或者个人〕进行明细核算按照应收帐款的类别进行明细核算按照工程工程及材料的保管地点(仓库)、材料的类别、品种和规格等进行明细核算按照工程工程及供应单位进行明细核算按照工程工程及材料的保管地点(仓库)、材料的类别、品种和规格等进行明细核算按照材料类别进行明细核算按照购货单位及商品类别和品种进行明细核算按加工合同、受托加工单位以及加工物资的品种等进行明细核算按照周转材料的种类〔如低值易耗品、包装物等以及钢模板、木模板、脚手架等〕,同时还应分别“库存〞、“摊22232425262728293031323334353637 1471150115021503151115121521152215231524153115321601160216031604存货跌价打算持有至到期投资持有至到期投资减值打算可供X 金融资产长期X 投资长期X 投资减值打算投资性房地产投资性房地产累计折旧投资性房地产累计摊销投资性房地产减值打算长期应收款未完成融资收益固定资产累计折旧固定资产减值打算在建工程投资本钱损益调整权益其他变动〞本钱生产用固定资产非生产用固定资产未用固定资产出租固定资产不需用固定资产融资租赁固定资产建造工程安装工程在安装设备待摊支出〞销〞进行明细核算按照存货工程和类别进行明细核算按照持有至到期投资的类别和品种,分别“投资本钱〞、“溢折价〞、“应计利息〞进行明细核算。
建筑施工企业全部会计科目设置
营业外收入
罚没收入
补贴收入
其他
主营业务成本
机电工程
消防工程
空调工程
装修工程
水利水电工程
建筑防水防腐保温
幕墙工程
采购业务
劳务分包
其他
其他业务成本
其他成本
税金及附加
城建税
教育费附加
房产税
土地使用税
印花税
按项目及工程业务类别核算已确认收入的销售,与“预收帐款”、“ 应收帐款”共同组成销售收入的核算;
第 8 页,共 10 页 该科目具体核算内容
科目设置级次
一级科目
二级科目
应交土地使用税
应交房产税
应交个人所得税
应交企业所得税
应交车船使用税
应交防洪保安基金
应交残疾人保障基金
其他
应付利息
应付股利
其他应付款
内部单位
外部供应商
外部客户
分包工程投标保证金
分包工程履约保证金
应付项目款
其他
长期借款
XX银行
XX银行
长期应付款
内部单位
内部个人
外部供应商
外部客户
人材机成本类款项
费用类款项
购货款
其他
其他应收款
该科目具体核算内容 核算企业的库存现金
核算企业存入银行或其他金融机构的各种款项
核算企业的银行汇票存款、银行本票存款、信用卡存款、信用证保证 金存款、存出投资款、外埠存款等其他货币资金。
核算企业因销售商品、提供劳务等而收到的商业汇票,包括银行承兑 汇票和商业承兑汇票。
雪静冬儿
其他
应付账款
内部单位款 工程人材机及其他成本款
核算内部单位往来 核算支付给供应商的工程成本类款项,支付时必须先挂此科雪目静,冬来儿票 时再转出至“工程施工”科目
基建会计科目表汇编.docx
基建会计科目表附件2基建会计业务操作流程一、资金流入核算:1、单位收到各种拨款时,凭拨款通知单、中心收款结算单及银行单据入账:借:银行存款贷:基建拨款—**拨款2、单位因基建而发生借款业务时,凭借款借据、中心收款通知单及银行单据入账:借:银行存款贷:基建借款—**借款二、资金流出核算:1、预付工程款时(1)、预付工程款,如达到扣税要求的,柜组应按中心制定的《税款代征代扣业务操作规定及会计处理》规定办理有关手续,同时凭借款单据、《怀化市建设单位预付工程款审核表》、中心结算通知单、代扣建安营业税通知单入账:借:预付工程款贷:其他应付款—代征代扣税款专户贷:银行存款(2)、将税款交入中心代扣税专户,凭中心结算通知单第一联入账:借:其他应付款—代征代扣税款专户贷:银行存款2、单位因基建发生建设单位管理费、土地征用及迁移补偿费、勘察设计费、可行性研究费、借款利息支出等费用时,柜组凭相关原始单据、中心结算单、银行结算单入账;借;待摊费用—相关明细科目贷:银行存款贷:其他应付款3、单位因基建发生不构成资产的各项投资支出时,凭合法、合规的原始单据入账:借:待核销基建支出贷:银行存款三、工程未完工结转下年:工程未完工结转下年时,将所有科目累计余额全数转入下年年初数。
四、工程完工结算:工程竣工后,扣除10%的工程保证金,结清余款及税款,柜组凭经财政局基建科出具的《工程结算评审定案通知书》、代征代扣建安营业税、中心结算通知单、银行结算单入账:1、结清工程余款借:在建工程贷:预付工程款贷:其他应付款(10%的保证金)贷:银行存款(或应付工程款)贷:其他应付款—代征代扣税款专户2、结清税款:借:其他应付款—代征代扣税款专户贷:银行存款3、结转工程项目:借:交付使用资产—相关明细科目贷:在建工程贷:待摊费用—相关明细科目同时:①、如系基建借款借:基建借款贷:待核销基建支出贷:交付使用资产并在经费户作如下分录:A、借:固定资产贷:固定基金B、借:结转自筹基建贷:借入款项(暂存款)每次偿还基建借款时:借:借入款项(暂存款)贷:银行存款②、如系基建拨款借:基建拨款—相应明细科目贷:待核销基建支出贷:交付使用资产同时在经费户作如下分录:借:固定资产贷:固定基金4、如有基建拨款结余,需按《怀化市财政性投资项目评审实施办法》规定报批后转作单位留用或上交财政,其账务处理如下:借:基建拨款—相应明细科目贷:银行存款并在经费户作如下分录:借:银行存款贷:其他收入5、如基建账户中的现金、银行存款及往来等科目有余额的应列出科目余额,并入经费账户。
建筑现场施工企业会计科目表格模板
34
1601
固定资产?
生产用固定资产
非生产用固定资产
未用固定资产
出租固定资产
不需用固定资产
融资租赁固定资产
按照固定资产类别或名称进行明细核算
35
1602
累计折旧?
按照固定资产类别或名称进行明细核算
36
1603
固定资产减值准备?
按照固定资产类别或名称进行明细核算
37
1604
75
3202
被套期项目?
按照套期项目类别进行明细核算
四、所有者权益类?
76
4001
实收资本?
国家投资
法人投资
个人投资
外商投资
按照投资者进行明细核算
77
4002
资本公积?
资本溢价
其他资本公积
78
4101
盈余公积?
法定盈余公积
任意盈余公积
79
4103
本年利润?
80
4104
利润分配?
提取法定盈余公积
提取任意盈余公积
59
2211
应付职工薪酬?
工资薪金
职工福利费
社会保险费
住房公积金
工会经费
职工教育经费
解除职工劳动关系补偿
按照单位、项目部进行明细核算。
60
2221
应交税费?
增值税、消费税、营业税、所得税、资源税、土地增值税、城市维护建设税、房产税、土地使用税、车船使用税、教育费附加、矿产资源补偿费
按照应交税费的单位进行明细核算。企业代扣代交的个人所得税,也通过本科目核算。企业不需要预计应交数所交纳的税金,如印花税、耕地占用税等,不在本科目核算。
基建会计核算内容和科目表
基建会计核算内容和科目表基建会计核算内容和科目表2010-06-06 23:19第101号科目建筑安装工程投资1.本科目核算建设单位发生的构成基本建设实际支出的建筑工程和安装工程的实际成本。
不包括被安装设备本身的价值及按照合同规定付给施工的预付备料款和预付工程款。
建筑工程包括:(1)各种房屋(如厂房、仓库、办公室、住宅、商店、学校、俱乐部、食堂、车库、招待所等)和建筑物(如烟囱、水塔、水池等),包括列入房屋工程预算内的暖气、卫生、通风、照明、煤气、消防等设备的价值及其装设油饰工程,列入建筑工程预算内的各种管道(如蒸气、压缩空气、石油、给水及排水等管道)、电力、电讯、电缆导线的敷设工程。
(2)设备的基础、支柱、台、梯子等建筑工程,炼铁炉、炼焦炉、蒸汽炉等各种窑炉的砌筑工程,金属结构工程。
(3)为施工而进行的建筑场地布置,原有建筑物和障碍物的拆除,土地平整、设计中规定为施工而进行的工程地质勘探,以及工程完工后建筑场地的清理和绿化工作等。
(4)矿井开凿工程,露天矿剥离工程,石油、天然气钻井工程(不包括生产矿山用生产费用进行的矿井、坑道的整理延伸与探矿工程),以及铁路、公路、桥梁等工程。
(5)水利工程,如水库、堤坝、灌渠等工程。
(6)防空、地下建筑等特殊工程。
安装工程包括:(1)生产、动力、起重、运输、传动和医疗、实验等各种需要安装设备的装配、装置工程,与设备相连的工作台、梯子、栏杆的装设工程,被安装设备的绝缘、防腐、保温、油漆等工程。
(2)为测定安装工程质量,对单体设备、系统设备进行单机试运行和系统联动无负荷试运行工作(投料试运行工作不包括在内)。
2.建设单位根据施工企业提出的"工程价款结算账单"承付的工程价款,借记本科目,贷记"应付工程款"科目;将预付的备料款和工程款扣减应付工程款,借记"应付工程款"科目,贷记"预付备料款"、"预付工程款"科目。