
数理统计与随机过程 随机过程试题
1
数理统计和随机过程考试试题
一、填空(1,2小题每空3分,3,4,5每空4分,共21分)
1. 设125,,XXX是来自总体(0,1)X的简单随机样本,统计量
222
12345
()/~()CXXXXXtn
,则常数C= ,自由度n .
2. 设),,,(21nXXX是来自正态总体),(2N的简单随机样本。记
nkkXnX1
1,*2211
()1nkkSXXn
,则*()()XSn服从 分布。
3. 已知平稳过程()Xt的功率谱密度为621()/()XkSkk,则
(0)XR
= 。
4.设随机过程()Xt,tT,若 ,则称()Xt为弱
平稳过程。
5.设()Xt为标准的Wiener过程,则其相关函数12(,)XRtt= 。
二、假设总体的分布密度为
2
22
2exp(),0(;)00xx
xfxx
其中0是未知参数,试求参数的极大似然估计量.(14分)
三、设112,,,nXXX是来自总体211~(,)XN的一组样本,212,,,nYYY是来自总
体222~(,)YN的一组样本,两组样本独立.其样本方差分别为*2*212,SS,且设
221212,,,均为未知. 欲检验假设22012:H,22
112
:H
,显著性水平事
先给定. 试构造适当检验统计量并给出拒绝域(临界点由分位点给出).(10分)
四、试求随机过程{()cos,}XtAttR的一维分布函数、一维概率密度函数,
自相关函数与协方差函数 ,其中A服从标准正态分布(0,1).N(15分)
五、(1) 二阶矩过程()Xt(01)t的自相关函数为21212(,)1XRtttt,其中
2
120,1tt,此过程是否均放连续、均方可导,为什么?若均方可导,试求12(,)X
Rtt
和12(,)XXRtt(8分);
(2) 设()cossinXtAtBt,为常数,,AB相互独立同分布于2(0,)N,
判断()Xt是否均方可积。若可积,设0()()tYtXsds,求(),(,)YYmtRst。(8分)
六、(15分)设一马氏链{(),0}Xnn的概率转移矩阵1112361203311022P,且已知其
初始分布为{(0)1}1/2,{(0)2}1/3,{(0)3}1/6PXPXPX,试求:
(1) 二步转移概率矩阵;
(2) {(1)2,(3)3,(5)2}PXXX;
(3) 该马氏链是否具有遍历性,若具有遍历性,请求出其极限分布。
七、随机地从一批铁钉中抽取16枚,测得它们的长度(单位:厘米)如下:
2.14 2.10 2.13 2.15 2.13 2.12 2.13 2.10 2.15 2.12 2.14
2.10 2.13 2.11 2.14 2.11
已知铁钉长度服从正态分布2(,)N, 其中2,均未知. 在显著水平1%下,
能否认为这批铁钉的平均长度为2.12厘米,请说明理由。
(*2.125, 0.017xs)(10分)。
(0.010.010.0050.005(16)2.5835,(15)2.6025,(15)2.9467,(16)2.9208tttt)
(完整word版)随机过程试题及答案(word文档良心出品)
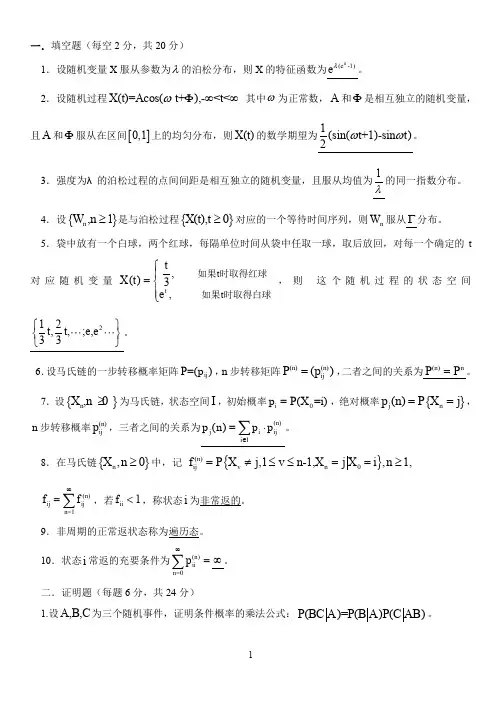
一.填空题(每空2分,共20分)1.设随机变量X 服从参数为λ的泊松分布,则X 的特征函数为it (e -1)eλ。
2.设随机过程X(t)=Acos( t+),-<t<ωΦ∞∞ 其中ω为正常数,A 和Φ是相互独立的随机变量,且A 和Φ服从在区间[]0,1上的均匀分布,则X(t)的数学期望为1(sin(t+1)-sin t)2ωω。
3.强度为λ的泊松过程的点间间距是相互独立的随机变量,且服从均值为1λ的同一指数分布。
4.设{}n W ,n 1≥是与泊松过程{}X(t),t 0≥对应的一个等待时间序列,则n W 服从Γ分布。
5.袋中放有一个白球,两个红球,每隔单位时间从袋中任取一球,取后放回,对每一个确定的t对应随机变量⎪⎩⎪⎨⎧=时取得白球如果时取得红球如果t t t e t t X ,,3)(,则 这个随机过程的状态空间212t,t,;e,e 33⎧⎫⎨⎬⎩⎭。
6.设马氏链的一步转移概率矩阵ij P=(p ),n 步转移矩阵(n)(n)ij P (p )=,二者之间的关系为(n)n P P =。
7.设{}n X ,n 0≥为马氏链,状态空间I ,初始概率i 0p P(X =i)=,绝对概率{}j n p (n)P X j ==,n 步转移概率(n)ij p ,三者之间的关系为(n)ji ij i Ip (n)p p ∈=⋅∑。
8.在马氏链{}n X ,n 0≥中,记 {}(n)ij v n 0f P X j,1v n-1,X j X i ,n 1,=≠≤≤==≥(n)ij ij n=1f f ∞=∑,若ii f 1<,称状态i 为非常返的。
9.非周期的正常返状态称为遍历态。
10.状态i 常返的充要条件为(n)iin=0p∞=∑∞。
二.证明题(每题6分,共24分)1.设A,B,C 为三个随机事件,证明条件概率的乘法公式:P(BC A)=P(B A)P(C AB)。
证明:左边=P(ABC)P(ABC)P(AB)P(C AB)P(B A )P(A)P(AB)P(A)===右边2.设{X (t ),t ≥0}是独立增量过程, 且X (0)=0, 证明{X (t ),t ≥0}是一个马尔科夫过程。
(完整)随机过程复习试题及答案,推荐文档
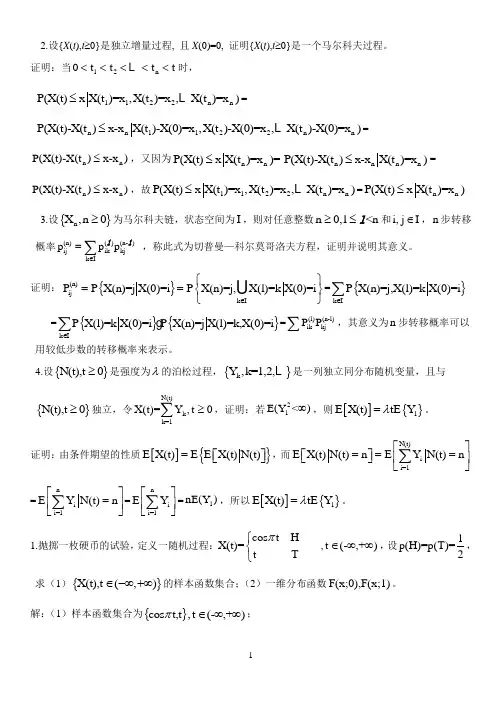
2.设{X (t ),t ≥0}是独立增量过程, 且X (0)=0, 证明{X (t ),t ≥0}是一个马尔科夫过程。
证明:当12n 0t t t t <<<<<L 时,1122n n P(X(t)x X(t )=x ,X(t )=x ,X(t )=x )≤L =n n 1122n n P(X(t)-X(t )x-x X(t )-X(0)=x ,X(t )-X(0)=x ,X(t )-X(0)=x )≤L =n n P(X(t)-X(t )x-x )≤,又因为n n P(X(t)x X(t )=x )=≤n n n n P(X(t)-X(t )x-x X(t )=x )≤= n n P(X(t)-X(t )x-x )≤,故1122n n P(X(t)x X(t )=x ,X(t )=x ,X(t )=x )≤L =n n P(X(t)x X(t )=x )≤3.设{}n X ,n 0≥为马尔科夫链,状态空间为I ,则对任意整数n 0,1<n l ≥≤和i,j I ∈,n 步转移概率(n)()(n-)ij ik kjk Ip p pl l ∈=∑ ,称此式为切普曼—科尔莫哥洛夫方程,证明并说明其意义。
证明:{}(n)ij k IP P X(n)=j X(0)=i P X(n)=j,X(l)=k X(0)=i ∈⎧⎫==⎨⎬⎩⎭U ={}k I P X(n)=j,X(l)=k X(0)=i ∈∑ ={}{}k IP X(l)=k X(0)=i P X(n)=j X(l)=k,X(0)=i ∈∑g =(l)(n-l)ik kjPP ∑,其意义为n 步转移概率可以用较低步数的转移概率来表示。
4.设{}N(t),t 0≥是强度为λ的泊松过程,{}k Y ,k=1,2,L 是一列独立同分布随机变量,且与{}N(t),t 0≥独立,令N(t)k k=1X(t)=Y ,t 0≥∑,证明:若21E(Y <)∞,则[]{}1E X(t)tE Y λ=。
随机过程试题

随机过程例题例1 求正态随机变量),0(~2σN X 的特征函数和各阶矩。
解:),0(~2σN X 的概率密度函数为+∞<<∞-=-x x f x ,e 21)(222σσπ2j 2j 2222ed e e 21d e )()(ωσωσωσπω-∞∞--∞∞-===Φ⎰⎰x x x f x x x⎩⎨⎧-⨯⨯⨯⨯=Φ-==为偶数(为奇数n n n X E n n X n nn,)1531 ,0d )(d )j ()(0σωωω例2 设随机变量X 服从标准正态分布N(0, 1),定义随机变量Y = X2,求Y 的概率密度函数和数学期望。
解:X 的概率密度为:y -x y x h(y) = x , x = g(x) =y 112==,,Y 的概率密度函数为:0 ,e 212)(2)(d d )()(2≥=-+==-y y yy f y y f y xx f y yπψY 的数学期望为:1d e2d )()(02===⎰⎰∞-∞+∞-y y y y y Y E y πψ1d e 2d )()()]([)(222====⎰⎰∞+∞--∞+∞-x x x x f x g X g E Y E x π例3 已知随机相位正弦波 )Θ +t cos( a = (t) X ω),其中 a >0,ω为常数,Θ 为在),(π20内均匀分布的随机变量。
求随机过程} ) (0, t (t),X {∞∈的均值函数)t (m X 和相关函数 t)(s,R X解:f ()(,cos 2)](cos[2),(0)(22s t a s t a t s R t m X X -==-==τωτω 例4 设 X (t) 为信号过程,Y (t) 为噪声过程,令W (t) = X (t) + Y (t),则 W (t) 的均值函数为:)()()(t m t m t m Y X W +=),(R ),(R ),(R ),(R ),(R t s t s t s t s t s Y YX XY X W +++=例5 求在[0, 1]区间均匀分布的独立随机序列的均值向量、自相关阵和协方差阵,设N = 3。
(完整word版)随机过程试题带答案
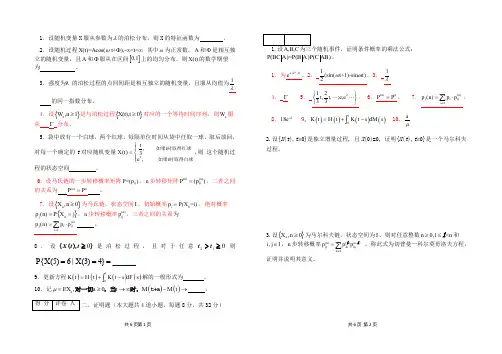
1.设随机变量X 服从参数为λ的泊松分布,则X 的特征函数为 。
2.设随机过程X(t)=Acos( t+),-<t<ωΦ∞∞ 其中ω为正常数,A 和Φ是相互独立的随机变量,且A 和Φ服从在区间[]0,1上的均匀分布,则X(t)的数学期望为 。
3.强度为λ的泊松过程的点间间距是相互独立的随机变量,且服从均值为1λ的同一指数分布。
4.设{}n W ,n 1≥是与泊松过程{}X(t),t 0≥对应的一个等待时间序列,则n W 服从 Γ 分布。
5.袋中放有一个白球,两个红球,每隔单位时间从袋中任取一球,取后放回,对每一个确定的t 对应随机变量⎪⎩⎪⎨⎧=时取得白球如果时取得红球如果t t t e tt X ,,3)(,则 这个随机过程的状态空间 。
6.设马氏链的一步转移概率矩阵ij P=(p ),n 步转移矩阵(n)(n)ij P (p )=,二者之间的关系为 (n)n P P = 。
7.设{}n X ,n 0≥为马氏链,状态空间I ,初始概率i 0p P(X =i)=,绝对概率{}j n p (n)P X j ==,n 步转移概率(n)ij p ,三者之间的关系为(n)j i ij i Ip (n)p p ∈=⋅∑ 。
8.设}),({0≥t t X 是泊松过程,且对于任意012≥>t t 则{(5)6|(3)4}______P X X ===9.更新方程()()()()0tK t H t K t s dF s =+-⎰解的一般形式为 。
10.记()(),0n EX a t M M t μ=≥→∞-→对一切,当时,t +a 。
二、证明题(本大题共4道小题,每题8分,共32分)P(BC A)=P(B A)P(C AB)。
1.为it(e-1)e λ。
2. 1(sin(t+1)-sin t)2ωω。
3. 1λ4. Γ 5. 212t,t,;e,e 33⎧⎫⎨⎬⎩⎭。
6.(n)nP P =。
随机过程考试题及答案
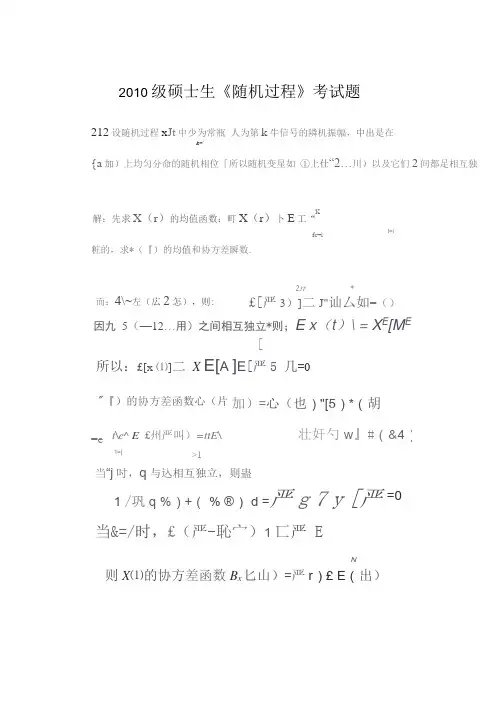
Kfc=l解:先求X (r )的均值函数:町X (r )卜E 工“ t=i而:4\~左(広2怎),则:2JT *£[严3)]二J"讪厶如=() =02010级硕士生《随机过程》考试题212设随机过程x Jt 中少为常瓶 人为第k 牛信号的隣机振幅,中出是在上一’{a 加)上均匀分命的随机相位「所以随机变星如 ①上仕“2…川)以及它们2间都足相互独粧的,求*(『)的均值和协方差瞬数.因九 5(—12…用)之间相互独立*则;E x (t )\ = X E [M E[所以:£[x ⑴]二 X E[A ]E [严5 几=0当“j 吋,q 与込相互独立,则蛊1 /巩q %)+( % ®) d =严 g 7 y [严当&=/时,£(严-恥宀)1匸严 EN则X ⑴的协方差函数B x 匕山)=严r )£ E(出)"『)的协方差函数心(片 加)=心(也)"[5)*(胡=e t\e^ E £州严叫)=ttE\1=]>1壮奸勺w 』#(&4)解:状态转移概率如下图所示:集,三个集合中的状态同类,全是正常返;周期全为1(2)(i)1f ii2⑷ 12 11112 1 2f ii ————————23332333 27(3)由于三个集合都是闭集,所以平稳分布分布在各个闭集中求解。
平稳分布的计算公式为:i p ij1, 对C1: {1 ,2,3}13 31 匚,2 — ,3 —488解得:对C2: {4 ,5}14 5 _2解得:对C3: {6}易得:6 1(4) C1: {1 ,2,3}中,各状态的平均返回时间分别是:11 81 8142亠3亠12333C2: {4 ,5}中,11425 — 245C3: {6}中,1 ,6161.设有随机过程 X(“ = Acos((wt) + Bsin(^/),r~i■其中⑵为常数,A,B^和互独立且服从匸态分舟/V(0t r72)的随机变Lb求随机过程的均值和柿关函数。
汪荣鑫版数理统计 随机过程课后题标准答案打包下载

第一部分:数理统计习题解答第一章1.解:2. 解:子样平均数子样方差子样标准差3. 解:因为所以所以成立因为所以成立4. 解:变换利用3题的结果可知5. 解:变换利用3题的结果可知6.7解:8解:将子样值重新排列(由小到大)-4,-2.1,-2.1,-0.1,-0.1,0,0,1.2,1.2,2.01,2.22,3.2,3.219解:10.某射手进行20次独立、重复的射手,击中靶子的环数如下表所示:解:12. 解:()ix P λi Ex λ=i Dx λ=1,2,,i n =⋅⋅⋅1122111111n n i i i i n ni i i i n E X E x Ex n n nn DX D x Dx n nn n λλλλ============∑∑∑∑13.解:(),ix U a b2i a bEx += ()212i b a Dx -=1,2,,i n =⋅⋅⋅在此题中()1,1ix U - 0i Ex =13i Dx =1,2,,i n =⋅⋅⋅112111101113n ni i i i n ni i i i E X E x Ex n n DX D x Dx n nn ==========∑∑∑∑14.解:因为()2,iX N μσi X Eμσ-=1i X Dμσ-=所以()0,1i X N μσ-1,2,,i n =⋅⋅⋅由2χ分布定义可知()222111nniii i X Y Xμμσσ==-⎛⎫=-= ⎪⎝⎭∑∑服从2χ分布所以()2Yn χ15. 解:因为()0,1iX N1,2,,i n =⋅⋅⋅ ()1230,3X X X N ++0E=1=所以()0,1N()221χ同理()221χ由于2χ分布的可加性,故()222123Y χ=+可知13C =16. 解:(1)因为()20,iX N σ1,2,,i n =⋅⋅⋅()0,1iX N σ所以()22121ni i X Y n χσσ=⎛⎫= ⎪⎝⎭∑(){}11122Y Yy F y P Y y P σσ⎧⎫=≤=≤⎨⎬⎩⎭()220yf x dxσχ=⎰()()211'221Y Y y f y F y f χσσ⎛⎫==⨯ ⎪⎝⎭因为()2122202200n x n x e x n f x x χ--⎧⎪>⎪⎛⎫=⎨Γ ⎪⎪⎝⎭⎪≥⎩所以()21122202200n y n nY y e y n f y y σσ--⎧⎪>⎪⎛⎫=⎨Γ ⎪⎪⎝⎭⎪≤⎩(2) 因为()20,i X N σ1,2,,i n =⋅⋅⋅()0,1iX N σ所以()22221ni i X nY n χσσ=⎛⎫= ⎪⎝⎭∑(){}()22222220nyY nY ny F y P Y y P f x dxσχσσ⎧⎫=≤=≤=⎨⎬⎩⎭⎰()()222'22Y Y ny nf y F y f χσσ⎛⎫== ⎪⎝⎭故 ()221222202200n nny n n Y n y e y n f y y σσ--⎧⎪>⎪⎛⎫=⎨Γ ⎪⎪⎝⎭⎪≤⎩(3)因为()20,iX N σ1,2,,i n =⋅⋅⋅()10,1ni N =所以()22311ni Y n χσ=⎛= ⎝(){}()()22333210yn Y Y F y P Y y P y f x dxn σχσ⎧⎫=≤=≤=⎨⎬⎩⎭⎰()()()233'2211Y Y y f y F y f n n χσσ⎛⎫== ⎪⎝⎭()()221000x x f x x χ-⎧>=≤⎩故 ()232000yn Y y f y y σ-⎧>=≤⎩(4)因为()20,iX N σ1,2,,i n =⋅⋅⋅所以()()1224210,11ni n i N Y χσ==⎛= ⎝(){}()()()()()224224442210'2211yY Y Y y F y P Y y P f x dxy f y F y f σχχχσσσσ⎧⎫=≤=≤=⎨⎬⎩⎭⎛⎫== ⎪⎝⎭⎰故()242000y Y y f y y σ-⎧>=≤⎩17.解:因为 ()Xt n存在相互独立的U ,V()0,1UN()2Vn χ使X =()221U χ则221U X V n=由定义可知()21,F n χ18解:因为()20,iX N σ1,2,,i n =⋅⋅⋅()10,1ni N =()221n mi i n X m χσ+=+⎛⎫ ⎪⎝⎭∑所以()1nniX Y t m ==(2)因为()0,1iX N σ1,2,,i n m =⋅⋅⋅+()()221221ni i n mi i n X n X m χσχσ=+=+⎛⎫ ⎪⎝⎭⎛⎫ ⎪⎝⎭∑∑所以()221122211,ni n i ii n m n mi ii n i n X m X n Y F n m X n X m σσ==++=+=+⎛⎫⎪⎝⎭==⎛⎫ ⎪⎝⎭∑∑∑∑19.解:用公式计算()20.010.019090χ=查表得0.01 2.33U =代入上式计算可得 ()20.01909031.26121.26χ=+=20.解:因为()2Xn χ2E n χ= 22D n χ=由2χ分布的性质3可知()0,1N{}P X c P ≤=≤22lim t n P dt -→∞-∞≤==Φ故 {}P X c ≤≈Φ第 二 章 1.,0()0,0()()1()111x x x x xe xf x x E x f x xdx xe dxxe e d x e xλλλλλλλλλλλλ-+∞+∞--∞+∞+∞--+∞-⎧≥=⎨<⎩=⋅==-+=-==⎰⎰⎰令从而有 1x λ∧=2.()111121).()(1)(1)1111k k x x E x k p p p k p ppp ∞∞--===-=-==⎡⎤--⎣⎦∑∑令1p =X2).其似然函数为1`11()(1)(1)ni x i i nX nni L P P p p p -=-=∑=-=-∏解之得11nii np XX∧===∑3. 解:因为总体X服从U(a ,b )所以()2122!2!!()12ni i a b n E X r n r X X X X a b S X b X =∧∧+=--⎧=⎪⎪⎨-⎪=⎪⎩⎧=-⎪⎨⎪=+⎩∑222(a-b )() D (X )=12令E (X )= D (X )=S ,1S =n a+b2()a4. 解:(1)设12,,nx x x 为样本观察值则似然函数为:111()(),01,1,2,,ln ()ln ln ln ln 0n ni i i nii i nii L x x i nL n x d L nxd θθθθθθθθ-====<<==+=+=∏∑∑(-1)解之得:11ln ln nii nii nxnxθθ=∧==-==∑∑(2)母体X 的期望1()()1E x xf x dx x dx θθθθ+∞-∞===+⎰⎰而样本均值为:5.。
随机过程试题及答案
.1.设随机变量X 服从参数为λ的泊松分布,则X 的特征函数为 。
2.设随机过程X(t)=Acos( t+),-<t<ωΦ∞∞ 其中ω为正常数,A 和Φ是相互独立的随机变量,且A 和Φ服从在区间[]0,1上的均匀分布,则X(t)的数学期望为 。
3.强度为λ的泊松过程的点间间距是相互独立的随机变量,且服从均值为 的同一指数分布。
4.设{}n W ,n 1≥是与泊松过程{}X(t),t 0≥对应的一个等待时间序列,则n W 服从 分布。
5.袋中放有一个白球,两个红球,每隔单位时间从袋中任取一球,取后放回,对每一个确定的t 对应随机变量⎪⎩⎪⎨⎧=时取得白球如果时取得红球如果t t t e tt X ,,3)(,则 这个随机过程的状态空间 。
6.设马氏链的一步转移概率矩阵ij P=(p ),n 步转移矩阵(n)(n)ijP (p )=,二者之间的关系为 。
7.设{}n X ,n 0≥为马氏链,状态空间I ,初始概率i 0p P(X =i)=,绝对概率{}j n p (n)P X j ==,n 步转移概率(n)ij p ,三者之间的关系为 。
8.设}),({0≥t t X 是泊松过程,且对于任意012≥>t t 则{(5)6|(3)4}______P X X ===9.更新方程()()()()0tK t H t K t s dF s =+-⎰解的一般形式为 。
10.记()(),0n EX a t M M t μ=≥→∞-→对一切,当时,t +a 。
二、证明题(本大题共4道小题,每题8分,共32分)P(BC A)=P(B A)P(C AB)。
2.设{X (t ),t ≥0}是独立增量过程, 且X (0)=0, 证明{X (t ),t ≥0}是一个马尔科夫过程。
3.设{}n X ,n 0≥为马尔科夫链,状态空间为I ,则对任意整数n 0,1<n l ≥≤和i,j I ∈,n 步转移概率(n)()(n-)ij ik kjk Ip p p l l ∈=∑ ,称此式为切普曼—科尔莫哥洛夫方程,证明并说明其意义。
浙江大学《概率论、数理统计与随机过程》课后习题答案张帼奋主编第七章数理统计习题__偶数答案
1
n i 1xi,Fra bibliotekx ,
0,
其他。
n
令 l n
xi
i 1
2
0 得ˆ 1 n
n i 1
xi
为 的极大似然估计。
8(1)
X
,E
1 n
n i 1
Xi
2
1 n
n i 1
E
Xi
2
1 n
n i 1
EX i 2 2EX i 2
2
n1
(2) E k i1
x 2 n 1 , 0,
0 x , , 其他。
故 EX n
0
2n 2n
x 2ndx
2n 2n 1
即
Eˆ2
EX n
2n 2n 1
故ˆ2
为
的有偏估计。
n
n
Xi
14(1) L
f i 1
xi ,
e i1
,
n
l() ln L X i n , i 1
l() 为 的单调递增函数,故 取最大值时 l() 取最大值。
又 不大于 min X1,, X n ,故 ˆ1 X1 min X1,, X n 为 的极大似然估计。
因 F x, x etdt 1 ex
易知 f X1
xi ,
nen
x
,
0,
x , 其他。
所以 Eˆ1 EX 1
xf X1
xi ,
dx
1 n
,即 ˆ1 是
的有偏估计。
(2)记
n
个样本的方差为
S
2
,则
n
1
2
S
2
2 n 1 , D
随机过程考试题及答案
随机过程考试题及答案一、单项选择题(每题2分,共10分)1. 随机过程的数学定义中,通常不包括以下哪一项?A. 样本空间B. 事件集合C. 概率测度D. 随机变量答案:D2. 以下哪个不是随机过程的分类?A. 离散时间随机过程B. 连续时间随机过程C. 确定性过程D. 马尔可夫过程答案:C3. 在随机过程中,以下哪个是描述过程统计特性的参数?A. 均值B. 方差C. 协方差D. 所有以上选项答案:D4. 以下哪个不是随机过程的数学期望的性质?A. 线性B. 非负性C. 可加性D. 乘法性答案:D5. 随机过程的协方差函数描述了什么?A. 过程的均值B. 过程的方差C. 过程的自相关性D. 过程的非线性答案:C二、填空题(每题2分,共10分)1. 随机过程的样本函数是定义在时间轴上的______函数。
答案:随机2. 随机过程的平稳性包括______平稳性和宽平稳性。
答案:严3. 随机过程的遍历性是指过程的统计特性可以通过______观测得到。
答案:足够长时间4. 马尔可夫过程的特点是无后效性,即过程的未来状态只依赖于当前状态,而不依赖于______。
答案:过去状态5. 随机过程的谱密度函数是自相关函数的______。
答案:傅里叶变换三、计算题(每题15分,共30分)1. 给定一个随机过程X(t),其自相关函数为R_X(τ)=e^(-|τ|),求该过程的功率谱密度S_X(f)。
答案:S_X(f)=\frac{1}{1+π^2f^2}2. 已知一个离散时间随机过程Y(n),其均值为μ_Y=0,方差为σ_Y^2=1,且满足Y(n)=Y(n-1)+W(n),其中W(n)为均值为0,方差为1的白噪声过程。
求Y(n)的自相关函数R_Y(k)。
答案:R_Y(k)=\begin{cases} 1, & k=0 \\ \frac{1}{2^{|k|}}, & k\neq 0 \end{cases}四、简答题(每题5分,共20分)1. 简述随机过程与随机变量的区别。
随机过程试题及答案
1. 设随机变量X 服从参数为A 的泊松分布,则X 的特征函数为2. 设随机过程X(t)二Acos( a t+①),-ocvtv 处 其中为正常数,A 和①是相互独立的随机变量,且A 和①服从在区间[0,1]上的均匀分布,则X(t)的数学期望 为 。
3. 强度为入的泊松过程的点间间距是相互独立的随机变量,且服从均值为 的同一指数分布。
4. _ 设{W n ,n >1}是与泊松过程{x(t),t >0}对应的一个等待时间序列,则 W n 服 从 分布。
程的状态空间6 .设马氏链的一步转移概率矩阵P=(p jj ),n 步转移矩阵P ⑺=(pj),二者之间 的关系为 7.设{X n ,n >0}为马氏链,状态空间I ,初始概率P i = P(X 0=i),绝对概率 P j (n) = P {X n =j }, n 步转移概率p jn),三者之间的关系为 ___________ 。
9. 更新方程K (t )=H (t )+J ;K (t -sdF (s )解的一般形式为_ 10. 记卩=EX n,对一切 a>0,当 t TK 时,M (t+a )—M (t 户、证明题(本大题共4道小题,每题8分,共32 分)1. 设A,B,C 为三个随机事件,证明条件概率的乘法公式: P(BC A)=P(B A)P(C AB)。
5.袋中放有一个白球,两个红球,每隔单位时间从袋中任取一球,取后放回,对每一个确定的t 对应随机变量X(t) 3’ L e t ,如果t 时取得红球,则这个随机过 如果t 时取得白球2. 设{X(t), E>0}是独立增量过程,且X(0)=0,证明{X(t), t30}是一个马尔科夫过程。
8 .设{X(t),t > 0}是泊松过程,且对于任意t^>0则P{X (5) =6|X (3) = 4} =3. 设{X n ,n >0}为马尔科夫链,状态空间为I ,则对任意整数n>0,1W l vn 和 i,产I , n 步转移概率p j n)=2 P 聘p kj -l),称此式为切普曼一科尔莫哥洛夫方程,证明并说明其意义。