
资产证券化交易各参与主体及其作用
资产证券化运作(一)资产证券化交易各参与主体及其作用资产证券化是一项专业分工细致、融资技术复杂的系统工程,其交易过程并非投融资双方直接处理了事而是需要众多主体的共同参与才能得以实施和完成。
证券化交易除发起人和SPV外,还有众多的其他参与主体,程序复杂,客观上需要建立一个严谨有效的交易结构以有效组织各参与者,使其各司其职,完成融资交易的诸多事宜,最终保证交易目的实现,资产证券化因此也被认为是一种结构性融资方式。
一般的证券化交易过程是:融资人将其拥有的可证券化资产也即支持资产转移给SPV,由SPV以支持资产为支撑向投资者发行资产支持证券,发行收入支付给融资人作为其转移支持资产的对价。
为确保投资者利益,交易将设立一受托管理人代表投资者执行相关交易事宜。
证券发行后还需要一些服务商对支持资产进行管理和服务,以确保支持资产现金流能如期发生并归集给受托管理人,再由后者向投资者进行证券本息支付。
在交易过程中,为提高交易的信用等级减少融资成本,还可能对交易进行信用增级,很多情况下需要外部机构提供信用支持,该等机构被称为“信用支持机构”。
此外,交易还需要其他资本市场中介服务机构(包括投资银行、会计师事务所、律师事务所、资产评估机构、信用评级机构等)及市场监管部门的参与。
1. 发起人发起人是支持资产的原始权益人和证券化交易融资人。
发起人根据其自身的业务需要和资本市场状况,确定其证券化融资目标和规模,据此对自身资产进行清理、考核和评估,整理相关资产文件,确定拟证券化资产并将其转移给SPV。
理论上,任何拥有可证券化资产的机构都可以成为发起人。
2. 资产支持证券发行人证券发行人即SPV。
SPV从发起人处购买或接受发起人信托持有支持资产并以之为支持发行资产支持证券,其在交易中的主要作用包括:○1确定支持资产标准,汇集组合支持资产,确定证券化交易方案;○2对资产支持证券进行信用增级;○3聘请信用评级机构对证券进行信用评级;○4确定受托管理人、服务商、交易财务顾问、律师事务所、会计师事务所和证券承销商等为交易提供服务的中介机构;○5发行证券;○6委托服务商管理支持资产,委托受托管理人向投资者支付证券本息;等等。
3. 受托管理人受托管理人一般由资信良好的信托机构或商业银行担任,在交易中代表投资者的利益,管理SPV和投资者帐户,负责支持资产现金流的管理,代理SPV向投资者支付偿付资产支持证券本息,其主要的工作和职责有:○1保存资产支持证券投资者名单;○2持有支持资产或证券的抵押权益,按照证券化交易相关合同的规定处置支持资产;○3监督各交易参与方对相关合约的执行,对相关当事人的违约行为采取补救措施(包括通知投资者、依交易文件的规定对支持资产进行清算等);○4从服务商处收取支持资产收入支付给证券持有人并记录支持资产收入的保存和支付情况,当资产收入现金流与证券偿付现金流不匹配时,还有责任依约将未支付给证券持有人的资产收入进行再投资以保值增值;○5接收、审查服务商提交的反映支持资产处置、收入收集和相关债务人违约的定期报告及相关突发事件的临时报告并转报告投资者;○6实时审查证券化交易进展情况,及时发现潜在问题或风险并进行相应处理;○7当服务商不能履行其职责时,取代服务商承担起对支持资产的管理和服务责任,或选任替代服务商并在尽可能短的时间内为替代服务商提供足够的人力支持及替代服务商履行职责所必须的与证券化交易相关的各类文件、资料和信息;等等。
受托管理人应以投资者受益为目的持有资金支付帐户并管理帐户内资金,不得将该等资金与其自有资产或其它受托持有的资产相混合;受托管理人应具备良好的资金帐户管理能力,对相关帐户间资金的往来能及时解付和清算;交易过程中,受托管理人不得随意辞任,除非其与交易相关参与方存在利害冲突,或其已不具备继续管理交易相关事务的能力,或有符合交易信托文件规定的继任受托人接替其工作。
4. 服务商服务商负责对支持资产的日常管理和经营,是证券化交易中非常重要的一个角色,他们的工作将直接影响到资产池的现金流实现情况,并进而影响整个证券化交易。
其主要的职责有:○1监督资产债务人的债务履行情况;○2收取、汇总统计支持资产产生的现金流并将其存入受托管理人设立的特定帐户并进行相应的会计处理;○3对资产债务人的违约实施相关补救措施,并在必要情况下依约垫付证券的到期本息;○4代理支持资产相关的税务和保险事宜;○5遵循受托管理人的指示处置支持资产;○6向投资者和受托管理人邮寄交易清单、定期报告支持资产的收入实现及分配情况及其它必要信息(包括收支结构、保险费、税收、剩余资产额等);○7对在管理支持资产工作中所出现的问题承担相应的法律责任;等等。
随着证券化交易的日趋复杂和支持资产规模的不断增长,支持资产的管理服务工作越来越庞大而繁杂,单一服务商对此往往力不从心。
因此,根据支持资产管理服务工作的性质分类,聘任不同功能的服务商处理不同的资产管理事项便成为必然。
服务商依其对交易承担的职能可分为下述几类:A.主服务商(Master Server):主服务商的职责主要是负责收取或通过其他服务商收取支持资产到期收入;在资产收入迟延实现或不足以支付证券本息时依约提供垫款;管理支持资产所有的税务和保险事宜以及对所有附属服务商进行监督管理等。
B.附属服务商(Sub-Servers):附属服务商的主要职责是对支持资产进行日常管理,审查和汇报收入实现情况;在某些情况下,还负责实施补救措施和行使证券抵押权。
一般地,附属服务商并不直接对投资者或受托管理人负责,而只对主服务商负责。
一个证券化交易中针对构成支持资产组合中的不同资产可以有数个不同的附属服务商。
附属服务商可以是主服务商的附属机构,也可以是独立于主服务商之外的市场主体。
C.特别服务商(Special Server):特别服务商负责监督和处理交易中发生问题的支持资产。
一旦发生某些支持资产收入未能如期实现的情况,则对这些支持资产的管理服务将从主服务商或附属服务商处转移到特别服务商。
特别服务商将有权采取必要的措施来保护证券持有人的利益。
特别服务商的作用在资产证券化中日益重要,因为人们逐渐意识到:在支持资产质量正常时能胜任资产日常管理服务工作的服务商不一定在资产质量恶化后还能对资产进行最佳管理或服务。
实际交易操作中,发起人一般会被要求担任证券化交易的服务商或主服务商。
因为发起人已经比较熟悉支持资产的情况,与资产相关当事人有天然的联系。
而且,发起人对支持资产的管理在人才、技术、信息和经验等方面都具优势也更具能力。
此外,对采取高级/从属结构的证券化交易而言,由于次级证券一般由发起人或其关联机构保留,发起人充任服务商所可让高级证券投资者对交易的资产管理和服务工作更放心,因为服务商和次级证券持有人有一致的利益追求,必会尽心尽力于资产的管理服务,这无疑增加了证券化交易对投资者的吸引力。
而发起人一般也乐意继续对支持资产进行管理和服务,因为担任服务商除了可获得服务费收入外,发起人还可籍为支持资产提供管理服务之机继续与支持资产债务人(大多数情况下为发起人的商业伙伴或重要客户)保持和发展良好的合作关系。
发起人也可把具体的服务工作分配给其附属机构或专长于此方面业务的代理机构来完成。
当然,服务商也可以是独立于发起人的其它实体。
而且在有些国家,如西班牙,为了使证券化交易结构中各参与人职能有效分离,以起到相互牵制的作用,在法律上要求对SPV资产的管理必须由独立第三方担任。
5. 投资银行投资银行在证券化交易中主要担当财务顾问和证券承销商的角色。
对投资银行机构的选择主要依据其专业知识和经验的丰富与否及其在金融市场的地位和业内声誉。
作为财务顾问,投资银行为发起人提供全面的融资咨询服务,协助发起人进行证券化交易的可行性研究,设计交易结构和证券发行方案,扮演交易的总协调人角色,策划、组织交易的全过程,负责安排交易的各项主要事宜,协调各中介机构工作,以实现发起人所希望达到的目的。
从某种程度上说,投资银行机构本身的经验和技术水平如何对整个交易能否成功实施和完成起着关键性作用。
优秀的投资银行具备丰富的实践经验和技巧,熟悉交易所在国家或地区政治经济制度和结构,了解当地的投资环境和投资者群体结构,在准确把握发起人对融资的最终目标和具体要求的基础上,通过对各种可能的交易途径进行反复分析、比较,经与相关参与人的协商谈判,可最大程度确保最终策划设计出来的证券化交易结构和方案既符合相关法律、会计和税务制度要求,又能最大限度实现发起人的融资目的和满足投资者的需求。
尤其是当发起人系初次或不经常参与证券化交易,或者所发行的证券是一种全新结构或原有产品的更新改进时,投资银行在交易中能发挥作用的余地将更大,参与介入的程度也将越深。
在一些证券化交易中,投资银行还参与SPV的组建,为政府监管部门提供管理方面的咨询并提出建议。
作为承销商,投资银行协助SPV向投资者推介资产支持证券,根据投资者对证券认知度及初步定价反馈,帮助SPV 确定证券的最终发行价格。
在证券公开发行时,投资银行以代理销售方式协助SPV发售证券或以包销方式确保证券的全部销售;在证券私募发行时,投资银行凭籍其资本市场专业中介机构所拥有的信息、经验优势及其与机构投资者相互间的信任和良好的合作关系,为证券寻找合适买主并撮合SPV 与投资者最终以共同认可的价格成交。
6. 信用评级机构为吸引投资者,资产支持证券的发行一般要经过一家或两家国际认可的信用评级机构如标准普尔(Standard & Poor)、穆迪(Moody)、惠誉(Fitch)、达菲尔普斯(DCR)等评定信用等级,以清楚地表示证券化产品的投资价值。
为实现发起人所期望的交易信用等级,信用评级机构一般在交易初期即参加进来,从便利证券信用增级的角度就交易的结构设计为发起人和SPV提供专业意见,帮助SPV确定信用增级的方式和规模,以保证证券化产品最终以发起人和SPV所希望的信用级别发行出去。
而证券化交易要想获得较高的信用评级,其结构设计也必须符合信用评级机构的相关标准和要求,因此信用评级机构的内控标准也逐渐成为证券化交易准则的一部分。
7. 信用支持机构信用支持机构的作用是通过从外部为支持资产附加衍生信用以提高资产支持证券的信用质量和等级,从而提高证券的售价,增加对投资者的吸引力并降低证券化融资成本。
信用支持机构一般由信用良好的商业银行、保险公司、专业担保机构等金融机构担任,提供的信用增级手段主要有信用证、保险、担保函等。
有时发起人或SPV的关联机构也可为交易提供信用增级服务,前提是该等关联机构自身的信用等级高于发起人或SPV。
一般情况下,信用支持机构对交易提供信用支持会收取费用和报酬,发起人应衡量信用增级费用和因信用增级所导致的融资成本节约孰高孰低,再决定是否需要信用支持机构提供信用支持。
资产证券化运作方式分析(DOC 15)

资产证券化运作方式分析(DOC 15)资产证券化运作(一)资产证券化交易各参与主体及其作用资产证券化是一项专业分工细致、融资技术复杂的系统工程,其交易过程并非投融资双方直接处理了事而是需要众多主体的共同参与才能得以实施和完成。
证券化交易除发起人和SPV外,还有众多的其他参与主体,程序复杂,客观上需要建立一个严谨有效的交易结构以有效组织各参与者,使其各司其职,完成融资交易的诸多事宜,最终保证交易目的实现,资产证券化因此也被认为是一种结构性融资方式。
一般的证券化交易过程是:融资人将其拥有的可证券化资产也即支持资产转移给SPV,由SPV以支持资产为支撑向投资者发行资产支持证券,发行收入支付给融资人作为其转移支持资产的对价。
为确保投资者利益,交易将设立一受托管理人代表投资者执行相关交易事宜。
证券发行后还需要一些服务商对支持资产进行管理和服务,以确保支持资产现金流能如期发生并归集给受托管理人,再由后者向投资者进行证券本息支付。
在交易过程中,为提高交易的信用等级减少融资成本,还可能对交易进行信用增级,很多情况下需要外部机构提供信用支持,该等机构被称为“信用支持机构”。
此外,交易还需要其他资本市场中介服务机构(包括投资银行、会计师事务所、律师事务所、资产评估机构、信用评级机构等)及市场监管部门的参与。
人接替其工作。
4. 服务商服务商负责对支持资产的日常管理和经营,是证券化交易中非常重要的一个角色,他们的工作将直接影响到资产池的现金流实现情况,并进而影响整个证券化交易。
其主要的职责有:○1监督资产债务人的债务履行情况;○2收取、汇总统计支持资产产生的现金流并将其存入受托管理人设立的特定帐户并进行相应的会计处理;○3对资产债务人的违约实施相关补救措施,并在必要情况下依约垫付证券的到期本息;○4代理支持资产相关的税务和保险事宜;○5遵循受托管理人的指示处置支持资产;○6向投资者和受托管理人邮寄交易清单、定期报告支持资产的收入实现及分配情况及其它必要信息(包括收支结构、保险费、税收、剩余资产额等);○7对在管理支持资产工作中所出现的问题承担相应的法律责任;等等。
资产证券化及5个案例
• 破产隔离从两个方面提高了资产运营的效率: – (1)通过破产隔离,把基础资产原始所有人不愿或不能承 担的风险转移到愿意而且能够承担的人那里去; – (2)通过破产隔离,投资能够只承担他们愿意承担的风险, 而不是资产原始所有人其他资产的风险。
• 破产隔离是通过把资产真实出售给SPV来实现的。 • 在资产证券化中,虽是以“真实出售”之名,而是行担保之实。
资产证券化及5个案例
资产证券化主要基础资产类型
资产证券化及5个案例
资产证券化种类与范围
• 1、根据基础资产分类。根据证券化的基础资产不同,可以将资产证 券化分为不动产证券化、应收账款证券化、信贷资产证券化、未来收 益证券化(如高速公路收费)、债券组合证券化等类别。
• 2、根据资产证券化的地域分类。根据资产证券化发起人、发行人和 投资者所属地域不同,可将资产证券化分为境内资产证券化和离岸资 产证券化。国内融资方通过在国外的特殊目的机构(Special Purpose Vehicles,SPV)或结构化投资机构(Structured Investment Vehicles,SIVs)在国际市场上以资产证券化的方式向 国外投资者融资称为离岸资产证券化;融资方通过境内SPV在境内市 场融资则称为境内资产证券化。
资产证券化操作流程——券商操作流程(20201008170649)
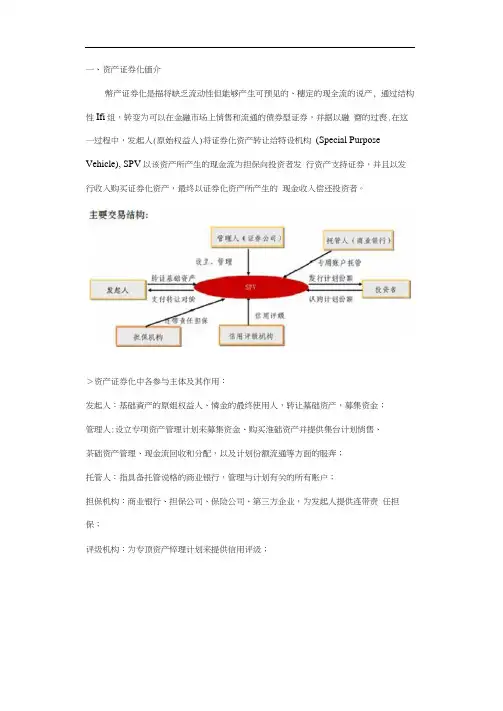
一、资产证券化価介幣产证券化是描将缺乏流动性但能够产生可预见的、穗定的现全流的说产, 通过结构性Ifi组,转变为可以在金融市场上悄售和流通的债券型证券,并据以融齋的过喪.在这一过程中,发起人(原始权益人)将证券化资产转让给特设机构(Special Purpose Vehicle), SPV以该资产所产生的现金流为担保向投资者发行资产支持证券,并且以发行收入购买证券化资产,最终以证券化资产所产生的现金收入偿还投资者。
>资产证券化中各参与主体及其作用:发起人:基础資产的原姐权益人、憐金的最终使用人,转让墓础资产,募集资金;管理人:设立专项资产管理计划来募集资金、购买淮础资产并提供集台计划悄售、茶础资产管理、现金流回收和分配,以及计划份额流通等方面的服奔;托管人:指具备托管说格的商业银行,管理与计划有关的所有账户;担保机构:商业银行、担保公司、保险公司、第三方企业,为发起人提供连带责任担保;评级机构:为专顶资产悴理计划来提供信用评级;投诜者:机构(議厅、保险公司、养老金、投诜堆金、公司)及个人-资产证券化主要有以下几个优点期限灵活:证监会规定一般不超过5年即可,在此限制内企业可以灵活安排期限;融资成本低:一般比帳行贷款低1-2个百分点;对企业业绩硬求不高:只紺企业內某类资产能产生総定的现金流,并不过多关注企业是否盈利;操作简便:项目设计、申报材料制作、项目审批、项目发行、顼目运行,2・5个月左右;政策支持:中国证监会正在积极推动券商开展资产支持收益专顶资产管理计划业务。
二、资产证券化实务操作流稅资产证券化操作实务主要包括调査立顶、初步方枭设计、详细方案确定、申请设立和推广发行五个阶段,每一个阶段又包含若干洋细的操作。
一个完整的资产证券化流程田如下:对发九人i!Hj尽駅调15・填耳瓜调报»iT 议》規金流分斷:対发起人的历史现金淹状况进钉分用・x4X*%^i«状况进“胡算呑户池分析:根W发起人的駿资需求.对#选枣户池进行分析槌透转定的姿户组俚昧户池正式5:根斃发彳j人主灵分析结果庆耳立及报吿.出公E皴导审批立顶•签定<«/^i£券化项U协汉书》•底奴仪IWRL根*資产池的未耒厦金淹状况・丹结合发也人的融賁省*来确定俑用ma:垃额夜产支扒优先■次緩花构.户(内q I wn.押保公m或敢t方金业归保(外部》例M牧益^以巾场期眼杈资MH的牧益專水牛为參瓠并酩介墓咄姦产收水半、tii用尊级!n■尊确定茨动性,巾诗住交貝所戏tTIIHjIWhb场为讣中介机构进场,引入介计帅爭药所.竇产评幺公同.协帅爭外繪、长備评圾机构尊曲场对初步设计方案进行巾场测试•祜求投竇/:对产&期限、倫用程度.預期牧左的倉%料制件:制件证莽化产品说朗节及Kfe巾张材料论Uh ifM^ffl织法律.介计专家及交易厉、中登公同等村顶U进行论UE・與出修改◎見巾报及评附仝:恕证出金正式}报勒料.证程公组织召开评审会签需相关协谏'签订《資产尖卖协议》《押ftL»tt>议》《产比侑色协议〉寻Itr «lr:丿弘週过审批.由证养公可开鮒韬色户弘・集农模心.专玻55户$理计勺正募集竇金划仕计财成立启.托曾人样竇金■入IMS人■定床户.以支付购买墓0费产的对价对发九人i!Hj尽駅调15・填耳瓜调报»iT 议》后垛■务:支何对价圧・曽妊人将继垛奧俱现金茨的回收.期同旻戈计划的茨动・及«期向找资"支付車金和投资枚益尊燉务・更具体的说,资产证券化的核心是破产隔离,包括两个方面:一是资产转移必须是真实销售的,二是SPV本身是破产隔离的。
资产证券化(ABS)详细 ppt课件
参与主体
主要职责
原始权益人
基础资产原始所有者/出售方,主要获得资金融通
资产服务机构 负责基础资产的处置、现金流的回
SPV (特殊目的载体)
受托机构
实现资产风险隔离目的,亦作为证券化产品的发行人
目前主要为证券公司或信托公司,负责项目总协调、 产品 设计、 现金流分析、定价模型、起草发行文件、 销售和日 常管理
国内资产证券化模式
信贷资产证券化为主导:
券商专项资产证券化业务始于2005年12月,但发展缓慢;资产支持票据(ABN) 始于2012年8月,整体规模有限。
从存量来看,截至2015年3月末,3种模式的资产证券化产品总规模为约3,000亿 元,以信贷资产证券化为主导。
国内资产证券化模式
三种模式资产证券化业务的主要区别
2013
1762.3
257 2014
1386 2015
发行规模(亿) 发行数量(只)
✓V1.0版:2004年10月,证监会发布《关于证券公司开展资产证券化业务试点有关问题的通 知》;2005年4月,人民银行和银监会联合发布《信贷资产证券化试点管理办法》。 ✓V2.0版:2013年,证监会发布《证券公司资产证券化业务管理规定》,审批制. ✓V3.0版:2014年,证监会发布《证券公司及基金管理子公司资产证券化业务管理规定》及 配套规则;改事前行政审批为事后备案,实施负面清单管理制度。
CLO
CBO
CMBS
RMBS
资产证券化的交易结构
资产服务机构
贷款本息
托管银行 (信托账户)
受益证券本息
登记结算结构
划款指令
基础资产包 资产1 …
资 产
权 益 或
原始权益人受托机构设立信托或SPV公 司、监督服务
投资银行在资产证券化中的作用
投资银行在资产证券化中扮演着重要的角色。
资产证券化是一种金融工具和技术,通过将特定资产(如贷款、债券、抵押品等)转化为可交易的证券,以便在资本市场上进行买卖和投资。
以下是投资银行在资产证券化中的主要作用:
1. 结构设计:投资银行在资产证券化交易中扮演着结构设计者的角色。
他们负责制定和设计证券化产品的结构,包括确定资产池的组成、划分证券的优先级和不同收益水平,并制定相关的法律和合规安排。
2. 资产评估与封包:投资银行负责对资产进行评估,并根据评估结果封包形成资产池。
他们会评估资产的质量、风险和回报,并进行抵押贷款的抵押品评估,确保资产池符合交易的要求。
3. 证券发行与销售:投资银行承担证券的发行和销售职责。
他们将资产池转化为不同类型和级别的证券,并通过公开发行或私募方式向投资者进行销售。
投资银行负责定价、分配和推广证券化产品。
4. 风险管理:投资银行在资产证券化交易中扮演着风险管理的角色。
他们通过使用金融衍生产品、保险合约和其他风险管理工具来管理和转移风险,确保投资者和交易各方的利益得到保护。
5. 交易和市场流动性提供:投资银行通过参与资产证券化交易市场,提供流动性和交易支持。
他们可以作为市场制造商,为买方和卖方提供报价和交易对手方,并提供市场深度和流动性,促进证券化市场的运作。
总的来说,投资银行在资产证券化中发挥着关键的角色,包括结构设计、资产评估与封包、证券发行与销售、风险管理以及提供市场流动性等。
他们的参与促进了资产证券化市场的发展,提供了更多的投资机会和风险管理工具,同时也促进了经济的资本流动和融资活动。
上海证券交易所资产证券化业务指南
上海证券交易所资产证券化业务指南上海证券交易所资产证券化业务指南概述:资产证券化是指将特定资产的所有权或债权进行分割,打包成特定的证券产品,通过证券化交易进行募集资金的行为。
上海证券交易所(Shanghai Stock Exchange,简称SSE)作为中国最大的证券交易所之一,为了促进中国资本市场的发展和提高金融市场的效率,制定了资产证券化业务指南,为投资者和发行人提供指导和服务。
一、定义和范围:资产证券化业务是指依法依规购买、持有、转让经营性和非经营性金融资产的行为。
其中,经营性金融资产包括商业银行、金融公司和其他金融机构拥有的贷款、融资租赁和商业票据等;非经营性金融资产包括不动产租赁、资源开发、收益权转让和知识产权等。
二、资产证券化业务参与主体:1.投资者:包括个人投资者、机构投资者、证券公司、银行、保险公司等;2.发行人:指有意将其所持资产参与证券化业务的机构,包括金融机构、企业集团等;3.评级机构:对资产证券化产品进行评级的机构,为投资者提供评估信息;4.安排人:即发行人或其指定的机构,负责资产证券化产品的发行和管理工作;5.交易所:作为交易场所和信息发布平台,维护交易公平和市场秩序。
三、资产证券化业务流程:1.资产选择和准备:发行人根据自身业务情况和发展需求,选择符合证券化要求的资产,并做好准备工作,包括资产评估和清理等;2.资产打包和证券化项目申报:安排人将符合要求的资产进行打包,并向上海证券交易所递交资产证券化项目申报书,包括发行规模、项目计划和预计融资规模等;3.发行审核和批准:上海证券交易所对申报的资产证券化项目进行审核,评估其合规性和风险,给予批准或者需要补充材料的反馈意见;4.发行和募资:发行人根据上海证券交易所的批准,完成发行和募资工作,并在交易所上市交易;5.资产证券化产品交易:资产证券化产品在上海证券交易所进行交易,投资者可以通过证券交易参与资产证券化产品的买卖;6.产品管理和回报分配:安排人负责资产证券化产品的管理工作,包括资产管理、还款和收益分配等。
上海证券交易所资产证券化业务指南
上海证券交易所资产证券化业务指南:规范操作流程、风险控制和信息披露上海证券交易所资产证券化业务指南是上海证券交易所发布的一份指导性文件,旨在规范资产证券化业务的操作流程、风险控制和信息披露等方面。
以下是该指南的主要内容:一、业务概述资产证券化是指将各种金融资产(如贷款、信托资产、债券等)通过证券化工具(如证券化债券、资产支持证券等)转化为可交易的证券产品,从而实现资产的分散化投资和融资。
资产证券化业务包括但不限于企业资产证券化、信贷资产证券化和房地产资产证券化等。
二、参与主体资产证券化业务的参与主体包括发起人、受托人/管理人、投资者、信用评级机构、律师事务所、会计师事务所等。
发起人是将资产证券化的主体,通常是银行、保险公司、证券公司等金融机构。
受托人/管理人是负责管理资产证券化产品的机构,可以是银行、信托公司或资产管理公司。
投资者是购买资产证券化产品的机构或个人。
其他参与主体还包括提供信用评级的机构、律师事务所和会计师事务所等。
三、业务流程1.发起人将资产池中的资产转让给受托人/管理人,设立资产支持专项计划或信托计划。
2.受托人/管理人将资产池中的资产进行打包、评级和定价。
3.投资者通过认购资产支持专项计划或信托计划,获得资产支持证券或信托受益凭证。
4.受托人/管理人按照约定向投资者支付本金和收益。
四、风险控制1.对资产池中的资产进行尽职调查,确保其质量和合规性。
2.对资产池中的资产进行信用评级,确保其信用风险的可控性。
3.设立风险准备金,以应对可能出现的风险损失。
4.定期对资产证券化业务进行审计和披露,确保信息的透明度和准确性。
五、信息披露1.发起人应当披露资产池中各资产的基本情况、信用评级和风险状况等信息。
2.受托人/管理人应当披露资产证券化产品的相关信息,包括产品结构、投资策略、风险因素等。
3.投资者应当获得关于资产证券化产品的充分信息,以便做出明智的投资决策。
六、监管要求上海证券交易所对资产证券化业务实行备案制管理,要求相关参与主体按照规定提交备案材料,并遵守相关监管规则和指引。
资产证券化交易结构简析
资产证券化交易结构简析资产证券化是一个系统的融资设计,需要多方的参与。
通用的结构包括三大部分,原始权益方、管理方、服务方。
一般情况下,在本文中,原始权益方指拥有贷款资产或资产池(即基础资产)的银行及类似金融机构。
管理方指充当特殊目的载体(SpecialPurposeVehicle,SPV)的信托及相关机构(包括投行等)。
而服务方则包括为资产证券化提供相关服务的资产托管方、资产评估机构、律师事务所、信用评级机构、担保方、会计师事务所等相关中介服务机构。
下面我们将依次介绍这些机构在整个资产证券化中的作用以及对于改善资产证券化融资所能做的改善措施。
1、原始权益人首先,原始权益方又可以充当发起人,他们通常是资产证券化业务的直接需求者。
一般情况下表现为商业银行、国家政策性银行、消费金融机构、资产管理公司等。
这些机构本身具有大量的信贷资产,同时也有流动性的需求,因此便有了资产证券化的动机。
同时,当面对着部分不良资产暂时的无法收回以及监管机构对于其资本金严格要求的问题的同时,资产证券化就能很好地解决他们面临的问题。
这些机构对于资产证券化业务的要求是:尽可能实现不良资产的出售,从而降低自身风险;尽可能实现不良资产的表外化,从而节约资本金,使其各项指标符合监管要求;获得的对价尽可能高,即对于基础资产的现金流尽量高估;尽可能减少资产证券化的成本,使其尽量低于其他融资手段;所发行证券期限要足够长,从而也起到节省成本的作用等等。
对于原始权益人构成以及企图的分析我们整合于图2。
但是,通过对于现有资产证券化业务的分析可以知道,我们原始权益人的意图在很大程度上并没有完全实现。
举例来说,信贷资产证券化的一个目的是要实现不良信贷资产的出售,以期达到转移风险的目的,但是就现在存在的资产证券化业务而言,很大程度上是优质资产的出售,就成本收益而言,优质资产如果放在银行的账户上不进行证券化,其收益而是十分可观的,而证券化的过程恰恰是凭空增加了很多结构设计的有形或无形的成本,这显然是不合理的。
投资银行产品案例(资产证券化)
投资银行产品案例(个人住房抵押贷款证券化)一、基本情况 我行于 2005 年 12 月 15 日完成了国内首单个人住房抵押贷款证 券化业务产品,即“建元 2005-1 个人住房抵押贷款支持证券” 该产品 , 基本情况如下: 建行以自身持有的经过筛选的总余额为 30.17 亿元的 15162 笔优 质个人住房抵押贷款作为基础资产组成资产池, 并将该资产池内资产 相关的主债权、抵押权及其附属担保权益信托与受托机构,依法设立 信托, 由受托机构以上述资产所产生之现金流为偿付基础向资本市场 发售代表信托受益权的资产支持证券。
“建元 2005-1 个人住房抵押贷款支持证券”发行概况:资产支持证券 评级 发行量 (亿元) A级 AAA 26.7 预计加权平 均回收期(年) 3.15 (七天回购加权利率+1.10%)与(资产 池加权平均贷款利率-1.19%)之低值 B级 A 2.04 9.24 (七天回购加权利率+1.70%)与(资产 池加权平均贷款利率-0.6%)之低值 C级 BBB 0.53 9.30 (七天回购加权利率+2.80%)与(资产 池加权平均贷款利率-0.3%)之低值 利率1次级 初始起算日 交割日 法定最终到期日无0.91无 2005 年 11 月 10 日 2005 年 12 月 19 日 2037 年 11 月 26 日无注: 七天回购加权利率为中国外汇交易中心每天公布的 7 天回购加权利率在前一个支付日前 20 个交易日的 算术平均值;资产池加权平均贷款利率为资产池中每笔贷款在收款期间期初时点的贷款利率以贷款本金余 额为权重的加权平均值。
二、产品的方案设计 1、产品简介 个人住房抵押贷款证券化就是指商业银行将面向自然人发放的住房抵押贷款的主债权、 抵押权及其附属担保权益信托给特定的受托 人,通过创立一种以该基础资产产生的现金流为支持的信托受益凭 证,并在资本市场上出售变现该权利凭证的一种结构性融资手段。
资产证券化
证券构成层次
基础资产是否剥离
基础证券与衍生证券
表内证券化与表外证券化
基础资产(Underlying Asset)
住房抵押贷款证券化(MBS)
以居民住房抵押贷款为基础资产
资产支持证券化(ABS)
商用房产抵押贷款 贸易应收款 信用卡应收款 汽车消费贷款 学生贷款 设备租赁费 其他资产
资产证券化的原理
基础资产的现金流分析
资产重组原理
风险隔离原理
信用增级原理
基础资产的现金流分析
资产的估价
现金流贴现估值法 相对估值法 期权估值法
风险与收益
资产证券化是资产的收益与风险进行分离重组 的过程
现金流结构
证券化资产具有自我清偿的特点。
例:抵押贷款的现金流
资产证券化实现另一个破产隔离的关键:SPV本身是破产 隔离的,分为自愿破产和强制破产 自愿破产 发起人对SPV有控制权时:设立独立董事(一名或一名以 上),全体董事成立或者至少一名独立董事同意,方可申 请破产 SPV由两类股票构成,持有人全部同意,且一类股票抵押 给投资者 独立的第三方控制SPV 强制破产 业务限定为资产证券化业务,规避其他业务 限制非证券化及其相关的负债和担保
资产可以产生稳定的、可预测的现金流;(决定性作用) 原始权益人持有该资产已经一段时间,而且信用良好; 资产应具有标准化的合约文件,即具有很高的同质性; 资产抵押物易于变现,且变现价值高 债务人的地域和人口统计分布广泛 资产的历史记录良好,违约率和损失率低 资产的相关数据容易获得