
现金及银行存款日记账模板
手工现金日记账范本
手工现金日记账范本专门用来记录银行存款收支业务的一种特种日记账。
银行存款日记账必须采用订本式账簿,其账页格式一般采用"收入"(借方)、"支出"(贷方)和"余额"三栏式。
银行存款收入数额应根据有关的现金付款凭证登记。
每日业务终了时,应计算、登记当日的银行存款收入合计数、银行存款支出合计数,以及账面结余额,以便检查监督各项收入和支出款项,避免坐支现金的出现,并便于定期同银行送来的对账单核对。
银行存款日记账也是各单位重要的经济档案之一,在启用账簿时,也应按有关规定和要求填写"账簿启用表",具体内容和要求可参照现金日记账的启用。
银行存款日记账通常也是由出纳员根据审核后的有关银行存款收、付款凭证,逐日逐笔顺序登记的。
登记银行存款日记账的总的要求是:银行存款日记账由出纳人员专门负责登记,登记时必须做到反映经济业务的内容完整,登记账目及时,凭证齐全,账证相符,数字真实、准确,书写工整,摘要清楚明了,便于查阅,不重记,不漏记,不错记,按期结算,不拖延积压,按规定方法更正错账,从而使账目既能明确经济责任,又清晰美观。
具体要求是:(1)根据复核无误的银行存款收、付款记账凭证登记账簿。
(2)所记载的经济业务内容必须同记账凭证相一致,不得随便增减。
(3)要按经济业务发生的顺序逐笔登记账簿。
(4)必须连续登记,不得跳行、隔页,不得随便更换账页和撕扯账页。
(5)文字和数字必须整洁清晰,准确无误。
(6)使用钢笔,以蓝、黑色墨水书写,不得使用圆珠笔(银行复写账簿除外)或铅笔书写。
(7)每一账页记完后,必须按规定转页。
方法同现金日记账。
(8)每月月末必须按规定结账。
银行存款日记账核对是通过与银行送来的对账単进行核对完成的,银行存款日记账的核对主要包括两点内容,一是银行存款日记账与银行存款收,付款凭证亘相核对,做到账证相符。
二是银行存款日记账与银行存款总账相亘核对,做到账账相符。
新编整理银行存款日记账日清 银行存款日记账日清月结填写方法

银行存款日记账日清银行存款日记账日清月结填写方法企业可按开户银行和其他金融机构、存款种类等设置银行存款日记账,并根据收付款凭证,按照业务发生顺序逐笔登记,每日终了,应结出余额。
以下是为大家整理的银行存款日记账日清月结,希望你们喜欢。
银行存款日记账日清月结日清月结是指记现金日记帐而言按照财政部《会计基础工作规范》要求,出纳对现金必须做到日清月结。
日清就是每日对现金收、支、存状况进行清理,做到收.入多少、支出多少清楚;收入与支出凭证是否全部记入账内清楚;库存现金面额(包括现金的纸币张数)多少清楚;账面结余数与.实际库存数是否相符清楚;库存现金是否超过核定限额清楚。
月结就是每月末对当月发生的全部现金收、支事项、按照会计核算规定,编制记账凭证,经复核后,登记总账现金科目,核对结账后的总账科目余额与现金日记账余额、实际库存余额是否相符,有无意外情况。
银行存款日记账结账划线方法①对不需要按月结计本期发生额的账户,如各项应收款明细账和各项财产物资明细账等,每次记账以后,都要随时结出余额,每月最后一笔余额即为月末余额。
也就是说,月末余额就是本月最后一笔经济业务记录的同一行内的余额。
月末结账时,只需要在最后一笔经济业务记录之下划一单红线,不需要再结计一次余额。
②现金、银行存款日记账和需要按月结计发生额的收入、费用等明细账。
每月结账时,要在最后一笔经济业务记录下面划一单红线,结出本月发生额和余额,在摘要栏内注明本月合计字样,在下面再划一条单红线。
③需要结计本年累计发生额的某些明细账户,如产品销售收入、成本明细账等,每月结账时,应在本月合计行下结计自年初起至本月末止的累计发生额,登记在月份发生额下面,在摘要栏内注明本年累计字样,并在下面再划一单红线。
12月末的本年累计就是全年累计发生额,全年累计发生额下划双红线。
④总账账户平时只需结计月末余额。
年终结账时,为了反映全年各项资产、负债及所有者权益增减变动的全貌,便于核对账目,要将所有总账账户结计全年发生额和年末余额,在摘要栏内注明本年合计字样,并在合计数下划一双红线。
登记现金日记账
文档仅供参考,如有不当之处,请联系改正。
你需要不断地向着目的前行,坚持不懈,迈向成
文档仅供参考,如有不当之处,请联系改正。
THANK YOU!
文档仅供参考,如有不当之处,请联系改正。
某工厂2023年7月1日现金日志账旳期初余额为960元,该厂7月份发生下列 有关经纪业务;
文档仅供参考,如有不当之处,请联系改正。
经营成果旳核实
1、1日,车间技术员李英借支差旅 费300元,以现金支付。
2、2日,厂长江海预借差旅费600 元,以现金支付
3、4日,开出现金支票,从银行提 取现金650元备用
4、4日,用现金购置财务科办公用具 100元
文档仅供参考,如有不当之处,请联系改正。
5、经5营日成,果以旳现核实金支付工厂行政管理 部门设备维修费170元
6、7日,以现金支付法律征询费 160元
7、10日,从银行提取现金29000 元,备发工资。
8、10日,以现金29000元发放工 资。
文档仅供参考,如有不当之处,请联系改正。
文档仅供参考,如有不当之处,请联系改正。
文档仅供参考,如有不当之处,请联系改正。
文档仅供参考,如有不当之处,请联系改正。
文档仅供参考,如有不当之处,请联系改正。
登记现金日志账
文档仅供参考,如有不当之处,请联系改正。
CONTENTS
01 案例导入 02 登记账簿 03 完毕练习
文档仅供参考,如有不当之处,请联系改正。
经营成果旳核实
9、14日,以现金60元购置车间办 公用具。
10、16日,职员蒋英交来工具补偿 费120元。 11、20日,以现金支付采购材料运 杂费80元。
12、30日,车间技术员李英报销差 旅费260元,其他40元以现金退付。
(完整版)银行存款日记账(excel)
开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行年 凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行账号月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行第账号凭证支票摘 要借 方贷 方余 额核0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种号种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行年 凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行账号月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行第账号凭证支票摘 要借 方贷 方余 额核0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种号种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.000.00开户行 第账号年凭证支票摘 要借 方贷 方余 额核月日种类号数种类号数千百十万千百十元角分千百十万千百十元角分千百十万千百十元角分对0.000.000.000.000.000.000.000.000.000.000.000.000.000.00 0.00 0.00 0.00 0.00 0.00。
现金日记账账本格式

现金日记账账本格式现金日记账专门用来记录现金收支业务的一种特种日记账。
现金日记账必须采用订本式账簿,其账页格式一般采用"收入"借方、"支出"贷方和"余额" 三栏式。
现金日记账通常由出纳人员根据审核的现金收款凭证和现金付款凭证,逐日逐笔顺序登记。
但由于从银行提取现金的业务,只填制银行存款付款凭证,不填制现金收款凭证,因而从银行提取现金的现金收入数额应根据有关的银行存款付款凭证登记。
每日业务终了时,应计算、登记当日现金收事计数、现金支出合计数,以及账面结余额,并将现金日记账的账面余额与库存现金实有数核对,借以检查每日现金收入、付出和结存情况。
现金日记账也可以采用多栏式的格式,即将收入栏和支出栏分别按照对方科目设置若干专栏。
多栏式现金日记账按照现金收、付的每一对应科目设置专栏进行序时、分类登记,月末根据各对应科目的本月发生额一次过记总分类账,因而不仅可以清晰地反映现金收、付的来龙去脉,而且可以简化总分类账的登记工作。
在采用多栏式现金日记账的情况下,如果现金收、付的对应科目较多,为了避免账页篇幅过大,可分设现金收入日记账和现金支出日记账。
现金日记账与现金收付款凭证核对收、付款凭证是登记现金日记账的依据,账目和凭证应该是完全一致的。
但是,在记账过程中,由于工作粗心等原因,往往会发生重记、漏记、记错方向或记错数字等情况。
帐证核对要按照业务发生的先后顺序一笔一笔地进行。
检查的项目主要是:核对凭证编号;复查记账凭证与原始凭证,看两者是否完全相符;查对账证金额与方向的一致性;检查如发现差错,要立即按规定方法更正,确保帐证完全一致。
现金日记账与现金总分类帐的核对现金日记账是根据收、付款凭证逐笔登记的,现金总分类帐是根据收、付款凭证汇总登记的,记账的依据是相同的,记录的结果应该完全一致。
但是,由于两种帐簿是由不同人员分别记账,而且总帐一般是汇总登记,在汇总和登记过程中,都有可能发生差错;日记账是一笔一笔地记的,记录的次数很多,也难免发生差错。
银行日记账 现金日记账记账模板
5
2010年 凭 证 月 日字 号
对方科目
摘 要
过 次 页 承 前 页 -
借 方
贷 方
余 额
√
√
√
十亿千百十万千百十元角分 十亿千百十万千百十元角分 十亿千百十万千百十元角分
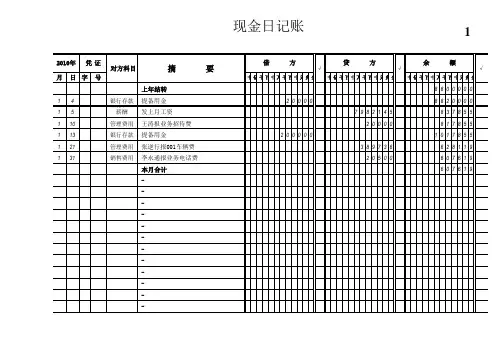
现金日记账
6
2010年 凭 证 月 日字 号
对方科目
摘 要
过 次 页
借 方
贷 方
余 额
√
√
十亿千百十万千百十元角分 十亿千百十万千百十元角分 十亿千百十万千百十元角分
现金日记账
4
2010年 凭 证 月 日字 号
对方科目
摘 要
过 次 页 承 前 页 -
借 方
贷 方
余 额
√
√
√
十亿千百十万千百十元角分 十亿千百十万千百十元角分 十亿千百十万千百十元角分
现金日记账
贷 方
余 额
√
√
√
十亿千百十万千百十元角分 十亿千百十万千百十元角分 十亿千百十万千百十元角分
20000 200000
7982145 20000
389736 20500
8800000 8820000
837855 817855 1017855 628119 607619 607619
现金日记账
√
√
√
十亿千百十万千百十元角分 十亿千百十万千百十元角分 十亿千百十万千百十元角分
2
2010年 凭 证 月 日字 号
对方科目
-
摘 要
借 方
贷 方
余 额
√
√
√
பைடு நூலகம்
十亿千百十万千百十元角分 十亿千百十万千百十元角分 十亿千百十万千百十元角分
现金日记账模板
摘
要
1 5 21 1 收款
2 5 21 2 支付李xx燃油费
3 5 21 3 支付李xx汽车维修费
借 借(收入)方 √贷(支出)方 或
贷
5,000.00 √
5,000.00 √
200.00 借
√
150.00 借
借
结存
4,800.00 4,650.00
借
1
过次页
2
承前页
借
借
1
过次页
2
承前页
借
1
过次页
过次页
承前页
借
过次页
承前页
借
过次页
承前页
借
√
√ 内部转入 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 采购支出 √ 费用报销 √ 费用报销 √ 其他收入 √ 工资性支出 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ √ √ 费用报销 √ 工资性支出 √ 其他收入 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √印表 请每21行录入过次页 下一行录入承前頁
货款收回 内部转入 保证金收入
取款 收回往来 其他收入 采购支出 费用报销 工资性支出 税金支出 退还保证金 内部转出
存款 其他支出
√ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 其他收入 √ 费用报销 √ √ √ 费用报销 √ 费用报销 √ 费用报销 √ 其他收入 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 工资性支出 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 其他收入 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ √ √ 费用报销 √ 费用报销 √ 费用报销 √ 费用报销 √ 其他收入 √ 工资性支出
现金日记账模板
日报表
金额
本年累计 60000 1700 0 50000 120 111820 900 2000
单位:人民币元 备注
50,900.00 71,220.00 单位:人民币元 备注
50000 20000
0 72900
2005年1月1日
本日 40000 500
0 50000 120 90620 300
0 50000 20000
0 70300
金额 本月累计
40000 500 0 50000 120 90620 300 0 50000 20000 0 70300
出纳现金日报表
2005年1月2日
本日 20000 1200
0 0 0 21200 600 2000
金额 本月累计
60000 1700
0 50000 120 111820 900 2000
日 存款 支 退还保证金 出 其他支出
本日支出合计 昨日现金余额:
Байду номын сангаас本日现金余额:
0 0 0 2600
50000 20000
0 72900
日报表
金额
本年累计 40000 500 0 50000 120 90620 300 0 50000 20000 0 70300
项目
营业款 本 个人还款 日 保证金收入 收 取款 入 其他收入
本日收入合计 费用报销 本 个人借款 日 存款 支 退还保证金 出 其他支出 本日支出合计 昨日现金余额: 本日现金余额:
项目
营业款 本 个人还款 日 保证金收入 收 取款 入 其他收入
本日收入合计 费用报销 本 个人借款
出纳现金日报表
现金日记账承前页
现金日记账承前页日记账承前页登记方法日记帐和银行存款日记帐,每一帐页登记完毕结帐下页时,结计“过次页”的本页合计数应当是(自本月初起至本页未止的)发生额合计数。
日记账“过次页”的填写方法:1,每一帐页登记完毕结转下页时,应当结出本页合计数及余额,写在本页最后一行和下页第一行有关栏内,并在摘要栏内注明“过次页”和“承前页”字样;也可以将本页合计数及金额只写在下页第一行有关栏内,并在摘要栏内注明“承前页”字样。
2,对需要结计本月发生额的帐户,结计“过次页”的本页合计数应当为自本月初起至本页未止的发生额合计数;对需要结计本年累计发生额的帐户,结计“过次页”的本页合计数应当为自年初起至本页未止的累计数;对既不需要结计本月发生额也不需要结计本年累计发生额的帐户,可以只将每页未的余额结转次页。
3,一般情况下,只填写余额就可以了,也就是只将余额过次页即可。
一般现金日记账、银行日记账“过次页”的借贷方合计数,就是本页的业务发生额合计数就可以了。
4,每一帐页登记完毕,接转下页时,应当结出本页合计数及余额写在本页最后一行和下页第一行有关栏内,并在摘要栏注明“过次页”和“承前页”字样,也可以将本页合计数及金额只写在下一页第一行有关栏内,并在摘要栏注明“承前页”字样。
日记账的账务处理在根据多栏式现金日记帐和银行存款日记帐登记总帐的情况下,帐务处理可有两种做法:1.由出纳人员根据审核后的收、付款凭证逐日逐笔登记现金和银行存款的收入日记帐和支出日记帐,每日应将支出日记帐中当日支出合计数,转记入收入日记帐中支出合计栏中,以结算当日帐面结余额。
会计人员应对多栏式现金和银行存款日记帐的记录加强检查监督,并负责于月末根据多栏式现金和银行存款日记帐各专栏的合计数,分别登记总帐有关帐户。
2.另外设置现金和银行存款出纳登记簿,由出纳人员根据审核后的收、付款凭证逐日逐笔登记,以便逐笔掌握库存现金收付情况和同银行核对收付款项。
然后将收、付款凭证交由会计人员据以逐日汇总登记多栏式现金和银行存款日记帐,并于月末根据多栏式日记帐登记总帐。
库存现金日记账和银行日记账的登记方法[精选]
库存现金日记账和银行日记账的登记方法[精选]第一篇:库存现金日记账和银行日记账的登记方法[精选]库存现金日记账和银行日记账的登记方法1.格式库存现金日记账和银行日记账采用三栏式或多栏式的订本式账簿。
2.登记方法(1)库存现金日记账由出纳人员根据库存现金的收、付款凭证,逐日逐笔顺序登记,其中:借方是根据库存现金的收款凭证或银行存款的付款凭证登记;贷方是根据库存现金的付款凭证登记。
(2)银行存款日记账由出纳人员根据银行存款的收、付款凭证,逐日逐笔顺序登记,其中:借方是根据银行存款的收款凭证或库存现金的付款凭证登记;贷方是根据银行存款的付款凭证登记。
(二)总分类账的登记方法1.格式总分类账采用三栏式或多栏式的订本式账簿。
2.登记方法总分类账的登记方法取决于账务处理程序,由于账务处理程序的不同而不同,可根据记账凭证直接登记,也可根据汇总记账凭证登记,还可根据科目汇总表登记。
(三)明细分类账的登记方法1.格式明细分类账一般采用活页式账簿,也有采用卡片式账簿(如固定资产明细账)明细分类账的格式根据经营管理的要求及经济业务内容的不同,采用不同的格式。
(1)三栏式明细分类账。
三栏式明细分类账是在账页内只设“借方”、“贷方”、“余额”三个金额栏的明细账。
它适用于只要求提供价值指标的账户,如:应收账款、应付账款、实收资本等账户的明细分类账。
(2)多栏式明细分类账。
多栏式明细分类账是根据经营管理的需要和经济业务的特点,在借方栏或贷方栏下设置多个栏目用以记录某一会计科目所属的各明细科目的内容。
一般适用于成本、费用类的明细账,如:管理费用、生产成本、制造费用、营业外收入、利润分配等账户的明细分类账。
(3)数量金额式明细分类账。
数量金额式明细分类账是在账页的“借方”、“贷方”、“余额”各栏中再分别设置“数量”、“单价”、“金额”栏目的明细账。
它适用于既要提供价值指标又要提供数量指标的账户,如:原材料、库存商品、产成品等账户的明细分类账。