
注册会计师-会计习题-第十四章 金融工具(17页)
A.企业购入的看涨期权B.企业购入的看跌期权C.持有的其他方的权益工具D.预付账款【答案】ABC【解析】预付账款不是金融资产,因其产生的未来经济利益是商品或服务,不是收取现金或其他金融资产的权利。
【提示】金融资产应满足两个条件:一是合同;二是现金流入。
【例题2·多选题】下列各项中不属于金融负债的有()。
A.按照销售合同的约定预收的销货款B.按照产品质量保证承诺预计的保修费C.按照采购合同的约定应支付的设备款D.按照劳动合同的约定应支付职工的工资【答案】ABD【解析】金融负债是指以现金进行偿还的合同义务,所以选项A和B均不属于金融负债。
选项D,在应付职工薪酬准则规范,不遵循金融工具准则。
【提示】应交所得税是企业按照税收法规规定承担的义务,不是以合同为基础的义务,不符合金融工具定义。
【例题3·多选题】2×18年2月1日,甲公司向乙公司支付5 000元购入以自身普通股为标的的看涨期权。
根据该期权合同,甲公司有权以每股100元的价格向乙公司购入甲公司普通股1 000股,行权日为2×19年6月30日。
在行权日,期权将以甲公司普通股净额结算。
下列关于期权合同的会计处理表述中正确的有()。
A.甲公司应将其确认为交易性金融资产B.甲公司应将其确认为衍生金融资产C.乙公司应将其确认为交易性金融负债D.乙公司应将其确认为衍生金融负债【答案】BD【解析】期权合同属于将来须用公司自身权益工具进行结算的衍生工具合同,由于合同约定以甲公司的普通股净额结算期权的公允价值,而非按照每股100元的价格全额结算1 000股甲公司股票,因此,不属于“以固定数量的自身权益工具交换固定金额的现金”。
因此,甲公司享有在潜在有利条件下与乙公司交换金融资产的合同权利,应当确认一项衍生金融资产;乙公司在潜在不利条件下,与其他方交换金融资产或金融负债的合同义务,应当将其确认为一项衍生金融负债。
【考点2】金融资产的分类【例题1·多选题】假设合同条款规定,金融资产在特定日期产生的现金流量,仅为对本金和以未偿付本金金额为基础的利息的支付,下列金融资产应当分类为以摊余成本计量类的有()。
A.甲企业持有某短期债券组合,某支债券到期回收的金额再投资另外的短期债券,以确保能够取得预算内资金的需要,但需要发生预算外支出可在短期债券到期前处置B.乙上市公司持有一项AAA级的债券投资组合,其预期将收取该债券组合相应的合同现金流量;但如果某债券公允价值严重下跌应出售该债券C.丙公司持有金融资产的目的是为了满足每日流动性需要,因应市场变化莫测导致频繁的金融资产出售且相关金额较大D.丁公司将暂时闲置的资金分散投资于长短期金融资产,以便在发生资本性支出时拥有可用资金,在市场机会呈现时出售金融资产再投资于回报率更高的金融资产【答案】AB【解析】甲公司业务模式是持有这些短期债券以收取合同现金流量;乙公司虽然在特定触发事件发生时予以出售,但乙公司的业务模式视为持有资产以收取合同现金流量仍是适当的;选项A和B应当分类为以摊余成本计量金融资产。
丙公司的业务模式是通过既收取合同现金流量又出售金融资产来实现这些目标;丁公司的业务模式是既收取合同现金流量又出售金融资产,选项C和D分类为以公允价值计量且其变动计入其他综合收益的金融资产。
【例题2·多选题】假设管理金融资产的业务模式是以收取合同现金流量为目标,且不考虑其他因素,下列金融资产应当分类为以摊余成本计量类的有()。
A.银行向企业客户发放的固定利率贷款B.企业购买的普通债券C.企业正常商业往来形成的具有一定信用期限的应收账款D.企业购买的可转换债券【答案】ABC【解析】可转换债券除按一般债权类投资的特性到期收回本金、获取约定利息或收益外,还嵌入了一项转股权,通过嵌入衍生工具,企业获得的收益在基本借贷安排的基础上,会产生基于其他因素变动的不确定性。
由于可转换债券不符合本金加利息的合同现金流量特征,企业持有的可转换债券投资应当分类为以公允价值计量且其变动计入当期损益的金融资产。
【例题3·单选题】甲公司在销售中通常会给予客户一定期间的信用期。
为了盘活存量资产,提高资金使用效率,甲公司与银行签订应收账款无追索权保理总协议,银行向甲公司一次性授信10亿元人民币,甲公司可以在需要时随时向银行出售应收账款。
历史上甲公司频繁向银行出售应收账款,且出售金额重大,上述出售满足金融资产终止确认的规定。
甲公司应将该应收账款分类为()。
A.以摊余成本计量的金融资产B.以公允价值计量且其变动计入当期损益的金融资产C.以公允价值计量且其变动计入其他综合收益的金融资产D.衍生金融资产【答案】C【解析】应收账款的业务模式符合“既以收取合同现金流量为目标又以出售该金融资产为目标”,且该应收账款符合本金加利息的合同现金流量特征,因此,应当分类为以公允价值计量且其变动计入其他综合收益的金融资产。
【例题4·多选题】下列关于金融资产的分类说法中正确的有()。
A.如果取得某项金融资产的合同现金流量不仅限于本金和利息,通常将其划分为以公允价值计量且其变动计入当期损益的金融资产B.企业为消除会计错配,可以将某项金融资产指定为以公允价值计量且其变动计入当期损益的金融资产,且该指定不可撤销C.企业持有的非重大影响的股权投资可能划分为以摊余成本计量的金融资产D.企业在非同一控制下的企业合并中确认的或有对价构成金融资产的,该金融资产应当分类为以公允价值计量且其变动计入其他综合收益的金融资产【答案】AB【解析】选项C不正确,企业持有的非重大影响的股权投资的合同现金流量一般并非本金和利息,因此,不能划分为以摊余成本计量的金融资产,通常应当分类为以公允价值计量且其变动计入当期损益的金融资产;选项D不正确,企业在非同一控制下的企业合并中确认的或有对价构成金融资产的,该金融资产应当分类为以公允价值计量且其变动计入当期损益的金融资产,不得指定为以公允价值计量且其变动计入其他综合收益的金融资产。
【例题5·多选题】对于不属于权益工具投资的永续债,持有方下列会计处理中正确的有()。
A.可以将其分类为以公允价值计量且其变动计入当期损益的金融资产B.符合条件时对非交易性权益工具投资初始指定为以公允价值计量且其变动计入其他综合收益的金融资产C.可以将其分类为以摊余成本计量的金融资产D.可以将其分类为以公允价值计量且其变动计入其他综合收益的金融资产【答案】ACD【解析】对于属于权益工具投资的永续债,持有方应当将其分类为以公允价值计量且其变动计入当期损益的金融资产,或在符合条件时对非交易性权益工具投资初始指定为以公允价值计量且其变动计入其他综合收益的金融资产。
对于不属于权益工具投资的永续债,持有方应当将其分类为以摊余成本计量的金融资产,以公允价值计量且其变动计入其他综合收益的金融资产,或以公允价值计量且其变动计入当期损益的金融资产,选项B 错误。
【考点3】金融负债和权益工具的区分【例题1·多选题】假定不考虑其他因素,下列发行的金融工具应分类金融负债的有()。
A.甲企业发行了由其自行决定是否派发股利的含5%非累积股利的优先股,如果适用的税务处理要求被修订将赎回股份B.乙企业定向发行了3亿元的股票,其可自行决定是否派发股利,如果乙企业进行筹资或首次公开发行(IPO),则其必须按面值赎回该股票C.丙企业定向发行了3亿元的股票,其可自行决定是否派发股利,如果丙企业在自该股票发行之日起5年内未能成功筹资或首次公开发(IPO),则其必须按面值赎回该股票D.丁企业定向发行了3亿元的股票,其可自行决定是否派发股利,如果丁企业的控制权发生了变更,则丁企业必须按面值赎回该股票【答案】CD【解析】选项A,鉴于发行人和持有人均无法控制的或有事项是现实的,且可能导致甲企业在除其清算之外的时间必须交付现金或其他金融资产,该金融工具应分类为一项金融负债;但是,由于5%的股利可由甲企业自行决定,它是甲企业的权益。
因此,该优先股同时包含负债和权益特征,即是一项复合金融工具;选项B,乙企业不能保证筹资或IPO的成功,但它确实可以决定是否发起筹资活动或寻求IPO,鉴于乙企业可以通过避免筹资或IPO来避免赎回股票,该工具应分类为权益工具。
【例题2·单选题】2×17年1月1日,甲公司经批准发行10亿元优先股。
发行合同规定:(1)期限5年,前5年票面年利率固定为6%;从第6年起,每5年重置一次利率,重置利率为基准利率加上2%,最高不超过9%;(2)如果甲公司连续3年不分派优先股股利,投资者有权决定是否回售;(3)甲公司可根据相应的议事机制决定是否派发优先股股利(非累计),但如果分配普通股股利,则必须先支付优先股股利;(4)如果因甲公司不能控制的原因导致控股股东发生变更的,甲公司必须按面值赎回该优先股。
不考虑其他因素,下列各项关于甲公司上述发行优先股合同设定的条件会导致该优先股不能分类为所有者权益的因素是()。
A.5年重置利率B.股利推动机制C.甲公司控股股东变更D.投资者有回售优先股的决定权【答案】C【解析】如果因甲公司不能控制的原因导致控股股东发生变更的,甲公司必须按面值赎回该优先股,属于或有结算条款,该事项可能发生也可能不发生,甲公司不能无条件地避免赎回优先股的义务,因此,应划分为金融负债。
【例题3·单选题】甲公司于2×17年2月1日向乙公司发行以自身普通股为标的的看涨期权。
根据该期权合同,如果乙公司行权(行权价为51元),乙公司有权以每股51元的价格从甲公司购入普通股2000股。
合同签订日为2×17年2月1日,行权日为2×18年1月31日。
甲公司以现金换普通股方式结算,下列说法中正确的是()。
A.甲公司发行的看涨期权属于权益工具B.甲公司发行的看涨期权属于复合金融工具C.甲公司发行的看涨期权属于金融负债D.甲公司发行的看涨期权属于金融资产【答案】A【解析】以现金换普通股方式结算,即该衍生工具以固定数量普通股换取固定金额现金,所以属于权益工具。
【考点归纳】(1)因期权将以现金净额结算,属于金融负债。
(2)因期权以普通股净额结算,普通股的数量随着行权日股票公允价值的变动而变动,不是以固定数量的普通股换取固定金额的现金,属于金融负债。
【例题4·多选题】不考虑其他因素,下列项目中属于金融负债的有()。
A.甲公司发行5年后按面值强制赎回的优先股B.乙公司一项以面值人民币2亿元发行的优先股要求每年按5%的股息率支付优先股股息C.丙公司发行了股利率为5%的不可赎回累积优先股,丙公司可自行决定是否派发股利D.丁公司发行了股利率为6%的非累积优先股,丁公司可自行决定是否派发股利【答案】AB【解析】选项A,甲公司无法避免5年后的现金流出,从而存在支付现金偿还本金的合同义务,属于金融负债;选项B,乙公司承担了支付未来5%股息的合同义务,属于金融负债;选项C和D,丙公司和丁公司拥有无条件避免以现金支付优先股股利的权利,属于权益工具。
注册会计师-会计-基础练习题-第十四章租赁-第三节出租人会计处理

注册会计师-会计-基础练习题-第十四章租赁-第三节出租人会计处理[单选题]1.租赁付款额,是指承租人向出租人支付的与在租赁期内使用租赁资产的权利相关的款项,其内容不包括()。
A.购买选择权(江南博哥)的行权价格B.取决于指数或比率的可变租赁付款额C.根据承租人提供的担保余值预计应支付的款项D.固定付款额及实质固定付款额,存在租赁激励的,扣除租赁激励相关金额正确答案:A参考解析:选项A,租赁付款额包括购买选择权的行权价格,前提是承租人合理确定将行使该选择权。
[单选题]2.2020年1月2日,甲公司采用融资租赁方式出租一条生产线。
租赁合同规定:(1)租赁期为10年,每年收取固定租金20万元;(2)除固定租金外,甲公司每年按该生产线所生产的产品销售额的1%提成,据测算平均每年提成约为2万元;(3)承租人提供的租赁资产担保余值为10万元;(4)与承租人和甲公司均无关联关系的第三方提供的租赁资产担保余值为5万元。
签订租赁合同过程中甲公司发生的可归属于租赁项目的手续费、佣金1万元。
不考虑其他因素,甲公司租赁期开始日应确认的租赁收款额为()万元。
A.200B.215C.216D.236正确答案:B参考解析:甲公司租赁期开始日应确认的租赁收款额=20×10+10+5=215(万元)。
[单选题]5.下列关于出租人对融资租赁的会计处理中,不正确的是()。
A.出租人对应收融资租赁款进行初始计量时,应当以租赁投资净额作为应收融资租赁款的入账价值B.出租人发生的初始直接费用包括在租赁投资净额中C.出租人应当定期复核计算租赁投资总额时所使用的未担保余值,预计未担保余值会降低的,应修改租赁期内的收益分配,并立即确认预计的减少额D.如果租赁变更内容为增加一项租赁资产的使用权而扩大了租赁范围,且增加的对价与租赁范围扩大部分的单独价格按该合同情况调整后的金额相当,则应将该变更作为原租赁的组成部分正确答案:D参考解析:如果租赁变更内容为增加一项租赁资产的使用权而扩大了租赁范围,且增加的对价与租赁范围扩大部分的单独价格按该合同情况调整后的金额相当,则应将该变更作为一项单独租赁。
2020注会-会计-讲义-第14章 金融工具40-52讲

第十四章金融工具第一节金融工具概述金融工具,是指形成一方的金融资产并形成其他方的金融负债或权益工具的合同。
(1)发行股票发行方借:银行存款贷:股本资本公积-资本溢价购买方借:长期股权投资等贷:银行存款(2)发行债券发行方借:银行存款贷:应付债券购买方借:债券投资等贷:银行存款【提示1】非合同权利或义务不是金融工具。
如应交所得税不是金融负债。
【提示2】金融工具可以分为基础金融工具和衍生工具。
一、金融资产金融资产,是指企业持有的现金、其他方的权益工具以及符合下列条件之一的资产:(一)从其他方收取现金或其他金融资产的合同权利。
【提示】预付账款不是金融资产,因其产生的未来经济利益是商品或服务,不是收取现金或其他金融资产的权利。
(二)在潜在有利条件下,与其他方交换金融资产或金融负债的合同权利。
看涨期权:买入期权。
是指期权的购买者拥有在期权合约有效期内按执行价格买进一定数量标的物的权利。
看跌期权:卖出期权。
是指期权的购买者拥有在期权合约有效期内按执行价格卖出一定数量标的物的权利。
(三)将来须用或可用企业自身权益工具进行结算的非衍生工具合同,且企业根据该合同将收到可变数量的自身权益工具。
(四)将来须用或可用企业自身权益工具进行结算的衍生工具合同,但以固定数量的自身权益工具交换固定金额的现金或其他金融资产的衍生工具合同除外。
二、衍生工具衍生工具,是指属于本准则范围并同时具备下列特征的金融工具或其他合同:(一)其价值随特定利率、金融工具价格、商品价格、汇率、价格指数、费率指数、信用等级、信用指数或其他变量的变动而变动,变量为非金融变量的,该变量不应与合同的任何一方存在特定关系。
(二)不要求初始净投资,或者与对市场因素变化预期有类似反应的其他合同相比,要求较少的初始净投资。
(三)在未来某一日期结算。
常见的衍生工具包括远期合同、期货合同、互换合同和期权合同等。
三、设置的主要会计科目1.“交易性金融资产”。
本科目核算企业分类为以公允价值计量且其变动计入当期损益的金融资产。
注册会计师-《会计》英语基础讲义-专题七 金融工具(14页)
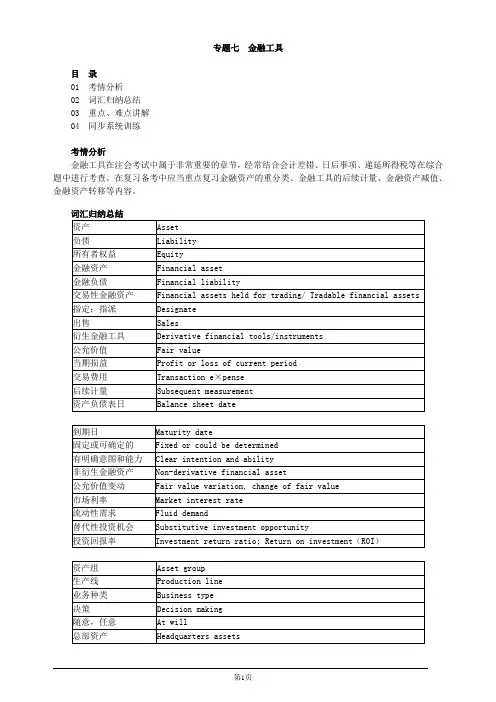
专题七金融工具目录01 考情分析02 词汇归纳总结03 重点、难点讲解04 同步系统训练考情分析金融工具在注会考试中属于非常重要的章节,经常结合会计差错、日后事项、递延所得税等在综合题中进行考查。
在复习备考中应当重点复习金融资产的重分类、金融工具的后续计量、金融资产减值、金融资产转移等内容。
词汇归纳总结重点、难点讲解考点一:金融资产和金融负债的分类和重分类(一)金融资产的分类The classification of financial assets金融资产一般划分为以下三类:Financial assets could be generally categorized into 3 groups:1.以摊余成本计量的金融资产;Financial assets measured at amortized cost金融资产同时符合下列条件的,应当分类为以摊余成本计量的资产:If the following conditions are satisfied at the same time, financial assets should beclassified as financial assets measured at amortized cost:(1)企业管理该金融资产的业务模式是以收取合同现金流量为目标;The business mode of managing this financial asset by the enterprise is collecting cash flow from the contract as the target.(2)该金融资产的合同条款规定,在特定日期产生的现金流量,仅为对本金和以未偿付本金金额为基础的利息的支付。
The contract terms of the financial asset stipulate that the cash flow generated on a specific date is only for the payment of principal and interest on the basis of outstanding principal amount.2.以公允价值计量且其变动计入其他综合收益的金融资产;Financial assets measured at fair value and changes recorded into other comprehensive income (或:Financial assets at fair value through other comprehensive income)金融资产同时符合下列条件的,应当分类为以公允价值计量且其变动计入其他综合收益的金融资产: If the following conditions are satisfied at the same time, financial assets should be classified as financial assets at fair value through other comprehensive income:(1)企业管理该金融资产的业务模式既以收取合同现金流量为目标又以出售该金融资产为目标;The business mode of managing this financial asset by the enterprise is not only collecting cash flow from the contract as the target but also selling the financial asset as the target.(2)该金融资产的合同条款规定,在特定日期产生的现金流量,仅为对本金和以未偿付本金金额为基础的利息的支付。
注会会计学习笔记——第十四章金融工具(2)

会计相关知识学习笔记——金融工具(计量、金融资产转移)第十四章金融工具一、金融资产和金融负债的初始计量企业初始确认金融资产或金融负债,应当按照公允价值计量。
对于以公允价值计量且其变动计入当期损益的金融资产和金融负债,相关交易费用应当直接计入当期损益;对于其他类别的金融资产或金融负债,相关交易费用应当计入初始确认金额。
但是,企业初始确认的应收账款未包含第十六章第一节收入所定义的重大融资成分或根据第十六章第一节收入规定不考虑不超过一年的合同中的融资成分的,应当按照其定义的交易价格进行初始计量。
交易费用,是指可直接归属于购买、发行或处置金融工具的增量费用。
增量费用是指企业没有发生购买、发行或处置相关金融工具的情形就不会发生的费用,包括支付给代理机构、咨询公司、券商、证券交易所、政府有关部门等的手续费、佣金、相关税费以及其他必要支出,不包括债券溢价、折价、融资费用、内部管理成本和持有成本等与交易不直接相关的费用。
企业应当根据第二十九章公允价值计量的规定,确定金融资产和金融负债在初始确认时的公允价值。
公允价值通常为相关金融资产或金融负债的交易价格。
金融资产或金融负债公允价值与交易价格存在差异的,企业应当区别下列情况进行处理:1、在初始确认时,金融资产或金融负债的公允价值依据相同资产或负债在活跃市场上的报价或者以仅适用可观察市场数据的估值技术确定的,企业应当将该公允价值与交易价格之间的差额确认为一项利得或损失。
2、在初始确认时,金融资产或金融负债的公允价值以其他方式确定的,企业应当将该公允价值与交易价格之间的差额递延。
初始确认后,企业应当根据某一因素在相应会计期间的变动程度将该递延差额确认为相应会计期间的利得或损失。
该因素应当仅限于市场参与者对该金融工具定价时将予考虑的因素,包括时间等。
企业取得金融资产所支付的价款中包含的已宣告但尚未发放的债券利息或现金股利,应当单独确认为应收项目进行处理。
二、金融资产的后续计量(一)金融资产后续计量原则金融资产的后续计量与金融资产的分类密切相关。
2023年注册会计师《会计》习题 第十四章 租赁
甲公司租赁一项固定资产,在租赁期开始日之前支付的租赁付款额为20万元,租赁期开始日尚未支付的租赁付款额的现值 为100万元,甲公司发生的初始直接费用为2万元,甲公司为将租赁资产恢复至租赁条款约定状态预计将发生成本的现值为3万 元,收到的租赁激励为5万元。
元)。
租赁期开始日为2×21年1月1日。该设备在当日的公允价值为210万元,租赁期为3年,年末支付租金80万元,租赁内含利 率为7%。双方约定租赁期满时甲公司支付10万元即可购买该设备,预计租赁期满时该设备的公允价值为40万元,租入该设备 时为运回该设备发生了运输费等费用4万元
4.甲公司从乙公司租赁商铺事项如下:2×20年11月1日,甲公司董事会作出决议租赁商铺;2×20年12月1日,甲公司与乙公 司签订合同;2×21年1月1日,乙公司将房屋钥匙交付甲公司,甲公司在收到钥匙后,就可以自主安排对商铺的装修布置,并 安排搬迁。合同约定有3个月的免租期,起租日为2×21年4月1日,甲公司自起租日开始支付租金。该项租赁业务的租赁期开始
注册会计师-会计-突击强化题-第14章-租赁
注册会计师-会计-突击强化题-第14章-租赁[单选题]1.2×21年初,甲公司就5000平方米办公场所与乙公司签订了一项为期3年的租赁合同,由于市场发生变化,在第2年年初,甲公司与乙公司对租(江南博哥)赁合同协商进行修改,同意对原租赁剩余的租赁金额进行变更,由原每年年末支付租金40万元调整为50万元,租赁期限保持不变,租赁内含利率无法确定,承租人甲公司在租赁期开始日的增量借款利率为6%,第2年年初增量借款利率为7%,相关财务系数如下:(P/A,6%,3)=2.6730,(P/A,6%,2)=1.8334,(P/F,6%,3)=0.8396;(P/A,7%,2)=1.8080,(P/F,7%,2)=0.8734,甲公司在租赁合同修改日应调整的使用权资产的金额为()。
A.17.06万元B.71.28万元C.90.4万元D.100万元正确答案:A参考解析:第2年年初重新计量的租赁负债入账价值=50×1.8080=90.40(万元);原租赁负债剩余账面价值=40×1.8334=73.34(万元),租赁合同修改日应调整的使用权资产的金额=90.4-73.34=17.06(万元)。
账务处理:借:使用权资产17.06租赁负债——未确认融资费用 2.94贷:租赁负债——租赁付款额20[单选题]4.甲公司于2×20年12月31日从乙公司租入一台管理用办公设备,租赁期为5个月,租赁期开始日为2×21年1月1日,该设备预计使用年限为5年,合同约定,第一个月免租,租金总价款为20万元,于租赁期结束后支付。
假定不考虑其他因素,甲公司针对短期租赁采用简化的会计处理方法,因上述事项影响甲公司1月份损益的金额为()。
A.0B.4万元C.20万元D.5万元正确答案:B参考解析:甲公司应将该租赁认定为短期租赁,采用直线法将租赁付款额在租赁期内分摊并计入管理费用,免租期同样分摊租金费用,故甲公司因上述事项影响1月份损益的金额=20/5=4(万元)。
注会会计学习笔记——第十四章金融工具(1)
会计相关知识学习笔记——金融工具(概述、金融资产和金融负债的分类和重分类、金融负债和权益工具的区分)第十四章金融工具第一节金融工具概述金融工具是指形成一方的金融资产并形成其他方的金融负债或权益工具的合同。
金融工具包括金融资产、金融负债和权益工具。
其中,合同的形式多种多样,可以是书面的,也可以不采用书面形式。
实务中的金融工具合同通常采用书面形式。
非合同的资产和负债不属于金融工具。
例如,应交所得税是企业按照税收法规规定承担的义务,不是以合同为基础的义务,因此不符合金融工具定义。
一、金融资产金融资产,是指企业持有的现金、其他方的权益工具以及符合下列条件之一的资产:1、从其他方收取现金或其他金融资产的合同权利。
例如,企业的银行存款、应收账款、应收票据和贷款等均属于金融资产。
再如,预付账款不是金融资产,因而产生的未来经济利益是商品和服务,不是收取现金或其他金融资产的权利。
2、在潜在有利条件下,与其他方交换金融资产或金融负债的合同权利。
例如,企业持有的看涨期权或看跌期权等。
3、将来须用或可用企业自身权益工具进行结算的非衍生工具合同,且企业根据该合同将收到可变数量的自身权益工具。
4、将来须用或可用企业自身权益工具进行结算的衍生工具合同,但以固定数量的自身权益工具交换固定金额的现金或其他金融资产的衍生工具合同除外。
其中,企业自身权益工具不包括应当按照金融工具列报准则分类为权益工具的可回售工具或发行方仅在清算时才有义务向另一方按比例交付其净资产的金融工具,也不包括本身就要求在未来收取或交付企业自身权益工具的合同。
本章不涉及以下金融资产的会计处理:(1)长期股权投资(即企业对外能够形成控制、共同控制和重大影响的股权投资);(2)货币资金(即现金、银行存款、其他货币资金)二、衍生工具金融工具还可分为基础金融工具和衍生工具。
衍生工具,是指属于金融工具准则范围并同时具备下列特征的金融工具或其他合同:1、其价值随特定利率、金融工具价格、商品价格、汇率、价格指数、费率指数、信用等级、信用指数或其他变量的变动而变动,变量为非金融变量(比如特定区域的地震损失指数、特定城市的气温指数等)的,该变量不应与合同的任何一方存在特定关系。
注册会计师考试章节学习及重难点分析,考情预测分析之第08讲_金融工具(2)
第十四章金融工具【权益工具与金融负债的区分多选题】下列项目中,属于权益工具的有()。
A.甲公司发行5年后按面值强制赎回的优先股B.乙公司一项以面值人民币2亿元发行的优先股要求每年按5%的股息率支付优先股股息C.丙公司发行了股利率为5%的不可赎回累积优先股,丙公司可自行决定是否派发股利D.丁公司发行了股利率为6%的非累积优先股,丁公司可自行决定是否派发股利【答案】CD【解析】选项A,甲公司无法避免5年后的现金流出,从而存在支付现金偿还本金的合同义务,属于金融负债;选项B,乙公司承担了支付未来5%股息的合同义务,属于金融负债;选项C和D,丙公司和丁公司拥有无条件避免以现金支付优先股股利的权利,属于权益工具。
【金融资产转移多选题】 2×18年12月1日,甲公司将某项账面余额为1 000万元的应收账款(已计提坏账准备200万元)转让给丁投资银行,转让价格为当日公允价值750万元;同时与丁投资银行签订了应收账款的回购协议。
同日,丁投资银行按协议约定支付了750万元。
该应收账款在2×18年12月31日的预计未来现金流量现值为720万元。
假定甲公司按以下不同的回购价格向丁投资银行回购该应收账款,甲公司在转让应收账款时不应终止确认的有()。
A.以回购日该应收账款的市场价格回购B.以转让日该应收账款的市场价格回购C.以转让价格加上转让日至回购日期间按照市场利率计算的利息回购D.回购日该应收账款的市场价格低于700万元的,按照700万元回购【答案】BCD【解析】选项A,按回购日公允价值回购,甲公司对该项应收款项的风险和报酬已经转移,应终止确认;选项B 和C,属于以固定价格回购,甲公司对该项应收款项的风险和报酬未转移,不应终止确认;选项D,对于回购日应收款项的市价低于700万元的损失由甲公司承担,属于未放弃对金融资产控制的继续涉入,不应终止确认。
【套期会计多选题】下列项目中,可作为公允价值套期的有()。
注册会计师cpa会计金融工具
一、金融工具概述
二、金融资产/金融负债的分类
三、金融资产的会计处理
四、金融负债的会计处理
五、金融工具的减值
六、金融工具的重分类
七、金融资产的转移
2.(保留)未放弃控制权(按继续涉入所转移金融资产的程度,确认【继续涉入资产】、【继续涉入负债】,不能仅确认一项)
继续涉入资产=【转让贷款账面价值】与【担保金额】孰低计量
继续涉入负债=【担保金额】+【担保合同公允价值】之和
应确认的损益=转移金融资产取得的对价+继续涉入资产入账金额-金融资产账面价值-继续涉入负债入账金额=(转移金融资产取得的对价-金融资产账面价值)+(继续涉入资产入账价值-继续涉入负债入账价值)借:银行存款(转让价格)
继续涉入资产(转让贷款账面价值与担保金额,取孰低)
贷:应收账款(转让贷款账面价值)
继续涉入负债(担保金额+担保合同公允价值)
投资收益(差额)
八、套期会计。
【仁H】2021年CPA《会计》基础精讲14-金融工具
【例】企业持有的普通股股票的合同现金流量是收取 被投资企业未来股利分配以及其清算时获得剩余收益 的权利。由于股利及获得剩余收益的权利均不符合本 金和利息的定义,因此企业持有的普通股股票应当分 类为以公允价值计量且其变动计入当期损益的金融资 产。
▲金融资产分类的特殊规定
权益工具投资的合同现金流量评估一般不符合
▲企业应当设置“其他债权投资”科目核算分类为以公 允价值计量且其变动计入其他综合收益的金融资产。
【例】企业持有的普通债券的合同现金流量是到期 收回本金及按约定利率在合同期间按时收取固定或 浮动利息的权利。在没有其他特殊安排的情况下, 普通债券的合同现金流量一般情况下可能符合仅为 对本金和以未偿付本金金额为基础的利息支付的要 求。如果企业管理该债券的业务模式既以收取合同 现金流量为目标又以出售该债券为目标,则该债券 应当分类为以公允价值计量且其变动计入其他综合 收益的金融资产。
CPA《会计》
—— 第十四章 金融工具
/ 2021
目录
1. 金融工具概述 2. 金 融 资 产 和 金 融 负 债的分类和重分类 3. 金融负债和权益工具 的区分 4.金融工具的计量 5.金融资产转移 6.套期会计 7.金融工具的披露
第一节 金融工具概述
金融工具是指形成一方的金融资产并形成 其他方的金融负债或权益工具的合同。金融工 具包括金融资产、金融负债和权益工具。
3. 按照上述 1 和 2 分类为以摊余成本计量的金融资 产和以公允价值计量且其变动计入其他综合收益的金融 资产之外的金融资产,企业应当将其分类为以公允价值 计量且其变动计入当期损益的金融资产。
▲企业应当设置“交易性金融资产”科目核算以公允价值 计量且其变动计入当期损益的金融资产。企业持有的直 接指定为以公允价值计量且其变动计入当期损益的金融 资产,也在本科目核算。