
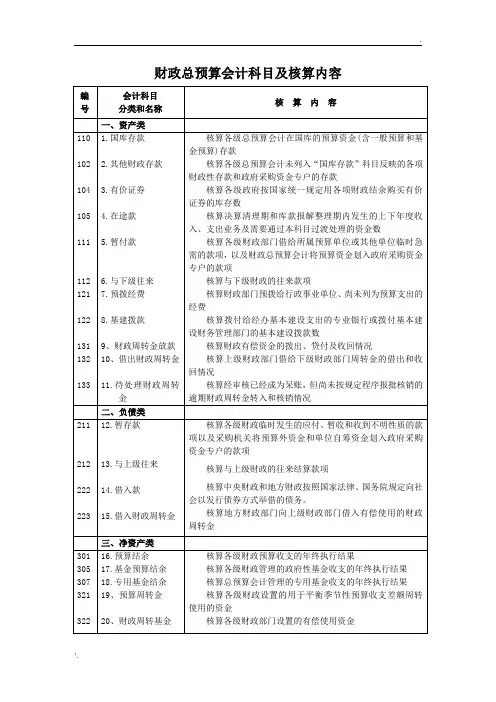
财政总预算会计科目及核算内容
序号
编码
科目名称
核算内容
一、资产类
1
101
国库存款
核算各级财政总预算会计政存款
核算各级财政总预算会计未列入“国库存款”科目反映的各项财政性存款
3
103
财政零余额账户存款
核算财政国库支付执行机构在银行办理财政直接支付的业务
4
104
有价证券
核算各级政府按国家统一规定用各项财政结余购买有价证券的库存数
核算本级财政对下级财政的补助支出
35
512
上解支出
核算解缴上级财政的款项
36
513
调出资金
核算各级财政部门从基金预算结余中调出,用于平衡预算收支的资金以及根据国家规定从一般预算调出纳入基金预算的资金
37
515
安排预算稳定调节基金
核算从财政超收收入中安排的预算稳定调节器基金
38
523
财政专户管理资金支出
一般预算收入
核算各级财政部门组织的纳入预算的各项收入
22
405
基金预算收入
核算各级财政部门管理的政府性基金预算收入
23
406
国有资本经营预算收入
核算财政部门管理的国有资本经营预算收入
24
407
专用基金收入
核算财政部门按规定设置或取得的专用基金收入
25
411
补助收入
核算上级财政部门拨来的补助款
26
412
核算用未纳入预算并实行财政专户管理的资金安排的支出
专用基金结余
核算财政总预算会计管理的专用基金收支的年终执行结果
18
315
预算稳定调节基金
核算预算稳定调节基金的增减变动
19
321
预算周转金
核算各级财政设置的用于平衡季节性预算收支差额周转使用的资金
20
323
财政专户管理资金结余
核算未纳入预算并实行财政专户管理资金收支相抵形成的结余
四、收入类
21
401
13
222
借入款
核算中央财政和地方财政按照国家法律、国务院规定向社会以发行债券等方式举借的债务
三、净资产类
14
301
预算结余
核算各级财政预算收支的年终执行结果
15
305
基金预算结余
核算各级财政管理的政府性基金收支的年终执行结果
16
306
国有资本经营预算结余
核算国有资本经营预算收支的年终执行结果
17
307
上解收入
核算下级财政上缴的预算上解款
27
414
调入资金
核算各级财政部门因平衡一般预算收支从其他渠道调入的资金,以及根据国家规定从一般预算中调出并纳入基金预算的资金
28
415
调入预算稳定调节基金
核算为弥补财政短收年份预算执行收支缺口,调用的预算稳定调节基金
29
423
财政专户管理资金收入
核算未纳入预算并实行财政专户管理的资金收入
五、支出类
30
501
一般预算支出
核算各级财政总预算会计办理的应由预算资金支付的各项支出
31
505
基金预算支出
核算各级财政部门且基金预算收入安排的支出
32
506
国有资本经营预算支出
核算各级财政部门用国有资本经营预算收入安排的支出
33
507
专用基金支出
核算各级财政部门用专用基金收入安排的支出
34
511
补助支出
基建拨款
核算拨付给经办基本建设支出的专业银行或拨付基本建设财务管理部门的基本建设拨款和贷款数
二、负债类
10
211
暂存款
核算各级财政临时发生的应付、暂收和收到不明性质的款项
11
212
与上级往来
核算与上级财政的往来待结算款项
12
213
已结报支出
核算财政国库支付执行机构的财政国库资金和财政专户存款资金已结清的支出数额
5
105
在途款
核算决算清理期和库款报解整理期内发生的上下年度收入、支出业务及需要通过本科目过渡处理的资金数
6
111
暂付款
核算各级财政部门借给所属预算单位或其他单位临时急需款项
7
112
与下级往来
核算与下级财政的往来待结算款项
8
121
预拨经费
核算财政部门预拨给行政事业单位、尚未列为预算支出的经费
9
122
财政总预算会计制度2023
财政总预算会计制度一、总则1.目的和依据:明确本制度制定的目的和依据,以确保财政总预算会计制度符合法律法规和相关政策要求。
2.适用范围:规定本制度适用于各级财政部门总预算会计的核算和管理,明确各级财政部门的职责和权限。
3.核算对象:明确财政总预算会计的核算对象,包括财政收入、支出、资产、负债等。
二、会计科目及核算内容1.会计科目:根据财政总预算会计的核算需要,设置一级、二级、三级等会计科目,并明确各科目的核算内容。
2.科目使用说明:对每个会计科目进行详细说明,包括科目代码、科目名称、核算内容、使用方法等。
三、会计凭证和账簿1.会计凭证:规定会计凭证的种类、格式、填制要求等,以确保会计核算的准确性和规范性。
2.账簿:规定账簿的种类、格式、登记要求等,以确保会计核算的完整性和连续性。
四、会计核算程序和方法1.会计核算程序:规定会计核算的基本程序,包括凭证填制与审核、账簿登记、报表编制等。
2.会计核算方法:规定会计核算的基本方法,包括记账、算账、报账等。
五、会计报告和信息披露1.会计报告:规定会计报告的内容、格式、编制要求等,以确保会计报告的真实性、准确性和完整性。
2.信息披露:规定信息披露的内容、方式、时间等,以确保信息披露的及时性、准确性和公正性。
六、内部控制和监督1.内部控制:规定内部控制的基本要求和措施,包括岗位设置、职责分工、审批权限等,以确保会计核算的独立性和安全性。
2.监督检查:规定监督检查的对象、内容、方式等,以确保监督检查的有效性和规范性。
七、附则1.解释权:规定本制度的解释权归属,以避免产生歧义或争议。
2.生效日期:规定本制度的生效日期,以明确制度的执行时间。
政府与事业单位会计00070会计科目(1)
政府与事业单位会计会计科目(一)财政总预算会计科目表【一】资产类(一)流动资产1、1001 国库存款2、1003 国库现金管理存款3、1004 其他财政存款4、1005 财政零余额账户存款5、1006 有价证券6、1007 在途款7、1011 预拨经费8、1021 借出款项9、1022 应收股利10、1031 与下级往来11、1036 其他应收款(二)非流动资产12、1041 应收地方政府债券转贷款13、1045 应收主权外债转贷款14、1071 股权投资15、1081 待发国债下面具体介绍以下财政总预算资产类会计科目具体核算的内容:(一)流动资产1、国库存款:核算政府财政存放在国库单一账户的款项。
主要账务处理如下:(1)收到预算收入时借:国库存款贷计有关收入科目(2)收到国库存款利息收入时借:国库存款贷:一般公共预算本级收入(3)收到缴入国库的来源不清的款项时借:国库存款贷:其他应付款(4)国库库款减少时借计有关科目贷:国库存款2、国库现金管理存款:国库现金现主要包括活期存款和与现金等价的短期金融资产,国库现金管理存款科目核算政府财政实行国库现金管理业务存放在商业银行的款项。
主要账务处理如下:(1)按国库现金管理有关规定,将库款转存商业银行时借:国库现金管理存款贷:国库存款(2)国库现金管理存款收回国库时借:国库存款(按实际收回的金额)贷:国库现金管理存款(按原存入商业银行的存款本金)一般公共预算本级收入(按两者之间的差额)3、其他财政存款:核算未列入“国库存款”、“国库现金管理存款”反应的各项存款,本科目应当按照资金性质、存款银行等进行明细核算。
主要账务处理如下:(1)财政专户收到款项时借:其他财政存款贷记有关科目(2)其他财政存款产生的利息收入,除规定作为专户资金收入外,都应缴入国库纳入一般公共预算管理。
取得利息收入,按规定作为资金专户时借:其他财政存款贷:应付代管资金(或者有关收入科目)取得利息收入,按规定应缴入国库的借:其他财政存款贷:其他应付款将利息收入缴入国库时借:其他应付款贷:其他财政存款同时:借:国库存库贷:一般公共预算本级收入(3)其他财政存款减少时借记有关科目贷:其他财政存款4、财政零余额账户存款:核算财政国库支付执行机构在代理银行办理财政直接支付的业务,当日资金结算后一般应无余额。
预算会计核算科目
2024/3/31
26
五、支出类科目(10)
❖ 拨出经费:核算事业单位按核定的预算拨付所属单位的预算 资金。
❖ 拨出专款:核算事业单位拨给所属单位的需要单独报账的专 项资金。
2024/3/31
11
借:基金预算结余
3300000
贷:基金预算支出
3300000
借:专用基金结余
700000
贷:专用基金支出
700000
6、年终,将“财政周转资金支出”账户余额125,000元进行结转。
借:财政周转金收入
125000
贷:财政周转金支出
125000
7、偿还向社会发行的专项债券3,000,000元,支付利息150,000 元。
❖ 结转自筹基建:核算行政单位经批准用拨入经费以 外的资金安排基本建设,筹集并转存建设银行的资 金。
2024/3/31
21
事业单位会计科目(42)
一、资产类科目(11)
❖ 现金 ❖ 银行存款 ❖ 应收票据 ❖ 应收账款 ❖ 预付账款 ❖ 其他应收款
2024/3/31
22
❖ 材料:核算事业单位库存的物资材料,以及达不到固定资产 标准的工具、器具、低值易耗品。
❖ 专款支出:核算事业单位使用专项资金所发生的实际支出。 ❖ 事业支出:核算事业单位开展专业业务活动及其辅助活动发
生的支出。 ❖ 经营支出:核算事业单位开展非独立核算经营活动发生的各
❖ 产成品:核算从事产品生成的事业单位库存的各种完工产品 的实际成本。
❖ 对外投资:核算各类对外投资的形成以及投资的收回。
财政总预算会计相关知识概述
财政直接支付程序:
在财政直接支付方式下,预算单位按照经批复的 部门预算和资金使用计划,在相应的经济业务发 生后向财政国库支付执行机构提交《财政直接支 付申请书》。 财政国库支付执行机构根据经批复的部门预算和 资金使用计划及相关要求对预算单位提交的《财 政直接支付申请书》审核无误后,开具《财政直 接支付清算汇总通知单》和《财政直接支付凭 证》,经财政国库管理机构盖章后,分别送中国 人民银行和相应的代理银行(商业银行)。
22
财政直接支付程序:
代理银行根据收到的《财政直接支付凭证》,以 垫付资金的方式将资金直接支付给有关预算单位 的商品或劳务供应者。之后,代理银行于当日填 写《财政直接支付申请划款凭证》,向中国人民 银行提出资金清算申请;同时代理银行再开具 《财政直接支付入账通知书》,发给有关的预算 单位,作为预算单位取得财政拨款的依据。
16
(二)国库单一账户体系
(2)在商业银行开设财政零余额账户。 该账户用于财政直接支付以及国库单一账户进行 清算。该账户为过渡性质的账户。代理银行在根 据财政部门开具的支付指令向有关货品或劳务供 应者支付款项,并按日向国库单一账户申请清算 后,该账户的余额即为零。因此,称为财政零余 额账户。
17
(二)国库单一账户体系
2.合理调度财政资金,提高财政资金的使用效益
3.实行会计监督,参与预算管理 4.组织和指导本行政区域预算会计工作 5.做好预算会计的事务管理工作
5
财政总预算会计的特点
1.与预算管理有着密切的联系,受预算管理制度的 制约
2.以收付实现制为核算基础 3.一般不进行成本核算,不计算损益 4.没有现金结算业务 5.没有材料、固定资产等实物资产的核算业务
(3)在商业银行开设预算外资金专户。该账户用于 记录、核算和反映预算外资金的收入和支出活动, 并用于预算外资金日常收支清算。
财政总预算会计、行政单位会计、和事业单位会计科目表对比极其核算内容

211 212 222 223 负 债 类
暂存款 与上级往来 借入款 借入财政周转金
核算各级财政临时发生的应付、暂收和收到不明性质的款项。 核算与上级财政的往来待结算款项。 核算中央财政和地方财政按照国家法律、国务院规定以发行债券等方式举借的债务 。 核算地方财政部门向上级财政部门借入有偿使用的财政周转金。
305 基金预算结余 净 资 307 专用基金结余 产 321 预算周转金 322 财政周转金 401 一般预算收入 405 基金预算收入 收 407 入 411 412 414 425 501 505 专用基金收入 补助收入 上解收入 调入资金 财政周转金收入 一般预算支出 基金预算支出
预算会计科目表
核算行政单位除上述收入之外其他资金收入的情况
五、支出类
501
502
505
15.经费支出
16.拨出经费
17.结转自筹基建
核算行政单位在业务活动中发生的各项支出
核算行政单位按核定预算拨付所属单位的预算资金
二、负债类
211
212
222
223
12.暂存款
13.与上级往来
14.借入款
15.借入财政周转金
核算各级财政临时发生的应付、暂收和收到不明性质的款项以及采购机关将预算外资金和单位自筹资金划入政府采购资金专户的款项
核算与上级财政的往来结算款项
核算中央财政和地方财政按照国家法律、国务院规定向社会以发行债券方式举借的债务。
核算总预算会计办理的应由预算资金支付的各项支出
核算各级财政部门用基金预算收入安排的支出
核算各级财政部门用专用基金收入安排的支出
核算本级财政对下级财政的补助支出。包括:税收返还支出、按原财政体制结算应补助给下级财政的款项、专项补助或临时性补助
核算解缴上级财政的款项。包括:按体制由国库在本级预算收入中直接划解给上级财政的款项,按体制结算补解给上级财政的款项和各种专项上解款项
核算各级财政部门管理的政府性基金预算
核算财政部门按规定设置或取得的专用基金收入
核算上级财政部门拨来的补助款。包括:税收返还收入、按财政体制规定由上级财政补助的款项和上级财政对本级财政的专项补助及临时性补助
核算下级财政上缴的预算上解款。包括:按体制规定由国库在下级预算收入中直接划解给本级财政的款项,按体制结算后由下级财政补缴给本级财政的款项及各种专项上解款项
【了解知识点】了解财政预算支出的组成内容、核算所运用的会计科目
【了解知识点】了解财政预算支出的组成内容、核算所运用的会计科目【掌握知识点】熟悉并重点掌握预算支出列报的原则、标准,对实行经费包干的行政事业单位的一般预算支出和基金预算支出的管理要求及预算支出的期末的结转账务处理方法。
【重点与难点】财政支出:是一级政府为实现其职能,对财政资金的再分配。
内容:一般预算支出、基金预算支出、专用基金支出、财政周转金支出、资金调拨支出一、一般预算支出的概述(一)定义:是国家对集中的预算收入有计划地分配和使用而安排的支出。
(二)“一般预算支出--xx”账户的核算:1、核算内容:用来核算各级财政会计办理的应由一般预算资金支付的各项支出的发生数、支出的年终转销数情况。
应根据《政府预算收支账户》设置相应的明细帐户2、主要账务处理:(1)总预算会计办理直接支出时:借:一般预算支出--xx贷:国库存款--一般预算存款(2)将预拨付的行政事业单位经费转列支出时:借:一般预算支出--xx贷:预拨经费(3)支出收回或冲销时:借:国库存款--一般预算存款等贷:一般预算支出--xx(4)年终“一般预算支出”账户的平时借方余额应全数转入“预算结余”账户时:借:预算结余贷:一般预算支出--xx二、基金预算支出概述:(一)定义:用基金预算收入安排的支出。
基金预算支出按基金预算规定的用途开支,并要求先收后支,量入为出。
(二)“基金预算支出--xx”账户的核算:1、核算内容:核算各级财政部门用基金预算收入安排的支出的发生数、支出收回或年终转销数情况。
应按“基金预算支出”帐户(不含基金预算调拨支出类)规定设置明细帐2、主要账务处理:(1)总预算会计发生基金预算支出时:借:基金预算支出--xx贷:国库存款--基金预算存款(2)支出收回或冲销时:借:国库存款--基金预算存款等贷:基金预算支出--xx(3)年终“基金预算支出”账户的平时借方余额应全数转入“基金预算结余”时:借:基金预算结余贷:基金预算支出--xx三、专用基金支出的核算(一)定义:指用专用基金收入安排的支出。
第三章 财政总预算会计概述
一般公共预算结转结余 政府性基金预算结转结余 国有资本经营预算结转结余
国库现金管理存款 其他财政存款
政府性基金预算本级支出
国有资本经营预算本级支出
财政专户管理资金结余
专用基金结余 预算稳定调节基金 预算周转金 资产基金 应收地方政府债券转贷款 应收主权外债转贷款 股权投资 应收股利 待偿债净资产 应付短期政府债券
7
资产
国库存款
+
支出
一般公共预算本级支出
=
负债
应付短期政府债券 应付国库集中支付结余 与上级往来 其他应付款
+
净资产
一般公共预算结转结余 政府性基金预算结转结余 国有资本经营预算结转结余
+
收入
一般公共预算本级收入
国库现金管理存款 其他财政存款
政府性基金预算本级支出
国有资本经营预算本级支出
政府性基金预算本级收入 国有资本经营预算本级收入 财政专户管理资金收入 专用基金收入
收入
7
资产
国库存款
+
支出
一般公共预算本级支出
=
负债
+
净资产
+
收入
一般公共预算本级收入 政府性基金预算本级收入 国有资本经营预算本级收入 财政专户管理资金收入 专用基金收入 补助收入 上解收入 地区间援助收入 调入资金 动用预算稳定调节基金 债务收入 债务转贷收入
7
应付短期政府债券 应付国库集中支付结余 与上级往来 其他应付款
财政总预算会计的核算目标是向会计信息使用者 提供政府财政预算执行情况、财务状况等会计信息, 反映政府财政受托责任履行情况。
7
纳税人
税务 部门
《新编政府会计》第二章 财政总预算会计概述
李海波 刘学华/主编
第二章 财政总预算会计概述
授课人:XXX
2018年8月
目录
01 财政总预算会计的概念与特点 02 财政总预算会计制度与会计科目表
01
PART
财政总预算会计的 概念与特点ቤተ መጻሕፍቲ ባይዱ
1.1 财政总预算及其会计概念
什么是财政总预算?
财政总预算是以一级政府作为预算主体来编制的年 度预算收入与支出计划。
不用;在不影响会计处理和编报会计报表的前提下,各级总会计可以根据实际情况自行增设 本制度规定以外的明细科目,或者自行减少、合并本制度规定的明细科目。
(3)各级总会计应当使用本制度统一规定的会计科目编号,不得随意打乱重编。
03
PART
复习思考题
3. 复习思考题
1.什么是财政总预算?其组成体系如何? 2.什么是财政总预算会计?其构成如何? 3.财政总预算会计有哪些特点? 4. 财政总预算会计的任务是什么? 5.财政总预算会计科目分为哪五类?使用时应当遵循哪些要求?
1.2 财政总预算会计的特点
3.财政总预算会计核算的对象是财政总预算资金的运动 财政总预算会计核算的对象是财政总预算资金的运动,具体包括财政总预算资金的收入、支出 及其结余等内容。由于财政总预算只是对所取得的财政资金进行分配,因此,财政总预算会计中没有诸 如库存现金、库存材料、固定资产、专利权、土地使用权等实物资产和无形资产的核算内容。由财政总 预算会计分配使用财政资金而形成的如库存现金、库存物品、固定资产、专利权、土地使用权、保障性 住房、政府储备物资、公共基础设施等等实物资产和无形资产,在相应的单位会计中核算。由于财政总 预算会计围绕财政资金的收入和分配业务进行,因此,财政总预算会计也没有成本核算的内容。目前, 与单位成本或费用相关的内容,在单位会计中安排处理;与一级政府成本或费用相关的内容,在权责发 生制政府综合财务报告中安排处理。 4.财政总预算会计核算的内容是政府财政总预算执行情况及其结果 经人民代表大会审查批准的政府财政总预算具有法律效力,相关各方应当依法组织执行。政府 财政总预算具有预测性的特征,财政总预算会计则可以反映财政总预算的实际执行情况和结果。政府财 政总预算的执行情况由财政总预算会计予以记录和反映。将财政总预算会计予以记录和反映的年末收支 预算执行情况与年初报经批准的政府财政总预算的收支预算数据进行比较,是考核政府年度财政总预算 执行情况的常用方法。
《财政总预算会计核算》
二、 有价证券
• (一)有价证券的概念与管理和核算的要求 • 定义:财政总预算会计核算的有价证券,
是指各级财政以财政结余资金购入的中央政府
以信用方式发行的国家公债。 • 要求: • (1)只能用各项财政结余资金(包括一般预算
结余和基金预算结余)购买国家指定的有价证券。 • (2)支付购买有价证券的资金不能列作支出。
• 借:有价证券 — 一般预算结余购入 100 000
•
— 基金预算结余购入 500 000
• 贷:国库存款 — 一般预算存款
100 000
•
— 基金预算存款
500 000
(二)有价证券的核算
• 假如上述债券到期如期兑现:
借:国库存款— 一般预算存款 115 000
•
—基金预算存款
575 000
• 贷:有价证券— 一般预算结余购入 100 000
•
上解支出 )
• 贷:国库存款——一般预算存款
•
(或基金预算存款)
• P63例2、3
2.其他财政存款的核算
• (1)科目设置
•
设“其他财政存款”科目,用途: 核
算各级财政未列入“国库存款”的各项财政
性存款。内容:包括财政周转金、未设国库
的乡(镇)财政在专业银行的预算资金存款,
及部分由财政部指定存入专业银行的专用基
三、在途款
• 总预算会计设置“在途款”科目。
• 1.在整理期和决算清理期内收到属于上年
度的收入时(1)在上年度的账上作:
• 借:在途款
×××
• 贷:一般预算收入
×××
• ( 补助收入、
•