
东风汽车财务分析报告ppt
东风汽车股份有限公司财务数据分析
东风汽车股份有限公司财务数据分析
1
摘 要
财务报表能够全面反映企业的财务状况、经营成果和现金流量情况,但是单纯从财务报表上的数据还不能直接或全面说明企业的财务状况,特别是不能说明企业经营状况的好坏和经营成果的高低,只有将企业的财务指标与有关的数据进行比较才能说明企业财务状况所处的地位,因此要进行财务报表分析。
做好财务报表分析工作,可以正确评价企业的财务状况、经营成果和现金流量情况,揭示企业未来的报酬和风险;可以检查企业预算完成情况,考核经营管理人员的业绩,为建立健全合理的激励机制提供帮助。
本文主要从企业的偿债能力、营运能力及盈利能力进行分析,这三个方面的分析内容互相联系,互相补充,可以综合的描述出企业生产经营的财务状况、经营成果和现金流量情况,以满足不同使用者对会计信息的基本需要。
关键词:债偿能力 营运能力 盈利能力
东风汽车股份有限公司财务数据分析
2
目录
摘 要 ............................................................. 1
第1章 企业概况 .................................................. 3
1.1公司简介 ...................................................... 3
1.2总体情况分析 .................................................. 3
第2章 偿债能力分析 ............................................. 5
2.1短期偿债能力分析 .............................................. 5
2.2长期偿债能力分析 .............................................. 5
东风汽车财务分析
东风汽车财务分析
引言概述:
东风汽车是中国汽车行业的重要企业之一,其财务状况对于投资者和利益相关者来说具有重要意义。本文将对东风汽车的财务状况进行分析,包括财务健康状况、盈利能力、资产管理、财务稳定性和现金流量等方面的内容。
一、财务健康状况
1.1 资产总额:了解东风汽车的总资产规模,反映企业的规模和实力。
1.2 负债总额:分析东风汽车的负债情况,包括长期负债和短期负债,评估企业的债务承担能力。
1.3 所有者权益:研究东风汽车的股东权益,了解企业的净资产状况。
二、盈利能力
2.1 利润总额:分析东风汽车的盈利能力,了解企业的经营状况。
2.2 毛利率:计算东风汽车的毛利率,评估企业的生产经营效益。
2.3 净利润率:研究东风汽车的净利润率,反映企业在销售过程中的盈利能力。
三、资产管理
3.1 应收账款周转率:分析东风汽车的应收账款周转率,了解企业的应收账款回收速度。
3.2 存货周转率:计算东风汽车的存货周转率,评估企业的库存管理能力。
3.3 资产周转率:研究东风汽车的资产周转率,反映企业资产的利用效率。 四、财务稳定性
4.1 偿债能力:分析东风汽车的偿债能力,包括流动比率和速动比率等指标,评估企业的偿债能力。
4.2 资本结构:研究东风汽车的资本结构,了解企业的债务风险和股本结构。
4.3 赢余分配:评估东风汽车的赢余分配情况,了解企业对股东的回报情况。
五、现金流量
5.1 经营活动现金流量:分析东风汽车的经营活动现金流量,了解企业的经营现金流入流出情况。
5.2 投资活动现金流量:计算东风汽车的投资活动现金流量,评估企业的投资决策和资本支出情况。
5.3 筹资活动现金流量:研究东风汽车的筹资活动现金流量,反映企业的融资和偿债情况。
综上所述,通过对东风汽车的财务分析,可以全面了解企业的财务状况和经营能力,为投资者和利益相关者提供决策依据。然而,需要注意的是,财务分析只是对企业的一个方面进行评估,还需要结合其他因素进行综合分析和判断。
东风汽车财务报表分析
东风汽车财务报表分
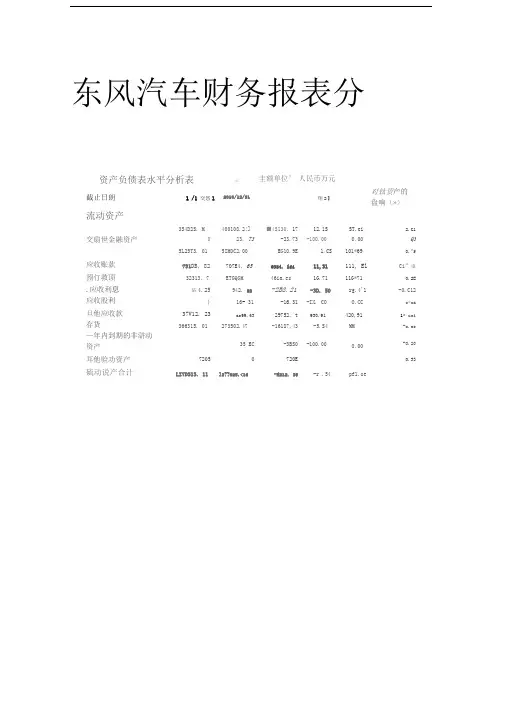
资产负债表水平分析表 三
2010/12/31 圭额单位’ 人民币万元
对钛资产的
盘响(»> 截止日朗 1 /1 交悠1 翔2】
流动资产
3S4D2S. M 400108.2!] ■4S130. 17 12.1S ST.ei 2.G1
交扇世金融资产 0 23. T3 -23.73 -100.00 0.00 Q3
5L25T3. 01 5IM0C2.O0 EG10.9E 1.CS 101*69 0.^5
应收账款 791DB, 82 7O7E4, 65 @354. lfi 11,31 111, El Ci”虫
预仃救顶 32313. 7 ETGQGM 46ia.es 1G.71 11G*71 0.2E
.应收利息 砧4.25 942. 52 -2B8.21 -3D. 50 rg.4'1 -0.C12
应收股利 ) 16- 31 -16.31 -IX. CO o*oa
旦他应收款 37V12. 23 as99.63 29752. t 930.91 420,91 1* uoi
存货 366315. 01 273502.47 -16187,43 -5.S4 MM -o.ae
—年内到期的非滸动
资产 35 EC -3BS0 -100.00 0.00 -0.20
耳他验功资产 7205 0 720E
0.33
硫动说产合计 LZ7DS13. 11 ]2??025.<16 -E212. 35 -r .54 pfl.se
非流动资产
可供出售金融资产 0 1034D 10345 ICO. 00 0*05 0. 5E
枚朗股权找资 144440.8 143975. dS 46G. 37 0, 32 10(J+ 32 0.02
找资性舅地产 195O,YL 203?. 39 -8 乳 68 -4. 2b 90.70 u.OO
固定资产 263062. 58 286307.7 -2S244.72 -8. ia 31.S3 -1.
东风汽车股份有限公司财务报表垂直分析和水平分析

东风汽车股份 资产负债表分析
(一)、资产负债表水平分析表 金额单位:人民币万元
截止日期 2011.12.31 2010.12.31 变动额 增减(%)
流动资产
货币资金 354025.06 403158.23 -49133.17 -12.19
交易性金融资产 0 23.73 -23.73 -100.00
应收票据 512573.01 504062.03 8510.98 1.69
应收账款 79108.82 70754.66 8354.16 11.81
预付款项 32219.7 27605.87 4613.83 16.71
应收利息 654.25 942.52 -288.27 -30.59
应收股利 0 16.31 -16.31 -100.00
其他应收款 37712.23 8959.63 28752.6 320.91
存货 256315.04 272502.47 -16187.43 -5.94
一年内到期的非流动资产 0 3850 -3850 -100.00
其他流动资产 7205 0 7205
流动资产合计 1279813.11 1288025.46 -8212.35 -0.64
非流动资产
可供出售金融资产 0 10345 -10345 -100.00
长期股权投资 144440.8 143975.43 465.37 0.32
投资性房地产 1950.71 2037.39 -86.68 -4.25
固定资产 263062.98 286307.7 -23244.72 -8.12
在建工程 119010.66 54103.22 64907.44 119.97
固定资产清理 173.81 374.29 -200.48 -53.56
无形资产 69204.15 41906.4 27297.75 65.14
开发支出 10248.36 6808.23 3440.13 50.53
东风汽车财务分析 2

东风汽车财务分析
一、引言
东风汽车是中国率先的汽车创造企业之一,成立于1969年,总部位于湖北省武汉市。公司主要从事汽车创造、销售、售后服务以及相关配套业务。本文将对东风汽车的财务状况进行分析,以评估其经营绩效和财务健康状况。
二、财务状况分析
1. 资产负债表分析
根据东风汽车最近一期的资产负债表数据,公司总资产为X亿元,其中流动资产占总资产的XX%,固定资产占总资产的XX%。负债方面,公司总负债为X亿元,其中流动负债占总负债的XX%,长期负债占总负债的XX%。净资产为X亿元,净资产收益率为XX%。通过对资产负债表数据的分析,可以评估公司的资产结构和负债风险。
2. 利润表分析
根据东风汽车最近一期的利润表数据,公司营业收入为X亿元,同比增长率为XX%。净利润为X亿元,同比增长率为XX%。毛利率为XX%,净利润率为XX%。通过对利润表数据的分析,可以评估公司的盈利能力和经营效率。
3. 现金流量表分析
根据东风汽车最近一期的现金流量表数据,公司经营活动产生的现金流量净额为X亿元,投资活动产生的现金流量净额为X亿元,筹资活动产生的现金流量净额为X亿元。通过对现金流量表数据的分析,可以评估公司的现金流动性和偿债能力。
三、财务指标分析 1. 偿债能力指标
通过计算东风汽车的流动比率、速动比率和利息保障倍数等指标,评估公司的偿债能力。流动比率为X,速动比率为X,利息保障倍数为X。这些指标可以匡助判断公司是否有足够的流动资金偿还债务。
2. 盈利能力指标
通过计算东风汽车的净利润率、毛利率和销售利润率等指标,评估公司的盈利能力。净利润率为X%,毛利率为X%,销售利润率为X%。这些指标可以匡助判断公司的盈利水平和经营效率。
3. 资产效率指标
通过计算东风汽车的总资产周转率、存货周转率和应收账款周转率等指标,评估公司的资产利用效率。总资产周转率为X次,存货周转率为X次,应收账款周转率为X次。这些指标可以匡助判断公司的资产运营效率和库存管理能力。
东风汽车财务分析 3

东风汽车财务分析
一、引言
东风汽车是中国领先的汽车制造企业之一,成立于1969年,总部位于湖北省武汉市。作为中国最大的汽车合资企业之一,东风汽车在国内外市场都有着广泛的影响力。本文将对东风汽车的财务状况进行分析,包括财务指标、盈利能力、偿债能力、运营能力和成长能力等方面。
二、财务指标分析
1. 资产负债率
资产负债率是衡量企业负债程度的重要指标,计算公式为:资产负债率 = 总负债 / 总资产。通过对东风汽车近几年的财务报表数据进行分析,可以得出资产负债率逐年下降的趋势,说明企业负债程度在逐渐减轻,财务风险相对较低。
2. 流动比率
流动比率是衡量企业流动性的指标,计算公式为:流动比率 = 流动资产 / 流动负债。通过对东风汽车近几年的财务报表数据进行分析,可以得出流动比率保持在一个相对稳定的水平,说明企业具备较好的偿债能力和流动性。
3. 应收账款周转率
应收账款周转率是衡量企业应收账款收回速度的指标,计算公式为:应收账款周转率 = 营业收入 / 平均应收账款。通过对东风汽车近几年的财务报表数据进行分析,可以得出应收账款周转率呈现上升的趋势,说明企业在应收账款的管理上取得了一定的成效。
三、盈利能力分析
1. 毛利率 毛利率是衡量企业销售产品或提供服务的盈利能力的指标,计算公式为:毛利率 = (销售收入 - 销售成本)/ 销售收入。通过对东风汽车近几年的财务报表数据进行分析,可以得出毛利率呈现稳定上升的趋势,说明企业在产品成本控制和销售策略上取得了一定的成果。
2. 净利率
净利率是衡量企业净利润与销售收入之间关系的指标,计算公式为:净利率 =
净利润 / 销售收入。通过对东风汽车近几年的财务报表数据进行分析,可以得出净利率呈现波动上升的趋势,说明企业在成本控制和经营效益方面有所改善。
四、偿债能力分析
1. 速动比率
速动比率是衡量企业偿债能力的指标,计算公式为:速动比率 = (流动资产 -
东风汽车财务报表分析 2
页眉
1 / 9
东风汽车股份有限公司
财务分析报告 2015 年 页眉
2 / 9
专业:
班级: 学号: 姓名:
一、东风汽车股份有限公司简介
东风汽车股份有限公司(股票代码 600006,下文简称东风汽车公司)是经 国家经济贸易委员会"国经贸企改[1998]823号"文批准,东风汽车公司作为独家 发起人,将其属下轻型车厂、柴油发动机厂、铸造三厂为主体的与轻型车和柴油 发动机有关的资产和业务进行重组,采取社会募集方式设立的股份有限公司。经 中国证券监督管理委员会"证监发审[1999]68号"文件批准,并于1999年6月28 日成功地向社会公开发行人民币普通股公众股于同年 7月27日在上海证券交易
所挂牌交易。其经营范围涉及开发、设计、生产、销售汽车、汽车发动机及其零 部件、铸件等方面;兼营:汽车修理,机械加工及技术咨询服务。
从其资产负债表来看,该公司资产呈上升趋势,上升呈下降趋势,权益呈上 升趋势。具体数据如下表所示。 页眉
3 / 9
第一季度 第四季度
变动比率
资产(亿元) 194.97 202.17 4.62%
负债(亿元)
114.75
120.66
5.72%
权益(亿元) 194.49 202.17 1.3%
(一)短期偿债能力
1、流动比率:一般认为流动比率应达到 2以上,企业的短期偿债能力才是 充足的。该公司2015年四个季度的流动比率在1.18至1.30之间波动,因此可 以看出该公司的短期偿债能力较弱。
2、速动比率:,一般认为,企业的速动比率标准为1,若低于1则说明偿债 能力较差,该公司2015年四个季度的速动比率在1.02至1.08之间波动由此指 标可见,该公司的短期偿债能力尚可。
3、现金比率:该公司2015年四个季度的现金比率在38%i 41沱间,是一
个偏高的比率,远高于一般认为的20%说明东风汽车在本年度可立即用于支付
东风汽车股份有限公司财务报表分析
中国地质大学长城学院
本 科 毕 业 论 文
题目 东风汽车股份有限公司财务报表分析
院 别 经济学院
专 业 会计学
学生姓名 范晓涵
学 号 013141119
指导教师 胡俊芬
职 称 副教授
2018 年 4 月15日
本科毕业生毕业论文(设计)诚信承诺书
毕业论文
(设计)题目 东风汽车股份有限公司财务报表分析
学生姓名 范晓涵 专业 会计学 学号 013141119
指导老师 胡俊芬 职称 副教授
所在院别 经济学院
诚信承诺
本人慎重承诺和声明:
我承诺在毕业论文(设计)活动中遵守学校有关规定,恪守学术规范,在本人的毕业论文中不剽窃、抄袭他人的学术观点、思想和成果,不篡改研究数据,如有违规行为发生,我愿承担一切责任,接受学校的处理。
学生(签名):
年 月 日
中国地质大学长城学院毕业论文任务书
学生姓名 范晓涵 学 号 013141119 专业班级 会计学十一班
指导教师 胡俊芬 职 称 副教授 单 位 河北金融学院
毕业论文题目 东风汽车股份有限公司财务报表分析
毕业论文主要内容和要求:
主要内容:本文主要对东风汽车股份有限公司财务报表进行分析,首先对该公司进行概述,然后对该公司财务报表指标进行分析,即对盈利能力、偿债能力、营运能力和发展能力这四个指标进行具体分析,剖析企业经营管理中存在的应收账款管理问题、盈利能力有待加强、资产使用效率不高三个问题,找出其原因,最后提出加强应收账款管理、提高企业盈利能力、加强资金使用效率等防范措施。
要求:论文撰写要求思路清晰、内容充实、论点明确,论据充分,论证严密,语言通顺。撰写论文前应首先阅读相关的研究资料,掌握学术前沿动态,对相关理论著作要很好的把握,提高理论水平及思想深度。根据开题报告和老师提出的意见对论文提纲进行修改,确定大纲后认真撰写毕业论文。撰写论文结束后要根据老师的修改意见,认真反复的修改论文,并按照要求参加毕业论文的答辩,严格按照论文进度安排进行论文的写作。论文的格式、字数等撰写方面的要求参照《中国地质大学长城学院毕业论文(设计)撰写规范》。
东风汽车股份有限公司2011年财务分析报告1
东风汽车股份有限公司财务分析报告
1 目录
1 公司基本情况 .................................... 2
2 主要项目变动情况分析 ............................ 4
3 公司财务效率变化趋势分析 ....................... 18
4 公司财务综合分析:杜邦分析模型 ................. 25
5 结论 ........................................... 28 东风汽车股份有限公司财务分析报告
2
1 公司基本情况
1.1公司创立
东风汽车股份有限公司(Dongfeng Automobile Co., Ltd.),该公司是由东风汽车公司独家发起,以募集方式于1999年7月15日设立的股份有限公司。发起人投入公司的净资产按1:0.86531的比例折为70,000万股国有法人股,经1999年6月28日发行30000万股(其中向证券投资基金配售5225万股)后,公司总股本达100000万股。其公众股30000万股于1999年7月27日在上交所上市交易。该公司注册资本20亿元,位于湖北省武汉市经济技术开发区创业路58号。主营:开发、设计、生产、销售汽车、汽车发动机及其零部件、铸件;兼营:汽车修理、机械加工及技术咨询服务 。
公司是国内三大汽车集团之一的东风汽车集团的核心子公司,其精心打造的郑州日产皮卡SUV、东风康明斯发动机、东风商用车三大业务板块均呈现出良好的发展势头,战略目标是成为轻型商用车制造商的龙头之一。
1.2公司近几年发展势态
2008年该公司及子公司东风康明斯发动机有限公司(本公司持有其50%的股权)被认定为高新技术产业,可享受国家关于高新技术产业的相关优惠政策,即按15%的税率缴纳企业所得税,此项认定的通过有助于公司降低税负。
2009年12月19日,公司基于年销量突破20万辆以及前两个5年计划的跨越式发展基础上,发布了第三个5年发展计划----“新315计划”。即到2014年,公司动力总成年销售30万台,海外年销售汽车10万辆,整车年销售50万辆;以襄樊、郑州、常州三大基地协调发展为基础,确保在东风集团内销量贡献度超过15%;确保在轻型商用车市场占有率达到15%。
东风汽车公司财务报告分析报告
企业背景
(一) 东风汽车公司简介
东风汽车公司是中国四大汽车集团之一,中国品牌 500 强,总部位于华中 地区最大城 市武汉,其前身是 1969 年始建于湖北十堰的第二汽车制造厂”,经 过四十多年的建设,已 陆续建成了十堰(主要以中、重型商用车、零部件、汽 车装备事业为主)、襄阳(以轻型 商用车、乘用车为主)、武汉(以乘用车为 主)、广州(以乘用车为主)四大基地。除此 之外,还在上海、广西柳州、江 苏盐城、四川南充、河南郑州、新疆乌鲁木齐、辽宁朝 阳、浙江杭州、云南昆 明等地设有分支企业。
(二) 价值驱动因素
2010 年以来,东风股份紧抓市场机遇分析和 汽车下乡”政策效应,深入推 进网络下 沉,从2009年3月到 2010 年9月已累计新增网点 427家,新网点累 计提车 2.4万辆。在 网点效应逐步显现的同时,各营销单元也紧紧盯住市场变化 和需求。调查结果显示,公司 在产品和服务质量、顾客满意度和忠诚度、运营 效率、当前财务绩效四个因素,不管在什 么用途下,都获得了 60% 以上的认可 度。
(三) 竞争优势分析
1、东风系列轻型商用车,产销量处于行业第二。公司持有 50% 股份的东风 康明发动机 有限公司,技术上与欧美同步,是中国目前最大的中重型动力生产 基地。
2、公司持有 50% 股份的郑州日产汽车有限公司为目前中国最大的高端皮卡 生产基地。公司持有 90% 股份的东风襄阳旅行车有限公司,生产销售客车底盘 及系列客 车,其中,客车底盘销量位居国内行业第一。 (四)生产经营特征及授信风险
1、供应
本公司所用主要原材料为钢材、炉非材料、有色原料、有色材、造型材、
等,原材料占制造成本的 15%。目前 ,本公司所用的主要原材料国内 市场供应充足。但有 部分宽系列、超深冲薄板、部分弹簧钢、冷墩钢、无缝钢 管、有缝钢管在国内供货紧张时 需靠进口补充。
2、生产
本公司生产经营所需的能源主要为燃料 、焦炭、水电、蒸汽、煤气等 ,除 燃料、焦 炭外均由东风汽车公司供应 ,目前动能供应充足。但是蒸汽生产能力 已接近满负荷 ,若不 扩建 ,将可能无法完全满足轻型车厂扩大生产能力的需要 。