
环境保护税税目税额表
0、2
29、彩色显影剂(CD-2)
0、2
30、总磷
0、25
31、单质磷(以P计)
0、05
32、有机磷农药(以P计)
0、05
33、乐果
0、05
34、甲基对硫磷
0、05
35、马拉硫磷
0、05
36、对硫磷
0、05
37、五氯酚及五氯酚钠(以五氯酚计)
0、25
38、三氯甲烷
0、04
39、可吸附有机卤化物(AOX)(以Cl计)
0、72
33、硝基苯
0、17
34、丙烯腈
0、22
35、氯乙烯
0、55
36、光气
0、04
37、硫化氢
0、29
38、氨
9、09
39、三甲胺
0、32
40、甲硫醇
0、04
41、甲硫醚
0、28
42、二甲二硫
0、28
43、苯乙烯
25
44、二硫化碳
20
6、总铅
0、025
7、总镍
0、025
8、苯并(a)芘
0、0000003
9、总铍
0、01
10、总银
0、02
二、第二类水污染物污染当量值
污染物
污染当量值(千克)
备注
11、悬浮物(SS)
4
12、生化需氧量(BOD5)
0、5
同一排放口中的化学需氧量、生化需氧量与总有机碳,只征收一项。
13、化学需氧量(CODcr)
2、一个单位有不同地点作业场所的,应当分别计算应纳税额,合并计征。
3、昼、夜均超标的环境噪声,昼、夜分别计算应纳税额,累计计征。
4、声源一个月内超标不足15天的,减半计算应纳税额。
5、夜间频繁突发与夜间偶然突发厂界超标噪声,按等效声级与峰值噪声两种指标中超标分贝值高的一项计算应纳税额。
超标4~6分贝
2、1-2, 12-13
3、2-3, 11-12
4、3-4, 10-11
5、4-5, 9-10
6、5-6
0、06吨污水
0、125吨污水
0、25吨污水
0、5吨污水
1吨污水
5吨污水
PH5-6指大于等于5,小于6;PH9-10指大于9,小于等于10,其余类推。
2、色度
5吨水·倍
3、大肠菌群数(超标)
3、3吨污水
大肠菌群数与余氯量只征收一项。
4、余氯量(用氯消毒的医院废水)
3、3吨污水
四、禽畜养殖业、小型企业与第三产业水污染物污染当量值
(本表仅适用于计算无法进行实际监测或者物料衡算的畜禽养殖业、小型企业与第三产业等小型排污者的水污染物污染当量数)
类型
污染当量值
备注
禽畜养殖场
1、牛
0、1头
仅对存栏规模大于50头牛、500头猪、5000羽鸡鸭等的禽畜养殖场征收。
每月700元
超标7~9分贝
每月1400元
超标10~12分贝
每月2800元
超标13~15分贝
每月5600元
超标16分贝以上
每月11200元
附表二
应税污染物与当量值表
一、第一类水污染物污染当量值
污染物
污染当量值(千克)
1、总汞
0、0005
2、总镉
0、005
3、总铬
0、04
4、六价铬
0、02
5、总砷
0、02
环境保护税税目税额表
税目
计税单位
税额
备注
大气污染物
每污染当量
1、2元至12元
水污染物
每污染当量
1、4元至14元
固体废物
煤元
危险废物
每吨
1000元
冶炼渣、粉煤灰、炉渣、其她固体废物(含半固态、液态废物)
每吨
25元
噪声
工业噪声
超标1~3分贝
每月350元
1、一个单位边界上有多处噪声超标,根据最高一处超标声级计算应纳税额;当沿边界长度超过100米有两处以上噪声超标,按照两个单位计算应纳税额。
0、25
40、四氯化碳
0、04
41、三氯乙烯
0、04
42、四氯乙烯
0、04
43、苯
0、02
44、甲苯
0、02
45、乙苯
0、02
46、邻-二甲苯
0、02
47、对-二甲苯
0、02
48、间-二甲苯
0、02
49、氯苯
0、02
50、邻二氯苯
0、02
51、对二氯苯
0、02
52、对硝基氯苯
0、02
53、2,4-二硝基氯苯
0、02
54、苯酚
0、02
55、间-甲酚
0、02
56、2,4-二氯酚
0、02
57、2,4,6-三氯酚
0、02
58、邻苯二甲酸二丁酯
0、02
59、邻苯二甲酸二辛酯
0、02
60、丙烯腈
0、125
61、总硒
0、02
三、pH值、色度、大肠菌群数、余氯量水污染物污染当量值
污染物
污染当量值
备注
1、PH值
1、0-1, 13-14
18、镍及其化合物
0、13
19、锡及其化合物
0、27
20、烟尘
2、18
21、苯
0、05
22、甲苯
0、18
23、二甲苯
0、27
24、苯并(a)芘
0、000002
25、甲醛
0、09
26、乙醛
0、45
27、丙烯醛
0、06
28、甲醇
0、67
29、酚类
0、35
30、沥青烟
0、19
31、苯胺类
0、21
32、氯苯类
2、猪
1头
3、鸡、鸭等家禽
30羽
4、小型企业
1、8吨污水
5、饮食娱乐服务业
0、5吨污水
6、医院
消毒
0、14床
医院病床数大于20张的按照本表计算污染当量。
2、8吨污水
不消毒
0、07床
1、4吨污水
五、大气污染物污染当量值
污染物
污染当量值(千克)
1.二氧化硫
0、95
2.氮氧化物
0、95
3.一氧化碳
16、7
1
14、总有机碳(TOC)
0、49
15、石油类
0、1
16、动植物油
0、16
17、挥发酚
0、08
18、总氰化物
0、05
19、硫化物
0、125
20、氨氮
0、8
21、氟化物
0、5
22、甲醛
0、125
23、苯胺类
0、2
24、硝基苯类
0、2
25、阴离子表面活性剂(LAS)
0、2
26、总铜
0、1
27、总锌
0、2
4.氯气
0、34
5.氯化氢
10、75
6.氟化物
0、87
7.氰化氢
0、005
8.硫酸雾
0、6
9.铬酸雾
0、0007
10、汞及其化合物
0、0001
11、一般性粉尘
4
12、石棉尘
0、53
13、玻璃棉尘
2、13
14、碳黑尘
0、59
15、铅及其化合物
0、02
16、镉及其化合物
0、03
17、铍及其化合物
0、0004
三门峡环境保护税税目税额表

三门峡环境保护税税目税额表【最新版】目录1.三门峡环境保护税的背景和意义2.税目税额表的具体内容3.环境保护税对企业和个人的影响4.三门峡市生态环境局的相关措施正文一、三门峡环境保护税的背景和意义三门峡市位于我国中部地区,是黄河流域重要的水源地和生态屏障。
随着经济的快速发展,三门峡市的工业、农业和生活污染问题日益突出,保护水环境和生态环境成为了当务之急。
为此,三门峡市政府采取了一系列措施,其中之一就是征收环境保护税。
环境保护税是我国为了保护环境和资源而设立的一种税收,旨在通过税收手段促使企业和个人减少污染物排放,提高资源利用效率,从而实现绿色发展和可持续发展。
在三门峡市,征收环境保护税不仅有利于改善当地的环境质量,还有助于促进经济结构的调整和优化。
二、税目税额表的具体内容根据《中华人民共和国环境保护税法》和《三门峡市环境保护税税目税额表》,三门峡市环境保护税的税目分为大气污染物、水污染物、固体废物和噪声四大类。
每个类别都有具体的税目和税额标准。
1.大气污染物:包括二氧化硫、氮氧化物、一氧化碳等,税额标准为每污染当量 1.2 元至 12 元不等。
2.水污染物:包括化学需氧量、氨氮、总磷等,税额标准为每污染当量 1.4 元至 14 元不等。
3.固体废物:包括工业固体废物、生活垃圾等,税额标准为每吨 5 元至 1000 元不等。
4.噪声:按照超标分贝数,税额标准为每月每分贝 30 元至 3600 元不等。
三、环境保护税对企业和个人的影响环境保护税的征收对于企业和个人来说具有一定的影响。
对于企业而言,税收负担的增加将促使其加强环保设施建设,改进生产工艺,提高资源利用效率,从而降低排放污染物的数量和浓度。
对于个人而言,环境保护税的征收将提高公众的环保意识,促使大家养成绿色低碳的生活方式。
四、三门峡市生态环境局的相关措施为了确保环境保护税的顺利实施,三门峡市生态环境局采取了一系列措施,包括加强政策宣传和培训、制定实施细则、开展税基摸底调查等。
环境保护税税目税额表、应税污染物和当量值表
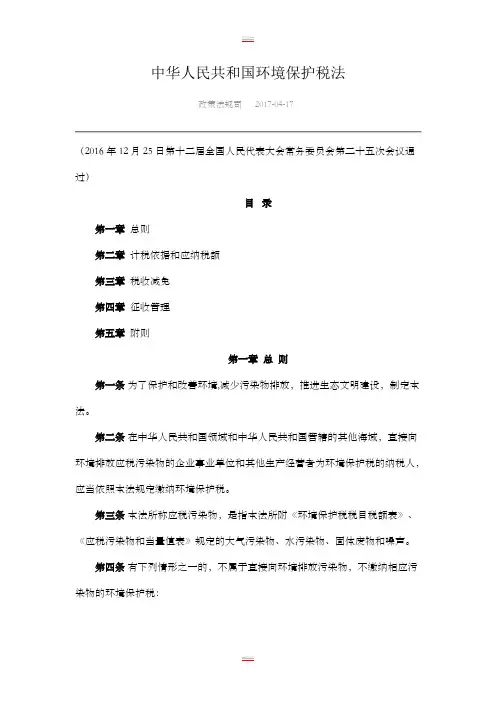
中华人民共和国环境保护税法政策法规司2017-04-17(2016年12月25日第十二届全国人民代表大会常务委员会第二十五次会议通过)目录第一章总则第二章计税依据和应纳税额第三章税收减免第四章征收管理第五章附则第一章总则第一条为了保护和改善环境,减少污染物排放,推进生态文明建设,制定本法。
第二条在中华人民共和国领域和中华人民共和国管辖的其他海域,直接向环境排放应税污染物的企业事业单位和其他生产经营者为环境保护税的纳税人,应当依照本法规定缴纳环境保护税。
第三条本法所称应税污染物,是指本法所附《环境保护税税目税额表》、《应税污染物和当量值表》规定的大气污染物、水污染物、固体废物和噪声。
第四条有下列情形之一的,不属于直接向环境排放污染物,不缴纳相应污染物的环境保护税:(一)企业事业单位和其他生产经营者向依法设立的污水集中处理、生活垃圾集中处理场所排放应税污染物的;(二)企业事业单位和其他生产经营者在符合国家和地方环境保护标准的设施、场所贮存或者处置固体废物的。
第五条依法设立的城乡污水集中处理、生活垃圾集中处理场所超过国家和地方规定的排放标准向环境排放应税污染物的,应当缴纳环境保护税。
企业事业单位和其他生产经营者贮存或者处置固体废物不符合国家和地方环境保护标准的,应当缴纳环境保护税。
第六条环境保护税的税目、税额,依照本法所附《环境保护税税目税额表》执行。
应税大气污染物和水污染物的具体适用税额的确定和调整,由省、自治区、直辖市人民政府统筹考虑本地区环境承载能力、污染物排放现状和经济社会生态发展目标要求,在本法所附《环境保护税税目税额表》规定的税额幅度内提出,报同级人民代表大会常务委员会决定,并报全国人民代表大会常务委员会和国务院备案。
第二章计税依据和应纳税额第七条应税污染物的计税依据,按照下列方法确定:(一)应税大气污染物按照污染物排放量折合的污染当量数确定;(二)应税水污染物按照污染物排放量折合的污染当量数确定;(三)应税固体废物按照固体废物的排放量确定;(四)应税噪声按照超过国家规定标准的分贝数确定。
环境保护税税目税额表应税污染物和当量值表

环境保护税税目税额表应税污染物和当量值表Newly compiled on November 23, 2020中华人民共和国环境保护税法政策法规司 2017-04-17(2016年12月25日第十二届全国人民代表大会常务委员会第二十五次会议通过)目录第一章总则第二章计税依据和应纳税额第三章税收减免第四章征收管理第五章附则第一章总则第一条为了保护和改善环境,减少污染物排放,推进生态文明建设,制定本法。
第二条在中华人民共和国领域和中华人民共和国管辖的其他海域,直接向环境排放应税污染物的企业事业单位和其他生产经营者为环境保护税的纳税人,应当依照本法规定缴纳环境保护税。
第三条本法所称应税污染物,是指本法所附《环境保护税税目税额表》、《应税污染物和当量值表》规定的大气污染物、水污染物、固体废物和噪声。
第四条有下列情形之一的,不属于直接向环境排放污染物,不缴纳相应污染物的环境保护税:(一)企业事业单位和其他生产经营者向依法设立的污水集中处理、生活垃圾集中处理场所排放应税污染物的;(二)企业事业单位和其他生产经营者在符合国家和地方环境保护标准的设施、场所贮存或者处置固体废物的。
第五条依法设立的城乡污水集中处理、生活垃圾集中处理场所超过国家和地方规定的排放标准向环境排放应税污染物的,应当缴纳环境保护税。
企业事业单位和其他生产经营者贮存或者处置固体废物不符合国家和地方环境保护标准的,应当缴纳环境保护税。
第六条环境保护税的税目、税额,依照本法所附《环境保护税税目税额表》执行。
应税大气污染物和水污染物的具体适用税额的确定和调整,由省、自治区、直辖市人民政府统筹考虑本地区环境承载能力、污染物排放现状和经济社会生态发展目标要求,在本法所附《环境保护税税目税额表》规定的税额幅度内提出,报同级人民代表大会常务委员会决定,并报全国人民代表大会常务委员会和国务院备案。
第二章计税依据和应纳税额第七条应税污染物的计税依据,按照下列方法确定:(一)应税大气污染物按照污染物排放量折合的污染当量数确定;(二)应税水污染物按照污染物排放量折合的污染当量数确定;(三)应税固体废物按照固体废物的排放量确定;(四)应税噪声按照超过国家规定标准的分贝数确定。
(完整)环境保护税税目税额表
(完整)环境保护税税目税额表一、大气污染物税目税额1. 二氧化硫(SO2):每排放千克征收税额为6元。
2. 氮氧化物(NOx):每排放千克征收税额为6元。
3. 颗粒物(PM10):每排放千克征收税额为3元。
4. 颗粒物(PM2.5):每排放千克征收税额为6元。
5. 挥发性有机物(VOCs):每排放千克征收税额为3元。
二、水污染物税目税额1. 总氮(N):每排放千克征收税额为4元。
2. 总磷(P):每排放千克征收税额为4元。
3. 化学需氧量(COD):每排放千克征收税额为3元。
4. 五日生化需氧量(BOD5):每排放千克征收税额为3元。
5. 总悬浮物(TSS):每排放千克征收税额为3元。
三、固体废物税目税额1. 一般固体废物:每排放吨征收税额为20元。
2. 危险废物:每排放吨征收税额为100元。
四、噪声污染税目税额1. 昼间噪声:每超过规定标准1分贝,征收税额为200元。
2. 夜间噪声:每超过规定标准1分贝,征收税额为500元。
需要注意的是,环境保护税税目税额可能会根据实际情况进行调整,具体数额以实际法规为准。
各企业应按照环保税法规定,如实申报污染物排放情况,按时足额缴纳环境保护税。
通过税收手段,环境保护税税目税额表有助于引导企业减少污染物排放,推动绿色生产方式,保护生态环境。
重点和难点解析:环境保护税税目税额表一、大气污染物税目税额1. 二氧化硫(SO2):每排放千克征收税额为6元。
2. 氮氧化物(NOx):每排放千克征收税额为6元。
3. 颗粒物(PM10):每排放千克征收税额为3元。
4. 颗粒物(PM2.5):每排放千克征收税额为6元。
5. 挥发性有机物(VOCs):每排放千克征收税额为3元。
二、水污染物税目税额1. 总氮(N):每排放千克征收税额为4元。
2. 总磷(P):每排放千克征收税额为4元。
3. 化学需氧量(COD):每排放千克征收税额为3元。
4. 五日生化需氧量(BOD5):每排放千克征收税额为3元。
环境保护税税目税额表、应税污染物和当量值表
中华人民共和国环境保护税法政策法规司2017-04-17(2016年12月25日第十二届全国人民代表大会常务委员会第二十五次会议通过)目录第一章总则第二章计税依据和应纳税额第三章税收减免第四章征收管理第五章附则第一章总则第一条为了保护和改善环境,减少污染物排放,推进生态文明建设,制定本法。
第二条在中华人民共和国领域和中华人民共和国管辖的其他海域,直接向环境排放应税污染物的企业事业单位和其他生产经营者为环境保护税的纳税人,应当依照本法规定缴纳环境保护税。
第三条本法所称应税污染物,是指本法所附《环境保护税税目税额表》、《应税污染物和当量值表》规定的大气污染物、水污染物、固体废物和噪声。
第四条有下列情形之一的,不属于直接向环境排放污染物,不缴纳相应污染物的环境保护税:(一)企业事业单位和其他生产经营者向依法设立的污水集中处理、生活垃圾集中处理场所排放应税污染物的;(二)企业事业单位和其他生产经营者在符合国家和地方环境保护标准的设施、场所贮存或者处置固体废物的。
第五条依法设立的城乡污水集中处理、生活垃圾集中处理场所超过国家和地方规定的排放标准向环境排放应税污染物的,应当缴纳环境保护税。
企业事业单位和其他生产经营者贮存或者处置固体废物不符合国家和地方环境保护标准的,应当缴纳环境保护税。
第六条环境保护税的税目、税额,依照本法所附《环境保护税税目税额表》执行。
应税大气污染物和水污染物的具体适用税额的确定和调整,由省、自治区、直辖市人民政府统筹考虑本地区环境承载能力、污染物排放现状和经济社会生态发展目标要求,在本法所附《环境保护税税目税额表》规定的税额幅度内提出,报同级人民代表大会常务委员会决定,并报全国人民代表大会常务委员会和国务院备案。
第二章计税依据和应纳税额第七条应税污染物的计税依据,按照下列方法确定:(一)应税大气污染物按照污染物排放量折合的污染当量数确定;(二)应税水污染物按照污染物排放量折合的污染当量数确定;(三)应税固体废物按照固体废物的排放量确定;(四)应税噪声按照超过国家规定标准的分贝数确定。
环境保护税税目税额表

14.总有机碳(TOC)
0.49
15
17.挥发酚
0.08
18.总氰化物
0.05
19.硫化物
0.125
20.氨氮
0.8
21.氟化物
0.5
22.甲醛
0.125
23.苯胺类
0.2
24.硝基苯类
0.2
25.阴离子表面活性剂(LAS)
0.2
26.总铜
0.1
27.总锌
0.2
每月700元
超标7~9分贝
每月1400元
超标10~12分贝
每月2800元
超标13~15分贝
每月5600元
超标16分贝以上
每月11200元
附表二
应税污染物和当量值表
一、第一类水污染物污染当量值
污染物
污染当量值(千克)
1.总汞
0.0005
2.总镉
0.005
3.总铬
0.04
4.六价铬
0.02
5.总砷
0.02
2.1-2, 12-13
3.2-3, 11-12
4.3-4, 10-11
5.4-5, 9-10
6.5-6
0.06吨污水
0.125吨污水
0.25吨污水
0.5吨污水
1吨污水
5吨污水
PH5-6指大于等于5,小于6;PH9-10指大于9,小于等于10,其余类推。
2.色度
5吨水·倍
3.大肠菌群数(超标)
3.3吨污水
2.猪
1头
3.鸡、鸭等家禽
30羽
4.小型企业
1.8吨污水
5.饮食娱乐服务业
0.5吨污水
6.医院
消毒
环境保护税税目税额表、应税污染物和当量值表
中华人民共和国环境保护税法政策法规司2017-04-17(2016年12月25日第十二届全国人民代表大会常务委员会第二十五次会议通过)目录第一章总则第二章计税依据和应纳税额第三章税收减免第四章征收管理第五章附则第一章总则第一条为了保护和改善环境,减少污染物排放,推进生态文明建设,制定本法。
第二条在中华人民共和国领域和中华人民共和国管辖的其他海域,直接向环境排放应税污染物的企业事业单位和其他生产经营者为环境保护税的纳税人,应当依照本法规定缴纳环境保护税。
第三条本法所称应税污染物,是指本法所附《环境保护税税目税额表》、《应税污染物和当量值表》规定的大气污染物、水污染物、固体废物和噪声。
第四条有下列情形之一的,不属于直接向环境排放污染物,不缴纳相应污染物的环境保护税:(一)企业事业单位和其他生产经营者向依法设立的污水集中处理、生活垃圾集中处理场所排放应税污染物的;(二)企业事业单位和其他生产经营者在符合国家和地方环境保护标准的设施、场所贮存或者处置固体废物的。
第五条依法设立的城乡污水集中处理、生活垃圾集中处理场所超过国家和地方规定的排放标准向环境排放应税污染物的,应当缴纳环境保护税。
企业事业单位和其他生产经营者贮存或者处置固体废物不符合国家和地方环境保护标准的,应当缴纳环境保护税。
第六条环境保护税的税目、税额,依照本法所附《环境保护税税目税额表》执行。
应税大气污染物和水污染物的具体适用税额的确定和调整,由省、自治区、直辖市人民政府统筹考虑本地区环境承载能力、污染物排放现状和经济社会生态发展目标要求,在本法所附《环境保护税税目税额表》规定的税额幅度内提出,报同级人民代表大会常务委员会决定,并报全国人民代表大会常务委员会和国务院备案。
第二章计税依据和应纳税额第七条应税污染物的计税依据,按照下列方法确定:(一)应税大气污染物按照污染物排放量折合的污染当量数确定;(二)应税水污染物按照污染物排放量折合的污染当量数确定;(三)应税固体废物按照固体废物的排放量确定;(四)应税噪声按照超过国家规定标准的分贝数确定。
最新环境保护税税目税额表
噪声
按照不同噪声源和影响程度,分为不同的税额标准。例如 ,对于商业经营场所噪声超标排放,每个超标声级(dB )税额为10元至100元不等。
02
纳税义务人
纳税义务人范围
中华人民共和国境内的企事业单位、其他组织和个人,均应按照《中华人民共和国环境保护税法》的 规定缴纳环境保护税。
纳税义务人包括从事工业生产、生活服务、交通运输、农业生产以及其他排污单位和个人。
VS
区别
环境保护税是一种特殊的税种,其税基和 税率的设计旨在促进环境保护和资源节约 。与其他税种相比,环境保护税更加注重 对环境行为的调节和引导,以实现经济、 社会和环境的可持续发展。
与其他税种的协调与衔接
协调
环境保护税与其他税种之间需要相互协调 ,以避免重复征税和减轻企业负担。例如 ,在征收资源税时,可以考虑到环境保护 因素,对资源开采和使用过程中的环境污 染行为征收附加税。
衔接
环境保护税与其他税种之间需要良好的衔 接,以确保税收政策的连续性和稳定性。 例如,在开征环境保护税时,需要考虑对 原有税收政策的调整和衔接,以避免对企 业和市场造成过大的冲击。
对其他税种的潜在影响分析
对企业的影响
环境保护税的开征可能会增加企业的税收负 担,特别是对高污染、高耗能企业的影响更 为显著。这些企业需要积极采取环保措施, 减少环境污染行为,以降低税收负担。
对政策实施的建议与意见
01
强化环保税政策的执行力度
加大对违法行为的处罚力度,严格执法,确保环保税政策的权威性和
有效性。
02
加强部门间的协作与信息共享
环保部门、税务部门和其他相关部门之间应加强协作,建立信息共享
机制,提高政策实施的效率和效果。
贵州省环境保护税法税率表最新
贵州省环境保护税法税率表最新
为合理利用资源,加强环境保护,促进经济健康发展,根据《中华人民共和国资源税法》第二条、第三条和第七条的规定,结合本省实际,现对本省资源税具体适用税率、计征方式和减征免征办法决定如下:
一、本省应税资源(含共伴生矿、低品位矿)的税目税率按照本决定所附《贵州省资源税税目税率表》执行。
二、本省地热、石灰岩、其他粘土、砂石税目实行从量计征,其余税目实行从价计征。
三、除《中华人民共和国资源税法》第六条的税收减免规定外,本省有下列情形的,免征或者减征资源税:
(一)纳税人开采或者生产应税产品过程中,因意外事故或者自然灾害等原因遭受重大损失的,由省人民政府应急管理部门或者能源主管部门根据管理职责认定后,自复产之日起一年内免征意外事故或者自然灾害所涉及矿区或者厂区的资源税,但免征税额不得超过损失金额的50%;
(二)纳税人开采尾矿的,按照其应纳税额的50%减征资源税。
纳税人按照前款规定申报减免资源税,应当单独核算销售额或者销售数量,并将有关资料留存备查。
四、本决定自2020年9月1日起施行。
附
贵州省资源税税目税率表。
最新环境保护税税目税额表
对个人的影响
提高生活质量
环保税的征收有助于改善环境质量,提高城市居 民的生活质量。
影响消费选择
环保税的征收加大了对绿色消费的鼓励,影响消 费者的消费选择和消费行为。
提升环保意识
环保税的征收有助于提升公众的环保意识和责任 感,促进社会的可持续发展。
06
环境保护税的未来展望
未来发展趋势
环境税征收范围扩大
主管税务机关根据纳税人的污染物排放情况,确定应纳税额。
征收税款
主管税务机关根据确定的应纳税额,向纳税人征收环境保护税。
征收机关和征收人员
征收机关
环境保护税由地方税务机关负责征收。
征收人员
各级地方税务机关应当建立健全环境保护税的征收管理制度,加强对环境保护税 征收管理人员的培训和管理。
纳税服务
宣传教育
护工作。例如,与排污许可证制度、环境影响评价制度等相衔接,形
成合力。
未来政策建议
建立完善的环境税收政策体系
在排污收费制度逐步取消后,需要建立完善的环境税收政策体系,包括污染排放税、资源 税、能源税等,以形成一个全方位、多层次的环境保护税收体系。
加强与其他政策的协调配合
环境保护税需要与其他政策相互协调配合,如财政政策、产业政策、科技创新政策等,以 形成合力推动环境保护事业的发展。
各级税务机关应当加强环境保护税的宣传教育工作,普及环境保护税收知识,提高纳税人 的税收意识。
咨询服务
各级税务机关应当设立纳税服务热线,提供环境保护税咨询服务,帮助纳税人了解环境保 护税的相关政策和征管规定。
申报辅导
各级税务机关应当加强对纳税人的申报辅导工作,帮助纳税人正确填写环境保护税申报表 ,确保纳税人及时、准确地完成纳税申报。