
润表及利润质量分析.pptx
第4章利润表分析
第四章 利润表分析 四川职业技术学院__尹特进
1
第四章 利润表分析
学习内容
第一节 利润表水平分析
第二节 利润表结构分析
第三节 利润表项目质量分析
学习目标
1.了解利润表质量分析的内容。
2.掌握利润表分析的基本思路与方法。
技能目标
1.能对企业利润表进行水平分析与垂直分析。
2.能对企业利润进行全面分析和评价。
3.能对企业的收入和成本费用的主要项目进行分析。
利润表是反映企业在一定会计时间(中期、年度)的经营成果的会计报表,又称为损益表。利润表分析是指对企业经营业绩的评价并指出经营管理中的问题提出改进措施。
利润表分析的主要内容
一、利润表水平分析。
二、利润表垂直分析。
三、利润表项目质量分析。
第一节 利润表水平分析
对利润表进行水平分析,实质就是对利润的增减变动趋势进行分析。通过对利润形成方面的分析反映利润额的变动情况,揭示企业在利润形成中的会计政策、管理业绩及存在的问题。
利润表水平分析是采用比较分析法通过编制水平分析表来进行。
一、利润表水平分析表的编制
水平分析表可以编制短期的,即仅取最近两期利润表的数据进行比较,因为最近两期提供的信息是报表使用者最为关心的信息;也可以编制长期的,即选取两年以上的利润表的数据进行比较,这样可以更加准确地反映企业发展的总体趋势,更好地预测企业的发展前景。
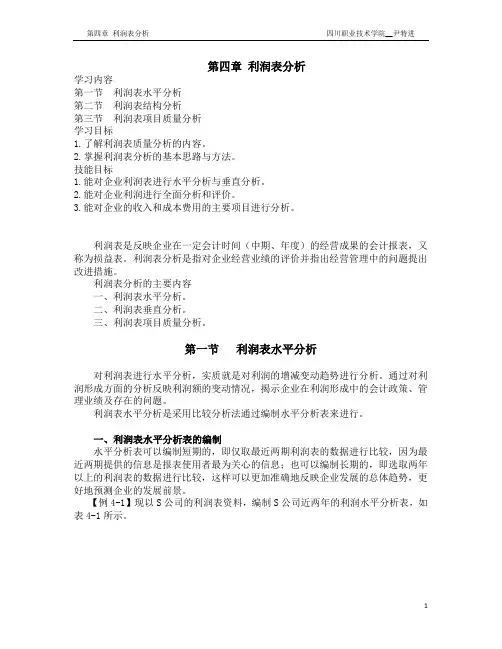
【例4-1】现以S公司的利润表资料,编制S公司近两年的利润水平分析表,如表4-1所示。
第四章 利润表分析 四川职业技术学院__尹特进
2
表4-1 S公司水平利润表
二、利润表水平分析表的分析评价
在对S公司的利润增减变动情况进行分析时,尤其应对下面几个关键的指标进行重点分析。
利润表的总体分析

1 / 7
第3章 利润表分析
二、利润表的格式
利润表的格式一般有两种:
单步式利润表和多步式利润表..
1、单步式利润表是将本期发生的所有收入汇集在一起;将本期所有的成本费用汇集在一起;两者相减;一次计算出本期的净损益..
2、多步式利润表是按照利润形成的主要环节;从营业利润、利润总额和净利润三个层次来分步计算、揭示利润的形成过程..
在我国;企业利润表一般采用多步式..
多步式利润表中;企业经营成果的列示层次和计算
过程如下:
第一步:
营业利润
=营业收入-营业成本-营业税费-营业费用
-管理费用-财务费用-资产减值损失+公允价值
变动净收益+投资收益
第二步:
利润总额=营业利润+营业外收入-营业外支出
第三步:
净利润=利润总额-所得税
三、利润表的内容
利润表主要包括以下内容:
1、营业收入:由主营业务收入和其他业务收入组成
2、营业利润=营业收入-营业成本-营业税费-营业费用-管理费用-财务费用-资产减值损失+公允价值变动净收益+投资收益
3、利润总额=营业利润+营业外收入-营业外支出
4、净利润=利润总额-所得税
5、每股收益 2 / 7 四、利润表分析的目的与思路
利润表分析的主要目的:
正确评价企业的经营业绩;及时揭示企业经营管理
中存在的问题;帮助报表分析者做出相应的决策..
利润表分析的基本思路:
1.增减变动分析
2.结构变动分析
3.财务比率分析
4.重点项目分析
第二节 利润表的总体分析
一、利润表各项目的增减变动分析
利润表各项目的增减变动分析是对企业盈利状况及
其变化趋势所进行的总体性分析..
增减变动分析一般采用比较分析法;通过编制比较利润表来进行横向分析..
具体有两种方式:
1、利润表水平分析
2、利润表趋势分析
利润表水平分析:
是通过编制利润的水平分析表;将企业利润表中
各项目的实际数与计划预算数进行比较;说
从会计报表分析企业的盈余质量

2012年9月 第l5卷第18期 中国管理信息化 China Management Informationization Sep.,2012 VolJ15.No.18
从会计报表分析企业的盈余质量
赵菊萍
(安琪酵母(伊犁)有限公司,新疆伊宁835000)
[摘 要]利润表所报告的净利润是企业按照权责发生制的要求披露的会计利润,要想真实地判断企业的盈利能力就必须对
企业的盈余质量进行分析。本文主要立足于利润表,结合资产负债表以及现金流量表系统地阐述了分析企业的盈余质量的
方法。 [关键词]会计报表;净利润:盈余质量
doi:10.3969/j.issn.1673—0194.2012.18.007
[中图分类号]F234 [文献标识码]A [文章编号]1673—0194(2012)18—0013—02
企业的盈余质量是包括企业的管理者、投资者、债权人以及 企业主管部门等内外部信息使用者所最为关心的会计信息之
。直接披露企业盈利状况的报表是利润表.通过利润表中的相
关数据信息使用者可以获知企业的利润构成、当期净利润规模
等重要数据,但由于受到权责发生制会计核算方法的固有缺陷、
会计政策的选择性、会计估计的不可靠性甚至是企业管理当局 的人为操纵等各种因素的影响,使利润表反映出的企业盈利状
况往往不能真实而全面地揭示企业的实际盈利能力。为解决这
…问题,对企业进行盈利能力分析时,不仅要分析企业的盈利水
[收稿日期]2012—07—13 平还要分析企业的盈余质量。盈余质量分析是对各种直接从报
表数据计算出的反映企业盈利能力的财务指标进行的修正和检
验。盈余质量分析可以挤去会计利润水平中的水分,识别企业管
理层有意识的盈余管理活动。而有效的盈余质量分析在重视利
润表分析的同时,还需要将利润表数据与资产负债表和现金流 量表相结合 1 对利润表的分析 利润表是反映企业当期经营成果的动态报表。一般企业的
利润表主体由4个部分构成,分别是营业收入、营业利润、利润 总额和净利润。利润表从上至下通过列示企业在销售商品、提供
6第六章 利润表分析

(二)主营业务收入变动的因素分析——销售数量与销售价格分析
企业营业收入的大小主要受销售数量和销售价格影响;销售量是简单因素,无需多言;值得注意的是产品单价,受到多种因素的制约,经常出现同一产品多种单价的现象,这时应该采用平均单价进行分析。如果单一产品实行按等级品定价的政策,更应该采用平均单价进行分析,因为平均单价被动反应了产品质量水平的变化。
1.计算营业收入增长额和增长率
营业收入增长额=本期实际营业收入—基础营业收入
基期营业收入营业收入增长额营业收入增长率
2.计算销售量变动对收入的影响
销售量变动对营业收入的影响=基期营业收入×销售量增长率
1基期单价)(产品基期销售量基期单价)(产品实际销售量销售量增长率
推导过程:
单产品:基期单价基期销量实际销量)(
多产品:基期单价基期销量实际销量)(,然后分子分母同乘“∑基期销量*基期单价”得:基期单价基期销量基期单价基期销量基期单价基期销量实际销量)(,整理后得:
销售量增长率基期营业收入基期营业收入基期单价基期销量基期单价实际销量1
实际上,数量变动包括两个方面:一是单纯数量性变动;二是结构性变动。那么如何区分数量性变动和结构性变动呢,首先用上面的公式求出数量变动引起的销售收入的变化a;然后用这个收入变动值除以基期销售收入得到平均增长率,再用各种产品的基期收入乘以平均增长率得到在结构不变情况下,单纯销量变动引起的销售收入的变化b;最后用a-b,其中b是在结构不变情况下,由于单纯的销量变动引起的收入的变化,a-b就是由于结构变化引起的收入的变化。(汤炳亮 235页)12.3 这种分析是错误的;计算不会产生结构变动引起的收入的变化。如果产品的性能、价格、计量单位差不多的情况下,可以采用等级品价格的因素分析进行;分别用“实际销售量×(实际销量的实际平均单价-实际销量的基期平均单价)”和“实际销售量×(实际销量的基期平均单价-基期销量的基期平均单价)”表示价格变动影响和产品结构变动。(直接用基期收入*(期末结构-期初结构))
利润表分析报告范文(9篇)
利润表分析报告范文(9篇)
企业常见利润操纵方法的会计分析
企业会计报表是综合反映一定时期财务状况、经营成果以及财务状况变动的书面文件,编制和提供会计报表的最终目的,是为了达到社会资源的合理配置。因此,现有和潜在投资者、债权人、政府及其机构都要求企业提供的会计报表能够真实、公允地反映企业的财务状况、经营成果和现金流量。但现实生活中,企业管理层为了达到获取非法利益的目的而蓄意粉饰会计报表,通过各种办法来进行利润操纵。本文就试图对企业常见的利润操纵方法予以简单的会计分析,从而对企业提供的会计信息有一个更加清醒、正确的认识。
1、通过挂账处理进行利润操纵
按新会计制度规定,企业所发生的该处理的费用,应在当期立即处理并计入损益。但有些企业为了达到利润操纵的目的尤其是为了使当期盈利,则故意不遵守规则,通过挂账等方式降低当期费用,以获得虚增利润之目的。
应收账款尤其是三年以上的应收账款长期挂帐。应收账款是企业因销售产品、提供劳务及其他原因,应向购货方或接受劳务的单位收取的款项,因它是企业的销售业务也是企业的主营业务,因此,一般而言,应收账款能否收回,对企业业绩影响很大。但对于三年以上的应收账款,收回的可能性极小,按规定应转入坏帐准备并计入当期损益。如果按规定三年以上的应收帐款转为坏账的话,有人曾计算过,深沪市上市公司亏损数将由42家改为114家,亏损面将由%扩大至14%。由此可见,应收账款对收益的影响极大。在现实中还有这样一种情况,即企业为了虚增销售收入的'需要而虚列应收账款,因此,对于由于“应收账款”科目而导致的利润操纵一定要引起特别的注意。
待处理财产损失长期挂账。这种损失是由于当期其中一种原因造成的,应在当期处理,但若有意不在当期处理,使当期费用减少,从而达到虚增利润之效果。
在建工程长期挂帐。这主要体现在大部分企业在自行建造固定资产时,都会对外部分融入资金。而借款需按期计提利息,按会计制度规定,这部分借款利息在在建工程没有办理峻工手续之前应予以资本化。如果企业在建工程完工了而不进行峻工决算,那么利息就可计入在建工程成本,从而使当期费用减少(财务费用减少),另一方面又可以少提折旧,这样就可以从两个方面来虚增利润。
第五章利润表分析.

第五章 利润表分析
教学目的与要求
一、教学目的
通过本章教学,使学生全面、系统掌握利润表分析的基本内容与方法。重点
掌握利润全面分析,包括水平分析、垂直分析和趋势分析的方法与评价思路;一
般掌握企业收入分析和成本费用分析的内容与方法;了解利润表分析的基础与目
的。
二、教学要求
通过课堂讲授、课堂讨论等教学方式,使学生学习本章内容后能够掌握、理
解或了解以下内容:
1.理解利润表分析的目的,了解利润表分析的内容;
2.掌握利润表水平分析与评价方法;
3.掌握利润表垂直分析与评价方法;
4.掌握利润表趋势分析与评价方法;
5.掌握利润表附表水平分析和垂直分析基本方法;
6.掌握产品销售利润因素分析方法;
7.了解企业收入分析的内容,掌握企业收入分析的基本方法;
8.掌握成本费用分析方法,理解成本费用分析的内容。
教学内容与方法
一、教学要点
(一)利润表分析的目的与内容
1.利润的意义
企业经营活动过程是资本的耗费过程和资本的收回过程,包括发生各种成本
费用和取得各项收入。企业在经营活动中,要考虑生产要素和商品或劳务的数量、
结构、质量、消耗、价格等因素。经营活动的目的在于以较低的成本费用,取得
较多的收入,实现更多的利润。利润表全面综合地反映了企业的经营活动状况及
其结果,利润分析是经营活动分析的核心。 研究利润分析的意义或作用,首先要搞清利润本身的意义与作用。利润的意
义与作用主要表现在以下几个方面:
第一,利润是企业和社会积累与扩大再生产的重要源泉;
第二,利润是反映企业经营业绩的最重要指标;
第三,利润是企业投资与经营决策的重要依据。
利润表分析,正是实现上述利润作用的手段或途径:
第一,利润表分析有利于正确评价企业各方面的经营业绩;
第二,利润表分析有利于及时、准确地发现企业经营管理中存在的问题;
第三,利润分析有利于为投资者、债权者的投资与信贷决策提供正确信息。
2.利润表分析的内容
利润分析应从这些方面进行:(1)利润表水平分析;(2)利润表垂直分析;