
存款业务的核算
金融企业会计习题参考答案
第三章 存款业务的核算
1.
(1) 借:库存现金 16 000
贷:吸收存款——活期存款——吉达商贸有限公司户 16 000
(3) 借:吸收存款——活期存款——吉达商贸有限公司户 8 000
贷:库存现金 8 000
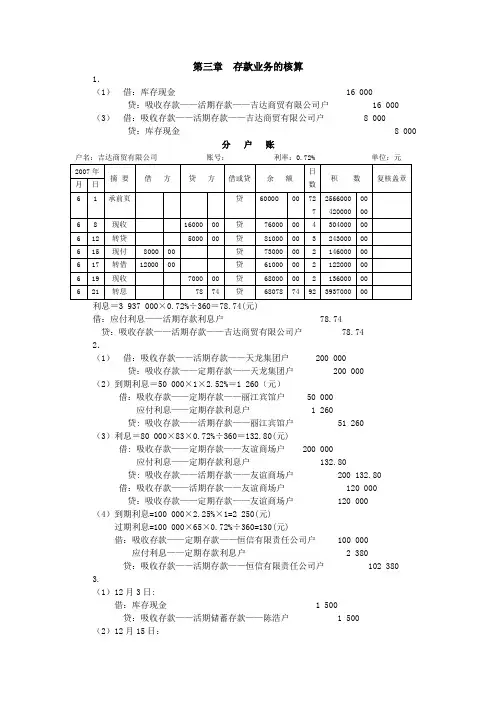
分 户 账
户名:吉达商贸有限公司 账号: 利率:0.72% 单位:元
2007年 摘 要 借 方 贷 方 借或贷 余 额 日
数 积 数 复核盖章 月 日
6 1 承前页 贷 60000 00 72
7 2566000
420000 00
00
6 8 现收 16000 00 贷 76000 00 4 304000 00
6 12 转贷 5000 00 贷 81000 00 3 243000 00
6 15 现付 8000 00 贷 73000 00 2 146000 00
6 17 转借 12000 00 贷 61000 00 2 122000 00
6 19 现收 7000 00 贷 68000 00 2 136000 00
6 21 转息 78 74 贷 68078 74 92 3937000 00
利息=3 937 000×0.72%÷360=78.74(元)
借:应付利息——活期存款利息户 78.74
贷:吸收存款——活期存款——吉达商贸有限公司户 78.74
2.
(1) 借:吸收存款——活期存款——天龙集团户 200 000
会计核算题目和答案
第二章存款业务的核算(题目和答案)
一。名词解释 1. 基本存款帐户:是存款人因办理日常转帐结算和现金收付需要而在银行开立的
结算账 户。 2. 一般存款帐户:是存款人因借款、现金缴存或其他结算需要,在基本存款帐户
以外的其他银行开立的银行结算帐户,是在与基本存款帐户不在同一地点的附属非独立
核算单位开立的帐户。 3. 专用存款帐户:是存款人按照法律、行政法规和规章,因特定资金需要或特定
的资金来源控制而开立的银行结算账户。 4. 临时存款帐户:是存款人因临时经营活动需要而开立的银行结算账户。
5. 单位定期存款:单位将其活期存款账户中暂时闲置的资金一次转出,按约定期
限转为定期存款,由银行发给定期存单,到期凭存单一次支取本息的存款。 6. 单位通知存款:是存款人在存入款项时不约定存期,支取时提前通知银行,约
定支取存款日期和金额方能支取的存款。 7. 活期储蓄存款:不规定存期,储户随存随取的储蓄。
8. 定期储蓄存款:存款时约定存期,储户随存随取的储蓄。
9. 定活两便储蓄存款:不确定存款期限,利率随存期长短而变动的储蓄存款种类。 1.商业银行吸收的存款按存取款方式分类有( 活期)和(定期 )。
2.定期储蓄存款包括( 整存整取)、(零存整取)、(存本取息 )、(整存零取)。
3.按照权责发生制的原则预提的应付给储户的利息应借记“利息支出”科目,贷记(应
付利息 )科目。 4.商业银行对居民个人储蓄存款业务制定了(存款自愿)、(取款自由 )、(存有息 )、( 出户保密)的原则。
5.一个单位只能选择( 一家 )银行的( 一个 )支行开立( 一个 )基
本存款帐户,不允许在( 多家银行 )开立基本存款帐户。
三.单选题
1.存款人能够办理日常转帐结算和现金收付的帐户是( A )。 A.基本存款帐户 B。一般存款帐户 C。临时存款帐户 D。专用存款帐户 2.活期储蓄存款的金额起点是( C )元。
A.100元 B。10元 C。1元 D。不限
商业银行会计基本核算方法

商业银行会计基本核算方法
商业银行作为金融机构的重要组成部分,承担着存款、贷款、支付结算等一系列金融业务。为了准确记录和核算这些业务,商业银行需要采用符合会计原则的基本核算方法。本文将介绍商业银行会计基本核算方法,并重点讨论存款、贷款、支付结算等业务的核算。
1. 存款业务的核算
存款是商业银行的主要业务之一,对于存款的核算需要确保准确性和及时性。商业银行按照存款性质的不同,将存款分为活期存款、定期存款和储蓄存款等,对每种类型的存款应采用相应的核算方法。
活期存款的核算主要体现在日常业务中。商业银行需要记录和登记每笔活期存款的金额、存期、利率等信息,并按照日常存取款的情况进行记账和核对。
定期存款的核算主要体现在存款到期和提前支取的处理上。商业银行应编制定期存款到期表,及时核对到期存款的情况,并按照协议约定的方式进行兑付或续存。
储蓄存款的核算主要涉及到利率计算和利息分配。商业银行需要根据储蓄存款的金额和存期,按照约定的利率计算利息,并将利息分配到相应的存款账户中。
2. 贷款业务的核算 贷款是商业银行的主要资产之一,对于贷款的核算需要特别重视。商业银行应按照贷款性质和贷款分类的原则,采用相应的核算方法。
商业银行应根据贷款合同的约定,记录和登记每笔贷款的金额、利率、担保物等信息,并按照约定的还款计划进行记账和核对。
商业银行需要进行贷款风险评估和准备金计提。根据贷款的违约概率和违约损失率,商业银行需要通过风险评估模型计算贷款准备金,并按照规定的比例提取相应的准备金。
商业银行还需要对逾期贷款进行核算和催收。商业银行应根据逾期贷款的情况,及时计提相应的坏账准备金,并进行逾期催收和追偿。
3. 支付结算业务的核算
商业银行作为支付结算的重要环节,需要对支付业务进行准确的核算。商业银行应根据支付结算业务的性质,采用相应的核算方法。
商业银行需要对支付结算业务进行记账和核对。商业银行应编制支付结算凭证,记录每笔支付款项的收付情况,并核对与商业银行间的相互结算。
存款业务核算题答案

1 存款业务核算题答案
2.储户林亚新2004年3月10日存人定期整存整取储蓄存款20,000元,定期l年,2005年3月10日到期支取。存人时1年期整存整取储蓄存款利率为1.98%,20O4年10月29日调整为2.25%。
到期利息:20,000×1×1.98%
=396(元)
税金:396×20%
=79.20(元)
会计分录为:
借:定期储蓄存款----整存整取户 20,000
借:利息支出----定期储蓄利息支出户 396
贷:现金 20,396
借: 现金 79.20
贷: 其他应付款----应交利息税户 79.20
3.储户张华明2003年4月22日存人定期2年的储蓄存款10,000元,于2005年4月22日支取。存人时2年期存款利率2.25%,1年期存款利率为1.98%,支取时活期储蓄存款年利率为O.72%。
到期利息:10,000×2×2.25%
=450(元)
税金:450×20%
=90(元)
会计分录为:
借: 定期储蓄存款----整存整取户 10,000
借: 利息支出----定期储蓄利息支出户 450
贷:现金 10,450
借:现金 90
贷: 其他应付款----应交利息税户 90
金融会计8-2《存款业务的核算》期末复习章节习题含参考答案

⾦融会计8-2《存款业务的核算》期末复习章节习题含参考答案
⼀、名词解释1.基本存款账户2.⼀般存款账户3.专⽤存款账户4.临时存款账户
5.⽀票户6.存折户7.单位定期存款8.活期储蓄存款9.定期整存整取储蓄10.零存整取储蓄11.存本取息储蓄12.整存零取储蓄13.定活两便储蓄
⼆、填空题1.银⾏存款账户按资⾦管理要求划分为
、、
和。2.基本存款账户是指独⽴核算的单位在银⾏开⽴的,⽤于办理
和的账户。3.是存款⼈因临时经营活动需要开⽴的账户。
4.银⾏存款按资⾦来源性质可分为、、
。5.单位存款按期限划分,可分为和
两种。6.单位活期存款账户按存取⽅式不同,分为和
两类。7.单位活期存款⼀般按结算利息,结息⽇为
。8.单位定期存款⾦额起点为,多存不限。
9.单位定期存款的利息计算采取的办法,即在存款
⽀取本⾦的同时⼀并计付利息。定期存款的存期按对年、对⽉、对⽇计算,对年⼀律按天、对⽉⼀律按天计算,零头天数按计算。采⽤的办法,即存⼊⽇起息,⽀取⽇不计算利息。存期内如遇利率调整,按计息。逾期⽀取,逾期部分按利率计息。利息只能
,不。10.银⾏与⽀票存款户的对账,可分为和
两种形式。11.为了正确执⾏国家和⼈民储蓄的政策,银⾏对个⼈储蓄存款实⾏“,,
,”的原则。12.活期储蓄存款是的⼀种储蓄存款。13.活期储蓄存款按结算利息,如在存款期遇利率调整,按
存款利率计付利息。14.定期储蓄包括、、和
等⼏种形式。15.整存整取储蓄起存,多存不限,存期
分、、、、、数个档次。
三、判断题1.⼀个单位只能在银⾏开⽴⼀个基本存款账户,⼯资、奖⾦等现⾦的⽀取只能通过本账户办理。()
2.单位定期存款到期⽀取时,本息款既可以取现,也可以转存活期存款账户。()3.存款计息,在存期内,如遇利率调⾼时,按⾼利率计息,如遇利率调低时,按低利率计息。()4.银⾏在办理储蓄存款时,必须贯彻“存款⾃愿、取款⾃由、存款有息,为存款⼈保密”的储蓄原则。()
5.单位活期存款⼀般按季结算利息,有余额表计息和账页计息两种⽅法,存期均按实际天数计算。()
商业银行存款业务核算

商业银行存款业务核算
1. 存款业务具有广泛性:商业银行通过吸收公众存款,形成存款资金供应,以满足广大客户的融资需求,同时为客户提供安全、灵活、收益相对较高的存款服务。
2. 存款业务数量众多:商业银行拥有大量的存款账户,包括个人储蓄账户、企业活期存款、定期存款等多种形式的存款。
3. 存款业务周期短:与贷款业务相比,存款业务的周期相对较短,资金流动性强。存款客户可以随时支取存款或提前终止存款,并根据需要选择存款的期限和种类。
4. 存款业务风险较低:商业银行通常通过分散风险的方法,将存款资金分配到不同的贷款项目中,降低贷款业务风险。此外,存款业务具有监管保护和法律保护等多重保障措施。
二、商业银行的存款业务核算
1. 存款账户的分类
商业银行根据存款的性质和期限的长短,将存款账户进行分类。常见的存款账户包括个人储蓄存款、企业活期存款、定期存款等。银行会根据不同的存款类型提供不同的利率和服务。
2. 存款业务的记账核算
(1) 存款业务的记账方法
商业银行对存款业务的记账核算主要采用借贷记账法。当客户存入款项时,银行应借记存款贷方,同时借记其他应收款贷方。当客户支取款项时,银行应借记其他应收款借方,同时贷记存款借方。
(2) 存款业务的核算流程
商业银行对存款业务进行核算的流程主要包括客户办理存款业务、银行进行存款入账和存款支付等环节。
客户办理存款业务时,银行会为客户开立相应的存款账户,并记录客户的身份信息和存款金额等相关信息。
银行进行存款入账时,根据客户存款的性质和期限将存款金额分配到不同的资金账户中。同时,银行会根据监管要求对存款进行风险分类,并计提相应的风险准备金。
银行进行存款支付时,根据客户的指示,从相应的存款账户中划出相应的存款金额并支付给客户。
(3) 存款业务的核算要点 在商业银行的存款业务核算中,需要注意以下几个要点:
- 存款业务的记账核算要准确无误,确保存款账户的余额正确反映客户的实际存款金额。
简要回答银行存款业务核算的要求
- 1 - 简要回答银行存款业务核算的要求
随着金融市场的快速发展,银行存款业务的规模和复杂度不断增长,对银行存款业务核算提出了更高的要求。银行存款业务核算是指银行对存款业务的账务处理和核对,以保证存款业务的准确性和合法性。本文将从银行存款业务的特点、核算要求和核算流程三个方面,对银行存款业务核算的要求进行简要回答。
一、银行存款业务的特点
银行存款业务是银行最基本的业务之一,具有以下特点:
1.存款业务的本质是借贷关系。银行接受存款,就是向存款人借入资金,存款人则成为银行的债权人。
2.存款业务具有流动性。存款人可以随时支取存款,银行也可以随时要求存款人归还存款。
3.存款业务具有安全性。银行对存款实行保管制度,保证存款的安全性。
4.存款业务具有收益性。银行可以通过存款业务获得利润,同时也为存款人提供一定的利息收益。
二、银行存款业务核算的要求
银行存款业务核算的要求主要包括以下几个方面:
1.准确性。银行存款业务核算必须准确无误,确保账务处理和核对的正确性,避免因账务处理错误而导致的财务风险。
2.及时性。银行存款业务核算必须及时完成,确保账务处理和核对的及时性,避免因账务处理延误而导致的财务风险。 - 2 - 3.完整性。银行存款业务核算必须完整无缺,确保账务处理和核对的完整性,避免因账务处理遗漏而导致的财务风险。
4.合法性。银行存款业务核算必须合法合规,确保账务处理和核对的合法性,避免因账务处理违法而导致的财务风险。
5.可追溯性。银行存款业务核算必须具有可追溯性,确保账务处理和核对的可追溯性,避免因账务处理无法追溯而导致的财务风险。
三、银行存款业务核算的流程
银行存款业务核算的流程主要包括以下几个环节:
1.存款业务的登记和核对。银行应当对存款业务进行登记和核对,确保存款业务的准确性和合法性。
第二章 存款业务核算作业-2013.3
一、某企业分户账如下,要求计算第3季度利息,并作会计分录。
××银行 分户账 页码:×××
账号:*** 户名:*** 地址:*** 利率:年2.1%
日期 摘要 借方 贷方 借或贷 余额 日数 积数
6.21 二季利息 53.50 贷 10,015 33 330495
7.24 转收 3,000.00 贷 13,015.00 4 52060
7.28 转支 2,500.00 贷 10,515.00 15 157725
8.12 转支 4,000.00 贷 6,515.00 14 91210
8.26 现支 3,000.00 贷 3,515.00 20 70300
9.15 转收 15,000.00 贷 18,515.00 6 111090
9.21 三季利息 47.42 贷 18,562.42 92 812880
借:利息支出 47.42
贷:吸收存款-活期存款-A公司 47.42
二、某银行2010年发生下列业务,根据业务作会计分录。
1、3月10日收到开户单位A公司签发的现金支票,提取现金5000元,审核无误后办理。
借:吸收存款-活期存款-A公司 5000
贷:库存现金 5000
2、3月12日B公司解交销货收入40000元,清点无误后入账。
借:库存现金 40000
贷:吸收存款-活期存款-B公司 40000
3、3月20日银行计算C公司活期存款利息560元,予以入账。
借:利息支出 560
贷:吸收存款-活期存款-C公司 560
4、储户张某将现金10000存入银行,办理2年期整存整取业务,审核无误后办理。
借:库存现金 10000
贷:吸收存款-定期存款-张某 10000
金融企业会计课后习题答案解析
第 二 章 存 款 业 务 的 核 算
习题一
一、 目的 练习人民币存款业务的核算
二、 资料 假定某工商银行某时期发生如下业务:
25 000
定期存款。
500 000
转账手续1) 红星商店将今日销货收入的现金 100 000 元, 填写现金缴款单存入
银行。
借:库存现金 100 000
贷:吸收存款—单位活期存款—红星商店 100 000
A 公司持现金支票到银行支取现金 25 000 元, 银行经审核无误,
办理转账。
借:吸收存款—单位活期存款— A公司 25 000
3) B 单位签发转账支票一张,金额 500 000 元,要求办理 1 年期的
借:吸收存款—单位活期存款— B单位 500 000
贷:吸收存款 单位定 期存款
4) 银行在结算日计算应付给某单位的活期存款利息 2 000 元,并办理 借:利息支出—单位活期存款利息支出 户 2 000
贷:应付利息—单位活期存款应付利息
户 2 000
借:应付利息—单位活期存款应付利息 户 2 000
贷:吸收存款—单位活期存款—某单
位 2 000
(5) C单位200 000元的定期存款到期,该幵户行凭单办理转账手续,并
按规定计算应付利息 3 500 元。
借 : 吸 收 存 款 — 单 位 定 期 存 款 — C 单
位 200 000
应付利息—单位定期存款应付利息户 3
500
贷 : 吸 收 存 款 — 单 位 活 期 存 款 — C 单
位 203 500
6) 王某持 5 000 元现金及存折,办理活期储蓄存款。
借:库存现 金
5000
贷:吸收存款—个人活期存款—王
5000
7) 李某持 40 000 元现金,办理 5 年期的定期储蓄存款。
借:库存现 金
40 000 贷:吸收存款—个人定期存款—李 某 40 000
8) 张某持存折,办理 30 000 元的定期储蓄存款。 借:吸收存款—个人活期存款—张某 30
整理资料
存款业务核算 支票户存取款项的核算
存入现金 借:现金 贷:单位活期存款—— ××单位户
1.大华塑料公司出纳员存入现金4000元,银行审核后记账。
借:现金 4 000 贷:单位活期存款—— 大华塑料公司户 4 000
2.大华塑料公司会计人员填写现金支票提取现金2000元。银行审核后付款。
借:单位活期存款——大华塑料公司户 2 000 贷:现金 2 000
支取现金 借:单位活期存款—— ××单位户 贷:现金
单位活期存款的计息
采取定期结息做法,按日计息,按季结息,计息期间遇利率调整分段计息,每季度末月的20日为结息日。计息后于次日入账。利息=本金×存期×利率
本金元位起息,元位以下不计息。
1.余额表计息法
利息=累计计息积数×日利率 累计计息积数=计息期内每日存款余额之和
例:大华公司在某银行的存款资料:活期存款年利率为0.5%
6月21日至8月31日的累计计息积数是6128000元。9月份的累计计息积数是3152000元,其中, 9月1日到20日的累计计息积数为1822000元。
则第3季度大华公司活期存款的应计利息:(6128000+1822000)*日利率=
例:商业银行甲单位9月份的分户账如表 商业银行活期存款分户账
户名:甲单位 账号: 月利率:3.75‰
2006年
摘要 凭证号 借方 贷方 借或贷 余额 日数 积数 复核 月 日
9 1
7
11
13
18
21 承前页
汇出
转收
转付
汇出
结息转存
10000
8000
4000
24000
604.43 贷
贷
贷
贷
贷
贷 56000
46000
70000
62000
58000
58604.43 72
6
4
2
5
3 3691400
336000
184000
140000
310000