
企业所得税月(季)度和年度纳税申报表(B类,2015年版)
矿产资源开发利用方案编写内容要求及审查大纲
矿产资源开发利用方案编写内容要求及《矿产资源开发利用方案》审查大纲一、概述
㈠矿区位置、隶属关系和企业性质。
如为改扩建矿山, 应说明矿山现状、
特点及存在的主要问题。
㈡编制依据
(1简述项目前期工作进展情况及与有关方面对项目的意向性协议情况。
(2 列出开发利用方案编制所依据的主要基础性资料的名称。
如经储量管理部门认定的矿区地质勘探报告、选矿试验报告、加工利用试验报告、工程地质初评资料、矿区水文资料和供水资料等。
对改、扩建矿山应有生产实际资料, 如矿山总平面现状图、矿床开拓系统图、采场现状图和主要采选设备清单等。
二、矿产品需求现状和预测
㈠该矿产在国内需求情况和市场供应情况
1、矿产品现状及加工利用趋向。
2、国内近、远期的需求量及主要销向预测。
㈡产品价格分析
1、国内矿产品价格现状。
2、矿产品价格稳定性及变化趋势。
三、矿产资源概况
㈠矿区总体概况
1、矿区总体规划情况。
2、矿区矿产资源概况。
3、该设计与矿区总体开发的关系。
㈡该设计项目的资源概况
1、矿床地质及构造特征。
2、矿床开采技术条件及水文地质条件。
【7A文】国税所得税B类报表

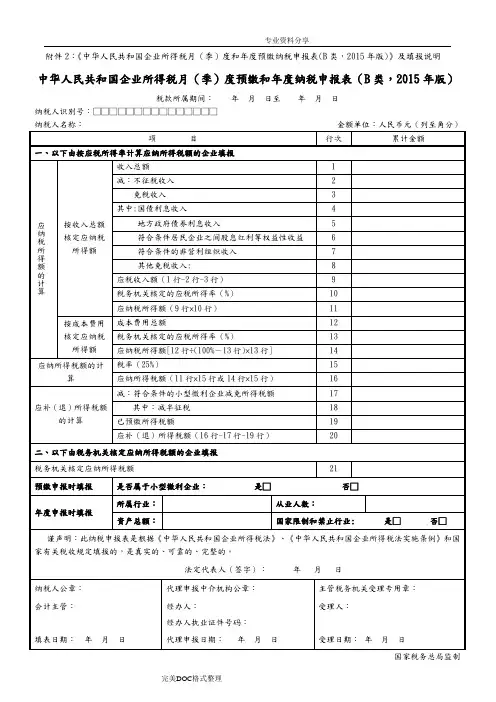
附件2:《中华人民共和国企业所得税月(季)度和年度预缴纳税申报表(B类,2015年版)》及填报说明中华人民共和国企业所得税月(季)度预缴和年度纳税申报表(B类,2015年版)税款所属期间:年月日至年月日纳税人识别号:□□□□□□□□□□□□□□□国家税务总局监制填报说明一、适用范围本表由实行核定征收企业所得税的纳税人在月(季)度申报缴纳企业所得税时使用。
实行核定应税所得率方式的纳税人,年度汇算清缴使用本表。
二、表头项目1.“税款所属期间”:为税款所属期月(季)度第一日至所属期月(季)度最后一日。
年度中间开业的,“税款所属期间”为当月(季)开始经营之日至所属月(季)度的最后一日。
次月(季)度起按正常情况填报。
2.“纳税人识别号”:填报税务机关核发的税务登记证件号码(15位)。
3.“纳税人名称”:填报税务机关核发的税务登记证件中的纳税人全称。
三、具体项目填报说明(一)应纳税所得额的计算1.本表第1行至第11行由“按收入总额核定应纳税所得额”的纳税人填写。
第1行“收入总额”:填写本年度累计取得的各项收入金额。
2.第2行“不征税收入”:填报纳税人计入收入总额但属于税收规定不征税的财政拨款、依法收取并纳入财政管理的行政事业性收费以及政府性基金和国务院规定的其他不征税收入。
3.第3行“免税收入”:填报纳税人计入利润总额但属于税收规定免税的收入或收益。
第3行填报4行+5行+6行+7行+8行的合计数。
4.第4行“国债利息收入”:填报纳税人持有国务院财政部门发行的国债取得的利息收入。
5.第5行“地方政府债券利息收入”:填报纳税人持有地方政府债券利息收入。
6.第6行“符合条件居民企业之间股息红利等权益性收益”:填报本期发生的符合条件的居民企业之间的股息、红利等权益性投资收益情况。
不包括连续持有居民企业公开发行并上市流通的股票不足12个月取得的投资收益。
7.第7行“符合条件的非营利组织的收入”:根据《财政部国家税务总局关于非营利组织企业所得税免税收入问题的通知》(财税〔20RR〕122号)等规定,符合条件并依法履行登记手续的非营利组织,填报取得的捐赠收入等免税收入,不包括营利性收入。
所得税 B类报表 核定征收企业用

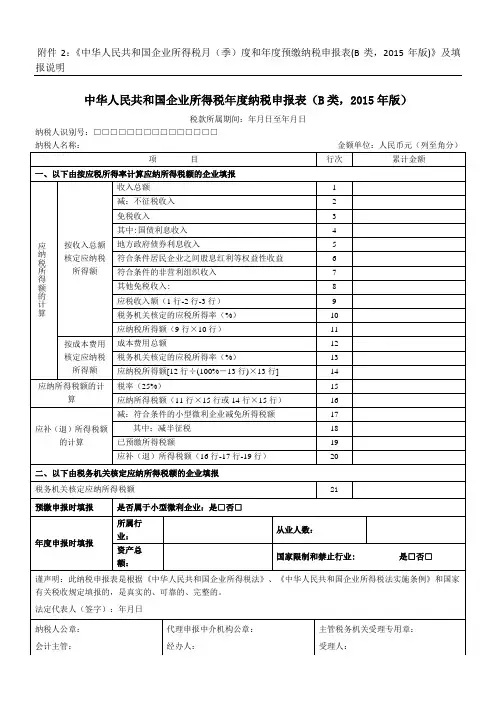
附件2:《中华人民共和国企业所得税月(季)度和年度预缴纳税申报表(B 类,2015年版)》及填报说明中华人民共和国企业所得税年度纳税申报表(B类,2015年版)税款所属期间:年月日至年月日纳税人识别号:□□□□□□□□□□□□□□□纳税人名称:金额单位:人民币元(列至角分)国家税务总局监制填报说明一、适用范围本表由实行核定征收企业所得税的纳税人在月(季)度申报缴纳企业所得税时使用。
实行核定应税所得率方式的纳税人,年度汇算清缴使用本表。
二、表头项目1.“税款所属期间”:为税款所属期月(季)度第一日至所属期月(季)度最后一日。
年度中间开业的,“税款所属期间”为当月(季)开始经营之日至所属月(季)度的最后一日。
次月(季)度起按正常情况填报。
2.“纳税人识别号”:填报税务机关核发的税务登记证件号码(15位)。
3.“纳税人名称”:填报税务机关核发的税务登记证件中的纳税人全称。
三、具体项目填报说明(一)应纳税所得额的计算1.本表第1行至第11行由“按收入总额核定应纳税所得额”的纳税人填写。
第1行“收入总额”:填写本年度累计取得的各项收入金额。
2.第2行“不征税收入”:填报纳税人计入收入总额但属于税收规定不征税的财政拨款、依法收取并纳入财政管理的行政事业性收费以及政府性基金和国务院规定的其他不征税收入。
3.第3行“免税收入”:填报纳税人计入利润总额但属于税收规定免税的收入或收益。
第3行填报4行+5行+6行+7行+8行的合计数。
4.第4行“国债利息收入”:填报纳税人持有国务院财政部门发行的国债取得的利息收入。
5.第5行“地方政府债券利息收入”:填报纳税人持有地方政府债券利息收入。
6.第6行“符合条件居民企业之间股息红利等权益性收益”:填报本期发生的符合条件的居民企业之间的股息、红利等权益性投资收益情况。
不包括连续持有居民企业公开发行并上市流通的股票不足12个月取得的投资收益。
7.第7行“符合条件的非营利组织的收入”:根据《财政部国家税务总局关于非营利组织企业所得税免税收入问题的通知》(财税〔2009〕122号)等规定,符合条件并依法履行登记手续的非营利组织,填报取得的捐赠收入等免税收入,不包括营利性收入。
国税所得税B类报表
专业资料分享
5.第5行“地方政府债券利息收入”:填报纳税人持有地方政府债券 利息收入。 6.第6行“符合条件居民企业之间股息红利等权益性收益”:填报本期 发生的符合条件的居民企业之间的股息、红利等权益性投资收益情况。不 包括连续持有居民企业公开发行并上市流通的股票不足 12个月取得的投资 收益。 7.第7行“符合条件的非营利组织的收入”:根据《财政部 国家税务 总局关于非营利组织企业所得税免税收入问题的通知》(财税〔2009〕122 号)等规定,符合条件并依法履行登记手续的非营利组织,填报取得的捐赠 收入等免税收入,不包括营利性收入。 8.第8行“其他免税收入”:填报国家税务总局发布的最新减免项目名 称及减免性质代码。 9.第9行“应税收入额”:根据相关行次计算填报。第9行=第1行-2 行-3行。 10.第10行“税务机关核定的应税所得率”:填报税务机关核定的应 税所得率。 11.第11行“应纳税所得额”:根据相关行次计算填报。第11行=第9 行×10行。 12.本表第12行至第14行由“按成本费用核定应纳税所得额”的纳税 人填报。第12行“成本费用总额”:填写本年度累计发生的各项成本费用 金额。 13.第13行“税务机关核定的应税所得率”:填报税务机关核定的应 税所得率。
完美DOC格式整理
专业资料分享
14.第14行“应纳税所得额”:根据相关行次计算填报。第14行=第12 行÷(100%-第13行“应税所得率”)×第13行。 (二)应纳所得税额的计算 1.第15行“税率”:填写企业所得税法规定的25%税率。 2.第16行“应纳所得税额”: (1)按照收入总额核定应纳税所得额的纳税人,第16行=第11行×15 行。 (2)按照成本费用核定应纳税所得额的纳税人,第 16行=第14行×15 行。 (三)应补(退)所得税额的计算 1.第17行“减:符合条件的小型微利企业减免所得税额”:根据企业 所得税法和相关税收政策规定,符合小型微利企业条件的纳税人填报的减 免所得税额。包括减按20%税率征收(减低税率政策)和减按 10%税率征收 (减半征税政策)。 享受减低税率政策的,本行填写本表第11行或第14行×5%的积。 享受减半征税政策的,本行填写本表第11行或第14行×15%的积;同时 填写第18行“减半征税”。 2.第19行“已预缴所得税额”:填报当年累计已经预缴的企业所得税 额。 3.第20行“应补(退)所得税额”:根据相关行计算填报。第20行= 第16行-17行-19行。当第20行≤0时,本行填0。 (四)由税务机关核定应纳所得税额的企业填报 第21行“税务机关核定应纳所得税额”:填报税务机关核定本期应当 缴纳的所得税额(小型微利企业填报核减减免税额之后的数额)。税务机
所得税年度B类报表核定征收企业用
附件2:《中华人民共和国企业所得税月(季)度和年度预缴纳税申报表(B类,2015年版)》及填报说明中华人民共和国企业所得税年度纳税申报表(B类,2015年版)税款所属期间:年月日至年月日纳税人识别号:□□□□□□□□□□□□□□□纳税人名称:金额单位:人民币元(列至角分)国家税务总局监制填报说明一、适用范围本表由实行核定征收企业所得税的纳税人在月(季)度申报缴纳企业所得税时使用。
实行核定应税所得率方式的纳税人,年度汇算清缴使用本表。
二、表头项目1.“税款所属期间”:为税款所属期月(季)度第一日至所属期月(季)度最后一日。
年度中间开业的,“税款所属期间”为当月(季)开始经营之日至所属月(季)度的最后一日。
次月(季)度起按正常情况填报。
2.“纳税人识别号”:填报税务机关核发的税务登记证件号码(15位)。
3.“纳税人名称”:填报税务机关核发的税务登记证件中的纳税人全称。
三、具体项目填报说明(一)应纳税所得额的计算1.本表第1行至第11行由“按收入总额核定应纳税所得额”的纳税人填写。
第1行“收入总额”:填写本年度累计取得的各项收入金额。
2.第2行“不征税收入”:填报纳税人计入收入总额但属于税收规定不征税的财政拨款、依法收取并纳入财政管理的行政事业性收费以及政府性基金和国务院规定的其他不征税收入。
3.第3行“免税收入”:填报纳税人计入利润总额但属于税收规定免税的收入或收益。
第3行填报4行+5行+6行+7行+8行的合计数。
4.第4行“国债利息收入”:填报纳税人持有国务院财政部门发行的国债取得的利息收入。
5.第5行“地方政府债券利息收入”:填报纳税人持有地方政府债券利息收入。
6.第6行“符合条件居民企业之间股息红利等权益性收益”:填报本期发生的符合条件的居民企业之间的股息、红利等权益性投资收益情况。
不包括连续持有居民企业公开发行并上市流通的股票不足12个月取得的投资收益。
7.第7行“符合条件的非营利组织的收入”:根据《财政部国家税务总局关于非营利组织企业所得税免税收入问题的通知》(财税〔2009〕122号)等规定,符合条件并依法履行登记手续的非营利组织,填报取得的捐赠收入等免税收入,不包括营利性收入。
中华人民共和国企业所得税月(季,年)度纳税申报表(B类)

中华人民共和国企业所得税月(季、年)度纳税申报表(B类)填报说明一、本表为按照核定征收管理办法(包括核定应税所得率和核定税额征收方式)缴纳企业所得税的纳税人在月(季、年)度申报缴纳企业所得税时使用,包括依法被税务机关指定的扣缴义务人。
其中:核定应税所得率的纳税人按收入总额核定、按成本费用核定、按经费支出换算分别填写。
二、本表表头项目:1、“税款所属期间”:季度申报时:纳税人填报的“税款所属期间”为公历1月1日至所属季(月)度最后一日。
企业年度中间开业的纳税人填报的“税款所属期间”为当月(季)度第一日至所属月(季)度的最后一日,自次月(季)度起按正常情况填报。
年度申报时:正常经营的纳税人,填报公历当年1月1日至12月31日;纳税人年度中间开业的,填报实际生产经营之日的当月1日至同年12月31日;纳税人年度中间发生合并、分立、破产、停业等情况的,填报公历当年1月1日至实际停业或法院裁定并宣告破产之日的当月月末;纳税人年度中间开业且年度中间又发生合并、分立、破产、停业等情况的,填报实际生产经营之日的当月1日至实际停业或法院裁定并宣告破产之日的当月月末。
2、“纳税人地税计算机代码”:填报地税机关核发的征收管理码。
3、“纳税人识别号”:填报税务机关核发的税务登记证号码(15位)。
4、“纳税人名称”:填报税务登记证中的纳税人全称。
三、填报要求:凡按照收入总额核定应税所得率征收的纳税人,只需填报本表第1至3行,11至15行。
四、具体项目填报说明1、第1行“收入总额”:按照收入总额核定应税所得率的纳税人填报此行。
填写本年度累计取得的各项收入金额。
2、第2行“税务机关核定的应税所得率”:填报主管税务机关核定的应税所得率。
3、第3行“应纳税所得额”:填报计算结果。
计算公式:应纳税所得额=第1行“收入总额”×第2行“税务机关核定的应税所得率”。
4、第4行“成本费用总额”:按照成本费用核定应税所得率的纳税人填报此行。
国税所得税B类报表

附件2:《中华人民共和国企业所得税月(季)度和年度预缴纳税申报表(B类,2015年版)》及填报说明中华人民共和国企业所得税月(季)度预缴和年度纳税申报表(B类,2015年版)税款所属期间:年月日至年月日纳税人识别号:□□□□□□□□□□□□□□□纳税人名称:金额单位:人民币元(列至角分)国家税务总局监制填报说明一、适用范围本表由实行核定征收企业所得税的纳税人在月(季)度申报缴纳企业所得税时使用。
实行核定应税所得率方式的纳税人,年度汇算清缴使用本表。
二、表头项目1.“税款所属期间”:为税款所属期月(季)度第一日至所属期月(季)度最后一日。
年度中间开业的,“税款所属期间”为当月(季)开始经营之日至所属月(季)度的最后一日。
次月(季)度起按正常情况填报。
2.“纳税人识别号”:填报税务机关核发的税务登记证件号码(15位)。
3.“纳税人名称”:填报税务机关核发的税务登记证件中的纳税人全称。
三、具体项目填报说明(一)应纳税所得额的计算1.本表第1行至第11行由“按收入总额核定应纳税所得额”的纳税人填写。
第1行“收入总额”:填写本年度累计取得的各项收入金额。
2.第2行“不征税收入”:填报纳税人计入收入总额但属于税收规定不征税的财政拨款、依法收取并纳入财政管理的行政事业性收费以及政府性基金和国务院规定的其他不征税收入。
3.第3行“免税收入”:填报纳税人计入利润总额但属于税收规定免税的收入或收益。
第3行填报4行+5行+6行+7行+8行的合计数。
4.第4行“国债利息收入”:填报纳税人持有国务院财政部门发行的国债取得的利息收入。
5.第5行“地方政府债券利息收入”:填报纳税人持有地方政府债券利息收入。
6.第6行“符合条件居民企业之间股息红利等权益性收益”:填报本期发生的符合条件的居民企业之间的股息、红利等权益性投资收益情况。
不包括连续持有居民企业公开发行并上市流通的股票不足12个月取得的投资收益。
7.第7行“符合条件的非营利组织的收入”:根据《财政部国家税务总局关于非营利组织企业所得税免税收入问题的通知》(财税〔2009〕122号)等规定,符合条件并依法履行登记手续的非营利组织,填报取得的捐赠收入等免税收入,不包括营利性收入。
企业所得税月(季)度申报(B类)
0
其中:国债利息收入
4
0
地方政府债券利息收入
5
0
符合条件居民企业之间股息红利等权益性
收益
6
0
符合条件的非营利组织收入
7
0
其他免税收入:
8
0
应税收入额(1-2-3)
9
0
税务机关核定的应税所得率
10
0.1
应纳税所得额(9×10)
11
0
按成本费用核定
应纳税所得额
成本费用总额
12
0
税务机关核定的应税所得率(%)
企业所得税月(季)度申报(B类)
税款所属期间:2015-10-01至2015-12-31
纳税人识别号:
纳税人名称:金额单位:人民币元(列至角分)
项目
行次
累计金额
一、以下由按应税所得率计算应纳所得税额的企业填报
应 纳 税
所
得 额 的 计 算
按收入总额核定应纳税所得额
收入总额
1
0
减:不征税收入
2
0
免税收入(4行+5行+6行+7行+8行)
税务机关核定应纳所得税额
21
0
预缴申报时填报
是否属于小型微利企业:
是✔否
年度申报时填报
所属行业:从业人数:Biblioteka 0资产总额(万元):
0
国家限制和禁止行业:
是否
谨声明:此纳税申报表是根据《中华人民共和国企业所得税法》、《中华人民共和国企业所得税法实施条例》和国家有关税收规定填报的,是真实的、可靠的、完整的。
13
0
应纳税所得额[12÷(1-13)×13]
国家税务总局公告2015年第31号《中华人民共和国企业所得税月(季)度预缴纳税申报表(2015年版)等报表》
国家税务总局关于发布《中华人民共和国企业所得税月(季)度预缴纳税申报表(2015年版)等报表》的公告国家税务总局公告2015年第31号2015.4.30现将国家税务总局修订的《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类,2015年版)》、《中华人民共和国企业所得税月(季)度和年度纳税申报表(B类,2015年版)》、《企业所得税汇总纳税分支机构所得税分配表(2015年版)》等报表及相应填报说明予以发布,并就有关事项公告如下:一、《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类,2015年版)》适用于实行查账征收企业所得税的居民企业预缴月份、季度税款时填报。
《中华人民共和国企业所得税月(季)度和年度纳税申报表(B类,2015年版)》适用于实行核定征收企业所得税的居民企业预缴月份、季度税款和年度汇算清缴时填报。
二、跨地区经营汇总纳税企业的分支机构,使用《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类,2015年版)》和《中华人民共和国企业所得税汇总纳税分支机构所得税分配表(2015年版)》进行年度企业所得税汇算清缴申报。
三、本公告自2015年7月1日起施行。
《国家税务总局关于发布〈中华人民共和国企业所得税月(季)度预缴纳税申报表〉等报表的公告》(国家税务总局公告2014年第28号)、《国家税务总局关于贯彻落实扩大小微企业减半征收企业所得税范围有关问题的公告》(国家税务总局公告2015年第17号)第五条、《国家税务总局关于完善固定资产加速折旧税收政策有关问题的公告》(国家税务总局公告2014年第64号)附件《固定资产加速折旧预缴情况统计表》及其填报说明同时废止。
特此公告。
附件下载:1.中华人民共和国企业所得税月(季)度预缴纳税申报表(A类,2015年版)及填报说明附1-1.不征税收入和税基类减免应纳税所得额明细表(附表1)及填报说明附1-2.固定资产加速折旧(扣除)明细表(附表2)及填报说明附1-3.减免所得税额明细表(附表3)及填报说明2.中华人民共和国企业所得税月(季)度和年度预缴纳税申报表(B类,2015年版)及填报说明3.企业所得税汇总纳税分支机构所得税分配表(2015年版)及填报说明国家税务总局2015年4月30日原文地址:/shuishounews/4826.html。
02.中华人民共和国企业所得税月(季)度预缴纳税申报表(适用B类核定征收)
1
减:不征税收入
2
免税收入
3
其中:国债利息收入
4
地方政府债券利息收入
5
符合条件居民企业之间股息红利等权益性收益
6
符合条件的非营利组织收入
7
其他免税收入:
8
应税收入额(1行-2行-3行)
9
税务机关核定的应税所得率(%)
10
应纳税所得额(9行×10行)
11
按成本费用核定应纳税所得额
成本费用总额
12
法定代表人(签字): 年 月 日
纳税人公章:
代理申报中介机构公章:
主管税务机关受理专用章:
会计主管:
经办人:
受理人:
经办人执业证件号码:
填表日期: 年 月 日
代理申报日期: 年 月 日
受理日期: 年 月 日
国家税务总局监制
中华人民共和国企业所得税月(季)度预缴和年度纳税申报表(B类,2015年版)
税款所属期间: 年 月 日至 年 月 日
纳税人识别号:□□□□□□□□□□□□□□□
纳税人名称:
金额单位:人民币元(列至角分)
项 目
行次
累计金额
一、以下由按应税所得率计算应纳所得税额的企业填报
应纳税所得额Байду номын сангаас计算
按收入总额核定应纳税所得额
税务机关核定的应税所得率(%)
13
应纳税所得额[12行÷(100%-13行)×13行]
14
应纳所得税额的计算
税率(25%)
15
应纳所得税额(11行×15行或14行×15行)
16
应补(退)所得税额的计算
减:符合条件的小型微利企业减免所得税额
中华人民共和国企业所得税月(季)度和年度纳税申报表(B类)-含小微优惠
12 13 14 0.00 0.00
纳税人公章: 会计主管: 填表日期: 年 月
代理申报中介机构公章: 经办人: 经办人执业证件号码: 代理申报日期: 年 月 日 日
主管税务机关受理专用章: 受理人: 受理日: 年 月 日
中华人民共和国企业所得税月(季)度和年度纳税申报表(B类)
税款所属期间: 纳税人识别号: 纳税人名称: 项目 一、以下由按应税所得率计算应纳所得税额的企业填报 收入总额 减:不征税收入 免税收入 按收入总额 应税收入额(1行核定应纳税 2行-3行) 所得额 税务机关核定的应 税所得率(%) 应纳税所得额的计算 应纳税所得额(4行 ×5行) 成本费用总额 按成本费用 税务机关核定的应 核定应纳税 税所得率(%) 所得额 应纳税所得额(7行 ÷(1-8行)×8行) 税率(25%) 应纳所得税额(6行 应纳所得税额的计算 ×10行或9行×10 行) 减:符合条件的小 型微利企业减免所 得税额 应补(退)所得税额的计算 已预缴所得税额 应补(退)所得税 额(11-12-13) 二、以下由税务机关核定应纳所得税额的企业填报 税务机关核定应纳所得税额 15 0.00 谨声明:此纳税申报表是根据《中华人民共和国企业所得税法》、《中华人民共和国企 业所得税法实施条例》和国家有关税收规定填报的,是真实的、可靠的、完整的。 法定代表人(签字): 年 月 日 1 2 3 4 5 6 7 8 9 10 11 0.00 0.00 0.00 0.00 0.06 0.00 0.00 0.00 0.00 0.25 0.00 金额单位:人民币元(列至角分) 行次 累计金额 年 月 日 至 年 月 日