
财务报表体系表单大全
财务报表模板[全套]
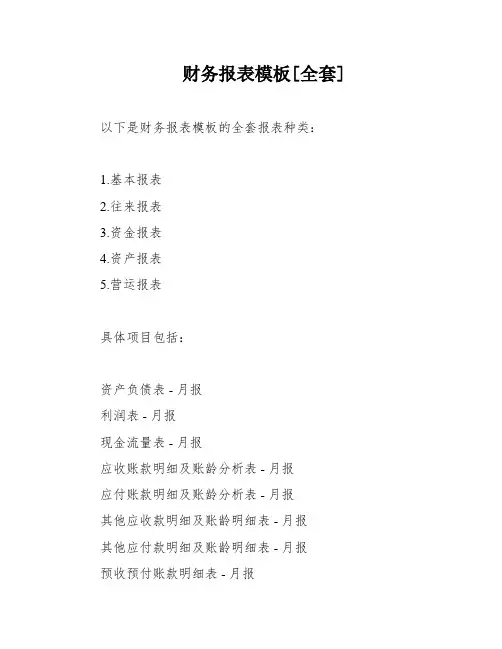
财务报表模板[全套] 以下是财务报表模板的全套报表种类:1.基本报表2.往来报表3.资金报表4.资产报表5.营运报表具体项目包括:资产负债表 - 月报利润表 - 月报现金流量表 - 月报应收账款明细及账龄分析表 - 月报应付账款明细及账龄分析表 - 月报其他应收款明细及账龄明细表 - 月报其他应付款明细及账龄明细表 - 月报预收预付账款明细表 - 月报短期借款、长期借款明细表 - 月报实收资本明细表 - 月报资金周报表(按账户) - 周报收支月报表 - 月报短期投资明细表 - 月报长期投资明细表 - 月报固定资产明细表 - 月报无形资产、长期待摊费用明细表 - 月报收入结构明细表 - 月报投资收益明细表费用结构明细表 - 月报高级管理人员费用明细表 - 月报报表序号如下:表1表2表3表1-1表1-2表1-3表1-4表1-5表1-6表1-7表1-8表1-9表1-10表1-11表1-12表1-13表2-1表2-2表2-3表2-4资产负债表:公司名称:_____ 单位:元资产类:流动资产:货币资金短期投资应收票据应收股利应收利息应收账款预付账款应收补贴款其他应收款存货待摊费用一年内到期的长期债券投资其他流动资产流动资产合计长期投资:长期股权投资长期债权投资长期投资合计其中:合并价差固定资产:固定资产原价减:累计折旧固定资产净值减:固定资产减值准备工程物资在建工程固定资产清理固定资产合计无形资产及其他资产:无形资产长期待摊费用其他长期资产无形资产及其他资产合计递延税项:递延税款借项资产总计负债及权益类:流动负债:短期借款应付票据应付账款预收账款其他应付款应付工资应付福利费应付股利应交税金其他未交款预提费用预计负债一年内到期的长期负债其他流动负债流动负债合计长期负债:长期借款应付债券长期应付款专项应付款其他长期负债长期负债合计递延税项:递延税款贷项负债合计少数股东权益所有者权益或股东权益:实收资本减:已归还投资实收资本净额资本公积盈余公积其中:法定公益金未分配利润所有者权益合计负债及权益合计单位负责人:_____ 财务负责人:_____ 制表人:_____利润表:公司名称:_____ 年月日待改写)e StatementUnit: YuanItem1.Operating revenueLess: Operating costOperating taxes and surcharges2.Operating profitAdd: Other business profitLess: Operating expenses Administrative expensesFinancial expenses3.Operating profitAdd: Investment eSubsidy eNon-operating eLess: Non-operating expensesAdd: Adjustment of us years' profit and loss 4.Total profitLess: e taxMinority shareholders' profit and loss profitPrepared by:Current month amount Year-to-date amountUnit responsible person: Financial responsible person: Cash Flow StatementTable 3.Month/DayUnit: YuanLineItem1.Cash flow from operating activities:1.Cash received from sales of goods and services2.Tax refund received3.Other cash received related to operating activities Total cash inflows1.Cash paid for purchase of goods and services2.Cash paid to employees3.Taxes paid4.Other cash paid related to operating activitiesTotal cash outflowsNet cash flow from operating activities2.Cash flow from investing activities:1.Cash received from investment returns2.Cash received from investment e cash received from disposal of fixed assets。
20个财务报表模板

20个财务报表模板,助您轻松管理企业财务一、资产负债表模板1. 简易资产负债表模板:适用于小型企业,简洁明了,便于快速了解企业资产状况。
二、利润表模板3. 按项目利润表模板:详细展示各项收入、成本和费用,便于分析企业盈利来源。
4. 按功能利润表模板:将收入、成本和费用按功能分类,便于了解企业运营状况。
三、现金流量表模板5. 直接法现金流量表模板:直观展示企业经营活动、投资活动和筹资活动的现金流入和流出。
6. 间接法现金流量表模板:从净利润出发,调整不涉及现金变动的项目,得出经营活动产生的现金流量。
四、财务分析报表模板7. 财务比率分析表模板:包括流动比率、速动比率、资产负债率等,帮助企业评估财务风险。
8. 杜邦分析表模板:通过分解净资产收益率,分析企业盈利能力、资产周转率和权益乘数。
五、预算报表模板9. 年度预算表模板:帮助企业制定全年财务预算,指导经营决策。
10. 月度预算表模板:便于企业实时监控预算执行情况,调整经营策略。
六、税务报表模板11. 增值税申报表模板:简化税务申报流程,提高申报效率。
12. 企业所得税申报表模板:帮助企业准确计算企业所得税,降低税务风险。
七、其他财务报表模板13. 应收账款管理表模板:帮助企业监控应收账款情况,提高回款效率。
15. 存货管理表模板:帮助企业掌握存货状况,优化库存结构。
16. 固定资产管理表模板:便于企业了解固定资产状况,提高资产使用效率。
17. 费用报销管理表模板:规范企业费用报销流程,降低成本支出。
18. 薪资管理表模板:帮助企业合理制定薪资政策,激发员工积极性。
19. 投资项目管理表模板:监控投资项目进度,评估投资效益。
20. 融资管理表模板:帮助企业规划融资渠道,降低融资成本。
当然,让我们继续深入探讨这些财务报表模板的实用价值和应用场景。
九、内部管理报表模板21. 部门费用分析表模板:帮助企业管理层分析各职能部门费用支出情况,优化资源配置。
22. 成本控制报表模板:针对生产成本、销售成本等进行监控,为企业降本增效提供数据支持。
146个财务会计常用excel表格模板
财务会计是企业经营活动中的重要一环,负责管理和监督企业的资金流入和流出、资产和负债的变动以及利润的分配。
在日常工作中,会计人员需要通过excel表格模板来进行数据处理和分析,以完成各种财务报表的编制和分析工作。
本文将为大家介绍146个财务会计常用的excel表格模板,希望对大家的工作有所帮助。
一、财务报表模板1. 资产负债表模板资产负债表是企业财务报表的基础,反映了企业在特定日期的资产、负债和所有者权益状况。
通过资产负债表模板,会计人员可以清晰地了解企业的资产构成、负债情况以及净资产状况。
2. 损益表模板损益表也称作利润表,显示了企业在一定期间内的营业收入、成本支出和利润情况。
损益表模板可以帮助会计人员及时了解企业的经营业绩和盈利能力。
3. 现金流量表模板现金流量表是反映特定期间内企业现金流入和流出情况的财务报表,通过现金流量表模板,会计人员可以分析企业的现金流动情况,及时发现问题并加以解决。
二、财务分析模板4. 财务比率分析模板财务比率分析是通过对企业财务报表中的各项指标进行综合计算和分析,来评价企业经营状况和盈利能力的一种方法。
财务比率分析模板可以帮助会计人员快速计算出各项财务比率,并进行分析和比较。
5. 资本预算分析模板资本预算是企业用于投资决策的一种财务管理方法,涉及到资金的使用和投资的收益。
资本预算分析模板可以帮助会计人员进行投资项目的资金分析和收益评估,从而为企业的投资决策提供参考依据。
6. 成本控制分析模板成本控制是企业管理中的重要一环,通过成本控制分析模板,会计人员可以对企业的各项成本进行分类和分析,发现成本控制中存在的问题,并提出改进意见。
三、预算管理模板7. 财务预算编制模板财务预算是企业在一定时期内按照经营计划和战略目标制定的收支计划,通过财务预算编制模板,会计人员可以快速编制出企业的财务预算,有助于企业的经营管理和控制。
8. 成本预算分析模板成本预算是企业在实施经营计划和战略目标时,按照成本分类和项目制定的预算计划,成本预算分析模板可以帮助会计人员进行成本预算的分析和评估,为企业的成本控制提供支持。
财务各类报表大全
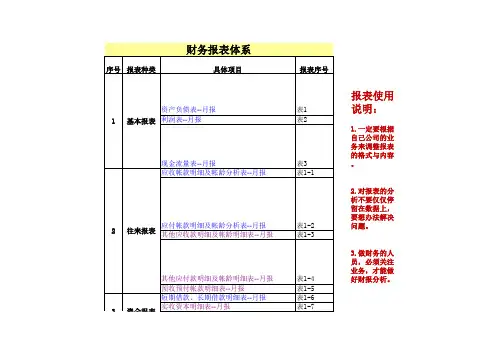
报表使用说明:
1.一定要根据自己公司的业务来调整报表的格式与内容。 2.对报表的分析不要仅仅停留在数据上,要想办法解决问题。 3.做财务的人员,必须关注业务,才能做好财报分析。
2
往来报表
3
资金报表
4
资产报表
营运报表
请点击蓝色字体就出来报表
1.一定要根据自己公司的业务来调整报表的格式与内容。 2.对报表的分析不要仅仅停留在数据上,要想办法解决问题。 3.做财务的人员,必须关注业务,才能做好财报分析。
财务报表体系
序号 报表种类 1 基本报表 具体项目 资产负债表--月报 利润表--月报 现金流量表--月报 应收帐款明细及帐龄分析表--月报 应付帐款明细及帐龄分析表--月报 其他应收款明细及帐龄明细表--月报 其他应付款明细及帐龄明细表--月报 预收预付帐款明细表--月报 短期借款、长期借款明细表--月报 实收资本明细表--月报 资金周报表(按帐户)--周报 收支月报表--月报 短期投资明细表--月报 长期投资明细表--月报 固定资产明细表--月报 无形资产、长期待摊费用明细表--月报 收入结构明细表--月报 投资收益明细表 费用结构明细表--月报 高级管理人员费用明细表-月报 报表序号 表1 表2 表3 表1-1 表1-2 表1-3 表1-4 表1-5 表1-6 表1-7 表1-8 表1-9 表1-10 表1-11 表1-12 表1-13 表2-1 表2-2 表2-3 表2-4
【实用财务表格大全】含公式会计报表(会计科目余额表、资产负债表、损益表利润表、权益变动表、现金流量表

一、资产类序科目编号会计科目适应行业号11001现金21002银行存款31003存放中央银行款项银行专用41011存放同业银行专用51015其他货币资金61021结算备付金证券专用71031存出保证金金融共用81051拆出资金金融共用91101交易性金融资产101111买入返售金融资产金融共用111121应收票据121122应收账款131123预付账款141131应收股利151132应收利息161211应收保户储金保险专用171221应收代位追偿款保险专用181222应收分保账款保险专用191223应收分保未到期责任准备金保险专用201224应收分保保险责任准备金保险专用211231其他应收款221241坏账准备231251贴现资产银行专用241301贷款银行和保险共用251302贷款损失准备银行和保险共用261311代理兑付证券银行和证券共用271321代理业务资产281401材料采购291402在途物资301403原材料311404材料成本差异321406库存商品331407发出商品341410商品进销差价351411委托加工物资361412包装物及低值易耗品371421消耗性生物资产农业专用381431周转材料建造承包商专用391441贵金属银行专用401442抵债资产金融共用411451损余物资保险专用421461存货跌价准备431501待摊费用441511独立账户资产保险专用451521持有至到期投资461522持有至到期投资减值准备471523可供出售金融资产481524长期股权投资491525长期股权投资减值准备501526投资性房地产511531长期应收款521541未实现融资收益531551存出资本保证金保险专用541601固定资产551602累计折旧561603固定资产减值准备571604在建工程581605工程物资591606固定资产清理601611融资租赁资产租赁专用611612未担保余值租赁专用621621生产性生物资产农业专用631622生产性生物资产累计折旧农业专用641623公益性生物资产农业专用651631油气资产石油天然气开采专661632累计折耗石油天然气开采专671701无形资产681702累计摊销691703无形资产减值准备701711商誉711801长期待摊费用721811递延所得税资产731901待处理财产损溢二、负债类742001短期借款752002存入保证金金融共用762003拆入资金金融共用772004向中央银行借款银行专用782011同业存放银行专用792012吸收存款银行专用802021贴现负债银行专用812101交易性金融负债822111卖出回购金融资产款金融共用832201应付票据842202应付账款852205预收账款862211应付职工薪酬872221应交税费882231应付股利892232应付利息902241其他应付款912251应付保户红利保险专用922261应付分保账款保险专用932311代理买卖证券款证券专用942312代理承销证券款证券和银行共用952313代理兑付证券款证券和银行共用962314代理业务负债972401预提费用982411预计负债992501递延收益1002601长期借款1012602长期债券1022701未到期责任准备金保险专用1032702保险责任准备金保险专用1042711保户储金保险专用1052721独立账户负债保险专用1062801长期应付款1072802未确认融资费用1082811专项应付款1092901递延所得税负债三、共同类1103001清算资金往来银行专用1113002外汇买卖金融共用1123101衍生工具1133201套期工具1143202被套期项目四、所有者权益类1154001实收资本1164002资本公积1174101盈余公积1184102一般风险准备金融共用1194103本年利润1204104利润分配1214201库存股五、成本类1225001生产成本1235101制造费用1245201劳务成本1255301研发支出1265401工程施工建造承包商专用1275402工程结算建造承包商专用1285403机械作业建造承包商专用六、损益类1296001主营业务收入1306011利息收入金融共用1316021手续费收入金融共用1326031保费收入保险专用1336032分保费收入保险专用1346041租赁收入租赁专用1356051其他业务收入1366061汇兑损益金融专用1376101公允价值变动损益1386111投资收益1396201摊回保险责任准备金保险专用1406202摊回赔付支出保险专用1416203摊回分保费用保险专用1426301营业外收入1436401主营业务成本1446402其他业务支出1456405营业税金及附加1466411利息支出金融共用1476421手续费支出金融共用1486501提取未到期责任准备金保险专用1496502提取保险责任准备金保险专用1506511赔付支出保险专用1516521保户红利支出保险专用1526531退保金保险专用1536541分出保费保险专用1546542分保费用保险专用1556601销售费用1566602管理费用1576603财务费用1586604勘探费用1596701资产减值损失1606711营业外支出1616801所得税1626901以前年度损益调整。
财务报表空白表格

固定资产净值
41
长期负债合计3
110
工程物质
在建工程
44
45
负债合计
114
固定资产清理
固定资产合计
46
50
所有者权益(或股东权益):
实收资本
115
无形资产及其他资产:
资本公积
120
无形资产
长期待摊费用
51
52
盈余公积
其中:法定公益金
121
122
其他长期资产
无形资产及其他
53
60
未分配利润
所有者权益(或股东权益)合计
投资损失(收益以“—”号填列)
递延所得税资产减少(增加以“—”号填列)
递延所得税负债增加(减少以“—”号填列)
存货的减少(增加以“—”号填列)
经营性应收项目的减少(增加以“—”号填列)
经营性应付项目的增加(减少以“—”号填列)
其他
经营活动产生的现金流量净额
2.不涉及现金收支的重大投资和筹资活动
债务转为资本
76
80
一年内到期的长期债权投资
其他流动资产
21
24
其他应付款
预提费用
81
82
流动资产合计
31
一年内到期的长期负债
86
长期投资:
长期股权投资
32
其他流动负债
流动负债合计
90
100
长期债权投资
长期投资合计
34
38
长期负债:长期借款1 Nhomakorabea1固定资产:
长期应付款
103
固定资产原价
减:累计折旧
39
40
其他长期负债
财务报表指标体系一览表
公式 2: (销售成本+存货变动额)/ 平均应付账款余额
五、获利能力
(一)销售获利能力 1.销售净利率(%) 2.销售毛利率(%) 3.主营业务利润率(%) 4.营业利润率(%) 5.销售利润率(%) 6.销售成本率(%) 7.销售费用率(%) (二)成本费用获利能力 1.成本费用利润率(%) 2.营业成本毛利率(%) 3 营业成本利润率(%) 4.税前成本利润率(%) 5.税后成本利润率(%) 利润总额/成本费用总额(三项费用+销售成本) 毛利/营业成本 营业利润/营业成本 利润总额/ 税前成本(营业成本+营业税金+销售费用+管理费用+财务 费用+营业外支出) 净利润/ 税后成本(营业成本+营业税金+销售费用+管理费用+财务费 用+营业外支出+所得税) 成本费用净利率 净利润/销售收入 毛利(销售收入-销售成本)/销售收入 主营业务利润/销售收入 营业利润/销售收入 利润总额/销售收入 销售成本/销售收入 三项费用之和/销售收入 税前净利率 营业成本率 营业费用率 净利润率、销售净收益率、纯益率 营业毛利获利率、经营毛利率、毛利 率
财务报表指标体系一览表
项
1.流动比率 2.速动比率 3.现金比率 4.超动比率 5.货币资金比率 6.现金即付比率
目
流动资产/流动负债
计
考 英 文
SHORT-TERM SOLVENCY current ratio
一、短期偿债能力
(流动资产-存货)/流动负债 (货币资金+交易性金融资产)/流动负债 (货币资金+短期投资净额)/流动负债 (货币资金+交易性金融资产+应收账款+应收票据)÷ 流动负债 (货币资金+短期投资+应收账款+应收票据)÷ 流动负债 货币资金/流动负债 现金类资产/(流动负债-预收账款) 酸性测试比率 新报表用 原报表用 保守速动比率,新报表用 保守速动比率,原报表用
财务报表模板全套.docx
月份财务分析表资产项目上月价值本月价值净增加负债项目上月金额本月金额净增加现金应付账款银行存款应付票据应收账款暂收款应收票据其他在制品库存小计在制品价值借款原料库存股本物料库存本期盈余累积盈余其他合计小计存货类别原料物料在制品制成品固定资产上期结存折旧本期入库存出保证金折让暂存款本期结存其他本期出库小计生产耗用合计其他耗用月份收款状况表类别:年月日客户类别上期未收本期应收合计收款记录折让退货待查本期未收备注已清合计经理:经办人:年度财务分析表盖章单位:上年同上年同指标名称本期数增减率指标名称本期数增减率期数期数营业收入(元)总产值(元)利润(元)应收账款周转天数(天)创汇额(美元)流动资金周转天数(天)存货(元)存货周转天数(天)借款总额(元)销售利润率(%)应收账款(元)产品销售率(%)员工人数(人)负债比率( % )投资收益率( %)本年度财务状况分析利润表纵向趋势分析表本年比上年增长上年金额本年金额会计报表项目金额百分比(%)①②③=② -①④=③/①1.主营业务收入减:主营业务成本2.主营业务税金及附加3.主营业务利润加:其他业务利润减:存货跌价损失销售费用管理费用财务费用4.营业利润加:投资收益营业外收入减:营业外支出加:以前年度损益调整5.利润总额减:所得税6.净利润本年比上年增长上年金额本年金额会计报表项目金额百分比(%)①②③ =②-①④=③/①1.净利润加:年初未分配利润年初未分配利润调整2.可供分配的利润减:提取法定盈余公积提取法定公益金3.可供股东分配利润减:提取任意盈余公积优先股股利应付普通股股利4.未分配利润5.少数股东权益本年比上年增长上年金额本年金额项目金额百分比(%)①②③=②-①④ =③/①1.经营活动产生的现金流量(1)销售商品、提供劳务收到的现金(2)收到的税费返还(3)收到的其他与经营活动有关的现金(4)现金流入小计(5)购买商品、接受劳务支出的现金(6)支付给职工以及为职工支付的现金(7)支付的各项税费(8)支付的其他与经营活动有关的现金(9)现金流出小计(10)经营活动产生的现金流量净额2.投资活动产生的现金流量(1)收回投资所收到的现金(2)取得投资收益所获得的现金(3)处置固定资产、无形资产和其他长期投资所收回的现金净额(4)收到的其他与投资活动有关的现金(5)现金流入小计(6)购建固定资产、无形资产和其他长期资产所支付的现金(7)投资所支付的现金(8)支付的其他与投资活动有关的现金(9)现金流出小计(10)投资活动产生的现金流量净额3.筹资活动产生的现金流量(1)吸收投资所收到的现金(2)取得借款所收到的现金(3)收到的其他与筹资活动有关的现金(4)现金流入小计(5)偿还债务所支付的现金(6)分配股利、利润和偿付利息所支付的现金(7)支付的其他与筹资活动有关的现金(8)现金流出小计(9)筹资活动产生的现金流量净额4.汇率变动对现金的影响5.现金及现金等价物增加额补充资料1.将净利润调节为经营活动现金流量净利润加:计提的资产减值准备固定资产折旧无形资产摊销长期待摊费用摊销待摊费用减少(减:增加)预提费用增加(减:减少)处置固定资产、无形资产和其他长期资产的损失(减:收益)固定资产报废损失财务费用投资损失(减:收益)递延税款贷项(减:借项)存货的减少(减:增加)经营性应收项目的减少(减:增加)经营性应付项目的增加(减:减少)其他经营活动产生的现金流量净额2.不涉及现金收支的投资和筹资活动债务转为资本一年内到期的可转换公司债券融资租入固定资产3.现金及现金等价物净增加情况现金的期末余额减:现金的期初余额加:现金等价物的期末余额减:现金等价物的期初余额现金及现金等价物净增加额进账日报表年月日明地区人款回收不足金金用行入职工薪酬分析表月份:年月次:第/共工加各生平科中其他人作班本合平均均用目工班⋯收入⋯数日工薪津本薪所注平均数金得销售费用分析表目本期生上年同期增减幅度全年划完成划百分比1.广告2.工3.售提成4.福利5.公6.差旅7.招待8.运9.材料费10.展览费11.业务宣传费12.低值易耗品费13.员工教育经费14.劳保用品15.保险费16.税金17.公积金18.养老保险金19.其他文字分析分析人财务主管财务经理管理费用分析表项目本期发生额上年同期增减幅度全年计划完成计划百分比1.工资2.职工福利费3.伙食、医药费4.办公费5.会议费6.差旅费7.交通费8.邮电费9.业务招待费10.房租物管费11.折旧12.职工教育经费13.养老保险费14.失业保险费15.董事会费16.咨询费17.诉讼费18.审计费19.排污费20.绿化费21.书报杂志费22.房产税23.车船使用税24.土地使用税25.印花税26.修理、修缮费27.年检费、试验费28.技术开发费29.技术转让费30.坏账损失31.易耗品费用32.无形资产摊销费33.自由捐赠34.杂费35.其他文字分析分析人财务主管财务经理商品进销存月报表年月单位:元期初结存本期进货本期销货期末结存毛利商品名称毛利率备注数量金额数量金额数量金额数量金额润额合计短期投资月报表编号:日前:年月日项目期初余额本期增加本期减少期末余额备注股权投资小计债券投资小计其他投资小计合计长期投资月报表编号:日前:年月日项目期初余额本期增加本期减少期末余额备注长期股权投资小计长期债券投资小计其他投资小计合计企业融资成本分析表单位:元对比分析期年年差值项目主权融资(所有者权益)负债融资融资总额息税前利润减:利息等负债融资成本税前利润减:所得税税后利润减:应交特种基金提取盈余公积金本年实际可分配利润本年资本(股本)利润率本年负债融资成本率年度利润预算表预算编制单位:单位:元月份123456789101112合项目月月月月月月月月月月月月计一、主营业务收入减:主营业务成本减:主营业务税金及附加二、主营业务利润减:管理费用减:营业费用减:财务费用三、营业利润加:其他业务利润加:投资收益加:营业外收支净额减:营业外支出四:利润总额减:所得税五、净利润员工薪金预算表人数工资加班费用福利保险费用总费用部门预计实际预计实际预计实际预计实际预计实际总计损益表年月编制单位:单位:元一、主营业务收入目1本月数本年累计数项行次减:主营业务成本2营业费用3主营业务税金及附4加二、主营业务利润5加:其他业务利润6减:管理费用7财务费用8三、营业利润9加:投资收益10补贴收入11营业外收入12减:营业外支出13加:以前年度损益调整14四、利润总额15减:所得税16五、净利润17单位负责人:财会负责人:复核:制表:企业预计损失情况表企业预企业企业项目行次中介审项目行次清查数企业预清查数申报申报计损失核数计损失数数一、应收款项1四、长期投资28账龄 1 年以内(含 1 年)2(一)按投资种类分29账龄1- 2 年以内(不含 11、长期股权投资30年)3账龄2- 3 年以内(不含 231年)4其中:对子公司的投资账龄3- 4 年以内(不含 332年)5对合营和联营企业的投资账龄4- 5 年以内(不含 42、长期债权投资33年)6账龄5- 6 年以内(不含 534年)7(二)按原因分二、短期投资8市价连续两年低于账面价35值股票9被投资单位财务状况严重36恶化债券10被投资单位发生巨额亏损37基金11被投资单位清理整顿、清算 38其他短期投资12其他原因39三、存货13五、固定资产40(一)按种类分14土地41原材料15房屋、建筑物42库存商品16机器设备43产成品17交通运输工具及其他44低值易耗品18六、在建工程45其他存货19长期停缓建项目、预计未来3 年不会重新开工46(二)按原因分20在建工程在性能、技术上已经落后47市价持续下跌未来无回48升希望21其他原因使用该原料生产的产品49成本大于产品售价22七、无形资产因产品换代原料不需用50同时高于市价23其中:专利权市场需求变化导致市场51价值逐渐下跌24商标权其他足以证明存货实质52发生减值的情形25商誉26八、委托贷款5327合计54单位负责人:财务负责人;制表人:固定资产累计折旧明细表年月日至年月日单位:元项目期初余额本期增加额本期减少额期末余额备注=B4+C4-D4=B5+C5-D5=B6+C6-D6=B7+C7-D7=B8+C8-D8=B9+C9-D9=B10+C10-D10=B11+C11-D11=B12+C12-D12=B13+C13-D13=B14+C14-D14=B15+C15-D15=B16+C16-D16=B17+C17-D17=B18+C18-D18=B19+C19-D19=B20+C20-D20=B21+C21-D21=B22+C22-D22=B23+C23-D23=B24+C24-D24=B25+C25-D25简单的月份应收账款明细表月份应收账款明细表客户名称预定收款日期统一发票贷单号码金收款情况检讨与说项次额月日字号明主管:会计:制表:主营业务收入明细表编制:时间:年月单位:元主营业务主营业务主营业务项目主营业务主营业务利润行次成本税金及附收入费用加一、产品销售:1-1、2-2、3-3、4-4、5-5、6-6、7-7、8-8、9-10二、其他业务11-1、12-2、13-3、144、15-盘点盈亏报告表经营部门:年月日编号料品 / 资规单账面账面盘点盘点盘盈盘亏差异原数金拟处理对策及建议品名产编号格位数量金额数量金额量金额数量额因说明----------------------------主主管制表主主管经管人任任主管财务经管部领导部门批示门固定资产增加单财产编号:年月日中文名称资产成本记录取得日期设备内容数量取得成本英文名称数量规格型号取得金额厂牌耐用年限存放地点月折旧额附属设备合计00备注财产管理使用部门部门负责财务部负责人负责人人经办人:制单:一, 总体评述( 一 ) 总体财务绩效水平根据 xxxx 公开发布的数据 , 运用 xxxx 系统和 xxx 分析方法对其进行综合分析 , 我们认为 xxxx 本期财务状况比去年同期大幅升高 .( 二 ) 公司分项绩效水平项目公司评价二, 财务报表分析( 一 ) 资产负债表1.企业自身资产状况及资产变化说明 :公司本期的资产比去年同期增长xx%.资产的变化中固定资产增长最多, 为 xx 万元. 企业将资金的重点向固定资产方向转移 . 应该随时注意企业的生产规模 , 产品结构的变化 , 这种变化不但决定了企业的收益能力和发展潜力 , 也决定了企业的生产经营形式 . 因此 , 建议投资者对其变化进行动态跟踪与研究 .流动资产中 , 存货资产的比重最大, 占 xx%,信用资产的比重次之, 占 xx%.流动资产的增长幅度为 xx%.在流动资产各项目变化中 , 货币类资产和短期投资类资产的增长幅度大于流动资产的增长幅度 , 说明企业应付市场变化的能力将增强 . 信用类资产的增长幅度明显大于流动资产的增长 , 说明企业的货款的回收不够理想 , 企业受第三者的制约增强 , 企业应该加强货款的回收工作 . 存货类资产的增长幅度明显大于流动资产的增长 , 说明企业存货增长占用资金过多 , 市场风险将增大 , 企业应加强存货管理和销售工作 . 总之 , 企业的支付能力和应付市场的变化能力一般 .2. 企业自身负债及所有者权益状况及变化说明:从负债与所有者权益占总资产比重看 , 企业的流动负债比率为 xx%,长期负债和所有者权益的比率为 xx%.说明企业资金结构位于正常的水平 .企业负债和所有者权益的变化中 , 流动负债减少 xx%,长期负债减少 xx%,股东权益增长 xx%.流动负债的下降幅度为xx%,营业环节的流动负债的变化引起流动负债的下降,主要是应付帐款的降低引起营业环节的流动负债的降低.本期和上期的长期负债占结构性负债的比率分别为xx%,xx%,该项数据比去年有所降低 , 说明企业的长期负债结构比例有所降低 . 盈余公积比重提高 , 说明企业有强烈的留利增强经营实力的愿望 . 未分配利润比去年增长了 xx%,表明企业当年增加了一定的盈余 . 未分配利润所占结构性负债的比重比去年也有所提高 , 说明企业筹资和应付风险的能力比去年有所提高 . 总体上 , 企业长期和短期的融资活动比去年有所减弱 . 企业是以所有者权益资金为主来开展经营性活动 , 资金成本相对比较低 .( 二 ) 利润及利润分配表主要财务数据和指标如下:当期数据上期数据主营业务收入主营业务成本营业费用主营业务利润其他业务利润管理费用财务费用营业利润营业外收支净利润总额所得税净利润毛利率 (%)净利率 (%)成本费用利润率 (%)净收益营运指数1.利润分析(1)利润构成情况本期公司实现利润总额 xx 万元 . 其中 , 经营性利润 xx 万元 , 占利润总额 xx%;营业外收支业务净额 xx 万元 , 占利润总额 xx%.(2)利润增长情况本期公司实现利润总额 xx 万元 , 较上年同期增长 xx%.其中 , 营业利润比上年同期增长 xx%,增加利润总额 xx 万元 ; 营业外收支净额比去年同期降低 xx%,减少营业外收支净额 xx 万元 .2. 收入分析本期公司实现主营业务收入xx 万元 . 与去年同期相比增长xx%,说明公司业务规模处于较快发展阶段 , 产品与服务的竞争力强 , 市场推广工作成绩很大 , 公司业务规模很快扩大 .3.成本费用分析(1)成本费用构成情况本期公司发生成本费用共计 xx 万元 . 其中 , 主营业务成本 xx 万元 , 占成本费用总额xx; 营业费用 xx 万元 , 占成本费用总额 xx%;管理费用 xx 万元 , 占成本费用总额 xx%; 财务费用 xx 万元 , 占成本费用总额 xx%.(2)成本费用增长情况本期公司成本费用总额比去年同期增加 xx 万元 , 增长 xx%;主营业务成本比去年同期增加 xx 万元 , 增长 xx%;营业费用比去年同期减少 xx 万元 , 降低 xx%;管理费用比去年同期增加 xx 万元 , 增长 xx%;财务费用比去年同期减少 xxx 万元 , 降低 xx%.4. 利润增长因素分析本期利润总额比上年同期增加xx 万元 . 其中 , 主营业务收入比上年同期增加利润 xx 万元 , 主营业务成本比上年同期减少利润 xx 万元 , 营业费用比上年同期增加利润 xx 万元 , 管理费用比上年同期减少利润 xx 万元 , 财务费用比上年同期增加利润 xx 万元 , 投资收益比上年同期减少利润 xx 万元 , 营业外收支净额比上年同期减少利润xx 万元 .本期公司利润总额增长率为xx%,公司在产品与服务的获利能力和公司整体的成本费用控制等方面都取得了很大的成绩 , 提请分析者予以高度重视 , 因为公司利润积累的极大提高为公司壮大自身实力 , 将来迅速发展壮大打下了坚实的基础 .5.经营成果总体评价(1)产品综合获利能力评价本期公司产品综合毛利率为 xx%,综合净利率为 xx%,成本费用利润率为 xx%.分别比上年同期提高了 xx%,xx%,xx%,平均提高 xx%,说明公司获利能力处于较快发展阶段 , 本期公司在产品结构调整和新产品开发方面 , 以及提高公司经营管理水平方面都取得了相当的进步 , 公司获利能力在本期获得较大提高 ,(2)收益质量评价净收益营运指数是反映企业收益质量 , 衡量风险的指标 . 本期公司净收益营运指数为 1.05, 比上年同期提高了 xx%,说明公司收益质量变化不大 , 只有经营性收益才是可靠的 , 可持续的 , 因此未来公司应尽可能提高经营性收益在总收益中的比重.(3)利润协调性评价公司与上年同期相比主营业务利润增长率为 xsx%,其中 , 主营收入增长率为 xx%, 说明公司综合成本费用率有所下降 , 收入与利润协调性很好 , 未来公司应尽可能保持对企业成本与费用的控制水平 . 主营业务成本增长率为 xx%,说明公司综合成本率有所下降 , 毛利贡献率有所提高 , 成本与收入协调性很好 , 未来公司应尽可能保持对企业成本的控制水平 . 营业费用增长率为 xx%.说明公司营业费用率有所下降 , 营业费用与收入协调性很好 , 未来公司应尽可能保持对企业营业费用的控制水平 . 管理费用增长率为xx%.说明公司管理费用率有所下降 , 管理费用与利润协调性很好 , 未来公司应尽可能保持对企业管理费用的控制水平 . 财务费用增长率为 xx%.说明公司财务费用率有所下降 , 财务费用与利润协调性很好 , 未来公司应尽可能保持对企业财务费用的控制水平 .( 三 ) 现金流量表主要财务数据和指标如下:项目当期数据上期数据增长情况 (%)经营活动产生的现金流入量投资活动产生的现金流入量筹资活动产生的现金流入量总现金流入量经营活动产生的现金流出量投资活动产生的现金流出量筹资活动产生的现金流出量总现金流出量现金流量净额1.现金流量结构分析(1)现金流入结构分析本期公司实现现金总流入 xx 万元 , 其中 , 经营活动产生的现金流入为 xx 万元 , 占总现金流入的比例为xx%,投资活动产生的现金流入为xx 万元, 占总现金流入的比例为xx%,筹资活动产生的现金流入为 xx 万元 , 占总现金流入的比例为 xx%.(2)现金流出结构分析本期公司实现现金总流出 xx 万元 , 其中 , 经营活动产生的现金流出 xx 万元 , 占总现金流出的比例为 xx%,投资活动产生的现金流出为 xx 万元 , 占总现金流出的比例为xx%,筹资活动产生的现金流出为 xx 万元 , 占总现金流出的比例为 xx%.2.现金流动性分析(1)现金流入负债比现金流入负债比是反映企业由主业经营偿还短期债务的能力的指标. 该指标越大, 偿债能力越强 . 本期公司现金流入负债比为0.59, 较上年同期大幅提高, 说明公司现金流动性大幅增强, 现金支付能力快速提高, 债权人权益的现金保障程度大幅提高, 有利于公司的持续发展 .(2)全部资产现金回收率全部资产现金回收率是反映企业将资产迅速转变为现金的能力 . 本期公司全部资产现金回收率为 xx%,较上年同期小幅提高 , 说明公司将全部资产以现金形式收回的能力稳步提高 , 现金流动性的小幅增强 , 有利于公司的持续发展 .三, 财务绩效评价( 一 ) 偿债能力分析相关财务指标 :项目当期数据上期数据增长情况 (%)流动比率速动比率资产负债率 (%)有形净值债务率 (%)现金流入负债比综合分数企业的偿债能力是指企业用其资产偿还长短期债务的能力. 企业有无支付现金的能力和偿还债务能力, 是企业能否健康生存和发展的关键. 公司本期偿债能力综合分数为 52.79, 较上年同期提高38.15%, 说明公司偿债能力较上年同期大幅提高, 本期公司在流动资产与流动负债以及资本结构的管理水平方面都取得了极大的成绩.企业资产变现能力在本期大幅提高 , 为将来公司持续健康的发展 , 降低公司债务风险打下了坚实的基础 . 从行业内部看 , 公司偿债能力极强 , 在行业中处于低债务风险水平, 债权人权益与所有者权益承担的风险都非常小 . 在偿债能力中 , 现金流入负债比和有形净值债务率的变动 , 是引起偿债能力变化的主要指标 .( 二 ) 经营效率分析相关财务指标 :项目当期数据上期数据增长情况 (%)应收帐款周转率存货周转率营业周期 ( 天 )流动资产周转率总资产周转率分析企业的经营管理效率 , 是判定企业能否因此创造更多利润的一种手段 , 如果企业的生产经营管理效率不高 , 那么企业的高利润状态是难以持久的 . 公司本期经营效率综合分数为 58.18, 较上年同期提高 24.29%, 说明公司经营效率处于较快提高阶段, 本期公司在市场开拓与提高公司资产管理水平方面都取得了很大的成绩 , 公司经营效率在本期获得较大提高 . 提请分析者予以重视 , 公司经营效率的较大提高为将来降低成本 , 创造更好的经济效益 , 降低经营风险开创了良好的局面 . 从行业内部看 , 公司经营效率远远高于行业平均水平 , 公司在市场开拓与提高公司资产管理水平方面在行业中都处于遥遥领先的地位 , 未来在行业中应尽可能保持这种优势 . 在经营效率中 , 应收帐款周转率和流动资产周转率的变动, 是引起经营效率变化的主要指标.( 三 ) 盈利能力分析相关财务指标 :项目当期数据上期数据增长情况总资产报酬率 (%)净资产收益率 (%)毛利率 (%)营业利润率 (%)主营业务利润率 (%)净利润率 (%)成本费用利润率 (%)企业的经营盈利能力主要反映企业经营业务创造利润的能力. 公司本期盈利能力综合分数为96.39, 较上年同期提高36.99%, 说明公司盈利能力处于高速发展阶段,本期公司在优化产品结构和控制公司成本与费用方面都取得了极大的进步, 公司盈利能力在本期获得极大提高, 提请分析者予以高度重视, 因为盈利能力的极大提高为公司将来迅速发展壮大, 创造更好的经济效益打下了坚实的基础. 从行业内部看 , 公司盈利能力远远高于行业平均水平 , 公司提供的产品与服务在市场上非常有竞争力 , 未来在行业中应尽可能保持这种优势 . 在盈利能力中 , 成本费用利润率和总资产报酬率的变动 , 是引起盈利能力变化的主要指标 .( 五 ) 企业发展能力分析相关财务指标 :项目当期数据上期数据增长情况主营收入增长率 (%)净利润增长率 (%)流动资产增长率 (%)总资产增长率 (%)可持续增长率 (%)企业为了生存和竞争需要不断的发展 , 通过对企业的成长性分析我们可以预测企业未来的经营状况的趋势 . 公司本期成长能力综合分数为 65.38, 较上年同期提高 92.81%, 说明公司成长能力处于高速发展阶段 , 本期公司在扩大市场需求 , 提高经济效益以及增加公司资产方面都取得了极大的进步 , 公司表现出非常优秀的成长性 . 提请分析者予以高度重视 , 未来公司继续维持目前增长态势的概率很大 . 从行业内部看 , 公司成长能力在行业中处于一般水平 , 本期公司在扩大市场 , 提高经济效益以及增加公司资产方面都略好于行业平均水平 , 未来在行业中应尽全力扩大这种优势 . 在成长能力中 , 净利润增长率和可持续增长率的变动 , 是引起增长率变化的主要指标 .。
财务报表指标体系一览表
财务报表指标体系一览表项目计算公式备注参考英文一、短期偿债能力SHORT-TERM SOLVENCY1.流动比率流动资产/流动负债current ratio2.速动比率(流动资产-存货)/流动负债酸性测试比率quick ratio/ acid-test ratio3.现金比率(货币资金+交易性金融资产)/流动负债新报表用cash ratio (货币资金+短期投资净额)/流动负债原报表用4.超动比率(货币资金+交易性金融资产+应收账款+应收票据)÷流动负债保守速动比率,新报表用conservative quick ratio (货币资金+短期投资+应收账款+应收票据)÷流动负债保守速动比率,原报表用5.货币资金比率货币资金/流动负债cash to current liabilities ratio6.现金即付比率现金类资产/(流动负债-预收账款)cash and cash equivalents ratio二、资本结构CAPITAL STRUCTURE1.资产负债率(%)负债/总资产负债比率debt ratio2.权益比率(%)净资产(所有者权益)/总资产资产权益率、自有资本与总资产比率equity ratio3.权益乘数总资产/净资产equity multiplier4.产权比率(%)负债/净资产负债对权益比率、净资产负债率、债务股权比率、负债对自有资本比率debt to equity ratio5.财务杠杆指数净资产报酬率/总资产报酬率index of financial leverage6.固定资产与非流动负债比率固定资产/非流动负债fixed assets to permanent liabilities ratio7.固定资产与长期资金比率固定资产/(非流动负债+股东权益)fixed assets to permanent capital ratio8.固定资产与权益比率固定资产/所有者权益(净资产)fixed assets to equity ratio三、长期偿债能力LONG-TERM SOLVENCY1.利息保障倍数EBIT/利息费用已获利息倍数times interest earned12.固定支出保障倍数(利润总额+固定支出)/固定支出固定财务费用保付率times fixed charge earned()所得税率优先股股利租赁费用中的利息费用利息费用租赁费中的利息费用息税前利润-+++13.负债/EBITDA比率负债/EBITDA debt to EBITDA ratio4.全部资本化比率付息总债务/(付息总债务+净资产)total capitalization ratio5.长期负债与营运资本比率非流动负债/营运资本long-term debt to working capital ratio6.有形净值债务率(%)负债/(所有者权益-无形资产-商誉)有形净值负债率debt to tangible net assets ratio四、营运能力BUSINESS OPERATION (一)资产运用效率Asset Utilization1.存货周转率(次)销售成本/平均存货inventory turnover2.应收账款周转率(次)销售收入/平均应收账款receivables turnover3.流动资产周转率(次)销售收入/平均流动资产current assets turnover4.总资产周转率(次)销售收入/平均资产总额total assets turnover5.固定资产周转率(次)销售收入/平均固定资产fixed assets turnover6.营运资本周转率(次)销售收入/平均营运资本working capital turnover7.现金周转率(次)销售收入/平均现金余额cash turnover8.原材料周转率(次)耗用原材料成本/原材料存货平均余额raw materials turnover9.在产品周转率(次)制造成本/在产品存货平均余额goods in process turnover10.产成品周转率(次)销售成本/产成品存货平均余额manufactured goods turnover (二)资金运用效率Capital Utilization1.所有者权益周转率(次)销售收入/平均所有者权益总额equity turnover/net assets turnover2.总负债周转率(次)销售收入/平均负债总额total liabilities turnover3.应付账款周转率(次)公式1:销售成本/应付账款平均余额payables turnover2公式2:(销售成本+存货变动额)/ 平均应付账款余额五、获利能力PROFITABILITY (一)销售获利能力Sales Profitability1.销售净利率(%)净利润/销售收入净利润率、销售净收益率、纯益率net profit margin/ net profit ratio/ net income ratio2.销售毛利率(%)毛利(销售收入-销售成本)/销售收入营业毛利获利率、经营毛利率、毛利率gross profit ratio3.主营业务利润率(%)主营业务利润/销售收入main operating income ratio4.营业利润率(%)营业利润/销售收入operating income ratio5.销售利润率(%)利润总额/销售收入税前净利率pretax profit ratio6.销售成本率(%)销售成本/销售收入营业成本率cost of goods sold ratio7.销售费用率(%)三项费用之和/销售收入营业费用率operating expense ratio (二)成本费用获利能力Cost & Expense Profitability1.成本费用利润率(%)利润总额/成本费用总额(三项费用+销售成本)成本费用净利率profit to cost & expense ratio2.营业成本毛利率(%)毛利/营业成本gross profit to cost ratio3营业成本利润率(%)营业利润/营业成本profit to cost ratio4.税前成本利润率(%)利润总额/ 税前成本(营业成本+营业税金+销售费用+管理费用+财务费用+营业外支出)profit to pretax cost ratio5.税后成本利润率(%)净利润/ 税后成本(营业成本+营业税金+销售费用+管理费用+财务费用+营业外支出+所得税)profit to cost after tax ratio六、投资报酬能力RETURN ON INVESTMENT1.总资产报酬率(%)公式1:利润总额/平均总资产总资产利润率、总资产收益率return on total assets(ROA) 公式2:EBIT/平均总资产公式3:(净利润+利息费用(1-所得税税率))/平均总资产2.净资产报酬率(%)净利润/平均净资产股本报酬率、净资产收益率、净值报return on equity(ROE)34酬率3.普通股东权益报酬率(%) 平均优先股股东权益平均净资产总额优先股股利净利润--自有资金净利率、股本收益率、资本收益率return on common shareholders`equity 4.资产净利率(%) 净利润/平均总资产DUBON 模型用 net profit to total assets ratio 5.长期资本报酬率(%) 公式1:(利润总额+长期资本利息)/平均长期资本 长期资本收益率return on long-term debt plus equity公式2:(净利润+长期负债利息费用(1-税率))/平均长期资本 长期资本=非流动负债+净资产 6.资本金报酬率(%)净利润/平均实收资本总额实收资本报酬率return on share capital7.投资收益率(%) 投资性收益/平均对外投资总额 新报表用:投资性收益=公允价值变动损益+投资收益;对外投资=金融资产投资+长期股权投资+投资性房地产 Investment earnings ratio原报表用:投资性收益=投资收益;对外投资=短期投资+长期投资七、发展能力GROWTH (一)资本(净资产)增长分析Net Assets Growth 1.资本积累率(%) 本年净资产增长额/年初净资产 净资产增长率 net assets growth ratio 2.资本保值增值率(%)年末净资产总额/年初净资产总额capital maintain and increase ratio3.三年资本平均增长率(%) %10013⨯⎪⎪⎭⎫ ⎝⎛-三年前年末净资产总额年末净资产总额 three-year average capital growth ratio (二)销售和盈利增长分析Sales & Profit Growth 1.销售增长率(%)本年销售收入增长额/上年销售收入主营业务收入增长率 sales growth ratio2.三年销售收入平均增长率(%) %10013⨯⎪⎪⎭⎫ ⎝⎛-三年前销售收入总额当年销售收入总额 three-year average sales growth ratio3.利润增长率(%)本年利润总额增长额/上年利润总额profit growth ratio54.三年利润平均增长率(%) %10013⨯⎪⎪⎭⎫ ⎝⎛-三年前利润总额当年利润总额 three-year average profit growth ratio (三)资产增长分析Assets Growth 1.总资产增长率 本年总资产增长额/年初总资产 total assets growth ratio 2.三年总资产平均增长率 %10013⨯⎪⎪⎭⎫ ⎝⎛-三年前年末总资产当年末总资产 three-year average total assets growth ratio3.固定资产成新率 平均固定资产净值/平均固定资产原值 fixed assets maintainance ratio (四)现金流量增长分析Cash Flow Growth 1.现金增长率 本年经营活动现金流入量增长额/上年经营活动现金流入量 cash growth ratio2.三年现金平均增长率 %10013⨯⎪⎪⎭⎫ ⎝⎛-入量三年前经营活动现金流量当年经营活动现金流入 three-year average cash growth ratio(五)资产使用效率增长分析Assets Efficiency1.存货增长天数加速率(%) %1001⨯⎪⎪⎭⎫ ⎝⎛-上年存货周转天数当年存货周转天数inventory processing period accelerating ratio2.应收账款增长天数加速率(%) %1001⨯⎪⎪⎭⎫ ⎝⎛-上年应收帐款周转天数当年应收帐款周转天数 receivables processing period accelerating ratio (六)股利增长分析Dividend Growth 1.股利增长率 当年每股股利增长额/上年每股股利dividend growth ratio 2.三年股利平均增长率 %10013⨯⎪⎪⎭⎫ ⎝⎛-三年前每股股利当年每股股利 three-year average dividend growth ratio(七)员工人均利润增长分析Per capita Profit Growth 1.员工人均利润增长率当年员工人均利润增长额/上年员工人均利润额 per capita profit growth ratio 八、现金流量分析指标CASH FLOW (一)现金偿债能力Cash Solvency 1.现金债务总额比率(%)经营活动现金净流量/负债总额现金流量比率、现金偿债比率、总负cash flow ratio6债保障率、债务保障率、全部债务现金流量比、现金流量对负债总额比2.现金流动负债比率(%) 经营活动现金净流量/流动负债 流动负债保障率 cash flow to current debt ratio3.现金到期债务比率(%) 经营活动现金净流量/本期到期债务到期债务偿付率 cash flow to due debt ratio 4.现金利息保障倍数 (经营活动现金净流量+收到利息)/支付的利息time cash-interest earned 5.现金即付比率(%) 个月以上的短期借款预提费用预收款项流动负债期末现金和现金等价物6---cash and cash equivalent ratio 6.总负债偿还期(天) 365×负债总额/经营活动现金净流量 debt payment period 7.流动负债偿还期(天) 365×流动负债/经营活动现金净流量 current debt payment period (二)盈利获现能力Cash Earnings From Sales 1.销售现金比率(%) 经营活动现金净流量/销售收入 每元销售现金流收入、营业收入现金率、销售现金流量率cash flow to net sales ratio 2.现金净利润率(%) 经营活动现金净流量/净利润 净利润现金保证比、盈余现金保障倍数cash flow to net profit ratio 3.现金营业利润率(%) 经营活动现金净流量/营业利润 收益质量比率 cash flow to operating profit ratio4.现金利润总额率(%) 经营活动现金净流量/利润总额 盈利现金比率 cash flow to pretax profit ratio5.销售质量比率(%) 来自销售的现金收入/销售收入 销售收入获现率 sales quality ratio6.投资收益收现比率(%) 来自投资收益的现金流入量/投资收益 cash earnings from investment profit ratio(三)投资获现能力Cash Earnings From Investment 1.总资产净现率(%) 经营活动现金净流量/平均总资产 总资产现金回收率、现金资产报酬率、总资产经营现金率cash flow to total assets ratio 2.净资产净现率(%) 经营活动现金净流量/平均净资产 资本金现金流量比率、现金所有者(股东)权益报酬率 cash flow to net assets ratio (四)现金获现能力Cash Earnings From Operating7Activities1.经营支出收现率(%) 经营活动现金净流量/经营活动现金支出cash flow to cash expenditure ratio2.现金净收益比率(%) 经营活动现金净流量/经营活动净收益 现金营运指数 index of cash operation (五)现金获利能力Profit From Operating Activities1.经营现金流量净利率(%) 净利润/经营活动现金净流量 net profit to cash flow ratio2.经营现金流出净利率(%) 净利润/经营活动现金流出总额 net profit to cash expenditure ratio3.现金流量净利率(%) 净利润/现金及现金等价物净增加额 net profit to net increase in cash and cash equivalents ratio (六)财务弹性分析Financial Elasticity1.现金满足内部需要率(%) 和存货增加和现金股利之近五年资本性支出流量近五年经营活动现金净、cash flow internal adequacy ratio2.现金再投资比率(%) 经营活动现金净流量/资本性支出资本支出比率、现金流量适合比率 cash reinvestment ratio 3.现金流量充足率(%) 经营活动现金净流量/(长期负债+资本支出+股利支付额) cash flow adequacy ratio 4.固定资产再投资率(%) 购置固定资产支出总额/经营活动现金净流量fixed assets reinvestment ratio 5.投资活动融资比率(%)筹资活动现金净流量经营活动现金净流量投资活动现金净流量有条件使用NCF from investing activities to NCFfromoperatingandfinancing activities ratio 6.现金流量满足投资比率(%) 投资活动现金净流量经营活动现金净流量 有条件使用 NCF from operating activitiesto NCF from investing activities ratio九、上市公司特定指标LISTED COMPANY INDEX (一)每股指标分析Index Per Share 1.每股收益(元)(净利润-优先股利)/发行在外的加权平均普通股数每股盈余(EPS )earnings per share82.基本每股收益(元)数真正稀释的约当普通股通股数发行在外的加权平均普优先股股利净利润+-basic earnings per share3.充分稀释每股收益(元)均股数普通股等同权益加权平通股数发行在外的加权平均普不可转换优先股股利净利润+-fully diluted earnings per share 4.每股净资产(元) 年末净资产(权益)/发行在外普通股股数 每股权益、每股账面净值 equity per share 5.每股股利(元)普通股股利总额/发行在外普通股数dividend per share6.每股经营活动现金流量(元) (经营活动现金净流量-优先股股利)/发行在外普通股数 operating cash flow per share7.每股未分配利润(元) 未分配利润/发行在外普通股数 retained earnings per share (二)市价指标分析Market Value Index 1.市盈率 普通股每股市价/普通股每股收益 价格收益比率、本益比 price earnings ratio ,P/E 2.盈余报酬率 普通股每股收益/普通股每股市价 市盈率的倒数 earning yield ratio 3.本利比 普通股每股市价/普通股每股股利price dividend ratio 4.股利报酬率 普通股每股股利/普通股每股市价 股利市价比率、股利产出率、股票获利率、本利比的倒数 dividend yield ratio 5.市净率普通股每股市价/普通股每股净资产 股价净值比率 price book-value ratio,PB (三)股利分配指标分析Dividend Distribution Index 1.股利支付率 普通股每股股利/普通股每股收益 股利分配率、股利发放率、股利给付率、股利率、派息率 dividend payout ratio 2.股利保障倍数 可支付普通股股利的利润/普通股股利每股收益/每股股利 times dividend earned 3.现金股利保障倍数 公式1:经营活动现金净流量/支付的普通股股利现金股利支付率times cash-dividend earned公式2:(经营活动现金净流量-所得税-支付的利息+受到的利息+收到的股利)/支付的普通股股利 4.留存盈余比率(净利润-全部股利)/净利润 留存收益率、留存盈利率 retained reserves ratio 十、社会责任财务指标SOCIAL RESPONSIBILITY (一)综合社会责任分析General Social Responsibility1.社会贡献率企业社会贡献总额/平均资产总额企业社会贡献总额包括:工资(含奖金、津贴等工资性收入),劳保退休统筹及其他社会福利支出,利息支出净额,应交或已交的各项税款、附加及福利等。
财务报表表格模板(通用版)
财务报表表格模板(通用版)
本文档提供了一个通用的财务报表表格模板,可以用于各种类型的企业和组织。
该模板包含了常见的财务报表项目和指标,以帮助用户轻松编制财务报表并进行财务分析。
表格模板
以下是财务报表表格模板的内容:
1. 资产负债表
2. 利润表
3. 现金流量表
4. 财务指标
使用方法
用户可以根据自己的需要和实际情况,在表格模板中填写相应的金额和数据,即可生成财务报表。
建议用户使用最新可靠的财务数据填写,以确保报表的准确性和可靠性。
注意事项
- 在填写表格时,请确保按照财务报表的规范和要求,正确分类和计算金额。
- 本表格模板仅供参考和辅助使用,具体财务报表的编制和分析需要根据具体的财务规定和标准进行。
以上是一个财务报表表格模板的概述,希望对您有所帮助!如有任何疑问或需要进一步的信息,请随时与我们联系。
谢谢!。