
粒子滤波的基本原理笔记
粒子滤波的基本原理
粒子滤波算法广泛应用在视觉跟踪领域、通信与信号处理领域、机器人、图像处理、金融经济、以及目标定位、导航、跟踪领域,其本质是利用当前和过去的观测量来估计未知量的当前值。在粒子滤波算法中使用了大量随机样本,采用蒙特卡洛仿真来完成递推贝叶斯滤波过程,其核心是使用一组具有相应权值的随机样本(粒子)来表示状态的后验分布。该方法的基本思路是选取一个重要性概率密度函数并从中进行随机抽样,得到一些带有相应权值的随机样本后,在状态观测的基础上调节权值的大小和粒子的位置,再使用这些样本来逼近状态后验分布,最后通过这组样本的加权求和作为状态的估计值。粒子滤波不受系统模型的线性和高斯假设约束,采用样本形式而不是函数形式对状态概率密度进行描述,使其不需要对状态变量的概率分布作过多的约束,适用于任意非线性非高斯动态系统,是目前最适合于非线
性、非高斯系统状态的滤波方法【Arulampalam M S, Maskell S, Gordon N, et al. A tutorial on
particle filters for online nonlinear/non-Gaussian Bayesian tracking[J]. IEEE Transactions on Signal
Processing, 2002, 50(2):174-188.】
1 动态系统的状态空间模型
状态空间模型包括系统状态方程和观测方程,其通用的表示方法分别为【梁军. 粒子滤波算法及其应用研究[D]. 哈尔滨工业大学, 2009.】【黄小平, 王岩, 廖鹏程. 粒子滤波原理及应用——MATLAB仿真[M].电子工业出版社. 2017】
1,kkkfXXW (1)
,kkkhZXV (2)
其中f和h为已知函数,kW和kV是概率密度已知的随机变量,kX代表k时刻的状态量,kZ代表k时刻的观测量,kW和kV是相互独立的。
关于系统的状态方程和观测方程,通常也可用1kkpXX表示状态转移模型;kkpZX表示观测似然模型;0pX表示初始状态的先验分布;0:1:kkpXZ表示系统的后验密度;1:kkpXZ表示边沿后验密度,或称为后验滤波密度。卡尔曼滤波以及粒子滤波算法的本质即是利用观测序列1:kZ对当前状态进行优化,从而得到k时刻的后验滤波密度,进而得到k时刻的状态值。【Merwe R V D, Doucet A, Freitas N D, et al. The unscented particle filter[C]//
International Conference on Neural Information Processing Systems. MIT Press, 2000:563-569.】 2 贝叶斯滤波原理
贝叶斯估计是利用先验知识和实际观测值构造系统的后验概率来估计系统的状态量。若系统的先验概率密度为0:kpX,观测值为1:kZ,则系统的后验概率密度可表示为
1:0:0:1:0:1:0:0:0:kkkkkkkkkpppppdZXXZXZXXX (3)
从式(3)可以看出,后验概率实际上是利用观测值对先验概率进行修正。由于进行了修正,后验概率密度较先验概率密度更加接近被估计值的真实概率密度。滤波问题是为了计算后验滤波概率密度1:kkpXZ,它实际上是0:1:kkpXZ的边沿概率密度即
1:0:1:01......kkkkkppddXZXZXX (4)
当每一个新的观测量kZ到来时,即需要完成式(4)得到后验滤波概率密度。
为清晰的给出后验滤波概率密度的逐级递推形式。首先,通过预测步骤得到不包含k时刻观测值的k时刻系统的先验滤波概率密度
1:1111:11kkkkkkkpppdXZXXXZX
(5)
其中1kkpXX由系统状态方程决定,11:1kkpXZ是1k时刻的后验滤波概率密度。然后,根据贝叶斯公式,利用k时刻的先验滤波概率密度1:1kkpXZ推导k时刻的后验概率密度的表示形式
1:11:1:1kkkkkkkkppppZXXZXZZZ
(6)
其中kkpZX由观测方程决定。
1:11:1kkkkkkkpppdZZZXXZX (7)
一般为归一化常数。因此贝叶斯滤波的递推框图如下所示
0pX初始状态状态转移先验滤波密度10pXZ观测似然密度11pZX密度修正后验概率密度11pXZ状态转移先验滤波密度21pXZ观测似然密度22pZX密度修正后验概率密度22pXZ1k时刻2k时刻
图1 贝叶斯递推滤波框图 贝叶斯递推过程中的主要的几个公式
1:1111:11kkkkkkkpppdXZXXXZX(利用上一时刻的后验滤波密度,结合状态转移概率对这一时刻的先验滤波概率密度进行求解)
1:11:1kkkkkkkpppdZZZXXZX(利用先验滤波概率密度以及观测似然密度得到观测概率)
1:11:1:1kkkkkkkkppppZXXZXZZZ(利用这一时刻的先验滤波概率密度,结合观测似然概率密度对这一时刻的后验滤波概率密度进行求解)
以上三个式子是贝叶斯滤波递推求解后验滤波概率密度的核心公式,称为贝叶斯递推滤波算法。这里给出贝叶斯滤波原理的一个简单例子。
一个简单的例子:假设动态系统状态空间模型中状态方程和观测方程分别为
1kkkXXW (8)
kkkZXV (9)
其中~0,1kNW,~0,0.5kNV,并给出初始状态00X。由此,可以得到:
0X是以概率1取值为0,即
00pXX
(10)
状态转移概率
2111exp22kkkkpXXXX
(11)
观测似然函数密度
21exp20.5kkkkpZXZX (12)
该系统等效于某信号经过一个0,1N的高斯信道进行传输,然后再利用一个测量误差为0,0.5N的测量设备对该信号进行测量。当从0时刻向1时刻转移时
1010001000211exp22pppdpdXZXXXXXXXXX (13) 10111012211112211112112112111=expexp20.5221=exp20.5222-1113=exp-exp1331223311exp-33pppddddZZZXXZXZXXXZXXXXZZXZ (14)
11101110221112121111expexp20.52211exp-33213exp112233ppppZXXZXZZZZXXZXZ (15)
此时1k时刻的后验滤波概率密度
11121~,33pNXZZ (16)
通过式(16)可以看出,1k时刻的后验概率密度是利用观测方程对状态方程得到的先验概率密度的修正,因此较状态方程和观测方程的误差都要小。然后将1k时刻的后验概率密度作为2k时刻的先验概率密度进行递推,即从1时刻向2时刻转移过程时 21211112211211212122212112221212113expexp1221223312331124expexp1862222243311exp862223pppdddXZXXXZXXZXXXXXZXZXZXXZXZ22123exp42223XZ(17)
也就是说21124~,33pNXZZ(这是利用1Z对2X的估计)
2122212222222121222122221122222113311expexp20.586222412112334411expexp41133111122211334exp113311pppdddZZZXXZXZXXZXZXXZZZZZZXZZ122214112333exp111126ZZZZ (18) 222121:221222222121222112221213311expexp20.5862223344exp1133111141211211exp422211ppppZXXZXZZZZXXZXZZZZZXZZ (19)
因此,2k时刻的后验滤波概率密度
21:212414~2,11211pNXZZZ (20)
这样依次递推,即可得到每一时刻2X的后验概率密度,从而实现对状态量的后验滤波。
3 贝叶斯重要性采样和序贯重要性采样
3.1贝叶斯重要性采样
在实际问题中,求出后验概率密度后,需要根据后验密度得到某个函数的估计值。然而,后验概率密度函数与其他函数乘积的积分往往很难求解。根据蒙特卡洛仿真原理,只需要按照后验概率分布对状态量进行抽样,将每一个抽样得到的状态量称为一个“粒子”,然后将每个粒子带入函数,求函数的均值。该均值可以近似看作函数的估计值。
0:0:11NkkiEggiNXX (21)
粒子滤波和贝叶斯滤波

贝叶斯滤波与粒子滤波:原理、应用与选择
粒子滤波和贝叶斯滤波在原理和应用上存在一定差异。
贝叶斯滤波是一种基于贝叶斯定理的滤波方法,它主要用于解决贝叶斯滤波积分难的问题。贝叶斯滤波通常有两种假设:线性高斯假设和非线性高斯假设。在线性高斯假设下,状态转移函数和观测函数均为线性函数,且过程噪声和观测噪声都服从正态分布。然而,这种假设对于许多实际应用来说并不成立。非线性高斯假设允许状态转移函数和/或观测函数为非线性函数,且过程噪声和/或观测噪声可以不是正态分布。
粒子滤波是一种基于粒子(或样本)的递归滤波方法,它通过直接参与系统的非线性变换,并利用运动和观测进行重新采样以调整状态粒子点的疏密程度。粒子滤波在处理非线性、非高斯问题时具有优势,因为它不依赖于对系统动态的特定假设,而是通过从后验概率分布中抽取样本(粒子)来逼近系统的真实状态。然而,粒子滤波也存在一些问题,例如粒子耗散(粒子多样性的丧失)和维数灾难(当proposal比较差的时候,需要用很多的粒子才能较好的表示机器人的后验概率分布)。
总之,贝叶斯滤波和粒子滤波各有其优点和局限性,需要根据具体应用场景选择合适的滤波方法。
车道线粒子滤波

车道线粒子滤波
摘要:
1.车道线粒子滤波的定义与原理
2.车道线粒子滤波的应用领域
3.车道线粒子滤波的优缺点分析
4.我国在车道线粒子滤波技术方面的发展
正文:
1.车道线粒子滤波的定义与原理
车道线粒子滤波(Particle Filter)是一种基于蒙特卡洛方法(Monte
Carlo Method)的非线性滤波算法。其主要原理是通过生成一系列随机样本(粒子),来近似非线性非高斯系统的后验概率分布。在车道线检测领域,粒子滤波被广泛应用于对车辆行驶过程中摄像头采集到的图像进行处理,从而实现对车道线的准确检测和跟踪。
2.车道线粒子滤波的应用领域
车道线粒子滤波技术在智能驾驶领域具有广泛的应用前景。其中,最具代表性的应用是自动驾驶系统中的车道线检测与跟踪。此外,该技术还在以下领域发挥着重要作用:
(1)智能交通系统:通过实时检测车道线,可以为驾驶员提供有效的驾驶辅助信息,提高行车安全。
(2)车辆导航系统:车道线信息对于导航系统而言具有很高的价值,可以提高导航数据的精确度,提升导航体验。 (3)无人驾驶系统:对于无人驾驶汽车而言,车道线粒子滤波技术是实现自动驾驶的关键技术之一。
3.车道线粒子滤波的优缺点分析
车道线粒子滤波技术具有以下优点:
(1)鲁棒性强:粒子滤波算法具有一定的抗噪声干扰能力,能够在复杂环境下实现对车道线的准确检测。
(2)实时性好:粒子滤波算法的计算复杂度较低,能够在实时性要求较高的场景中快速完成计算。
(3)精度高:通过不断更新粒子权重,粒子滤波算法能够逐渐逼近真实概率分布,提高检测准确度。
然而,车道线粒子滤波技术也存在一定的缺点:
(1)计算量大:由于需要生成大量粒子来进行后验概率估计,导致计算量较大。
(2)容易出现粒子崩溃:当系统状态变量发生剧变时,可能导致粒子权重集中,从而影响滤波效果。
4.我国在车道线粒子滤波技术方面的发展
近年来,我国在车道线粒子滤波技术方面取得了显著的进展。一方面,我国科研机构和企业加大了对该领域的投入,推动了技术研究的快速发展;另一方面,我国政府对智能驾驶产业的支持政策也为车道线粒子滤波技术的发展提供了良好的环境。
粒子滤波详解
2.4粒子滤波
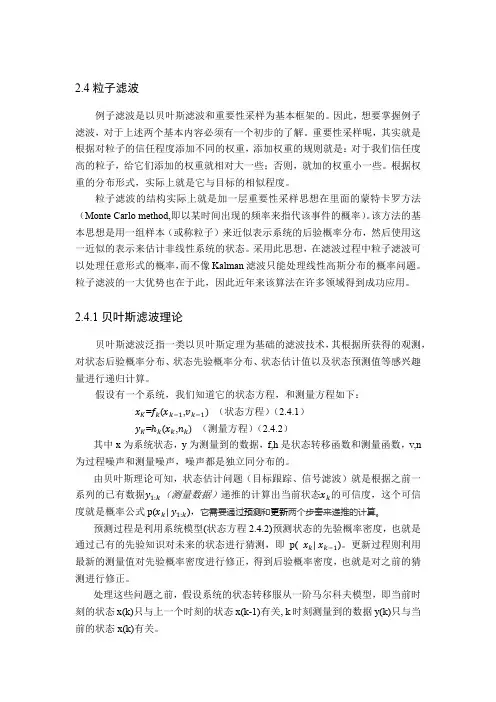
例子滤波是以贝叶斯滤波和重要性采样为基本框架的。因此,想要掌握例子滤波,对于上述两个基本内容必须有一个初步的了解。重要性采样呢,其实就是根据对粒子的信任程度添加不同的权重,添加权重的规则就是:对于我们信任度高的粒子,给它们添加的权重就相对大一些;否则,就加的权重小一些。根据权重的分布形式,实际上就是它与目标的相似程度。
粒子滤波的结构实际上就是加一层重要性采样思想在里面的蒙特卡罗方法(Monte Carlo method,即以某时间出现的频率来指代该事件的概率)。该方法的基本思想是用一组样本(或称粒子)来近似表示系统的后验概率分布,然后使用这一近似的表示来估计非线性系统的状态。采用此思想,在滤波过程中粒子滤波可以处理任意形式的概率,而不像Kalman滤波只能处理线性高斯分布的概率问题。粒子滤波的一大优势也在于此,因此近年来该算法在许多领域得到成功应用。
2.4.1贝叶斯滤波理论
贝叶斯滤波泛指一类以贝叶斯定理为基础的滤波技术,其根据所获得的观测,对状态后验概率分布、状态先验概率分布、状态估计值以及状态预测值等感兴趣量进行递归计算。
假设有一个系统,我们知道它的状态方程,和测量方程如下:
= ( , (状态方程)(2.4.1)
= ( , (测量方程)(2.4.2)
其中x为系统状态,y为测量到的数据,f,h是状态转移函数和测量函数,v,n为过程噪声和测量噪声,噪声都是独立同分布的。
由贝叶斯理论可知,状态估计问题(目标跟踪、信号滤波)就是根据之前一系列的已有数据 (测量数据)递推的计算出当前状态
的可信度,这个可信度就是概率公式p( ),它需要通过预测和更新两个步奏来递推的计算。
预测过程是利用系统模型(状态方程2.4.2)预测状态的先验概率密度,也就是通过已有的先验知识对未来的状态进行猜测,即p( )。更新过程则利用最新的测量值对先验概率密度进行修正,得到后验概率密度,也就是对之前的猜测进行修正。
粒子滤波算法matlab实例
一、介绍粒子滤波算法
粒子滤波算法是一种基于蒙特卡洛方法的非线性、非高斯滤波算法,它通过一组随机产生的粒子来近似表示系统的后验概率分布,从而实现对非线性、非高斯系统的状态估计。在实际应用中,粒子滤波算法被广泛应用于目标跟踪、导航、机器人定位等领域。本文将以matlab实例的形式介绍粒子滤波算法的基本原理和应用。
二、粒子滤波算法的原理及步骤
粒子滤波算法的主要原理是基于贝叶斯滤波理论,通过一组随机产生的粒子来近似表示系统的后验概率分布。其具体步骤如下:
1. 初始化:随机生成一组粒子,对于状态变量的初始值和方差的估计,通过随机抽样得到一组粒子。
2. 预测:根据系统模型,对每个粒子进行状态预测,得到预测状态。
3. 更新:根据测量信息,对每个预测状态进行权重更新,得到更新后的状态。
4. 重采样:根据更新后的权重,对粒子进行重采样,以满足后验概率分布的表示。
5. 输出:根据重采样后的粒子,得到对系统状态的估计。
三、粒子滤波算法的matlab实例
下面以一个简单的目标跟踪问题为例,介绍粒子滤波算法在matlab中的实现。
假设存在一个目标在二维空间中运动,我们需要通过一系列测量得到目标的状态。我们初始化一组粒子来近似表示目标的状态分布。我们根据目标的运动模型,预测每个粒子的状态。根据测量信息,对每个预测状态进行权重更新。根据更新后的权重,对粒子进行重采样,并输出对目标状态的估计。
在matlab中,我们可以通过编写一段简单的代码来实现粒子滤波算法。我们需要定义目标的运动模型和测量模型,然后初始化一组粒子。我们通过循环来进行预测、更新、重采样的步骤,最终得到目标状态的估计。
四、总结
粒子滤波算法是一种非线性、非高斯滤波算法,通过一组随机产生的粒子来近似表示系统的后验概率分布。在实际应用中,粒子滤波算法被广泛应用于目标跟踪、导航、机器人定位等领域。本文以matlab实例的形式介绍了粒子滤波算法的基本原理和应用,并通过一个简单的目标跟踪问题,展示了粒子滤波算法在matlab中的实现过程。希望读者通过本文的介绍,对粒子滤波算法有更深入的理解,并能在实际应用中灵活运用该算法。五、粒子滤波算法的优缺点及应用领域
粒子滤波,程序

粒子滤波(Particle Filter,PF),又称为序贯蒙特卡罗算法,是一种基于蒙特卡罗方法的贝叶斯滤波技术。粒子滤波的基本原理是寻找一组在状态空间传播的随机粒子(样本)描述系统的状态,通过蒙特卡罗方法处理贝叶斯估计中的积分运算,从而得到系统状态的最小均方差估计。当粒子数量区域无穷时可以逼近服从任意概率分布的系统状态。与其他滤波技术相比,粒子滤波不需要对系统状态做任何先验性假设,原则上可以应用于任何能用状态空间模型描述的随机系统。
一、贝叶斯估计
贝叶斯定理是贝叶斯估计方法的理论基础。贝叶斯定理表达如下:
(|)()(|)()fyxfxfxyfy
其中,x为待估计参数,y为样本观测值信息,即样本信息,f(x)是待估计参数x的先验分布密度函数,f(x|y)是x的后验分布密度函数,f(y)和f(y|x)是y的密度函数。因此通过上式可以看出,后验信息正比于样本信息与先验信息的乘积。可以通过样本信息对先验信息进行修正来得到更准确的后验信息。得到后验分布的密度函数后,就可以此为基础进行参数的点估计、区间轨迹和假设检验。
二、序贯重要性采样方法
序贯重要性采样方法的核心思想是利用一系列随机样本的加权和所需的验后概率密度得到状态的估计值。当样本点的数量无穷多时,蒙特卡罗特性与验后概率密度的函数表达等价,序贯重要性采样滤波器近似于贝叶斯滤波器。
对于如下的非线性系统:
(1)[(),()]()[(),()]xkfxkwkzkhxkvk
式中,f(·)和h(·)是非线性函数,w(k)和v(k)是系统的状态噪声和观测噪声。
设001[,,,]kkxxxx为从0~k时刻所有状态向量的集合,112[,,,]kkzzzz为1~k时刻所有观测向量的集合。滤波过程中利用01kkxz和获得最优的xk+1,即
1{[()]}[()][()|]()kEfxkfxkpxkzdxk
一般而言,1|kpxkz是多变量且非高斯的很难直接采样,可以用与其近似的分布1[()|]kxkz代替它进行采样,则 1111111111[x(k)][()][()|]()[()|][()][()|]()[()|][|()][()][()][()|]()[][()|][x(k)][()][()|]()[]kkkkkkkkkkEffxkpxkzdxkpxkzfxkxkzdxkxkzpzxkpxkfxkxkzdxkpzxkzwfxkxkzdxkpz
在MATLAB中使用粒子滤波进行状态估计

在MATLAB中使用粒子滤波进行状态估计
Introduction:
在许多实时系统或者控制系统中,状态估计是至关重要的一环。状态估计涉及通过测量数据来推断或估计系统的当前状态。而粒子滤波(Particle filter)作为一种无模型非线性滤波器,被广泛应用于状态估计问题中。在本文中,我们将重点介绍如何在MATLAB中使用粒子滤波进行状态估计。
Particle filter基本原理:
粒子滤波基于贝叶斯滤波理论,并通过一系列随机样本表示系统的可能状态。它的基本原理是通过一个粒子集合来近似表示系统状态的概率密度函数。粒子滤波的核心思想是通过对每个状态进行加权采样来逼近概率密度函数。粒子的数量越多,逼近的精度就越高,但同时计算量也会增加。
在粒子滤波算法中,每个粒子表示系统的一个假设状态,粒子的权重表示此假设状态的似然度。而粒子的更新则通过重采样和预测两个步骤来实现。重采样过程会根据粒子的权重来决定哪些粒子要留下来,而预测过程则通过系统动力学方程来生成新的粒子。
在状态估计问题中,粒子滤波可以通过将传感器测量数据与系统模型相结合,来估计系统的状态。
在MATLAB中使用粒子滤波:
使用MATLAB进行粒子滤波非常方便,因为MATLAB提供了强大的工具箱和函数来支持粒子滤波算法,比如Statistics and Machine Learning Toolbox和Sensor
Fusion and Tracking Toolbox。在这里,我们将使用Statistics and Machine Learning
Toolbox来进行演示。
步骤一: 初始化粒子集合 首先,我们需要根据系统的先验信息,生成一组初始化的粒子。我们可以根据先验概率密度函数来对粒子赋初值。
```MATLAB
numParticles = 1000; % 粒子的数量
particleSet = rand(numParticles, 2); % 初始化粒子集合
卡尔曼滤波、扩展卡尔曼滤波、无迹卡尔曼滤波以及粒子滤波原理
卡尔曼滤波、扩展卡尔曼滤波、无迹卡尔曼滤波以及粒子滤波原理
所有滤波问题其实都是求感兴趣的状态的后验概率分布,只是由于针对特定条件的不同,可通过求解递推贝叶斯公式获得后验概率的解析解(KF、EKF、UKF),也可通过大数统计平均求期望的方法来获得后验概率(PF)。
1 KF、EKF、UKF
1.1 定义
KF、EKF、UKF 都是一个隐马尔科夫模型与贝叶斯定理的联合实现。是通过观测信息及状态转移及观测模型对状态进行光滑、滤波及预测的方法。而KF、EKF及UKF的滤波问题都可以通过贝叶斯估计状态信息的后验概率分布来求解。Kalman在线性高斯的假设下,可以直接获得后验概率的解析解;EKF是非线性高斯模型,通过泰勒分解将非线性问题转化为线性问题,然后套用KF的方法求解,缺陷是线性化引入了线性误差且雅克比、海塞矩阵计算量大;而UKF也是非线性高斯模型,通过用有限的参数来近似随机量的统计特性,用统计的方法计算递推贝叶斯中各个积分项,从而获得了后验概率的均值和方差。
1.2 原理
KF、EKF、UKF滤波问题是一个隐马尔科夫模型与贝叶斯定理的联合实现。一般的状态模型可分为状态转移方程和观测方程,而状态一般都是无法直接观测到的,所以时隐马尔科夫模型。然后,它将上一时刻获得的状态信息的后验分布作为新的先验分布,利用贝叶斯定理,建立一个贝叶斯递推过程,从而得到了贝叶斯递推公式,像常用的卡尔曼滤波、扩展卡尔曼滤波、不敏卡尔曼滤波以及粒子滤波都是通过不同模型假设来近似最优贝叶斯滤波得到的。这也是滤波问题的基本思路。所有贝叶斯估计问题的目的都是求解感兴趣参数的后验概率密度。
并且后验概率的求解是通过递推计算目标状态后验概率密度的方法获得的。在贝叶斯框架下,通过状态参数的先验概率密度和观测似然函数来求解估计问题;在目标跟踪背景下(隐马尔科夫模型),目标动态方差决定状态转移概率,观测方程决定释然函数。一般化的整个计算过程可以分为3步:
粒子滤波 matlab
粒子滤波 matlab
粒子滤波(Particle Filter)是一种基于蒙特卡洛方法的非线性贝叶斯滤波算法,广泛应用于目标跟踪、定位和状态估计等领域。它在一些特定的问题中,如非线性、非高斯、非线性动态模型和非线性观测模型的情况下,表现出了良好的适应性和准确性。
本文将以MATLAB为例,一步一步介绍粒子滤波(Particle Filter)的原理和实现。
1. 粒子滤波的基本原理:
粒子滤波是通过随机样本(粒子)来对目标状态进行估计的一种方法。它通过构建一个粒子集合来代表目标状态空间上的概率密度函数,并按照贝叶斯滤波的理论进行权重更新和重采样,从而实现对目标状态的估计。
2. 粒子滤波的实现步骤:
a) 初始化:根据已知的先验知识,初始化粒子集合。粒子的初始状态可以根据先验分布随机生成,通常可以使用高斯分布进行初始化。
b) 预测/更新:根据系统的动态模型进行粒子的状态预测,然后根据观测模型,计算每个粒子与观测数据的相似度/权重。
c) 权重归一化:计算出所有粒子的权重之后,对权重进行归一化,使得所有权重之和等于1。
d) 重采样:根据权重对粒子进行重采样,即以一定的概率选取粒子,从而减少粒子集合中的多样性,提高粒子集合的估计准确性。
e) 重复以上步骤:重复预测/更新、权重归一化和重采样的步骤,直到满足终止条件(如达到最大迭代次数)或目标状态已被准确估计。
3. MATLAB中的粒子滤波实现:
在MATLAB中,可以使用`particlefilter`函数来实现粒子滤波。以下是一个简单的例子,演示如何使用MATLAB实现粒子滤波。
MATLAB
% 设置粒子滤波参数
numParticles = 1000; % 粒子数量
maxIterations = 100; % 最大迭代次数
% 初始化粒子集合
initialParticles = initializeParticles(numParticles);
粒子滤波原理和仿真
粒子滤波算法原理和仿真
1 引言
粒子滤波(Particle Filter, PF)是一种基于蒙特卡洛(Monte Carlo, MC)方法的递推贝叶斯滤波算法。其核心思想是通过从状态空间寻找的一系列随机样本来近似系统变量的概率密度函数,以样本均值代替积分运算,从而获得状态的最小方差估计。其中从状态空间中抽取的样本称为“粒子”。一般地,随着粒子数目的增加,粒子的概率密度函数就逐渐逼近状态的概率密度函数,从而达到最优贝叶斯估计的效果。
2 粒子滤波原理
2.1 系统的动态空间
对于被观测对象的状态,可以通过以下非线性离散系统来描述:
11(,)tttxfxw (1)
(,)tttzhxv (2)
以上为系统的状态方程和观测方程。其中,f()为状态函数,h()为观测函数,xt是系统在时间t的状态变量,wt为对应的过程噪声,zt是系统在时间t的观测值,vt为对应的观测噪声。
从贝叶斯估计角度来看,状态估计问题就是根据观测信息z0:t构造状态的概率密度函数p(x0:t|z0:t),从而估计在系统在任何状态下的滤波值。设系统状态序列函数为gt,则有:
0:0:0:0:0:()()()ttttttxEgxgxpxzdx (3)
根据蒙特卡洛方法,后验概率分布可以用有限的离散样本来近似,由大数定律,当系统粒子数N→∞时,期望E[gt(x0:t)]可近似为:
()0:0:11()()NittttiEgxgxN (4)
式中{()0:itx: i=1,2,...N}为状态空间中按p(x0:t|z0:t)得到的采样点。
2.2 重要性采样
在粒子采集过程中,p(x0:t|z0:t)往往是未知且多变的,因此可先从一个已知且容易采样的参考分布q(x0:t|z0:t)中抽样,再通过对抽样粒子集进行加权求和来估计系统的状态值,即: 0:0:0:0:0:0:0:0:0:0:0:0:0:()()()()()()()ttttttxtttttttttEgxgxpxzdxpxzgxqxzdxqxz (5)
基于粒子滤波的融合定位技术
基于粒子滤波的融合定位技术
随着物联网、5G等技术的日益普及和深入应用,人们对于定位技术的需求也越来越高。而融合定位技术因其准确性和鲁棒性成为了当下最受关注的一种技术手段之一。基于粒子滤波的融合定位技术由于其良好的适应性和准确性,被广泛应用于车联网、智能家居、环境监测等领域中。
一、 粒子滤波的基本原理
粒子滤波(Particle Filtering) 是一种基于蒙特卡罗方法的随机融合定位技术,其本质是利用粒子来描述随机变量,通过逐步分步的处理来逐步推断目标状态,从而达到优化目标状态的目的。具体来说,粒子滤波通过不断的递推,生成一批粒子的状态表示,然后利用粒子权重表示各个状态的可能性大小,根据不同的权重,选取部分粒子进行更新、采样和预测,最终求得目标状态的概率密度函数。
二、 粒子滤波的应用场景
粒子滤波适用于需要处理非线性、非高斯的连续动态系统的情况。其应用场景广泛,比如目标跟踪、目标识别、航迹预测、无线定位、宇航飞行轨道优化等。融合不同的传感器信息,如GPS信号、IMU信号、相机图像和深度图像等,可以实现定位、导航等功能。
三、 基于粒子滤波的融合定位技术的优点
基于粒子滤波的融合定位技术优点如下:
1. 对非线性和非高斯变量的状态估计尤为适用。
2. 同时优化多个传感器的信息,提高定位的准确性和鲁棒性。
3. 前后各时间步的状态变量都被考虑进去,适应实时系统。 4. 由于其是一种基于数据驱动的方法,可以快速应对不同时期,传感器噪声和环境变化引起的误差和漂移。
四、 基于粒子滤波的融合定位技术的局限和解决方法
局限:
1. 粒子数量过小或分布不均匀,会导致定位精度降低。
2. 粒子数量过大,运算量大、计算时间增加。
解决方法:
1. 通过适当调整粒子数量及其均匀分布,可以提升定位准确性。
2. 引入分布式计算和GPU计算等技术,可快速解决粒子数量过大带来的运算量和时间问题。
五、 粒子滤波在实际定位应用中的应用