
边际贡献率
第三讲-2 损益平衡分析
损益平衡分析
二、损益平衡点 (一)损益平衡点的计算 QB=CF/(P-vc) RB=P×QB=P×CF/mc=CF/MCR 式中:QB—损益平衡点销售量 RB —损益平衡点销售额 (二)多品种公司损益平衡分析 1、加权平均法 • 计算产品的加权平均边际贡献率 MCR=MC/R=∑MCRi· Wi • 根据固定成本和加权平均边际贡献率计算出整个公司的损益 平衡点销售额 RB=CF/MCR • 根据整个公司的损益平衡点销售额及各产品的销售比重计算 出各产品的损益平衡点销售额与销售量 RBi=RB×Wi QBi=RBi/Pi 2、分别计算法 3、历史资料法
损益平衡分析
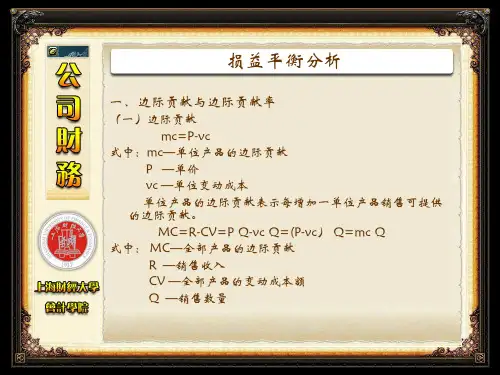
一、边际贡献与边际贡献率
(一)边际贡献 mc=P-vc 式中:mc—单位产品的边际贡献 P —单价 vc —单位变动成本 单位产品的边际贡献表示每增加一单位产品销售可提供 的边际贡献。 MC=R-CV=P· Q-vc· Q=(P-vc)· Q=mc· Q 式中: MC—全部产品的边际贡献 R —销售收入 CV —全部产品的变动成本额 Q —销售数量
损益平衡分析
(四)多品种情况下的损益平衡图
利润 Ⅰ
盈利区
利润线 收入Biblioteka Ⅱ 亏损 亏损区损益平衡点
损益平衡分析
四、安全边际和安全边际率 (一)安全边际和安全边际率的含义 实际(预计)销售量与损益平衡点之间的差额 QS=Q-QB 式中:QS —安全边际 Q —实际(预计)销售量 or RS=R-RB 式中:RS—安全边际额 R —实际(预计)销售额 安全边际率: rs=QS/Q or rs=RS/R (二)提高安全边际和安全边际率 1、降低固定成本 2、提高销售单价 3、降低单位变动成本
损益平衡分析
三、损益平衡图分析 (一)传统式损益平衡图
浅谈边际贡献在企业成本管理中的应用
浅谈边际贡献在企业成本管理中的应用边际贡献是企业成本管理中的一个重要概念,它可以帮助企业分析产品和业务的经济效益,并为管理决策提供有力的依据。
在本文中,我将以1000字的篇幅,浅谈边际贡献在企业成本管理中的应用。
边际贡献是指产品或业务销售收入与可变成本之间的差额。
可变成本是指随着产量或销售额变化而变化的成本,如直接材料、直接人工和变动性制造费用等。
边际贡献可以通过以下公式计算得出:边际贡献 = 销售收入 - 可变成本边际贡献率 = 边际贡献 / 销售收入 * 100%边际贡献率越高,说明产品对企业的经济效益贡献越大,可以适当提高定价来增加利润。
反之,如果边际贡献率较低或为负值,企业可能需要考虑降低定价或者停止生产该产品。
边际贡献还可以用于业务决策。
企业在进行业务决策时,常常需要考虑是否增加或减少某项业务活动。
通过计算每项业务活动的边际贡献,企业可以评估每项业务活动对利润的影响,并作出相应的决策。
边际贡献还可以用于决策分析。
企业在面临多个决策方案时,可以通过计算每个决策方案的边际贡献来比较其经济效益。
边际贡献越大的决策方案,意味着对企业利润的贡献越大,可以选取较优的决策方案。
边际贡献也可以用于成本控制。
企业可以通过分析边际贡献的构成,找出成本的可变和不可变部分,并对可变成本进行控制。
企业可以通过提高生产效率、降低原材料成本或调整人员安排等方式,降低可变成本,从而提高边际贡献。
边际贡献在企业成本管理中起到了重要的作用。
它可以帮助企业进行产品定价、业务决策、决策分析和成本控制等方面的工作。
通过合理应用边际贡献,企业可以提升经济效益,优化资源配置,实现盈利增长。
企业在进行成本管理时,应重视边际贡献的分析和应用。
贡献毛利率计算公式哪些(3篇)

第1篇一、贡献毛利率的定义贡献毛利率,又称边际贡献率,是指在一定时期内,产品销售收入扣除可变成本后的余额占销售收入的比例。
它反映了每单位产品对企业利润的贡献程度。
二、贡献毛利率的计算公式贡献毛利率的计算公式如下:贡献毛利率 = (销售收入 - 可变成本)/ 销售收入× 100%其中,销售收入是指产品销售的总金额,可变成本是指与产品销售量成正比的成本,如原材料、直接人工等。
以下是几种常见的贡献毛利率计算公式:1. 单位贡献毛利率单位贡献毛利率是指单位产品销售收入扣除单位可变成本后的余额占单位销售收入的比率。
单位贡献毛利率 = (单位销售收入 - 单位可变成本)/ 单位销售收入× 100%2. 产品贡献毛利率产品贡献毛利率是指某种产品销售收入扣除该产品可变成本后的余额占该产品销售收入的比率。
产品贡献毛利率 = (产品销售收入 - 产品可变成本)/ 产品销售收入× 100%3. 总贡献毛利率总贡献毛利率是指企业所有产品销售收入扣除所有产品可变成本后的余额占企业总销售收入的比率。
总贡献毛利率 = (企业销售收入 - 企业可变成本)/ 企业销售收入× 100%4. 部门贡献毛利率部门贡献毛利率是指企业某一部门销售收入扣除该部门可变成本后的余额占该部门销售收入的比率。
部门贡献毛利率 = (部门销售收入 - 部门可变成本)/ 部门销售收入× 100%三、贡献毛利率的应用1. 产品定价通过计算不同产品的贡献毛利率,企业可以确定产品定价策略。
对于贡献毛利率较高的产品,企业可以适当提高售价,以提高整体利润水平。
2. 成本控制贡献毛利率可以帮助企业识别可变成本中的非必要支出,从而降低成本,提高利润。
3. 投资决策企业可以通过比较不同项目的贡献毛利率,选择投资回报率较高的项目。
4. 风险评估贡献毛利率可以反映企业产品的盈利能力,从而评估企业面临的市场风险。
5. 财务分析贡献毛利率是财务分析中的重要指标,可以帮助企业评估自身的盈利能力和竞争力。
边际贡献和利润的区别_边际贡献利润的实例会计题

会计中常常会涉及到一些利润的计算,区分好各个概念的会计从业者的基本要求。
那么,会计中要怎么区别边际贡献和利润呢?下面介绍一下边际贡献与利润的区别。
一、会计中的边际贡献基本概念边际贡献是管理会计中一个经常使用的十分重要的概念,它是指销售收入减去变动成本后的余额,边际贡献是运用盈亏分析原理,进行产品生产决策的一个十分重要指标。
通常,边际贡献又称为“边际利润”或“贡献毛益”等。
基本原理边际贡献一般可分为单位产品的边际贡献和全部产品的边际贡献,其计算方法为:单位产品边际贡献=销售单价-单位变动成本全部产品边际贡献=全部产品的销售收入-全部产品的变动成本很显然,边际贡献越大越好,在订价决策中,必首先保证边际贡献不为负数,其次应考虑,全部产品的边际贡献应足以弥补固定成本,并仍有一定的积余。
而在特殊订价中,边际贡献保持正数是接受与否的底线。
二、会计中的边际利润边际利润指产品的销售收入与相应的变动成本之间的差额。
边际利润是反映增加产品的销售量能为企业增加的收益。
销售单价扣除边际成本即为边际利润,边际利润是指增加单位产量所增加的利润。
企业的经营收益减去会计成本,所得到的就是会计利润。
按照中国的财会制度,有销售利润、利润总额及税后利润等概念。
销售利润是销售收入扣除成本、费用和各种流转税及附加费后的余额;利润总额是企业在一定时期内实现盈亏的总额;税后利润是企业利润总额扣除应交所得税后的利润。
边际利润的计算公式为:边际利润M=销售收入S-变动成本V边际利润率是指边际利润与销售收入的比率。
即U=M/S=S-V/S=1-V/S销售利润=产品销售净额—产品销售成本—产品销售税金及附加—销售费用—管理费用—财务费用其中:产品销售净额=产品销售总额—销货退回+销货折扣与折让利润总额=销售利润+投资净收益+营业外收入—营业外支出税后利润=利润总额—应交所得税推荐:贡献边际分析法的公式当企业生产只受到某一项资源如某种原材料、人工工时或机器台时等的约束,并已知备选方案中各种产品的单位贡献边际和单位产品资源消耗额如材料消耗定额、工时定额的条件下,可按下式计算单位资源所能创造的贡献边际指标,并以此作为决策评价指标。
综合边际贡献公式

综合边际贡献公式
综合边际贡献率为加权平均边际贡献率,是各产品的边际贡献率乘以各产品的销售比重。
加权平均边际贡献率=各产品边际贡献之和/各产品销售收入之和*100%或=Σ(各产品边际贡献率*各产品占总销售额的比重)。
边际贡献=销量*(单价-单位变动成本)=销售收入-总变动成本边际贡献率=边际贡献/销售收入=(销售收入-总变动成本)/销售收入
毛利率=(销售收入-销售成本)/销售收入
两个指标不同点就在于销售成本与总变动成本的区别。
变动成本是随着生产产品的数量多少而变动,如原材料,生产工人工资和变动的销售费用等属于变动成本,不包括固定成本。
而销售成本包括所有生产成本,如变动成本和固定成本。
毛利贡献率计算公式

毛利贡献率计算公式
答案:
毛利贡献也就是边际贡献,所以毛利贡献率也就是边际贡献率。
毛利贡献率=边际贡献率=(边际贡献/销售收入)×100%
毛利贡献率=边际贡献率=(单位边际贡献/单价)×100%
延伸:
边际贡献率是指边际贡献在销售收入中所占的百分比。
通常,边际贡献率是指产品边际贡献率,可以理解为每一元销售收入是边际贡献所占的比重,它反映产品给企业做出贡献的能力。
边际贡献是管理会计中一个经常使用的十分重要的概念,它是指销售收入减去变动成本后的余额,边际贡献是运用盈亏分析原理,进行产品生产决策的一个十分重要指标。
通常,边际贡献又称为“边际利润”或“贡献毛利”等。
边际贡献俗称毛利贡献,或者说毛利贡献的规范叫法是边际贡献。
单位边际贡献等于销售单价减单位变动成本边际贡献率等于边际贡献除销售收入乘百分之一百。
贡献毛利,单位贡献毛利被定义为一件商品的销售价格与制造、销售这件商品的变动成本之间的差额。
其实质上是营销者补偿固定生产成本、公司营业费用,最后获得利润的单位可获得的金额。
贡献毛利率计算公式为:毛利率=(不含税售价-不含税进价)÷不含税售价×100%。
其中:不含税售价=含税售价÷(1+税率);不含税进价=含税进价÷(1+税率)。
贡献毛利单位贡献毛利被定义为一件商品的销售价格与制造、销售这件商品的变动成本之间的差额。
其实质上是营销者补偿固定生产成本、公司营业费用,最后获得利润的单位可获得的金额。
总贡献毛利是以单位贡献毛利乘以销售量。
变动成本率和边际贡献率的关系
变动成本率和边际贡献率的关系
可变成本是指在一定时期和一定业务量范围内,其总额随业务量的变化而成比例变化的成本。
在一定时期内,它们的总量随着业务量的增减而成比例变化,但单位产品的成本保持不变。
可变成本率,也称为报酬率,是一个与边际贡献率相对应的概念,即可变成本在销售收入中所占的百分比
1,可变成本率公式
可变成本率=可变成本销售收入100% =(从东到东的单位成本销售量)(单价销售量)100% =单位可变成本单价100%
可变成本率+边际贡献率=单位可变成本单价+单位边际贡献率单价=单位可变成本+(单价-单位可变成本)单价= 1
2。
可变成本率和边际贡献率的关系
由于销售收入分为可变成本和边际贡献,前者是产品本身的成本,后者是对企业的贡献,两个百分比之和应为1
可变成本率+边际贡献率= 1
可变成本率和边际贡献率是互补关系。
如果产品可变成本率高,边际贡献率低,盈利能力小。
相反,如果产品的可变成本率低,边际贡献率高,利润率高。
mf酒店术语
mf酒店术语
MF在酒店术语中通常指的是“边际贡献率”(Marginal Contribution Rate,简称MCR)。
边际贡献率是指每增加一单位的销售量或销售额,所引起的经营成本的变
化,也就是企业因多卖一单位产品而产生的销售收益和经营成本之间的差额,用来衡量酒店经营效益的一个重要指标。
在酒店经营中,边际贡献率越高,说明酒店经营效益越好;反之,则说明酒店经营效益较差。
因此,酒店管理者需要密切关注边际贡献率的变化,并采取有效措施提高酒店的边际贡献率。
除了边际贡献率外,酒店术语中还有许多其他缩写和术语,如RevPAR(每间可售房收入)、ADR(平均每日房价)等。
这些术语都是用来描述酒店经营情况的指
标,可以帮助酒店管理者更好地了解酒店的经营状况,并采取相应的措施来提高酒店的效益。
材料边际贡献
边际贡献=售价-变动成本 边际贡献率=边际贡献/售价 很显然,边际贡献越大越好,定价时,必须先考虑保证边际贡献不为负,其次 考虑边际贡献弥补固定成本,并有结余;在特殊定价时,边际贡献 是否保持正 数是底线。(最起码要保住变动成本,固定成本还可以摊销到其它产品上,编 者理解) 当边际贡献>该固定成本摊销时,该产品盈利,反之该产品是亏损;
举例:某产品售价100元,实物成本60元,则材料边际贡献率=(100-60) /100=40%。边际贡献只有40%。 通过降低实物成本到40元,则材料边际贡献率变 成60%。
基本原理 边际贡献一般可分为单位产品的边际贡献和全部产品的边际贡献,其计算方法 为: 单位产品边际贡献=销售单价-单位变动成本 全部产品边际贡献=全部产品的销售收入-全部产品的变动成本 很显然,边际贡献越大越好,在订价决策中,必首先保证边际贡献不为负数, 其次应考虑,全部产品的边际贡献应足以弥补固定成本,并仍有一定的积余。 而在特殊订价中,边际贡献保持正数是接受与否的底线。
边际贡献反映的是:产品对企业盈利能力的贡献大小。
材料边际贡献率
材料边际贡献=售价-实物成本 材料边际贡献率=边际贡献/售价
提升 2个 百分点
为什么要提高材料边际贡献率? 答:从公式看,材料边际贡献率=边际贡献/售价, 边际贡献=售价-实物成本,材料边际贡献率跟售价和实物成本有关; 售价由市场决定,不能随便提价,能做的就是降低实物成本。
发生作用 在产品销售过程中,一定量的品种边际贡献首先是用来弥补企业生产经营活动 所发生的固定成本总额,在弥补了企业所发生的所有固定成本后,如有多余, 才能构成企业的利润。这就有可能出现以下三种情况: (1) 当提供的品种边际贡献刚好等于所发生的固定成本总额时,企业只能保本, 即做到不盈不亏。 (2) 当提供的品种边际贡献小于所发生的固定成本总额时,企业就要发生亏损。 (3) 当提供的品种边际贡献大于所发生的固定成本总额时,企业将会盈利。 因此,品种边际贡献的实质所反映的就是产品为企业盈利所能作出的贡献大小, 只有当产品销售达到一定的数量后,所得品种边际贡献才有可能弥补所发生的 固定成本总额,为企业盈利作贡献。
变动成本率与边际贡献率有哪些差异
变动成本率与边际贡献率有哪些差异在中级会计职称中,变动成本率与边际贡献率之间存在着⼀种互补的关系。
变动成本率与边际贡献率有哪些差异?下⾯店铺⼩编来为你解答,希望对你有所帮助。
1、变动成本率与边际贡献率的概念变动成本率也称为补偿率,是与边际贡献率相对应的概念,即变动成本在销售收⼊中所占的百分率。
边际贡献率是指边际贡献在销售收⼊中所占的百分⽐。
通常,边际贡献率是指产品边际贡献率,可以理解为每⼀元销售收⼊是边际贡献所占的⽐重,它反映产品给企业做出贡献的能⼒。
其公式为:边际贡献是指销售收⼊减去变动成本后的余额,常常被⼈们通俗地称作⽑利。
它是管理会计中⼀个经常使⽤的⼗分重要的概念。
2、变动成本率与边际贡献率的计算公式变动成本率的计算公式:变动成本率=变动成本÷销售收⼊×100%=(单位变动成本×销售量)÷(单价×销售量)×100%=单位变动成本÷单价×100%。
变动成本率+边际贡献率=单位变动成本÷单价+单位边际贡献÷单价=[单位变动成本+(单价-单位变动成本)]÷单价=1变动成本率和边际贡献率的关系由于销售收⼊被分为变动成本和边际贡献两部分,前者是产品⾃⾝的耗费,后者是给企业的贡献,两者百分率之和应当为1。
变动成本率+边际贡献率=1边际贡献率的计算公式:边际贡献是管理会计中⼀个经常使⽤的⼗分重要的概念,它是指销售收⼊减去变动成本后的余额,常常被⼈们通俗地称作⽑利。
边际贡献率的公式为:边际贡献率=(边际贡献/销售收⼊)×100%(1)如果是⼀种产品,则:边际贡献率=(单位边际贡献/单价)×100%(2)如果是多种产品,则:边际贡献率=∑(每种产品的边际贡献率×该产品销售收⼊占全部销售收⼊的⽐重)(3)通常,边际贡献率是指产品边际贡献率。
3、变动成本率与边际贡献率的关系变动成本率与边际贡献率之间是⼀种互补的关系,产品的变动成本率⾼,则边际贡献率低,创利能⼒⼩;反之,产品的变动成本率低,则边际贡献率⾼,创利能⼒⾼。