
流动性陷阱
2、欧美金融危机(参见:次贷危机) 2008–2010年美国和欧洲的央行抱有与90年代的日本央 行相同的信念,所以突然采取量化宽松政策。这政策尝 试透过削减短期目标利率以外的手段刺激经济。 轰动爆发于2008–2010年的美国和欧洲,各中央银行所 订的短期息率已经接近零。 在2010年10月,诺贝尔经济学奖得主约瑟夫·斯蒂格利 茨解释美国联邦储备系统如何执行另一种货币政策—— 通货创造——去对抗流动性陷阱。斯蒂格利茨指出联邦 储备系统预期,透过印发6000亿美元并直接将之注入银 行体系,逼使银行贷出更多本地贷款和按揭贷款。可是, 他亦提到银行会宁可把钱用作投资往更有利可图的海外 新兴市场。斯蒂格利茨和其他人亦指出,银行亦会投资 外币,这有机会引发货币战争,尤其中国或许将有所反 应。
流动性陷阱
3、“钱”无处可用的主要原因除了起因于 当前经济周期下滑的影响之外,主要就在于投、 融资体制改革远未完成。
就前者而言,从2004年国家发改委公布的投 资体制改革方案看,绝大多数项目依然要核准, 而所谓“核准”,其与行政“审批”只是语境 上的一点差异。这同成熟的市场经济国家形成 了鲜明对比:政府对民间投资的态度是:“你投资, 他欢迎;你盈利,他收税;你犯法,他抓人; 你破产,他同情。
流动性陷阱
流动性陷阱
一 二
定义 主要特点
三 表现形式 四 形成原因 五 案例
流动性陷阱
一、定义
流动性陷阱
被称为“宏观经济学之父”, 著有《就业、利息和货币通论》
流动性陷阱(liquidity trap)是
凯恩斯提出的一种假说,指当一定时 期的利率水平降低到不能再低时,人 们就会产生利率上升而债券价格下降 的预期,货币需求弹性就会变得无限 大,即无论增加多少货币,都会被人 们储存起来。
流动性陷阱
(二)流动性陷阱在 实体经济中的表现
流动性陷阱
流动性陷阱在实体经济中的表现是国内需求开 始下滑。在中国GDP的支出构成中,投资和消费占 比一直在95%以上,其中,投资需求占比、即资本 形成率具有典型的顺周期特征,而消费占比自上个 世纪80年代以来一直处于下降态势。
流动性陷阱
在1990至2000年的经济周期中,资本形成率 自90年的35.2%一路上升到93年的43.5%,并在94 和95年维持在40%以上的水平,此后即一路下降到 2000年的36.4%。2001年,随着本轮经济周期的 启动,资本形成率再次由不到39%上升到去年的近 44%。今年,截至到8月份的投资累积同比增速依 然达到27%强,但同去年上半年高达40%、甚至 50%的增速相比,显然已经是强弩之末。如果进一 步考虑石油价格和其他原材料、生产资料价格的大 幅度攀升,实际投资增长率更是要低得多。
一个国家的经济陷入流动性陷 阱主要有三个特点:
(1)整个宏观经济陷入严重的 萧条之中,需求严重不足,居 民个人自发性投资和消费大为 减少,失业情况严重,单凭市 场的调节显得力不从心。
(2)货币需求利率弹性趋向无 限大。
流动性陷阱
(3)利率已经达到最低水平, 名义利率水平大幅度下降,甚 至为零或负利率,在极低的利 率水平下,投资者对经济前景 预期不佳,消费者对未来持悲 观态度,这使得利率刺激投资 和消费的杠杆作用失效。货币 政策对名义利率的下调已经不 能启动经济复苏,只能依靠财 政政策,通过扩大政府支出、 减税等手段来摆脱经济的萧条。
流动性陷阱
(2)就债券市场而言:
自去年6月份以来一直处于快速上涨态势,这 导致债券收益率处于极低的水平,期限稍短的国债 收益率不仅低于银行一年期存款利率,甚至还低于 银行间拆借利率。例如,在9月20日的银行间市场 中,待偿期为1.236年的04国债11的收益率只有 1.3261%,待偿期为1.816年的05国债07的收益率 仅为1.7432%。可以预期,随着准备金利率的继续 下调,金融市场的利率重心还将往下移。
流动性陷阱
三、表现形式
流动性陷阱
(一)流动性陷阱在 金融层面中的表现
流动性陷阱
1.流动性陷阱在金融层面的第 一个表现:
金融市场的代表性利率不断 下降,并且已经达到一个极低的 水平。
流动性陷阱
(1)就货币市场而言:
加权平均的拆借利率从今年1月份的2.06%下降 到8月份的1.45%。如果将超额准备金利率从中涤 除,则实际的拆借利率只有0.46%,这同亚洲金融 危机后日本货币市场的表现无甚差异。
流动性陷阱
现代解释:流动性滞存主要包括:
⑴居民和企业的现金窖藏; 窖藏还有另一种形式,就是当银行存差
过大时,银行为减轻存款利息负担,会降 低居民和企业在银行存款的利息率,进一 步取消存款利息,甚至对存款收费。在银 行不是通过贷款,而是直接通过存款来获 益的情况下,就相当于存款者通过银行来 窖藏现金,这与租用银行保险箱类似。这 时,银行成了吸收资金的“黑洞”。真正 的流动性陷阱就出现了
由于外汇占款是基础货币投放的主要来 源,在央行不完全对冲的情况下,广义货 币必然随之增加。
流动性陷阱
2. “钱”多的第二个原因是居民总体 的消费意愿下降、储蓄上升,而这同中 国收入分配结构日趋不合理有着密切的 关系。从国际上通用的衡量收入分配结 构的指标、即基尼系数看,中国在1994 年就已经超过了分配结构不合理的警界 线,并且,还呈现日趋恶化的态势。
流动性陷阱
1. 与强烈的升值预期相比,人民币资产与美元资产 的收益率却相差不多,甚至高于后者。
(1)就短期流动性资产的收益而言,中国的银行间 拆借利率只比美国联邦基金利率间低2%强;
(2)就中长期流动性资产的收益而言,中国的国债 收益与美国的国债收益基本相同;
(3)就流动性较差的实体投资收益而言,中国的平 均收益率至少维持在GDP增长率、即9%左右的水平, 远高于美国。
(4)至于对中国房地产的投资,由于非居民购买住 宅不受任何限制,由于投资房地产业的外资企业能够 享受到与其他国外直接投资同样的税收优惠待遇,不 仅收益率非常高,流动性也有保障。
流动性陷阱
在这种情况下,无论是着眼于短期的 热钱,还是着眼于中长期投资的境外资金, 都自然会对人民币资产趋之若鹜,从而导 致外汇占款的快速上升。
流动性陷阱
3、其他观点 “ 流动性陷阱”的存在,意味着运用货币手段来解决经济 萧条问题可能是无效的。这一结论动摇了古典学派的理论 根基。因此,围绕流动性陷阱问题,西方经济学界争论很 大。凯恩斯学派代表人物之一,美国经济学家J.托宾在其 早期论文中,曾运用若干资料证明了流动性陷阱的存在, 并明确得出货币政策不如财政政策有效的结论。然而,另 两位美国经济学家M.布隆芬布雷纳和T.迈耶同样进行了实 证研究,却得出流动性陷阱并不存在的结论。货币主义代 表人物M.弗里德曼则持某种折衷态度。一方面,他否定有 流动性陷阱存在;另一方面,他又认为市场利率不可能无 限降低,因为人们需要以货币来替代其他金融资产的普遍 愿望会使利率的下降有一个最低的限度。
流动性陷阱
五、案例
流动性陷阱
1.日本迷失的十年(参见:失去的十年) 新古典经济学家断言,因为庇古效应,增加货币余额对 总需求有直接影响,所以即使处于流动性陷阱,扩张性 货币政策仍能够刺激经济。在1990年代,这断言给予日 本银行信心去着手进行量化宽松。流动性陷阱的概念在 日本经济陷于已经零息、又处于特长地停滞发展的期间 再次受到广泛关注。1985年美日签署“广场协议”,日 本政府承诺日元升值,日本出口竞争力大幅衰退。1990 年代以后,日本泡沫经济崩溃后即陷入流动性陷阱,保 罗·克鲁格曼说:“日本已经落入流动性陷阱之中,它 无法通过传统的货币政策得以恢复,因为即使利率为零 也还不够低。”日本自1990年开始调降利率,1991年仅 有6%,1996年企业负债比增加了75.4%,1997年又将消费 税由3%提高到5%,最后日本利率已降至“零利率”的水 平,却仍无法诱发企业贷款投资,史称空白十年。
流动性陷阱
现代解释:流动性滞存主要包括:
⑵银行的存差。 银行的存差部分可以变为国债和在中央
银行的存款。国债部分可通过政府支出花 出去,用于实体经济部门,而在中央行存 款的部分则只能滞存于银行系统内。至于 企业和居民的现金窖藏,则明显是流动性 滞存。
流动性陷阱
二、主要特点
流动性陷阱
主要特点:从宏观上看,
流动性陷阱
2.流动性陷阱在金融层面的第 二个表现:
全部金融机构的存款以加速 度的方式在增长,这推动了广义 货币供应量的快速上升。
流动性陷阱
从去年9月份开始,全部存款的月度同比增速 不断上升,从不到16%上升至今年8月份的18%。 从构成看,全部存款的快速增加主要归因于占比达 到一半左右的居民储蓄存款的变化。去年9月份居 民储蓄存款的增速不到15%,今年8月份已经超过 了17%。由于存款是广义货币M2的主要构成,因 此,同期M2也表现出加速增长的态势,增长速度 由去年9月份的不到14%上升到今年8月份的17%。
流动性陷阱
在这种情况下,中、低收入群体虽 然具有较高的边际消费倾向,但可支配 收入相对减少;高收入群体尽管边际消 费倾向较低,但收入增长却较快。这就 导致总体的消费倾向逐渐下降,在统计 上表现为国内消费需求占GDP的比重不 断下滑。
流动性陷阱
①收入分配不合理的最明显之处在于城乡 收入差距拉大,以至于农村居民总体的消费占 比下降。可以看到,自上个世纪80年代以来, 农村居民消费占GDP的比重一直在下降,虽然 城市居民消费占比在上升,但后者的上升幅度 难以抵偿前者的下降幅度。
流动性陷阱
四、形成原因
流动性陷阱
流动性陷阱的形成原因直观地看,在中 国金融体系呈现银行主导的态势下,流动性 陷阱的产生无非在于银行的资金来源过于充 裕,而资金运用则受到诸多因素的掣肘。
可以看到,银行业的贷款占存款比重自 1995年低于100%之后,逐年下降,今年8 月份已经降到70%以下。也就是说,对于 27万余亿元的存款而言,有8万亿元需要寻 找出路。简言之,“钱”多得无处可用。
流动性陷阱名词解释宏观经济学
流动性陷阱名词解释宏观经济学宏观经济学是研究经济系统作为整体的研究,旨在探索全球经济运作的原理和机制,以改善就业、物价、工资、利润等因素,以促进经济发展和提高民生水平。
实际上,宏观经济学与流动性陷阱有着千丝万缕的关系。
“流动性陷阱”(liquidity trap)指的是由于中央银行利率太低,银行货币供应量过大,市场出现了无法撤出货币的情况。
因此,中央银行可以采取相应政策,提升经济增长率和通胀率,增加货币供应量,从而抑制风险投资和消费支出,减少经济抑制因素。
宏观经济学的基本理论是通过实证经济学的方法来阐明各种宏观经济现象,包括财政政策、货币政策、公共支出政策等。
它的主要目的是通过考察宏观经济系统的演化过程和发展趋势,深入了解各个政策的影响程度和作用,有效预测和分析经济变化,从而为决策者提供依据。
宏观经济学和流动性陷阱之间的关系在于,流动性陷阱是一种经济现象,可能会影响宏观经济学的研究和分析。
当市场出现流动性陷阱的情况时,宏观经济学就可以提供有效的方法和政策来解决这个问题。
比如,中央银行可以实施宽松的货币政策,增加货币供应量,从而缓解流动性陷阱,释放经济实力,提升经济增长率和通胀率。
此外,宏观经济学也可以解释出流动性陷阱产生的原因,以及如何应对流动性陷阱,从而避免这些陷阱在未来再次出现。
从宏观经济学的角度来看,宏观经济学也有助于理解流动性陷阱的全面影响。
流动性陷阱有可能影响经济增长率、物价水平、利率水平和货币流通量等因素,进而影响市场运作和经济发展。
宏观经济学可以解释出这些因素之间的关系,以及它们影响政策制定和经济绩效的方式,以及什么情况下会导致流动性陷阱的出现。
通过宏观经济学的研究,就可以更好地把握货币政策对流动性陷阱的影响,并有效地避免和克服流动性陷阱而造成的经济危机。
因此,宏观经济学的研究和流动性陷阱的应对有着千丝万缕的关系。
以上文章分析了宏观经济学与流动性陷阱之间的关系,并阐述了它们在货币政策制定和经济绩效管理方面的重要作用。
中国是否陷入流动性陷阱

中国是否陷入流动性陷阱中国未陷入流动性陷阱一、日本和欧洲经济都曾经出现过流动性陷阱。
(一)日本从上个世纪九十年代起经济持续处于流动性陷阱中。
腾讯财经报道,那时,日本经济增长长期处于1%左右波动,在2008 年金融危机后还持续出现过负增长。
CPI也常年在0附近,甚至出现负数。
新浪财经报道,彼时,日本短期利率也在零附近,在量化宽松政策之后甚至推出过负利率政策。
叶檀财经报道,1999 年2月至2008年8月,日本实行了零利率政策,但是经济并没有因此而复苏,依然挽回不了“失去的十年”。
(二)2008年金融危机之后,欧洲也开始陷入流动性陷阱的泥潭。
新浪财经报道,2009 年之后,欧洲经济在欧洲央行的大规模刺激政策下出现过短暂的复苏,但很快由于受到欧洲债务危机的冲击,GD戌曾速再次快速回落,CPI更是一路下降至负增长。
为此欧央行推出了从长期再融资操作(LTRO到定向长期再融资操作(TLTRO再到量化宽松(QE的系列宽松货币政策,共向市场注入了高达2.2万亿欧元的流动性。
与此同时将边际贷款利率从2.25%降到0.3%。
腾讯财经报道,2014年6 月,欧洲央行更是将隔夜存款利率降至-0.1%,启动了负利率政策。
GDP 增速开始回升,但增速仍未能回到危机之前,而物价则一直在通缩边缘徘徊,直到2017年才有所上升。
(三)共同特征。
交行金研中心首席宏观分析师唐建伟认为,日本和欧洲一是均出现利率水平降无可降,名义利率已经降到零或者已经开始实施负利率;二是物价在低位徘徊,CPI 同比在零附近,经济陷入通缩状况;三是货币流通速度下降,贷币供给增速也出现持续下降;四是经济增长停滞,GD戌曾速持续放缓,经济增长几乎停滞甚至出现负增长。
方正宏观任泽平认为,日本和欧洲经济落入流动性陷阱的第一个特征是经济增长停滞;第二个特征是利率水平降无可降;第三个特征是货币流通速度下降。
二、中国未陷入流动性陷阱。
交行金研中心首席宏观分析师唐建伟认为,虽然目前中国的存贷款利率处于历史低位,但仍远高于零,并没有到了降无可降的地步。
对中国流动性陷阱现象的浅析
对中国流动性陷阱现象的浅析中国流动性陷阱现象是指由于货币政策调控不当或其他因素导致市场上资金过多,流动性过剩的现象,进而引发经济泡沫和金融风险。
本文将从流动性陷阱的特征、危害以及对策三个方面对中国流动性陷阱现象进行浅析。
中国流动性陷阱的特征主要包括以下几点。
一是货币供应过剩,市场上的资金大量充裕。
随着中国金融体系的不断发展壮大,货币供应量逐年增加,银行体系内外的流动性呈现大幅上升的趋势,市场上涌现出大量闲置资金。
二是资金输入渠道过多,金融创新形式繁多。
中国不断推出金融创新产品,如各种理财产品、基金产品等,同时各类资本渠道不断开放,境内外资金涌入,进一步扩大了市场上的流动性。
三是资金流向失衡,偏向于短期投机行为。
由于未来政策不确定性等因素,市场上的资金更多地偏向于短期投机行为,而不是实体经济的发展,导致了流动性陷阱的形成。
中国流动性陷阱现象给经济带来了一系列的危害。
过多的流动性投入市场会引发资产价格的泡沫化,如股市、楼市等的大幅上涨,给市场带来风险。
资金过多流入短期投机行为,导致了金融市场的波动加剧,对金融体系的稳定性产生不利影响。
流动性过剩还会加大金融杠杆的风险,对经济安全带来潜在威胁。
流动性陷阱也会导致资源配置的扭曲,可能会出现“资本逐利,实体经济衰退”的局面,进一步影响经济的可持续发展。
为了解决中国流动性陷阱现象,应采取以下对策。
一是加强宏观调控,稳定货币政策。
要根据当前的经济形势和市场需求,采取适当的货币政策,控制货币供应量,避免过度投放流动性。
二是强化监管措施,规范金融市场。
通过设立更加严格的监管制度和机制,加强对市场的监管和风险防范,防止金融行业乱象的产生。
三是深化金融体制改革,改善金融服务环境。
要进一步拓宽融资渠道,提高金融服务效率,加强金融创新,为实体经济提供更好的金融支持。
中国流动性陷阱现象是当前中国金融市场面临的一个重要问题。
要加强宏观调控,规范金融市场,深化金融体制改革,才能有效避免流动性陷阱的发生,保持经济稳定和可持续发展。
流动性陷阱PPT课件
2021
25
流动性陷阱
2. “钱”多的第二个原因是居民总体 的消费意愿下降、储蓄上升,而这同中 国收入分配结构日趋不合理有着密切的 关系。从国际上通用的衡量收入分配结 构的指标、即基尼系数看,中国在1994 年就已经超过了分配结构不合理的警界 线,并且,还呈现日趋恶化的态势。
2021
26
流动性陷阱
2021
18
流动性陷阱
(二)流动性陷阱在 实体经济中的表现
2021
19
流动性陷阱
流动性陷阱在实体经济中的表现是国内需求开 始下滑。在中国GDP的支出构成中,投资和消费占 比一直在95%以上,其中,投资需求占比、即资本 形成率具有典型的顺周期特征,而消费占比自上个 世纪80年代以来一直处于下降态势。
行体系,逼使银行贷出更多本地贷往更有利可图的海
外新兴市场。斯蒂格利茨和其他人亦指出,银行亦会投
资外币,这有机会引发货币战争,尤其中国或许将有所
反应。
2021
33
流动性陷阱
3、其他观点 “ 流动性陷阱”的存在,意味着运用货币手段来解决经济 萧条问题可能是无效的。这一结论动摇了古典学派的理论 根基。因此,围绕流动性陷阱问题,西方经济学界争论很 大。凯恩斯学派代表人物之一,美国经济学家J.托宾在其 早期论文中,曾运用若干资料证明了流动性陷阱的存在, 并明确得出货币政策不如财政政策有效的结论。然而,另 两位美国经济学家M.布隆芬布雷纳和T.迈耶同样进行了实 证研究,却得出流动性陷阱并不存在的结论。货币主义代 表人物M.弗里德曼则持某种折衷态度。一方面,他否定有 流动性陷阱存在;另一方面,他又认为市场利率不可能无 限降低,因为人们需要以货币来替代其他金融资产的普遍 愿望会使利率的下降有一个最低的限度。
流动性陷阱
中国经济是否进入流动性陷阱2008年,金融危机席卷全球各个国家,全球知名企业以及银行,比如汇丰,花旗银行都采取了大量裁员等措施来想尽办法渡过金融危机;社会上失业人口急剧上升,居民消费水平一路下滑等现象再一次提醒人们:全球的经济要过冬了。
面对全球的金融危机,中国经济会出现怎样的情形,中国政府会采取哪些相应的经济措施和货币政策来“过冬”都备受关注。
今天,我就想来谈一谈在当前形势下,中国经济是否已经进入流动性陷阱。
要判断中国经济是否进入流动性陷阱,就要先了解什么是流动性陷阱。
所谓“流动性陷阱”,是指当一段时间内即使利率降到很低水平,市场参与者对其变化不敏感,对利率调整不再作出反应,导致货币政策失效。
目前全球经济所表现出的对利率工具不敏感似乎又在重新证明凯恩斯的这一论断。
一.判断中国是否已经进入流动性陷阱的相关数据要判断中国是否已经进入流动性陷阱,可以通过对居民消费水平,居民消费价格总水平,企业投资量等进行数据比较得出结论。
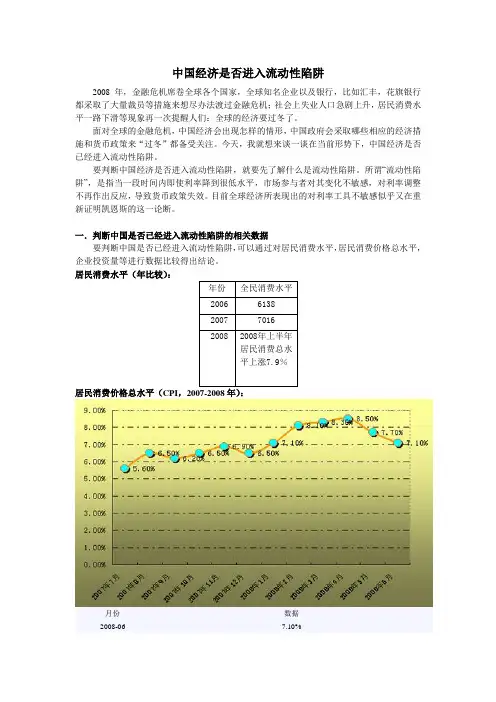
居民消费水平(年比较):年份全民消费水平2006 61382007 70162008 2008年上半年居民消费总水平上涨7.9%居民消费价格总水平(CPI,2007-2008年):月份数据2008-06 7.10%2008-05 7.70%2008-04 8.50%2008-03 8.30%2008-02 8.70%2008-01 7.10%2007-12 6.50%2007-11 6.90%2007-10 6.50%2007-09 6.20%2007-08 6.50%2007-07 5.60%注:2008年上半年CPI同比上涨7.9%。
2007年全年CPI上涨4.80%。
2007年前三季度各月CPI9月 6.20%8月 6.50%7月 5.60%6月 4.40%5月 3.40%4月 3.00%3月 3.30%2月 2.70%1月 2.20%注:国家统计局7月19日公布,二〇〇七年上半年我国CPI同比上涨了3.2%,前三季度同比上涨4.2%。
流动性陷阱案例分析

流动性陷阱案例分析流动性陷阱(LiquidityTrap)概念源自经济学家JohnMaynardKeynes的著名论文《投资与利率》,指的是当利率达到一定水平,经济体内货币供应量不断增加,但是实际需求仍旧没有增加,货币不断地处于“闲置状态”,没有被投资或者消费,或者被投资或者消费的速度比预期要低,进而导致经济出现停滞或衰退的状态。
二、流动性陷阱案例分析1、美国2008年经济危机2008年的金融危机,主要是由于美国住房市场的繁荣导致投机者迅速增加,随之而来的结果就是价格急剧上涨,而各家金融机构也因此增加了注入的资金,压低金融利率,让贷款条件变得越来越宽松,投机者借入资金进行投资,投资者也纷纷乘机抛售资产。
但是随着资本市场利率越来越低,经济增长也没有看到明显的提升,这就造成了美国2008年经济危机,由于银行只把钱以低利率的方式放贷,投资的积极性不够高,不可避免的就会导致钱币供给量大,但是实际的投资却没有明显上升,从而进入了流动性陷阱。
2、日本1990年经济危机1990年日本经济出现了危机,原因在于日本大量发行了货币,而国家产业和用途却没有很好地把这些货币投入到实体经济中去,因此这些货币便处于闲置状态,日本政府和银行为了刺激经济便大量发行了有关新货币,但使用效果却很差,因为日本的利率已经处于很低的水平,没有什么额外的利率可再降低,而日本却还发行了新货币,虽然货币供给量大,但是投资的积极性却没有得到激活,引发了经济的明显下滑,因此也就进入了流动性陷阱的困境。
三、解决流动性陷阱的措施1、实施财政刺激政策为了解决流动性陷阱,政府首先应该实施财政刺激政策,比如减税等,以提高消费者的购买力,从而把经济带入活跃状态,并促进实体经济的发展,使更多的货币可以用来实际购买物品,提升实体经济的发展。
2、降低利率政府也可以通过降低利率的方式,来刺激民众的投资热情,从而把经济带入活跃的状态,降低利率可以使投资者有更大的信心去投资,从而有效地把货币投入到实体经济中去,让货币发挥最大的作用。
流动性陷阱名词解释宏观经济学
流动性陷阱名词解释宏观经济学宏观经济学是研究经济体系复杂动态行为的学科,它的研究对象包括国家的就业、物价水平和国民收入。
宏观经济学的基本内容包括货币政策、经济增长、通货膨胀、失业和国际贸易。
早在18世纪,英国经济学家亚当斯密就指出,市场价格调整过程中存在“滞后性”,即市场价格反应政府政策的变化要比实际的变化需要的时间要长。
这是宏观经济学的一个基本观念。
宏观经济学面临一个重要问题:流动性陷阱。
流动性陷阱有时也称作“危机货币陷阱”,是指经济体的货币贬值过快,导致货币失去流动性,从而使政府的财政政策变得抵抗不了。
当政府政策起不到正面作用,经济体系便会进入货币陷阱,而货币价格会迅速上涨,从而加剧通货膨胀和经济衰退。
流动性陷阱名词解释宏观经济学的核心思想是,政府的财政政策应在流动性的角度来审视。
政府政策的主要目标是要确保货币的流动性,也就是说,政府政策应该确保货币价格稳定,货币价格波动不会太大。
政府政策采取的具体措施有:保持低利率和货币政策的稳定,增加金融监管力度,避免以高成本进行投资,以及进行财政政策配置,使财政政策可以长期稳定经济发展。
此外,宏观经济学涵盖了一系列重要问题,如货币政策、经济增长、失业理论、国际贸易、货币政策和经济政策的设计、经济模型分析等。
此外,货币政策、财政政策和汇率政策也是宏观经济学的重要研究领域之一。
这些政策都是实现经济稳定性、促进投资及增加经济增长的关键政策工具。
流动性陷阱名词解释宏观经济学的重要思想,就是要结合财政政策、货币政策和汇率政策,把握整体经济走向,达到经济的可持续发展。
这需要政府有一个宏观的视野和全面的财政规划,多种政策工具的使用可以促进当前经济稳定,同时也可以避免流动性陷阱,以确保经济持续发展。
因此,以《流动性陷阱名词解释宏观经济学》为标题写一篇3000字的中文文章,其内容应当从宏观经济学的概念出发,重点介绍流动性陷阱的概念及宏观经济学的基本内容,以及如何利用综合政策工具实现经济稳定性,避免流动性陷阱的产生。
流动性陷阱
凯恩斯的流动性陷阱(liquidity trap)啊,关注了好久都忘记有这个题目了
凯恩斯在《通论》里面说了一个这样的东西,根据货币供给公式 M/P,M为名义货币供给(算是美联储选择的外生政策变量),P为价格水平。
这个叫实际货币供给,它不取决于利率变化,也可以认为是直线。
然后考虑货币需求,货币需求简化为两个部分:投机需求与消费需求,一般说来,消费需求是随收入增加而增加的,而投机倒把则看利率。
所以货币需求简
化为公式(y是收入,r是利率,k和h分别是消费需求与投机的系数)
利率与货币持有是反方向变动的,可以简单这样想:银行活期存款利率越高,那你将钱存入银行的需求就很大。
货币需求就和利率相关,因为你收入不可能经常变化,那么货币需求就是一个关于利率的减函数。
从图表就能看出,当利率非常低的时候,货币需求是无限大的,人们更加倾向于持有货币而不是去投资,那么央行想要通过增发货币来实现增长,是没有效果的。
这里就不得不提一下何为流动性了,人们的资产可以有多种形式,比如纸币,存款,基金债券等电子货币,那么根据流通程度划分流动性。
实际上,流动性陷阱可以理解成,利率非常低的时候,持有货币这个高流动性形式的资产,比持有股票等流动性低的资产更加(保值,安全,规避风险)。
流动性陷阱
流动性陷阱开车的人都知道,当车轮陷入沙坑时,猛踩油门并不能将汽车拉出困境,车轮只会在沙面上空转。
那辆汽车,叫中国经济;在驾驶座位上猛踩油门的司机,叫中国政府;车轮与地面之间缺少磨擦,在经济学中叫流动性陷阱。
今年以来,中国经济迅速失速。
民间失去了投资兴趣,出口失去了竞争优势,产能过剩、需求不足、企业经营环境急速恶化、消费情绪也受到影响。
面对增长的挑战,中国人民银行放弃了近年不成文的轻易不动利率杠杆的规矩,一个月内两降基准利率。
连同准备金率的下调和信贷政策上的松动,中国的货币政策出现了全方位的宽松。
然而政策基调的改变,并没有带来对经济活动的预期效果。
中华人民共和国历史上第一次,民间投资活动并未因政策转向而趋活跃。
传统智慧所言“一放就乱,一管就死”,这次却没有乱起来。
除了政府主导的基建投资项目外,投资领域依然是万马齐喑。
笔者认为,中国经济陷入了流动性陷阱,货币扩张政策对经济失去了拉动效果。
流动性陷阱,是由凯恩斯首先提出的,指当利率水平十分低下时,进一步降低政策利率无法改变市场利率,也无法激起企业的投资欲望、个人的消费欲望,进一步宽松货币政策并不能刺激经济活动。
在现代社会,不仅利率政策而且流动性政策,均可能在极端货币环境下,失却乘数效应,失却对经济的杠杆刺激作用。
目前中国经济的一个核心问题,就是民间投资意欲低下。
这个背后有许多结构性原因:成本飙升、产能过剩等。
民间资本过去的擅场制造业,正面临经营成本不可逆转的上升,而有利可图的服务业领域许多却不对民间资本开放。
笔者看来,中国经济所面临的问题,不是资金成本过高,而是投资空间缺失。
银行所面临的问题,不是流动性不足,而是,优质借贷客户的减少。
结构性问题不解决,空踩利率及存款准备金率的油门,并不能使经济从沙坑中爬出来。
陷入流动性陷阱的,不止中国一家。
日本已在陷阱中挣扎了20余年,美国、欧洲亦身陷其中,究其根源,乃政策对应上的失误。
日、美、欧,各有各的结构情矛盾,但是政策决策者却避重就轻,试图用反周期性货币政策来解开经济的结构性死结。
流动性陷阱
1.挤出效应:是指政府实行扩张性财政政策所引起的私人消费与投资减少的经济效应。
可通过图形加以说明。
挤出效应的大小直接影响到财政政策的效果。
其大小受到货币需求的利率弹性等因素的影响。
2.实际余额效应:是指价格水平下降使人们所持有的货币及其他以货币固定价值的资产的实际价值增加,从而使人们变得相对富有,这又会使人们增加消费需求。
这种效应被称为实际余额效应。
3.马歇尔--勒纳条件:一国货币贬值要改善本国贸易收支状况,一个充分条件是出口商品的需求弹性和进口商品的需求弹性4.货币创造乘数:指中央银行创造一单位的原始货币所能增加的货币供应量。
货币创造乘数指货币供给量对原始货币变动的比率5.通货膨胀螺旋:通货膨胀不是价格水平的一次性改变,而是价格水平的持续上升。
多数情况下通货膨胀似乎有一种惯性。
如果经济发生了一定的通胀,那么,将会有不断持续下去的趋势。
这种情况称通货膨胀螺旋6.流动性偏好陷阱:当利率很低时,对货币的投机需求将变得无穷大,这就是所谓的“流动性陷阱”或“凯恩斯陷阱”。
这时,因货币的投机需求弹性变得无穷大,无论增加多少货币都保留在手中,货币的投机需求曲线成为一条水平线,LM曲线也变成水平线。
此时货币政策完全失效,而财政政策十分有效。
自动稳定器亦称内在稳定器,是指经济系统本身存在的一种减少各种干扰对国民收入冲击的机制,能够在经济繁荣时期自动抑制膨胀,在经济衰退时期自动减轻萧条,无须政府采取任何行动。
财政政策中的自动稳定器和积极的财政政策1.税收的自动变化。
在经济扩张和繁荣阶段,随着生产扩大就业增加,国民收入GNP和居民收入增加,政府税收会相应增加,特别是实行累进税制的情况下,税收的增长率超过国民收入增长率。
税收增加意味着居民可支配收入减少,因而具有遏制总需求扩张和经济过热的作用。
当经济处于衰退和萧条阶段时,国民收入GNP下降,税收相应减少。
可见,在税率既定(给定)不变的条件下,税收随经济周期自动地同方向变化,起着抑制经济过热或缓解经济紧缩的作用。