
出纳日记账表格
币别:人民币
编号日期事项经手人凭证借贷 余额备注
#DateReferring toHandlerVoucherDebitCredit BalanceNote
期初余额8,671.70
01012017/1/41027.007,644.70
01022017/1/4100.007,544.70
01032017/1/4900.006,644.70
01032017/1/4240.006,404.70
01032017/1/4100.006,304.70
01032017/1/4100.006,204.70
01042017/1/885.006,119.70
01052017/1/95000.0011,119.70
01062017/1/95070.5016,190.20
01062017/1/9722.0015,468.20
01062017/1/940.0015,428.20
01072017/1/9317.0015,111.20
01072017/1/9921.5014,189.70
01072017/1/93070.0011,119.70
01082017/1/9748.6010,371.10
01082017/1/9704.409,666.70
01092017/1/96000.003,666.70
xxxxx有限公司
01102017/1/1116000.0019,666.70
01112017/1/118000.0011,666.70
01122017/1/1116599.6028,266.30
01122017/1/118.0028,258.30
01122017/1/1115.0028,243.30
01122017/1/11227.0028,016.30
01122017/1/11600.0027,416.30
01132017/1/111111.0026,305.30
01132017/1/11823.6025,481.70
01132017/1/11228.0025,253.70
01142017/1/11649.0024,604.70
01142017/1/11216.0024,388.70
01142017/1/11368.0024,020.70
01142017/1/1136.0023,984.70
01152017/1/11248.0023,736.70
01152017/1/11161.0023,575.70
01152017/1/115.0023,570.70
01162017/1/11500.0023,070.70
01162017/1/11850.0022,220.70
01162017/1/111478.0020,742.70
01172017/1/11260.0020,482.70
01172017/1/11750.0019,732.70
01172017/1/115700.0014,032.70
01172017/1/1160.0013,972.70
01182017/1/111656.0012,316.70
01182017/1/11650.0011,666.70
01192017/1/12310.0011,356.70
01192017/1/1264.0011,292.70
01222017/1/16600.0011,892.70
01222017/1/16600.0011,292.70
01232017/1/161182.0012,474.70
01232017/1/16212.0012,262.70
01232017/1/16970.0011,292.70
01242017/1/161120.0010,172.70
01242017/1/16276.009,896.70
01252017/11/17145.0010,041.70
01252017/1/17145.009,896.70
01252017/1/17417.309,479.40
01262017/1/174315.0013,794.40
01262017/1/17253.0013,541.40
01262017/1/17747.0012,794.40
01262017/1/1720.0012,774.40
01272017/1/17340.0012,434.40
01272017/1/17940.0011,494.40
01272017/1/17400.0011,094.40
01272017/1/171000.0010,094.40
01282017/1/17185.009,909.40
01282017/1/17400.009,509.40
01282017/1/1730.009,479.40
01292017/1/1755.009,424.40
01332017/1/21300.009,124.40
01342017/1/24350.008,774.40
01342017/1/24204.008,570.40
01342017/1/24100.008,470.40
01362017/1/242593.0011,063.40
01362017/1/24201.0010,862.40
01362017/1/24910.009,952.40
01362017/1/24842.009,110.40
01362017/1/24640.008,470.40
01382017/1/25526.008,996.40
01382017/1/25526.008,470.40
01402017/1/26957.807,512.60
01412017/1/262700.004,812.60
0142-01502017/1/28101830.00106,642.60
01422017/1/2815300.0091,342.60
01432017/1/2825000.0066,342.60
01442017/1/28636.0065,706.60
01442017/1/28880.0064,826.60
01442017/1/2812248.0052,578.60
01452017/1/288310.0044,268.60
01452017/1/287418.0036,850.60
01452017/1/287020.0029,830.60
01462017/1/283594.0026,236.60
01472017/1/28900.0025,336.60
01482017/1/281200.0024,136.60
01482017/1/28224.0023,912.60
01492017/1/283352.0020,560.60
01502017/1/2815398.005,162.60
01512017/1/2925.005,137.60
01522017/1/29350.004,787.60
01542017/1/291942.006,729.60
01542017/1/29288.006,441.60
01542017/1/291200.005,241.60
01542017/1/29454.004,787.60
01552017/1/29133.004,654.60
01552017/1/2920.004,634.60
01552017/1/295.004,629.60
01602017/1/307500.0012,129.60
01602017/1/302500.009,629.60
01602017/1/305000.004,629.60
01642017/1/31280.004,349.60
01652017/1/3180.004,269.60
01652017/1/31100.004,169.60
01652017/1/31200.003,969.60
01662017/1/3117120.0021,089.60
01672017/1/31680.0020,409.60
01672017/1/31272.0020,137.60
01682017/1/31818.3019,319.30
01692017/1/311500.0017,819.30
01702017/1/31210.0017,609.30
01702017/1/3138.0017,571.30
01712017/1/31490.0017,081.30
财务-现金日记账与银行日流水记录模板表格
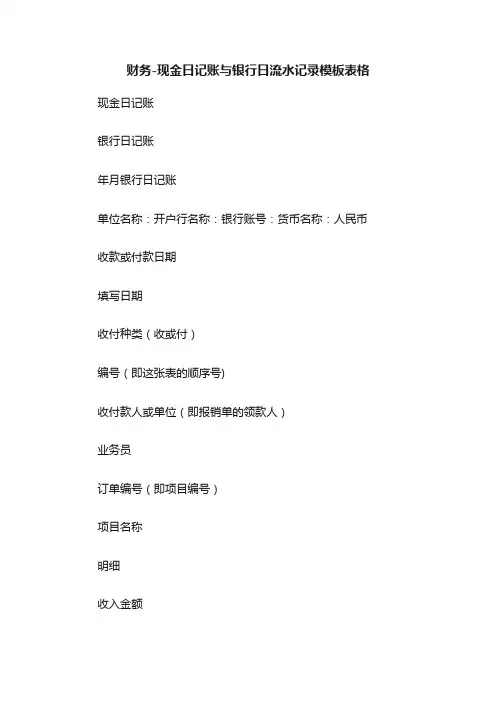
财务-现金日记账与银行日流水记录模板表格现金日记账
银行日记账
年月银行日记账
单位名称:开户行名称:银行账号:货币名称:人民币收款或付款日期
填写日期
收付种类(收或付)
编号(即这张表的顺序号)
收付款人或单位(即报销单的领款人)
业务员
订单编号(即项目编号)
项目名称
明细
收入金额
支出金额
余额
未付款
上月月末余额
审核:
核对:
出纳:
制单:
编号(即这张表的顺序号,如1-202009-21表示表示账号的代码(1规定为现金,2规定为天辰1314账户,3规定为众辰1452账户,如此类推,202009表示年跟月份,2表示单据的顺序号)
年月现金日记账
单位名称:
货币名称:人民币。
出纳做账的表格要怎么做
出纳做账的表格要怎么做,会计账务的内容适合很多会计其他的内容都有关联的,而且在会计行业本身很多的内容都是相互穿插的,为大家整理了一些关于出纳做账表格的内容,那就让我们一起来看看吧!
登记现金日记账的要求:(1)使用钢笔,以蓝、黑色墨水书写,进行现金日记帐时不得使用圆珠笔(银行复写账簿除外)或铅笔书写。
但按照红字冲账凭证冲销错误记录及会计制度中规定用红字登记的
业务可以用红色墨水记账。
(2)记录发生错误时,必须按规定方法更正。
为了提供在法律上有证明效力的核算资料,保证现金日记帐的合法性,账簿记录不得随意涂改,严禁刮、擦、挖、补,或使用化学药物清除字迹。
(3)根据复核无误的收、付款记账凭证记账。
现金出纳人员在办理收、付款时,应当对收款凭证和付款凭证进行仔细的复核,并以经过复核无误的收、付款记账凭证和其所附原始凭证作为登记现金日记账的依据。
(4)所记载的内容必须同会计凭证相一致,不得随便增减。
每一笔账都要记明记账凭证的日期、编号、摘要、金额和对应科目等。
经济
业务的摘要不能过于简略,应以能够清楚地表述业务内容为度,便于事后查对。
(5)逐笔、序时登记现金日记帐,做到日清月结。
(6)必须连续登记,不得跳行、隔页,不得随便更换账页和撕去账页。
(7)现金日记帐的文字和数字必须整洁清晰,准确无误。
(8)每一账页记完后,必须按规定转页。
(9)现金日记账必须逐日结出余额,每月月末必须按规定结账。
现金日记账不得出现贷方余额。
以上就是关于出纳做账的表格要怎么做的详细介绍,希望对你有所帮助,更多与出纳做账有关的内容,请继续关注。
出纳现金日记账范本
出纳现金日记账范本1. 求出纳现金日记账和银行日记账填写样本.一、现金日记账是由出纳人员依据审核无误的现金收付凭证,序时逐笔登记的账簿。
一般是指现金收付日记账,如进一步细分,可以分为现金收入日记账”和“现金付出日记账”。
现金日记账用来逐日反映库存现金的收入、付出及结余状况的特种日记账。
由单位出纳人员依据审核无误的现金收、付款凭证和从银行提现的银付凭证逐笔进行登记的。
为了确保账簿的平安、完整,现金日记账必需采纳订本式账簿。
二、银行存款日记账是由出纳人员依据审核无误的银行存款收付凭证,序时逐笔登记的账簿。
一般是指银行存款收付日记账,如进一步细分,可以分为“银行存款收入日记账”和“银行存款付出日记账”。
银行存款日记账是特地用来记录银行存款收支业务的一种特种日记账。
银行存款日记账必需采纳订本式账簿,其账页格式一般采纳“收入”(借方)、“收入”(贷方)和“余额”三栏式。
银行存款收入数额应依据有关的现金付款凭证登记。
每日业务终了时,应计算、登记当日的银行存款收入合计数、银行存款收入合计数,以及账面结余额,以便检查监督各项收入和收入款项,避开坐支现金的消失,并便于定期同银行送来的对账单核对。
扩展材料:登记现金日记账的要求(1)依据复核无误的收、付款记账凭证记账。
现金出纳人员在办理收、付款时,应当对收款凭证和付款凭证进行认真的复核,并以经过复核无误的收、付款记账凭证和其所附原始凭证作为登记现金日记账的依据。
假如原始凭证上注明“代记账凭证”字样,经有关人员签章后,也可作为记账的依据。
(2)所记载的内容必需同会计凭证相全都,不得任凭增减。
每一笔账都要记明记账凭证的日期、编号、摘要、金额和对应科目等。
经济业务的摘要不能过于简略,应以能够清晰地表述业务内容为度,便于事后查对。
日记账应逐笔分行记录,不得将收款凭证和付款凭证合并登记,也不得将收款付款相抵后以差额登记。
登记完毕,应当逐项复核,复核无误后在记账凭证上的“账页”一栏内做出“过账”符号“√”,表示已经登记入账。
出纳账簿的分类
出纳账簿的分类出纳账簿在实际工作中主要包括现金日记账、银行存款日记账、有价证券明细账及备查账簿。
1.现金日记账现金日记账是记录和反映出纳人员在办理本单位的经济业务时由于使用现金结算而发生的现金收付情况及其库存余额的序时账簿。
它由出纳员根据现金收款凭证和现金付款凭证按业务发生的先后顺序每天逐笔登记,并在每天下班前结出现金余额。
对于从银行账户中提取现金的业务,则应根据银行存款付款凭证登记现金日记账。
现金日记账的格式一般都为借贷余三栏式,即在同一张账页上设置“借方”“贷方”“余额”三栏分别反映现金的收入、付出和结存情况。
此外,在“摘要”栏后还应设“对方科目”一栏,以具体登记对方科目的名称,明确反映会计分录之间的对应关系。
出纳日记账的具体格式如表4 -1所示。
2.银行存款日记账银行存款日记账是记录和反映本单位在经济业务中由于使用银行存款结算而使银行存款发生增减变动及其结存情况的序时账簿。
它由出纳员根据银行存款付款凭证和银行存款收款凭证逐日逐笔登记,在每天下班前结出银行存款结存额。
对于将现金存人银行的业务,则应根据现金付款凭证登记银行存款日记账。
日记账每月至少和银行对账单核对一次。
现金日记账和银行存款日记账必须采用订本式账簿,账页按顺序编号,不得随意抽换或增添,以保持账页页数和顺序记录的系统性、完整性,以防不法分子从中舞弊。
启用订本式账簿,应当从第一页到最后一页连续登记,不得跳页缺号。
银行存款日记账的格式与现金日记账基本相同,但还专设“结算凭证种类和号码”栏,以反映银行存款收付时所采用的具体结算方式。
如果单位有外币存款的应按不同币种和开户银行分别设置日记账。
银行存款日记账的具体格式如表4-2所示。
表4-1 现金日记账表4-2银行存款日记账如果收付款凭证数量较多,财务管理上又需要掌握每笔收支的对应科目和金额,现金日记账和银行存款日记账也可以采用多栏式,将收入栏和支出栏按照对应科目设置若干专栏,也即将收入栏按贷方科目设专栏,支出栏按借方科目设专栏。
出纳常用表格大全
一般纳税人购发票所需资料金蝶K3系统标准财务讲义金蝶KIS9.0-9.1加密狗破解完美注册版 金蝶财务软件汇总技巧金蝶专业版操作流程完整版金蝶维护绝密(内部技术教程)用友软件U8操作手册用友T6-小企业管理软件V5.0不容错过的经典资料:会计三十六计EXCEL财务记账系统模板(小企业适合)金蝶KIS专业版60种巧妙节税技巧自动生成现金流量表数据透视表全套学习教程小规模企业账务处理流程及规范生产企业出口退税办税指南帐内技术调整与帐外税负化解会计全套账务处理完整篇偷逃增值税的主要手段及其查账方法销售收入、成本、费用、税金分析表成本核算表格大全EXCEL做的会计全套帐财务表格大全(56个doc和xls)Excel往来账龄分析表代开增值税申请表按业务员分析的应收账款表记帐凭证自动生成内账可用十大财务错账处理方法免费Excel进销存系统财务报表模板全套Excel帐务处理系统(填制凭证自动出报表)超全财务函数实例应用不用公式编制的现金流量表很实用的自动计算丁字账、余额表及财务报表一般纳税人增值税帐务处理大全现金日记账EXCEL版出纳常用表格大全企业节税小妙招海外财务报表模板全支票填制模拟演练最新企业会计实务操作出纳业务术语(电子版)出纳的业务技能财务人员巧追货款财务人员与供应商对账技巧2014借款人财务报表模板十四个行业的税务稽查实用手册(税务局内部文件)EXCEL电子帐套模板EXCEL财务处理系统(简易财务小程序)建帐、记帐、用帐、报帐、算帐的全过程出纳三字经。
出纳现金日记账范本
出纳现金日记账范本1. 概述出纳现金日记账是一种用于记录和追踪公司的现金流入和流出情况的账目。
它对于公司的财务管理至关重要,能够帮助管理者了解公司的现金状况,制定合理的财务决策,预防和发现可能存在的财务风险。
本文将介绍出纳现金日记账的基本格式和内容,以及如何编写出纳现金日记账范本。
2. 出纳现金日记账的基本格式出纳现金日记账通常由以下几个部分组成:2.1 公司信息在出纳现金日记账的开头,应包括公司的基本信息,如公司名称、地址、联络人等。
这些信息将有助于确定该账目所属的公司和对账目进行正确的归档和管理。
2.2 日期和编号每个现金日记账都应包含日期和编号,以确保每一笔记录都能被准确地归档和追踪。
日期应记录每笔交易的发生日期,编号可以是自动生成的连续数字,也可以使用其他便于管理的方式进行编号。
2.3 借方和贷方出纳现金日记账使用借方和贷方两个栏目来记录现金的流入和流出情况。
借方记录现金的流入,贷方记录现金的流出。
每一笔交易都应该根据其性质被正确地放置在借方或贷方栏目中。
2.4 摘要和金额对于每一笔交易,都应该书写清楚的摘要和金额。
摘要应该简洁明了地说明交易的性质,而金额则应该准确地记录交易的具体数额。
这样可以使得账目更加清晰易读,方便后续的查询和审计。
3. 编写出纳现金日记账范本的步骤下面是编写出纳现金日记账范本的一般步骤:3.1 确定账目分类首先,需要根据公司的实际情况确定出纳现金日记账的分类方式。
通常可以按照资金的来源和去向进行分类,如现金收入和现金支出。
3.2 设计账目格式根据账目分类,可以设计出相应的账目格式。
可以使用电子表格软件,如Excel或Google Sheets,或者使用会计软件来创建出纳现金日记账。
确保账目的格式清晰易读,便于记录和查询。
3.3 设置编号和日期为每笔交易设置编号和日期,以确保交易能够被准确地追踪和归档。
编号可以在账目中自动生成,日期应根据交易的发生日期填写。
3.4 记录交易摘要和金额根据实际交易情况,记录每笔交易的摘要和金额。
出纳——日记账
名称编号
月日字号
121月初余额 300,000.00
借
1212购17材料采购购配套件 293,408.00
借
1216购19材料采购购生铁 128,700.00
贷
1222购24材料采购购元钢 1,065,200.00
贷
1228购28材料采购购生铁 246,500.00
贷
1221购22材料采购购包装箱 68,562.00
贷
总计
其他货币资金明细账
2016年12月
单位:创源股份有限公司
金额:元
银行本票存款
借或贷2016年凭证对应科目摘 要 借方 贷方
明细科目
外埠存款
银行汇票存款
300,000.00
6,592.00
128,700.00
1,193,900.00
1,440,400.00
68,562.00
余额
出纳现金日记账样本
出纳现金日记账样本篇一:现金日记账的格式和填制方法现金日记账的格式和填制方法我们知道在一个普通的公司要有一到两个财务人员,一般情况下是两个。
一个是管理各个公司财务运营管理的会计。
一般做一些总结,归纳,分析类的工作。
像财务报表的编制等等。
另一个就是出纳,它是会计工作的重要组成部分。
主要的工作内容就是以及各种票据的收入,管理。
保证这些财务的安全性及完整性。
当然在工作过程中要填制或许和审核许多的原始凭证,还要填制日记账。
其中现金日记账就是作为一名出纳的组织工作重点。
现金现金日记账通常是根据备案后的现金收款、付款凭证逐日逐笔按照经济业务发生的顺序进行登记的,并随时结记余额。
它是这种特殊的明细账,用来核算和监督库存现金每天的收入、支出和结存紧急状况的账簿,比如说,我们常见的保证金收款,现金付款,提现业务(银行付款凭证)等等。
现金日记帐的格式要公司财务记账流程和现金管理要求的需要。
一般情况下有三栏式和多栏式五两种。
为了加强对公司大额管控的监管,现金日记账采用订本式账簿,得用银行对账单或者其他方法代替日记账。
三栏式现金日记账是最常见的一种日记账记账六格式。
如图:即借方、贷方和余额三栏,分别反映现金或银行存款和收入、付出与结存情况,并在“摘要”栏后面设置“对方科目”栏。
如果收、付款凭证数量较多,为了简化记账手续,同时也为了通过现金日记账汇总登记登记獐毛,也可以采用多栏式,即在收入(贷方)和付出(借方)两栏中分别按照对方科目设置若干,也就是在收入栏按贷方科目设腾讯网,在背负栏按借方科目设栏目。
采用多栏式以后,如果会计科目较多,会造成账页过长,登记不方便,不过它也有可取之处,可以减少了公证工程量总账的工作量,反映货币资金的马萨省,这里我们主要讲一下三栏式现金日记账的编制方法及格式。
登记现金日记账时,除了遵循账簿营业执照注册登记的基本要求外,还应注意以下栏目的填写方法:一、日期“日期”该卡栏中的日期指的是电子货币凭证的登记日期,它应该与现金实际收付的日期一致。
出纳账范本
出纳账范本1.求一份出纳现金日记账的样本出纳依据会计凭证登记“现金日记账”和“银行存款日记账”,凡是与现金和银行存款相关的收入或支出记账,其他的不记。
举例说明:9月20日提取现金100(借:库存现金100,贷:银行存款100);9月25日销售收到现金500(借:库存现金500,贷:主营业务收入500);9月30日结转成本(借:主营业务成本,贷:库存商品)。
现金日记账月日凭证对方科目摘要收入付出余额种类号数920收款01银行存款提取现金100925收款02主营业务收入收到货款5009月30日结转成本与现金无关,不登记“现金日记账”。
银行存款日记账月日凭证号摘要对方科目借方贷方方向余额920提取现金库存现金100贷其他与银行存款无关的不登银行存款日记账。
注意事项:1、按时间顺序逐笔登账,做到日清月结,经常核对,账钱相符。
2、定期(每月至少一次)与会计核对现金。
3、定期到银行拿对账单,做“银行存款余额调节表”,与银行存款对账。
4、对每笔报销款项核对发票金额和发票真伪,避免错账和假票。
5、如果日记账登错了,用红笔在手工账错误的一行划红线,等于取消了这个记录,再把正确的用蓝笔登记在本栏空白处或后面。
金额不允许涂改。
2.出纳现金日记账和银行日记账填写样本现金日记账样本:银行日记账样本:现金日记账是用来逐日反映库存现金的收入、付出及结余情况的特种日记账。
现金日记账由单位出纳人员根据审核无误的现金收、付款凭证和从银行提现的银付凭证逐笔进行登记的。
为了确保账簿的安全、完整,现金日记账必须采用订本式账簿。
银行存款日记账专门用来记录银行存款收支业务的一种特种日记账。
银行存款日记账必须采用订本式账簿,其账页格式一般采用“收入”(借方)、“支出”(贷方)和“余额”三栏式。
银行存款收入数额应根据有关的现金付款凭证登记。
每日业务终了时,应计算、登记当日的银行存款收入合计数、银行存款支出合计数,以及账面结余额,以便检查监督各项收入和支出款项,避免坐支现金的出现,并便于定期同银行送来的对账单核对。
出纳现金日记账的手写样本
出纳现金日记账的手写样本现金日记账(Cash Journal)是用来逐日反映库存现金的收入、付出及结余情况的特种日记账。
它是由单位出纳人员根据审核无误的现金收、付款凭证和从银行提现的银付凭证逐笔进行登记的。
为了确保账簿的安全、完整,现金日记账必须采用订本式账簿。
下面是店铺分享的出纳现金日记账的手写样本,希望能够对出纳人员有所帮助!出纳现金日记账的手写样本一出纳现金日记账的手写样本篇二出纳现金日记账的手写样本篇三出纳现金日记账的手写样本篇四现金日记账是用来逐日反映库存现金的收入、付出及结余情况的特种日记账。
它是由单位出纳人员根据审核无误的现金收、付款凭证和从银行提现的银付凭证逐笔进行登记的。
为了确保账簿的安全、完整,现金日记账必须采用订本式账簿。
现金日记账必须采用订本式账簿,其账页格式一般采用“收入”(借方)、“支出”(贷方)和“余额”三栏式。
现金日记账通常由出纳人员根据审核后的现金收款凭证和现金付款凭证,逐日逐笔顺序登记。
但由于从银行提取现金的业务,只填制银行存款付款凭证,不填制现金收款凭证,因而从银行提取现金的现金收入数额应根据有关的银行存款付款凭证登记。
启用和登记现金日记账是各单位重要的经济档案之一,为保证账薄使用的合法性,明确经济责任,防止舞弊行为,保证账簿资料的完整和便于查找,各单位在启用时,首先要按规定内容逐项填写“账簿启用表”和“账簿目录表”。
在账簿启用表中,应写明单位名称、账簿名称、账簿编号和启用日期;在经管人员一栏中写明经管人员姓名、职别、接管或移交日期,由会计主管人员签名盖章,并加盖单位公章。
在一本日记账中设置有两个以上现金账户的,应在第二页“账户目录表”中注明各账户的名称和页码,以方便登记和查核。
现金日记账通常由出纳人员根据审核后的现金收、付款凭证,逐日逐笔顺序登记。
登记现金日记账的总的要求是:分工明确,专人负责,凭证齐全,内容完整,登记及时,账款相符,数字真实,表达准确,书写工整,摘要清楚,便于查阅,不重记,不漏记,不错记,按期结账;不拖延积压,按规定方法更正错账等。