
我国大豆的市场分析
我国大豆的市场分析
中国大豆因含油率低而不被用作榨油,而是直接食用或制成各类豆制品。
从品质来看,大豆脂肪含量是:阿根廷>巴西>美国>中国,而蛋白质含量是:中国>美国>巴西>阿根廷,加上中国大豆是非转基因的,因此受到推崇非转基因食品的日本、韩国等国家的青睐。
近年来,我国大豆的年出口量出现的起伏比较大(如图4),主要是受国家政策、贸易壁垒(特别是技术性贸易壁垒)、关税、产量等影响。
图4 2003-2012我国大豆的出口数量
图4 是2002年至2012年我国大豆出口的数据表,由图可看出,我国大豆出口量在2008年出现高峰,而受世界金融危机延伸的影响,出口量在2009年开始急剧下降,直到2010年后半年才有上升的趋势,到2012年出口量达32万吨,与2011年相比上升了约34.4%。
日本大豆年进口需求量约为500万吨,而日本本国大豆产量只有20万-25万吨,其余的从北美、南美、中国等地区和国家进口。
日本进口中国大豆,从1985年的约30万吨(1986年为最高,曾达到32万吨),到1995年下降至15万吨以下,现在一直在13-15万吨之间徘徊。
出现这种情况的原因主要有以下三方面:(1)中国1990年后开始建立社会主义市场经济,大豆市场也导入了市场经济,出口价格随着上涨;(2)1991-1992年,中国大豆几乎停止了出口,使稳定的中国供应商信誉下降;(3)北美大豆逐步进行品种改良,农业技术提高和机械化程度提高,原来进口中国大豆的客户不再单一使用中国大豆。
(一)中国大豆在日本市场的优势
1、质量优势。
我国大豆具有高蛋白和低含油优势,蛋白质含量一般比国外大豆高2%,籽粒中蛋白质含量高达48%~50%,而含油率则低2%,氨基酸平衡优于其他植物蛋白,是一种重要的优质植物蛋白资源,而美国大豆是高脂肪品种。
目前,我国东北地区有相当
一部分地区种植高蛋白大豆,为高蛋白大豆的供应提供了有力保障。
绿色、有机、非转基因是我国大豆突出的质量优势,发达国家对食用非转基因大豆的需求较大,欧盟、日本和韩国正努力寻求非转基因大豆的进口。
仅日本每年用于食品加工的非转基因大豆就达94万吨,而且几乎都靠进口。
在日本,日本酱和纳豆比较多使用中国大豆。
近年来,我国已培育成功一批高油、高蛋白、高产的“三高”优质大豆品种,只要实现优质品种的推广和成片种植,我国大豆的国际竞争力也将随之提高。
2、地理位置优势。
我国与日本隔海相望,两个进行贸易的话,货物运输距离和时间都比北美和南美国家明显短,运输较方便,而且运输成本相对较低。
因此,中国大豆对日本等亚洲市场出口具有显著的区位优势。
3、非转基因优势。
现在日本食品大豆市场是不使用转基因大豆的。
如果日本从北美进口非转基因大豆,不敢保证其是否含有转基因大豆,而中国没有生产转基因大豆。
在调查中显示,转基因字样会影响消费者的购买意愿,使他们不愿意购买。
因此,中国大豆在日本市场销售处于十分有利的地位。
4、种质资源优势。
我国是世界上大豆种质资源最为丰富的国家,据统计,我国的大豆类植物种类约占全世界比例的93 %。
多种类的大豆能满足日本市场的多元需要,这使我国大豆更具竞争优势。
(二)中国大豆在日本市场面临的挑战
1、技术性贸易壁垒屡出现。
自乌拉圭谈判之后,日本以非关税壁垒形式出现的技术贸易壁垒在中日食品贸易中的影响日益明显,尤其是2006年5月29日,日本《肯定列表制度》实施以来,不断修订农药残留限量。
针对中国大豆农残超标的问题,日本2012年采取了多项技术性贸易措施,加强了对中国大豆的检验(如图5所示),对我国大豆出口造成较大阻力。
图5中国输出日本大豆被扣原因及批次
由图5可看出,2006-2012年出口日本大豆被扣留的原因呈品种增加、种类扩大的趋势,包括微生物、杀菌剂、杀虫剂和除草剂。
而造成我国输出大豆被检出不合格的原因主要是大肠杆菌、细菌等微生物招标,2007年后主要是农药和微生物超标,2012年杀菌剂苯醚甲环唑超标占了较大比重。
虽然我国近年采用许多应对措施,并提高了标准化生产程度,但输出日本大豆被扣的批次未见减少。
2、价格相对较高。
中国大豆价格较北美国家高,主要受以下因素影响:大豆主产区减产;种植成本逐年增加,如肥料等价格逐年上涨;国家收购储备大豆的措施,使大豆价格上涨。
日本实施肯定列表制度后,中国出口企业为了达到日本的检测标准,新增了高科技的检测设备,并新增了额外的检测人员和检测资金,这些成了出口企业新增的成本,大豆的出口价格也就因此上涨了。
价格影响需求,中国大豆价格的提高会影响日本对其消费量。
3、来自他国大豆的竞争。
作为三大大豆出口国的美国、巴西和阿根廷拥有广阔且肥沃的土地,且相对集中,便于机械化大规模生产,单产高。
近年来,为了迎合日本市场对非转基因大豆的需求,这些国家加大对农业技术的投入,对大豆做了大量的优秀品种改良,并研制高质量低价格的具有国际竞争力的非转基因大豆,以此打开日本市场。
通过一系列措施来降低成本,像巴西政府把全国的豆农组成农场联合体,负责统一购买种子、化肥等生产资料,既节约了成本,又有利于实现同品质大豆规模化生产。
这些原本只出口转基因大豆的国家也加入了对日本出口非转基因大豆,这样中国大豆的优势就没那么明显了,甚至失去了竞争力。
4、定价机制不尽合理。
在中国,只对特殊的大豆签订合同栽培,这些大豆可以提前(播种前)定价。
在大豆收割前,农民也不知道其单价,这使日本商社及厂家想购买时却无法定价。
这使客户不会等着我国豆农定价后买大豆,自然就去买其他国家的大豆了。
(三)针对日本市场的应对措施
1、多方面应对日本的技术性贸易壁垒。
我国可采取的措施有:(1)提倡和推广病虫害预防为主,综合防治,是应对日本肯定列表制度最根本、最有效的措施。
要考虑优化和调整生产方式和用药结构,降低目前较高的用药水平,改变不合理的用药方法,以减少有害的副作用,把病虫害降低到最低水平,并达到高产、质优、低成本、无公害的目的;(2)建立健全商检技术法规体系,加强对日本肯定列表制度的研究和信息追踪。
及时掌握日本肯定列表制度农残限量标准的修订更新数据,及时查阅口岸进出口商品信息,定期向出口企业和有关部门传递和提供新的信息及合理的用药建议;(3)加强对大豆农残物的检测。
投入资金购买高科技的设备,对日本检测的各项指标进行检测,以达到日本海关进口的要求。
2、政府加大对大豆产业的支持力度,以降低生产的综合成本。
建立对本国的大豆支持与补贴体系,提高对种植大豆的农民的直接补贴金额,对大豆生产实施农业结构性调整援助,如农业区域援助计划等,提供农业基础设施建设、检测设施等一般性服务。
3、加大科研力度,革新农业技术,提高单产,开发更优质的大豆品种。
在大豆育种方面,采用杂交技术,按照单独选育专用品种的方法,选育含油率高的品种,建立完善的大豆良种培育体系。
在大豆栽培方面,注意使用地膜覆盖技术、密植技术等,采用成熟的配套栽培技术,以改变我国过去对大豆的分散种植,实现集中化生产。
通过统一供种、统一整地、统一施肥等措施,改变国产大豆品种混杂的状况,更好地满足市场的需求,缩小与其他国家大豆的差距,提高国际竞争力。
4、完善定价机制。
中国可根据国内成本及国际价格,并参考芝加哥期货交易所(CBOT)的大豆交易价,对大豆做出及时的定价,跟上日本需求的步伐,这样才不会痛失日本客户。
五、结论
我国大豆在生产规模、单产水平、产量等方面不及美国、巴西等大豆主产国,但蛋白质含量远高于这些国家,也因非转基因大豆与优势在日本等国家大受欢迎。
近年来我国大豆在日本市场面临多项挑战,这给中国大豆产业造成很大的压力。
我国应从多方面做好应对日本市场挑战的措施,特别是中国政府要加大对豆农的直接补贴金额来减轻其负担,提供基础设施建设、技术、检测实施等支持以便降低综合成本等。
只有提高大豆单产和质量,降低价格,才能提高中国大豆的国际竞争力,那么困局就会慢慢迎刃而解。
参考文献:
1.赵金金,日本技术壁垒对我国食品出口的影响与对策分析,2012
2.刘闪,日本肯定列表制度对中国出口日本农产品贸易的影响及中国应对政策效果评价,2012
3.中国食品工业协会豆制品专业委员会,影响我国对日本大豆出口的重要因素,2012
4.戴明阳,中国大豆产业路在何方,工人日报/2012年/2月/29日/第007版
5.中国行业咨询网,2012-2013年中国大豆供需情况,2013
6.郑玉冰,中国农产品贸易的主要特征及影响因素分析-以大豆为例,2013
7.冉奇,中国的大豆之殇,对外经贸2013年第4期
8.金微、刘超,刘登高谈如何破解中国大豆产业困局,北京农业2013年一月中旬刊。
我国大豆国际竞争力的实证分析
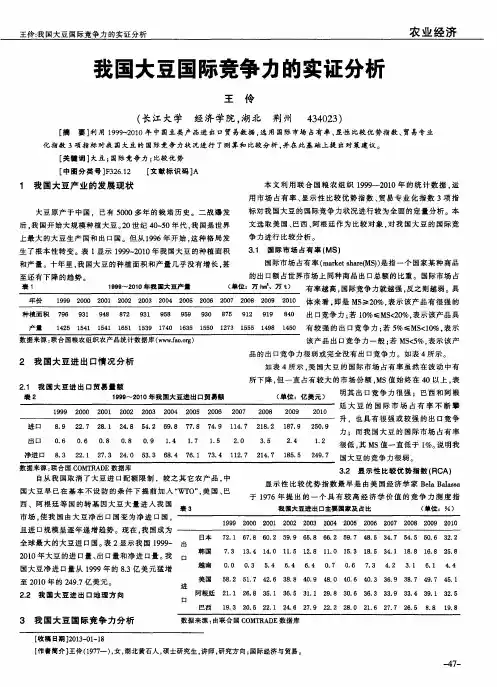
本文利用联合国粮农组织 1 9 9 9 -2 0 1 0 年的统计数据 , 运
用 市场 占有率 、 显示性 比较优 势指数 、 贸 易 专 业 化 指 数 3项 指 标 对我 国大 豆 的 国 际竞 争 力 状 况 进 行 较 为 全 面 的 定量 分 析 。本 文选取美 国、 巴西 、 阿根 廷 作 为 比 较 对 象 , 对 我 国大 豆 的 国 际 竞
廷 大 豆 的 国 际 市 场 占 有 率 不 断 攀
升 ,也 具 有 很 强 或 较 强 的 出 口竞 争
力 : 而 我 国大 豆 的 国 际市 场 占有 率 很低 , 其 MS值 一 直 低 于 1 %。 说 明我 国大 豆 的竞 争 力 很 弱 。
数据来源 : 联合 国 C O MT R AD E数据库
1 我 国大豆产 业 的发展 现状
大豆 原 产 于 中 国 , 已有 5 0 0 0多 年 的栽 培 历 史 。二 战 爆 发 后, 我 国开 始 大 规 模 种 植 大 豆 。 2 0世 纪 4 O 5 0年代 , 我 国 是 世 界
上 最 大 的大 豆 生 产 国和 出 口 国 。但 从 1 9 9 6年 开 始 。 这 种格 局 发
争 力 进 行 比 较分 析 。
生 了根 本 性 转 变 。表 1 显示 1 9 9 9 2 0 1 0年 我 国 大 豆 的 种 植 面 积
3 . 1 国 际 市场 占有 率 ( MS)
和产量 。十年里 , 我国大豆的种植 面积 和产量几乎没有增长 , 甚
至还 有 下 降 的趋 势 。
该产 品出 I = I 竞争力一般 ; 若 MS < 5 %, 表 示 该 产 品 的 出 口竞 争 力 很 弱 或 完 全没 有 出 口竞 争力 。如 表 4所 示 。
我国大豆产业发展及主产区信贷政策分析

二 、 国大 豆产业的总体状况 我
我 国是大豆 的原产 国 , 也是 目前世界上非转基 因大豆的最 大种植 国。多年来 , 大豆一直是 我 国农业 的主打产 品 , 曾经是我 国在 国际市 场上最 具竞 争 力 的农 产 品。 目前 , 国大 豆种 植 面积 接近 9 8万 公 顷 , 也 我 6 总产 量 高达 10 7 0万 吨, 40 为 00万 ~ 00万个农 民提供 就业 岗位 , 50 国产大豆还是近千家油脂加工厂的原料来源和 70 0 0万吨配 合饲料 的优质蛋 白饲料来源 。十几年 以来 , 我国大 豆的生产 、 贸易、 加工 和消费等各个领域发 生 巨变 , 大豆产业具 有 明显 的“ 五化 ” 点 : 特 种植 占据高位 , 作物大 宗化 ; 区域特征 明显 , 向集 中化 ; 趋 购销早 已放开 , 完全市 场化 ; 加工 结构转变 , 规模扩大化 ; 口数量 巨大 , 进 严重依赖化 。 从 国内主产 区的生产情 况看 , 国的大豆生产 主要集 中在三个地 区 : 我 一是东 北春 大豆 区, 括黑龙 江、 包 吉林 、 辽宁及 内蒙古 , 产量约 占全 国的 4 % ~ 0 , 0 5 % 是我 国大豆生产基地 ; 二是黄 淮流域 夏大豆区 , 产量 占全 国总产 量 的
中期 成 果 。
收稿 日期 :0 8—0 20 7—0 3 作者简介 : 自钦先 李 军 辽宁大学经济学院教授 , 博士生导师 , 沈阳市 ,10 6 10 3 ; 中国农 业发展 银行黑龙江省分行高级经济师 , 辽宁大学经济学院博士研究生 , 黑河市 ,6 3 0 14 0 ;
张东升 中国农 业发展 银行黑河市分行办公室副主任。
化 : 工 结构 转 变 , 模 扩 大化 ; 口数 量 巨 大 , 重依 赖 化 。 黑 龙 江 省 是 中 国 大 豆 主 产 区。 作 为 中 国 唯 一 一 家 农 业 政 策 性 金 加 规 进 严
2011年国内外大豆市场分析及展望
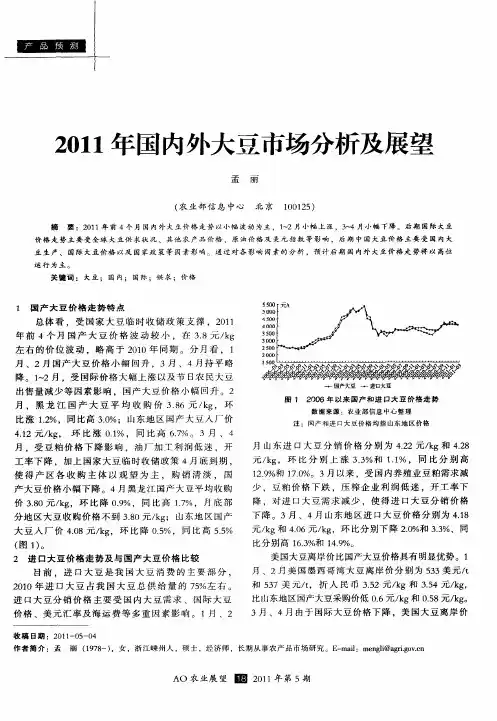
大豆 入 厂 价 40 .8元 /g k ,环 比降 05 . %,同 比 高 5 % . 5
( 1。 图 )
元/ g和 4 6元 /g k . 0 k ,环 比分别 下 降 2 %和 3 %,同 . 0 . 3
比分别 高 1 . 6 %和 1 . 3 4 %。 9 美 国大豆离岸价 比国产大豆价格具有 明显优势 。1 月 、2月 美 国墨 西哥 湾 大豆 离岸 价 分别 为 5 3 元 / 3美 t
价 38 . 0元 /g k ,环 比降 09 . %,同 比高 1 %,月 底 部 . 7 分 地 区大 豆 收购 价格 不 到 38 . 0元/ g k ;山东地 区 国产
降 ,对进 口大 豆 需求 减 少 ,使 得进 口大 豆 分销 价 格 下 降 。3月 、4月 山 东地 区进 口大豆 价 格分 别为 41 .8
丽 ( 9 8 ,女 ,浙 江嵊 州人 ,硕 士 ,经 济师 ,长 期从 事 农产 品市 场研 究 。E mal 1 7 一) — i:me gi gi o . nl @a rg vc . n
A O农业展望 困 2 1 年第 5 01 期
小 幅下 降 ,两 者价 差 有所 扩 大 。3月 、4月 美 国墨 西
价 格 、美元 汇率 及 海运 费 等 多 重 因素 影 响 。 1 、2 月
收稿 日期 :2 1 -0 一 4 01 5 O 作 者简 介 :盂
比山东地区国产大豆采购价低 0 . 6元/ g和 0 8 k 。 k . 元/ g 5
3月 、4月 由于国 际大豆 价 格下 降 ,美 国大豆 离岸 价
左 右 的 价位 波 动 ,略 高 于 2 1 0 0年 同期 。分 月 看 ,1
月 、2月 国产 大 豆 价格 小 幅 回升 ,3月 、4月持 平 略
我国大豆贸易的现状及其影响分析

豆净 进 口国。而最 近i年 ,我 国已经变
pr t c es be n i usr a a ei e l at l o e tt oy a nd ty nd m k td veophe lhi h y.
K y wo d : o b a a e d m e t r d c ; o n em e s r s e r s s y e n t d ; o si p o u t c u t r a u e r c
【 中图分类号] F 2 .2 3 61
【 文献标识码】 A
【 文章编号] 1 0 — 3 X(0 1 - 1 3 0 2 7 6 2 1 )2 0 — 3 0 o 5
Th s n t a in o y e a e a d I p c n S y e n u ty e Pe e t u t f Si o So b anTr d n t I a t o b an Id s r sm o
Abs r :W ih n r i W TO ,t g ̄ i b l n e of s be n ta h s e n n agi g a ua l i r c nt e r ,whih a tact t e ty n he ne ve a a c oy a r de a b e e l r ng r d ly n e e y a s c hs
关 产业 安 全 带 来 威 胁 。 为此 ,文 章 呼 吁 我 国应 从 产 业 安 全 的 战略 高度 出发 ,针 对 大 豆 产 业 链 的各 个环 节 制 定 出相 应 对 策 , 以有 效保 护 我 国 大豆 产 业 健 康 发 展 。
[ 键 词】大 豆 贸 易 ; 国 内产 量 ; 对 策 关
一
、
引 言
认清我国大豆产业形势,提升大豆产业竞争力

我国是世界公认 的大豆原产国 ,也是大豆生产和消
费大国。但我国的大豆产业近年来受到 巨大的冲击 ,发 展步履维艰 ,市场失控 ,资源优势丧 失,正在陷入极不 安全的境地 ,已经影响到 了我国现代农业建设和和谐社
等 ,这是大豆产业发展 的战略制高点。整个行业的竞争
不仅仅是加工行业的竞争 ,包括仓储、物流等在 内的产 业链的关键环节 的竞争更 加激烈 。这些环廿| 恰是 中国
国内的大型加工企业在不 断成长 、成熟 ,开始与国
际跨 国公司争夺 国内市场 ,并起到积极作用 。但是跨国 公司在 中国加工行业的战略融资或控股 已基本完成 ,开 始 向产业链 的下游 延伸 ,包 括码 头、仓储 、物流设施
作者简介 :李建兵(9 1 17 ~ ) ,湖南I 澧县人 ,学士 ,农艺师,主要研 究方向为农产品营销和农业信息化 。 晦
万t 。2 0 年种植面积1 34 / 年 04 4 8万亩 ,是近4 年来的最高 0 水平 。20 年种植面积为18 5 06 3 7 万亩 ,,进 口量 已增加到2 2 万t ,g 2 0 年 8 7 ,是 当年 国产大
豆 的1 倍 。2 0 我 国大豆 的进 口量首次突破3 0 万t . 8 07 00 。 国外大豆的大量涌入 ,严重挤兑 了国产大豆及其他油料 作物的市场 ,直接导致大豆和油菜等油料作物生产相对 过度 ,豆农及油料作物种植者 的收入 无以为计 。同时 , 以国产原料为加工对象 的国内油脂加工企业 ,尤其是大 豆加工企业 经营 困难。国外企业与资本大举进入 ,隐伏
中 国 食 物 与 营 养
20 年第 1 期 08 1
F o n o da dNurto ia ti ni Chn i n No. 1 2 0 1. 08
我国大豆进口量激增的原因分析

我国大豆进口量激增的原因分析摘要:我国由大豆世界最大生产国和出口国转变为最大的进口国,究其原因主要有国内大豆需求持续增加,而国内种植面积和产量并没有相应增加,国产大豆价格高,国内压榨企业外资垄断,以及国家对大豆和大豆制品的进口政策不同导致的。
关键词:国产大豆;进口大豆;需求;价格20世纪50年代以前,中国是世界大豆的最大生产国和出口国。
二十世纪八十年代以来,中国大豆产量由原来的世界第一,退居为继美国、巴西和阿根廷之后的世界第四。
而且,中国大豆进口量逐年递增,出口量逐年递减。
自1996 年开始,中国已经从传统的大豆出口国转变为大豆、豆粕和豆油全面进口的净进口大国。
在2005—2007年大豆进口量占世界进口量的42%,成为世界大豆第一进口国,预计2008年将达到44.7%。
其中,2007年,我国进口大豆总量达3082万吨,是国内大豆生产总量的两倍多。
同时,我国还进口成品豆油282万吨(需要约1500万吨大豆压榨而成)。
我国大豆的进出口状况发生这样的变化的原因主要有如下几方面。
一、国内需求的快速膨胀,但国内供给不足我国大豆的消费主要集中在饲料、压榨、种用和食用等几个方面。
随着我国城乡居民对肉蛋禽鱼等食品的摄取量不断增多和加入WTO我国肉类食品出口增加,家禽、畜牧业发展迅速,饲料用豆粕的需求拉动使大豆的消费增长迅速,从1995年的1407.3万吨飞速增长到2006年的3020万吨。
1993年油料市场放开以后,油脂加工能力的快速扩张使大豆压榨需求用量从1995年的747万吨增长到2006年的3470万吨。
2005-2007年年均需求总量已达4400万吨/年。
需求如此,但国产大豆的供给却不乐观。
从我国大豆近十年产量来看,除2005年产量达1800万吨外,其余年份基本保持在1400-1600万吨之间。
从2001年开始,我国实施大豆振兴计划,加大对产区的投入力度,近几年来,我国大豆产量稳步增长,但增幅不大,基本维持在年产1600万吨以上的水平。
我国大豆产业的现状与发展
1 从大豆古 国到“世界第一”大豆进 口国
2 入世后大豆产 业面临的新 困难
大豆 作为 我 国虽 重要 的农 作 物之 一 ,种 植几 乎 遍及 全 国。从 80年代 以来 我 国大豆 的年 产 量一 直 保持 在 1oo0t左右 ,到 1993年 ,我 国大 豆 的播 种 面 积出现 飞跃性增 长 ,达 945 4万 hm2,产 量达1530.7 万 t,分别 比上 一 年增 长 31%和 47% :1994年 产 量 刨记录地达到 1600万 t 从 1996年开始,我国就已 由传统的大豆生 产和出 口国转变 为大豆进 口国; 20oo年 ,我 国 大豆 总加 工 量是 2354万 t,进 口就 达 到 1117万 t;2oo1年全 年进 口将不 低 于 1400万 t, 直逼我国大豆年产量。由于我 国大豆生产规模小 、 效益低 、大豆 品质参 差不齐 ,与美 国转基 因大豆相 比 处于绝对 劣势 ,大 量 的质 优价 廉 的进 口大豆 冲击 着 国内市场 ,很 多企业 宁 肯 去美 国、巴西 、阿 根廷 等 国 采购大豆 ,也 不愿 收 购 国产 大豆 。进 口大豆 在 满 足 于国内市场需求的同时也挤 占了国产大豆市场,国 产大豆价格 一路走低 ,影响着 农民 的收 入 ,加重 了国 产大豆库存积 压 ,导 致 国 内大豆 生产 的萎 缩 。在 当 今世界经 济全 球化 和 贸易 自由化 的新 格局 下 ,我 国 政府 如果还不 采取 积极 应 对措 施 ,不从 根 本上 改 变 现状 +让如 此庞大 的进 口规模 一直持续 下去 ,势必 导 致 国内大豆生产 严 重萎 缩 ,我 国这 个 大豆 古 国的 大 豆产业很 可能 就毁于 一旦 。
(农业牧渔行业分析)粮食市场现状及竞争趋势分析
2021年粮食市场现状及竞争趋势分析目前粮食市场现状及竞争趋势如何呢?据我了解到,今年我国夏粮实现“十二连丰〞。
但不知为何我国粮食却呈现生产量、库存量、进口量“三量齐增〞现象。
这让不少人费解:为什么粮食连年增产,进口量却不断攀升?据粮食行业市场调查研究报告显示:去年,我国粮食生产量连续两年稳定在12000亿斤以上。
与此同时,粮食进口首次突破1亿吨大关。
今年前7月进口粮食7256.8万吨,同比增加22.4%。
这让不少人费解:为什么粮食连年增产,进口量却不断攀升?粮食市场现状:品种调剂和国内外巨大价差导致进口增多农业部有关负责人表示,品种调剂和国际粮价较低是进口量攀升的主要因素。
近年来我国进口的大头是国内短缺的大豆,主要满足食用植物油和蛋白饲料的需求增加。
去年大豆进口7140万吨,同比增长12.7%。
同时我国也进口了局部谷物品种,净进口1870多万吨,同比增长38%,其中主要是大麦和高粱,用于酿酒和饲料。
“进口增多,并不是我们的粮食不够吃,主要是国内外粮食的巨大价差所致。
〞国务院开展研究中心农村经济研究部主任叶兴庆介绍,2021年以来,我国实行最低收购价和临时收储政策,借此提高农民种粮积极性、稳定粮食生产。
随着收购价的逐渐上涨,国内粮食市场价格跟着水涨船高。
而近年国际市场粮食价格却掉头向下,国内外农产品价格倒挂日趋明显。
从2021年起,国内粮价开始逐渐高于国际市场。
目前,国内大宗农产品价格已全面高于国际市场,到今年上半年,大米、小麦、玉米等主粮价格均超过国际市场的50%,粮棉油糖等大宗农产品的进口完税价每吨大体比国内低1000元,导致粮棉油糖等进口不断增加,出现了“边进口、边积压〞“洋货入市、国货入库〞现象。
竞争趋势:“三量齐增〞反映出我国农业竞争力不强“‘三量齐增’现象是新常态下出现的新情况。
出现这样的情况有其必然性,有些国内短缺品种确需进口,但根本原因还是国际竞争越来越剧烈,我国农业竞争力不强。
中美贸易战对我国大豆进口贸易的影响及对策研究
中美贸易战对我国大豆进口贸易的影响及对策研究中美贸易战已经对我国大豆进口贸易造成了非常大的影响,尤其是对于我国大豆消费大国的影响更加明显。
本文将会对中美贸易战对我国大豆进口贸易的影响以及对策进行详细的研究。
1. 大豆价格波动加剧由于中美贸易战的影响,我国大豆进口贸易受到极大的干扰。
此外,由于美国是我国的主要大豆出口国之一,因此中美贸易战导致大豆市场价格波动加剧,从而影响了企业的利润率和贸易量。
2. 进口成本上升中美贸易战导致美国对进口商品征收了关税,这也意味着我国进口美国大豆的成本上升。
从而使得我国大豆进口贸易受到了更多的限制。
3. 行业结构调整由于中美贸易战对我国大豆进口贸易造成了巨大的冲击,我国大豆进口商开始寻找新的贸易渠道,这也促进了行业结构的调整。
此外,在不断的调整行业结构过程中,满足市场需求的优质大豆供应将会越来越受到重视。
二、对策研究1. 拓宽贸易渠道,寻找新兴市场对于中美贸易战对大豆进口贸易造成的影响,需要进口商拓宽贸易渠道,以便寻找新的市场。
我国大豆出口商已经开始研究更多的新兴市场,并积极开拓实行多元化贸易。
2. 完善产业链环节,提高自产自销比例大豆产业链长,其中包括了种植、加工、加工、销售等诸多环节。
因此,将大豆产业链的各个环节进行优化和完善,提高自产自销的比例,可以更好地应对中美贸易战。
3. 发挥市场优势,鼓励牵线搭桥我国是大豆消费大国,拥有着广泛的大豆需求市场。
因此,在对抗中美贸易战时,我国需要充分发挥自身市场优势,推动大豆进口和出口贸易,同时鼓励牵线搭桥,促进不同地区之间的贸易合作。
综上所述,中美贸易战对我国大豆进口贸易造成了较大的影响。
为了应对中美贸易战,我国需要积极寻求新兴市场、完善大豆产业链、发挥自身市场优势等多种策略。
中国玉米、大豆、水稻及小麦种植业供需量分析
中国玉米、大豆、水稻及小麦种植业供需量分析大宗农产品的长期价格区间由供需两方面决定。
短期价格走势受季节性因素影响(例如播种及收获期天气状况、售粮进度等)。
未来1年饲料需求向好提振玉米、豆类需求,玉米去库存接近尾声,整体价格向好。
全球大豆供应偏紧,预计全球大豆价格有望上涨;国内大豆进口受关税政策影响较大。
小麦及水稻库存压力依旧,预计短期价格难有大幅波动的可能。
1、玉米:饲料需求向好,供应缺口显现玉米需求中饲料的占比接近70%,因此饲料产量的变动是影响玉米需求的核心因素。
我国玉米饲用需求结构中,猪料占比在50%-55%,禽料需求占比在40%-45%,受非洲猪瘟疫情影响,2019年猪料需求下滑明显,禽料需求提升明显。
根据猪、禽存栏变化幅度估算,预计猪料饲料需求下滑至35%-40%,禽料需求提升至45%-50%。
生猪产量恢复情况是影响玉米需求和下游备货积极性的关键因素。
从南方港口发货量看,同比下滑明显,下游饲料企业备货意愿相比往年同期更加低迷,主要的原因在于下游养殖产能是否能够恢复存在较大的分歧。
《2020-2026年中国种植业行业市场竞争现状及未来前景分析报告》数据显示:从2019Q3开始,行业盈利驱动补栏加速,母猪存栏数据10月环比转正,预计2020年下半年行业存栏有望加速回升(若后续疫情风险大幅加剧,则存栏回暖速度将放缓),预计对应饲料需求有望同步增加。
禽料方面,受惠于消费替代,禽类(蛋)需求提升明显,行业补栏积极性旺盛。
2019年禽产能加速增加,预计2020年供应将持续提升,判断2020年禽料有望维持增长趋势不变。
整体看,2020年猪料需求有望企稳回暖,禽料需要有望加速增长,玉米的饲用需求增长态势明显。
替代品方面,虽然进口玉米较国产玉米价格优势明显,但是从过往进口情况看,进口玉米对国产玉米的替代效应有限,即使在具有明显价格优势的年份,进口玉米数量也没有达到进口配额(720万吨)。
因此即使关税降低或取消,进口玉米的供给量难有大幅提升的可能。