
物流成本计算
第二章物流成本计算的基本方法>第二节物流成本计算对象>
04
物流成本计算对象的选取原则
成本控 制重点
注意的 问题
第二章物流成本计算的基本方法>
第三节
企业物流成本计算的原则与步骤
第二章物流成本计算的基本方法>第三节企业物流成本计算的原则与步骤>
01
企业物流成本计算原则
可直接 分离的
不可直接 分离的
以生产步骤为成本计算的空间
• 以生产步 骤为成本 计算的空 间
第二章物流成本计算的基本方法>第四节制造成本法>
各有关费用原始凭证
间接费用应计入管理费用或辅 助生产成本明细账,编制相应 的分配表等(其过程从略)。
2.分步 法的 一般 程序
产品甲第一步骤 成本计算单
结转第一步 骤完工成本 结转第二步 骤完工成本 结转第三步 骤完工成本
第二章物流成本计算的基本方法>第四节制造成本法>
材料费用 分配表 直接生产费用
间接生产费用
2.品种 法的计 算程序
各种 有关
工资及福利 费用分配表 辅助生 产成本 外购动力 费用分配表 辅助生 其他费用 分配表 管理费 明细账 制造费 用明细 账
费用
原始 凭证
产品甲成
本计算单
制造费
用分配 表
产费用
企业物流 成本主表
企业物流 成本附表
第二章物流成本计算的基本方法>
第四节
制造成本法
第二章物流成本计算的基本方法>第四节制造成本法>
01
制造成本法的基本原理
制造成本法将企业的产品制造成本划 分为三个基本项目。再根据直接费用 直接计入产品制造成本,间接费用分 配计入产品制造成本的原则,对所发 生的制造费用按一定的标准分配计入 到相应的成本对象中去。
第二章
物流成本计算的基本方法
第二章物流成本计算的基本方法
【学习目的】
通过本章的学习,了解物流成本计算对象与成本计算期 的选取方法,理解品种法、分批法、分步法、定额成本 法等物流成本计算的基本方法,基本掌握作业成本法。
第二章物流成本计算的基本方法
第一节
企业物流成本计算的特点
我国物流成本计算的特点可归纳为两个方面
第二章物流成本计算的基本方法>第五节作业成本法>作业成本法的基本原理>
• 资源耗费(间接费 用)
作业耗费资源 产品耗费作业
• A作业中心成本库 • B作业中心成本库 • C作业中心成本库
• 甲产品成本 • 乙产品成本
按资源动因归集
按作业动因分配
第二章物流成本计算的基本方法>第五节作业成本法>
03
第二章物流成本计算的基本方法>第四节制造成本法>
03
制造成本法与物流成本计算的关系
了解制造成本法基本原理、基本程序及 其常用的产品成本计算具体方法,有助 于认识制造成本法的特点与局限性;有 助于厘清产品成本计算方法与物流成本 计算方法之间的关联;有助于理解并掌 握更为优越的成本计算法。
第二章物流成本计算的基本方法>第四节制造成本法>
单位作业
批别作业
产品作业
工序
专属作业
第二章物流成本计算的基本方法>第五节作业成本法>作业成本法的基本概念>
(二)成本动因
• 资源动因也称为作业成 本计算的第一阶段动因, 主要用在各作业中心内 部成本库之间分配资源。 • 作业动因是各项作业被 最终产品消耗的原因和 方式,是将作业中心的 成本分配到产品或劳务 顾客中的标准。
第二章物流成本计算的基本方法>第四节制造成本法>
2、定额成本法的基本程序
A零件定额卡 材料消耗定额 工时消耗定额 材料计划单价 计划人工费额 计划制造费额 D零件定额卡 E零件定额卡 B零件定额卡 甲部件定额 成本计算 产 品 定 额 成 本 计 算 表
C零件定额卡 乙部件定额 成本计算
第二章物流成本计算的基本方法>第四节制造成本法>
资源动因
作业动因
第二章物流成本计算的基本方法>第五节作业成本法>作业成本法的基本概念>
(三)作业中心与作业成本库
由于作业消耗资源,所以伴随作业的发生,作业中心也 就成为一个资源成本库,也称为作业成本库。
第二章物流成本计算的基本方法>第五节作业成本法>
02
作业成本法的基本原理
以作业为成本计算对象,首先依据资 源动因将资源的成本追踪到作业,形 成作业成本,再依据作业动因将作业 的成本追踪到产品,最终形成产品的 成本。
第二章物流成本计算的基本方法>
第五节
作业成本法
第二章物流成本计算的基本方法>第五节作业成本法>
01
作业成本法的基本概念
作业 成本动因 作业中心与作业成本库
第二章物流成本计算的基本方法>第五节作业成本法>作业成本法的基本概念>
(一)作业
作业
按成本层次分 按与 动因密切程度分 共同消耗 作业
产品甲第三步骤 成本计算单
产品甲第二步骤 成本计算单
第一步骤 未完工成本
第二步骤 未完工成本
第三步骤 未完工成本
产品甲在产品成本 图2-3 逐步结转分步法(综合结转法)的核算程序
产品甲成本 计算单
第二章物流成本计算的基本方法>第四节制造成本法>
定额成本法
定额成本法是以产品的定额成本为基础,及 时揭示生产耗费脱离定额的差异,并根据定 额成本、定额差异和定额变动计算产品实际 成本的一种方法。
1.生产组织不同,成本计算对象不尽相同 2.生产工艺过程不同,成本计算对象有所 不同 3.管理要求不同,产品成本的计算对象和 计算方法有所不同 4.按成本控制重要程度对产品成本的计算 对象进行选取
第二章物流成本计算的基本方法>第四节制造成本法>
06
制造成本法的局限性
制造成本法将制造费用,按单一的分配标 准进行分配,所隐含的假设是所有发生的 间接费用与分配标准之间存在着线形比例 关系。这种方法就会扭曲产品成本的实质, 使产量多、技术含量低的产品分得较多的 成本,而产量小技术含量大的产品分得较 少的成本,从而会影响管理决策。
第二章物流成本计算的基本方法>第一节企业物流成本计算的特点
01
物流成本的计算要素弹性较大
范围宽泛
维度众多
归集困难
第二章物流成本计算的基本方法>第一节企业物流成本计算的特点
02
物流成本计算方法须规范统一
日本的物流成本计算统 一标准
我国的企业物流成本构 成与计算标准
第二章物流成本计算的基本方法>
第二节
作业成本法的意义
提高了计算过程的明细化程度和成 本计算结果的精确度。 得出的产品成本能较为准确地反映 产品消耗资源的真实情况。 优化了业绩评价尺度,从而更好地 满足了企业内部管理的需要。
第二章物流成本计算的基本方法>第五节作业成本法>
04
作业成本法的特点
不追求“精确”计算 有利于产品成本控制 可用于分析生产能力的利用情况 可用于制定产品生产种类的决策。
第二章物流成本计算的基本方法>第四节制造成本法>
材料费用 分配表
直接生产费用
间接生产费用
2.分批法 的计算 程序
各种 有关 费用 原始 凭证
工资及福 利分配表
外购动力 分配表
辅助 生产 明细 账 辅助 生产 费用 分配 管理 费用 明细 账
制造 费用 明细 账
订单A 成本计 算单
其他费用 分配表
制造 费用 分配
存货机会成本计算式
存货占用自有资金 = 存货占用 行业基准 所发生的机会成本 自有资金 收益率
第二章物流成本计算的基本方法>第三节企业物流成本计算的原则与步骤>
03
企业间接物流成本分配原则
企业间接物流 成本的定义
分配原则
第二章物流成本计算的基本方法>第三节企业物流成本计算的原则与步骤>
04
企业物流成本表
产成品 产成品 定额 材料成 定额变 实际成本 定额成本 差异 本差异 动差异 产成品实际成本 产成品 单位成本 总产量
第二章物流成本计算的基本方法>第四节制造成本法>
3&4、定额成本法的优缺点
有利于成 本控制
有利于成 本分析
有利于提高管 理水平
第二章物流成本计算的基本方法>第四节制造成本法>
物流成本计算对象
第二章物流成本计算的基本方法>第二节物流成本计算对象>
01
成本费用承担实体
产品, 劳务 物流 活动
可细化
第二章物流成本计算的基本方法>第二节物流成本计算对象>
02
成本计算期间
日历 月份 生产 周期
第二章物流成本计算的基本方法>第二节物流成本计算对象>
03
成本计算空间
成本项目 维度 物流活动 范围维度 物流成本 支付形态 维度
图2-2 分批法核算程序
第二章物流成本计算的基本方法>第四节制造成本法>
分步法
分步法是以产品的品种和每种产品所经过的 生产步骤为成本计算对象,来归集生产费用 并计算产品成本的一种方法。分步法又可分 为逐步结转法和平行结转分步法。
第二章物流成本计算的基本方法>第四节制造成本法>
1.分步法的特点
• 成本计算 的对象是 各生产步 骤的各种 半成品和 最后一个 步骤的产 成品 • 成本计算 期与产品 的生产周 期不需一 致 • 将本步骤 归集的生 产费用, 在完工产 品和月末 在产品之 间进行分 配。
物流成本计算

6 3 作业成本法在物流成本计算中 的应用
6 3 1 计算物流成本时资源的选取 资源是价值耗费 计算物流成本选取资源时;仍旧要从 成本费用类科目入手;循会计科目找到最原始的费用 支付形态;例如人工费;材料费;折旧费;维修费;办公费; 通讯费等;这些最原始的费用支付就是资源及其耗费
6 3 作业成本法在物流成本计算中 的应用
6 2 3 确认资源动因;分配资源耗费至作业成本库 1 资源动因及其确认
资源动因是指资源被各项作业消耗的方式和原因;它反映了作 业对资源的消耗情况;是把资源库价值分配到各作业成本库的依 据
6 2 物流作业成本法的基本思路
➢ 2 根据资源动因分配资源耗费 在将各项资源按资源动因分配至作业成本时;应
6 3 2 计算物流成本时作业的确定 作业是资源耗费的活动 对不同类型以及同一类型的不同 而言;作业可以有不同的定义 作业的确定可粗可细;应根 据实际情况和管理需求;在考虑成本收益原则的前提下加 以确定
6 3 作业成本法在物流成本计算中 的应用
6 3 3 确定资源动因;将资源耗费分配至作业
对于可直接计入成本计算对象以及可直接计 入作业的资源耗费;相对于作业而言;都属于直 接成本;无需确定资源动因进行分配;只有那些 相对于作业而言;资源耗费呈现混合状态;由若 干项作业同时耗费的间接成本;才需确定资源 动因进行分配
6 3 作业成本法在物流成本计算中 的应用
6 3 4 确定成本动因;将物流作业成本分配至成本 计算对象
如前所述;确定成本动因;应考虑其与成本计算 对象之间的相关性 可计量性并考虑成本收益 原则;在此前提下;选择适合实际运作情况的成 本动因;将各作业成本分配至最终成本计算对 象
6 3 作业成本法在物流成本计算中 的应用
物流总成本的计算公式

物流总成本的计算公式物流总成本这个概念,在我们的日常生活和经济活动中可有着不小的分量呢!咱先来说说物流总成本到底是个啥。
简单来讲,物流总成本就是在物流活动中,把各种花费加起来的那个总数。
它就像是一个大篮子,把运输、仓储、管理等等方面的费用都装了进去。
那物流总成本咋算呢?一般来说,它的计算公式是这样的:物流总成本 = 运输成本 + 仓储成本 + 装卸搬运成本 + 包装成本 + 流通加工成本 + 物流信息成本 + 物流管理成本。
就拿运输成本来说吧,这包括了运输工具的折旧、燃料费、司机工资、过路费等等。
比如说,一家物流公司有 10 辆大货车,每辆车买的时候花了 30 万,能用 10 年,那每年每辆车的折旧就是 3 万。
这 10 辆车一年跑下来,加的油花了 50 万,司机工资总共 80 万,过路费 20 万,那这运输成本一下子就得算清楚啦。
仓储成本呢,像仓库的租金、设备的维护费、仓库管理人员的工资等等都得算进去。
我曾经去过一家小型的电商仓库,那仓库租在一个比较偏远的地方,租金相对便宜些,但每年也得 10 来万。
仓库里的货架有的都生锈了,维修一下也得花个几千块。
还有那几个管仓库的师傅,工资加起来一个月也得小两万呢。
装卸搬运成本,就是货物装卸、搬运时产生的费用。
比如请工人来装卸货物,按小时或者按件计费。
我见过一个物流园区,工人们热火朝天地搬着一箱箱货物,累得满头大汗,他们的工钱可都得算在成本里。
包装成本就好理解啦,包装材料的费用,像纸箱、塑料袋、胶带啥的。
有一次我买了个易碎的东西,商家包得里三层外三层,那包装成本肯定不低。
流通加工成本,比如说对货物进行简单的加工、分割、组装产生的费用。
物流信息成本,像购买物流软件、系统维护的费用。
物流管理成本,包括管理人员的工资、办公费用等等。
总之,要算好物流总成本,每个环节的费用都得仔细算清楚,不能有遗漏。
只有这样,企业才能清楚地知道自己在物流方面花了多少钱,哪里可以节省成本,提高效益。
物流成本计算方法物流成本计算方法

产品 A 产品B
按资源动因归集间接费用 按作业动因分配作业成本
作业成本流程
31
作业成本计算产品成本
总成本
直接成本
产
成本库
品
作业1
成本库1 分配率
A
制造费用
作业2 作业3
成本库2 成品库 分配率
产
作业4
成本库3 成本库
品 B
分配率
二、作业成本法的计算过程
确认和计量耗用企业资源的成本 确认和计量耗用资源的作业 计量作业成本 选择驱动成本发生的因素 汇集成本库 作业成本分配 计算产品成本
按产品品种设置成本明细账, 并按各成本项目设置费用专栏;
编制各种费用要素分配明细表,直接 费用按各种产品种类或劳务作业种类 计入各自的产品成本明细账;间接费 用则选择适当的分配标准按照相应的 分配方法进行分配,计入各受益的产 品成本明细账中;
月末将归集在各产品成本明细账中的 费用汇总;
根据总成本与产品产量或劳务作业量 计算该产品或劳务作业的单位成本。
分步法
按照物流作 业的生产步 骤归集生产 经营费用, 计算出物流 作业成本。
大量大批多 步骤生产的 物流作业。
作业成本法
一、作业成本法概述
1、作业成本法的相关概念
指以作业为基础,将间接成本和辅助资源更准确 地分配到作业、生产过程、产品、服务及顾客 中的一种成本计算方法。
实质是在计算产品成本时,将间接费用按
接结转。只要将所耗半成品费用忽略不计,将两个步骤
的原材料、工资及福利费和制造费用分别汇总即可。这
样,我们还原后的成本构成为:
表9 某产品成本构成
单位:元
项目
原材料 工资及福利费
制造费用
物流成本计算公式
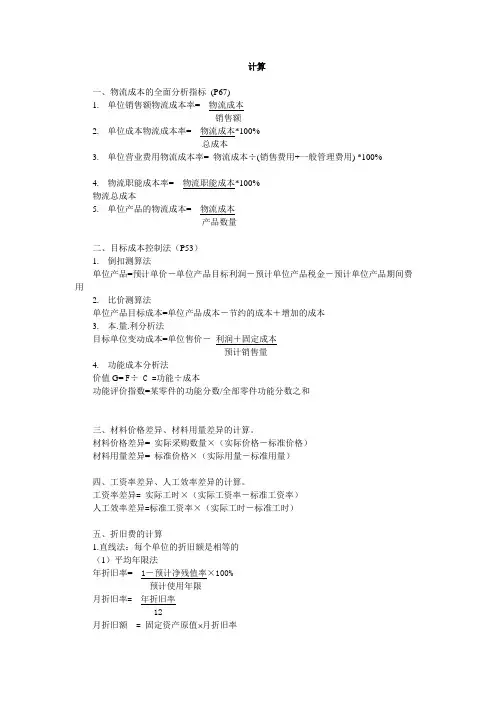
计算一、物流成本的全面分析指标(P67)1.单位销售额物流成本率= 物流成本销售额2.单位成本物流成本率= 物流成本*100%总成本3.单位营业费用物流成本率= 物流成本÷(销售费用+一般管理费用) *100%4.物流职能成本率= 物流职能成本*100%物流总成本5.单位产品的物流成本= 物流成本产品数量二、目标成本控制法(P53)1.倒扣测算法单位产品=预计单价-单位产品目标利润-预计单位产品税金-预计单位产品期间费用2.比价测算法单位产品目标成本=单位产品成本-节约的成本+增加的成本3.本.量.利分析法目标单位变动成本=单位售价-利润+固定成本预计销售量4.功能成本分析法价值G= F÷ C =功能÷成本功能评价指数=某零件的功能分数/全部零件功能分数之和三、材料价格差异、材料用量差异的计算。
材料价格差异= 实际采购数量×(实际价格-标准价格)材料用量差异= 标准价格×(实际用量-标准用量)四、工资率差异、人工效率差异的计算。
工资率差异= 实际工时×(实际工资率-标准工资率)人工效率差异=标准工资率×(实际工时-标准工时)五、折旧费的计算1.直线法:每个单位的折旧额是相等的(1)平均年限法年折旧率= 1-预计净残值率×100%预计使用年限月折旧率= 年折旧率12月折旧额 = 固定资产原值 月折旧率(2)工作量法单位工作量折旧率= 1-预计净残值率×100%预计总工作量仓库设施月折旧额 = 固定资产原值⨯仓库当月工作量⨯单位工作量折旧率2.加速折旧法:资产使用的第一年折旧额度最大,逐年减少(1)双倍余额递减法年折旧率=2÷预计使用年限×100%月折旧率= 年折旧率12月折旧额= 固定资产帐面净值⨯月折旧率例:某仓库有一台机器设备原价为600000元,预计使用寿命为5年,预计净残值24000元。
物流成本计算公式
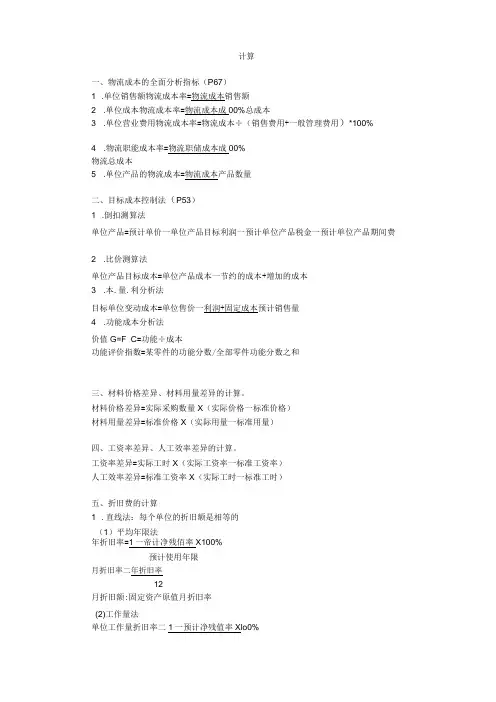
计算一、物流成本的全面分析指标(P67)1 .单位销售额物流成本率=物流成本销售额2 .单位成本物流成本率=物流成本成00%总成本3 .单位营业费用物流成本率=物流成本÷(销售费用+一般管理费用)*100%4 .物流职能成本率=物流职储成本成00%物流总成本5 .单位产品的物流成本=物流成本产品数量二、目标成本控制法(P53)1 .倒扣测算法单位产品=预计单价一单位产品目标利润一预计单位产品税金一预计单位产品期间费2 .比价测算法单位产品目标成本=单位产品成本一节约的成本+增加的成本3 .本.量.利分析法目标单位变动成本=单位售价一利润+固定成本预计销售量4 .功能成本分析法价值G=F÷C=功能÷成本功能评价指数=某零件的功能分数/全部零件功能分数之和三、材料价格差异、材料用量差异的计算。
材料价格差异=实际采购数量X(实际价格一标准价格)材料用量差异=标准价格X(实际用量一标准用量)四、工资率差异、人工效率差异的计算。
工资率差异=实际工时X(实际工资率一标准工资率)人工效率差异=标准工资率X(实际工时一标准工时)五、折旧费的计算1 .直线法:每个单位的折旧额是相等的(1)平均年限法年折旧率=1一帝计净残佰率X100%预计使用年限月折旧率二年折旧率12月折旧额:固定资产原值月折旧率(2)工作量法单位工作量折旧率二1一预计净残值率Xlo0%预计总工作量仓库设施月折旧额=固定资产原值X仓库当月工作量X单位工作量折旧率2 .加速折旧法:资产使用的第一年折旧额度最大,逐年减少(1)双倍余额递减法年折旧率=2÷预计使用年限Xlo0%月折旧率二年折旧率12月折旧额=固定资产帐面净值X月折旧率例:某仓库有一台机器设备原价为600000元,预计使用寿命为5年,预计净残值24000元。
要求计算第三年的折旧额是多少?最后一年的折旧额是多少?解:年折旧率=2/5=40%第一年应提的折旧额=600000*40%=240000元第二年应提的折旧额=(600000-240000)*40%=144000元第三年应提的折旧额=(600000-240000-144000)*40%=86400元。
物流成本计算的基本方法

品种法计算程序
原始费用 凭证
–:
直接生产费用
间 接 生 产 费 用
原材料、零部件 制造费用 制造费用 分配表 明细帐 管理费用 明细账
产品成本 计算单
辅助生产 明细账 精彩人生 始于新希望
辅助生产费 用分配表
• 二、分批法 概念:以产品的批别作为成本计算对象,归 集分配生产费用并据以计算产品成本 • 特点: 1、以产品的批次计算成本; 2、产品计算不定期,有完工产品时才进行计算 ; 3、一般不需要将生产费用在完工产品和月末在 产品之间进行分配。
精彩人生 始于新希望
在分配物流成本中却存在许多问题,很难为个别活动 所细分。比如人工费分配率由于每个人花费在物流活 动上的精力很难确定,而难以估计。 (3)传统会计方法不能对物流和供应链改造工程活动 进行物流成本核算 • 第三,作业成本法使成本管理和控制成为可能,优化 了业绩评价尺度,提高了企业管理水平。作业成本法 使成本控制深入到每一道工序,减少不增值的作业来 减少费用,从而优化了生产工艺和减少了产品的成本 。
精彩人生 始于新希望
• (2)成本计算期间:汇集生产经营、计算 生产经营成本的时间范围。 生产企业:产品生产周期或月份、季度 等 物流成本:物流环节运作周期,例如: 远洋运输按照航次周期;配送和运输以 及装卸搬运按照合同签订的时间范围; 仓储按照存货周期。
精彩人生 始于新希望
•(3)成本计算空间 :成本发生并能组织企 业成本计算的地点或区域。 1、物流活动范围的选取:对物流活动空 间上的截取; 采购物流 生产物流 分销物流 回收 物流 2 、物流功能范围的选取:对物流功能范 围的选取。
精彩人生 始于新希望
各有关费用 原始凭证 结转第一步 甲第一步骤 骤完工成本 成本计算单 甲第二步骤 成本计算单
62流通企业物流成本计算及企业物流成本表填写
62流通企业物流成本计算及企业物流成本表
填写
物流成本计算是指企业对物流活动所产生的费用进行计算和分析。
企业物流成本表是记录和统计企业物流活动所产生的费用的表格。
以下是关于62流通企业物流成本计算及企业物流成本表填写的普通步骤:
1. 确定物流活动范围:包括采购物流、生产物流、销售物流等。
2. 确定物流成本项目:物流成本项目包括运输费用、仓储费用、包装费用、人力资源费用等。
3. 采集数据:采集与物流活动相关的费用数据,包括运输费用、仓储费用、包装费用、人力资源费用等。
4. 计算物流成本:根据采集到的数据,对每一个物流成本项目进行计算,得出各项物流成本的金额。
5. 填写企业物流成本表:根据物流成本项目,将计算得出的物流成本金额填写到企业物流成本表中。
6. 分析物流成本:根据填写好的企业物流成本表,对物流成本进行分析,找出费用高低、费用变动的原因,并提出相应的改进措施。
需要注意的是,物流成本计算和企业物流成本表的填写应根据企业的具体情况进行调整和完善,以满足企业的实际需求。
物流成本计算方法
物流成本计算方法一、按支付形态算成本。
宝子,物流成本计算有一种按支付形态来算的方法哦。
这就像是把你花钱的各种模样都单独拎出来瞅瞅。
比如说,运输费呀,这是把货物从一个地方运到另一个地方花的钱,就像你打车要给车费一样。
仓储费呢,货物放在仓库里占地方,就得给仓库老板钱,这就是仓储费啦。
装卸搬运费也不能少,工人把货物搬上搬下,累得满头大汗,这工钱也得算到成本里。
还有包装费,给货物穿上漂亮又安全的“衣服”,这包装材料和包装人工的钱也是成本的一部分。
加工费如果有涉及的话也得算,像有些货物在物流过程中需要简单加工一下的。
另外,信息费也在里头哦,现在物流都靠信息系统管理,这系统的维护和使用也是要花钱的。
这种计算方法很直白,就把每项花出去的钱都算清楚,最后加起来就是总的物流成本啦。
二、按功能计算成本。
还有按功能计算成本的法子呢。
运输功能的成本,这是物流的大头哦。
就像人体的大动脉,货物全靠运输才能到处跑。
运输工具的折旧、燃料费、司机的工资啥的都在这个成本里。
仓储功能成本呢,仓库的租金、仓库设备的折旧、仓库管理员的工资等都得算进去。
装卸搬运功能成本,就是那些个叉车、吊车啥的设备使用费用,还有装卸工人的报酬。
包装功能成本,包装材料的购买,包装机器的折旧或者租用费用等。
配送功能成本也不能忘呀,配送车辆的费用、配送人员的工资等。
这种计算方法可以让我们清楚地看到每个功能环节花了多少钱,就知道哪里可以节省成本啦。
三、按适用对象计算成本。
再说说按适用对象计算成本吧。
如果是按客户来算呢,就看为这个客户提供物流服务花了多少成本。
比如这个客户的货物量比较小,但是配送地点很分散,那成本可能就比较高。
要是按商品来算成本,不同的商品有不同的物流要求。
像易碎的瓷器,可能包装成本就高,运输的时候也得小心翼翼,运输成本可能也会增加。
按地区计算成本也很有趣哦。
有些偏远地区,路不好走,运输成本就会高一些,而在交通便利的大城市周边,成本相对就低些啦。
这种计算方法能让我们针对不同的对象更好地管理物流成本呢。
物流成本计算方法
(2)单轨制
即物流成本核算与企业现行其他成本核算如 产品成本核算、责任成本核算、变动成本核算等 等结合进行,建立一套能提供多种成本信息的共 同的凭证、帐户、报表核算体系。 在这种情况下,要对现有的凭证、帐户、报 表核算体系进行较大的改革,需要对某些凭证、 帐户、报表的内容进行调整,同时还需要增加一 些凭证、帐户、报表。
(三)分步法
(1)定义:按照产品的生产步骤归集生产经营费用, 计算产品成本的一种方法。 (2)适用对象:多环节、多功能、综合性营运的物 流企业。 这类企业中,产品生产可以分为若干个生产步 骤的成本管理,往往不仅要求按照产品成本计算成 本,而且还要求按照生产步骤计算成本,以便考核 和分析各种产品及各生产步骤的成本计划执行情况 提供资料。
表2-5 物流成本按经济用途的计算
项目 主营业务成 其他业务 本 成本 营业费 用 管理费 用 财务费 用 合计
运输成本
库存持有成 本 仓储成本 包装成本 批量成本 其他费用 合计
二、产品成本计算方法 •
“产品”在这里是广义的,实际上是指企业的产 出物,即最终的成本计算对象,它不仅可指企业生 产的产成品,还可指企业提供的劳务,如运输、保 管装卸、包装等等。 • 在这里,“产品”是指企业最终完成的各项物 流服务。
表2-4 物流成本按费用要素的计算
项目 运输成本 仓储成本 库存持有 成本 包装成本 批量成本 合计
工资
材料费 固定资产折旧 费 燃料动力费 利息支出 税金
其他支出 合计
•
物流成本按经济用途(功能)进行计算,可 以反映企业不同物流功能的费用耗费。从这种方 法可以看出哪种物流功能更耗费成本,可以更进 一步找出实现物流合理化的方法,有利于成本的 计划、控制和考核,便于对物流费用实行分部门 管理和进行监督。
物流成本的计算作业成本法
物流成本的计算(作业成本法)物流成本计算方法一、一般物流成本的核算方法物流成本核算的主要方法有:按支付形态计算物流成本、按功能计算物流成本、按适用对象计算物流成本三种。
1、按支付形态计算物流成本例1 大唐物流中心本月共支付人工费10万元,计提运输设备折旧2.5万元,包装材料费2万元,支付物流利息0.5万元。
接受一批配送业务,发生运费2万元,支付仓储费4万元;该批配送业务占全月配送业务的30%,计算该批业务的物流成本。
解:该批配送业务的物流成本=2+4+(10+2.5+2+0.5)×30%=10.5(万元)2、按功能计算物流成本例2 京山物流中心2005年10月共发生经济业务如下:(1)10月5日,为承阳购物中心配送货物取得收入20万元;(2)10月12日,为路夷购物广场配送货物取得收入30万元;(3)10月24日,为四海批发公司配送送货取得收入50万元。
全月发生包装材料费8万元,电话及网络通讯费10万元,设备折旧费15万元(其中运输车辆折旧10万元,搬运设备折旧5万元)。
发生各项工资、福利费40万元;其中驾驶人员工资及福利费20万元,搬运工人工资及福利费5万元,保管人员工资及福利费3万元,管理人员及福利费12万元。
请按收入比例计算京山物流中心为承阳购物中心配送货物的物流成本。
解:从承阳购物中心获得的收入占京山物流中心的总收入比例为%2050302020=++ 包装材料成本=20%×8=1.6(万元)信息成本=20%×10=2(万元)搬运成本=20%×(5+5)=2(万元)配送及物流管理成本=20%×(10+20+3+12)=9(万元)为承阳购物中心配送货物的物流总成本=1.6+2+2+9=14.6(万元)3、按物流作业核算物流成本作业成本法(一) 作业成本法的基本概念作业成本法(ABC ,Activity Based Costing )也称为作业成本会计或作业成本核算制度,它是以成本动因理论为基础,通过对作业进行动态追踪,反映、计量作业和成本对象的成本,评价作业业绩和资源利用情况的方法。