
人寿保险健康险销售逻辑与话术引导62页PPT
合集下载
健康险销售逻辑示范课件
文档仅供参考,不能作为科学依据,请勿模仿;如有不当之处,请联系本人改正。
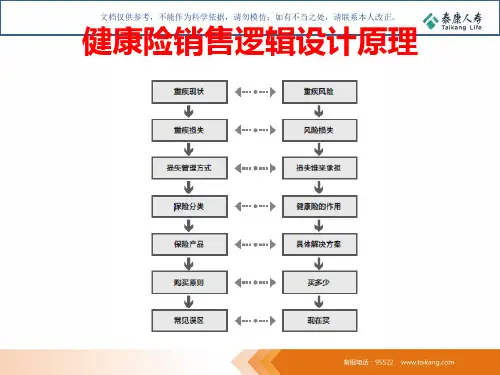
一张图讲风险损失管理方式
损失管理方式
自留 转移
宁愿人吃亏
宁愿钱吃亏 保住钱
保住赚钱能力
身体受伤害 经济受伤害 安心的养病
文档仅供参考,不能作为科学依据,请勿模仿;如有不当之处,请联系本人改正。
一张图讲保险核心功能
保险
健康保障 型
文档仅供参考,不能作为科学依据,请勿模仿;如有不当之处,请联系本人改正。
误区5:买保险没用上就亏了!
文档仅供参考,不能作为科学依据,请勿模仿;如有不当之处,请联系本人改正。
误区6:跟老婆/老公商量一下!
其实,买不买保险,不需要去问老公、问 老婆、问爸妈、问朋友!如果有一天不幸 病倒了,我们只需要问自己两个问题: ①我能依靠谁? ②我会拖累谁? 想清楚这两个问题,就可以做决定了!
一张图讲保险购买原则
购买原则
先保障,后理财 先大人,后孩子
先保额,后保费
重大损失优先购买
孩子是宝
有保的孩子永远是宝
父母是天
有保的父母永远是天
基本生存额度
负债
生活费
生命价值额度
教育金
养老金
带薪休假额度
康复费用
文档仅供参考,不能作为科学依据,请勿模仿;如有不当之处,请联系本人改正。
常见误区
车贷房贷 能挣钱
医疗费用 收入损失 康复费用
高昂医疗费 负债
家庭生活费 子女教育金 父母养老金
营养费 护理费
自留 因病致贫 因病返贫
无法尽责
有啥吃啥
久病床前无孝子 久贫家中无贤妻
转移
看病不花钱
工资一次发 生活照样过
健康险销售逻辑示范讲解
感谢观看
汇报人:
实际应用中的健康险销售逻辑流程
客户需求分析: 了解客户的健 康状况、保险 需求和预算为 其推荐合适的
保险产品。
产品介绍:详 细介绍健康险 的保障范围、 理赔流程以及 与其它保险产
品的区别。
方案定制:根 据客户需求和 实际情况为客 户量身定制保 险方案并给出 合理的保费预
算。
促成交易:通 过沟通谈判解 决客户的疑虑 和问题最终促
目的:帮助销售人员理解健康险产品的核心价值掌握有效的销售技巧提高 销售业绩。
适用范围:适用于各类健康险产品的销售包括医疗保险、重疾险、护理险 等。
主要内容:包括客户需求分析、产品特点介绍、风险评估、方案制定、异 议处理等环节。
为什么需要健康险销售逻辑
客户需求:了解客户需求提供个性化的保险方案 市场变化:适应市场变化提高销售效率和业绩 竞争压力:提升竞争优势增加客户信任和忠诚度 风险管理:帮助客户规避健康风险提高保障水平
公司
健康险销售逻辑
单击此处添加副标题
汇报人:
目录
单击添加目录项标题
01
健康险销售逻辑概述
02
健康险产品知识
03
健康险客户需求分析
04
健康险销售技巧
05
健康险售后服务与客户关系维护
06
01
添加章节标题
01
健康险销售逻辑概述
什么是健康险销售逻辑
定义:健康险销售逻辑是指通过一系列逻辑严密、连贯的步骤将健康险 产品的特点和优势有效地传达给潜在客户并最终促成销售的过程。
健康险产品适用人群
长期疾病患者:健康险产品可以 为长期疾病患者提供保障减轻医 疗负担。
高风险职业者:如警察、消防员 等高风险职业者面临较大的意外 伤害风险购买健康险产品可以提 供保障。
健康险销售逻辑PPT课件

早期胃癌5年生存率在91%以上 早期宫颈癌10年生存率可达94% 早期乳腺癌治愈率达95%以上 大肠癌息肉顶部癌变摘除治愈率96%以上
——中国肿瘤登记年报(2012)数据
新人育成——创业签约班
治疗费用越来越高
至少需要 30万
以上仅为治疗费用,未
包括护理费、疗养 费、误工费……
——2014年国家卫生部官方网站数据
新人育成——创业签约班
发病年龄越来越低
罗 京 央视主播 淋巴癌 49岁
傅彪 梅艳芳 王均瑶 阿桑
平均年龄 著名演员 肝 癌 42岁
著名歌手 宫颈癌39岁
企3业9家.4直岁肠癌38岁
著名歌手 乳腺癌29岁
据统计,我国最小宫颈癌患者15岁,最小乳腺癌患者8岁,最小的脑肿瘤患者 4岁,糖尿病最小患者3岁,世界上最小的卵巢癌患者也是我国,仅9个月大。
54%的员工最看重医疗健康保险
《职场》杂志通过新浪网展开关于员工健康福利的调查
企业提供哪些健康福利对你来说最重要?
新人育成——创业签约班
健康受到严重威胁
食品安全
各种突发疾病
雾霾污染
水质污染
生活压力大
土壤污染
还有更多。。
从近30年数据来看,恶性肿瘤等重疾发病率在全球以年均3%至5%速度递增。
新人育成——创业签约班
2.国寿附加国寿福提前给付重大疾病保险(至尊版)主要责任
(2)特定疾病保险金
被保险人于本附加合同生效(或最后复效)之日起一百八十日内,因首次发生 并经确诊的疾病导致被保险人初次发生并经专科医生明确诊断患本附加合同所指的 特定疾病(无论一种或多种),本附加合同终止,本公司按照本附加合同所交保险 费(不计利息)给付特定疾病保险金;被保险人于本附加合同生效(或最后复效) 之日起一百八十日后,因首次发生并经确诊的疾病导致被保险人初次发生并经专科 医生明确诊断患本附加合同所指的特定疾病(无论一种或多种),本公司按照本附 加合同基本保险金额的20%给付特定疾病保险金,但给付以一次为限,给付金额最 高为人民币10万元,本附加合同继续有效。若因意外伤害导致上述情形,不受一百 八十日的限制。
——中国肿瘤登记年报(2012)数据
新人育成——创业签约班
治疗费用越来越高
至少需要 30万
以上仅为治疗费用,未
包括护理费、疗养 费、误工费……
——2014年国家卫生部官方网站数据
新人育成——创业签约班
发病年龄越来越低
罗 京 央视主播 淋巴癌 49岁
傅彪 梅艳芳 王均瑶 阿桑
平均年龄 著名演员 肝 癌 42岁
著名歌手 宫颈癌39岁
企3业9家.4直岁肠癌38岁
著名歌手 乳腺癌29岁
据统计,我国最小宫颈癌患者15岁,最小乳腺癌患者8岁,最小的脑肿瘤患者 4岁,糖尿病最小患者3岁,世界上最小的卵巢癌患者也是我国,仅9个月大。
54%的员工最看重医疗健康保险
《职场》杂志通过新浪网展开关于员工健康福利的调查
企业提供哪些健康福利对你来说最重要?
新人育成——创业签约班
健康受到严重威胁
食品安全
各种突发疾病
雾霾污染
水质污染
生活压力大
土壤污染
还有更多。。
从近30年数据来看,恶性肿瘤等重疾发病率在全球以年均3%至5%速度递增。
新人育成——创业签约班
2.国寿附加国寿福提前给付重大疾病保险(至尊版)主要责任
(2)特定疾病保险金
被保险人于本附加合同生效(或最后复效)之日起一百八十日内,因首次发生 并经确诊的疾病导致被保险人初次发生并经专科医生明确诊断患本附加合同所指的 特定疾病(无论一种或多种),本附加合同终止,本公司按照本附加合同所交保险 费(不计利息)给付特定疾病保险金;被保险人于本附加合同生效(或最后复效) 之日起一百八十日后,因首次发生并经确诊的疾病导致被保险人初次发生并经专科 医生明确诊断患本附加合同所指的特定疾病(无论一种或多种),本公司按照本附 加合同基本保险金额的20%给付特定疾病保险金,但给付以一次为限,给付金额最 高为人民币10万元,本附加合同继续有效。若因意外伤害导致上述情形,不受一百 八十日的限制。
健康险销售话术(ppt文档)

对客户的利益
以行业规范的疾病定义相应地取代了我公司 自行制定的定义重大疾病的定义,保证了客 户的利益。
更加严谨细致、详细明确,避免不必要的纠 纷发生。
重大疾病的诊断主体改变:99版康宁规定 “经二级以上(含二级)医院确诊患重大疾 病”。
在2007版条款保险责任中增加了由专科医生 确诊的内容,在保险金幼儿奶粉中含大量三聚氰胺,令数万名 婴幼儿患病,其中部份婴幼儿患重症甚至死亡。
全国有22个婴幼儿奶粉品牌查出含有三聚氰胺,包 括蒙牛、伊利、雅士利等知名品牌。
今天,有国家为患病儿童承担医疗费用,然而,又有谁为隐藏在千千万万的孩子 身体里的有毒物质负责?
肯德基所属的中国百胜餐饮 集团发表声明,并向公众致 歉称,肯德基新奥尔良烤翅 和新奥尔良烤鸡腿堡调料中 被发现含有“苏丹红一号”, 国内所有肯德基餐厅已停止 出售这两种产品。
--《齐鲁晚报》9月23日
中国人寿—中国保险业的中流砥柱!勇 担社会责任 促进社会和谐
让更多家庭拥有康宁保险,为建设和谐 社会贡献力量!
三康产品,营销员熟悉,客户了解;我们有 可用的培训教材,有成熟的销售话术,有有效的 宣传资料,有大量的赔付案例,这些都是有利的 条件。
--万峰总裁
我们的行动
整理名单,确定客户 熟悉产品,挖掘卖点 付诸行动,加大访量 借力公司氛围与平台
健康险销售话术
--中国人寿三明市分公司个险销售部
销售理念沟通
现代人的十大健康标准
有充沛的精力,能从容不迫地担负日常生活和繁 重的工作,而且不感到过分紧张和疲劳
处世乐观,态度积极,乐于承担责任,事无大小, 不挑剔
善于休息,睡眠良好 应变能力强,能适应外界环境的各种变化 能抵制一般性感冒和传染病
健康险销售逻辑[优质ppt]
养老/教育/医疗
安全/确定/灵活
银行:安全/稳定/灵活
科学家庭理财观
闲钱
合理运用三角图做 为客户做资金分析,通
一定的钱 (未来的钱)
过正确的观念引导,从 而告诉客户稳定的家庭 资产配置需要有银行、
现在的钱
保险、证券三个金融行 业的配置.
参考脚本:
现钱
银行:安全/稳定/灵活
科学家庭理财观
我们每个人都有三笔钱,我们只要规 划好,就可以管好我们家的钱。
③保险不是死钱,也可以灵活。着急用钱的时候,你不用求任何人,也不用抵押,到xx寿就可以 从保单中借出钱来。当然借款额度要根据保单价值来定,但保单的使用是也可以很灵活的。
ห้องสมุดไป่ตู้
参考脚本:
证券
投资高收益 伴随高风险
养老/教育/医疗
“万一网 保险资料下载 门户网站 ”“万一网 制作整 理,未经授权请勿转 载转发, 违者必究”
知识点2
核心点:
1、现钱--平时放银行的钱,追求安全、稳定和灵活; 但是存在通胀贬值风险 2、未来的钱--未来一定要花的钱,包含教育金、养老金和医疗金, 可以通过保险的方式提前规划;保险最大的好处,安全、确定且灵活 3、闲钱--用来做投资,追求高收益的同时也伴随着资金风险
参考脚本:
投资
证券: 投资高收益 伴随高风险
②教育:可怜天下父母心,为人父母总是希望子女未来成材,不 希望孩子输在起跑线上,所以教育的钱我们都会规划一下。
③医疗:还有一笔最大的钱就是医疗。根据世界卫生组织的调查, 人的一生中患重大疾病的概率高达72%,现在按xxx的物价,重 大疾病支出大概平均35-50万。但我们很多人都没有把这个钱规 划好,辛辛苦苦几十年,一病回到解放前。
安全/确定/灵活
银行:安全/稳定/灵活
科学家庭理财观
闲钱
合理运用三角图做 为客户做资金分析,通
一定的钱 (未来的钱)
过正确的观念引导,从 而告诉客户稳定的家庭 资产配置需要有银行、
现在的钱
保险、证券三个金融行 业的配置.
参考脚本:
现钱
银行:安全/稳定/灵活
科学家庭理财观
我们每个人都有三笔钱,我们只要规 划好,就可以管好我们家的钱。
③保险不是死钱,也可以灵活。着急用钱的时候,你不用求任何人,也不用抵押,到xx寿就可以 从保单中借出钱来。当然借款额度要根据保单价值来定,但保单的使用是也可以很灵活的。
ห้องสมุดไป่ตู้
参考脚本:
证券
投资高收益 伴随高风险
养老/教育/医疗
“万一网 保险资料下载 门户网站 ”“万一网 制作整 理,未经授权请勿转 载转发, 违者必究”
知识点2
核心点:
1、现钱--平时放银行的钱,追求安全、稳定和灵活; 但是存在通胀贬值风险 2、未来的钱--未来一定要花的钱,包含教育金、养老金和医疗金, 可以通过保险的方式提前规划;保险最大的好处,安全、确定且灵活 3、闲钱--用来做投资,追求高收益的同时也伴随着资金风险
参考脚本:
投资
证券: 投资高收益 伴随高风险
②教育:可怜天下父母心,为人父母总是希望子女未来成材,不 希望孩子输在起跑线上,所以教育的钱我们都会规划一下。
③医疗:还有一笔最大的钱就是医疗。根据世界卫生组织的调查, 人的一生中患重大疾病的概率高达72%,现在按xxx的物价,重 大疾病支出大概平均35-50万。但我们很多人都没有把这个钱规 划好,辛辛苦苦几十年,一病回到解放前。
健康险销售逻辑ppt课件
准
1. 给谁建立?每一个人
普
2. 如何建立?10%—15%年收入
尔
3. 杠杆比例:1:25
1. 给谁建立?经济支柱 2. 如何建立?5%年收入创造5-7倍
年收入的额度 3. 杠杆比例:1:100
家
4. 风险发生概率:72.18%-80%
4. 风险发生概率:5‰-7‰
庭
理
三、年金领取账户(储蓄账户)
四、家庭理财账户
车薪,唯有通过保险自救才是正确的途径。
课程内容
一、诊断客户需求 二、面谈沟通逻辑 三、理赔数据促成 四、索取转介绍 五、团队技术安装
用事实说话
买了保险赔不赔,赔付率高不高,理赔快不快, 用事实说话,拿走客户担忧!
课程内容
一、诊断客户需求 二、面谈沟通逻辑 三、理赔数据促成 四、索取转介绍 五、团队技术安装
财 四
1. 给谁建立?教育年金给孩子、养 老年金给女性
2. 如何建立?30岁10%年收入、
意义:解决资金长期保值增值问题 工具:股票、基金、期货……
大
40岁以上15%年收入
保险:投资连接保险(风险)
账 户
3. 杠杆比例:1:3
专款专用
4. 风险发生概率:100% 强制储蓄
分红理财类产品(无风险)
课程内容
发生风险不够治;刚存满就生病,那就是辛辛苦苦二十年,一病回到解放
前。 ), • 第三种方法:每个月存一千元,从第四个月开始,一旦发生重疾,
凭诊断书确诊就可以赔50万。
三步曲:沟通健康账户
③ 促成 时代在进步,我们的思维也要进步,目前唯一可以通
过科学的方法转移人生风险的就只有保险,它有以小博大的功能, 有事就赔钱,没事就当存钱,还给利息,靠众筹终究是杯水
中国人寿销售培训:如何销售健康险.pptx
中国人寿深圳分公司聚星区部
步骤六: 异议处理
分析客户提出异议的原因,解决客户真正担心的问题
三、保险公司倒闭怎么办
有效切入保险的敲门砖:结合对当前社会热点话 题或事件的感悟进行内容灌输客户保险观念
例: 2、我们可以庆幸自己没有在汶川工作,没有在西藏旅游, 但我们不敢保证下一次的灾难会不会在我们身上发生,更 何况还有那么多的劣质食品和奶粉在残害着我们和无辜的 孩子们!为了我们亲手建立的美满幸福家庭,为了我们活 泼可爱的孩子们,难道我们不应该做好万全的准备,保护 好自己和家人吗?灾难可以毁掉家园,却灭绝不了生命的 希望;疾病可以吞噬财富, 却破坏不掉保险的承诺!
针对客户担心的问题,提出解决方案
康宁定期: 卖点: 1、保费低廉,保障全面(疾病、身故及高残) 2、保险责任结束,保费全额退还。保费利息买保障 3、疾病涵盖面广,死亡率较高的疾病大多包括在内 适合客户群: 1、 创业初期的年青人及未成年儿童。 2、 重视储蓄、收入偏低同时又需要疾病保障的人 群。
中国人寿深圳分公司聚星区部
步骤六: 异议处理
分析客户提出异议的原因,解决客户真正担心的问题
一、保险回报没银行利息高,我宁愿把钱存在银行。 答:是的,现在的银行利息确实还不错,可你
有没有这样想过呢?如果你存银行的本钱不大,那 么利息也不高,而保险只需要你银行存款的部分利 息就可以为你提供终生高额保障的,不是太划算了 吗?
中国人寿深圳分公司聚星区部
中国人寿深圳分公司聚星区部
步骤三: 导入话题
快速切入保险效用内容,引起客户反思和共鸣
例: 一、生活周期 1)人一生中必经的五个阶段:
出生、成长、育儿、养老、死亡 2)每个阶段都需要费用 3)家庭经济需要规划 4)编制生活周期表
步骤六: 异议处理
分析客户提出异议的原因,解决客户真正担心的问题
三、保险公司倒闭怎么办
有效切入保险的敲门砖:结合对当前社会热点话 题或事件的感悟进行内容灌输客户保险观念
例: 2、我们可以庆幸自己没有在汶川工作,没有在西藏旅游, 但我们不敢保证下一次的灾难会不会在我们身上发生,更 何况还有那么多的劣质食品和奶粉在残害着我们和无辜的 孩子们!为了我们亲手建立的美满幸福家庭,为了我们活 泼可爱的孩子们,难道我们不应该做好万全的准备,保护 好自己和家人吗?灾难可以毁掉家园,却灭绝不了生命的 希望;疾病可以吞噬财富, 却破坏不掉保险的承诺!
针对客户担心的问题,提出解决方案
康宁定期: 卖点: 1、保费低廉,保障全面(疾病、身故及高残) 2、保险责任结束,保费全额退还。保费利息买保障 3、疾病涵盖面广,死亡率较高的疾病大多包括在内 适合客户群: 1、 创业初期的年青人及未成年儿童。 2、 重视储蓄、收入偏低同时又需要疾病保障的人 群。
中国人寿深圳分公司聚星区部
步骤六: 异议处理
分析客户提出异议的原因,解决客户真正担心的问题
一、保险回报没银行利息高,我宁愿把钱存在银行。 答:是的,现在的银行利息确实还不错,可你
有没有这样想过呢?如果你存银行的本钱不大,那 么利息也不高,而保险只需要你银行存款的部分利 息就可以为你提供终生高额保障的,不是太划算了 吗?
中国人寿深圳分公司聚星区部
中国人寿深圳分公司聚星区部
步骤三: 导入话题
快速切入保险效用内容,引起客户反思和共鸣
例: 一、生活周期 1)人一生中必经的五个阶段:
出生、成长、育儿、养老、死亡 2)每个阶段都需要费用 3)家庭经济需要规划 4)编制生活周期表