
利润表_空白表格
会企02表
单位:元
项 目行数本月数本年累计数
一、主营业务收入1
减:主营业务成本4
主营业务税金及附加5
二、主营业务利润(亏损以“-”号填列)10
加:其他业务利润(亏损以“-”号填列) 11
减:营业费用14
管理费用15
财务费用16
三、营业利润(亏损以“-”号填列) 18
加:投资收益(损失以“-”号填列)19
补贴收入22
营业外收入23
减:营业外支出25
四、利润总额(亏损总额以“-”号填列)27
减:所得税28
五、净利润(净亏损以“-”号填列)30
补充资料:
项目:上年实际数
1、出售、处置部门或被投资单位所得收益
2、自然灾害发生的损失
3、会计政策变更增加(或减少)利润总额
4、会计估计变更增加(或减少)利润总额
5、债务重组损失
6、其他
利润表
编制单位: 年 月
本年累计数
2019年利润标准表格资产负债标准表格
2019年利润标准表格财产欠债标准表格
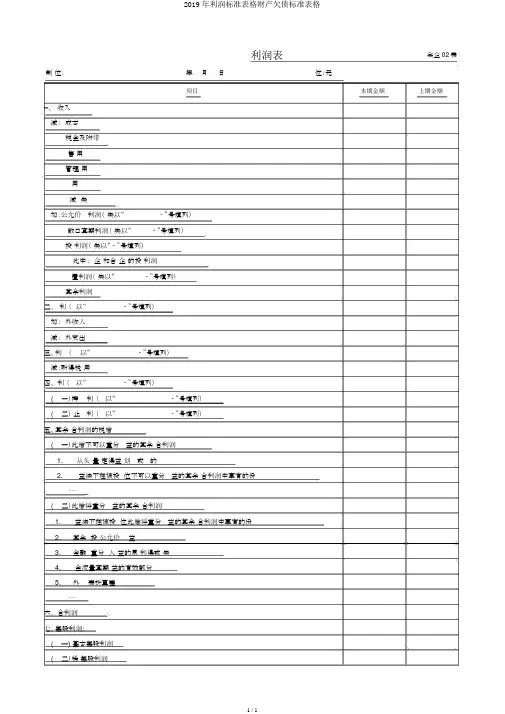
利润表会企02表制位:年月日位:元
项目本期金额上期金额—、收入
减:成本
税金及附带
售用
管理用
用
减失
加:公允价利润(失以“- ”号填列)
敞口套期利润(失以“- ”号填列)
投利润(失以“ - ”号填列)
此中:企和合企的投利润
置利润(失以“- ”号填列)
其余利润
二、利(以“- ”号填列)
加:外收人
减:外支出
三、利(以“- ”号填列)
减:所得税用
四、利(以“- ”号填列)
( 一)持利(以“- ”号填列)
( 二)止利(以“- ”号填列)
五、其余合利润的税后
(一)此后不可以重分益的其余合利润
1.从头量定得益划或的
2.益法下在被投位不可以重分益的其余合利润中享有的份
⋯⋯
(二)此后将重分益的其余合利润
1.益法下在被投位此后将重分益的其余合利润中享有的份
2.其余投公允价益
3.金融重分人益的累利得或失
4.金流量套期益的有效部分
5.外表折算差
⋯⋯
六、合利润
七、每股利润:
( ―) 基本每股利润
(二)稀每股利润
1 / 1。
资产负债表和利润表表格
收回投资所收到的现金
取得投资收益所收到的现金
处置固定资产、无形资产和其他长期资产收回的现金净额
收到的其他与投资活动有关的现金
投资活动现金流入小计
购建固定资产、无形资产和其他长期资产所支付的现金
投资所支付的现金
支付的其他与投资活动有关的现金
投资活动现金流出小计
投资活动产生的现金流量净额
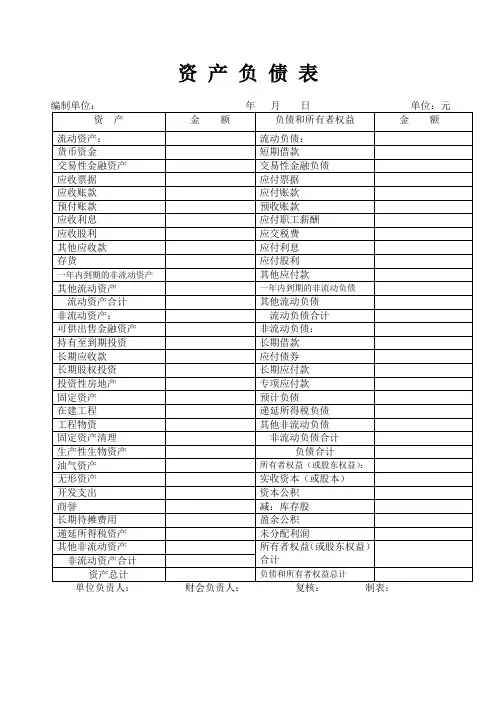
资产负债表
编制单位:年月日单位:元
资产
金 额
负债和所有者权益
金 额
流动资产:
流动负债:
货币资金
短期借款
交易性金融资产
交易性金融负债
应收票据
应付票据
应收账款
应付账款
预付账款
预收账款
应收利息
应付职工薪酬
应收股利
应交税费
其他应收款
应付利息
存货
应付股利
一年内到期的非流动资产
其他应付款
其他流动资产
一年内到期的非流动负债
管理费用
财务费用(收益以“-”号填列)
资产减值损失
加:公允价值变动净收益(损失以“-”号填列)
投资净收益(损失以“-”号填列)
二、营业利润(亏损以“-”号填列)
加:营业外收入
减:营业外支出
其中:非流动资产处置净损失
三、利润总额
减:所得税费用
四、净利润
五、每股收益
(一)基本每股收益
(二)稀释每股收益
单位负责人:财会负责人:复核:制表:
三、筹资活动产生的现金流量
吸收投资收到的现金
取得借款收到的现金
收到的其他与筹资活动有关的现金
筹资活动现金流入小计
偿还债务所支付的现金
2015利润表表格模版
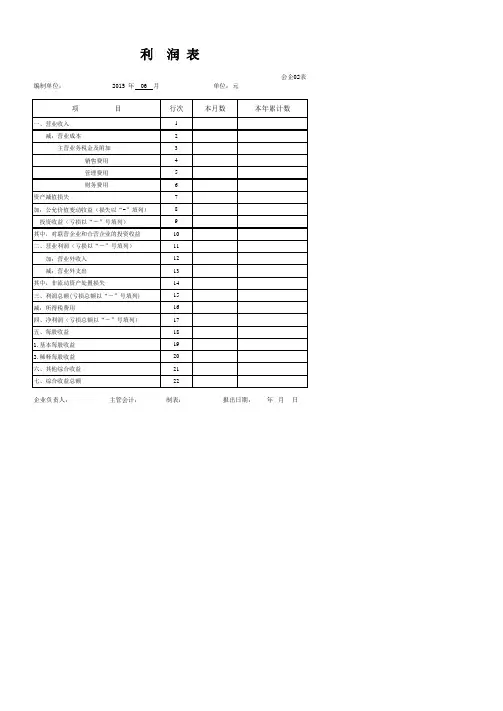
利 润 表
会企02表编制单位: 2015 年 06 月 单位:元
项 目行次本月数本年累计数
一、营业收入1
减:营业成本2
主营业务税金及附加3
销售费用4
管理费用5
财务费用6
资产减值损失7
加:公允价值变动收益(损失以“-”填列)8
投资收益(亏损以“-”号填列)9
其中,对联营企业和合营企业的投资收益10
二、营业利润(亏损以“-”号填列)11
加:营业外收入12
减:营业外支出13
其中,非流动资产处置损失14
三、利润总额(亏损总额以“-”号填列)15
减:所得税费用16
四、净利润(亏损总额以“-”号填列)17
五、每股收益18
1.基本每股收益19
2.稀释每股收益20
六、其他综合收益21
七、综合收益总额22
企业负责人: 主管会计: 制表: 报出日期: 年月 日。
企业利润表 表格 XLS格式
减:所得税
*少数股东损益
加:*未确认的投资损失(以“+”号填列)
六、净利润(净亏损以“ - ” 填列)
注:表中带*科目为合并会计报表专用
行次 本 月 数 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 33 34 35 36
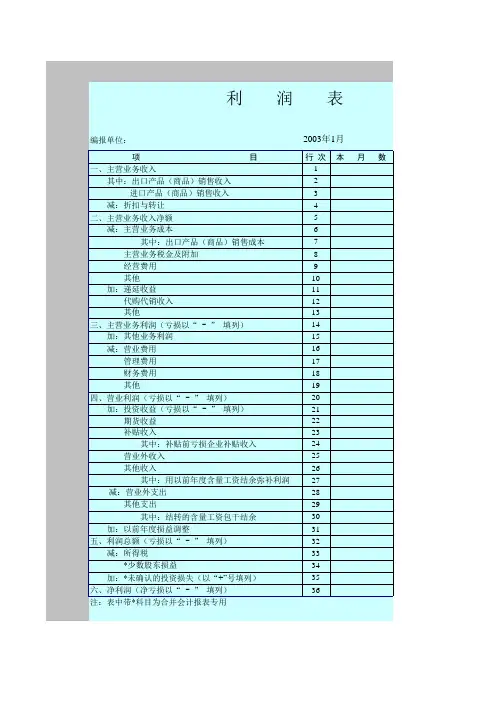
利润表
编报单位:
2003年1月
项
目
一、主营业务收入
其中:出口产品(商品)销售收入
进口产品(商品)销售收入
减:折扣与转让
二、主营业务收入净额
减:主营业务成本
其中:出口产品(商品)销售成本
主营业务税金及附加
经营费用
其他
加:递延收益
代购代销收入
其他
三、主营业务利润(亏损以“ - ” 填列)
加:其他业务利润
减:营业费用
管理费用
财务费用
其他
四、营业利润(亏损以“ - ” 填列)
加:投资收益(亏损以“ - ” 填列)
期货收益
补贴收入
其中:补贴前亏损企业补贴收入
营业外收入
其他收入ቤተ መጻሕፍቲ ባይዱ
其中:用以前年度含量工资结余弥补利润
减:营业外支出
其他支出
其中:结转的含量工资包干结余
加:以前年度损益调整
五、利润总额(亏损以“ - ” 填列)
补充资料:
项
目
1、出售、处置部门或被投资单位所得收益
2、自然灾害发生的损失
3、会计政策变更增加(或减少)利润总额
4、会计估计变更增加(或减少)利润总额
5、债务从组损失(或收益,以“-”号填列)
利润表分析表格
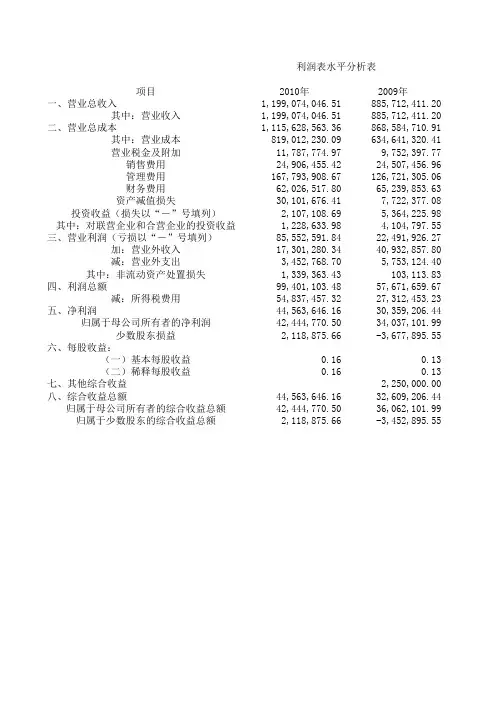
利润表水平分析表项目2010年2009年一、营业总收入1,199,074,046.51885,712,411.20其中:营业收入 1,199,074,046.51885,712,411.20二、营业总成本1,115,628,563.36868,584,710.91其中:营业成本819,012,230.09634,641,320.41营业税金及附加11,787,774.979,752,397.77销售费用24,906,455.4224,507,456.96管理费用167,793,908.67126,721,305.06财务费用62,026,517.8065,239,853.63资产减值损失30,101,676.417,722,377.08投资收益(损失以“-”号填列)2,107,108.695,364,225.98其中:对联营企业和合营企业的投资收益1,228,633.984,104,797.55三、营业利润(亏损以“-”号填列)85,552,591.8422,491,926.27加:营业外收入17,301,280.3440,932,857.80减:营业外支出3,452,768.705,753,124.40其中:非流动资产处置损失1,339,363.43103,113.83四、利润总额99,401,103.4857,671,659.67减:所得税费用54,837,457.3227,312,453.23五、净利润44,563,646.1630,359,206.44归属于母公司所有者的净利润42,444,770.5034,037,101.99少数股东损益2,118,875.66-3,677,895.55六、每股收益:(一)基本每股收益0.160.13(二)稀释每股收益0.160.13七、其他综合收益2,250,000.00八、综合收益总额44,563,646.1632,609,206.44归属于母公司所有者的综合收益总额42,444,770.5036,062,101.99归属于少数股东的综合收益总额2,118,875.66-3,452,895.55单位:元增减额增减幅度313,361,635.3135.38% 313,361,635.3135.38% 247,043,852.4528.44% 184,370,909.6829.05% 2,035,377.2020.87% 398,998.46 1.63% 41,072,603.6132.41% -3,213,335.83-4.93% 22,379,299.33289.80% -3,257,117.29-60.72% -2,876,163.57-70.07% 63,060,665.57280.37% -23,631,577.46-57.73% -2,300,355.70-39.98% 1,236,249.601198.92% 41,729,443.8172.36% 27,525,004.09100.78% 14,204,439.7246.79% 8,407,668.5124.70% 5,796,771.21-157.61%0.0323.08%0.0323.08% -2,250,000.00-100.00% 11,954,439.7236.66% 6,382,668.5117.70% 5,571,771.21-161.37%。
利润表.EXCEL电子表格版

28
1 五、净利润
本月数
本年累计数
企业负责人: 主管会计: 制表: 报出日期: 年 月 日
10
加:其他业务利润(亏损以“-”号填列) 11
减:营业费用
14
管理费用
15
财务费用
16
三、营业利润(亏损以“-”号填列)
18
加:投资收益(亏损以“-”号填列)
19
补贴收入
22
营业外收入
23
减:营业外支出
25
四、利润总额(亏损总额“-”号填列)
27
减:所得税
1本账号发布文档来源于互联网和个人收集仅用于技术分享交流用版权为原作者所有
编制单位:
利 润 及 利 润 分 配 表
2008 年 12 月 单位:元
会企02表
项 目
行次
一、主营业务收入
1
减:主营业务成本
4
主营业务税金及附加
5
二、主营业务利润(亏损以“-”号填列)
年度利润表模板
年度利润表模板1. 概述年度利润表是一种财务报表,用于总结和展示企业在一个会计年度内的收入、成本、税收以及净利润等关键财务数据。
它是衡量企业经营状况和盈利能力的重要工具,对于股东、投资者、贷款机构等利益相关方具有重要意义。
2. 利润表的构成要素年度利润表由以下主要要素构成:2.1 收入收入是企业在一年内销售商品、提供劳务、租赁资产、投资收益等方面所产生的经济利益。
在利润表中,收入通常被分为主营业务收入和其他业务收入两个部分。
2.2 成本成本是企业生产和销售商品或提供劳务所发生的直接和间接费用。
在利润表中,成本通常分为直接成本和间接成本两个部分。
直接成本包括原材料成本、直接人工成本等;间接成本包括间接人工成本、间接材料成本、制造费用等。
2.3 营业利润营业利润是指企业在一年内通过主营业务和其他业务所产生的净利润。
它是衡量企业经营能力的一个重要指标,体现了企业核心业务的盈利能力。
2.4 税前利润税前利润是指企业在扣除税前所得税前所实现的利润。
税前利润可以通过营业利润加上非营业收入和减去非营业支出来计算得出。
2.5 净利润净利润是指企业在一年内扣除各项成本、税金和摊销等费用后实现的盈利。
它是衡量企业盈利能力和财务健康状况的重要指标,也是投资者关注的焦点。
3. 制作年度利润表的模板3.1 表头年度利润表的表头应包括以下内容:公司名称、报表期间、编制日期等基本信息。
同时,还可以根据需要添加其他信息,如报表单位、货币单位等。
3.2 收入部分收入部分的表格应包括主营业务收入和其他业务收入。
具体格式如下:项目本年金额上年金额………主营业务收入产品销售收入服务收入…其他业务收入…3.3 成本部分成本部分的表格应包括直接成本和间接成本。
具体格式如下:项目本年金额上年金额………直接成本原材料成本直接人工成本…间接成本间接人工成本项目本年金额上年金额间接材料成本制造费用…3.4 利润部分利润部分的表格应包括营业利润、税前利润和净利润。
Excel表格模板:利润表(自动计算)
目
行次
1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23
2017年度 期初数
会企02表 单位: 元 期末累计数
0.00
0.00
0.000.000.Fra bibliotek00.00
0.00
0.00
制表人:
利 润 表
编制单位:XXXX 项
一、主营业务收入 减:主营业务成本 主营业务税金及附加 二、主营业务利润(亏损以“-”号填列) 加:其他业务利润(亏损以“-”号填列) 减:营业费用 管理费用 财务费用 三、营业利润(亏损以“-”号填列) 加:投资收益(损失以“-”号填列) 补贴收入 营业外收入 减:营业外支出 四、利润总额(亏损以“-”号填列) 减:所得税 少数股东权益 五、净利润(亏损以“-”号填列) 加:年初未分配利润 其他转入 六、可供分配的利润 减:提取法定盈余公积 提取法定公益金 提取职工奖励及福利基金 单位负责人: 财务负责人:
固定资产清理 利润表
固定资产清理利润表模板
下面是一个固定资产清理利润表格的模板。
这个模板可以帮助您记录固定资产清理过程中的收入和支出,以及计算最终的利润或损失。
说明:
1.固定资产原价:记录固定资产的原始购置成本或账面价值。
2.清理过程中产生的收入:包括出售固定资产所得的款项、残值回收等。
3.清理费用:包括与固定资产清理相关的拆卸、运输、存储等费用。
4.处置固定资产所得:记录固定资产处置后的所得金额。
5.其他相关收入:可能包括政府补贴、捐赠等与固定资产清理相关的其他收入。
6.总收入:将上述各项收入相加得到的总金额。
7.总支出:将清理费用和其他相关支出相加得到的总金额。
8.固定资产清理利润/损失:总收入减去总支出得到的金额。
如果结果为正数,表示清理
过程中的利润;如果为负数,表示清理过程中的损失。
请根据实际情况填写表格中的金额,并计算最终的利润或损失。
这个模板可以根据您的具体需求进行调整和扩展。
商业银行利润表格式
商业银行利润表格式商业银行利润表利润表是一种财务报表,用于展示商业银行在特定会计期间内的收入、费用和利润等财务信息。
以下是商业银行利润表的详细结构和内容。
⒈营业收入●利息收入:银行从贷款和储蓄以及其他金融产品中获得的利息收入。
●手续费和佣金收入:银行从提供的服务中获得的手续费和佣金收入,如信用卡手续费、汇款手续费等。
●营业外收入:非核心业务产生的收入,如出售资产、投资收益等。
⒉营业成本●利息支出:银行向储户支付的利息费用。
●手续费和佣金支出:银行为提供服务而支付的费用,如支付给代理人或合作伙伴的佣金。
●营业税金及附加:银行应支付的税费。
●资产减值损失:银行预计不良贷款及其他资产的损失。
⒊营业利润营业利润 = 营业收入●营业成本⒋营业外收入●其他业务收入: 不属于核心业务范畴的其他收入●其中:非流动资产处置利得:银行出售或转让非流动资产所获得的利得。
⒌营业外支出●其他业务支出: 不属于核心业务范畴的其他支出●其中:非流动资产处置损失:银行出售或转让非流动资产所产生的损失。
⒍利润总额利润总额 = 营业利润 + 营业外收入●营业外支出⒎所得税费用银行应缴纳的所得税费用。
⒏净利润净利润 = 利润总额●所得税费用附件:本文档附有商业银行利润表的示例Excel表格,用于更详细的展示具体数据。
法律名词及注释:⒈营业外收入:商业银行非核心业务范围内产生的收入,不包括利息收入和手续费佣金收入。
⒉营业外支出:商业银行非核心业务范围内产生的支出,不包括利息支出和手续费佣金支出。
⒊非流动资产处置利得:商业银行出售或转让非流动资产所获得的利得。
⒋非流动资产处置损失:商业银行出售或转让非流动资产所产生的损失。