
【审计实操经验】银行询证函
只分享有价值的知识点,本文由梁志飞老师精心收编,大家可以下载下来好好看看!
【审计实操经验】银行询证函
银行询证函是指会计师(审计)事务所在执行审计过程中,以被审计
企业名义向银行发出的,用以验证该企业的银行存款与借款、投资人
(股东)出资情况以及担保、承诺、信用证、保函等其他事项等是否
真实、合法、完整的询证性书面文件。
完整的银行询证函一般包括:存款、借款、销户情况、委托存款、委
托贷款、担保、承兑汇票、贴现票据、托收票据、信用证、外汇合约、
存托证券及其他重大事项。
银行询证函的要点 编辑本段回目录 金融机构应当按照财政部、中国
人民银行有关文件要求作出确证答复。
1、分清银行余额的询证和银行发生额的询证。余额是某一截止时点之
前所有发生额的最终结果,通过询证银行余额可以证实截止某一时点
的银行余额是否真实存在。发生额是业务发生时的原始记录,通过询
证银行发生额可以证实某一笔银行业务是否真实发生。如在验证投资
人以货币资金投资时银行询证函就是对银行发生额的询证。在对资产
负债表所列银行存款项目审计时银行询证函就是对银行余额的询证。
2、正确签章。发函方应该签署公章。复函方应根据实际情况分别在“数
据证明无误”、“数据不符及需加说明事项”签署单位公章,并由经
办人员签名或盖章。不能以单位内部机构公章代替单位公章。
3、如实填写,及时回复。发函方应根据本单位账簿记录如实填写,作
为复函方的金融机构应根据原始记录核对,按银行询证函项目逐一填
写,填写完毕后及时回复至会计师事务所,并按有关规定向发函方收
审计业务银行询证函(通用格式)新版
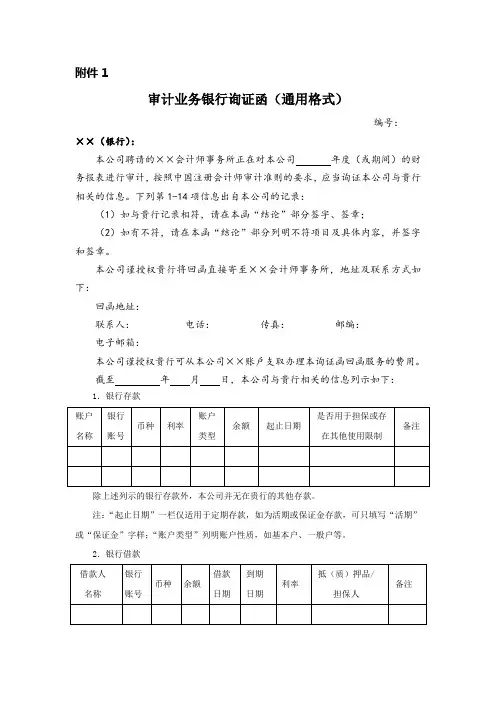
附件1审计业务银行询证函(通用格式)编号:××(银行):本公司聘请的××会计师事务所正在对本公司年度(或期间)的财务报表进行审计,按照中国注册会计师审计准则的要求,应当询证本公司与贵行相关的信息。
下列第1-14项信息出自本公司的记录:(1)如与贵行记录相符,请在本函“结论”部分签字、签章;(2)如有不符,请在本函“结论”部分列明不符项目及具体内容,并签字和签章。
本公司谨授权贵行将回函直接寄至××会计师事务所,地址及联系方式如下:回函地址:联系人:电话:传真:邮编:电子邮箱:本公司谨授权贵行可从本公司××账戶支取办理本询证函回函服务的费用。
截至年月日,本公司与贵行相关的信息列示如下:1.银行存款除上述列示的银行存款外,本公司并无在贵行的其他存款。
注:“起止日期”一栏仅适用于定期存款,如为活期或保证金存款,可只填写“活期”或“保证金”字样;“账户类型”列明账户性质,如基本户、一般户等。
2.银行借款除上述列示的银行借款外,本公司并无自贵行的其他借款。
注:如存在本金或利息逾期未付行为,在“备注”栏中予以说明。
3.自年月日起至年月日期间内注销的账户除上述列示的注销账户外,本公司在此期间并未在贵行注销其他账户。
4.本公司作为贷款方的委托贷款除上述列示的委托贷款外,本公司并无通过贵行办理的其他委托贷款。
注:如资金借入方存在本金或利息逾期未付行为,在“备注”栏中予以说明。
5.本公司作为借款方的委托贷款除上述列示的委托贷款外,本公司并无通过贵行办理的其他委托贷款。
注:如存在本金或利息逾期未付行为,在“备注”栏中予以说明。
6.担保(包括保函)(1)本公司为其他单位提供的、以贵行为担保受益人的担保除上述列示的担保外,本公司并无其他以贵行为担保受益人的担保。
注:如采用抵押或质押方式提供担保的,应在“备注”栏中说明抵押或质押物情况;如被担保方存在本金或利息逾期未付行为,在“备注”栏中予以说明。
审计业务银行询证函(通用格式)

审计业务银行询证函(通用格式)编号:XX银行:本公司聘请的XX事务所正在对本公司年度(或期间)的财务报表进行审计,按照中国注册会计师审计准则的要求,应当询证本公司与贵行相关的信息。
下列第1-14项信息出自本公司的记录:(1)如与贵行记录相符,请在本函“结论”部分签字、签章;(2)如有不符,请在本函“结论”部分列明不符项目及具体内容,并签字和签章。
本公司谨授权贵行将回函直接寄至XX事务所,地址及联系方式如下:回函地址:联系人:电话:传真:邮编:电子邮箱:本公司谨授权贵行可从本公司××账戶支取办理本询证函回函服务的费用。
截至年月日,本公司与贵行相关的信息列示如下:1.银行存款除上述列示的银行存款外,本公司并无在贵行的其他存款。
注:“起止日期”一栏仅适用于定期存款,如为活期或保证金存款,可只填写“活期”或“保证金”字样;“账户类型”列明账户性质,如基本户、一般户等。
2.银行借款除上述列示的银行借款外,本公司并无自贵行的其他借款。
注:如存在本金或利息逾期未付行为,在“备注”栏中予以说明。
3.自年月日起至年月日期间内注销的账户除上述列示的注销账户外,本公司在此期间并未在贵行注销其他账户。
4.本公司作为贷款方的委托贷款除上述列示的委托贷款外,本公司并无通过贵行办理的其他委托贷款。
注:如资金借入方存在本金或利息逾期未付行为,在“备注”栏中予以说明。
5.本公司作为借款方的委托贷款除上述列示的委托贷款外,本公司并无通过贵行办理的其他委托贷款。
注:如存在本金或利息逾期未付行为,在“备注”栏中予以说明。
6.担保(包括保函)(1)本公司为其他单位提供的、以贵行为担保受益人的担保除上述列示的担保外,本公司并无其他以贵行为担保受益人的担保。
注:如采用抵押或质押方式提供担保的,应在“备注”栏中说明抵押或质押物情况;如被担保方存在本金或利息逾期未付行为,在“备注”栏中予以说明。
(2)贵行向本公司提供的担保除上述列示的担保外,本公司并无贵行提供的其他担保。
(完整版)审计业务银行询证函(通用格式)新版1
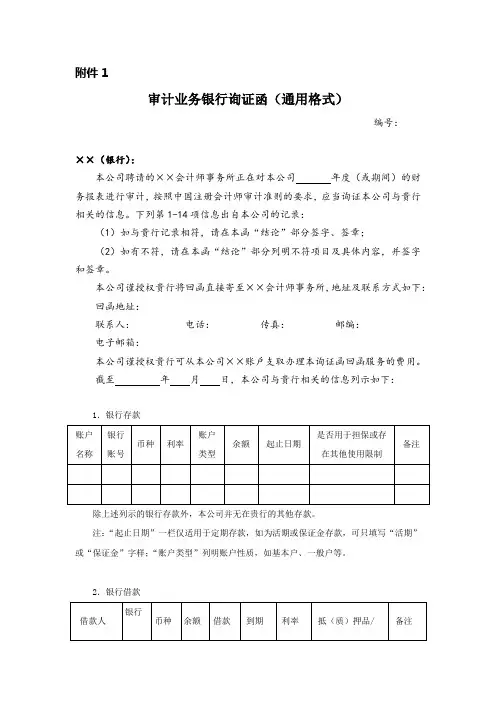
附件1审计业务银行询证函(通用格式)编号:××(银行):本公司聘请的××会计师事务所正在对本公司年度(或期间)的财务报表进行审计,按照中国注册会计师审计准则的要求,应当询证本公司与贵行相关的信息。
下列第1-14项信息出自本公司的记录:(1)如与贵行记录相符,请在本函“结论”部分签字、签章;(2)如有不符,请在本函“结论”部分列明不符项目及具体内容,并签字和签章。
本公司谨授权贵行将回函直接寄至××会计师事务所,地址及联系方式如下:回函地址:联系人:电话:传真:邮编:电子邮箱:本公司谨授权贵行可从本公司××账戶支取办理本询证函回函服务的费用。
截至年月日,本公司与贵行相关的信息列示如下:1.银行存款除上述列示的银行存款外,本公司并无在贵行的其他存款。
注:“起止日期”一栏仅适用于定期存款,如为活期或保证金存款,可只填写“活期”或“保证金”字样;“账户类型”列明账户性质,如基本户、一般户等。
2.银行借款除上述列示的银行借款外,本公司并无自贵行的其他借款。
注:如存在本金或利息逾期未付行为,在“备注”栏中予以说明。
3.自年月日起至年月日期间内注销的账户除上述列示的注销账户外,本公司在此期间并未在贵行注销其他账户。
4.本公司作为贷款方的委托贷款除上述列示的委托贷款外,本公司并无通过贵行办理的其他委托贷款。
注:如资金借入方存在本金或利息逾期未付行为,在“备注”栏中予以说明。
5.本公司作为借款方的委托贷款除上述列示的委托贷款外,本公司并无通过贵行办理的其他委托贷款。
注:如存在本金或利息逾期未付行为,在“备注”栏中予以说明。
6.担保(包括保函)(1)本公司为其他单位提供的、以贵行为担保受益人的担保除上述列示的担保外,本公司并无其他以贵行为担保受益人的担保。
注:如采用抵押或质押方式提供担保的,应在“备注”栏中说明抵押或质押物情况;如被担保方存在本金或利息逾期未付行为,在“备注”栏中予以说明。
如何填写银行询证函[会计实务,会计实操]

财会类价值文档精品发布!
如何填写银行询证函[会计实务,会计实操]
银行询证函是指会计师(审计)事务所在执行审计过程中,以被审计企业名义向银行发出的,用以验证该企业的银行存款与借款、投资人(股东)出资情况以及担保、承诺、信用证、保函等其他事项等是否真实、合法、完整的询证性书面文件。
完整的银行询证函一般包括:存款、借款、销户情况、委托存款、委托贷款、担保、承兑汇票、贴现票据、托收票据、信用证、外汇合约、存托证券及其他重大事项。
银行询证函的要点:金融机构应当按照财政部、中国人民银行有关文件要求作出确证答复。
1、分清银行余额的询证和银行发生额的询证。
余额是某一截止时点之前所有发生额的最终结果,通过询证银行余额可以证实截止某一时点的银行余额是否真实存在。
发生额是业务发生时的原始记录,通过询证银行发生额可以证实某一笔银行业务是否真实发生。
如在验证投资人以货币资金投资时银行询证函就是对银行发生额的询证。
在对资产负债表所列银行存款项目审计时银行询证函就是对银行余额的询证。
2、正确签章。
发函方应该签署公章。
复函方应根据实际情况分别在“数据证明无误”、“数据不符及需加说明事项”签署单位公章,并由经办人员签名或盖章。
不能以单位内部机构公章代替单位公章。
3、如实填写,及时回复。
发函方应根据本单位账簿记录如实填写,作为复函方的金融机构应根据原始记录核对,按银行询证函项目逐一填写,填写完毕后及时回复至会计师事务所,并按有关规定向发函方收取询证费用。
审计业务银行询证函(通用格式)
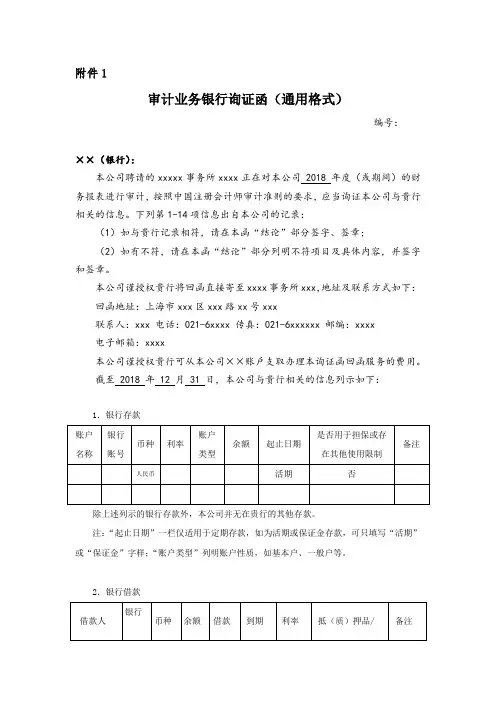
附件1审计业务银行询证函(通用格式)编号:××(银行):本公司聘请的xxxxx事务所xxxx正在对本公司 2018 年度(或期间)的财务报表进行审计,按照中国注册会计师审计准则的要求,应当询证本公司与贵行相关的信息。
下列第1-14项信息出自本公司的记录:(1)如与贵行记录相符,请在本函“结论”部分签字、签章;(2)如有不符,请在本函“结论”部分列明不符项目及具体内容,并签字和签章。
本公司谨授权贵行将回函直接寄至xxxx事务所xxx,地址及联系方式如下:回函地址:上海市xxx区xxx路xx号xxx联系人:xxx 电话:021-6xxxx 传真:021-6xxxxxx 邮编:xxxx电子邮箱:xxxx本公司谨授权贵行可从本公司××账戶支取办理本询证函回函服务的费用。
截至 2018 年 12 月 31 日,本公司与贵行相关的信息列示如下:1.银行存款除上述列示的银行存款外,本公司并无在贵行的其他存款。
注:“起止日期”一栏仅适用于定期存款,如为活期或保证金存款,可只填写“活期”或“保证金”字样;“账户类型”列明账户性质,如基本户、一般户等。
2.银行借款除上述列示的银行借款外,本公司并无自贵行的其他借款。
注:如存在本金或利息逾期未付行为,在“备注”栏中予以说明。
3.自年月日起至年月日期间内注销的账户除上述列示的注销账户外,本公司在此期间并未在贵行注销其他账户。
4.本公司作为贷款方的委托贷款除上述列示的委托贷款外,本公司并无通过贵行办理的其他委托贷款。
注:如资金借入方存在本金或利息逾期未付行为,在“备注”栏中予以说明。
5.本公司作为借款方的委托贷款除上述列示的委托贷款外,本公司并无通过贵行办理的其他委托贷款。
注:如存在本金或利息逾期未付行为,在“备注”栏中予以说明。
6.担保(包括保函)(1)本公司为其他单位提供的、以贵行为担保受益人的担保除上述列示的担保外,本公司并无其他以贵行为担保受益人的担保。
审计业务银行询证函( 函证一期 - 含资金池业务适用)

审计业务银行询证函索引号:4100-3-1XXXX(银行):本公司聘请的XX会计师事务所(特殊普通合伙)正在对本公司 2020 年度(或期间)的财务报表进行审计,按照中国注册会计师审计准则的要求,应当询证本公司与贵行相关的信息。
下列第1-14项信息出自本公司的记录:(1)如与贵行记录相符,请在本函“结论”部分签字、签章;(2)如有不符,请在本函“结论”部分列明不符项目及具体内容,并签字和签章。
本公司谨授权贵行将回函直接寄至XX会计师事务所(特殊普通合伙)审计X部XXXX项目组,地址及联系方式如下:回函地址:联系人:电话:传真:邮编:电子邮箱:本公司谨授权贵行可从本公司XXXX账戶支取办理本询证函回函服务的费用。
截至2020 年 12 月 31 日,本公司与贵行相关的信息列示如下:1.银行存款除上述列示的银行存款外,本公司并无在贵行的其他存款。
2.银行借款除上述列示的银行借款外,本公司并无自贵行的其他借款。
3.自年月日起至年月日期间内注销的账户除上述列示的注销账户外,本公司在此期间并未在贵行注销其他账户。
4.本公司作为贷款方的委托贷款除上述列示的委托贷款外,本公司并无通过贵行办理的其他委托贷款。
5.本公司作为借款方的委托贷款除上述列示的委托贷款外,本公司并无通过贵行办理的其他委托贷款。
6.担保(1)本公司为其他单位提供的、以贵行为担保受益人的担保除上述列示的担保外,本公司并无其他以贵行为担保受益人的担保。
(2)贵行向本公司提供的担保(如保函业务)除上述列示的担保外,本公司并无贵行提供的其他担保。
7.本公司为出票人且由贵行承兑而尚未支付的银行承兑汇票除上述列示的银行承兑汇票外,本公司并无由贵行承兑而尚未支付的其他银行承兑汇票。
8.本公司向贵行已贴现而尚未到期的商业汇票除上述列示的商业汇票外,本公司并无向贵行已贴现而尚未到期的其他商业汇票。
9.本公司为持票人且由贵行托收的商业汇票除上述列示的商业汇票外,本公司并无由贵行托收的其他商业汇票。
审计业务银行询证函
附件1审计业务银行询证函(通用格式)编号:××(银行):本公司聘请的××会计师事务所正在对本公司年度(或期间)的财务报表进行审计,按照中国注册会计师审计准则的要求,应当询证本公司和贵行相关的信息。
下列第1-14项信息出自本公司的记录:(1)如和贵行记录相符,请在本函“结论”部分签字、签章;(2)如有不符,请在本函“结论”部分列明不符项目及具体内容,并签字和签章。
本公司谨授权贵行将回函直接寄至××会计师事务所,地址及联系方式如下:回函地址:联系人:电话:传真:邮编:电子邮箱:本公司谨授权贵行可从本公司××账戶支取办理本询证函回函服务的费用。
截至年月日,本公司和贵行相关的信息列示如下:1.银行存款除上述列示的银行存款外,本公司并无在贵行的其他存款。
注:“起止日期”一栏仅适用于定期存款,如为活期或保证金存款,可只填写“活期”或“保证金”字样;“账户类型”列明账户性质,如基本户、一般户等。
2.银行借款除上述列示的银行借款外,本公司并无自贵行的其他借款。
注:如存在本金或利息逾期未付行为,在“备注”栏中予以说明。
3.自年月日起至年月日期间内注销的账户除上述列示的注销账户外,本公司在此期间并未在贵行注销其他账户。
4.本公司作为贷款方的委托贷款除上述列示的委托贷款外,本公司并无通过贵行办理的其他委托贷款。
注:如资金借入方存在本金或利息逾期未付行为,在“备注”栏中予以说明。
5.本公司作为借款方的委托贷款除上述列示的委托贷款外,本公司并无通过贵行办理的其他委托贷款。
注:如存在本金或利息逾期未付行为,在“备注”栏中予以说明。
6.担保(包括保函)(1)本公司为其他单位提供的、以贵行为担保受益人的担保除上述列示的担保外,本公司并无其他以贵行为担保受益人的担保。
注:如采用抵押或质押方式提供担保的,应在“备注”栏中说明抵押或质押物情况;如被担保方存在本金或利息逾期未付行为,在“备注”栏中予以说明。
审计业务银行询证函(通用格式)-会计司最新之欧阳科创编
附件1审计业务银行询证函(通用格式)编号:××(银行):本公司聘请的××会计师事务所正在对本公司年度(或期间)的财务报表进行审计,按照中国注册会计师审计准则的要求,应当询证本公司与贵行相关的信息。
下列第1-14项信息出自本公司的记录:(1)如与贵行记录相符,请在本函“结论”部分签字、签章;(2)如有不符,请在本函“结论”部分列明不符项目及具体内容,并签字和签章。
本公司谨授权贵行将回函直接寄至××会计师事务所,地址及联系方式如下:回函地址:联系人:电话:传真:邮编:电子邮箱:本公司谨授权贵行可从本公司××账戶支取办理本询证函回函服务的费用。
截至年月日,本公司与贵行相关的信息列示如下:1.银行存款除上述列示的银行存款外,本公司并无在贵行的其他存款。
注:“起止日期”一栏仅适用于定期存款,如为活期或保证金存款,可只填写“活期”或“保证金”字样;“账户类型”列明账户性质,如基本户、一般户等。
2.银行借款除上述列示的银行借款外,本公司并无自贵行的其他借款。
注:如存在本金或利息逾期未付行为,在“备注”栏中予以说明。
3.自年月日起至年月日期间内注销的账户除上述列示的注销账户外,本公司在此期间并未在贵行注销其他账户。
4.本公司作为贷款方的委托贷款除上述列示的委托贷款外,本公司并无通过贵行办理的其他委托贷款。
注:如资金借入方存在本金或利息逾期未付行为,在“备注”栏中予以说明。
5.本公司作为借款方的委托贷款除上述列示的委托贷款外,本公司并无通过贵行办理的其他委托贷款。
注:如存在本金或利息逾期未付行为,在“备注”栏中予以说明。
6.担保(包括保函)(1)本公司为其他单位提供的、以贵行为担保受益人的担保除上述列示的担保外,本公司并无其他以贵行为担保受益人的担保。
注:如采用抵押或质押方式提供担保的,应在“备注”栏中说明抵押或质押物情况;如被担保方存在本金或利息逾期未付行为,在“备注”栏中予以说明。
银行询证函及回函工作操作指引
银行询证函及回函工作操作指引
一、什么是银行询证函及回函
银行询证函及回函是指银行向客户发出一封关于客户账户的询问函,要求客户在给定的期限内给予答复。
在回函中,客户会介绍自己的基本情况,并提供相关的资料以证明其身份、资金来源等信息,以便银行对其账户进行审查。
二、银行询证函及回函工作操作指引
1、准备工作。
银行询证函及回函工作需要有充分的准备,包括客户的个人信息、账户信息及其他有关资料。
2、发出询证函。
根据客户的基本情况,将询证函及其他必要的文件一并发送给客户,要求其在规定的时间内正式回函。
3、收取回函。
在客户收到询证函之后,银行会定期收取客户的回函,并审查其所提供的信息及资料。
4、审核回函。
银行审核回函时,将认真检查客户所提供的资料是否完整、准确,以及客户提供的账户信息是否符合法律法规的要求。
5、出具意见。
根据审核结果,银行会出具一份审核意见,指出客户的账户是否存在问题,以及如何解决这些问题。
6、跟踪监督。
银行应当对客户的账户信息进行定期监督,以确保其符合法律法规的要求,并及时发现问题,及时采取有效的措施解决。
三、总结
银行询证函及回函是指银行向客户发出一封关于客户账户的询问函,要求客户在给定的期限内给予答复。
银行询证函及回函工作操作指引包括准备工作、发出询证函、收取回函、审核回函、出具意见以及跟踪监督等。
银行应当认真审查客户提供的资料,并及时发现问题,及时采取有效的措施解决。
银行询证函面函流程
银行询证函面函流程
1、事务所出具银行询证函,填上金额。
单位盖章那栏盖上公司公章;
2、到所开银行开户行,银行对公柜台会在银行系统核对后,确认并盖章。
一般情况下,这单子是由银行直接寄到事务所去的。
一般一份询证函都要收费的,0-300元不等。
这些就要看具体银行的规定了。
询证作为审计中一种常用的程序和方法,它包括查询和函证。
查询是审计人员对有关人员进行书面或口头询问以获取审计证据的方法。
函证是指审计人员为印证被审计单位会计记录所载事项而向第三者发函询证的一种方法。
查询是审计人员对有关人员进行书面或口头询问以获取审计证据的方法。
函证是指审计人员为印证被审计单位会计记录所载事项而向第三者发函询证的一种方法。
银行询证函是向银行发函询证银行存款、银行借款、托管证券、应付票据等情况,金融机构应当按照财政部、中国人民银行有关文件要求作出确证答复。