
国际金融计算题 整理1
第二章 习题 套汇交易举例 1、 空间套汇(直接套汇) 纽约市场报丹麦克朗兑美元汇8.0750kr/$,伦敦市场报价8.0580 kr/$。 不考虑交易成本,100万美元的套汇利润是多少? 答案:1.纽约市场: 100万美元×8.0750=807.50万丹麦克朗 2.伦敦市场: 807.50÷8.0580=100.2110万美元 套汇结果: 100.2110-100=0.2110万美元
第三章习题 ? 远期差价报价法 ? 外汇银行在即期汇率之外,标出远期升贴水 ? 升贴水是以一国货币单位的百分位来表示的。 ? 也可采用报标准远期升贴水的做法 例如:多伦多外汇市场上,某外汇银行公布的加元与美元的即期汇率为USD1=CAD1.7814/1.7884,3个月远期美元升水CAD0.06/0.10, 则3个月远期汇率分别为1.7814+0.06/100=CAD1.7820和 1.7884+0.01/100=CAD1.7894。 又如,在伦敦外汇市场,某外汇银行公布的即期汇率为GBP1=USD1.4608/1.4668,3个月远期英镑贴水USD0.09/0.07, 则3个月远期汇率为1.4608-0.09/100=USD1.4599和1.4668-0.07/100=USD1.4661。
年升贴水率:
远期汇率由即期汇率和国内外利差决定,高利率货币远期贴水(相应地外汇升水),低利率货币远期升水(相应地外汇贴水),年升贴水率等于两国利差。
例如: ? 伦敦外汇市场上即期汇率是GBP/USD=1.9886,英镑的年利率为8.5%,美元的年利率为6.4%,某客户卖给英国银行3个月远期英镑10000,买远期美元,则3个月远期美元的升水数为: ? 1.9886×(8.5%-6.4%)×3÷12=0.0104美元 ? 伦敦外汇市场上客户买入3个月远期美元的汇率为:GBP/USD=1.9886-0.0104=1.9782
? 国内外利率分别为5%和3%,则本币贴水,外汇升水,外汇年升水率为2%。 ? 注意,如果计算的不是1年期远期汇率,则需要根据年升贴水率计算出相应期间的升贴水幅度,再据此计算远期汇率。还是上例,假设基期汇率为10,则6个月远期外汇升水1%,那么6个月远期汇率等于10.1 【例题1?单选题】 1.假设美国和欧元区年利率分别为3%和5%,则6个月的远期美元( )。 A.升水2% B.贴水2% C.升水1% D.贴水4% 答案:C 【例题2?单选题】 2.(2007年考题)假设美国的利率是6%,人民币的利率是2%,则3个月的远期美元对人民币( )。 A.升水4% B.贴水4% C.升水1% D.贴水1% 答案:D
计算题 1.设伦敦市场上年利率为12%,纽约市场上年利率为8%,且伦敦外汇市场的即期汇率为1英镑=1.5435美元,求1年期伦敦市场上英镑对美元的远期汇率。 解:设E1和E0分别是远期汇率和即期汇率,则根据利率平价理论有: 一年的理论汇率差异为: E0×(12%—8%)=1.5435×(12%—8%)=0.06174 由于伦敦市场利率高,所以英镑远期汇率出现贴水,故有: E1=1.5435—0.06174=1.4818 即1英镑=1.4818美元
3.利用外汇远期套期保值 (1)套期保值: (2)某英国进口商达成了一笔大豆交易,合同约定3个月后支付300万美元。为避免3个月后美元对英镑的即期汇价上升,使公司兑换成本增加,可与外汇银行签定一份美元远期多头和约,即买入3个月远期美元。
? 如果签订贸易合同时,即期汇率FBP1=USD1.8000,3个月后的即期汇率为GBP=USD1.7800。而公司以GBP=USD1.7880的汇率签订外汇远期和约,则公司通过套期保值节约了7541英镑。 附: 300万÷1.7800-300万÷1.7880=7541英镑 4.投机 (1)投机: (2)9月18日,在伦敦外汇交易市场上,3个月美元的远期汇率为GBP1=USD1.8245,一投机者判断美元在今后3个月中将升值,美元远期汇率将下降。于是决定买入100万3个月远期美元,交割日期为12月20日。如果美元果然升值,到10月18日,2个月美元的远期汇率为GBP1=USD1.8230,则卖出100万2个月远期美元,交割日也为12月20日。 计算过程: 1 000 000×(1/1.8230-1/1.8245)=451英镑。 但是,如果预测错误,利用远期合约投机也会产生损失。
利用外汇远期套利(掉期性抛补套利) 如果某投资者持有1000万日元,日元年利率4%,美元年利率10%;即期汇率USD1=JPY 100,若3个月远期汇率有两种状况:USD1=JPY101.50或者USD1=JPY98.00。计算两种远期汇率下采用掉期性抛补套利的收益情况 两种远期汇率下的掉期套利收益比较 在日本投资的本利和(以日元计价) 在美国投资的本利和(以日元计价) 1000×(1+4%×3/12)=1010万 1000/100×(1+10%×3/12)×98=1005万 1000/100×(1+10%×3/12)×101.5=1040万 从而表明: ? 若远期汇率不满足抛补利息平价条件,就必然存在套利机会。 计算题: 2005年11月9日日本A公司向美国B公司出口机电产品150万美元,合同约定B公司3个月后向A公司支付美元货款。假设2005年11月9日东京外汇市场日元兑美元汇率$1=J¥110.25/110.45,3个月期远期汇汇率为$1=J¥105.75/105.95 试问: ①根据上述情况,A公司为避免外汇风险,可以采用什么方法避险保值? ②如果2006年2月9日东京外汇市场现汇汇率为$1=J¥100.25/100.45,那么A公司采用这一避险办法,减少了多少损失? 解:① 2005年11月9日卖出3个月期美元$150万避险保值。 ② 2005年11月9日卖三个月期$150万 获日元 150万×105.75=15862.5万日元 不卖三个月期$150万,在2006年2月9日收到$150万 兑换成日元$150万×100.25=15037.5万日元 15862.5-15037.5=825万日元 答:A公司2005年11月9日采用卖出三个月期$150万避险保值方法,减少损失825万日元。
利用外汇期货套期保值 3月20日,美国进口商与英国出口商签订合同,将从英国进口价值125万英镑的货物,约定6个月后以英镑付款提货。 时间 现货市场 期货市场
汇率 3月20日 GBP1=USD1.6200 GBP1=USD1.6300 9月20日 GBP1=USD1.6325 GBP1=USD1.6425 交易 过程 3月20日 不做任何交易 买进20张英镑期货合约 9月20日 买进125万英镑 卖出20张英镑期货合约
结果 现货市场上,比预期损失1.6325×125-1.6200×125=1.5625万美元; 期货市场上,通过对冲获利1.6425×125-1.6300×125=1.5625万美元;亏损和盈利相互抵消,汇率风险得以转移。 例如: 一名美国商人某年3月1日签订合同从德国进口汽车,约定3个月后支付250万欧元。为了防止欧元升值带来的不利影响,他采用了买入套期保值。其过程如表所示。
上例中该商人通过期货市场的盈利,不仅弥补了现货市场欧元的升值所遭受的损失,还增加了投资收益84500(289250-204750)美元,达到了套期保值的目的。 例如,美国的某一家跨国公司设在英国的分支机构急需250万英镑现汇支付当期费用,此时美国的这家跨国公司正好有一部分美元闲置资金,于是在3月12日向分支机构汇去了250万英镑,要求其3个月后偿还;当日的现汇汇率为GBP/USD=1.5790-1.5806。为了避免将来收回该款时因英镑汇率下跌带来风险和损失,美国的这家跨国公司便在外汇期货市场上做英镑空头套期保值业务。其交易过程如表4.5所示。
可见,若该公司不进行空头套期保值,将损失15000美元,但是通过在外汇期货市场做空头套期保值交易,降低了现汇市场的风险,并获利1750美元(16750-15000),达到了对现汇保值的目的。
计算:简化后的市场汇率行情为:
Bid/Offer Rate Three Month Rate Denmark 6.1449/6.1515 118/250 Switzerland 1.2820/1.2827 27/26 UK 1.8348/1.8353 150/141
请分别计算三个月后的丹麦马克\瑞士法郎、丹麦马克\英镑的汇率。 解:三个月后丹麦马克/美元的汇率=6.1567/6.1765 三个月后瑞士法郎/美元的汇率=1.2793/1.2801 三个月后美元/英镑的汇率=1.8198/1.8212
三个月后丹麦马克/瑞士法郎=4.8095/4.8280 三个月后丹麦马克/英镑=11.2040/11.2486 练习: 假设即期美元/日元汇率为153.30/40,银行报出3个月远期的升(贴)水为42/39。假设美元3个月定期同业拆息率为8.3125%,日元3个月定期同业拆息率为7.25%,为方便计算,不考虑拆入价与拆出价的差别。请问: (1)某贸易公司要购买3个月远期日元,汇率应当是多少? (2)试以利息差的原理,计算以美元购买3个月远期日元的汇率。 答案:(1)根据“前小后大往上加,前大后小往下减”的原理,3个月远期汇率的计算如下: 153.30-0.42=152.88 153.40-0.39=153.01 美元兑日元的汇率为US$1=JP¥152.88/153.01 (2)根据利息差的原理,计算以美元购买3个月远期日元的汇率如下: 153.30*(8.3125%-7.25%)*3/12=0.41 153.30-0.41=152.89 153.40*(8.3125%-7.25%)*3/12=0.41 153.40-0.41=152.99 美元兑日元的汇率为US$1=JP¥152.89/152.99 2、设即期US$1=DM1.7310/20,3个月230/240;即期£1=US$1.4880/90,3个月150/140。 (1)US$/DM和£/US$的3个月远期汇率分别是多少? (2)试套算即期£/DM的汇率。 (1)根据“前小后大往上加,前大后小往下减”的原理,3个月远期汇率的计算如下: 1.7310+0.0230=1.7540 1.7320+0.0240=1.7560
国际金融计算题最详细的解答
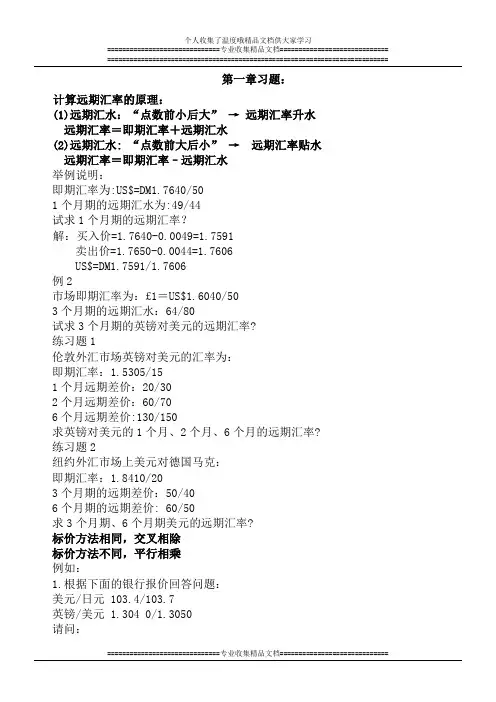
第一章习题:计算远期汇率的原理:(1)远期汇水:“点数前小后大”→远期汇率升水远期汇率=即期汇率+远期汇水(2)远期汇水: “点数前大后小”→远期汇率贴水远期汇率=即期汇率–远期汇水举例说明:即期汇率为:US$=DM1.7640/501个月期的远期汇水为:49/44试求1个月期的远期汇率?解:买入价=1.7640-0.0049=1.7591卖出价=1.7650-0.0044=1.7606US$=DM1.7591/1.7606例2市场即期汇率为:£1=US$1.6040/503个月期的远期汇水:64/80试求3个月期的英镑对美元的远期汇率?练习题1伦敦外汇市场英镑对美元的汇率为:即期汇率:1.5305/151个月远期差价:20/302个月远期差价:60/706个月远期差价:130/150求英镑对美元的1个月、2个月、6个月的远期汇率? 练习题2纽约外汇市场上美元对德国马克:即期汇率:1.8410/203个月期的远期差价:50/406个月期的远期差价: 60/50求3个月期、6个月期美元的远期汇率?标价方法相同,交叉相除标价方法不同,平行相乘例如:1.根据下面的银行报价回答问题:美元/日元 103.4/103.7英镑/美元 1.304 0/1.3050请问:某进出口公司要以英镑支付日元,那么该公司以英镑买进日元的套汇价是多少?(134.83/135.32; 134.83)2.根据下面的汇价回答问题:美元/日元 153.40/50美元/港元 7.801 0/20请问:某公司以港元买进日元支付货款,日元兑港元汇价是多少?(19.662/19.667; 19.662)练习1.根据下面汇率:美元/瑞典克朗 6.998 0/6.998 6美元/加拿大元1.232 9/1.235 9请问:某中加合资公司要以加拿大元买进瑞典克郎朗,汇率是多少?(1加元=5.6623/5.6765克朗; 5.6623)2.假设汇率为:美元/日元 145.30/40英镑/美元 1.848 5/95请问:某公司要以日元买进英镑,汇率是多少?(1英镑=268.59/268.92; 268.92)货币升值与贬值的幅度:☐直接标价法本币汇率变化=(旧汇率÷新汇率-1)⨯100%外汇汇率变化=(新汇率÷旧汇率-1)⨯100%☐间接标价法本币汇率变化=(新汇率÷旧汇率-1)⨯100%外汇汇率变化=(旧汇率÷新汇率-1)⨯100%如果是正数表示本币或外汇升值;如果是负数表示本币或外汇贬值。
国际金融计算题

国际金融计算题1.已知:某日巴黎外汇市场报价USD/EUR=1.0110/20 ①USD/HKD=7.7930/40 ②求:EUR/HKD解:7.7930÷1.0120≈7.70067.7940÷1.0110≈7.7092EUR/HKD=7.7006/922.已知:某日伦敦外汇市场报价GBP/USD=1.6120/30 ①USD/HKD=7.7930/40 ②求:GBP/HKD解:1.6120×7.7930≈12.5621.6130×7.7940≈12.572GBP/HKD=12.562/721.某日的即期汇率为GBP/CHF=13.750/70,6个月的远期汇率为GBP/CHF=13.800/20,伦敦某银行存在外汇暴露,6月期的瑞士法郎超卖200万。
如果6个月后瑞郎交割日的即期汇率为GBP/CHF=13.725/50,那么,该行听任外汇敞口存在,其盈亏状况怎样?解:该行按6个月后的即期汇率买进瑞郎,需支付英镑为2×106÷13.750≈1.4545×105 英镑银行履行6月期的远期合约,收入英镑为:2×10⁶÷13.800≈1.1449×10⁵ 英镑所以,银行如果听任外汇暴露存在,将会亏损:1.4545×10⁵-1.1449×105=3.096×10⁴ 英镑银行将超卖部分的远期外汇买入、超买部分的远期外汇卖出。
2.某英国投机商预期3个月后英镑兑日元有可能大幅度下跌至GBP/JPY=180.00/20。
当时英镑3个月远期汇率为GBP/JPY=190.00/10。
如果预期准确,不考虑其他费用,该投机商买入3月远期1亿日元,可获得多少投机利润?解:为履行远期合约,3个月后该英商为买入1亿日元,需支付英镑为:1×10⁸÷190.00≈5.263×10⁵ 英镑3个月后英商在即期市场上卖掉1亿日元,可获得英镑为:1×10⁸÷180.20≈5.549×10⁵ 英镑英商通过买空获利为:5.549×10⁵-5.263×105=2.86×10⁴ 英镑1.某日伦敦外汇市场的即期汇率为£l=$l.6200/10;纽约外汇市场该汇率为£l=$l.6310/20。
国际金融金融市场学练习题计算题

国际金融金融市场学练习题计算题TPMK standardization office【 TPMK5AB- TPMK08- TPMK2C- TPMK18】国际金融金融市场学精选练习题计算题计算远期汇率的原理:(1)远期汇水:“点数前小后大”→远期汇率升水远期汇率=即期汇率+远期汇水(2)远期汇水: “点数前大后小”→远期汇率贴水远期汇率=即期汇率–远期汇水举例说明:即期汇率为:US$=DM1.7640/501个月期的远期汇水为:49/44试求1个月期的远期汇率?解:买入价=1.7640-0.0049=1.7591卖出价=1.7650-0.0044=1.7606US$=DM1.7591/1.7606例2市场即期汇率为:£1=US$1.6040/503个月期的远期汇水:64/80试求3个月期的英镑对美元的远期汇率?练习题1伦敦外汇市场英镑对美元的汇率为:即期汇率:1.5305/151个月远期差价:20/302个月远期差价:60/706个月远期差价:130/150求英镑对美元的1个月、2个月、6个月的远期汇率?练习题2纽约外汇市场上美元对德国马克:即期汇率:1.8410/203个月期的远期差价:50/406个月期的远期差价: 60/50求3个月期、6个月期美元的远期汇率?标价方法相同,交叉相除标价方法不同,平行相乘例如:1.根据下面的银行报价回答问题:美元/日元 103.4/103.7英镑/美元 1.304 0/1.3050请问:某进出口公司要以英镑支付日元,那么该公司以英镑买进日元的套汇价是多少?(134.83/135.32; 134.83)2.根据下面的汇价回答问题:美元/日元 153.40/50美元/港元 7.801 0/20请问:某公司以港元买进日元支付货款,日元兑港元汇价是多少?(19.662/19.667; 19.662)练习1.根据下面汇率:美元/瑞典克朗 6.998 0/6.998 6美元/加拿大元1.232 9/1.235 9请问:某中加合资公司要以加拿大元买进瑞典克郎朗,汇率是多少?(1加元=5.6623/5.6765克朗; 5.6623)2.假设汇率为:美元/日元 145.30/40英镑/美元 1.848 5/95请问:某公司要以日元买进英镑,汇率是多少?(1英镑=268.59/268.92; 268.92)货币升值与贬值的幅度:☐直接标价法本币汇率变化=(旧汇率÷新汇率-1)⨯100%外汇汇率变化=(新汇率÷旧汇率-1)⨯100%☐间接标价法本币汇率变化=(新汇率÷旧汇率-1)⨯100%外汇汇率变化=(旧汇率÷新汇率-1)⨯100%如果是正数表示本币或外汇升值;如果是负数表示本币或外汇贬值。
国际金融计算题及其答案
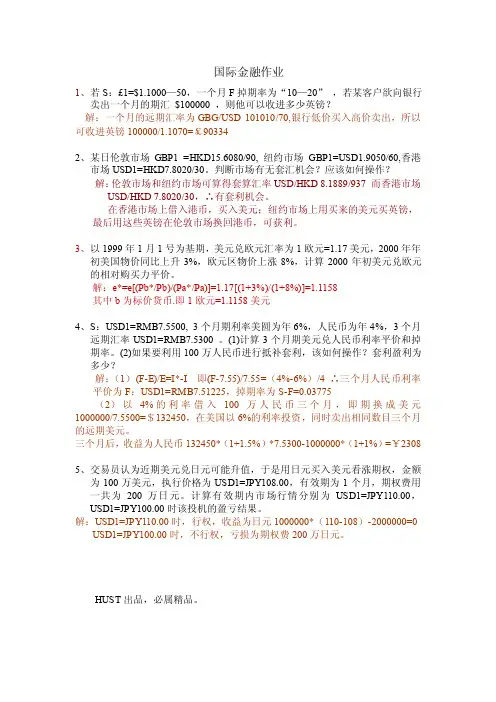
国际金融作业1、若S:£1=$1.1000—50,一个月F掉期率为“10—20”,若某客户欲向银行卖出一个月的期汇$100000 ,则他可以收进多少英镑?解:一个月的远期汇率为GBG/USD 101010/70,银行低价买入高价卖出,所以可收进英镑100000/1.1070=£903342、某日伦敦市场GBP1 =HKD15.6080/90, 纽约市场GBP1=USD1.9050/60,香港市场USD1=HKD7.8020/30。
判断市场有无套汇机会?应该如何操作?解:伦敦市场和纽约市场可算得套算汇率USD/HKD 8.1889/937 而香港市场USD/HKD 7.8020/30,∴有套利机会。
在香港市场上借入港币,买入美元;纽约市场上用买来的美元买英镑,最后用这些英镑在伦敦市场换回港币,可获利。
3、以1999年1月1号为基期,美元兑欧元汇率为1欧元=1.17美元,2000年年初美国物价同比上升3%,欧元区物价上涨8%,计算2000年初美元兑欧元的相对购买力平价。
解:e*=e[(Pb*/Pb)/(Pa*/Pa)]=1.17[(1+3%)/(1+8%)]=1.1158其中b为标价货币.即1欧元=1.1158美元4、S:USD1=RMB7.5500, 3个月期利率美圆为年6%,人民币为年4%,3个月远期汇率USD1=RMB7.5300 。
(1)计算3个月期美元兑人民币利率平价和掉期率。
(2)如果要利用100万人民币进行抵补套利,该如何操作?套利盈利为多少?解:(1)(F-E)/E=I*-I 即(F-7.55)/7.55=(4%-6%)/4 ∴三个月人民币利率平价为F:USD1=RMB7.51225,掉期率为S-F=0.03775(2)以4%的利率借入100万人民币三个月,即期换成美元1000000/7.5500=$132450,在美国以6%的利率投资,同时卖出相同数目三个月的远期美元。
三个月后,收益为人民币132450*(1+1.5%)*7.5300-1000000*(1+1%)=¥2308 5、交易员认为近期美元兑日元可能升值,于是用日元买入美元看涨期权,金额为100万美元,执行价格为USD1=JPY108.00,有效期为1个月,期权费用一共为200万日元。
国际金融计算题

法兰克福外汇市场 纽约外汇市场 伦敦外汇市场GBP/DM=2.4050 USD/DM=1.6150 GBP/USD=1.5310某一套汇者用一千万美元进行套汇,可获得多少套汇收益?(不考虑套汇费用,保留四位小数) 2、 在纽约外汇市场,某外汇银行公布的美元与瑞士法郎的汇率如下:即期汇率三个月远期美元/瑞士法郎 1.4510-1.4570100-150求美元对3个月远期瑞士法郎的汇率。
3、 某日纽约外汇市场外汇报价如下:请问一个月和三个月的欧元( EUR 对美元(USD 、美元对日元(JPY )分别是升水还是贴水?及其幅度 分别为多少点? 4、 一个美国人投资在美元上的年收益率为8%而美元借款年利率为8.25%,投资在英镑上的年收益率为10.75%,而英镑借款的年利率为11%假定外汇行市如下:即期 GBP1=USD 1.4980-1.5000 一年期 GBP1=USD1.4600-1.4635 假定这个美国人无自有资金,准备贷款投资1年,能否套利?用计算表明。
5、 假设某一时刻,外汇市场即期汇率的行情如下:香港市场:USD/HKD=7.7700/80 ; 纽约市场:USD/GBP=0.6400/10 ; 伦敦市场: GBP/HKD=12.200/50。
某投资者拟用2000万港元进行套汇,他应如何进行操作?可获利多少?6、 某英国公司90天后有一笔235 600美元的出口货款收入,为防止90天后美元汇率下跌,该公司利用 远期外汇交易防止外汇风险,确保英镑收入。
当天外汇牌价为:即期汇率3个月远期美国1.3048〜74贴水1.3〜1.4美分请回答:(1)计算贴水后美元3个月远期的实际汇率为多少? (2)该英国公司为减缓汇率波动风险,利用远期外汇交易可确保90天后的英镑收入为多少?7、 假设某日,在纽约外汇市场上英镑兑美元的汇率为 1英镑=1.4505/4760美元,伦敦外汇市场上为 1英镑=1.4780/5045美元。
国际金融计算题及答案
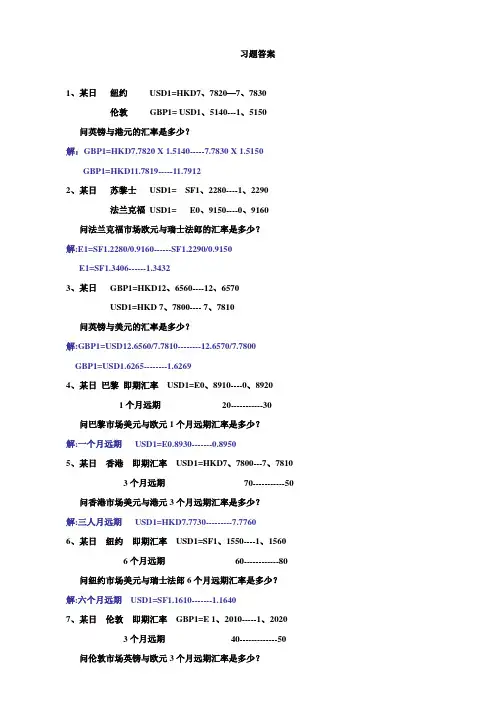
习题答案1、某日纽约USD1=HKD7、7820—7、7830伦敦GBP1= USD1、5140---1、5150 问英镑与港元的汇率是多少?解:GBP1=HKD7.7820 X 1.5140-----7.7830 X 1.5150 GBP1=HKD11.7819-----11.79122、某日苏黎士USD1= SF1、2280----1、2290法兰克福USD1= E0、9150----0、9160 问法兰克福市场欧元与瑞士法郎的汇率是多少?解:E1=SF1.2280/0.9160------SF1.2290/0.9150E1=SF1.3406------1.34323、某日GBP1=HKD12、6560----12、6570USD1=HKD 7、7800---- 7、7810问英镑与美元的汇率是多少?解:GBP1=USD12.6560/7.7810--------12.6570/7.7800GBP1=USD1.6265--------1.62694、某日巴黎即期汇率USD1=E0、8910----0、89201个月远期20-----------30 问巴黎市场美元与欧元1个月远期汇率是多少?解:一个月远期USD1=E0.8930-------0.89505、某日香港即期汇率USD1=HKD7、7800---7、78103个月远期70-----------50 问香港市场美元与港元3个月远期汇率是多少?解:三人月远期USD1=HKD7.7730---------7.77606、某日纽约即期汇率USD1=SF1、1550----1、15606个月远期60------------80 问纽约市场美元与瑞士法郎6个月远期汇率是多少?解:六个月远期USD1=SF1.1610-------1.16407、某日伦敦即期汇率GBP1=E 1、2010-----1、20203个月远期40-------------50 问伦敦市场英镑与欧元3个月远期汇率是多少?解:三个月远期GBP1=E1.2050---------1.20708、某企业出口铝材,人民币报价为15000元/吨,现改用美元报价,其价格应为多少?(即期汇率USD1=RMB6、8310—6、8380)解:15000÷6.8310=2196美元9、某企业进口商品人民币报价为11000元/件,现改用美元报价,应为多少?(汇率同上)解:11000÷6.8380=1609美元10、某企业出口商品美元报价为2500美元/件,现改用人民币报价,应为多少?(汇率同上)解:2500 X 6.8380=17095元11、某企业进口商品报价为5700美元/吨,现改用人民币报价,应为多少?(汇率同上)解:5700 X 6.8310=38937元12、某出口商品的报价为SF8500/件,现改用美元报价,应为多少?(即期汇率USD1=SF1、1830—1、1840)解:8500÷1.1830=7185美元13、某进口商品的报价为SF21500/吨,现改用美元报价,应为多少?(汇率同上)解:21500÷1.1840=18159美元14.某日:即期汇率USD1=EUR0.9150 — 0.9160•3个月40 ------ 60某出口商3个月后将收入1000万美元,届时需兑换成欧元,问该出口商应如何通过远期交易进行套期保值?解:3个月远期USD1=EUR0.9190------0.9220签3个月远期合约卖出1000万美元,买入919万欧元.15、某日:即期汇率USD1=SF1.3210 —1.3220•6个月80 -----60该进口商6个月后将向出口商支付1000万美元,届时需用瑞士法郎兑换,问该进口商将如何利用远期外汇交易进行套期保值?解:6个月远期USD1=SF1.3130-------1.3160签6个月远期合约卖出瑞士法郎1316万,买入1000万美元。
国际金融金融市场学练习题计算题
国际金融金融市场学精选练习题计算题计算远期汇率的原理:(1)远期汇水:“点数前小后大”→远期汇率升水远期汇率=即期汇率+远期汇水(2)远期汇水: “点数前大后小”→远期汇率贴水远期汇率=即期汇率–远期汇水举例说明:即期汇率为:US$=DM1.7640/501个月期的远期汇水为:49/44试求1个月期的远期汇率?解:买入价=1.7640-0.0049=1.7591卖出价=1.7650-0.0044=1.7606US$=DM1.7591/1.7606例2市场即期汇率为:£1=US$1.6040/503个月期的远期汇水:64/80试求3个月期的英镑对美元的远期汇率?练习题1伦敦外汇市场英镑对美元的汇率为:即期汇率:1.5305/151个月远期差价:20/302个月远期差价:60/706个月远期差价:130/150求英镑对美元的1个月、2个月、6个月的远期汇率?练习题2纽约外汇市场上美元对德国马克:即期汇率:1.8410/203个月期的远期差价:50/406个月期的远期差价: 60/50求3个月期、6个月期美元的远期汇率?标价方法相同,交叉相除标价方法不同,平行相乘例如:1.根据下面的银行报价回答问题:美元/日元 103.4/103.7英镑/美元 1.304 0/1.3050请问:某进出口公司要以英镑支付日元,那么该公司以英镑买进日元的套汇价是多少?(134.83/135.32; 134.83)2.根据下面的汇价回答问题:美元/日元 153.40/50美元/港元 7.801 0/20请问:某公司以港元买进日元支付货款,日元兑港元汇价是多少?(19.662/19.667; 19.662)练习1.根据下面汇率:美元/瑞典克朗 6.998 0/6.998 6美元/加拿大元1.232 9/1.235 9请问:某中加合资公司要以加拿大元买进瑞典克郎朗,汇率是多少?(1加元=5.6623/5.6765克朗; 5.6623)2.假设汇率为:美元/日元 145.30/40英镑/美元 1.848 5/95请问:某公司要以日元买进英镑,汇率是多少?(1英镑=268.59/268.92; 268.92)货币升值与贬值的幅度:☐直接标价法本币汇率变化=(旧汇率÷新汇率-1)⨯100%外汇汇率变化=(新汇率÷旧汇率-1)⨯100%☐间接标价法本币汇率变化=(新汇率÷旧汇率-1)⨯100%外汇汇率变化=(旧汇率÷新汇率-1)⨯100%如果是正数表示本币或外汇升值;如果是负数表示本币或外汇贬值。
国际金融计算题 给学生
国际金融分析计算题第一章1.(1-1题)如果你以电话向中国银行询问英镑兑美元的汇价,中国银行答到1.5620/83。
请问:(1)中国银行以什么汇价向你买进美元?(2)你以什么汇价从中国银行买进英镑?(3)如果你向中国银行卖出英镑,汇率是多少?答案:(1)中国银行向你买进美元,意味着银行卖英镑,用英镑的卖出汇率: GBP1=USD1.5683(2)你向中国银行买英镑, 意味着银行卖英镑,使用卖出汇率: GBP1=USD1.5683(3)你向中国银行卖出英镑, 意味着银行买入英镑,使用买入汇率: GBP1=USD1.5620.关键词:GBP1=USD1.5683, GBP1=USD1.5683, GBP1=USD1.5620。
2.(1-2题)假设银行同业间的GBP/USD报价为1.5620/25,某银行需要赚2/3个点作为银行收益,你应如何报出买入价和卖出价?答案:若你多赚2~3点作为银行收益,意味着买入价赚2个点,卖出价赚3个点,因此报价为GBP/USD=1.5618/28关键词:GBP/USD=1.5618/283.(1-3题)假设一家美国公司要在英国投资,需要投入450万英镑,而目前外汇市场上英镑兑美元即期汇率的报价为GBP/USD=1.5704/24,则该公司在这笔外汇交易中需支付多少美元?若美出口商出售商品收入450万英镑,折合成多少美元?答案:若该公司购入450万英镑,则银行卖英镑.使用英镑卖出汇率支付:450×1.5724=707.58万美元若美国进口商出售商品收入450万英镑,意味着银行买英镑,使用买入汇率:折合450×1.5704=706.68万美元关键词:707.58万美元, 706.68万美元4.(1-4题)一家日本银行在外汇市场上报出即期汇率为USD/JPY=78.48/68,HKD/JPY=10.12/22若客户想要卖出美元,买入港币,应该使用的汇率是什么?答案:若客户卖美元买港币,则客户的程序为:USD→JPY USD/JPY=78.48JPY→HKD HKD/JPY=10.22则使用的汇率为:USD/HKD78.48/10.22=7.6791关键词:USD/HKD=7.67915.(1-5题)某日伦敦外汇市场:即期GBP/USD=1.7870/80;三个月30/20;十二个月20/50 (1)求三个月,十二个月的远期汇率,并标出远期外汇升贴水状况(2)我公司向英国出口设备,报价为2000美元,英国进口商要求以英镑报价,三个月后交货结算,我公司如何报价?答案:(1)3个月远期汇率: GBP/USD=(1.7870-0.0030)/( 1.7880-0.0020)= 1.7840/1.7860 它意味着用英镑买入的美元数额减少,美元作为外汇升水.(2)12个月:GBP/USD=(1.7870+0.0020)/( 1.7880+0.0030)= 1.7890/1.791它意味着用英镑买入的美元数额增加,美元作为外汇贴水。
国际金融计算题最详细的解答
第一章习题:计算远期汇率的原理:(1)远期汇水:“点数前小后大”→远期汇率升水远期汇率=即期汇率+远期汇水(2)远期汇水: “点数前大后小”→远期汇率贴水远期汇率=即期汇率–远期汇水举例说明:即期汇率为:US$=DM1.7640/501个月期的远期汇水为:49/44试求1个月期的远期汇率?解:买入价=1.7640-0.0049=1.7591卖出价=1.7650-0.0044=1.7606US$=DM1.7591/1.7606例2市场即期汇率为:£1=US$1.6040/503个月期的远期汇水:64/80试求3个月期的英镑对美元的远期汇率?练习题1伦敦外汇市场英镑对美元的汇率为:即期汇率:1.5305/151个月远期差价:20/302个月远期差价:60/706个月远期差价:130/150求英镑对美元的1个月、2个月、6个月的远期汇率?练习题2纽约外汇市场上美元对德国马克:即期汇率:1.8410/203个月期的远期差价:50/406个月期的远期差价: 60/50求3个月期、6个月期美元的远期汇率?标价方法相同,交叉相除标价方法不同,平行相乘例如:1.根据下面的银行报价回答问题:美元/日元 103.4/103.7英镑/美元 1.304 0/1.3050请问:某进出口公司要以英镑支付日元,那么该公司以英镑买进日元的套汇价是多少?(134.83/135.32; 134.83)2.根据下面的汇价回答问题:美元/日元 153.40/50美元/港元 7.801 0/20请问:某公司以港元买进日元支付货款,日元兑港元汇价是多少?(19.662/19.667; 19.662)练习1.根据下面汇率:美元/瑞典克朗 6.998 0/6.998 6美元/加拿大元1.232 9/1.235 9请问:某中加合资公司要以加拿大元买进瑞典克郎朗,汇率是多少?(1加元=5.6623/5.6765克朗; 5.6623)2.假设汇率为:美元/日元 145.30/40英镑/美元 1.848 5/95请问:某公司要以日元买进英镑,汇率是多少?(1英镑=268.59/268.92; 268.92)货币升值与贬值的幅度:☐直接标价法本币汇率变化=(旧汇率÷新汇率-1)⨯100%外汇汇率变化=(新汇率÷旧汇率-1)⨯100%☐间接标价法本币汇率变化=(新汇率÷旧汇率-1)⨯100%外汇汇率变化=(旧汇率÷新汇率-1)⨯100%如果是正数表示本币或外汇升值;如果是负数表示本币或外汇贬值。
国际金融计算题最详细的解答
国际⾦融计算题最详细的解答第⼀章习题:计算远期汇率的原理:(1)远期汇⽔:“点数前⼩后⼤”→远期汇率升⽔远期汇率=即期汇率+远期汇⽔(2)远期汇⽔: “点数前⼤后⼩”→远期汇率贴⽔远期汇率=即期汇率–远期汇⽔举例说明:即期汇率为:US$=DM1.7640/501个⽉期的远期汇⽔为:49/44试求1个⽉期的远期汇率?解:买⼊价=1.7640-0.0049=1.7591卖出价=1.7650-0.0044=1.7606US$=DM1.7591/1.7606例2市场即期汇率为:£1=US$1.6040/503个⽉期的远期汇⽔:64/80试求3个⽉期的英镑对美元的远期汇率?练习题1伦敦外汇市场英镑对美元的汇率为:即期汇率:1.5305/151个⽉远期差价:20/302个⽉远期差价:60/706个⽉远期差价:130/150求英镑对美元的1个⽉、2个⽉、6个⽉的远期汇率?练习题2纽约外汇市场上美元对德国马克:即期汇率:1.8410/203个⽉期的远期差价:50/406个⽉期的远期差价: 60/50求3个⽉期、6个⽉期美元的远期汇率?标价⽅法相同,交叉相除标价⽅法不同,平⾏相乘例如:1.根据下⾯的银⾏报价回答问题:美元/⽇元 103.4/103.7英镑/美元 1.304 0/1.3050请问:某进出⼝公司要以英镑⽀付⽇元,那么该公司以英镑买进⽇元的套汇价是多少?(134.83/135.32; 134.83)2.根据下⾯的汇价回答问题:美元/⽇元 153.40/50美元/港元 7.801 0/20请问:某公司以港元买进⽇元⽀付货款,⽇元兑港元汇价是多少?(19.662/19.667; 19.662)练习1.根据下⾯汇率:美元/瑞典克朗 6.998 0/6.998 6美元/加拿⼤元1.232 9/1.235 9请问:某中加合资公司要以加拿⼤元买进瑞典克郎朗,汇率是多少?(1加元=5.6623/5.6765克朗; 5.6623)2.假设汇率为:美元/⽇元 145.30/40英镑/美元 1.848 5/95请问:某公司要以⽇元买进英镑,汇率是多少?(1英镑=268.59/268.92; 268.92)货币升值与贬值的幅度:直接标价法本币汇率变化=(旧汇率÷新汇率-1)?100%外汇汇率变化=(新汇率÷旧汇率-1)?100%间接标价法本币汇率变化=(新汇率÷旧汇率-1)?100%外汇汇率变化=(旧汇率÷新汇率-1)?100%如果是正数表⽰本币或外汇升值;如果是负数表⽰本币或外汇贬值。