
分批法核算教材例题
分批法的核算 子任务1 了解企业的生产类型 品种法可分为大量生产、成批生产和单件生产三种类型。在此我们要特别注意成批生产。它是指按照预先确定的产品批别和数量进行的生产。例如,机械制造、服装等企业,就是成批生产的典型企业。成批生产具有品种较多、生产具有一定重复性的特点。 子任务2 认识分批法 一、 分批法的概念 分批法是指以产品批别或订单作为产品成本计算对象,归集生产费用计算产品成本的方法。与品种法相比,它是以产品批别、订单取代产品品种作为成本计算对象。
二、分批法的适用范围和特点 (一)分批法的适用范围 分批法通常适用于小批量、单件生产且管理上不要求分步骤计算产品成本的多步骤生产的企业。 (二)分批法的特点 分批法的特点主要表现在以下3个方面。 1.成本计算对象。 分批法以产品的批别(或订单)作为成本计算对象。 2.成本计算期。 成本计算期与会计报告期不一致。 3.生产费用的分配。 分批法一般不存在完工产品与月末在产品之间分配生产费用的问题。
三、分批法的分类 根据间接费用的分配和处理方法的不同,分批法可分为两种类型:一般分批法和简化分批法。
子任务3 设置生产成本明细账
表2-2-1 生产成本明细账 产品批号: 购货单位: 投产日期: 产品名称: 批量: 完工日期: 年 摘 要 直接材料 直接人工 制造费用 合 计 月 日 月初在产品成本 本月生产费用 生产费用合计 完工产品成本 完工产品单位成本 月末在产品成本 任务二 归集和分配生产费用 子任务1 归集和分配材料费用 一、材料费用的归集 企业耗用的材料,无论是外购材料还是自制材料,都需根据审核后的领、退料凭证或发料凭证汇总表,按照材料的具体用途进行归集和分配。将材料费用计入产品成本或期间费用中。 凡各个车间为生产某种产品而领用的材料费用应直接记人“基本生产成本”账户,无需进行分配; 辅助生产车间耗用而领用的材料费用应记入“辅助生产成本”或“制造费用”账户; 车间一般耗用而领用的材料费用应记入“制造费用”账户; 产品销售耗用而领用的材料费用应记入“销售费用”账户; 行政管理部门耗用而领用的材料费用应记入“管理费用”账户; 固定资产建造或安装耗用而领用的材料费用应记入“在建工程”账户;无形资产研发领用的材料费用应记入“研发支出”账户。 二、材料费用的分配 若领用的材料是为生产多种产品而共同耗用,则应采用一定的分配标准在各种产品间分配,然后,再将各产品应分配的费用数额分别计入各有关产品的成本。材料分配标准很多,可以按照产品的重量、体积等标准分配。在材料消耗比较准确的情况下,通常采用的是材料定额消耗量比例法和材料定额费用比例法。 (一)材料定额消耗量比例法 计算步骤及公式如下: 第一步,计算某种产品材料定额消耗量。 某种产品材料定额消耗量=该种产品实际产量×单位产品材料消耗定额 第二步,计算材料费用分配率。 材料费用分配率=应分配的材料费用总额÷各种产品材料定额消耗量之和 第三步,计算各种产品应分配的材料费用。 某种产品应分配的材料费用=该种产品材料定额消耗量×材料费用分配率 [例2-2-1]宏光公司2012年2月生产A、B两种产品,发生共同材料费用18 500元。单位产品材料消耗定额分别为A产品5千克,B产品15千克;A产品的实际产量为200件,B产品的实际产量为100件。 材料费用分配计算如下: (1) A产品材料定额消耗量=200×5=1 000 (千克) B产品材料定额消耗星=100×15=1 500 (千克) (2) 材料费用分配率=18 500÷(1 000+1 500)=7.4 (元/千克) (3) A产品应分配的材料费用=1 000×7.4=7 400 (元) B产品应分配的材料费用=18 500-7400=11 100 (元) (二)材料定额费用比例法 计算步骤及有关公式如下: 第一步,计算某种产品材料定额费用。 某种产品材料定额费用=该种产品实际产量×单位产品材料定额费用 第二步,计算材料费用分配率。 材料费用分配率=应分配的材料费用总额÷各种产品材料定额费用之和 第三步,计算各种产品应分配的材料费用。 某种产品应分配的材料费用=该种产品材料定额费用×材料费用分配率 [例2-2-2]宏光公司2012年3月生产A、B两种产品,两种产品生产需要耗用甲、乙两种主要材料,共计3 800元,本月生产A产品20件,B产品15件。A产品直接材料消耗定额:甲材料6千克/件,乙材料9千克/件。B产品直接材料消耗定额:甲材料9千克/件,乙材料11千克/件。甲材料单价为10元/千克,乙材料单价为5元/千克。 材料费用分配计算过程如下: (1)直接材料定额费用的计算。 A产品:甲材料定额费用=20×6×10=1 200 (元) 乙材料定额费用=20×9×5=900 (元) A产品直接材料定额费用合计=1200+900=2100 (元)
B产品:甲材料定额费用=15×9×10=1 350 (元) 乙材料定额费用=15×11×5=825(元) B产品直接材料定额费用合计=1 350+825=2 175 (元) (2)共同耗用材料费用分配率=3 800÷(2 100+2 175)=0.89 (3)A产品应分配的材料费用=2 100×0.89=1 869 (元) B产品应分配的材料费用=3 800-1 869=1 931 (元) 三、材料费用分配的账务处理 [例2-2-3]宏光公司基本生产车间生产A、B两种仪器,2012年4月份的领料凭证汇总表见表2-2-3,请对本月所发生的材料费用进行归集和分配(共同耗用材料按材料定额耗用量比例法进行分配,A产品耗用乙材料的消耗定额为10千克,B产品耗用乙材料的消耗定额为15千克,本月A产品的产量为50台,B产品的产量为30台。材料按实际成本计价)。
表2-2-3 领料凭证汇总表 2012年4月30日 附单据10张 金额单位:元
部 门 甲材料 乙材料 丙材料 合计 数量 金额 数量 金额 数量 金额
基本生产车间 A产品耗用 7 272 36 360 36 360 B产品耗用 5 000 30 000 30 000 A、B共同耗用 5 620 16 860 16 860 辅助生产车间领用 612 3 672 3672 基本生产车间一般耗用 350 1 750 1 750 销售部门耗用 550 1 650 1 650 行政管理部门 450 1 350 1 350 合计 7 622 38 110 6 620 19 860 5 612 33 672 91 642 会计主瞥 复核 制表人 李丽 业务处理要点: (1)审核领料凭证汇总表无误。 (2)对共同耗用材料进行分配。 ①计算产品材料定额消耗量。 A产品材料定额消耗量=50×10=500(干克) B产品材料定额消耗量=30×15=450 (千克) ②计算共同耗用材料费用分配率。 材料费用分配率=16 860÷(500+450)=17.75 (元/千克) ③计算各种产品应分配的材料费用。 A产品应分配的材料费用=500×17.75=8 875(元) B产品应分配的材料费用=16 860-8 875=7 985 (元) (3) 编制材料费用分配表,见表2-2-4。 表2-2-4 材料费用分配表 分配对象 成本项目 直接计入 分配计入 费用合计 分配率 分配额 基本生产成本 A产品 直接材料 36 360 17.75 8 875 45 235 B产品 直接材料 30 000 17.75 7 985 37 985 小计 83 220 辅助生产成本 消耗材料 3 672 3 672 制造费用 消耗材料 1 750 1 750 销售费用 消耗材料 1 650 1 650 管理费用 消耗材料 1 350 1 350 合计 74 782 16 860 91 642 会计主瞥 复核 制表人 李丽 根据表2-2-4将材料费用进行分配。其会计分录如下:
借:生产成本—基本生产成本-直接材料(A产品) 45 235 —基本生产成本-直接材料(B产品) 37 985
生产成本—辅助生产成本 –材料费 3 672 制造费用 –机物料 1 750 销售费用 –原材料 1 650 管理费用–原材料 1 350 贷:原材料——甲材料 38 110
——乙材料 19 860 ——丙材料 33 672
子任务2 归集和分配人工费用 一、人工费用的归集 人工费用是按照其发生地点进行归集。 生产工人的薪酬借记“生产成本”账户 提供劳务人员的薪酬借记“劳务成本”账户 车间管理人员的薪酬借记“制造费用”账户 工程建设人员的薪酬借记“在建工程”账户 无形资产研发人员的薪酬借记“研发支出”账户 行政管理人员薪酬借记“管理费用”账户 销售人员的薪酬借记“销售费用”等。 二、人工费用的分配 采用计件工资形式支付产品生产工人薪酬的,一般可以直接计入所生产产品成本,不需要在各种产品之间进行分配; 采用计时工资形式支付薪酬的,如果属于直接计入费用的,应直接计入各种产品成本的“直接人工”成本项目;如果属于间接计入费用的,应选择合理的分配标准进行计算分配,然后分别计入各种产品成本的“直接人工”成本项目。 职工薪酬费用的分配方法有生产工时分配法、直接材料费用分配法和系数分配法等。教材主要介绍常见的生产工时分配法。计算步骤及有关公式如下: 1.计算人工费用分配率。 人工费用分配率=人工费用总额÷产品生产工时合计 2.计算各种产品应分配的人工费用。 某种产品应分配的人工费用=该种产品生产工时×人工费用分配率 [例2-2-4]宏光公司生产A、B产品,2012年4月份生产工人人工费用共计60 000元,生产工时5 000小时,其中A产品3 000小时,B产品2 000小时。请采用生产工时分配法对本月生产工人人工费用进行分配。 人工分配率=60 000÷5000=12(元/小时) A产品应负担的人工费用=3 000×12=36 000 (元) B产品应负担的人工费用=60 000-36 000=24 000 (元) 三、人工费用分配的账务处理 在实际工作中,人工费用的分配一般通过“人工费用分配表”(见表2-2-6)完成。“人工费用分配表”是根据工资结算单和工资结算汇总表等有
品种法分批法例题
品种法分批法例题品种法的计算程序:1、开设成本明细帐,2、分配各种要素费用,3、分配辅助生产费用,4、分配基本生产车间制造费用,5、分配计算各种完工产品成本和在产品成本。
6、结转产成品成本。
例:某厂为大量大批单步骤生产的企业~采用品种法计算产品成本。
企业设有一个基本生产车间~生产甲、乙两种产品~还设有一个辅助生产车间,运输车间。
该厂200×年5月份有关产品成本核算资料如下:1、产量资料见下表,单位:件,:产品名称月初在产品本月投产完工产品月末在产品完工率甲 800 7200 6500 1500 60,乙 320 3680 3200 800 40,2、月初在产品成本见下表:产品名称直接材料直接人工制造费用合计甲 8090 5860 6810 20760乙 6176 2948 2728 118523、该月发生的生产费用:,1,材料费用。
生产甲产品耗用材料4410元~生产乙产品耗用材料3704元~生产甲乙产品共同耗用材料9000元,甲产品材料定额耗用量为3000千克~乙产品材料定额耗用量为1500千克,。
运输车间耗用材料900元~基本生产车间耗用消耗性材料1938元。
,2,工资费用。
生产工人工资10000元~运输车间人员工资800元~基本生产车间管理人员工资1600元。
,3,其他费用。
运输车间固定资产折旧费为200元~水电费为160元~办公费为40元。
基本生产车间厂房、机器设备折旧费为5800元~水电费为260元~办公费为402元。
4、工时记录。
甲产品耗用实际工时为1800小时~乙产品耗用实际工时为2200小时。
5、本月运输车间共完成2100公里运输工作量~其中:基本生产车间耗用2000公里~企业管理部门耗用100公里。
6、该厂有关费用分配方法:,1,甲乙产品共同耗用材料按定额耗用量比例分配,,2,生产工人工资按甲乙产品工时比例分配,,3,辅助生产费用按运输公里比例分配,,4,制造费用按甲乙产品工时比例分配,,5,按约当产量法分配计算甲、乙完工产品和月末在产品成本。
简化分批法例题

简化分批法例题[例]某厂生产有第0102009、0103004、0104001等定单产品,其成本和工时总数汇总登记在“生产成本——基本生产成本”二级账中,如表7-5所示。
第0102009、0103004、0104001定单的生产成本,如表7-6、7-7、7-8所示。
基本生产成本二级账累计工资及福利费分配率=5000/1000=5(元/工时)累计制造费用分配率=6000/1000=6(元/工时)基本生产成本二级账月末在产品直接材料费用=23840+50000=73840(元)基本生产成本二级账月末在产品生产工时=300+180=480(工时)产品成本明细账表1产品批号:0102009 开工日期:200×年2月表2产品批号:0103004 开工日期:200×年3月15产品成本明细账表3产品批号:0104001 开工日期:200×年4月5日(分批法)习题1、1、资料:某厂属于小批生产,采用简化的分批法计算成本。
4月份生产情况如下:(1)(1)月初在产品成本:101批号,直接材料3750元;102批号,直接材料2200元;103批号,直接材料1600元。
月初直接人工1725元,制造费用2350元。
(2)(2)月初在产品耗用累计工时:101批号1800小时;102批号590小时;103批号960小时。
(3)(3)本月的生产情况,发生的工时和直接材料如下表所示:(4)(4)本月发生的各项间接费用为:直接人工1400元,制造费用2025元。
要求:根据上述资料,登记基本生产成本二级帐和产品成本明细帐;计算完工产品成本。
答案如下:基本生产成本二级帐产品成本明细帐批号:101 投产日期:2月产品名称:甲完工日期:4月产量:10件产品成本明细帐批号:102 投产日期:3月 产品名称:乙 完工日期:4月 产量:5件产品成本明细帐批号:103 投产日期:3月 产品名称:丙完工日期:6月 产量:4件例题:(一)同批产品同时完工的分批法举例某企业9月份的生产情况如下:9871 A产品 100台,7月份投产,9月28日完工;9881 B产品50台,8月份投产,9月末没有产品完工;9891 C产品80台,9月份投产,9月末没有产品完工。
成会.05分批法练习

1. 分批法【资料】某企业生产甲、乙两种产品,生产组织属于小批生产,采用分批法计算成本,产品跨月陆续完工。
(1)5月份投产的产品批号有:2014批号:甲产品10台:本月投产,本月完工6台,6月份全部完工。
2015批号:乙产品10台,本月投产,本月完工2台,6月份全部完工。
(2)5月份和6月份各批号生产费用资料见表6―2月份批号直接材料直接人工制造费用5 2014 3360 2350 28002015 4600 3050 19806 2014 —685.5 6002015 —5510 4880 2014批号甲产品5月份完工数量占全部批量比重较大。
原材料在生产开始时一次投料,其他费用在完工产品与在产品之间采用约当产量比例法分配在品完工程度为50%。
2015批号乙产品5月份完工数量少,完工产品按计划成本结转。
每台计划成本:直接材料费用460元,直接人工费用350元,制造费用240元。
【要求】根据上述资料,采用分批法,登记产品成本明细账,计算各批产品5月份的完工产品成本和月末在产品成本。
6月份两批产品全部完工,计算两批完工产品的实际总成本和单位成本。
2. 简化的分批法【资料】某工业企业生产组织属于小批生产,产品批数多,而且月末有许多批号未完工,因而采用简化的分批法计算产品成本。
(1)9月份生产批号有:2020批号:甲产品5件,8月投产,9月20日全部完工。
2021批号:乙产品10件,8月投产,9月完工6件。
2022批号:丙产品5件・8月末投产,尚未完工。
2023批号:丁产品6件・9月初投产,尚未完工。
(2)各批号9月末累计直接材料费用(原材料在生产开始时一次投入)和工时为:2020批号:直接材料费用18 000元,工时902小时。
2021批号:直接材料费目24 000元,工时2150小时。
2022批号:直接材料费甲15800元,工时830小时。
2023批号:直接材料费用11080元,工时822小时。
(3)9月末,该厂全部产品累计直接材料费用68880元,工时4704小时,直接人工费用18816元,制造费用28224元。
成本核算-分步和分批实例
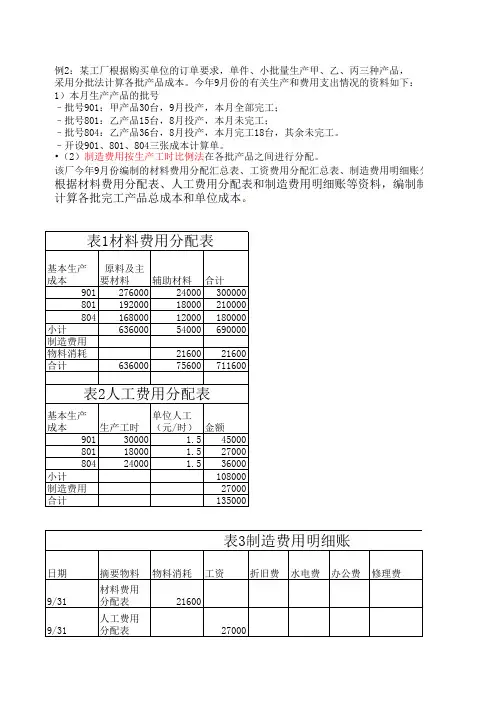
例2:某工厂根据购买单位的订单要求,单件、小批量生产甲、乙、丙三种产品,
采用分批法计算各批产品成本。
今年9月份的有关生产和费用支出情况的资料如下:
1)本月生产产品的批号
–批号901:甲产品30台,9月投产,本月全部完工;
–批号801:乙产品15台,8月投产,本月未完工;
–批号804:乙产品36台,8月投产,本月完工18台,其余未完工。
–开设901、801、804三张成本计算单。
•(2)制造费用按生产工时比例法在各批产品之间进行分配。
该厂今年9月份编制的材料费用分配汇总表、工资费用分配汇总表、制造费用明细账分别根据材料费用分配表、人工费用分配表和制造费用明细账等资料,编制制造计算各批完工产品总成本和单位成本。
:
账分别见表1、表2和表3。
制制造费用分配表,登记各批产品成本计算单,并。
成本计算方分批法习题

成本计算
一、资料:某工厂采用分批法计算产品成本,成本项目分为“直接材料”、“直接人工”
和“制造费用”三个。
某年3月份有关成本计算资料如下:
1、生产情况表
2、该厂各批产品共同耗用的材料,按当月各批产品直接耗用半成品和材料金额的比例加以分配。
3、该厂生产工人的工资及福利费,按当月各批产品耗用工时加以分配。
本月生产工人工资为15000元,职工福利费按14%计提共计17100元。
4、该厂本月份制造费用发生额总数为41400元。
5、该厂#7302批产品的完工产品按计划成本转出,每台计划成本:直接材料1680,直接人工430元,制造费用350元。
要求:1、编制产品耗用材料分配汇总表及直接人工和制造费用分配表。
2、登记产品成本计算单,并计算完工产品成本。
3、编制完工产品交库的会计分录。
产品耗料分配汇总表
直接人工、制造费用分配
产品成本计算单
产品:#449卷杨机20 年2月批号:#7301
产品成本计算单
产品:#620车床20 年2月批号:#7304
产品成本计算单
产品成本计算单。
自考《成本会计》章节习题:分批成本法(2)
自考《成本会计》章节习题:分批成本法(2)自考《成本会计》章节习题:分批成本法三、判断题1、在月末未完工产品批数较多的情况下,不适宜采用简化的`分批法。
( )2、在单件小批生产的企业中,按照产品批别计算产品成本,往往也就是按照定单计算产品成本,因此,产品成本计算的分批法,也称定单法。
( )3、采用简化的分批法计算产品成本,不必设置基本生产成本二级账。
( )4、采用分批法计算产品成本时,不存在完工产品与月末在产品之间分配费用的问题。
( )5、简化的分批法就是不分批计算在产品成本的分批法。
( )6、分批法下的产品批量必须根据购买者的定单确定。
( )7、为了使同一批产品同时完工,避免跨月陆续完工的情况,减少在完工产品与月末在产品之间分配费用的工作,产品的批量越小越好。
( )8、在简化的分批法下,在各批产品成本计算单中,对于没有完工产品的月份,只登记直接材料费用和生产工时。
( )9、采用简化的分批法计算产品成本,各批完工产品的间接计入费用是根据完工产品生产工时和累计间接计入费用分配率计算的。
( )10、采用分批零件法计算产品成本时,其成本计算期与生产周期一致,而与会计报告期不一致。
( )四、业务处理题习题一一、目的:熟悉制造费用的分配。
二、资料:春光公司8月份生产甲产品实际产量为200件,乙产品100件,甲产品全年计划产量为1800件,乙产品为1200件。
甲产品的工时定额为5小时,乙产品的工时定额为4小时,该月份发生的制造费用为4480元。
该企业全年计划制造费用为62100元。
三、要求:1. 按定额工时比例分配该月份的制造费用。
2. 按预定分配率分配该月份的制造费用。
习题二一、目的:练习产品成本计算的分批法二、资料:长城工厂产品成本计算采用分批法,20××年3月份同时生产三批产品,批号#101A 产品,1月份投产,产量20台,2月份已完工8台,本月完工12台;批号#201B产品,2月份投资,产量30台,本月完工30台;批号#301C产品,本月投产,产量45台,本月尚未完工。
分批法一般程序的应用实例精选全文完整版
可编辑修改精选全文完整版例1:某工业企业根据购买单位订货单小批生产甲、乙两种产品,采用分批法计算产品成本。
该厂下设零部件加工、装配两个基本生产车间和一个企业管理部门。
20××年5月份的生产情况和生产成本支出情况的资料如下:1.本月份生产产品的批号:101号甲产品100台,4月21日投产,本月20日全部完工。
102号甲产品200台,4月23日投产,本月末尚未完工。
110号乙产品100台,本月15日投产,计划6月完工,本月提前完工10台。
2.各批产品的月初在产品成本见下表3-17所示:表3-17 月初在产品成本3.原材料耗费:本月生产101号订单产品领用原材料6 000元,生产102号订单产品领用原材料5 000元,生产110号订单产品领用原材料10 000元。
材料在生产开始时一次投入。
4.人工耗费:本月零部件加工车间生产工人工资10 000元,零部件加工车间管理人员工资3 000元;装配车间生产工人工资6 000元,装配车间管理人员工资2 000元;企业管理人员工资5 000元,企业按工资总额的14%计提职工福利费。
5.制造费用:根据制造费用明细帐,本月零部件加工车间发生制造费用20 000元,装配车间发生制造费用9 000元。
6.产品工时记录:见下表3-18所示:表3-18 产品工时记录8.该企业规定,如一张订单有跨月陆续完工情况,则按计划成本转出,待该批产品全部完工后,再重新计算完工产品总成本与单位成本。
110号产品每台计划成本530元,其中:直接材料200元,直接人工150元,制造费用180元。
例题解答:1.开设成本计算单。
该企业以全厂某生产周期生产的101批号、102批号、110批号产成品分别作为成本计算对象,开设成本计算单,其格式见后面。
2.生产费用的汇集与分配①材料费用的分配:根据领、退料等原始凭证,编制“材料费用分配表”(略),并编制会计分录如下:借:生产成本—基本生产成本—零部件加工车间—101批(直接材料)6 000 生产成本—基本生产成本—零部件加工车间—102批(直接材料)5 000生产成本—基本生产成本—零部件加工车间—110批(直接材料)10 000贷:原材料21 000 ②工资费用的分配:根据工资结算单、职工福利费计算表,编制“工资及福利费分配表”见下表3-19所示:表3-19 工资及福利费分配表上表中,零部件加工车间生产工人工资10 000元,按产品实耗工时比例在101批、102批、110批产品之间分配如下:零部件加工车间工资费用分配率=10 000÷(1 000+2 000+1 000)=2.5(元/小时)101批产品应分配的工资费用=1 000×2.5=2 500(元)102批产品应分配的工资费用=2 000×2.5=5 000(元)110批产品应分配的工资费用=1 000×2.5=2 500(元)同样,装配车间生产工人工资6 000元,按产品实耗工时比例在101批、110批产品之间分配如下:装配车间工资分配率=6 000÷(1 000+500)=4(元/小时)101批产品应分配的工资费用=1 000×4=4 000(元)110批产品应分配的工资费用=500×4=2 000(元)根据“工资及福利费分配表”,编制会计分录如下:(1)应付工资的分配借:生产成本—基本生产成本—零部件加工车间—101批(直接人工)2 500 生产成本—基本生产成本—零部件加工车间—102批(直接人工)5 000生产成本—基本生产成本—零部件加工车间—110批(直接人工)2 500生产成本—基本生产成本—装配车间—101批(直接人工) 4 000生产成本—基本生产成本—装配车间—110批(直接人工) 2 000制造费用—零部件加工车间 3 000制造费用—装配车间 2 000管理费用 5 000贷:应付职工薪酬—工资26 000 (2)应付福利费的分配借:生产成本—基本生产成本—零部件加工车间—101批(直接人工)350 生产成本—基本生产成本—零部件加工车间—102批(直接人工)700生产成本—基本生产成本—零部件加工车间—110批(直接人工)350生产成本—基本生产成本—装配车间—101批(直接人工)560生产成本—基本生产成本—装配车间—110批(直接人工)280制造费用—零部件加工车间420制造费用—装配车间280管理费用700贷:应付职工薪酬—职工福利 3 460③制造费用的分配根据实例所给出的资料5,将本月汇集在“制造费用”账户借方的金额(零部件加工车间的20 000元;装配车间的9 000元),按实际工时比例在各批次产品之间进行分配,编制的“制造费用分配表”见下表3-20所示:表3-20 制造费用分配表根据“制造费用分配表”的结果,编制会计分录如下:借:生产成本—基本生产成本—零部件加工车间—101批(制造费用)5 000 生产成本—基本生产成本—零部件加工车间—102批(制造费用)10 000生产成本—基本生产成本—零部件加工车间—110批(制造费用)5 000生产成本—基本生产成本—装配车间—101批(制造费用) 6 000生产成本—基本生产成本—装配车间—110批(制造费用) 3 000贷:制造费用—零部件加工车间20 000 制造费用—装配车间9 0003.根据各种费用分配表的资料,登记各批产品成本计算单。
练习8:分批法习题
分批法习题
光华机床厂根据客户订单要求组织生产,采用分批法计算产品成本。
本月生产情况如下:
1.某型号车床20台,批号603,6月份投产,本月全部完工。
2.某型号铣床40台,批号701,本月投产,月末未完工。
3.某型号刨床60台,批号702,本月投产,单月完工10台,完工比率小,采用定额单位
成本结转完工产品成本。
定额单位成本:直接材料11000,直接人工6200,制造费用3300,合计20500元。
4.某型号磨床120台,批号509号,5月份投产,本月完工90台,其余尚未完工。
因完工
产品数量大,采用月当产量法分配。
原材料在开始时一次投入,月末在产品完工程度60%。
5.其他资料如下:
要求:根据上述资料登记基本生产成本明细账。
批号:603 产品名称:车床批量:20台完工日期:7月单位:元
批号:702 产品名称:刨床批量:60 本月完工:10台完工日期:单位:元。
第九章分批法练习题参考答案
第九章分批法练习题参考答案一、某工业企业生产甲、乙两种产品。
生产组织属于小批生产,采用分批法计算成本。
2002年4月份的生产情况和生产费用资料如下:(1)本月份生产的产品批号有:2051批号:甲产品12台,本月投产,本月完工8台。
2052批号:乙产品10台,本月投产,本月完工3台。
(2)本月份的成本资料:(单位:元)2051批号甲产品完工数量较大,完工产品与在产品之间分配费用采用约当产量法。
在产品完工率为50%,原材料在生产开始时一次投入。
2052批号乙产品完工数量少,完工产品按计划成本结转。
每台计划成本为:原材料880元,燃料140元,工资及福利费720元,制造费用450元。
要求:根据上列资料,采用分批法,登记产品成本明细账,计算各批产品的完工产品成本和月末在产品成本。
解:甲产品费用分配情况:材料费用分配率=6840/12=570燃料费用分配率=1452/(8+4×50%)=145.2工资及福利费分配率=4200/(8+4×50%)=420制造费用分配率=2450/(8+4×50%)=245产品成本明细账产品批号:2051 投产日期:4月产品名称:甲批量:12台完工日期:4月完工8台乙产品完工产品成本按计划成本转出完工产品原材料计划成本=880×3=2640完工产品燃料计划成本=140×3=420完工产品工资及福利费计划成本=720×3=2160完工产品制造费用=450×3=1350产品成本计算单产品批号:2052 投产日期:4月产品名称:乙批量:10台完工日期:4月完工3台二、某企业生产属于小批生产,产品批数多,每月末都有很多批号没有完工,因而采用简化的分批法计算产品成本。
(1)8月份生产的产品批号有:8210号:甲产品6件,7月投产,8月25日全部完工。
8211号:乙产品14件,7月投产,8月完工8件。
8212号:丙产品8件,7月末投产,尚未完工。
产品成本计算的分批法练习题
课堂练习第七章产品本钱计算的分批法典型分批法应用:某企业第一生产车间生产401批次甲产品、501批次乙产品、402批次丙产品三批产品,10月份有关本钱资料如下:1.月初在产品本钱:401甲产品为208 000元,其中直接材料168 000元,直接人工24 000元,制造费用16 000元;402丙产品248 000元,其中直接材料240 000元,直接人工4 000元,制造费用4 000元。
2.本月生产情况:401甲产品为9月2日投产40件,本月26日已全部完工验收入库,本月实际生产工时为16 000小时。
501乙产品为本月3日投产120件,本月已完工入库6件,本月实际生产工时为8 800小时。
402丙产品为9月6日投产60件,本月尚未完工,本月实际生产工时为80 000小时。
3.本月发生生产费用:本月投入原材料792 000元,全部为501乙产品耗用。
本月产品生产工人工资为98 400元,提取应付福利费为13 776元,制造费用总额为88 560元。
4.单位产品定额本钱:501乙产品单位产品定额本钱为4 825元,其中直接材料3 300元,直接人工825元,制造费用700元。
要求:1.按产品批别开设产品本钱计算单并登记月初在产品本钱。
2.编制501批次产品耗用原材料的会计分录并计入产品本钱计算单。
3.采用生产工时分配法在各批产品之间分配本月发生的直接人工费用,根据分配结果编制会计分录并计入有关产品本钱计算单。
4.采用生产工时分配法在各批产品之间分配本月发生的制造费用,根据分配结果编制会计分录并计入有关产品本钱计算单。
5.计算本月完工产品和月末在产品本钱,编制结转完工产品本钱的会计分录。
501批次乙产品本月少量完工,其完工产品本钱按定额本钱结转。
表8—1 直接人工费用分配表20018年10月表8—2 制造费用分配表2021年10月表8—3 产品本钱计算单批别:401批次表8—4 产品本钱计算单批别:501批次表8—5 产品本钱计算单批别:402批次二、简化分批法应用:某企业采用简化的分批法计算甲产品各批产品本钱。