
2007年投入产出表
我国乳业产业关联分析——基于2007年中国投入产出表

指数和产业部门后 向关联指数来 测算; 产业关联 的
部 门结构 由分 配 系数 和消耗 系数 来 描述 ; 于 产 业 关
另一个指标完全消耗系数刻 画了包含部 门之间
通常用此指标 关联的波及效应 , 用影 响力系数和感应度系数来刻 间接关联作用 的后 向完全关联程度 , 画某产业总体波及效果 , 用生产诱发系数和生产的 描述部门间的间接关联作用 。
最 终依 赖 度 来 描 述 产 业 波 及 的生 产 结பைடு நூலகம்构 与 需 求 结
构。
完全消耗系数 , 通常记为 b 是指第 j 产品部门 每提供一个单位最终使用 时 , 对第 i 品部门货物 产
或服 务 的直 接 消耗 和间 接消 耗 之 和 。利用 直 接消耗
B= (b ):( —A) 一I ; ; I ~ () 5
内蒙古 财经学 院学报
21 年 01
第 2期
我国乳业产业关联分析
一
基 于 20 07年 中 国投 入 产 出表
郝晓燕, 巩 芳
005 ) 10 1
( 内蒙古工业大学
管理学院, 内蒙古 呼和浩特
[ 摘
要] 现代产业 经济 发展 的一个重要特征就是产业 间以及产业 内部之 间的关联 日益 密切 , 因此有必要客 观度量我 国
3 乳 联 特征 及 波及 效 果 进 行 了测 算 并 提 出 了相 应 的对 国产业部 门划 分 为 15个 产 品部 门 , 业 在 表 中为 液体乳及 乳制 品制 造业 , 门代码 为 09 部 1。 策, 如张 国富等 (09 分 析 了河 南 省农 产 品加 工业 20 ) ( ) 究方 法 二 研 的产业关联 和产业 波 及 效 应 ; 徐盈 之 等 (00 对 我 21) 本研 究应 用投 人 产 出 法 , 产业 关 联 的总 体 效 从 国钢铁行业 的产业关 联特征及影响 因素进行 了研 应、 产业关 联 的部 门结 构 、 业关 联 的波及 效应 三 个 产 究; 贾学明等(09 测算 了浙江省现代服务业 的关 20 ) 方面来描 述我 国乳 业 对 国民经 济不 同产业 产 生 的供
对外贸易与制造业投入服务化的经济效应_基于2007年投入产出表的实证研究
的制造业更倾向于推进投入服务化? 哪些服务行 业更能起到促进制造业效率提升的功能? 很显然, 从理论和实证角度明晰上述问题, 有利于为推进 我国制造业发展从依靠消耗资源等硬资源投入转 向依靠创新、知识等软资源投入提供政策借鉴。
高, 追求专业化而不是范围经济成为企业普遍诉 求的一个重要的战略选择。原先企业内部的研发、 设计、会计、营销、咨询等服务职能部门逐步分
离出来, 由独立的市场主体运作。生产性服务这 种由 ∀ 内在化# 向 ∀ 外在化# 的演进趋势, 是专 业化分工逐步细化、市场化水平不断提高的必然
结果。在上述生产性服务从制造业分离的过程中, 生产性服务的经营变得更加专业, 创新的频率不 断提高, 规模经济逐步凸现, 于是生产性服务业 得以迅速发展。由于从外部获取生产性服务的成 本在不断降低, 进而又推动工业企业将更多服务 环节进行外部化以及不断提高服务投入的比重。
但在开放格局下, 随着经济全球化和国际分 工的深化, 价值链在进一步细分, 国际产业链全 球化延伸和再配置也在加速。根据 Kogut ( 1985) 的价值链理论, 在国际分工体系中, 企业之间的 产业链分工与外包活动实际上可被视为价值链增
值活动的协调与博弈过程。5!针对特定企业而言, 决定其市场竞争力和利润份额的最重要因素并非 其直接生产或参与生产的最终产品的价值链长度, 而是该企业在价值链中的位置。特定产品的价值
二、对外贸易与制造业投入服务化经济效应 的特征
随着产品短缺经济时代结束和过剩经济时代 的到来, 顾客需求已经不仅局限在具体的产品或 者技术上, 而是 日趋复杂。从 很大程度 上而言, 如今顾客所追求的是更加舒适、可靠、便宜和安 全的产品。在竞 争中, 企业为 了提升市 场份额, 必须寻 求新的 竞争 优势 来源, 了解 新时 期顾客 ( 包括最终消费者、终端用户、供应商和分销商 ) 价值的内生过程, 在此基础上向他们提供能够满
2007年河北省投入产出表

12 518537 794329 116097 53938 477536 340927 125824 21423 27762 268049 655828 10189261 184026 470122 140089 168493 63804 72238 18433 46891 54067 210045 1517783 23908 9763 11434 872998 8829 45010
批发和零售业 住宿和餐饮业 金融业 房地产业 租赁和商务服务业 研究与试验发展业 综合技术服务业 水利、环境和公共设施管理业 居民服务和其他服务业 教育 卫生、社会保障和社会福利业 文化、体育和娱乐业 公共管理和社会组织 中间投入合计 劳动者报酬 增 加 值 生产税净额 固定资产折旧 营业盈余 增加值合计 总投入
322370 9391 59736 3043 8289 7பைடு நூலகம்80 3940 1765 13796 1237 10440 2010 0 8392438 182508 214818 218339 786093 1401757 9794195
310578 163229 229554 10408 297885 40852 29728 8287 111468 9794 74390 23163 0 18816778 1370235 892998 737998 3621123 6622354 25439132
531605 68211 168100 6939 111171 6740 18275 1904 63939 4292 66071 15858 0 14322601 1205461 914292 477398 2278976 4876127 19198728
1200568 51626 486976 6939 64960 111971 20629 32879 287870 12897 331017 13730 0 54705088 1663076 3816274 1594449 6077795 13151594 67856682
F_2007年全国投入产出调查培训
重 庆 市 统 计 局
115表 (2) 投115表 工业企业购进材料来源 116表 (3) 投116表 工业企业产品初次去向 117表 (4) 投117表 主要工业产品销售 157表 (5) 投157表 运输费用构成 158表 (6) 投158表 差旅费构成 159表 (7) 投159表 办公费构成 160表 (8) 投160表 低值易耗品摊销构成 161表 (9) 投161表 包装费构成 162表 (10) 投162表 研究与开发费构成 163表 (11) 投163表 企业环境保护支出
重 庆 市 统 计 局
严格按企业会计核算的实际方法和处理原则,进行填报 严格按企业会计核算的实际方法和处理原则, 例如,车间将辅助材料、 。例如,车间将辅助材料、备品配件等作为机物材料消耗 核算,那么在本表的“直接材料消耗”部分不填列, 核算,那么在本表的“直接材料消耗”部分不填列,而在 制造费用” 机物料消耗”中填列,避免重复。 “制造费用”的“机物料消耗”中填列,避免重复。 另一层含义是避免直接材料消耗与直接人工、 另一层含义是避免直接材料消耗与直接人工、其他直接 费用等遗漏填报。 费用等遗漏填报。如果企业产品生产中使用了自产自耗产 应对自产自耗产品进行分解还原成外购原材料。 品,应对自产自耗产品进行分解还原成外购原材料。
二、填报原则
严格执行统计分类标准 重 庆 市 统 计 局
调查表中,需要对产品和材料进行各种分类统计: 调查表中,需要对产品和材料进行各种分类统计: (1)工业企业材料使用目录分类 431页 在书上431 在书上431页。 (2)投入产出部门分类 书上339页 将全社会的所有产品和服务划分为144个投 书上339页。将全社会的所有产品和服务划分为144个投 339 144 入产出部门,其中工业有89个部门。(大的类别) 入产出部门,其中工业有89个部门。(大的类别) 89个部门。(大的类别 (3)工业行业小类 在2007投入产出调查网上下载。工业企业共525个行业 2007投入产出调查网上下载。工业企业共525个行业 投入产出调查网上下载 525 小类。要求认真、细致查阅对比后,确定分类, 小类。要求认真、细致查阅对比后,确定分类,填写代码 。
2007年投入产出调查的改进和未来的一些构想

2007年投入产出调查的改进和未来的一些构想陈杰 齐舒畅 刘慧平从1987年全国价值型投入产出表开始,中国投入产出表编制工作开始规范化,确定以后逢2、逢7年份编制基本表,逢0、逢5年份编制延长表。
迄今为止,国家统计局还编制了1992年、1997年和2002年的投入产出表以及1990年、1995年、2000年和2005年投入产出延长表。
2007年是第五个投入产出调查年,国家统计局已经完成了《2007年投入产出调查方案》的设计、布置和培训工作,各地区正在开展被调查单位的布置和培训准备。
下面主要介绍三个方面的内容,一是2007年投入产出调查方案的一些情况,主要有调查方案的内容和特点;二是中国投入产出表编制面临的问题和挑战;三是我们完善投入产出表编制的设想。
一、2007年投入产出调查方案的情况(一)2007年投入产出调查方案的修订2007年全国投入产出调查方案,是在2002年全国投入产出调查方案的基础上,结合企业财务制度的变化和国家统计局专业统计调查制度修订形成的。
方案修订遵循三个原则:第一,向国际通行的方法靠拢。
通过研究其他国家投入产出调查经验,结合我国现阶段企业统计基础的情况,确定了我国2007年投入产出调查方案。
第二,减轻企业负担。
调查方案设计以现行的企业会计、统计等资料为依据,本着减轻企业负担,提高数据质量的宗旨,设计基层调查表式及其内容,使得调查指标通俗易懂、便于企业搜集和填报数据。
第三,适应统计改革变化。
根据GDP核算、工业和价格指数等专业统计的变革和需求,加强投入产出调查与相关统计的相互衔接和配套,提高投入产出调查在国民核算和统计体系的作用和地位。
(二)2007年投入产出调查方案的主要内容2007年全国投入产出调查方案主要有以下一些内容。
1、投入产出表的产品部门分类2007年投入产出部门分类是依据我国的《国民经济行业分类》(GB/T 4754-2002),同时考虑国民经济核算和宏观经济分析需要制定的,部门分为I 级和II级两个层次。
2007和2002年广东省42部门投入产出表
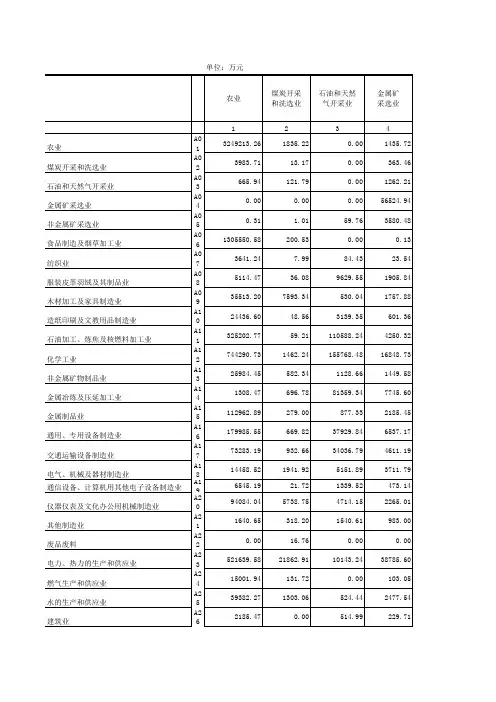
A01 A02 A03 A04 A05 A06 A07 A08 A09 A10 A11 A12 A13 A14 A15 A16 A17 A18 A19 A20 A21 A22 A23 A24 A25 A26 A27 A28 A29 A30 A31 A32 A33 A34 A35 A36 A37 A38 A39 A煤炭开采和洗选业 石油和天然气开采业 金属矿采选业 非金属矿采选业 食品制造及烟草加工业 纺织业 服装皮革羽绒及其制品业 木材加工及家具制造业 造纸印刷及文教用品制造业 石油加工、炼焦及核燃料加工业 化学工业 非金属矿物制品业 金属冶炼及压延加工业 金属制品业 通用、专用设备制造业 交通运输设备制造业 电气、机械及器材制造业 通信设备、计算机用其他电子设备制造业 仪器仪表及文化办公用机械制造业 其他制造业 废品废料 电力、热力的生产和供应业 燃气生产和供应业 水的生产和供应业 建筑业 交通运输及仓储业 邮政业 信息传输、计算机服务和软件业 批发和零售贸易业 住宿业、餐饮业 金融、保险业 房地产业 租赁和商务服务业 旅游业 科学研究事业 综合技术服务业 其他社会服务业 教育事业 卫生、社会保障和社会福利事业 文化、体育和娱乐业 公共管理和社会组织 中间投入 劳动者报酬 固定资产折旧 生产税净额 营业盈余 增加值 总投入
广东省2002年42部门投入产出表 广东省2002年42部门投入产出表 2002
非金属矿 采选业 5 719.55 518.97 340.58 0.00 46795.80 8.41 81.13 1847.49 839.71 3768.97 25588.52 190343.24 9250.19 1485.62 3915.24 18900.39 15158.37 10033.14 2516.53 6196.50 847.24 14.23 71702.96 209.71 4236.89 313.16 88870.26 333.86 5743.59 9119.29 12805.81 12844.04 1476.99 11301.15 0.00 35.71 280.27 1335.11 71.31 38.05 1540.63 0.00 561428.61 96929.41 29473.41 45616.70 59933.06 231952.59 793381.20 食品制造 及烟草 加工业 6 3854286.61 5547.32 2493.68 27.02 7588.09 1849210.15 12202.34 9477.32 6143.41 577045.40 28864.19 741887.10 28549.98 25919.94 104298.42 29011.02 15024.65 21638.35 5492.72 18194.49 22853.46 1825.02 223162.88 3460.53 18581.48 710.22 315464.55 5028.86 43188.75 306289.07 67847.45 75138.83 16257.46 447442.84 504.01 1690.49 5862.47 20840.06 695.99 51115.85 3210.99 0.00 8974073.45 1023274.63 514063.67 1366718.41 745536.45 3649593.16 12623666.61 服装皮革 羽绒及 其制品业 8 306963.12 3463.07 150.04 48.61 769.42 861.81 3059435.75 3206775.63 10366.25 408944.34 142401.56 1105116.08 10392.34 15956.36 56041.05 40058.83 9794.28 37735.93 9626.86 34587.55 23624.89 129.03 736640.42 373.46 47952.73 670.01 255051.81 12815.24 95928.81 1111179.55 62644.50 56661.64 56514.85 83346.62 5.64 262.92 2295.75 25140.28 149.57 43958.61 5019.87 0.00 11079855.05 2689625.53 412661.32 366695.85 318312.67 3787295.37 14867150.42 木材加工 及家具 制造业 9 403658.64 446.63 11278.85 0.00 234.02 43283.28 62596.41 264149.26 956808.91 241985.77 76338.57 441649.76 14225.74 70736.31 114638.41 20433.77 3718.48 14556.46 4237.51 8510.53 29253.24 188.52 144467.87 468.36 7647.01 276.71 206099.10 3738.57 23371.28 140178.25 29964.88 37671.33 14307.58 30387.93 80.06 179.84 4517.63 4295.42 164.41 451.96 1620.93 0.00 3432818.16 600234.62 152321.11 161911.19 251332.39 1165799.31 4598617.46 造纸印刷 及文教用 品制造业 10 33325.11 15083.47 1458.00 875.39 918.52 27494.91 129167.79 137325.58 47554.59 5742363.64 34734.04 1506372.41 5594.68 28585.25 104274.23 49660.91 15188.92 89559.85 230940.67 37676.93 45117.96 15535.21 382397.28 626.03 23470.96 467.16 238646.20 12817.57 101737.12 747963.86 56179.26 71858.02 42879.32 62707.00 91.92 271.81 4701.78 24726.13 583.44 325.34 4853.52 0.00 ########### 1732362.63 593767.58 463900.91 777496.46 3567527.58 ########### 石油加工 、炼焦及 核燃料 加工业 11 0.00 687.78 2504861.19 19519.69 176.43 0.00 92.18 1716.93 1206.25 5869.27 653449.88 165805.35 3369.79 12190.38 21642.00 16570.29 1537.95 22585.03 23510.49 9212.47 3068.01 0.00 153430.93 2920.51 8624.37 1492.58 108430.17 525.05 3879.78 258880.47 4973.38 72258.64 479.47 12827.29 21.40 1015.15 4216.57 3407.74 328.45 11.89 287.55 0.00 4105082.78 129376.96 163777.20 380549.77 230179.45 903883.37 5008966.15
投入产出概述
有关费用比例为2002投入 七、投入产出表的分析应用
重 庆 市 统 计 局
产出调查比例,是占全部三 项费用合计的比例。2007年 GDP核算中的框架作用 (一)在GDP核算中的框架作用 的投入产出调查将测算出新 的比例。 案例: 案例:劳动者报酬 =职工工资+职工福利费+住房公积金和住房补贴+劳动保 职工工资+职工福利费+住房公积金和住房补贴+ 险费+失业保险费+社会统筹保险费+取暖降温费+佣金支 险费+失业保险费+社会统筹保险费+取暖降温费+ 出+劳动保护用品×50%+董事会费×50%+工会经费 劳动保护用品×50%+董事会费×50%+工会经费 ×60% +公杂费×30%+宣传费×44%+差旅费×6.4%+会议 +公杂费×30%+宣传费×44%+差旅费×6.4%+会议 公杂费 宣传费 差旅费 费×1.7%+保健费+误餐费+实物报酬+其他 1.7%+保健费+误餐费+实物报酬+ 保健费
净流 最终 总产 居民 政府 最终消 固定资 存货 资本形 出及 使用 出 产业 产业 产业 用合计 消费 消费 费合计 本形成 增加 成总额 其他 合计 160 2525 825 3510 324 1380 78 190 1972 5482 144 508 229 881 16 0 332 348 160 508 560 1229 0 932 0 932 16 42 0 59 16 142 319 479 974 -737 745 3270 0 348 908 1733 990 -247 1972 5482
上海市产业结构特征的投入产出——基于上海市2002年和2007年竞争型投入产出表
( 3)
m1 K 0 = M O M M 0 L mn
d m1 K 0 d = M O M M d 0 L mn
并代入( 3 ) 式整理得到: -M d ) A]- 1 [ -M d) F + ( E + X =[ I-( I-M (I-M Ed ) ] ( 4)
作者简介: 宋沛东( 1988 - ) , 男, 安徽合肥人, 上海大学硕士研究生, 研究方向: 产业与区域经济。
82
Foreign Economic Relations & Trade
2012 年第 11 期
总第 221 期
【 区域经济】
上海市产业结构特征 的投入产出分析
— — — 基于上海市 2002 年和 2007 年竞争型投入产出表
宋沛东
( 上海大学, 上海 200444 ) 要] 根据上海市 2002 年和 2007 年的 42 部 门 竞争 型 投入 产出 表 中的 数 据, 定量 分析 各 年 份 各 项 最终需求对总产出的诱发结构, 进一步计算出各部门总产出对最终需求的依存 度, 并 对 这 两 年 的 结 果 进行 动 态分析。通过对各部门消费、 投资、 调出和出口的诱发分析, 以及其在不同 产 业中的 贡 献, 为 上海 市 进一 步 提 。 升产业竞争力以及制定产业发展战略提供参考 [ 关键词] 投入产出表; 诱发结构; 最终需求 [ [ 中图分类号] F269. 24 文献标识码] A 近年来, 伴随我国 GDP 持续高速增长, 通货膨胀也 日趋严重。在这样的条件下, 如何制定适当且有效的经 济政策, 防止通货膨胀进一步加剧, 准确把握最终需求与 显得尤为重要。 国民经济总产出之间的关系, 对最终需求与总产出的诱发依存关系的研究, 分为 静态研究和动态研究两种 。静态研究即基于某一年的投 直接计算最终消费、 投资和出口对总产出的诱 入产出表, 发系数, 以及各个产业总产出对各项最终需求的依存度 ( 王岳平、 2007 ) ; 动态研究即基于若干年份的投 葛岳静, 入产出表, 分别计算各年的诱发系数和依存度, 进行对比 2008 ) 。动态研究能更好地反映出随时间的 分析( 吴畏, 并制定相应策略。 目前国内学 推移所发生的经济变化, 者较多以国家整体作为研究对象, 而对于地方或者城市 经济体的研究则寥寥无几 。对于上海市这样的区域经济 目前相关文献较少, 并且大多采用静态研究 中心的研究, 方法。其中比较有代表性的有刘强和张中信根据上海市 2005 年 42 部门投入产出表实证研究了上海关联效应和 最终需求特征。 本文采用动态研究方法, 根据 2002 年和 2007 年上 海市竞争型投入产出表, 从消费、 投资、 调出、 出口四个角 度分析其诱发结构和依存度, 通过投入产出分析方法揭 示上海市产业特征以及产业发展趋势 。 一、 计算模型及数据 各项最终需求的生产诱发额是指满足一定量的最终 需求时通过直接与间接消耗而对某部门所需的总产出 生产诱发系数是生产诱发额和与之相对应的最终需 额, 令 mi = [ 文章编号] 2095 - 3283 ( 2012 ) 11 - 0082 - 03 求总额之比, 表示单位最终需求的变动所诱发的某产业 总产出的变动。根据竞争型投入产出表, 有如下平衡关 系式:
基于2007年投入产出表的消费对产业各部门的影响分析
识,2006,(9). [9]张文军.我国东西部经济周期波动比较研究[D].湖南大学博士论
文,2008.
(责任编辑/易永生)
费 、居 民 消 费 和 政 府
位的房地产业、金融业和交通运输及仓储业。总体看来,我
消费。
国居民消费的层次不高,教育、文化、体育和娱乐业等均未排
近年来,我国消费
进前十位(见表 1)。
率 呈 现 下 降 趋 势 ,政
政府消费和居民消费所诱发的生产部门区别明显,排在
图 2 1978~2008 年消费率变化趋势
部门
0.428840414 食品制造及烟草加工业
0.32113385 农林牧渔业
0.22345046 化学工业
居民消费生产诱发 度系数
0.29858626 0.277656266 0.251736871
赖度系数。居民 消费的依赖度系 数高于 0.5 的有 8 个 部 门 ,排 在 一 位的食品制造及
投资率偏高,而消费率偏低。图 1 中可以看出 2000 年后,消
费率呈现明显的下降趋势,而投资率呈现攀升状态。
1.2 居民消费和政府消费
消费可以分为居民消费和政府消费,而在西方经济学
中,政府消费通常是指政府购买,是政府用于物品和劳务的
Hale Waihona Puke 支出。政府是特殊的消费者,是受纳税人的委托在管理公共
事务中从事公共开支,主要以提供公共服务为主。
最终消费占国内生产总值的比重,称为“最终消费率”,
或简称“消费率”。相应地,最终消费率可分为居民最终消费
1-投入产出表与模型
引入直接消耗系数
• 直接消耗系数是投入产出分析中的基本概念之一, 其含义是生产某种单位产品对另一种产品的消耗 量。 • 公式形式为:
aij xij / x j
– 分子为价值表第I象限的元素,表示j部门生产中对i产 品所消耗的价值量,分母xj是价值表列向总计,为j部门 的总投入量。 – aij的含义则是j部门每单位产值中对i产品消耗的价值量。
棉花100 80 纱200 180 布300 200 服装500
20消费
20出口
100消费
500消费
• 初始投入:(70+30)+(50+70)+( 60+60)+(120+180)=640 • 最终产品与初始投入在价值量上是相等的
投入产出表与模型
• 表与模型
– 投入产出模型有两种表现形式,即投入产出表和与其 对应的投入产出数学模型。
• 问题:投入产出表与GDP核算?
– 生产法 – 收入法 – 支出法
按行建立的数学模型
行向投入产出数学模型
• 依据实物表和价值表上的同行元素的关系 得到 •
• 采用求和符号与矩阵形式记为:
X
i 1
n
ij
yi xi
Zi y x
(I=1,2 ,……, n)
– 产品平衡关系式表现了各产品的生产、分配关 系 – 但各式之间的联系不够紧凑,它未形成一个有 机联系的整体,所反映的数量关系简单化、表 面化,有待进一步深化其关系 – 引入直接消耗系数
引入A系数的意义
– 把行与列联结起来,使平衡数量关系得以深化
• 引入该系数后,即可将物质生产中的技术联系置入 模型中,从而使模型不再局限于行向元素数量关系 上,