
的卡尔曼滤波算法
自适应卡尔曼滤波 卡尔曼滤波发散的原因
如果卡尔曼滤波是稳定的,随着滤波的推进,卡尔曼滤波估计的精度应该越来越高,滤波误差方差阵也应趋于稳定值或有界值。但在实际应用中,随着量测值数目的增加,由于估计误差的均值和估计误差协方差可能越来越大,使滤波逐渐失去准确估计的作用,这种现象称为卡尔曼滤波发散。 引起滤波器发散的主要原因有两点: (1)描述系统动力学特性的数学模型和噪声估计模型不准确,不能直接真实地反映物理过程,使得模型与获得的量测值不匹配而导致滤波发散。这种由于模型建立过于粗糙或失真所引起的发散称为滤波发散。 (2)由于卡尔曼滤波是递推过程,随着滤波步数的增加,舍入误差将逐渐积累。如果计算机字长不够长,这种积累误差很有可能使估计误差方差阵失去非负定性甚至失去对称性,使滤波增益矩阵逐渐失去合适的加权作用而导致发散。这种由于计算舍入误差所引起的发散称为计算发散。 针对上述卡尔曼滤波发散的原因,目前已经出现了几种有效抑制滤波发散的方法,常用的有衰减记忆滤波、限定记忆滤波、扩充状态滤波、有限下界滤波、平方根滤波、和自适应滤波等。这些方法本质上都是以牺牲滤波器的最优性为代价来抑制滤波发散,也就是说,多数都是次优滤波方法。
自适应滤波 在很多实际系统中,系统过程噪声方差矩阵Q和量测误差方差阵R事先是不知道的,有时甚至连状态转移矩阵或量测矩阵H也不能确切建立。如果所建立的模型与实际模型不符可能回引起滤波发散。自适应滤波就是这样一种具有抑制滤波发散作用的滤波方法。在滤波过程中,自适应滤波一方面利用量测值修正预测值,同时也对未知的或不确切的系统模型参数和噪声统计参数进行估计修正。自适应滤波的方法很多,包括贝叶斯法、极大似然法、相关法与协方差匹配法,其中最基本也是最重要的是相关法,而相关法可分为输出相关法和新息相关法。 在这里只讨论系统模型参数已知,而噪声统计参数Q和R未知情况下的自适应滤波。由于Q和R等参数最终是通过增益矩阵K影响滤波值的,因此进行自适应滤波时,也可以不去估计Q和R等参数而直接根据量测数据调整K就可以了。 输出相关法自适应滤波的基本途径就是根据量测数据估计出输出函数序列}{Ck,再由}{Ck推算出最佳增益矩阵K,使得增益矩阵K不断地与实际量测数
据}{Ck相适应。 . Sage-Husa自适应卡尔曼滤波是在利用量测数据进行递推滤波时,通过时变噪声估计估值器,实时估计和修正系统噪声和量测噪声的统计特性,从而达到降低系统模型误差、抑制滤波发散提高哦滤波精度的目的。
kkkkkwxx11, kkkkvxHz
0)()(,)()(,)(TjkkjkTkkkkkjkTkkkkvwERvvErvEQwwEqwE
Sage-Husa自适应卡尔曼滤波算法可描述为 kkkkkzKxx~ˆˆ1, 111,1,ˆˆˆkkkkkkqxx
kkkkkkrxHzzˆˆ~1, 11,1,]ˆ[kTkkkkTkkkkRHPHHPK
11,11,1,ˆkTkkkkkkkQPP
1,)(kkkkkPHKIP .其中,krˆ、KRˆ、kqˆ和kQˆ由以下时变噪声统计估值器获得: )ˆ(ˆ)1(ˆ,1111kkkkkkkkxHzdrdr )~~(ˆ)1(ˆ1,11111TkkkkTkkkkkkHPHzzdRdR )ˆ(ˆ)1(ˆ,111kkkkkkkkxxdqdq .)~~(ˆ)1(ˆ,1,1111111TkkkkkkTkTkkkkkkkPPKzzKdQdQ 式中:111kkbbd,10b为遗忘因子。 如果系统状态变量的维数比较高,而Sage-Husa自适应滤波算法中又增加了对系统噪声统计特性的计算,计算量将大大增加,实时性也将难以得到保证。
除此之外,对于阶次较高的系统,Sage-Husa自适应滤波算法中kR和kQ的在线估计有时会由于计算发散失去半正定性和正定性而出现滤波发散现象,此时Sage-Husa自适应滤波算法的稳定性和收敛性不能完全保证。
基于极大似然准则的自适应卡尔曼滤波,通过系统状态方差阵和量测噪声方差阵实时估计系统噪声统计特性的变化,以保证滤波器更好地适应这种变化。极大似然估计从系统量测量出现概率最大的角度估计,其特点是不仅考虑新息的变
化,而且考虑新息协方差矩阵vkC的变化。它的量测噪声协方差矩阵Rˆ和系统噪
声协方差矩阵Qˆ为: TkkkkvkkHPHCR1,ˆˆ
1,11,11ˆkkkTkkkTikNkiikPPxxNQ kkkkkkvKxxx1,ˆˆ kNkiTiivkvvNC1
1
式中:1,ˆkkkkzzv,N为平滑窗口的宽度。
扩展卡尔曼滤波 最初提出的卡尔曼滤波基本理论只适用于状态方程和量测方程均为线性的随机线性高斯系统。但是大部分系统是非线性的,其中还有许多事强非线性的。非线性估计的核心就在于近似,给出非线性估计方法的不同就在于其近似处理的思想和实现手段不同。近似的本质就是对难以计算的非线性模型施加某种数学变换,变换成线性模型,然后用Bayes估计原理进行估计。进一步说,非线性变换到 线性变换主要有两种实现手段,一种是Taylor多项式展开,一种是插值多项式展开。 Bucy和等人致力于研究将经典卡尔曼滤波理论扩展到非线性随机系统滤波估计中,提出了离散非线性随机系统扩展卡尔曼滤波(Extended kalman filter,以下简称EKF)。EKF是传统非线性估计中的代表,其基本思想是将非线性状态函数和量测函数进行局部线性化,即进行一阶Taylor多项式展开,然后应用线性系统Kalman滤波公式。 非线性离散系统状态方程和观测方程的一般形式如下所示
kkkkkkkkkvuxgzwuxfx),(),(1 1-1 式中:rkRu为输入向量;pkRw和qkRv均为高斯白噪声,且互不相关,其统计特性为:
其中,0),(),(,0)(),(,0)(jkkjkjkkkjkjkkvwCovRvvCovvEQwwCovwE 式中,kQ为过程激励噪声协方差矩阵,kR为观测噪声协方差矩阵。),(11kkuxf是一个非线性状态转换函数,),(11kkuxg是一个非线性量测函数。每
一个时刻点,根据一阶泰勒展开将),(11kkuxf,),(11kkuxg线性化,即将非线性状态函数)··(,f和非线性量测函数)··(,g围绕滤波值展开泰勒级数,并略去二阶以上项,得到 )ˆ(),(),ˆ(),(ˆkkxxkkkkkkkxxxuxfuxfuxfkk 1-2
)ˆ(),(),ˆ(),(ˆkkxxkkkkkkkxxxuxguxguxgkk 1-3
定义kkxxkkkkxuxfˆ),(ˆ,kkxxkkkkxuxgHˆ),(ˆ,根据式(1-1)、式(1-2)和式(1-3)可以得到非线性系统线性化后只与状态变量有关的表达式,如下
kkkkkkkkkkkkkkkkkvxHuxgxHzwxuxfxx]ˆ),ˆ([ˆ]ˆ),ˆ([
ˆ
1 1-4 式1-4中,注意到kkkkxuxfˆ),ˆ(并非kx的函数,kkkkxHuxgˆ),ˆ(并非kx的函数,根据1-4近似结果,应用上节的Kalman滤波器计算可以得到EKF迭代算法:
定义kkxxkkkkxuxfˆ),(ˆ,kkxxkkkkxuxgHˆ),(ˆ,可得 滤波方程初始条件 )var(),(ˆ0000xPxEx 状态先验估计值 ),ˆ(ˆ111,kkkkuxfx
误差协方差先验估计值 TkkkkkTkkkkkkkQPP1,11,1,11,1,
增益矩阵 11,1,][kTkkkkTkkkkRHPHHPK
状态后验估计值)],ˆ([ˆˆ11,kkkkkkkuxgzKxx 误差协方差后验估计值 1,)(kkkkkPHKIP
无迹卡尔曼滤波(UKF) EKF是一种次优非线性高斯滤波器,它采用对非线性函数进行线性化近似的方法,来计算状态分布经非线性函数传递之后的特性。尽管EKF得到了广泛的应用,但它依然存在自身无法克服的理论局限性:①要求非线性系统状态函数和量测函数必须是连续可微的,这限制了EKF的应用范围;②对非线性函数的一阶线性化近似精度偏低,特别地,当系统具有强非线性时,EKF估计精度严重下降,甚至发散;③需要计算非线性函数的雅克比矩阵,容易造成EKF数值稳定性差和出现计算发散。 为了克服上述EKF的缺陷,能够以较高的精度和较快的计算速度处理非线性高斯系统的滤波问题,Julier等人根据确定性采样的基本思路,基于Unscented变换(UT)提出了Unscented卡尔曼滤波(UKF)。 与EKF类似,UKF仍继承了卡尔曼滤波器的基本结构,不同之处在于UKF用Unscented变换取代了EKF中的局部线性化。UKF仍假设随机系统的状态必须服从高斯分布,但取消了对系统模型的限制条件,也就是说,不要求系统是近似线性的,同时,UKF不需要计算雅克比矩阵,因此不要求状态函数和量测函数必须是连续可微的,它甚至可以应用于不连续系统。可以证明:不论系统非线性程度如何,UT变换理论上至少能以三阶泰勒精度逼近任何非线性高斯系统状态的后验均值和协方差,因此UKF的理论估计精度优于EKF。
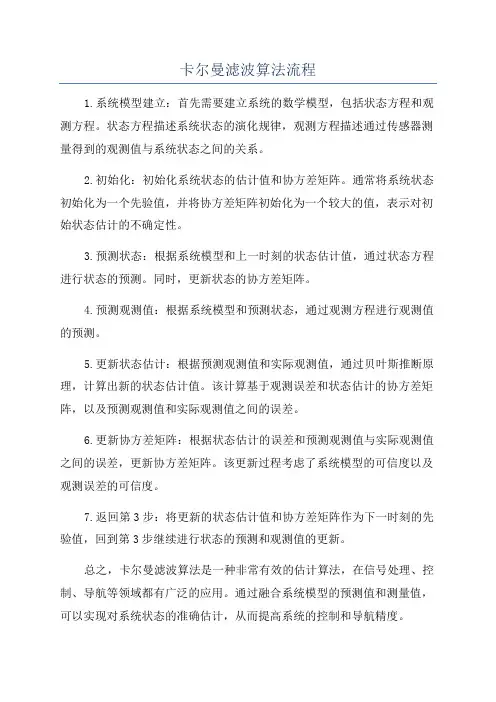
卡尔曼滤波算法流程
卡尔曼滤波算法流程
1.系统模型建立:首先需要建立系统的数学模型,包括状态方程和观测方程。
状态方程描述系统状态的演化规律,观测方程描述通过传感器测量得到的观测值与系统状态之间的关系。
2.初始化:初始化系统状态的估计值和协方差矩阵。
通常将系统状态初始化为一个先验值,并将协方差矩阵初始化为一个较大的值,表示对初始状态估计的不确定性。
3.预测状态:根据系统模型和上一时刻的状态估计值,通过状态方程进行状态的预测。
同时,更新状态的协方差矩阵。
4.预测观测值:根据系统模型和预测状态,通过观测方程进行观测值的预测。
5.更新状态估计:根据预测观测值和实际观测值,通过贝叶斯推断原理,计算出新的状态估计值。
该计算基于观测误差和状态估计的协方差矩阵,以及预测观测值和实际观测值之间的误差。
6.更新协方差矩阵:根据状态估计的误差和预测观测值与实际观测值之间的误差,更新协方差矩阵。
该更新过程考虑了系统模型的可信度以及观测误差的可信度。
7.返回第3步:将更新的状态估计值和协方差矩阵作为下一时刻的先验值,回到第3步继续进行状态的预测和观测值的更新。
总之,卡尔曼滤波算法是一种非常有效的估计算法,在信号处理、控制、导航等领域都有广泛的应用。
通过融合系统模型的预测值和测量值,可以实现对系统状态的准确估计,从而提高系统的控制和导航精度。
卡尔曼滤波方法
次提出的一种估计方法。之所以称为滤波,是因为它是一 种排除随机干扰,提高检测精度的一种手段。
• KF是基于最小方差准则推导出来的一种线性滤波器。 • KF是一种时域递推算法,根据上一状态的估计值和当前
状态的观测值推出当前状态,不需存储大量的历史数据, 便于计算机实现。
xˆk xˆk K( yk yˆk )
Px, k Px, k KPy, k K T
27
Xˆ k|k Xˆ k k1 Kk Z~k k1
测量更新 /修正
方差估值 Pk k [I Kk Hk ]Pk k1
7
3.5 卡尔曼滤波的结构图
上述递推公式,称为卡尔曼滤波器。实际上,卡尔曼 滤波器也是一个系统,其结构框图如下:
Zk + -
+
Kk
+
Z k|k 1
当前估计值
Xˆ k
14
3.7 联邦卡尔曼滤波
• 卡尔曼滤波最成功的工程应用是设计运载体的高精度组合
导航系统。为了与联邦滤波方法相区别,将普通的卡尔曼
滤波称为集中卡尔曼滤波。
• 由于对导航精度要求的提高,导航设备越来越多。另一方
面,现代系统向大系统和复杂系统的方向发展。这种情况
下采用集中式卡尔曼实现组合导航,存在两个问题:
yˆ
k
W (m) i
i
k|k 1
i0
2n
Py, k
Wi
(c)
[
i k|k
1
yˆ k
][
i k|k 1
yˆk ]T
扩展卡尔曼滤波算法
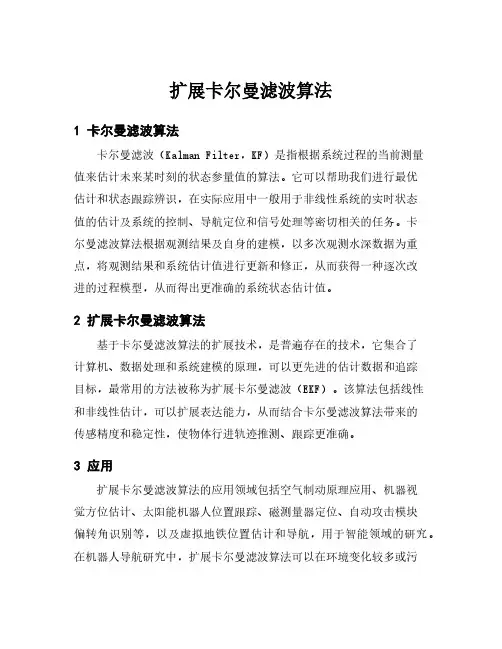
扩展卡尔曼滤波算法1 卡尔曼滤波算法卡尔曼滤波(Kalman Filter,KF)是指根据系统过程的当前测量值来估计未来某时刻的状态参量值的算法。
它可以帮助我们进行最优估计和状态跟踪辨识,在实际应用中一般用于非线性系统的实时状态值的估计及系统的控制、导航定位和信号处理等密切相关的任务。
卡尔曼滤波算法根据观测结果及自身的建模,以多次观测水深数据为重点,将观测结果和系统估计值进行更新和修正,从而获得一种逐次改进的过程模型,从而得出更准确的系统状态估计值。
2 扩展卡尔曼滤波算法基于卡尔曼滤波算法的扩展技术,是普遍存在的技术,它集合了计算机、数据处理和系统建模的原理,可以更先进的估计数据和追踪目标,最常用的方法被称为扩展卡尔曼滤波(EKF)。
该算法包括线性和非线性估计,可以扩展表达能力,从而结合卡尔曼滤波算法带来的传感精度和稳定性,使物体行进轨迹推测、跟踪更准确。
3 应用扩展卡尔曼滤波算法的应用领域包括空气制动原理应用、机器视觉方位估计、太阳能机器人位置跟踪、磁测量器定位、自动攻击模块偏转角识别等,以及虚拟地铁位置估计和导航,用于智能领域的研究。
在机器人导航研究中,扩展卡尔曼滤波算法可以在环境变化较多或污染较大的条件下,快速实现机器人位置估计和路径规划,满足快速智能系统设计的需求。
4 小结扩展卡尔曼滤波算法是利用卡尔曼滤波算法所提供的精度、稳定性和可扩展性,发展出来的一种滤波技术。
它可以合理地估计和预测某系统的状态,并及时追踪物体行走的轨迹,有效的计算系统的位置,有利于智能系统、机器人导航系统以及虚拟实验系统的设计,从而使系统的优化以及最优化更贴近实际应用。
卡尔曼滤波计算soc

卡尔曼滤波计算soc卡尔曼滤波是一种常用的状态估计算法,它可以在存在噪声和不确定性的情况下,利用已有的信息对系统状态进行估计。
在计算系统的状态和预测电动汽车(EV)的电池剩余容量(SOC)时,卡尔曼滤波是一种非常有用的工具。
卡尔曼滤波计算SOC的步骤如下:1. 确定系统的状态在电动汽车中,电池的SOC是一个非常重要的指标,它反映了电池的剩余能量。
因此,我们需要将SOC作为系统的状态,以便对其进行估计。
其它可能的状态包括电池的内阻、温度等。
2. 建立系统模型我们需要建立一个数学模型,描述SOC的演化规律。
这个模型可以是基于电化学原理的精细模型,也可以是一个简单的经验模型。
在建立模型时,我们需要考虑电池的特性和使用环境,以便提高估计的准确性。
比如说,电池在高温环境下的容量会下降,这个需要考虑进去。
3. 确定观测值在卡尔曼滤波中,我们需要利用观测值来对系统状态进行估计。
在电动汽车中,SOC可以通过对电池电压、电流、温度等参数的测量来获得。
4. 计算状态预测在下一个时间步骤内,我们需要预测SOC的值。
这个预测值是基于前一步的估计值和系统模型计算出来的。
在计算预测值时,我们需要考虑控制输入和外在因素的影响。
比如说,电池是否在充电或放电状态下、环境温度等。
5. 计算卡尔曼增益卡尔曼增益可以看做是观测值和状态预测值之间的权重,用于计算最终的估计值。
增益的大小取决于测量噪声和模型不确定性的大小。
6. 计算系统状态的估计值利用卡尔曼滤波算法,我们可以计算出最终的SOC估计值。
这个估计值会考虑前面的观测值、状态预测值、卡尔曼增益和模型。
总的来说,卡尔曼滤波可以提高电动汽车对SOC的估计准确度。
通过建立一个合理的系统模型和选取合适的观测值,我们可以在不断修正状态的同时预测电池的剩余容量。
在实际应用中,还需要考虑控制器实现算法分析和仿真验证。
yolo卡尔曼滤波跟踪算法

yolo卡尔曼滤波跟踪算法
Yolo和卡尔曼滤波是两种不同的算法,分别用于目标检测和运动预测。
Yolo是一种目标检测算法,全称You Only Look Once,通过一次前向传
递即可直接预测并得到准确的位置信息,相较于传统目标检测算法
RPN+CNN的迭代预测,速度快,检测框较准确,其它的诸如R-CNN系列,Fast R-CNN系列,Faster R-CNN系列等都需要多次迭代预测框位置。
卡尔曼滤波是一种线性递归滤波器,用于最优估计状态变量。
它使用状态方程和测量方程来描述动态系统的状态变量和观测值,通过递归算法更新状态变量的估计值,以最小化估计误差的平方和。
在计算机视觉和机器人领域中,卡尔曼滤波常用于目标跟踪和姿态估计等问题。
而Yolo-卡尔曼滤波跟踪算法则是将Yolo的目标检测算法与卡尔曼滤波的
运动预测算法相结合,通过Yolo算法检测目标并获取其位置信息,然后利
用卡尔曼滤波算法对目标的运动轨迹进行预测,从而实现更加准确的目标跟踪。
这种结合算法通常能够处理目标遮挡、目标快速移动等复杂情况,并提高目标跟踪的准确性和稳定性。
但同时也需要针对具体应用场景和数据进行参数调整和优化,以获得最佳的性能表现。
卡尔曼滤波原理

卡尔曼滤波原理卡尔曼滤波(Kalman Filtering)是一种用于估计、预测和控制的最优滤波方法,由美国籍匈牙利裔数学家卡尔曼(Rudolf E. Kalman)在1960年提出。
卡尔曼滤波是一种递归滤波算法,通过对测量数据和系统模型的融合,可以得到更准确、更可靠的估计结果。
在各种应用领域,如导航、机器人、航空航天、金融等,卡尔曼滤波都被广泛应用。
1. 卡尔曼滤波的基本原理卡尔曼滤波的基本原理是基于状态空间模型,将系统的状态用随机变量来表示。
它假设系统的状态满足线性高斯模型,并通过线性动态方程和线性测量方程描述系统的演化过程和测量过程。
具体而言,卡尔曼滤波算法基于以下两个基本步骤进行:1.1 预测步骤:通过系统的动态方程预测当前时刻的状态,并计算预测的状态协方差矩阵。
预测步骤主要是利用前一时刻的状态和控制输入来预测当前时刻的状态。
1.2 更新步骤:通过系统的测量方程,将预测的状态与实际测量值进行融合,得到最优估计的状态和状态协方差矩阵。
更新步骤主要是利用当前时刻的测量值来修正预测的状态。
通过不断迭代进行预测和更新,可以得到连续时间上的状态估计值,并获得最优的估计结果。
2. 卡尔曼滤波的优势卡尔曼滤波具有以下几个优势:2.1 适用于线性系统与高斯噪声:卡尔曼滤波是一种基于线性高斯模型的滤波方法,对于满足这些条件的系统,卡尔曼滤波能够给出最优的估计结果。
2.2 递归计算:卡尔曼滤波是一种递归滤波算法,可以在每个时刻根据当前的测量值和先前的估计结果进行迭代计算,不需要保存过多的历史数据。
2.3 最优性:卡尔曼滤波可以通过最小均方误差准则,给出能够最优估计系统状态的解。
2.4 实时性:由于卡尔曼滤波的递归计算特性,它可以实时地处理数据,并及时根据新的测量值进行估计。
3. 卡尔曼滤波的应用卡尔曼滤波在多个领域都有广泛的应用,以下是一些典型的应用例子:3.1 导航系统:卡尔曼滤波可以用于导航系统中的位置和速度估计,可以结合地面测量值和惯性测量传感器的数据,提供精确的导航信息。
卡尔曼滤波器算法的计算复杂度
- 1 -
卡尔曼滤波器算法的计算复杂度
卡尔曼滤波器是一种常见的数据处理算法,用于处理含有噪声的
测量数据,并估计未来状态。但是,卡尔曼滤波器的计算复杂度较高,
这在实时应用中可能会成为问题。
卡尔曼滤波器的计算复杂度主要来自两个方面:状态预测和状态
更新。在状态预测阶段,需要进行矩阵乘法和矩阵加法运算,其中矩
阵的维数通常是状态变量的个数的平方。在状态更新阶段,需要进行
矩阵逆和矩阵乘法运算,这也会增加计算复杂度。
为了降低卡尔曼滤波器的计算复杂度,可以采取一些优化措施。
例如,可以对矩阵进行分块处理,利用分块矩阵乘法和分块矩阵逆运
算来减少计算量。此外,在状态预测阶段,也可以采用递推形式的卡
尔曼滤波器算法,从而避免重复计算。
总的来说,虽然卡尔曼滤波器的计算复杂度较高,但是通过优化
算法和利用现代计算机的高性能,仍然可以实现实时处理。
卡尔曼滤波 详解
卡尔曼滤波详解卡尔曼滤波是一种常用于估计和预测系统状态的优秀滤波算法。
它于1960年代由R.E.卡尔曼提出,被广泛应用于飞机、导弹、航天器等领域,并逐渐在其他科学领域中得到应用。
卡尔曼滤波的基本思想是通过融合测量数据和系统模型的信息,对系统状态进行更准确的估计。
其核心原理是基于贝叶斯定理,将先验知识与观测数据相结合来更新系统状态的概率分布。
卡尔曼滤波算法包括两个主要步骤:更新和预测。
在更新步骤中,算法通过观测值来计算系统的状态估计。
在预测步骤中,算法使用系统的模型对下一个时间步长的状态进行预测。
通过反复进行这两个步骤,可以得到不断更新的状态估计结果。
卡尔曼滤波算法的关键是系统模型和观测模型的建立。
系统模型描述了系统状态的演化规律,通常用线性动态方程表示。
观测模型描述了观测值与系统状态之间的关系,也通常用线性方程表示。
当系统模型和观测模型都是线性的,并且系统噪声和观测噪声都是高斯分布时,卡尔曼滤波算法能够得到最优的状态估计。
卡尔曼滤波的优点在于,在给定模型和测量信息的情况下,它能够最小化误差,并提供最佳的状态估计。
此外,卡尔曼滤波算法还具有递归、高效、低存储等特点,使其在实时应用中具有广泛的应用前景。
然而,卡尔曼滤波算法也有一些限制。
首先,它要求系统模型和观测模型能够准确地描述系统的动态特性。
如果模型存在误差或不完全符合实际情况,滤波结果可能会产生偏差。
其次,卡尔曼滤波算法适用于线性系统,对于非线性系统需要进行扩展,例如使用扩展卡尔曼滤波或无迹卡尔曼滤波。
另外,卡尔曼滤波算法还会受到噪声的影响。
如果系统的噪声比较大,滤波结果可能会失真。
此外,卡尔曼滤波算法对初始状态的选择也敏感,不同的初始状态可能会导致不同的滤波结果。
综上所述,卡尔曼滤波是一种高效、优秀的滤波算法,能够在给定模型和测量信息的情况下提供最优的状态估计。
然而,它也有一些局限性,需要充分考虑系统模型和观测模型的准确性、噪声的影响以及初始状态的选择。
卡尔曼滤波详解一维卡尔曼滤波实例解析(五个公式以及各个参数的意义)
卡尔曼滤波详解一维卡尔曼滤波实例解析(五个公式以及各个参数的意义)一、问题描述假设我们有一个一维系统,我们想要估计这个系统的状态x。
我们可以通过一维传感器获得关于这个系统的观测z,但是这个观测会存在误差。
二、基本原理三、基本公式1.状态预测:我们首先假设系统可以通过一个线性方程来描述:x(k)=Ax(k-1)+B(u(k))+w(k),其中x(k)代表系统在时刻k的真实状态,A是系统的状态转移矩阵,B是外部输入的影响矩阵,u(k)是外部输入,w(k)是系统状态预测过程中的噪声。
2.状态协方差预测:卡尔曼滤波同时也需要估计状态的不确定性,即状态协方差。
协方差可以通过以下公式进行预测:P(k)=AP(k-1)A^T+Q(k-1),其中P(k)代表状态协方差矩阵,Q(k-1)是协方差预测过程中的噪声。
3.观测预测:将状态的估计值带入观测模型中,可以预测观测值:z^(k)=Hx^(k),其中z^(k)代表预测的观测值,x^(k)代表状态的估计值,H是观测模型矩阵。
4.观测残差:观测残差即观测值与预测观测值之间的差异:y(k)=z(k)-z^(k),其中y(k)代表观测残差。
5.状态更新:基于观测残差,我们可以通过以下公式更新状态的估计值:x(k)=x^(k)+K(k)y(k),其中K(k)代表卡尔曼增益。
卡尔曼增益可以通过以下公式计算:K(k)=P(k)H^T(HP(k)H^T+R)^-1,其中R为观测噪声的方差。
四、参数含义1.状态转移矩阵A:描述系统状态k与状态k-1之间的转移关系。
2.外部输入矩阵B:外部输入对系统状态的影响矩阵。
3.外部输入u(k):外部输入,可以是控制信号或者测量噪声。
4.状态预测噪声w(k):在状态预测过程中引入的噪声。
5.状态协方差矩阵P:表示状态估计的不确定性,协方差矩阵的对角线上的元素越大,状态的不确定性越大。
6.状态协方差预测噪声Q(k):在状态协方差预测过程中引入的噪声。
卡尔曼滤波器算法的计算复杂度
卡尔曼滤波器算法的计算复杂度
卡尔曼滤波器算法的计算复杂度包括两个主要部分:时间复杂度和空间复杂度。
时间复杂度是指该算法所需的计算时间。
卡尔曼滤波器算法的时间复杂度为O(n^2),其中n表示观测数据的数量。
这是因为该算法需要对每个时刻的状态进行预测和校正,而预测和校正的计算量都与观测数据的数量成平方关系。
因此,随着观测数据的增加,计算时间也会相应增加。
空间复杂度是指该算法所需的存储空间。
卡尔曼滤波器算法的空间复杂度为O(n^2),其中n表示观测数据的数量。
这是因为该算法需要存储每个时刻的状态向量和误差协方差矩阵,而这些向量和矩阵的大小都与观测数据的数量成平方关系。
因此,随着观测数据的增加,所需的存储空间也会相应增加。
综上所述,卡尔曼滤波器算法的计算复杂度与观测数据的数量成平方关系,因此在应用该算法时需要考虑到计算和存储资源的限制。