
圣彼得堡悖论
圣彼得堡悖论(矛盾)圣彼得堡悖论概述圣彼得堡悖论是决策论中的一个悖论。
圣彼得堡悖论是数学家丹尼尔·伯努利(Daniel Bernoulli)的表兄尼古拉·伯努利(Daniel Bernoulli)在1738提出的一个概率期望值悖论,它来自于一种掷币游戏,即圣彼得堡游戏。
设定掷出正面或者反面为成功,游戏者如果第一次投掷成功,得奖金2元,游戏结束;第一次若不成功,继续投掷,第二次成功得奖金4元,游戏结束;这样,游戏者如果投掷不成功就反复继续投掷,直到成功,游戏结束。
如果第n次投掷成功,得奖金2的n次方元,游戏结束。
按照概率期望值的计算方法,将每一个可能结果的得奖值乘以该结果发生的概率即可得到该结果奖值的期望值。
游戏的期望值即为所有可能结果的期望值之和。
随着n的增大,以后的结果虽然概率很小,但是其奖值越来越大,每一个结果的期望值均为1,所有可能结果的得奖期望值之和,即游戏的期望值,将为“无穷大”。
按照概率的理论,多次试验的结果将会接近于其数学期望。
但是实际的投掷结果和计算都表明,多次投掷的结果,其平均值最多也就是几十元。
正如Hacking(1980)所说:“没有人愿意花25元去参加一次这样的游戏。
”这就出现了计算的期望值与实际情况的“矛盾”,问题在哪里? 实际在游戏过程中,游戏的收费应该是多少?决策理论的期望值准则在这里还成立吗?这是不是给“期望值准则”提出了严峻的挑战?正确认识和解决这一矛盾对于人们认识随机现象、发展决策理论和指导实际决策无疑具有重大意义。
圣彼得堡问题对于决策工作者的启示在于,许多悖论问题可以归为数学问题,但它同时又是一个思维科学和哲学问题。
悖论问题的实质是人类自身思维的矛盾性。
从广义上讲,悖论不仅包括人们思维成果之间的矛盾,也包括思维成果与现实世界的明显的矛盾性。
对于各个学科各个层次的悖论的研究,历来是科学理论发展的动力。
圣彼得堡悖论所反映的人类自身思维的矛盾性,首先具有一定的哲学研究的意义;其次它反映了决策理论和实际之间的根本差别。
人们总是不自觉地把模型与实际问题进行比较,但决策理论模型与实际问题并不是一个东西;圣彼得堡问题的理论模型是一个概率模型,它不仅是一种理论模型,而且本身就是一种统计的“近似的”模型。
在实际问题涉及到无穷大的时候,连这种近似也变得不可能了。
实验的论文解释丹尼尔·伯努利对这个悖论的解答在1738年的论文里,提出了效用的概念以挑战以金额期望值为决策标准,论文主要包括两条原理:1、边际效用递减原理:一个人对于财富的占有多多益善,即效用函数一阶导数大于零;随着财富的增加,满足程度的增加速度不断下降,效用函数二阶导数小于零。
2、最大效用原理:在风险和不确定条件下,个人的决策行为准则是为了获得最大期望效用值而非最大期望金额值。
圣彼得堡悖论的消解历史圣彼得堡悖论的提出已有200多年了,所提出的消解方法大致可以归纳为以下几种观点:(一)边际效用递减论Daniel Bernoulli在提出这个问题的时候就给出一种解决办法。
他认为游戏的期望值计算不应该是金钱,而应该是金钱的期望效用,即利用众所周知的“期望效用递减律”,将金钱的效用测度函数用货币值的对数来表示:效用=log(货币值)。
所有结果的效用期望值之和将为一个有限值log(4)≈ 0.60206,如果这里的效用函数符合实际,则理性决策应以4元为界。
这一解释其实并不能令人满意。
姑且假定“效用递减律”是对的,金钱的效用可以用货币值的对数来表示。
但是如果把奖金额变动一下,将奖金额提高为l0的2n次方(n=3时,奖金为108),则其效用的期望值仍为无穷大,新的悖论又出现了当然,我们并不清楚效用值与货币值之间究竟有什么样的关系,不过只要我们按照效用的2n倍增加奖金,悖论就总是存在。
(二)风险厌恶论圣彼得堡悖论对于奖金额大小没有限制,比如连续投掷40次才成功的话,奖金为1.1万亿元。
但是这一奖金出现的概率极小,1.1万亿次才可能出现一次。
实际上,游戏有一半的机会,其奖金为2元,四分之三的机会得奖4元和2元。
奖金越少,机会越大,奖金越大,机会越小。
如果以前面Hacking所说。
花25元的费用冒险参与游戏将是非常愚蠢的,虽有得大奖的机会,但是风险太大。
因此,考虑采用风险厌恶因素的方法可以消解矛盾。
Pual Weirich就提出在期望值计算中加入一种风险厌恶因子,并得出了游戏费用的有限期望值,认为这种方法实际上解决了该悖论。
但是这种方法也并不十分完美。
首先,并非所有人都是风险厌恶的,相反有很多人喜欢冒险。
如每期必买的彩票,以及Casino(卡西诺)纸牌游戏,其价格都高于得奖的期望值。
你也可以说这些喜欢冒险买彩票和赌博的人是非理性的,可他们自有乐趣,喜欢这样的风险刺激。
总之,风险厌恶的观点很难解释清楚实际游戏平均值非常有限的问题。
退一步说,即便承认风险厌恶的观点,矛盾仍然不能消除。
我们仍然可以调整奖金额,最后,考虑风险厌恶情况的期望值仍然是无穷大而与实际情况不符。
(三)效用上限论对前两种观点的反驳,我们采用了增加奖金额的方法来补偿效用的递减和风险厌恶,两者均是假定效用可以无限增加。
也有一种观点认为奖金的效用可能有一个上限,这样,期望效用之和就有了一个极限值。
Menger认为效用上限是惟一能消解该悖论的方法。
设效用值等于货币值,上限为100单位,则游戏的期望效用为7.56l25,如表3所示。
也许这里的效用上限太小了,不过我们可以任意选定一个更大的值比如225 。
有多人如Russell Har—din (1982),W illiam G uNtaNon (1994),Richard Jeffrey(1983)等都赞成这样的观点。
不过这种效用上限的观点似乎不太令人信服。
效用上限与效用递减不同,或许你认为有225的钱够自己花的了,可是钱并不能给我们带来所有的效用,有些东西不是钱所能买来的。
效用上限意味着再也没有价值可以添加了。
但是一个人有了钱,还希望他的朋友、亲戚也像他一样富有;同一个城市里的人和他一样富有。
而效用上限论认为到了这一上限他们就不用再做任何交易了,看起来这并不能成立。
对有些人来讲,似乎期望和需求并不是无限增加的,对于现有的有限需求他们已经满足了。
他们觉得这里的游戏期望效用值确实是有限的。
不过是不是确实有这样的人还是一个不确定的问题,或者是个经验性的问题。
但认为“越多越好”的人确实是存在的。
对于决策准则这样的理性选择的理论,不能基于可疑的和经验性的判断而加以限制,因而期望有限论不足以消解这里的矛盾。
(四)结果有限论Gustason认为,要避免矛盾,必须对期望值概念进行限制,其一是限制其结果的数目;其二是把其结果值的大小限制在一定的范围内。
这是典型的结果有限论,这一观点是从实际出发的。
因为实际上,游戏的投掷次数总是有限的数。
比如对游戏设定某一个投掷的上限数L,在投掷到这个数的时候,如果仍然没有成功,也结束游戏,不管你还能再投多少,就按照L付钱。
因为你即便不设定L,实际上也总有投到头的时候,人的寿命总是有限的,任何原因都可以使得游戏中止。
现在设定了上限,期望值自然也就可以计算了。
问题是,这已经不是原来的那种游戏了!同时也并没有证明原来的游戏期望值不是无限大。
原来的游戏到底存在吗?Jeffrey说:“任何提供这一游戏的人都是一个骗子,谁也没有无限大的银行!”是说实际上没有这种游戏吗?恐怕这也不见的。
如果我邀请你玩这种游戏,你说我实际上不是在这样做吗? 或者说我实际上邀请你玩的不是这种游戏而是另外的什么游戏? 很多游戏场提供许多概率极小、奖金额极大几乎不可能的游戏,他们仍然在经营、在赚钱,照样吃饭睡觉,一点儿也不担心哪一天会欠下一屁股债,崩盘倒闭。
Jeffrey在这样说的时候,实际上是承认了圣彼得堡游戏的期望值是无穷大了。
认为游戏厅不提供这样的游戏,正是因为他们认为其期望值是无穷大,迟早他们会因此而破产倒闭。
这正是用了常规的决策理论,而反过来又说这种游戏实际上不存在,应该排除在期望值概念之外。
因此,用限制期望值概念的方法并不能消解悖论。
不能限制期望值概念的原因还有很多。
比如,我们不能用限制期望值概念的方法仅把圣彼得堡游戏排除在外,而应该是通用的。
在人寿保险中,有一个险种根据保险人的年龄,每长一岁给付一定的赔付金额。
采用人类寿命的经验曲线给出每个年龄的生存机会。
大于140岁的生存率已经没有经验可以借鉴,但可以采用一定的函数将生存年龄扩展至无穷大,当然其生存率趋向于零。
注意到这里的给付金额也是无限的,但是其在期望值计算方面并没有出现什么问题。
问题的本质与悖论的消解所谓悖论,《辞海》中的定义是:“一命题B,如果承认B,可推得非B,反之,如果承认非B,又可推得B,称命题B为一悖论。
”可见,作为一种推理的矛盾现象,悖论是人们自己制造出来的。
现在已经有人证明,这种意义上的悖论是不存在的。
一个命题是一个具有真假的判断语句,如果一个命题B和非B能够相互推出,则B要么是非真非假的单义句,要么是非真非假的多义句。
所以,悖论作为人类思维系统的一种矛盾形式,它的消解必须从人们思维系统自身的矛盾性和不完善性着手,需要人类战胜和超越自己。
历史上一次一次的悖论的消解,提出了更完备的公理系统,完善了人类的思维和科学系统,使得科学得到进一步的发展。
圣彼得堡悖论也是一样。
(一)对圣彼得堡悖论各种消解观点的评述综合上述悖论的消解观点,效用递减论符合了“边际效用递减律”,能够在一定程度上解决实际问题,但是却绕开了问题的基本面。
圣彼得堡游戏的期望值到底是多少并没有真正得到解决;风险厌恶论,犯了同样的错误,只不过是用风险因子替换了效用函数,实际上只是一种风险效用;效用上限论和结果上限论试图回避问题的无限性,篡改了原问题,自然也不可能解决问题。
这些观点都是从实际出发的,但都没有触及人们的思维系统,不能冲破自己思想的牢笼,即便解决了这一悖论,又会有新的悖论出现。
(二)最后的消解从上述圣彼得堡悖论的消解方法来看,其效果都不是十分理想,都没有真正解决问题。
但是正是这些努力,是我们认识到仅从实际出发是不能解决问题的,而最合理的解释就是——保留期望值的定义,调整我们的思维。
当我们这样做的时候,圣彼得堡悖论就不再是一个悖论了!理论上期望值的计算没有什么错误,我们需要承认它的期望值是无穷大;而实际上它的均值又不可能是无穷大,因为它是样本均值,样本均值随着样本容量的增加,以概率收敛于其期望值。
这都是正常的,它们本身就是应该有差距的!至于差距应该有多大,在小于无穷大的时候,样本均值随着实验次数的增多,越来越接近总体均值(或理论均值),圣彼得堡游戏不正是这样的吗?而在总体均值是无穷大的时候,我们如何让样本均值如何接近无穷大呢?非得是我们认为的很大很大吗?再大也不是无穷大,和现在也没有区别,我们平时的“大小”概念已经不适应了。
第一章 风险与风险管理(1-2节)

2、 风险事故(Peril):风险事件, 是损失的直接原因。
洪水、地震、雷电、盗窃、死亡、爆炸、疾病….
3、 损失(Loss):经济价值的减少 或人身伤害
三者之间存在因果关系,即风险因素引 发风险事故,而风险事故导致损失
三风险的分类
1、按风险的损害对象分:
人身风险:可能导致人的伤残、死亡或损 失劳力 财产风险: 财产发生损毁、灭失、贬值 责任风险:人们因行为上的疏忽、过失造 成他人的财产损失或人身伤亡,在法律上 应负的经济赔偿责任的风险。
第二节 风险决策
期望值理论 期望效用理论 前景理论
一、期望值理论
例子:1000元钱在1年之内: 夹在书中:——1000元 存入银行:——1030元 投资基金:——预定指数高于大盘指数(比如上证指数):回 报率40%;低于大盘指数回报率-20%。
EV Pi X i 0.5 *1400 0.5 * 800 1100
18
方差
方差是每一种可能结果的取值与期望值之差平 方的加权平均数 用δ2表示方差,则: δ2 =P1· 1-E(X)]2+ … +Pn· n-E(X)]2 [X [X 标准差是方差的平方根:
标准差
δ= δ 2
19
离散系数
离散系数就是标准差与期望值的比值。
离散系数越小,损失分布的相对危险越小 。
面临风险时追求期望效用的最大化
35
如果某个随机变量X以概率Pi取值xi, i=1,2,…,n,而某人在确定地得到xi时的效用为 u(xi),那么,该随机变量给他的效用便是: U(X) = E[u(X)] = P1u(x1) + P2u(x2) + ... + Pnu(xn) 其中,E[u(X)]表示关于随机变量X的期望效用 。 因此U(X)称为期望效用函数,又叫做冯〃诺依 曼—摩根斯坦效用函数(VNM函数)。
2013中山大学 微观经济理论 考研 状元笔记
官方网址 北大、人大、中财、北外教授创办 集训营、一对一保分、视频、小班、少干、强军
b)风险厌恶系数和财富 风险厌恶的程度随着财富水平的提高会增加还是减少,这是一个重要的问题。直觉上看,由于假定边际收 益递减,这种潜在的损失对于财富多的人来说不是很严重,随着财富的增加,更可能花钱参加公平赌博。 但是这种直觉不一定可靠,因为,边际效用递减也使在赌博中赢得的好处越来越缺乏吸引力。这种净结果 就是不确定的。不同的效用函数不同的结果。如果是二次式,则财富增加,风险厌恶系数增加;如果是对 数形式,财富增加,风险厌恶系数下降。 如果是二次式比如:
根据V-M效用理论,人们在进行风险决策的时候,则目标是期望效用最大化。 3.风险厌恶 (1)风险厌恶与公平赌博 有两个赌博:一半一半的概率输赢h,另一个是一半一半的概率输赢2h
官方网址 北大、人大、中财、北外教授创办 集训营、一对一保分、视频、小班、少干、强军
从图中可以看出, 此人愿意付出 ,避免面对风险。
此时,风险厌恶系数和财富是正相关,和直觉相反。 如果是对数形式:
这说明,风险厌恶系数和财富是反相关。 如果是指数形式,则
风险厌恶系数和财富水平无关。
(4)相对风险厌恶系数 绝对风险厌恶系数可以用来考察不同财富水平下的风险厌恶程度,而考察人对于财富的变动的风险厌恶。 用相对风险厌恶系数。 相对风险厌恶系数为:
n
第i次投掷出现正面的概率为 ( ) ,因此对应上述奖金出现的概率为:
官方网址 北大、人大、中财、北外教授创办 集训营、一对一保分、视频、小班、少干、强军
1 2
n
但是没有人愿意参加这个赌博,比如我出10亿元作为参与这个赌博的费用,我相信没有人愿意和我进行这 个赌博,尽管10亿远远小于这个赌博的期望值。这就是圣彼得堡悖论。 悖论的解决: 贝奴利的解释是,人们参与赌博不关心具体的期望收入而是期望效用。随着收入的增加,收入的边际效用 递减,圣彼得堡赌博就会收敛到一个确定值的期望效用。这个确定的有限的值就是参与赌博所愿意花费的 钱。 (2)V-M效用理论
陆蓉行为金融学讲义 ---投资如何避免犯错 陆蓉 中信出版集团2019.11第1版 (1)

q q q q q q q qq q q q q qq q q qqq 序言心理学是行为金融学的根基本书大体上包括金融学原理和应用两大部分(前三章是原理,后三章是应用)第一章 什么是行为金融学(行为金融学是心理学和金融学相交叉的学科,擅长投资实践)行为金融学为何擅长实践世界是多元的,认识世界的方式也应该是多元的行为金融学颠覆了人们对金融市场的传统认知行为金融学怎样认识世界“应该是”的视角帮我们把握长远基准“实际是”的视角帮我们理解当下发生的事情传统金融学和行为金融学的根本分歧传统金融学:金融学是经济学基本理论在金融市场的展现行为金融学:金融学属于社会科学,社会科学研究的是与“人”相关的社会运行规律行为金融学的特点行为金融学最适用的领域是投资实践,制定交易策略真正能解决现实问题的经济学家人是不是真的有智慧战胜市场投资者:获取超额收益是否可能 金融市场行为主体是人,而人的行为是有规律,可预测的以人为行为主体的市场就有规律可循,战胜市场是完全可能的融资者:有没有更简单的方法筹到钱“低股价幻觉”监管者:市场到底要不要管高估理性,低估贪婪价格错误是如何产生的两种金融学的争论罗伯特-席勒:大盘可预测理论尤金-法玛:有效市场假说,大盘不可预测 通过两棵树看懂行为金融学根上的分歧:有效市场假说与错误定价“人是理性的”与“人是非理性的”套利与有限套利 套利是保证传统金融学所有理论成立的基础有限套利:真实的套利是有限制的在现实生活中,你该如何套利什么是套利 套利是做两笔操作,通过一买一卖赚取差价陆蓉行为金融学讲义 ---投资如何避免犯错 陆蓉 中信出版集团2019.11第1版q q q q q qq q q qq q q qq q qq q q qq q q q qq q q q q qq q q为什么传统金融学认为套利重要“零成本,无风险,正收益”现实中的套利为何存在限制常用三种套利方法跨市场套利跨商品套利跨期限套利 现实中套利限制套利是有成本的套利是有风险的套利的收益也并不是能保证的 套利失败的典型案例:LTCM的覆灭 第二章 认知非理性信息收集阶段的认知偏差:你 能真了解一家公司吗易得性偏差(易记性偏差) 事务的可想象性,新近性,显著性和生动性等因素会影响人的记忆首因效应和近因效应首因效应:指人们做决策时,倾向于首次到达的信息赋予最大的权重近因效应:指最后到达的信息被赋予最大的权重 信息加工阶段的认知偏差:为什么股评不可信代表性偏差的一个测试代表性概率:“有多像”或“在多大程度上代表了”无条件概率:不依赖于任何条件 金融市场中常见的代表性偏差案例认知的代表性偏差:人们总是倾向于根据代表性特征冲动地做出判断代表性偏差与小数定律“大数定律”是概率论历史上第一个极限定理,指的是当试验次数足够多的时候所呈现的统计规律性代表性偏差:人们误用了大数定律小数定律:只用少量样本做决策 信息输出阶段的认知偏差:为什么人越自信赔得越多过度自信人为什么会过度自信心理学揭示:人的过度自信与信息积累有关信息积累没有上限,能力提升却有上限人的自信程度会超过自身的实际水平 过度自信的利弊利:过度自信能放大成交量,提高市场流动性弊:忽视风险,过度交易qqqqqqqqqqqqqqqqqqqqqqqqq 影响过度自信的因素专业知识经验怎样避免过度自信站在第三方立场更高的视角尝试置身事外信息反馈阶段的认知偏差:踩过的坑为什么还会踩自我归因自我归因偏差指的是人们容易把好的结果归因于自己的能力把差的结果归因于他人或客观原因真实原因:收集信息偏差,理解信息的片面和做买入卖出时的冲动后见之明后见之明:当结果出现后,人们误以为自己早就知道结果的一种幻觉认知失调当事情的结果与预想不一致时,人们会感到一种不协调的痛苦,为了避免这种痛苦,可能会对事实选择视而不见或故意歪曲。
微观经济学不确定性
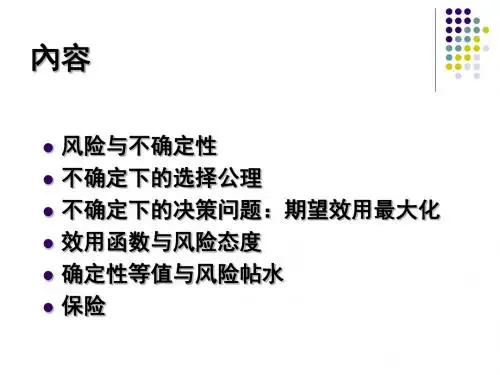
如果u(E(g)) u(g), 那么决策者是风险爱好的
如果u(E(g)) u(g), 那么决策者是风险中性的
对所得的偏好
U(w)
RL RN 若边际效用递减,则称之 为“风险规避者” ;
U(50)
e
0.5u(0)+0.5u(100) 赌局的期望效用
a
0
50
100
风险厌恶
数量X
期望效用水平 1 u(0) 1 u(100)
2
2
u(50) 1 u(0) 1 u(100)
2
2
效用:u(x)
b
0.5u(0)+0.5u(100) 赌局的期望效用
d
e 确定事件的效用
a
U(50)
问题:你是否愿意参与赌博? 如果愿意,你参加哪一种?
不确定条件下的选择问题
决策准则: 预算限制?宗教信仰?行为规范? 所得的期望值 所得效用的期望值
按所得期望值法则决策
个人在第 i 种状态下所能获得的收入(或财富)为 wi ( i = 1, 2, …, n),而发生的概率为 i (1 + 2 +…+ n =1),则所得的期望值为:
根据主观意识所形成的概率分布未必完全 正确,形成概率的信息质量亦有所区别;
不确定性的程度虽无法预测,但个人对于 风险的程度,可赋予不同的高低顺序,而 排列顺序不仅取决于风险的程度,而且与 个人的风险态度有关。
不确定性 vs. 风险
Robinson and Barry(1987)认为:如果不 确定事件的结果会改变个人的福利,则称该 事件为具有风险性的事件。简言之,不具风 险的不确定事件,并不影响决策,故非我们 关注的重点。
期望效用理论

Sichuan University
一、风险与不确定性
伯努利选择的期望效用函数为对数函数,即用alog(x) 表示效用函数,x表示财富。则对投币游戏的期望值的计算 应为对其对数函数期望值的计算:
E[u(x)] 1 a log 2x1 a1.39 a log 2x 2x
其中, 0 为一个确定值。
(元) (元)
Sichuan University
一、风险与不确定性
问题:是否期望收益最大准则就是一个最优的决策法 则呢?
典型例子:“圣彼德堡悖论”(Saint Petersburg Paradox)问题:
有这样一场赌博:掷硬币直到正面朝上为止。第一次 就得到正面朝上的结果,则赢得 1 元,第二次得到正面 朝上的结果,赢得 2 元;第三次时,得4 元,......。 一般情形为如果掷n次,则第 n 次赢得 2 的 n-1 次方元
Sichuan University
一、风险与不确定性
通过观察函数f可以区分确定条件下和不确定条件下的 决策。
若f关于现实状态是不变的,即现实状态不会影响产生的 结果,则可以认为是确定条件下的决策。
若不同的状态导致不同的结果,则可以认为是不确定条 件下的决策。
Sichuan University
一、风险与不确定性
3、在投机与赌博中的风险 投机:在获取相应报酬时承担一定的风险。 赌博:为一个不确定的结果打赌或下注。
Return
Sichuan University
一、风险与不确定性
(二)不确定性下建立偏好模型的方法 1、状态偏好方法
定义:自然(或现实)状态指特定的、会影响个体行 为的所有外部环境因素。
通常用S表示自然状态的集合: S={1,…,s}。
什么是效用效用的理论

什么是效用效用的理论效用是指对于消费者通过消费或者享受闲暇等使自己的需求、欲望等得到的满足的一个度量。
那么你对效用了解多少呢?以下是由店铺整理关于什么是效用的内容,希望大家喜欢!效用的概述丹尼尔·伯努利在解释圣彼得堡悖论(丹尼尔的表兄尼古拉·伯努利故意设计出来的一个悖论)时提出的,目的是挑战以金额期望值作为决策的标准。
丹尼尔·伯努利对这个悖论的解答在1738年的论文里,主要包括两条原理:1、边际效用递减原理一个人对于财富的占有多多益善,即效用函数一阶导数大于零;随着财富的增加,满足程度的增加速度不断下降,效用函数二阶导数小于零。
2、最大效用原理在风险和不确定条件下,个人的决策行为准则是为了获得最大期望效用值而非最大期望金额值。
效用的理论效用理论是领导者进行决策方案选择时采用的一种理论。
决策往往受决策领导者主观意识的影响,领导者在决策时要对所处的环境和未来的发展予以展望,对可能产生的利益和损失作出反应,在公理科学中,把领导人这种对于利益和损失的独特看法、感觉、反应或兴趣,称为效用。
效用实际上反映了领导者对于风险的态度。
高风险一般伴随着高收益。
对待数个方案,不同的领导者采取不同的态度和抉择。
运用心理测定方法,可以测量出领导者对于各种收益和损失的效用值,并画出相应的效用曲线:甲类型领导者对收益反应迟钝,对损失反应敏感,怕担风险,不求大利,谨慎小心。
乙类型领导者对损失反应迟钝,对获利非常敏感,追求大利,不怕风险,大胆决策。
丙类型属于中间类型,完全以损益率的高低作为选择方案的标准。
效用是指消费者从消费某种物品中所得到的满足程度。
效用理论是消费者行为理论的核心,效用理论按对效用的衡量方法分为基数效用论和序数效用论。
基数效用是指按1,2,3······等基数来衡量效用的大小,这是一种按绝对数衡量效用的方法,这种基数效用分析方法为边际效用分析方法,序数效用是指按第一,第二,第三等序数来反映效用的序数或等级,这是一种按偏好程度进行排列顺序的方法、基数效用采用的是边际效用分析法,序数效用采用的是无差异曲线分析法。
Utility(期望效用最大化)
Chapter 7 Maximizing Expected Utility(期望效用最大化) INTRODUCTION1.在第一章中讲过,经济选择问题的两个步骤:第一,投资机会集;第二,选择准则或选择标准(见教材149页)。
2.前几章中我们主要讲了投资机会集中的有效边界问题。
有效边界也是一个机会集。
在有效边界中,给定一个期望收益,就唯一确定一个最小方差组合;给定一个方差,就确定一个唯一的最大收益组合。
两种模型下最佳投资组合的求法我们在上章中介绍过了。
3.根据均值方差准则,解决风险投资机会集的选择标准问题就是收益最大化(平均收益最大化和期望收益最大化)。
4.最大报酬准则:例1: 5种不同投资方案可能报酬的分布单位:%从上表看出,A、B方案最安全,从安全考虑,B是最佳方案。
因此就无风险方案来说,B是首选的方案。
但是在风险方案中,C、D、E方案收益大,风险也大。
不过这更符合现实市场的情形。
解决这一问题的方法是,采用期望收益最大化原则选择投资方案。
1、最大期望报酬(收益)准则根据上表计算的最大期望报酬如下表:根据期望报酬最大化准则,我们应该选择E。
但E是否就总是优于C呢?实际上方案C并不总是比E差,比如它最大招致的损失为8%,而E为20%。
这是我们前几章得出的结论。
2、圣.彼得堡悖论(St.Petersberg Game or Paradox)连续执硬币直至落在地上出现“正面”为止。
如果第一次出现正面,挣1元,第二次出现正面挣2元,第三次出现正面挣4元,第四次出现正面挣8元,等等。
每多一次抛掷出现正面,就加倍地偿付。
(1)求期望收益E(x)=(1/2)*1+(1/4)*2+(1/8)*4+(1/16)*8+.+(1/2n)*2n-1+…=(1/2)+(1/2)+…+(1/2)+…=∞因为投掷的次数没有限制,因此游戏的数学期望值为无限。
也就是说,根据最大期望报酬原理,理性投资者为玩这个游戏所支付的代价(价格)是无限的。
风险管理第二章
即$10的效用>彩票的期望效用0.5×v(5)+0.5×v(15)
即期望值的效用>期望效用
那么,你是一个风险回避者。也就是说,在平均结果相同的资产中, 你选择价值稳定者。
21
风险回避者:期望值的效用>期望效用 (凹函数,风险规避者)
V(15) 期望值的效用
期望效用
V(5)
benefit from a gain, • Complacency (自信或过于自信,自我感觉不错) • Inadequate time horizons 距离损失发生的时间越近,对损失的感
受越大。
13
“圣彼得堡悖论”问题
传说当时在圣彼得 堡街头流行着一种赌博,规则是由参加者先付 一定数目钱。比如100卢布,然后掷分币,当第一 次出现人像面朝上 时一局赌博终止;如果到第n次才出现了人像朝上,参加者收回2n个卢 布, n=1,2,3,……。决策人面临的问题是究竟参不参加赌?
• Experience,Knowledge,Culture,Position,Financial status • Ability to influence the outcome • Asymmetry:put more weight on the impact of a loss than on the
Semivar= E[min(0, (R-E(R))) 2] 4. 风险度
即在特定的客观条件下、特定的时间内,的均方误差与预测损失 的数学期望之比。它表示风险损失的相实际损失与预测损失之间 对变异程度(即不可预测程度)的一个无量纲(或以百分比表示) 的量
10
2.3 用效用论来衡量风险规避程度
-------- 用“钱”的函数来度量
第二讲_效用函数
§2.1 理性行为公理
2.1.2 理性行为公理 公理2.4(相对有序性,连续性,偏好的有界 性) 若 T1,T2 ,T3∈Ŧ,且T1T2 T3 则存在数 p,q,0<p<l,0<q<1,使得: pT1 +(1-p)T3 T2 qT1 +(1-q)T3
表示任意事态体都不是无限优,也不是无限 劣。
§2.1 理性行为公理
在随机决策中,决策系统中的决策方案均是 在状态空间背景中加以比较,并按照某种规 则,选出决策者最满意的行动方案。 在本章中,我们用事态体表示在随机性状态 空间中的行动方案,方案的比较表示为事态 体的比较,并引入效用的概念,用以衡量事 态体(行动方案)的优劣。
§2.1 理性行为公理
2.2.2 效用函数的构造
方法 ③ 对结果值进行归一化处理,记归一化的结 果值为x(oj) 0 o o j x ( o ) * 0, o O j j o o 则: x*=x(o*)=1, x0=x(o0)= 0, 0≤x(oj)≤1 ④ 记确定当量oξ的归一化值为ε,也记为x0.5
2.2.2 效用函数的构造
介绍一种实用的效用函数的构造方法。 基本思路 对于决策问题的结果值集合,先用确定当 量法找出一个基准效用值,即效用值等于 0.5的结果值,称为确定当量oξ。其余效用 值不再测定,而是按比例用线性内插的方 法,用同一个标准计算得到。
2.2.2 效用函数的构造
方法 设决策问题结果值集合为: O=(o1, o2 , …, on) ①取 o* ≽max{o1, o2 , …, on } o0 ≼min{o1, o2 , …, on } 并令 u(o*)=1,u(o0)= 0; ② 构造简单事态体(0.5, o*; 0.5, o0),用确 定当量法找到该事态体的确定当量oξ,使 得: oξ~(0.5, o*; 0.5, o0)
决策心理学的研究范式
• 在当时的经济学研究中,由于备选方案的损益值多以金融货币值为指标,于 是预期货币值便成为决策分析中提出最早且应用最广泛的一种价值辨优准则。 决策中,人们的偏好指向预期货币值最大。 • 如,投资家有资本M,要全部用来投资,有N种投资方案,每种方案带来的投 资回报不同,投资家只需计算出获得最高投资回报的方案,即可作出决策。
•
• •
•
有限理性的心理学解读 感觉-有限理性: 我们通过视觉、味觉、触摸觉等感觉器官获取关于颜色、味道等的信息,这就是 感觉。 感觉是人们从外部世界,同时也可以从身体内部获取信息的第一步,是感官将各 种不同刺激的能量转换成神经冲动传往大脑而产生的。 现象一:使用交流电的日光灯,它的光线是闪动的还是稳定的? 日光灯以每秒约100次的频率在闪动。眼睛不能识别日光灯的频率,是因为视网 膜需要一定的时间把光能转换为神经反应,当刺激眼睛的光消失时,视网膜的反 应并不立即消失,而是留下一个后象,后象的保留时间为0.1秒。 假如有多次闪光刺激,并且间隔时间足够短,人眼则不能分辨单个光点,而将其 感知为稳定的、连续的光。 这种现象在心理学上称为闪光融合。闪光融合导致我们判断出现错误。 现象二:三盆水,一盆为冷水,一盆为温水,一盆为热水。 先将双手分别浸入冷水和热水中,30秒后迅速将浸入热水的手浸入温水中,5秒 后将浸入冷水的手也浸入温水中,看看会有什么现象发生? 总结:同是一盆温水,判断却不同,是因为先前的经验影响了判断。 现象三:2004年12月26日,东南亚地区发生强烈地震并引发海啸,罕见的海啸席 卷印度洋岛国斯里兰卡,造成2.2万人遇难。但居然很少发现动物的尸体。 动物具有预知灾难发生的所谓“第六感觉”,而是它们的听觉或某种感官比人类 更为灵敏。
• 最大期望效用理论
• 由冯•诺依曼和摩根斯顿提出,又称VNM期望效用理论,已发展成为标准化决 策的主干理论。