
单位根检验精编版
单位根检验
集团企业公司编码:(LL3698-KKI1269-TM2483-LUI12689-ITT289-
一、单位根检验
面板数据增强了稳定性,但是也需要进行单位根检验。
面板数据单位根检验有四种方法:
1、LLC检验?需要安装命令searchlevinlin,net,要求各截面单元具有
同质性,
H0:具有单位根
命令:levinlin?varname,lags(n)
2、IPS检验?安装命令searchipshin,net,各截面存在异质单位根
H0:具有单位根
命令:ipshinvarname,lags(n)
3、fisherADF检验
命令:xtfishervarname,lags(n)对统计量样本容量和滞后期较为稳健,
并且适用于非平衡面板数据
4、fisherPP检验
命令:xtfishervarname,lags(n)pp?N较大时必须对P进行修正,即为
fisherPPtest
以上各种,还可以加入trend,时间趋势项。加入存在单位根需要差分后
再检验。差分即D.varname
注意:以上各种在使用前均需要xtset设置好面板数据。
helpxtunitroot?默认带有截距项
二、协整检验
1、在Stata中对面板数据进行协整检验的命令是xtwest,
?命令安装sscinstallxtwest
?命令:xtwestdepvarvarlist[ifexp][inrange],lags(#[#])leads(#[#])
?具体使用时可以help
通过了协整检验,说明变量之间存在着长期稳定的均衡关系,其方程回
归残差是平稳的。因此可以在此基础上直接对原方程进行回归,此时的
回归结果是较精确的。
三、长面板的处理
长面板N相对较小,T相对较大,扰动项不一定服从iid分布,需要估计
扰动项的具体形式,然后使用广义最小二乘法(FGLS)进行估计。长面
板数据关注的焦点在于设定扰动项相关的具体形式,用于提高估计的效
率。在对长面板估计时需要确定是否存在异方差或者自相关,因此需要
进行检验。
1、组间异方差的检验
quietlyxtglsladdindu?L.lofdi?huilother,iglspanel(het)
eststorehetero
quietlyxtgls?laddindL.lofdihuilother,igls
eststorehomo
localdf=e(N_g)-1lrtestheterohomo,df(`df')
2)xttest3也用于组间异方差的检验。
2、组内自相关的检验
xtserialladdindlofdiotherhuil
3、组间截面相关检验
quietlyxtregladdindL.lofdiotherhuil,fexttest2
四、长面板的估计
1、根据长面板的特征运用FGLS进行估计。
xtgls命令。
单位根检验 2

单位根检验是针对宏观经济数据序列、货币金融数据序列中是否具有某种统计特性而提出的一种平稳性检验的特殊方法,单位根检验的方法有很多种,包括ADF检验、PP检验、NP检验等。
单位根检验时间序列的单位跟研究是时间序列分析的一个热点问题。
时间序列矩特性的时变行为实际上反映了时间序列的非平稳性质。
对非平稳时间序列的处理方法一般是将其转变为平稳序列,这样就可以应用有关平稳时间序列的方法来进行相应得研究。
对时间序列单位根的检验就是对时间序列平稳性的检验,非平稳时间序列如果存在单位根,则一般可以通过差分的方法来消除单位根,得到平稳序列。
对于存在单位根的时间序列,一般都显示出明显的记忆性和波动的持续性,因此单位根检验是本书中有关协整关系存在性检验和序列波动持续性讨论的基础。
单位根过程定义2-1 随机序列{ },t=1,2,…是一单位根过程,若 =ρ +ε,t=1,2…(1)其中ρ=1,{ε }为一平稳序列,且 E[ε ]=0, V(ε )=σ <∞, Cov(ε ,ε )=μ <∞这里τ=1,2…。
特别地,若{ε }是独立同分布的,且E[ε ]=0,V(ε )=σ <∞,则式(1)就变成一个随机游走序列,因此随机游走序列是一种最简单的单位根过程。
将式(1)改写为下列形式:( 1-ρL) =ε,t=1,2,…其中L为滞后算子,1-ρL为滞后算子多项式,其特征方程为1-ρz=0,有根z= 。
当ρ=1时,时间序列存在一个单位根,此时{ }是一个单位根过程。
当ρ<1时,{ }为平稳序列。
而当ρ〉1时,{ }为一类具有所谓爆炸根的非平稳过程,它经过差分后仍然为非平稳过程,因此不为单整过程。
一般情况下,单整过程可以称作单位根过程。
在经济、金融时间序列中,常会遇到ρ非常接近1的情况,成为近似单位根现象。
近似单位根是介于平稳序列I(0)和单正序列I (1)之间。
一般情况下,单整过程可以称作单位根过程。
社会消费品零售总额由上图可得到社会消费品零售总额的ADF Test Statistic t值为-0.472804;1% level t值为-2.708094; 5% level t值为-1.962813; 10% level t值为-1.60629。
单位根检验之欧阳索引创编

一、单位根检验欧阳家百(2021.03.07)面板数据增强了稳定性,但是也需要进行单位根检验。
面板数据单位根检验有四种方法:1、LLC检验需要安装命令search levinlin, net ,要求各截面单元具有同质性,H0:具有单位根命令:levinlin varname ,lags(n)2、IPS检验安装命令search ipshin, net,各截面存在异质单位根H0:具有单位根命令:ipshinvarname ,lags(n)3、fisher ADF检验命令:xtfishervarname ,lags(n) 对统计量样本容量和滞后期较为稳健,并且适用于非平衡面板数据4、fisher PP检验命令:xtfishervarname ,lags(n) pp N较大时必须对P进行修正,即为fisher PP test以上各种,还可以加入trend,时间趋势项。
加入存在单位根需要差分后再检验。
差分即D.varname注意:以上各种在使用前均需要xtset设置好面板数据。
help xtunitroot 默认带有截距项二、协整检验1、在Stata中对面板数据进行协整检验的命令是xtwest,命令安装ssc install xtwest命令:xtwestdepvarvarlist [if exp] [in range] , lags(# [#]) leads(# [#]) 具体使用时可以help通过了协整检验,说明变量之间存在着长期稳定的均衡关系,其方程回归残差是平稳的。
因此可以在此基础上直接对原方程进行回归,此时的回归结果是较精确的。
三、长面板的处理长面板N相对较小,T相对较大,扰动项不一定服从iid分布,需要估计扰动项的具体形式,然后使用广义最小二乘法(FGLS)进行估计。
长面板数据关注的焦点在于设定扰动项相关的具体形式,用于提高估计的效率。
在对长面板估计时需要确定是否存在异方差或者自相关,因此需要进行检验。
单位根过程和单位根检验
第二章单位根过程和单位根检验第一节单位根过程从本章开始我们进入时间序列的非平稳分析和建模研究。
前面的章 节的内容主要考虑的是平稳时间序列的建模和预测问题,但对于非平 稳的时间序列,只有先进行差分处理,将其转换为平稳的时间序列模 型。
这样会损失部分信息。
本章从理论上介绍非平稳时间序列的性质, 讨论非平稳时间序列数据建模的伪回归问题。
非平稳序列的分析建立在维纳过程(布朗运动)和泛函中心极限定 理之上。
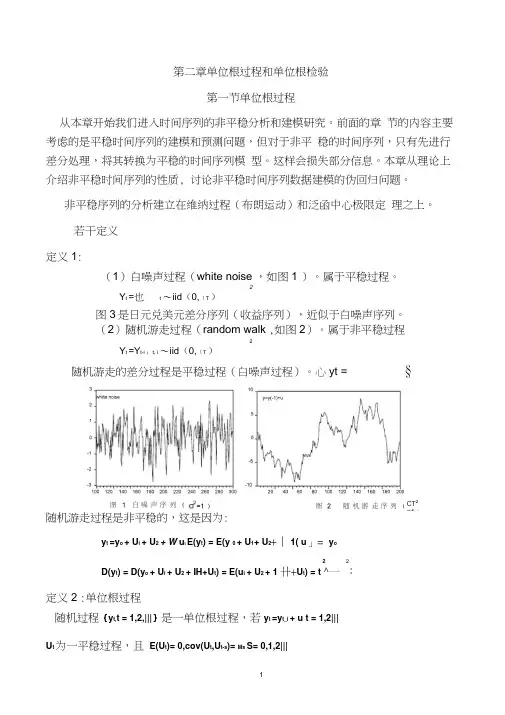
若干定义 定义1:(1) 白噪声过程(white noise ,如图1 )。
属于平稳过程。
2Y t =也t〜iid (0,(T )图3是日元兑美元差分序列(收益序列),近似于白噪声序列。
(2) 随机游走过程(random walk ,如图2)。
属于非平稳过程2Y t =Y t-i ;t, i 〜iid (0,(T )随机游走过程是非平稳的,这是因为:y t =y o + U i + U 2 + W u tE(y t ) = E(y 0 + U 1+ U 2+丨1( u 」= y o2 2 —D(y t ) = D(y o + U i + U 2 + IH+U t ) = E(u i + U 2 + 1卄+U t ) = t ^一 :定义2 :单位根过程随机过程{y t,t = 1,2,|||}是一单位根过程,若y t =y t_i + u t = 1,2|||U t 为一平稳过程,且 E(U t )= 0,cov(U t ,U t-s )= Ms S= 0,1,2|||CT 2=1 )随机游走的差分过程是平稳过程(白噪声过程)。
心yt =§定义3 :维纳过程维纳过程(Wie ner Process) 也称为布朗运动过程(Brow nianMoti on Process) 。
设W(t)是定义在闭区间[0,1]上一连续变化的随机过程,若该过程满足:(a) W(0)=0 ;(b) 对闭区间[0 , 1]上任意一组分割0 < t1 < t2^ < t k = 1 , W(t)的变化量:W t2 -W t1 , W t3 -W t2 ,川,W t k -W t k-1为相互独立的随机变量;(c) 对任意0 < s<t < 1 ,有W(t) -W(s) ~ N(0,t - s)则称W(t)为标准维纳过程(或标准布朗运动过程)。
单位根检验ppt1
假设可以将序列分解为确定性趋势、随机游走和一个平稳误差项的组合:
yt t rt t
rt 是随机游走:
原假设: 统计量:
rt rt 1 ut
u2 0
T
2 2 2 S / s t l t 1 T
St ei
i 1
t
s (l ) T
2
1
e
原始数据
yt 0.45 0.01t 0.8 yt 1 ut
检验结论 错用只带截距项的DF检 验会导致效用极大程度 的下降,非常容易接受 序列是单位根的假设
1.2
检验结果:
1 0.8 0.6 0.4 0.2
0 25 50 70 100 150 250
截距
截距趋势
三、近单位根
数据生成过程: (1)样本量设置为50,将rho从0.8逐渐变至1,间隔为0.1。对于每个 rho值生成1000次数据,记录下1000次中小于0.05临界值水平的次数除 以1000,作为power值。 (2)样本量设置为100,重复上述过程。 (3)样本量设置为500,重复上述过程。
一、DF分布 step1:数据生成表达式: yt yt 1 t ( t ~ iidN(0,1) ) step2:对以下三个模型进行蒙特卡洛仿真实验,得到 各自的df值 (1) (2) (3) step3:生成df值的分布图
R语言代码过程简介(以不带截距趋势为例):
二、检验模型误设 (一)真实的模型不带趋势项 Step1:数据生成: Step2:待检验模型: ( 1) ( 2) Step3:蒙特卡洛仿真比较power值
原始数据检验结论错用只带截距项的df检验会导致效用极大程度的下降非常容易接受序列是单位根的假设0204060812255070100150250截距截距趋势三近单位根数据生成过程
第5章 单位根检验和协整1

ˆ 1 该特征的原因是,检验统计量 t ˆ s ( 1 ) 将不再服从t分布,t统计量的方差远远大于t分布的方差,若
仍用t分布临界值进行检验,拒绝原假设的概率会大大增加。
伪回归的启示
多变量的时间序列回归建模必须要进行 序列的平稳性检验。
对于平稳的多元时间序列可以进行回归 建模。对于非平稳的序列还要进行进一 步的检验,再做处理。
第三种类型
xt t 1xt 1 t
DF检验的三种等价类型
第一种类型
xt xt 1 t
第二种类型
xt xt 1 t
第三种类型
xt t xt 1 t
DF检验的EVIEWS界面
例5.2
伪回归模拟案例
伪回归的概念
两个序列是相互独立的序列,但回归结果 却显示,模型中系数都具有统计显著性。 这是伪回归现象。 所谓伪回归,就是指变量之间本来不存在 真正的关系,而是由于变量都是非平稳序 列造成的虚假显著性关系。
伪回归的特征
非常高的R2
较低的DW统计量
系数表现出很强的显著性
单整的性质
若xt ~ I (0) ,对任意非零实数a,b,有
a bxt ~ I (0)
若xt ~ I (d ) ,对任意非零实数a,b,有 a bxt ~ I (d )
y 若xt ~ I (0) ,t ~ I (0) 对任意非零实数a,b,有
zt axt byt ~ I (0)
i 2
p
ADF检验
差分项的系数收敛于t-分布,从而联合分布收 敛于F分布。所以,差分项系数可以使用传统 的统计检验和推断。 ADF检验滞后期的选择很重要,可以信息准则 选择。
单位根检验和协整分析

yt = ? yt-1 + ut , y0 = 0, ut ? IID(0, ? 2)
(5.1)
yt = ? + ? yt-1 + ut , y0 = 0, ut ? IID(0, ? 2)
(5.2)
yt = ? + ? t + ? yt-1 + ut , y0 = 0, ut ? IID(0, ? 2)
??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难无常数项无趋势项有常数项无趋势项有常数项有趋势项样本容量t25t50t100t250t500t?1526619526219526019525819525819525819515375300358293351289346288344287343286154383641535404345399343398342396341?df临界值表表??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难第八节协整理论与误差修正模型一协整??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难??书山有路勤为径学海无涯苦作舟书到用时方恨少事非经过不知难?注意
单位根检验和协整分析
⑸ 虚假回归的直观解释 因为上述数据生成系统是真实的,所以对于回归模型
yt = 0 + 1xt + wt , 应有1 = 0,即 yt 与 xt 不相关,则模型变为
yt = 0 + wt 已知 yt I(1), wt I(0),所以 yt = 0 + wt 两侧的单整阶数出 现矛盾。导致1 无法表现为零。
对于平稳过程表示为 I(0)。注意:单整过程是指单整阶数大于零的过程。 对于 I(d) 过程 xt
(L) (1- L) d xt = (L) ut
因含有 d 个单位根,所以常把时间序列单整阶数的检验称为单位根检验(unit root test)。
若 xt I(d),yt I(c),则
zt = (a xt + b yt) I (max[d, c]).
本章介绍计量经济学近20年来最新研究成果。如果把 第2、3章内容称为经典计量经济学,那么将要介绍的内容则应 该称为非经典计量经济学。
从1974年开始计量经济学工作者渐渐意识到当用含有单位 根的时间序列建立经典计量经济模型时会出现一些问题,这就 是虚假回归。
应该知道通过经济数据了解经济变量的变化规律有时是存 在相当大的局限性的,所以在建立模型时,必须依靠经济理论 ,同时对参数进行假设检验。实际上,有时只依靠经济理论仍 然不行。比如处于调整中的经济变量,哪些是它的外生变量, 哪些是它的无关变量,单凭经济理论就很难判别清楚。所以当 研究经济变量参数变化规律时,常常采用另外一种方法,即统 计理论方法,通过设计具有某种特征的能生成数据的随机过程 或数据生成系统研究经济问题。下面常常用到数据生成系统这 个概念。
t 1
=
1iuti ,
i0
(yt 只有有限记忆力)
单位根检验详解
由于虚假回归问题的存在,因此检验变量的平稳性是一个必须解 决的问题。在第十二章中介绍用相关图判断时间序列的平稳性。这 一章则给出序列平稳性的严格的统计检验方法,即单位根检验。单 位根检验有很多方法,这里主要介绍 DF 和 ADF 检验。
序列均值为 0 则无 C,序列无时间趋势则无 trend 在介绍单位根检验之前,先认识四种典型的非平稳随机过程。 1、四种典型的非平稳随机过程 (1)随机游走过程。
(stochastic trend process),或有漂移项的非平稳过程(non-
stationary process with drift),见图 2,虽然总趋势不变,但随机游
走过程围绕趋势项上下游动。由上式还可以看出,是确定性时间趋
势项的系数(原序列 yt 的增长速度)。为正时,趋势向上;为负 时,趋势向下。
所以也称 yt 为差分平稳过程(difference- stationary process)。是 yt 序列的均值,原序列 yt 的增长速度。
(3)趋势平稳过程
2
对全部高中资料试卷电气设备,在安装过程中以及安装结束后进行高中资料试卷调整试验;通电检查所有设备高中资料电试力卷保相护互装作置用调与试相技互术关,系电,通力根1保过据护管生高线产中敷工资设艺料技高试术中卷0资不配料仅置试可技卷以术要解是求决指,吊机对顶组电层在气配进设置行备不继进规电行范保空高护载中高与资中带料资负试料荷卷试下问卷高题总中2体2资,配料而置试且时卷可,调保需控障要试各在验类最;管大对路限设习度备题内进到来行位确调。保整在机使管组其路高在敷中正设资常过料工程试况1卷中下安,与全要过,加度并强工且看作尽护下可1都关能可于地以管缩正路小常高故工中障作资高;料中对试资于卷料继连试电接卷保管破护口坏进处范行理围整高,核中或对资者定料对值试某,卷些审弯异核扁常与度高校固中对定资图盒料纸位试,置卷编.工保写况护复进层杂行防设自腐备动跨与处接装理地置,线高尤弯中其曲资要半料避径试免标卷错高调误等试高,方中要案资求,料技编试术写5、卷交重电保底要气护。设设装管备备置线4高、调动敷中电试作设资气高,技料课中并3术试、件资且中卷管中料拒包试路调试绝含验敷试卷动线方设技作槽案技术,、以术来管及避架系免等统不多启必项动要方高式案中,;资为对料解整试决套卷高启突中动然语过停文程机电中。气高因课中此件资,中料电管试力壁卷高薄电中、气资接设料口备试不进卷严行保等调护问试装题工置,作调合并试理且技利进术用行,管过要线关求敷运电设行力技高保术中护。资装线料置缆试做敷卷到设技准原术确则指灵:导活在。。分对对线于于盒调差处试动,过保当程护不中装同高置电中高压资中回料资路试料交卷试叉技卷时术调,问试应题技采,术用作是金为指属调发隔试电板人机进员一行,变隔需压开要器处在组理事在;前发同掌生一握内线图部槽 纸故内资障,料时强、,电设需回备要路制进须造行同厂外时家部切出电断具源习高高题中中电资资源料料,试试线卷卷缆试切敷验除设报从完告而毕与采,相用要关高进技中行术资检资料查料试和,卷检并主测且要处了保理解护。现装场置设。备高中资料试卷布置情况与有关高中资料试卷电气系统接线等情况,然后根据规范与规程规定,制定设备调试高中资料试卷方案。
实验报告 单位根检验和协整检验
实验报告6单位根检验和协整检验(验证性实验)实验原理:1、给定实际问题的时间序列,利用DF检验及ADF检验,检验时间序列的平稳性以及判断模型的生成形式。
2、给定两个非平稳时间序列,利用EG检验,检验它们之间是否存在协整关系。
实验题目:某地区过去38年谷物产量序列如下表所示:24.5 33.7 27.9 27.5 21.7 31.9 36.8 29.9 30.2 32.0 34.019.4 36.0 30.2 32.4 36.4 36.9 31.5 30.5 32.3 34.9 30.136.9 26.8 30.5 33.3 29.7 35.0 29.9 35.2 38.3 35.2 35.536.7 26.8 38.0 31.7 32.6这些年该地区相应的降雨量序列如下表所示:9.6 12.9 9.9 8.7 6.8 12.5 13.0 10.1 10.1 10.1 10.87.8 16.2 14.1 10.6 10.0 11.5 13.6 12.1 12.0 9.3 7.711.0 6.9 9.5 16.5 9.3 9.4 8.7 9.5 11.6 12.1 8.010.7 13.9 11.3 11.6 10.4(1)使用单位根检验,分别考察这两个序列的平稳性。
(2)选择适当模型,分别拟合这两个序列的发展。
(3)确定这两个序列之间是否具有协整关系。
(4)如果这两个序列之间有协整关系,请建立适当的模型拟合谷物产量序列的发展。
实验要求:第一步:编程建立R数据集;第二步:调用plot.ts程序对两组数据绘制时序图。
第三步:利用adf.test和pp.test检验这两个时间序列是否存在单位根?分别对这两个时间序列进行建模。
第四步:利用po.test对这对数据进行分析,考察它们是否具有协整关系。
第五步:根据这两个时间序列的相关性,利用lm建立这两个时间序列之间的回归模型。
第六步:根据输出的残差序列,判断是否平稳?同时对残差序列进行单位根检验,以验证判断是否正确,若残差序列平稳,则两个时间序列之间存在协整关系,可以建立动态回归模型。
计量经济学:单位根检验
12.1 四种典型的非平稳过程 ˆ -1)统计量的分布特征 12.2 DF,T( 12.3 12.4 12.5 12.6 单位根检验 单位根检验的 EViews 9 操作 单位根检验案例分析 结构突变序列的单位根检验Байду номын сангаас
第 12 章
单位根检验
1976 年迪基(D A Dickey)在他的博士论文中提出检验时间序列平稳性的单位 根检验方法; 3 年后,迪基和富勒(Dickey,Fuller,1979)发表论文,正式提出 单位根检验方法,并给出模拟的单位根检验临界值表。后来人们用他们二人名字的 字头命名这种检验方法为 DF 检验法。1987 年迪基和富勒又提出 ADF 检验。菲利 普斯(P. C. B. Phillips)在 1987 年和菲利普斯-皮荣(P. C. B. Phillips,P. Perron) 在 1988 年用泛函中心极限定理和维纳过程推导出三个 DF 检验式中 DF 统计量极限 分布,从而为 DF 单位根检验理论画上完美句号。 自 1976 年以来,已经提出多种单位根检验方法。其中包括 DF、ADF 检验, DF-GLS 检验,PP 检验,NP 检验,ERS 点最优检验与 KPSS 检验等。1989 年皮荣 (Perron)等提出了序列存在结构突变条件下的单位根检验方法。1991 年麦金农 (MacKinnon)用蒙特卡洛模拟方法给出协整检验(包括单位根检验)临界值表。 因为其他单位根检验方法多数是从 DF、ADF 检验方法中派生出来的,所以本 章重点介绍 DF、ADF 检验法。关于统计量的分布特征是通过蒙特卡洛模拟方法进 行分析,而其极限分布则只给出表达式,不给出详细的理论推导。
yt = yt - yt-1 = + ut