
(完整版)农业会计科目表(全)
附表一 :科目设置及编码 1001 库存现金 1级科目 1001.01 人民币 2级科目 1001.02 美金 2级科目 1002 银行存行 1级科目 1002.01 人民币 2级科目 1002.01.01 账号明细 3级科目 1002.02 美金 2级科目 1002.02.01 账号明细 3级科目 1012 其他货币资金 1级科目 1012.01 人民币 2级科目 1012.01.01 承兑汇票保证金 3级科目 1012.01.01.01 账号明细 4级科目 1012.01.02 信用证保证金 3级科目 1012.01.02.01 账号明细 4级科目 1012.01.03 其他 3级科目 1012.01.03.01 账号明细 4级科目 1012.02 美元 2级科目 1012.02.01 承兑汇票保证金 3级科目 1012.02.01.01 账号明细 4级科目 1012.02.02 信用证保证金 3级科目 1012.02.02.01 账号明细 4级科目 1012.02.03 其他 3级科目 1012.02.03.01 账号明细 4级科目 1101 交易性金融资产 1级科目 1101.01 成本 2级科目 1101.02 公允价值变动 2级科目 1121 应收票据 1级科目 1122 应收账款 1级科目 1122.01 内销 2级科目 客户设项目核算 1122.02 外销 2级科目 客户设项目核算 1123 预付账款 1级科目 客户设项目核算 1123.01 设备 2级科目 往来单位设项目核算 1123.02 工程款 2级科目 往来单位设项目核算 1123.03 其他 2级科目 往来单位设项目核算 1131 应收股利 1级科目 1132 应收利息 1级科目 1221 其他应收款 1级科目 1221.01 单位 2级科目 往来单位设项目核算 1221.02 个人 2级科目 个人名设项目核算 1221.03 个人外币借款 2级科目 个人名设项目核算 1221.04 应收出口退税 2级科目 1231 坏账准备 1级科目 1402 在途物资 1级科目 1403 原材料 1级科目 1403.01 苗木 2级科目 科目按品种划分 1403.02 化肥 2级科目 1403.03 农药 2级科目 按用途或品种划分 1403.04 草种 2级科目 1403.05 其他农资 2级科目 农用膜,锯末,沙子 1403.08 备件 2级科目 1403.09 农用工具 2级科目 1403.10 其他 2级科目 工服,手套
1405 库存商品 1级科目 1405.01 苹果 2级科目 1405.01.01 商品果 3级科目 科目按品种划分 1405.01.01.01 富士 4级科目 果径划分核算项目 1405.01.02 加工果 3级科目 科目按品种划分 1405.01.02.01 富士 4级科目 果径划分核算项目 1405.02 梨 2级科目 1405.03 樱桃 2级科目 1405.0* 2级科目 1405.06 苗木 2级科目 1405.06.01 子砧 3级科目 1405.06.02 接穗 3级科目 1405.06.03 大苗 3级科目 1405.0* 2级科目 1405.10 红薯 2级科目 1411 周转材料 1级科目 1411.01 收果筐 2级科目 1411.02 低值易耗品 2级科目 1421 消耗性生物资产 1级科目 1421.01 红薯 2级科目 1421.01.01 幼苗 3级科目 1421.01.02 土地 3级科目 1421.01.03 工资 3级科目 工作类型设核算项目 1421.01.04 化肥 3级科目 通过库存管理核算明细 1421.01.05 农药 3级科目 通过库存管理核算明细 1421.01.06 水 3级科目 1421.01.07 电 3级科目 1421.01.08 耕作费 3级科目 雇佣的机械旋地,犁地 1421.01.09 其他农资 3级科目 农用膜,锯末,沙子 1421.01.10 制造费用 3级科目
1471 存货跌价准备 1级科目 1471.01 消耗性生物资产跌价准备 2级科目 1501 待摊费用 1级科目 1501.0* 运费 2级科目 1501.0* 转运费 2级科目 1511 长期股权投资 1级科目 1511.01 单位1 2级科目 1511.01.01 成本 3级科目 1511.01.02 损益调整 3级科目 1511.01.03 其他权益变动 3级科目 1511.02 单位2 2级科目 1511.02.01 成本 3级科目 1511.02.02 损益调整 3级科目 1511.02.03 其他权益变动 3级科目 1512 长期股权投资减值准备 1级科目 1601 固定资产 1级科目 折旧年限: 1601.01 房屋及建筑屋 2级科目 30年 1601.02 农用机械 2级科目 7、15年 1601.03 运输设备 2级科目 15年 1601.04 电子设备 2级科目 5年 1601.05 农用工具 2级科目 5年 1601.06 农用设施 2级科目 30年 1601.07 管理用具 2级科目 10年 1602 累计折旧 1级科目 1602.01 房屋及建筑屋 2级科目 1602.02 农用机械 2级科目 1602.03 运输设备 2级科目 1602.04 电子设备 2级科目 1602.06 农用工具 2级科目 1602.07 农用设施 2级科目 1602.08 管理用具 2级科目 1603 固定资产减值准备 1级科目 1604 在建工程 1级科目 1604.01 设备 2级科目 三级科目按照工程项目设置 1604.02 工程 2级科目 1604.03 其他 2级科目 1605 工程物资 1级科目 1606 固定资产清理 1级科目 1621 生产性生物资产 1级科目 1621.01 未成熟生产性生物资产 2级科目 1621.01.01 砧木 3级科目 科目按照品种划分 1621.01.01.01 幼苗 4级科目 1621.01.01.02 土地 4级科目 1621.01.01.03 工资 4级科目 工作类型设核算项目 1621.01.01.04 化肥 4级科目 通过库存管理核算明细 1621.01.01.05 农药 4级科目 通过库存管理核算明细 1621.01.01.06 水 4级科目 1621.01.01.07 电 4级科目 1621.01.01.08 耕作费 4级科目 雇佣的机械旋地,犁地 1621.01.01.09 其他农资 4级科目 农用膜,锯末,沙子 1621.01.01.10 制造费用 4级科目
1621.01.02 采穗圃 3级科目 1621.01.02.01 幼苗 4级科目 按照苹果类型 1621.01.02.02 土地 4级科目 1621.01.02.03 工资 4级科目 工作类型设核算项目 1621.01.02.04 化肥 4级科目 通过库存管理核算明细 1621.01.02.05 农药 4级科目 通过库存管理核算明细 1621.01.02.06 水 4级科目 1621.01.02.07 电 4级科目 1621.01.02.08 耕作费 4级科目 雇佣的机械旋地,犁地 1621.01.02.09 其他农资 4级科目 农用膜,锯末,沙子 1621.01.02.10 制造费用 4级科目
1621.01.05 苹果树 3级科目 1621.01.05.01 富士苹果树 4级科目 1621.01.05.01.01 子砧 5级科目 1621.01.05.01.02 芽胞 5级科目 1621.01.05.01.03 土地 5级科目 1621.01.05.01.04 工资 5级科目 工作类型设核算项目 1621.01.05.01.05 化肥 5级科目 通过库存管理核算明细 1621.01.05.01.06 农药 5级科目 通过库存管理核算明细 1621.01.05.01.07 水 5级科目 1621.01.05.01.08 电 5级科目 1621.01.05.01.09 耕作费 5级科目 雇佣的机械旋地,犁地 1621.01.05.01.10 其他农资 5级科目 农用膜,锯末,沙子 1621.01.05.01.11 制造费用 5级科目
1621.01.06 梨树 3级科目 1621.01.07 樱桃树 3级科目 1621.02 成熟生产性生物资产 2级科目 1621.02.01 砧木 3级科目 科目按照品种划分 1621.02.02 采穗圃 4级科目 1621.02.05 苹果树 4级科目 1621.02.05.** 4级科目 1621.02.06 梨树 4级科目 1621.02.07 樱桃树 4级科目
1622 生产性生物资产累计折旧 1级科目 1622.01 砧木 2级科目 1622.02 采穗圃 2级科目 1622.05 苹果树 2级科目 科目按照品种划分 1622.06 梨树 2级科目 科目按照品种划分 1622.07 樱桃树 2级科目 科目按照品种划分
1623 生产性生物资产减值准备 1级科目 1622.01 砧木 2级科目 1622.02 采穗圃 2级科目 1623.05 苹果树 2级科目 科目按照品种划分 1623.06 梨树 2级科目 科目按照品种划分 1623.07 樱桃树 2级科目 科目按照品种划分
1701 无形资产 1级科目 1701.01 土地使用权 2级科目 1701.02 财务软件系统 2级科目 1701.03 …. 2级科目 1702 累计摊销 1级科目 1702.01 土地使用权 2级科目 1702.01 财务软件系统 2级科目 1702.01 …. 2级科目 1703 无形资产减值准备 1级科目 1711 商誉 1级科目 1801 长期待摊费用 1级科目 1901.01 土地 2级科目 1901.02 草坪 2级科目 1811 递延所得税资产 1级科目 1901 待处理财产损益 1级科目
中国农业银行损益类科目及账户明细表收入类

冲减存放同业款项应收利息
6 代理其他金融机构业务手续费收入
冲减拆放同业款项应收利息
79105 结算业务收入
冲减同业借款应收利息
1 单位电子汇划手续费收入
消化金融机构往来应收利息包
2 个人电子汇划手续费收入
消化金融机构往来应收利息包袱
3 其他单位结算手续费收入
4 其他个人结算手续费收入
5 外汇汇款手续费收入
6 信用证手续费收入
7 托收手续费收入
8 其他国际结算手续费收入
79106 代理基金业务收入
1 开放式基金托管收入
2 封闭式基金托管收入
3 代理基金销售手续费收入 4 企业年金托管收入 5 社保基金托管收入 6 其他代理基金收入 79107 代客理财业务手续费收入 1 代客外汇买卖手续费收入 2 代客理财手续费收入 3 代客(个人)理财手续费收入 4 代客证券业务手续费收入 5 其他代客理财业务手续费收入 79108 融资手续费收入 1 贸易融资手续费收入 2 出口买方信贷手续费收入 3 银团贷款手续费收入 4 融券手续费收入 5 其他融资业务手续费收入 79109 国债手续费收入 1 代销及兑付国债手续费收入 2 其他国债手续费收入 79199 其他中间业务收入 1 承诺业务收入 2 银行承兑汇票承兑手续费收入 3 担保业务手续费收入 4 代保管业务收入 5 咨询业务收入 6 债券托管业务收入 7 转贷款业务收入 8 其他中间业务收入
科目代号及账户序号 二、金融机构往来收入
78101 1 2 3
78201 1 2
78202 1 2
78301 1
78401 1 2
78501 1 2
78601 1 2 3 4 5 6 7 8 9 10 11 12
农业企业会计核算办法(新会计科目)

农业企业会计核算办法(会计科目)钭志斌原创| 2009-10-2 19:11 |投票|阅读:4793点击:4793关键字:农产品科目生物资产农业企业会计核算办法农业企业会计核算办法——生物资产和农产品二、补充会计科目和说明(一)会计科目的设置本办法在《企业会计制度》基础上,增设了以下一级科目和二级科目,并分别对其科目设置和核算内容进行了补充规定。
其他二级科目的设置,除本办法已有规定者外,在不违反统一会计核算要求的前提下,企业可以根据需要自行设置。
资产类1135应收家庭农场款1246农产品1247幼畜及育肥畜(新准则:在“消耗性生物资产”下增设二级科目)1281存货跌价准备128101幼畜及育肥畜跌价准备128102其他消耗性生物资产跌价准备128103农产品跌价准备1504生产性生物资产(新准则:在该科目下面增设成熟与未成熟两项明细核算)1506生物资产累计折旧(新准则:生产性生物资产累计折旧)1508成熟生产性生物资产减值准备(新准则:在“生产性生物资产减值准备”下设二级科目核算)1607生物性在建工程(新准则:生产性生物资产——未成熟生产性生物资产)1608生物性在建工程减值准备(新准则:在“生产性生物资产减值准备”下设二级科目核算)1821 消耗性林木资产(新准则:消耗性生物资产科目下增设二级科目)1822 消耗性林木资产跌价准备(新准则:存货跌价准备)1905 公益林(新准则:公益性生物资产)负债类2183 应付家庭农场款2221 待转家庭农场上交款2331 专项应付款233101 国家拨款233102 育林基金所有者权益类3151 公益林基金315101 国家拨款315102 育林基金成本类4102 农业生产成本(二)补充会计科目的使用说明1135 应收家庭农场款一、本科目核算企业应收、暂付家庭农场的各种款项,如企业应向家庭农场收取的劳动保险费、福利费、管理费、利润、代购农用生产资料款等。
最新会计科目表(全)
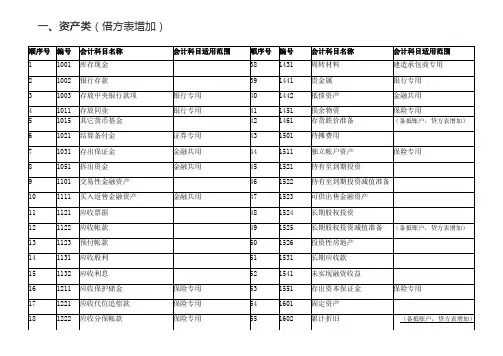
金融共用
100
2601
长期借款
83
2201
应付票据
101
2602
长期债券
84
2202
应付帐款
102
2701
未到期责任准备金
保险专用
85
2205
预收帐款
103
2702
保险责任准备金
保险专用
86
2211
应付职工薪酬
104
2711
保户储金
保险专用
87
2221
应交税费
105
2721
独立帐户负债
6032
分保费收入
保险专用
150
6511
赔付支出
保险专用
135
6041
租赁收入
租赁专用
151
6521
保户红利支出
保险专用
135
6051
其他业务收入
152
6531
退保金
保险专用
136
6061
汇兑损益
金融专用
153
6541
分出保费
保险专用
137
6101
公允价值变动损益
154
6542
分保费用
保险专用
138
37
1421
消耗性物物资产
农业专用
二、负债类(贷方记增加)
顺序号
编号
会计科目名称
会计科目适用范围
顺序号
编号
会计科目名称
会计科目适用范围
74
2001
短期借款
92
2261
应付分保帐款
保险专用
75
农业合作社账目科目说明
农业合作社账目科目说明本文档旨在说明农业合作社的账目科目,帮助理解和管理合作社的财务信息。
为了确保账目的准确性和一致性,请按照以下科目分类进行记录和报告。
1. 资产类科目资产类科目用于记录合作社拥有的资源和财产。
以下是常见的资产类科目:- 1.1 现金:合作社现金余额。
- 1.2 银行存款:合作社在银行中的存款金额。
- 1.3 应收账款:合作社从其他单位或个人应收的款项。
- 1.4 存货:合作社持有的商品和原材料。
- 1.5 固定资产:合作社拥有的土地、建筑物和设备等固定资产的价值。
2. 负债类科目负债类科目用于记录合作社所承担的债务和应付款项。
以下是常见的负债类科目:- 2.1 应付账款:合作社应付给其他单位或个人的欠款金额。
- 2.2 应付工资:合作社应支付给员工的工资或薪金。
- 2.3 应付税费:合作社应支付的各类税费。
3. 所有者权益类科目所有者权益类科目用于记录合作社所有者的投资和利润。
以下是常见的所有者权益类科目:- 3.1 资本:合作社所有者投入的资金。
- 3.2 留存收益:合作社从经营活动中累积的利润。
4. 收入类科目收入类科目用于记录合作社从经营活动中获得的收入。
以下是常见的收入类科目:- 4.1 销售收入:合作社销售商品或提供服务所获得的收入。
- 4.2 其他收入:合作社从其他非销售活动中获得的收入。
5. 费用类科目费用类科目用于记录合作社经营活动中发生的费用。
以下是常见的费用类科目:- 5.1 员工工资:合作社支付给员工的工资或薪金。
- 5.2 租金:合作社支付的租金费用。
- 5.3 采购成本:合作社购买商品或原材料的成本。
以上是对农业合作社账目的科目说明,合作社应根据实际情况具体设置和管理相应的科目,以确保财务信息的准确性和规范化。
会计科目表(全)

其他应付款
营业税金及附加
材料采购
长期借款
销售费用
在途物资
应付债券
管理费用
原材料
长期应付款
财务费用
库存商品
营业外支出
存货跌价准备
所得税费用
持有至到期投资
长期股权投资
长期应收款
固定资产
累计折旧
在建工程
工程物资
固定资产清理
无形பைடு நூலகம்产
累计摊销
长期待摊费用
待处理财产损益
借方记增加,贷方记减少,期末余额一般在借方(累计折旧相反,贷方记增加,借方记减少,余额在贷方)
贷方记增加,借方记减少,期末余额一般在贷方。
贷方记增加,借方记减少,期末余额一般在贷方。
借方记增加,贷方记减少,期末一般无余额,若有应该在借方,表示未完工的产品成本。
益类(反映收入的账户)贷方记增加,借方记减少(或转出数),期末无余额。
损类(反应指出的账户)借方记费用支出的增加,贷方记费用支出的减少(或转出数),期末无余额。
会计科目表(全)
资产类
负债类
所有者权利类
成本类
损益类
库存现金
短期借款
实收资本
生产成本
主营业务收入
银行存款
应付账款
资本公积
制造费用
其他业务收入
应收账款
预收账款
盈余公积
劳务成本
投资收益
预付账款
应付职工薪酬
本年利润
营业外收入
应收股利
应交税费
利润分配
应收利息
应付利息
主营业务成本
其他应收款
应付股利
其他业务成本
(完整版)会计科目明细表及借贷方向使用说明

最新会计科目明细表及借贷方向使用说明说明:借贷仅是记账符号,借是左边,贷是右边,接下来很重要:一、借方是资金的流出,贷方是资金的流入(借表示资金得去向,贷表示资金得来源)二、资产=负债+所有者权益(等式一)由:所有者权益=利润+资本得:资产二负债+利润+资本(等式二)由:利润=收入-费用得:资产+费用二负债+收入+资本(等式三)三、对于等式一、二、三,左边性质的科目(资产、费用类账户)增加记在借方,右边性质的科目(负债、所有者权益、利润、资本、收入)增加记在贷方;反之,左边性质的科目减少记在贷方,右边性质的科目减少记在借方;综合:资产成本费用类增加为借方,减少为贷方负债收入所有者权益、利润、资本类增加为贷方,减少为借方四、借贷记账记的是一件事情的两个方面,因此有借必有贷,借贷必相等,也即平衡,这是会计最奇妙的地方!一、资产类+借方-贷方1001库存现金1002银行存款1012其他货币资金1101交易性金融资产1121应收票据1122应收账款(余额可借可贷,在借方性质为资产,如为贷则由资产变为负债)1123预付账款(余额可借可贷,在借方性质为资产,如为贷则由资产变为负债)1131应收股利1132应收利息1231其他应收款1241坏账准备坏账准备借方表示:1实际发生坏账准备损失数2冲减的坏账准备数;坏账准备贷方表示:1提取的坏账准备数2收回已确认并转销的坏账。
期末余额在贷方:以提取尚未转销数1401材料采购1402在途物资1403原材料1404材料成本差异1406库存商品1407发出商品1410商品进销差价1411委托加工物资1412包装物及低值易耗品1461存货跌价准备1521持有至到期投资1522持有至到期投资减值准备1523可供出售金融资产1524长期股权投资1525长期股权投资减值准备1526投资性房地产1531长期应收款1601固定资产1602累计折旧:累计折旧增加即固定资产价值减少,计入资产类账户(累计折旧”账户)的贷方,反之,累计折旧减少,计入资产类账户的借方。
(完整版)会计科目明细表及借贷方向使用说明
(完整版)会计科目明细表及借贷方向使用说明会计科目明细表及借贷方向使用说明会计科目明细表是会计工作中必不可少的一部分,它记录了企业发生的各项经济业务,并按照借贷方向进行分类。
本文将详细介绍会计科目明细表的用途和使用方法。
一、会计科目明细表的定义和作用会计科目明细表是一个横向排列、纵向展开的表格,用于记录企业每个会计科目下具体的借贷项。
它可以反映企业的经济活动,并提供必要的数据用于编制财务报表和进行财务分析。
会计科目明细表的作用主要有以下几个方面:1.表示借贷方向:明细表可以清晰地显示每个科目的借方和贷方项,并指导会计人员正确填写凭证。
2.提供核对依据:明细表上的借贷数据与凭证、日记账等会计记录相互关联,可以用于核对账目的准确性。
3.分析经营状况:通过对明细表的横向和纵向分析,可以得出企业的经营状况、盈利能力等重要指标,为决策提供依据。
二、会计科目明细表的格式和内容会计科目明细表的格式通常包括科目代码、科目名称、借方金额、贷方金额、余额等内容。
下面是一个示例:科目代码科目名称借方金额贷方金额余额1001 应收账款 10000 5000 50001002 库存商品 20000 - -1003 银行存款 - 15000 15000三、会计科目明细表的使用方法1.明细表的填写对于每个会计科目,根据具体的经济业务,根据借贷方向,将金额填写到相应的借方或贷方栏中,并计算出余额。
2.科目代码的设置科目代码可以按照会计制度或管理需要进行设置,以方便识别每个科目的具体内容和用途。
科目代码的设置应该具有唯一性和逻辑性,方便会计人员进行查询和对账。
3.明细表的汇总根据会计科目明细表的借贷方向,可将相同借贷方向的科目进行汇总,以得出总的借方金额和贷方金额,并计算余额。
4.明细表的核对明细表上的数据应与凭证、日记账等会计记录相互核对,确保数据的准确性和一致性。
四、借贷方向的使用说明在会计科目明细表中,借贷方向是非常重要的信息。
农林牧渔会计科目
农林牧渔会计科目【篇一:农业企业(农林牧渔)常用会计分录】农业企业(农林牧渔)常用会计分录农产品入库借:农产品贷:农业生产成本农产品出售借:主营业务成本贷:农产品农产品盘盈借:农产品贷:待处理财产损益批准后借:待处理财产损益贷:管理费用农产品盘亏和毁损借:待处理财产损益贷:农产品批准后借:管理费用贷:待处理财产损益或借:营业外支出—非常损失贷:待处理财产损益幼畜及育肥畜外购幼畜借:幼畜及育肥畜(含价格、运费、保险)贷:银行存款自繁幼畜借:幼畜及育肥畜贷:农业生产成本结转幼畜饲养费用借:幼畜及育肥畜贷:农业生产成本产畜或役畜转为育肥畜借:幼畜及育肥畜生物性资产累计折旧生物性资产减值准备贷:生产性生物资产幼畜成龄转为产畜或役畜借:生产性生物资产存货跌价准备-幼畜及育肥畜跌价准备贷:幼畜及育肥畜幼畜对外销售借:主营业务成本贷:幼畜及育肥畜幼畜因死亡在成损失的借:待处理财产损益存货跌价准备-幼畜及育肥畜贷:幼畜及育肥畜属自然灾害的借:营业外支出-非常损失贷:待处理财产损益购入成熟生产性生物资产借:生产性生物资产(价格、运费、保险)贷:银行存款自繁幼畜成龄转为产畜或役畜借:生产性生物资产存货跌价准备-幼畜及育肥畜贷:幼畜及育肥畜农业生产成本盘盈的成熟生产性生物资产借:生产性生物资产贷:待处理财产损益将产畜或役畜转为育肥畜借:固定资产清理生物资产累计折旧成熟性生物资产减值准备贷:生产性生物资产同时:借:幼畜及育肥畜贷:固定资产清盘亏的成熟生产性生物资产借:待处理财产损益生物资产累计折旧成熟生产性生物资产减值准备贷:生产性生物资产因死亡、出售、毁损等减少的成熟生产性生物资产借:固定资产清理生物资产累计折旧成熟性生物资产减值准备贷:生产性生物资产成熟性生物资产折旧借:农业生产成本贷:生物资产累计折旧1508 成熟生产性生物资产减值准备提成熟生产性生物资产减值准备借:营业外支出——计提的成熟生产性生物资产减值准备贷:成熟生产性生物资产减值准备自行营造的生物性在建工程借:生物性在建工程贷:现金/银行存款原材料应付工资由于遭受自然灾害、病虫害、动物疫病侵袭等原因造成的生物性在建工程报废或毁损,减去残料价值和过失人或保险公司等赔款后的净损失,报经批准后计入继续营造的生物性在建工程成本借:生物性在建工程(其他支出)贷:生物性在建工程如为非正常原因造成的生物性在建工程报废或毁损,或生物性在建工程全部报废或毁损,应将其净损失直接计入当期营业外支出借:营业外支出——非常损失贷:生物性在建工程生物性在建工程达到预定生产经营目的时借:生产性生物资产生物性在建工程减值准备贷:生物性在建工程计提生物性在建工程减值准备借:营业外支出——计提的生物性在建工程减值准备贷:生物性在建工程减值准备混群核算禽畜的价值+饲养费用借:农业生产成本贷:银行存款分群核算的禽畜的饲养费用借:农业生产成本贷:银行存款期末结转饲料成本借:幼畜及育肥畜贷:农业生产成本间接费用借:农业生产成本贷:制造费用??收获的农产借:农产品贷:农业生产成本不通过入库直接销售的鲜活产品借:主营业务成本贷:农业生产成本混群核算的幼畜成龄转为产畜或役畜借:生产性生物资产存货跌价准备——其他消耗性生物资产跌价准备性生物资产贷:农业生产成本【篇二:养殖业账务处理及科目设置】畜牧业账务处理及科目设置一、基础科目设置(一)设置一级科目:畜牧业生产成本。
会计科目表(全部)
会计科目表(全部)
以下是常见的会计科目表:
1. 资产类科目
- 流动资产:现金、银行存款、应收账款、预付款项、存货等- 长期资产:固定资产、无形资产、长期股权投资等
2. 负债类科目
- 流动负债:应付账款、预收款项、应付工资、应付税费等- 长期负债:长期借款、应付债券等
3. 权益类科目
- 所有者权益:股本、资本公积、盈余公积等
4. 成本类科目
- 加权平均成本法、先进先出法、后进先出法等
5. 损益类科目
- 收入:销售收入、利息收入、租金收入等
- 费用:销售费用、管理费用、利息费用、税费等
6. 现金流量类科目
- 经营活动现金流量:现金收入、现金支出、现金净流量等- 投资活动现金流量:购买资产、出售资产等
- 筹资活动现金流量:借款、偿还借款等
以上只是会计科目表的一部分,具体科目会根据企业的性质、规模和管理需要而有所不同。
农村集体经济组织的会计科目标准表
贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方
此科目下不再增加其他二级科目
此科目下不再增加其他二级科目 此科目下不开设其他的三级科目
余额方向 开设底级科目说明
154002 154003 154004 161 161001 161002 161003 161004 161005 161006 162 162001 162002 162003 162004 162005 162006 163 163001 163002 163003 163004
借方 借方 借方 借方 借方 借方 借方 借方 借方 借方
此科目下不再增加其他二级科目
此科目下不再增加其他二级科目
112 112001 112002 112003 112004 121 121001 121002 121003 121004 122 131 131001 131002 132 132001 132002 141 141001 141002 141003 141004 141005 151 151001 151001001 151001002 151001003 151001004 151002 151002001 151002002 151002003 151002004 151003 151004 152 152001 152001001 152001002 151001003 151001004 152002 152002001 152002002 152002003 152002004 153 153001 153002 153003 153004 154 154001