
2008-2013中国经济分析
近20年中国经济增长轨迹分析

龙源期刊网
近20年中国经济增长轨迹分析
作者:朱小平
来源:《开放导报》2017年第01期
[摘要] 本文对近20年来中国经济增长中的国内生产总值GDP、广义货币量M2及固定资产投资、房屋建设投资等项指标的相互关系,作了模拟性趋势分析,说明M2总量与社会总负债密切相关。由数据模拟分析,近20年,由固定资产投资、房屋建设投资共同推动的增长可分为四个阶段。相对低速的经济增长期宏观债务稳定性需有双重条件,即中国经济在相对低速增长期若是稳定的,则在宏观上可观测到的必要条件,就是M2/GDP比率不再持续上升。
[关键词] 经济增长 轨迹 20年 问题
[中图分类号] F124.1 [文献标识码] A [文章编号] 1004-6623(2017)01-0091-06
一、综 述
众所周知,自邓小平1992年“南巡讲话”以来,随着中央实施一系列改革、开放的政策措施,我国经济增长进入了一个新的阶段。本文的分析就是基于这个阶段宏观经济增长的若干现象。
考察宏观国民经济增长,出于不同的视角也就有不同的方法。本文关注于总投资、广义货币M2和国内生产总值GDP之间的动态相关性,及其经济意义的解释。
在现代信用货币制度下,M2变动不仅受实体经济状况诸因素的影响,同时,也受到货币管理者货币政策的重大影响。虽然作为货币管理者即作为中央银行的中国人民银行并不是经济政策的最高决策者,但人民银行无疑是货币政策的唯一发布者与最高执行者。特别是1995年首次颁布《中华人民共和国中国人民银行法》(即中央银行法)以来,中国人民银行作为中央银行的地位与职能得到清晰的界定,其独立性大大加强。因此本文分析的时间段即以1995年为起点,以2014年为终点①。
近20年来,中国经济增长中的投资作用是决定性的。而投资主要就是固定资产投资与房屋建设(包括城镇房地产开发在内)这两大类活动。所以,这里采用了两个指标用于表示投资活动:全社会固定资产投资和全社会房建面积。前者采用统计局发布的数值,而“全社会房建面积”则是统计局发布的“全社会房屋建设面积”与PPI价格指数(以1995为100)的乘积。由于国家统计局没有发布类似“全社会房屋建设投资”这样的指标,故这里用“全社会房屋建设面积”与PPI价格指数乘积近似表示“全社会房屋建设投资”的经济意义。数值来源均来自国家统计局网页(下同)。 龙源期刊网
中国1978-2012经济数据 1952gdp
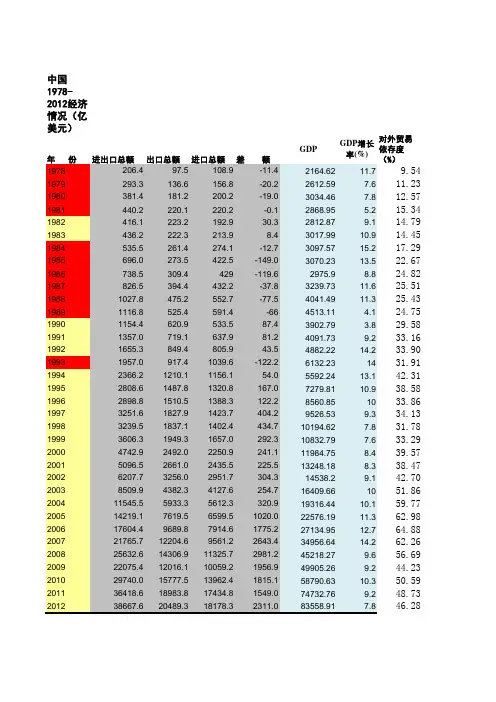
中国1978-2012经济情况(亿美元)年 份进出口总额出口总额进口总额差 额GDPGDP增长率(%)对外贸易依存度1978206.497.5108.9-11.42164.6211.79.541979293.3136.6156.8-20.22612.597.611.231980381.4181.2200.2-19.03034.467.812.571981440.2220.1220.2-0.12868.955.215.341982416.1223.2192.930.32812.879.114.791983436.2222.3213.98.43017.9910.914.451984535.5261.4274.1-12.73097.5715.217.291985696.0273.5422.5-149.03070.2313.522.671986738.5309.4429-119.62975.98.824.821987826.5394.4432.2-37.83239.7311.625.5119881027.8475.2552.7-77.54041.4911.325.4319891116.8525.4591.4-664513.114.124.7519901154.4620.9533.587.43902.793.829.5819911357.0719.1637.981.24091.739.233.1619921655.3849.4805.943.54882.2214.233.9019931957.0917.41039.6-122.26132.231431.9119942366.21210.11156.154.05592.2413.142.3119952808.61487.81320.8167.07279.8110.938.5819962898.81510.51388.3122.28560.851033.8619973251.61827.91423.7404.29526.539.334.1319983239.51837.11402.4434.710194.627.831.7819993606.31949.31657.0292.310832.797.633.2920004742.92492.02250.9241.111984.758.439.5720015096.52661.02435.5225.513248.188.338.4720026207.73256.02951.7304.314538.29.142.7020038509.94382.34127.6254.716409.661051.86200411545.55933.35612.3320.919316.4410.159.77200514219.17619.56599.51020.022576.1911.362.98200617604.49689.87914.61775.227134.9512.764.88200721765.712204.69561.22643.434956.6414.262.26200825632.614306.911325.72981.245218.279.656.69200922075.412016.110059.21956.949905.269.244.23201029740.015777.513962.41815.158790.6310.350.59201136418.618983.817434.81549.074732.769.248.73201238667.620489.318178.32311.083558.917.846.28
1980-2013年中国国内生产总值及人均GDP

2014年全球 GDP排名
国家或地区名称 GDP总量(十
亿美元) 所在地
区
1 美国 17497.96 美洲
2 中国 10385.66 亚洲
3 日本 4817.52 亚洲
4 德国 3733.0 欧洲
5 法国 2565.62 欧洲
6 英国 2532.05 欧洲
7 巴西 2503.87 美洲
8 印度 2117.28 亚洲
9 俄罗斯 2109.02 欧洲
10 意大利 1953.82 欧洲
近年中国与美国日本国内生产总值(万亿美元)
年份 美国 中国 日本
2014 173926 104242 46851
2013 167997 94691 48985
2012 162446 82294 59377
2011 155338 73250 59056
2010 149583 59312 54953
人均GDP(美元)
2005-2014年中国国内生产总值及 GDP增长率
年份 GDP增长率% GDP总量(亿元) 人均GDP
2005 11.3 185895.76 14259
2006 12.7 217656.59 16602
2007 14.2 268019.4 20337
2008 9.6 316751.75 23912
2009 9.2 345629.23 25963
2010 10.63 408902.95 30567 2012 7.75 534123.04 39544
2011 9.49 484123.50 36018
中国经济发展进入新常态 GDP呈现四大特点
1、 从GDP增速来讲,为了适应新常态,更加注重经济发展的质量, GDP增速主动换挡 仍
然保持中高速
“十二五”期间,特别是十八大以来,我国不再唯 GDP论英雄,更加注重经济发展的质量。
国家统计局表示,“十二五”期间,预计我国经济年均增长近 8%将远远高于同期世界 2.5% 左右的年均增速。
2、 单位GDP能耗下降节能减排成效显著
劳动经济学——劳动力供求不匹配

2007年,第三产业在GDP中所占的份额为40.4%
图1:中国三大产业部门的实际GDP增长率
2008年,第三产业增加值比重为40.1%,下降0.3个百分点。
一、 宏观趋势分析:未来中国劳动力供应将长期紧张
从现象上看,劳动力短缺和工资上涨的情况已经比较明显;从供求关系的分析,则可以看出旺盛的劳动力需求和有限的劳动力供给使劳动力市场供求态势发生了明显转变,未来中国劳动力供应将进入“长期紧张”时代。主要原因是以下五点:
(一)人口结构的转变是劳动力供应紧张趋势的开始
1、人口出生率下降。根据中国社科院人口经济研究所的分析报告,中国人口净长率将于2011年-2013年下降为零,进入负增长时代,这是中国长期实行人口计划生育政策造成的,预示着长期促进中国经济发展的“人口红利期”结束。另一方面,由于现在生活、教育成本骤增,70年代、80年代的这一批人不愿意生第二胎,甚至出现大量“丁克”家庭。
观察21世纪上半叶人口年龄结构的变化和劳动力供给趋势变动可以得出这样的基本结论:劳动力供给总量的边际递减现象已经发生,劳动力供给绝对数量的减少也将很快出现。
2、适龄青年劳动力逐年下降。受人口出生率下降影响,以及进入老龄化的人口比重上升,实际能够进入就业市场的适龄青年劳动力(18-45岁)呈逐年下降趋势,而适龄青年劳动力恰是目前就业市场的主力军。
(二)教育普及和入学率提高减缓了劳动力进入市场的速度
入学率的上升将进一步减少劳动力供给。中国的高中(中专)和高等教育的在读人数相对低于这一地区的其他国家,但是这一数字正在迅速增长。2000 年,在15 岁到24
岁的年龄组中,只有22.1% 的女孩和23.5% 的男孩高中(中专)毕业或者在读,并且同年龄中只有5.6% 的女孩和6.1% 的男孩大学毕业或者在读(国家统计局,2004 )。由于中国对高技能人才的需求的上升,预计高中(中专)和高等教育的入学率将迅速上升。这意味着很多年轻的在15-24 岁年龄组的成年人(数量原本已经收缩)将推迟他们进入劳动力市场的时间,他们会在学校教育方面进行更多的投资。
2008年-2013年中国房地产调控政策

2008年-2013年中国房地产调控政策
从2003年以来,我国房地产业的快速发展带来了一系列问题,高房价成为我国社会各种问题与矛盾集聚的焦点;而从2007年第4季度开始,伴随着美国次贷危机引发的金融危机的发生,房地产市场短暂低迷后又进入新一轮的上涨。政府通过一系列的政策措施来确保房地产行业的健康发展。
2008年 (16项政策,金融危机爆发成为政策分水岭)
2008年3月,建设部70/90政策适用范围扩大到经济适用住房。
2008年3月25日,上调存款类金融机构人民币存款准备金率0.5个百分点,达到15.5%,创下历史新高。
4月20日,再次上调存款类金融机构人民币存款准备金率0.5个百分点;
5月20日,再次上调存款类金融机构人民币存款准备金率0.5个百分点;
2008年5月30日,国家多项调控近期开始施行,土地阀门再度把紧。商品住宅开发不得超过3年,土地管理不作为将受严惩,6月1日起执行。
2008年6月10日,税务总局:企业为个人购买房产需征个人所得税。
2008年7月14日,国土部表示:小产权房不给宅基地证。
2008年8月11日,国务院新规:商品房销售应明示能源消耗指标,并附上住房保修书和住宅产品说明书。
2008年8月14日,三部委联合印发《2008年廉租房工作计划》,新增廉租住房保障户数250万户,达到350户。
2008年8月25日,央行银监会联合发文要求严格建设项目贷款管理。土地质押必须有土地证,贷款额度不得超过质押物价值的7成,贷款期限原则不超过2年。对利用农村集体土地开发商业性房地产,不得发放任何形式的贷款,对购买农村集体土地上建设的住房的城镇居民,不得发放住房贷款。美国金融危机拯救了奄奄一息的房地产,在政策支持、通胀恐慌、外贸出口受阻的三大因素下,房地产又迎来一次暴涨,连续数年的宏观调控努力在即将取得成效的时候,嘎然而止。
中国经济增长放缓原因解读

中国经济增长放缓原因解读
国家统计局发布了《2015年国民经济和社会发展统计公报》。公报显示,去年全年国内生产总值超67万亿元,比上年增长6.9%。全年人均国内生产总值约4.9万元,比上年增长6.3%。国家统计局副局长许宪春表示,尽管中国经济增速比上年有所放缓,但是6.9%的增速来之不易,仍有较高的含金量,对稳定就业发挥了重要作用,同时对世界经济增长贡献也十分抢眼。
数据显示,去年中国经济对世界经济增长的贡献超过25%,仍然名列前茅。专家认为,中国经济仍是世界经济的稳定之锚、增长之源。特别是在世界经济复苏持续乏力、国际贸易延续低迷态势、全球金融市场大幅震荡、地缘冲突加剧等不利因素的背景下,中国6.9%的增速更显来之不易。
中国30年经济增长图表:
改革开放30多年来,我国经济并不是以近10%的高速直线增长的。从经济增长率波动10年左右的中长周期来考察,改革开放30多年来,我国经济增速经历了三次上升与回落的波动过程(见下图)。
第一次上升是1982-1984年。GDP增长率从1981年5.2%的低谷,上升到1984年15.2%的高峰,上升了10个百分点。
第一次回落是1985-1990年。GDP增长率从1984年15.2%的高峰,回落到1990年3.8%的低谷,回落了11.4个百分点,下行调整了6年。
第二次上升是1991-1992年。GDP增长率从1990年3.8%的低谷,上升到1992年14.2%的高峰,上升了10.4个百分点。
第二次回落是1993-1999年。GDP增长率从1992年14.2%的高峰,回落到1999年7.6%的低谷,回落了6.6个百分点,下行调整了7年。
第三次上升是2000-2007年。
GDP增长率从1999年7.6%的低谷,上升到2007年14.2%的高峰,上升了6.6个百分点。
第三次回落是2008-2015年。GDP增长率从2007年14.2%的高峰,回落到2015年7%的低谷,回落7.2个百分点,下行调整了8年。
2013~2014年经济形势分析与展望——我国经济已进入7%~8%的增长区间
2013~2014年经济形势分析与展望∗
———我国经济已进入7%~8%的增长区间
张立群
内容提要:进入2013年以后,经济增长始终在7%~8%区间波动,主要是稳增长政策的综合成效。
在政策引导和经济基本面支持下,我国经济已经进入7%~8%的增长区间。外部环境仍不稳定,增加出
口困难较大;受房地产市场波动、资金来源制约影响,投资存在下行压力;未来经济增长仍存在下行压力。
应预留财政货币政策相机抉择、调整的空间,视就业等方面形势,适度下调经济增长底线;围绕新型城镇
化、化解过剩产能,加快转变政府职能,加快完善财产责任约束机制,积极构筑和巩固经济增长的新基础。
关键词:宏观经济形势 分析展望 增长区间 稳中求进
一、2013年:经济增长在7%~8%
区间的调整稳定之年
进入2013年以后,经济增长始终在7%~8%区间
波动(见图1)。其中1~2季度连续小幅回落,3季度回
升,4季度预计又有小幅回落(本文中数据,月度数据来
自国家统计局月度统计报告;季度和年度数据来自国
家统计局季度、年度统计报告)。
图1 2012~2013年季度GDP增长率注:2013年4季度为预测值。
(一)三大市场需求增长趋稳
决定经济增长走势的短期因素是市场需求。2013
年经济增长的区间,首先是由市场需求水平所决定的。1.出口增长低位走稳。2013年出口比上年增长7.9%,增速与上年持平。其中1~3季度外贸出口同比增长8%,较上年同期水平(7.4%)略有提高,12月份同
比增长4.3%。从1~3季度增长率的变化轨迹看,波
动幅度很大,且总体呈下降态势(见图2)。出口数据的
这一特征,主要受热钱流入导致的出口“一日游”影响。
如果剔除这一因素的扰动,据估计1季度出口增长为6%左右,2季度为4%,3季度为6%,1~3季度平均增
长5.3%,低于上年同期水平。从变化趋势看,呈低位
走稳态势。受世界经济形势总体平稳,外贸出口企业
状况大体稳定,支持出口的政策措施增加;尽管有人民
2001年-2020年中国各省经济总量及排名,看看哪个地区发展最快?
2001年-2020年中国各省经济总量及排名,看看哪个地区发展最快?
改革开放以来,中国经济发展取得令世界瞩目的进步。特别是近20年来,中国经济已腾飞。目前经济总量排名世界第二,仅次于美国。
在此盘点一下中国各省2001年-2020年历年各省的经济总量及排名变化。看看哪个省的发展最快!
以下数据来源于国家统计局数据中心网站,数据不含港澳台地区。
一.2001年-2020年历年各省的经济总量排名表如下。 广东省,江苏省,山东省,浙江省,河南省,稳定在前五名,排名没变化。
四川省从第9名上升到第6名,进步了3名;湖北省从第11名上升到第8名,进步了3名;福建省从第10名上升到第7名,进步了3名;湖南省从第13名上升到第9名,进步了4名。
上海市从第6名下降到第10名,下降了4名;河北省从第7名下降到第12名,下降了5名。
东北地区相对来说发展较慢,辽宁省从第8名下降到第16名,下降了8名;黑龙江省从第15名下降到第25名,下降了10名。
二.2001年-2020年历年各省的经济总量数据及排名。
2001年全国各省GDP总量及排名:
2002年全国各省GDP总量及排名:
2003年全国各省GDP总量及排名:
2004年全国各省GDP总量及排名:
2005年全国各省GDP总量及排名:
2006年全国各省GDP总量及排名:
2007年全国各省GDP总量及排名:
2008年全国各省GDP总量及排名:
2009年全国各省GDP总量及排名:
2010年全国各省GDP总量及排名:
2011年全国各省GDP总量及排名:
2012年全国各省GDP总量及排名:
2013年全国各省GDP总量及排名:
2014年全国各省GDP总量及排名:
2015年全国各省GDP总量及排名:
2016年全国各省GDP总量及排名:
2017年全国各省GDP总量及排名:
2018年全国各省GDP总量及排名:
2008—2012年我国高通胀的AD—AS模型分析
龙源期刊网
2008—2012年我国高通胀的AD—AS模型分析
作者:张春梅
来源:《北方经济》2013年第06期
摘 要: 本文用总需求—总供给模型(AD-AS model)分析了2008年至2012年上半年我国高通胀的原因,将量化宽松的货币政策以及外汇占款两种形式的货币超发以及积极的财政政策归因到总需求的增加所导致的通胀水平上涨;而将国际、国内石油价格震荡上涨、农产品价格上涨等因素归因为短期总供给的减少所导致的通胀水平上涨。
关键词:通胀 总需求—总供给模型
高速通货膨胀会给一个经济体带来严重的社会成本,因此各国在宏观经济研究与调控中都特别重视对通货膨胀的研究。我国自从改革开放以来,通货膨胀就与经济的快速发展如影相随,有5次明显的通货膨胀现象,每一次都呈现出不同的特点,具有不同的内在动力机制。最近的一次受到2008年金融危机的强烈影响,表现出经济全球化影响加剧的明显特点。关于此次高速通货膨胀的成因已有相关研究进行阐释,但是已有的阐释并未纳入到一个理论模型进行解读。本文通过利用宏观经济学的经典研究模型——总需求—总供给模型(AD-AS model)对我国2008年之后的这次通货膨胀进行分析,将通货膨胀的不同影响因素整合到一个理论模型下,给出了此次高速通货膨胀的富有理论解释力的分析。
一、总需求—总供给模型(AD-AS model)简介
总需求—总供给模型是大多数经济学家用来解释经济活动围绕其长期趋势的短期波动的模型。由于本文研究的是宏观经济中价格水平的短期波动,因此适用该模型。
总需求曲线表示在每一种物价水平时,家庭、企业、政府和外国客户想要购买的物品与劳务数量(即每一价格水平下的消费、投资、政府购买与出口)的曲线。在财富效应、利率效应与汇率效应的影响下,总需求曲线向右下方倾斜。总供给曲线表示在每种物价水平时,企业选择生产并且销售的物品与劳务数量的曲线,按照新古典主义的解释,由于错觉(即非理性预期的影响),短期总供给曲线向右上方倾斜;按照凯恩斯主义的名义价格黏性理论,由于黏性工资、黏性价格而使短期总供给曲线向右上方倾斜。
我国1978年以来宏观经济的走势特征与政策选择及评价
我国1978年以来宏观经济的走势特征与政策选择及评价
宏观经济管理是政府对宏观经济运行的干预、调节与控制,是经济体制的重要组成部分。宏观经济管理应该随着经济发展变化和经济体制改革的深化而不断变革与完善。1978年改革开放以来,政府对我国宏观经济进行了多次调整,在此基础上研究宏观经济管理变革的基本经验, 探索宏观经济管理的特点,对加速有中国特色的社会主义建设有重大理论意义和现实意义。
1.1978年以来宏观经济的发展
自 1978年改革开放以来, 我国经济保持了37年的高速增长势头, 改革开放以来的37年,是我国国民经济蓬勃发展、经济总量连上新台阶的37年,是综合国力和国际竞争力由弱变强的37年,也是成功实现从低收入国家向上中等收入国家跨越的37年。
这37年中国经济保持快速增长,年均经济增速高达9.8%。1979-2015年,我国国内生产总值年均增长9.7%[1],同期世界经济年均增速只有2.8%。我国高速增长期持续的时间和增长速度都超过了经济起飞时期的日本和亚洲“四小龙”,创造了人类经济发展史上的新奇迹[2]。经济总量连上新台阶,综合国力大幅提升。国内生产总值由1978年的3645亿元迅速跃升至2012年的67.67万亿元。其中,从1978年上升到1986年的1万亿元用了8年时间,上升到1991年的2万亿元用了5年时间,此后10年平均每年上升近1万亿元,2001年超过10万亿元大关,2002-2006年平均每年上升2万亿元,2006年超过20万亿元,之后每两年上升10万亿元,2012年已达到52万亿元,2016年达到67.67万亿元[1]。具体可见下图:
由图可见中国经济的发展速度是非常快的,这个速度是同期世界平均经济增速的3倍,是发展中国家经济增速的2倍,发达国家的4倍。换言之,发展中国家走一步,我们走两步;发达国家每走一步,我们就走四步[3]。世界银行对中国这么多年天翻地覆的变化的评价是,“中国只用了一代人的时间,取得了其它国家用了几个世纪才能取得的成就。” 2.1978年以来宏观经济政策选择