
税收分类编码及税率表
营改增后有关税收分类编码的常见问题处理 问题一:税收分类编码库不全怎么办比如说没有5%和%的。 答:最新版开票软件160425版本,正常情况下第一次进入系统会自动更新税收分类编码,出现提示窗口,后台更新过程需几分钟。若进入系统时未提示更新,可尝试重启开票软件或手工更新。手工更新步骤:“系统设置”——“编码管理”——“商品和服务税收分类编码”,然后点击上方的“更新”按钮;更新完成后查看窗口的右下角,显示4140条。如图所示。
问题二:如何选择税收分类编码 答:在选择税收分类编码时,一般有两种方法:其一,通过检索关键字,找到对应的分类编码信息;其二,利用窗口左侧的分类结构,点击后逐级展开,快速定位查找对象所属的分类或者近似的分类。 问题三:生活服务业的小规模纳税人,如何设置税率为3%的编码 答:生活服务业对应的税率是6%,而根据企业性质有所区分,一般纳税人对应6%税率,小规模则需设为3%的税率。 操作方法:打开商品编码---点“添加”---选择正确的税收分类编码,对应税率6%--- 手工将税率栏中的6%改为3%---点“保存”。
问题四:营改增初期咨询较多的几种税收分类编码例举 答:餐饮:3070401, 餐饮服务 住宿:3070402, 住宿服务 物业费:3040801,企业管理费
选3% 旅游:3070301,旅游服务 娱乐:3070302,娱乐服务 日常生活服务业:3070599,其他居民日常服务
问题五:适用于简易征收的或享受优惠政策的企业,如何正确选择税收分类编码和税率 答:在选择税收分类时,先按照行业正确选择;然后将下方的“享受优惠政策”改为“是”,在 “优惠政策”栏中选择适用的优惠政策;最后“税率”栏会自动更新到对应的税率。
附:全国推开营改增后最新增值税税率表 当我被上帝造出来时,上帝问我想在人间当一个怎样的人,我不假思索的说,我要做一个伟大的世人皆知的人。于是,我降临在了人间。
我出生在一个官僚知识分子之家,父亲在朝中做官,精读诗书,母亲知书答礼,温柔体贴,父母给我去了一个好听的名字:李清照。
小时侯,受父母影响的我饱读诗书,聪明伶俐,在朝中享有“神童”的称号。小时候的我天真活泼,才思敏捷,小河畔,花丛边撒满了我的诗我的笑,无可置疑,小时侯的我快乐无虑。
“兴尽晚回舟,误入藕花深处。争渡,争渡,惊起一滩鸥鹭。”青春的我如同一只小鸟,自由自在,没有约束,少女纯净的心灵常在朝阳小,流水也被自然洗礼,纤细的手指拈一束花,轻抛入水,随波荡漾,发髻上沾着晶莹的露水,双脚任水流轻抚。身影轻飘而过,留下一阵清风。
可是晚年的我却生活在一片黑暗之中,家庭的衰败,社会的改变,消磨着我那柔弱的心。我几乎对生活绝望,每天在痛苦中消磨时光,一切都好象是灰暗的。“寻寻觅觅冷冷清清凄凄惨惨戚戚”这千古叠词句就是我当时心情的写照。
最后,香消玉殒,我在痛苦和哀怨中凄凉的死去。 在天堂里,我又见到了上帝。上帝问我过的怎么样,我摇摇头又点点头,我的一生有欢乐也有坎坷,有笑声也有泪水,有鼎盛也有衰落。我始终无法客观的评价我的一生。我原以为做一个着名的人,一生应该是被欢乐荣誉所包围,可我发现我错了。于是在下一轮回中,我选择做一个平凡的人。
我来到人间,我是一个平凡的人,我既不着名也不出众,但我拥有一切的幸福:我有温馨的家,我有可亲可爱的同学和老师,我每天平凡而快乐的活着,这就够了。
天儿蓝蓝风儿轻轻,暖和的春风带着春的气息吹进明亮的教室,我坐在教室的窗前,望着我拥有的一切,我甜甜的笑了。我拿起手中的笔,不禁想起曾经作诗的李清照,我虽然没有横溢的才华,但我还是拿起手中的笔,用最朴实的语言,写下了一时的感受:
人生并不总是完美的,每个人都会有不如意的地方。这就需要我们静下心来阅读自己的人生,体会其中无尽的快乐和与众不同。 “富不读书富不久,穷不读书终究穷。”为什么从古到今都那么看重有学识之人那是因为有学识之人可以为社会做出更大的贡献。那时因为读书能给人带来快乐。
自从看了《丑小鸭》这篇童话之后,我变了,变得开朗起来,变得乐意同别人交往,变得自信了……因为我知道:即使现在我是只“丑小鸭”,但只要有自信,总有一天我会变成“白天鹅”的,而且会是一只世界上最美丽的“白天鹅”……
我读完了这篇美丽的童话故事,深深被丑小鸭的自信和乐观所折服,并把故事讲给了外婆听,外婆也对童话带给我们的深刻道理而惊讶不已。还吵着闹着多看几本名着。于是我给外婆又买了几本名着故事,她起先自己读,读到不认识的字我就告诉她,如果这一面生字较多,我就读给她听整个一面。渐渐的,自己的语文阅读能力也提高了不少,与此同时我也发现一个人读书的乐趣远不及两个人读的乐趣大,而两个人读书的乐趣远不及全家一起读的乐趣大。于是,我便发展“业务”带动全家一起读书……现在,每每遇到好书大家也不分男女老少都一拥而上,争先恐后“抢书”,当我说起我最小应该让我的时候,却没有人搭理我。最后还把书给撕坏了,我生气地哭了,妈妈一边安慰我一边对外婆说:“孩子小,应该让着点。”外婆却不服气的说:“我这一把年纪的了,怎么没人让我呀”大家人你一言我一语,谁也不肯相让……读书让我明白了善恶美丑、悲欢离合,读一本好书,犹如同智者谈心、谈理想,教你辨别善恶,教你弘扬正义。读一本好书,如品一杯香茶,余香缭绕。读一本好书,能使人心灵得到净化。书是我的老师,把知识传递给了我;书是我的伙伴,跟我诉说心里话;书是一把钥匙,给我敞开了知识的大门;书更是一艘不会沉的船,引领我航行在人生的长河中。其实读书的真真乐趣也就在于此处,不是一个人闷头苦读书;也不是读到好处不与他人分享,独自品位;更不是一个人如痴如醉地沉浸在书的海洋中不能自拔。而是懂得与朋友,家人一起分享其中的乐趣。这才是读书真正之乐趣呢!这所有的一切,不正是我从书中受到的教益吗
我阅读,故我美丽;我思考,故我存在。我从内心深处真切地感到:我从读书中受到了教益。当看见有些同学宁可买玩具亦不肯买书时,我便想到培根所说的话:“世界上最庸俗的人是不读书的人,最吝啬的人是不买书的人,最可怜的人是与书无缘的人。”许许多多的作家、伟人都十分喜欢看书,例如毛泽东主席,他半边床上都是书,一读起书来便进入忘我的境界。
书是我生活中的好朋友,是我人生道路上的航标,读书,读好书,是我无怨无悔的追求。 当我被上帝造出来时,上帝问我想在人间当一个怎样的人,我不假思索的说,我要做一个伟大的世人皆知的人。于是,我降临在了人间。
我出生在一个官僚知识分子之家,父亲在朝中做官,精读诗书,母亲知书答礼,温柔体贴,父母给我去了一个好听的名字:李清照。 小时侯,受父母影响的我饱读诗书,聪明伶俐,在朝中享有“神童”的称号。小时候的我天真活泼,才思敏捷,小河畔,花丛边撒满了我的诗我的笑,无可置疑,小时侯的我快乐无虑。
“兴尽晚回舟,误入藕花深处。争渡,争渡,惊起一滩鸥鹭。”青春的我如同一只小鸟,自由自在,没有约束,少女纯净的心灵常在朝阳小,流水也被自然洗礼,纤细的手指拈一束花,轻抛入水,随波荡漾,发髻上沾着晶莹的露水,双脚任水流轻抚。身影轻飘而过,留下一阵清风。
可是晚年的我却生活在一片黑暗之中,家庭的衰败,社会的改变,消磨着我那柔弱的心。我几乎对生活绝望,每天在痛苦中消磨时光,一切都好象是灰暗的。“寻寻觅觅冷冷清清凄凄惨惨戚戚”这千古叠词句就是我当时心情的写照。
最后,香消玉殒,我在痛苦和哀怨中凄凉的死去。 在天堂里,我又见到了上帝。上帝问我过的怎么样,我摇摇头又点点头,我的一生有欢乐也有坎坷,有笑声也有泪水,有鼎盛也有衰落。我始终无法客观的评价我的一生。我原以为做一个着名的人,一生应该是被欢乐荣誉所包围,可我发现我错了。于是在下一轮回中,我选择做一个平凡的人。
我来到人间,我是一个平凡的人,我既不着名也不出众,但我拥有一切的幸福:我有温馨的家,我有可亲可爱的同学和老师,我每天平凡而快乐的活着,这就够了。
天儿蓝蓝风儿轻轻,暖和的春风带着春的气息吹进明亮的教室,我坐在教室的窗前,望着我拥有的一切,我甜甜的笑了。我拿起手中的笔,不禁想起曾经作诗的李清照,我虽然没有横溢的才华,但我还是拿起手中的笔,用最朴实的语言,写下了一时的感受:
人生并不总是完美的,每个人都会有不如意的地方。这就需要我们静下心来阅读自己的人生,体会其中无尽的快乐和与众不同。
“富不读书富不久,穷不读书终究穷。”为什么从古到今都那么看重有学识之人那是因为有学识之人可以为社会做出更大的贡献。那时因为读书能给人带来快乐。 自从看了《丑小鸭》这篇童话之后,我变了,变得开朗起来,变得乐意同别人交往,变得自信了……因为我知道:即使现在我是只“丑小鸭”,但只要有自信,总有一天我会变成“白天鹅”的,而且会是一只世界上最美丽的“白天鹅”……
我读完了这篇美丽的童话故事,深深被丑小鸭的自信和乐观所折服,并把故事讲给了外婆听,外婆也对童话带给我们的深刻道理而惊讶不已。还吵着闹着多看几本名着。于是我给外婆又买了几本名着故事,她起先自己读,读到不认识的字我就告诉她,如果这一面生字较多,我就读给她听整个一面。渐渐的,自己的语文阅读能力也提高了不少,与此同时我也发现一个人读书的乐趣远不及两个人读的乐趣大,而两个人读书的乐趣远不及全家一起读的乐趣大。于是,我便发展“业务”带动全家一起读书……现在,每每遇到好书大家也不分男女老少都一拥而上,争先恐后“抢书”,当我说起我最小应该让我的时候,却没有人搭理我。最后还把书给撕坏了,我生气地哭了,妈妈一边安慰我一边对外婆说:“孩子小,应该让着点。”外婆却不服气的说:“我这一把年纪的了,怎么没人让我呀”大家人你一言我一语,谁也不肯相让……读书让我明白了善恶美丑、悲欢离合,读一本好书,犹如同智者谈心、谈理想,教你辨别善恶,教你弘扬正义。读一本好书,如品一杯香茶,余香缭绕。读一本好书,能使人心灵得到净化。书是我的老师,把知识传递给了我;书是我的伙伴,跟我诉说心里话;书是一把钥匙,给我敞开了知识的大门;书更是一艘不会沉的船,引领我航行在人生的长河中。其实读书的真真乐趣也就在于此处,不是一个人闷头苦读书;也不是读到好处不与他人分享,独自品位;更不是一个人如痴如醉地沉浸在书的海洋中不能自拔。而是懂得与朋友,家人一起分享其中的乐趣。这才是读书真正之乐趣呢!这所有的一切,不正是我从书中受到的教益吗
我阅读,故我美丽;我思考,故我存在。我从内心深处真切地感到:我从读书中受到了教益。当看见有些同学宁可买玩具亦不肯买书时,我便想到培根所说的话:“世界上最庸俗的人是不读书的人,最吝啬的人是不买书的人,最可怜的人是与书无缘的人。”许许多多的作家、伟人都十分喜欢看书,例如毛泽东主席,他半边床上都是书,一读起书来便进入忘我的境界。
各税种税率分类对照表

1.2% 出售价-购入价
5 房产税
以房屋为征税对象,向房屋产权所 有人征收
12%
租金
4% 个人租金或企事业单位、团体租
给个人
6
契税
不动产所有权转移,产权承受人为 契税纳税人
3%至5%
国有土地使用权出让、土地使用权出让(不含农村集体土地承包经营权
的专人)、 房屋买卖、房屋赠与、房屋交换
大城市 1.5-30元 每平方米
扣除数5
超过100%至200%的部分 税率50%
扣除数15
超过200%的部分 税率60% 扣
除数35
财产租赁合同、仓储保管合同、财 产保险合同、 AB股股权转让书据 1‰
(卖方交税)
加工承揽合同、建设工程勘察设计 合同、货物运输合同、产权转移书 0.5‰
据、营业账簿中记载资金的账簿
9 印花税
购销合同、建筑安装工程承包合同 、技术合同
付的金额-开发成本-开发费用-相关
税费-(开发成本+开发费用)*10%-
(开发成本+开发费用)*20%
土地增值税纳税额=房地产转让收入-
扣除项目金额
增值率=土地增值税纳税额/扣除项目
8 土地增值 转让国有土地使用权、地上建筑物 金额*100%
税
及其附着物0%
扣除数0
超过50%至100%的部分 税率40%
各税种税率分类对照表(简)
序号 税种
征收对象
税率
13% 农机品、日用品、精神用品、二
甲醚
出口退税,除:原油、柴油、新闻纸
1
增值税
销售有形动产,提供加工修理修配 、糖、援外货物
劳务
3% 小规模纳税人
4%减半征收 销售自己使用过的固定 资产
增值税税目编码表

商品混凝土(仅限于以水泥为原料生产的水泥混凝土)
寄售商店代销寄售物品(包括居民个人寄售的物品在内)
征收率4%
典当业销售死当物品
经国务院或国务院授权机关批准的免税商店零售的免税品
一般纳税人销售自己使用过的属于条例第十条规定不得抵扣且未抵扣进项税额的固定资产
征收率4%减半征收
纳税人购进或者自制固定资产时为小规模纳税人,认定为一般纳税人后销售该固定资产
试点纳税人中的一般纳税人提供的公共交通运输服务(包括轮客渡、公交客运、轨道交通、出租车),可以选择按照简易计税方法计算缴纳增值税
征收率3%
试点纳税人中的一般纳税人,以试点实施之前购进或者自制的有形动产为标的物提供的经营租赁服务,试点期间可以选择适用简易计税方法计算缴纳增值税。
被认定为动漫企业的试点纳税人中的一般纳税人,为开发动漫产品提供的动漫脚本编撰、形象设计、背景设计、动画设计、分镜、动画制作、摄制、描线、上色、画面合成、配音、配乐、音效合成、剪辑、字幕制作、压缩转码(面向网络动漫、手机动漫格式适配)服务,以及在境内转让动漫版权(包括动漫品牌、形象或者内容的授权及再授权),自试点开始实施之日至2012年12月31日,可以选择适用简易计税方法计算缴纳增值税
鉴证咨询服务
广播影视服务
有形动产租赁服务
17%
财政部和国家税务总局规定的应税服务
零税率
所有纳税人
境内单位和个人提供的往返香港、澳门、台湾的交通运输服务
零税率
境内单位和个人在香港、澳门、台湾提供的交通运输服务
境内单位和个人提供的国际运输服务、向境外单位提供的研发服务和设计服务
零税率
境内单位和个人提供的规定的涉外应税服务
增值税税目税率表
主要税种税率表
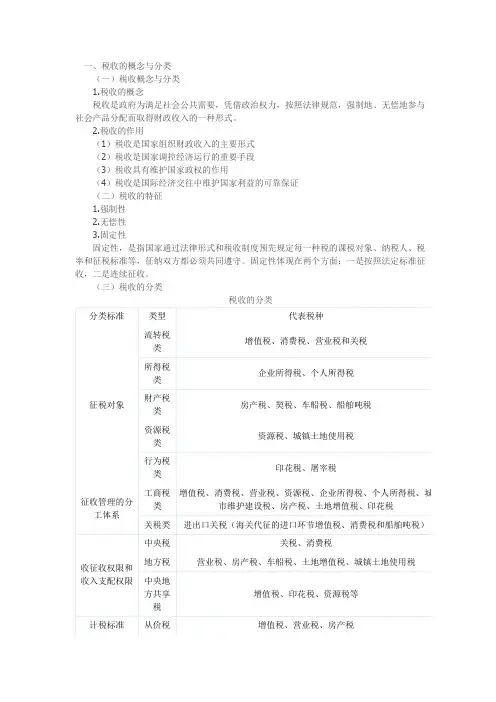
从量税资源税、车船税和土地使用税以及消费税中的啤酒、黄酒等复合税消费税中的卷烟、白酒等【例题·多选题】下列属于流转税类的有()。
A.营业税B.增值税C.消费税D.资源税『正确答案』ABC【例题·多选题】按税收管理权限的不同,可将税种划分为()。
A.中央税B.地方税C.中央和地方共享税D.所得税『正确答案』ABC二、税法及构成要素(一)税收与税法的关系1.税法的概念税法,即税收法律制度,是国家权力机关和行政机关制定的用以调整国家与纳税人之间在征纳税方面的权利与义务关系的法律规范的总称,是国家法律的重要组成部分。
2.税收与税法的关系税收活动必须严格依税法的规定进行,税法是税收的法律依据和法律保障。
(二)税法的分类1.按照税法的功能作用的不同,将税法分为税收实体法和税收程序法。
(1)税收实体法收实体法主要是指确定税种立法,具体规定各税种的征收对象、征收范围、税目、税率、纳税地点等。
如《中华人民共和国企业所得税法》、《中华人民共和国个人所得税法》。
(2)税收程序法税收程序法是指税务管理方面的法律,主要包括税收管理法、纳税程序法、发票管理法、税务机关组织法、税务争议处理法等。
如《中华人民共和国税收征收管理法》等。
2.按照主权国家行使税收管辖权的不同,可分为国内税法、国际税法和外国税法。
3.按照税法法律级次划分,分为税收法律、税收行政法规、税收规章和税收规范性文件。
(1)税收法律指由全国人大及其常委会依据法律程序制定的税收法律规范。
如《中华人民共和国企业所得税法》。
由全国人大及其常委会授权国务院制定的税收法律规范具有税收法律的效力。
如《中华人民共和国增值税暂行条例》。
税收法律的效力低于宪法而高于其他级次税法。
(2)税收行政法规指国务院根据其职权,依据宪法和税收法律,通过一定法律程序制定的税收法律规范。
如《税收征收管理法实施细则》。
部分地方的人大及其常委会可以制定地方性税收法规,在本地方范围内有效。
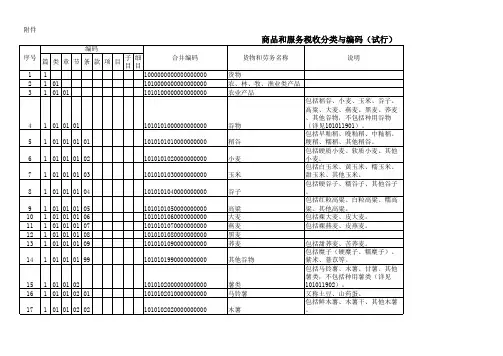
税收分类编码(发票商品编码)
未加工烟草 未去梗烤烟叶
其他未加工烟草
饲料作物 饲料牧草 其他饲料作物 水生植物类
农作物副产品
1010111010000000000 1010111990000000000
作物茎、秆、根 其他农作物副产品
指未去梗的烟草,包括未去梗烤 烟叶、未去梗晒烟叶、未去梗晾 烟叶、未去梗白肋烟、其他未加 工烟草。 指初烤未去梗烤烟叶,不包括复 烤烟叶(详见1030401)。 指其他未加工烟草,包括未去梗 晒烟叶、未去梗晾烟叶、未去梗 白肋烟、其他未加工烟草。 包括苜蓿、青饲料、饲料牧草、 其他饲料作物,不包括种用饲料 作物(详见101011905)。 包括苜蓿干草、羊草、沙打旺、 其他饲料牧草。
黑麦
荞麦
包括甜荞麦、苦荞麦。
包括糜子(硬糜子、糯糜子)、
其他谷物
紫米、薏苡等。
包括马铃薯、木薯、甘薯、其他
薯类,不包括种用薯类(详见
薯类
101011902)。
马铃薯
又称土豆、山药蛋。
包括鲜木薯、木薯干、其他木薯
木薯
。
18 1 01 01 02 03 19 1 01 01 02 99
20 1 01 01 03 21 1 01 01 03 01 22 1 01 01 03 02 23 1 01 01 03 03
其他含油子仁及果实,如胡麻籽 、棉籽、蓖麻籽、芥子、红花籽 、油棕果及油棕仁、罂粟子、油 橄榄果、油茶籽(油料)等。
指脱荚的干豆;带荚的鲜豆列入 蔬菜中。包括大豆、绿豆、其他 杂豆、但不包括种用豆类(详见 101011904)。 包括黄大豆、黑大豆、青大豆、 褐红大豆、双青豆、青仁乌豆、 小黑豆、其他大豆。 包括明绿豆、毛绿豆。
商品和服务税收分类与编码表

1010109000000000000 1010109010000000000 1010109990000000000 1010110000000000000 1010111000000000000
饲料作物 饲料牧草 其他饲料作物 水生植01 11 01
1010111010000000000
25
1
01 01 04
1010104000000000000
干豆类
26 27 28
1 1 1
01 01 04 01 01 01 04 02 01 01 04 99
1010104010000000000 1010104020000000000 1010104990000000000
大豆 绿豆 其他杂豆
草皮 草坪 其他盆景及园艺产品 水果及坚果
74
1
01 01 15 01
1010115010000000000
水果(园林水果)
75
1
01 01 15 01 01
1010115010100000000
苹果
76 77 78 79 80 81 82 83 84 85 86 87 88 89 90 91 92 93 94 95 96 97 98 99 100 101 102 103 104 105 106 107 108 109 110 111 112 113 114 115
1010101010000000000 1010101020000000000 1010101030000000000 1010101040000000000 1010101050000000000 1010101060000000000 1010101070000000000 1010101080000000000 1010101090000000000 1010101990000000000 1010102000000000000 1010102010000000000 1010102020000000000 1010102030000000000 1010102990000000000 1010103000000000000 1010103010000000000 1010103020000000000 1010103030000000000 1010103990000000000
商品和服务税收分类编码表

24
1
01 01 03 99 00 00 00 00
00
1010103990000000000 其他油料
油料
25 26 27
1 1 1
01 01 04 00 00 00 00 00 01 01 04 01 00 00 00 00 01 01 04 02 00 00 00 00
00 00 00
1010104000000000000 干豆类 1010104010000000000 大豆 1010104020000000000 绿豆
43 44
1 1
01 01 11 01 00 00 00 00 01 01 11 99 00 00 00 00
00 00
1010111010000000000 作物茎、秆、根 1010111990000000000 其他农作物副产品
农副产品 农副产品
45
1
01 01 12 00 00 00 00 00
1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1
01 01 15 01 00 00 00 00 01 01 15 01 01 00 00 00 01 01 15 01 02 00 00 00 01 01 15 01 03 00 00 00 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 04 05 06 07 08 09 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 33 34 35 36 37 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00
最新商品和服务税收分类编码表
蔬菜
包括芦苇、席草、苇子、莲子、蒲草、慈姑、其他水生植 物类。 包括红黑瓜籽、园参籽、作物茎(秆、根)、其他农作物 副产品。 包括稻草、麦秸、谷壳、谷子秸、玉米秸、高粱秸、薯藤 、大豆秸、花生蔓、油菜籽秆、芝麻秆、向日葵秆、棉花 秆、麻秆、烟秆、其他作物茎、杆、根。
包括红黑瓜籽、园参籽等。
包括萝卜等根菜类蔬菜、山药等薯芋类蔬菜、葱蒜类蔬菜 、白菜类蔬菜、芥菜类蔬菜、甘蓝类蔬菜、芹菜叶菜类蔬 菜、瓜类蔬菜、番茄等茄果类蔬菜、菜豆等豆类蔬菜、莲 藕等水生蔬菜、竹笋等多年生及杂类蔬菜、香菇等食用菌 、绿豆芽等芽苗菜、其他蔬菜。不包括蔬菜籽(详见 01011906)。
3 1 01 01 00 00 00 00 00 00 00 1010100000000000000 农业产品
农业产品
4 1 01 01 01 00 00 00 00 00 00 1010101000000000000 谷物 5 1 01 01 01 01 00 00 00 00 00 1010101010000000000 稻谷 6 1 01 01 01 02 00 00 00 00 00 1010101020000000000 小麦 7 1 01 01 01 03 00 00 00 00 00 1010101030000000000 玉米 8 1 01 01 01 04 00 00 00 00 00 1010101040000000000 谷子 9 1 01 01 01 05 00 00 00 00 00 1010101050000000000 高粱 10 1 01 01 01 06 00 00 00 00 00 1010101060000000000 大麦 11 1 01 01 01 07 00 00 00 00 00 1010101070000000000 燕麦 12 1 01 01 01 08 00 00 00 00 00 1010101080000000000 黑麦 13 1 01 01 01 09 00 00 00 00 00 1010101090000000000 荞麦 14 1 01 01 01 99 00 00 00 00 00 1010101990000000000 其他谷物 15 1 01 01 02 00 00 00 00 00 00 1010102000000000000 薯类 16 1 01 01 02 01 00 00 00 00 00 1010102010000000000 马铃薯 17 1 01 01 02 02 00 00 00 00 00 1010102020000000000 木薯 18 1 01 01 02 03 00 00 00 00 00 1010102030000000000 甘薯 19 1 01 01 02 99 00 00 00 00 00 1010102990000000000 其他薯类
德国的关税编码表
德国的关税编码表德国是一个重要的贸易国家,对进口和出口商品的管理和监管非常严格。
为了规范进出口商品的征税和税收管理,德国制定了关税编码表。
关税编码表是根据商品的特征和属性进行分类和编码的系统,能够帮助海关对进出口商品进行正确的征税和监管。
德国的关税编码表主要由两个部分组成:商品编码和税率表。
商品编码是根据国际上通用的商品编码体系进行编制的,包括六位数的编码和四位数的子编码。
每个商品都被分配了一个唯一的编码,以便在进出口过程中进行识别和分类。
税率表则对每个商品编码对应的税率进行了详细的说明和规定。
德国的关税编码表不仅包括了进口商品的税率,还包括了其他相关税收和费用的规定。
例如,除了关税之外,德国还对一些特定类型的商品征收增值税、消费税和其他附加费用。
这些税收和费用的征收标准和规则也都在关税编码表中有所详细描述。
德国的关税编码表的编制和修订是由德国联邦财政部负责的。
为了确保编码的准确性和规范性,德国联邦财政部会与相关行业协会、进出口商和海关等进行广泛的协商和磋商。
关税编码表的修订通常会根据国际贸易的变化和发展进行定期更新和调整。
对于进口商来说,了解和掌握德国的关税编码表是非常重要的。
只有准确理解和适用关税编码表,才能确定正确的税率和税额,避免税收的错误申报或漏报。
同时,了解关税编码表还可以在进出口过程中提前确定商品的税收成本,做好预算和计划。
对于德国的出口商来说,也需要了解和掌握德国的关税编码表。
通过正确应用关税编码表,出口商可以准确报关并遵守德国的相关法规和规定。
同时,了解关税编码表还可以帮助出口商了解和评估目标市场的关税和税收政策,为出口商品的定价和市场开拓做好准备。
总之,德国的关税编码表是德国进出口业务中非常重要的参考工具。
它是确保德国海关有效管理和监管进出口商品的关键,也是进出口商确保税务合规和成本控制的重要手段。
因此,了解和熟悉德国的关税编码表对于进出口商来说是非常必要的,可以帮助他们在德国市场竞争中获得更多的机会和优势。
最新税率表(营业税、企业所得税、个人所得税、增值税)
营业税税目税率表营业税起征点:按期纳税,月营业额5000-20000元;按次纳税,每次(日)营业额300—500元。
企业所得税税率表增值税税率表(新)2009年新变动:1、购入固定资产,进项税可以抵扣。
2、取消外商投资企业采购国产设备增值税退税政策.3、取消原增值税政策中对于矿产品的13%优惠税率,对其恢复17%的法定税率.4、小规模纳税人取消了工业与商业的差别,增值税税率降为3%。
增值税起征点:销售货物的,为月销售额5000-20000元;销售应税劳务的,为月销售额5000-20000元;按次纳税的,为每次(日)销售额300-500元。
一、一般纳税人生产下列货物,可按简易办法依照6%征收率计算缴纳增值税。
(一)县以下小型水力发电单位生产的电力;(二) 建筑用和生产建筑材料所用的砂、土、石料;(三)以自己采掘的砂、土、石料或其他矿物连续生产的砖、瓦、石灰;(四)原料中掺有煤矸石、石煤、粉煤灰、烧煤锅炉的炉底渣及其他废渣(不包括高炉水渣)生产的墙体材料;(五)用微生物、微生物代谢产物、动物毒素、人或动物的血液或组织制成的生物制品.二、自2009年1月1日起,金属矿采选产品、非金属矿采选产品增值税税率由13%恢复到17%。
三、增值税一般纳税人销售自来水可按6%的税率征收;四、文物商店和拍卖行的货物销售按6%的税率征收.五、下列按简易办法征收增值税的优惠政策继续执行,不得抵扣进项税额:(一)纳税人销售自己使用过的物品,按下列政策执行:1。
一般纳税人销售自己使用过的属于条例第十条规定不得抵扣且未抵扣进项税额的固定资产,按简易办法依4%征收率减半征收增值税。
一般纳税人销售自己使用过的其他固定资产,按照《财政部国家税务总局关于全国实施增值税转型改革若干问题的通知》(财税[2008]170号)第四条的规定执行。
一般纳税人销售自己使用过的除固定资产以外的物品,应当按照适用税率征收增值税。
2。
小规模纳税人(除其他个人外,下同)销售自己使用过的固定资产,减按2%征收率征收增值税。
税收分类编码库
1010102000000000000 薯类 1010102010000000000 马铃薯 1010102020000000000 木薯 1010102030000000000 甘薯 1010102990000000000 其他薯类 1010103000000000000 油料作物 1010103010000000000 花生 1010103020000000000 油菜籽 1010103030000000000 芝麻
谷物 谷物 谷物 谷物 谷物 谷物 谷物 谷物 谷物 谷物 谷物 薯类 薯类 薯类 薯类 薯类 油料 油料 油料 油料
01 01 02 00 00 00 00 00 01 01 02 01 00 00 00 00 01 01 02 02 00 00 00 00 01 01 02 03 00 00 00 00 01 01 02 99 00 00 00 00 01 01 03 00 00 00 00 00 01 01 03 01 00 00 00 00 01 01 03 02 00 00 00 00 01 01 03 03 00 00 00 00
1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1
01 01 15 01 00 00 00 00 01 01 15 01 01 00 00 00 01 01 15 01 02 00 00 00 01 01 15 01 03 00 00 00 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 15 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 01 04 05 06 07 08 09 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 33 34 35 36 37 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00 00