
环境保护税纳税申报表
附件2
环境保护税纳税申报表(B类)
税款所属期:自年月日至年月日填表日期:年月日金额单位:元至角分
经办人:主管税务机关:受理人:受理日期:年月日
本表一式两份,一份纳税人留存,一份税务机关留存。
填表说明:
1.按照《中华人民共和国环境保护税法》第十条第四项方法计算应税污染物排放量或适用税法所附《禽畜养殖业、小型企业和第三产业水污染物当量值》表的纳税人,以及按次申报的纳税人填报本表。
表内带*的为必填项;按次申报的纳税人,无需填写第1、5、6、7、8栏。
2.第1栏“月份”:按税款所属期分月填写,如“1月”、“2月”、“3月”。
3.第2栏“税目”:按照《中华人民共和国环境保护税法》附表一的税目填写,分别为“大气污染物”、“水污染物”、“固体废物(煤矸石)”、“固体废物(尾矿)”、“固体废物(危险废物)”、“固体废物(冶炼渣)”、“固体废物(粉煤灰)”、“固体废物(炉渣)”、“固体废物(其他固体废物)”、“噪声(工业噪声)”。
4.第3栏“污染物名称”:大气污染物和水污染物根据《中华人民共和国环境保护税法》附表二的污染物名称填写。
水污染物是“pH值”时,根据实测pH值对应填写“pH值(0-1,13-14)”、“pH值(1-2,12-13)”、“pH值(2-3,11-12)”、“pH值(3-4,10-11)”、“pH值(4-5,9-10)”、“pH值(5-6)”;适用《中华人民共和国环境保护税法》所附《禽畜养殖业、小型企业和第三产业水污染物当量值》表的,按照表中“类型”填写,如“禽畜养殖场(牛)”、“禽畜养殖场(猪)”、“小型企业”等。
固体废物根据《中华人民共和国环境保护税法》附表一填写,其中:税目为“固体废物(危险废物)”的,按照国务院环境保护主管部门发布的国家危险废物名录中的相应代码填写;税目为“固体废物(其他固体废物)”的,按照其他固体废物的具体名称填写。
噪声填写“工业噪声超标1-3分贝”、“工业噪声超标4-6分贝”、“工业噪声超标7-9分贝”、“工业噪声超标10-12分贝”、“工业噪声超标13-15分贝”、“工业噪声超标16分贝以上”。
采用《中华人民共和国环境保护税法》第十条第四项方法计算应税污染物排放量的,按照省、自治区、直辖市人民政府环境保护主管部门规定的抽样测算污染物名称填写。
5.第4栏“特征指标”:按照《中华人民共和国环境保护税法》所附《禽畜养殖业、小型企业和第三产业水污染物当量值》表和省、自治区、直辖市人民政府环境保护主管部门公布的抽样测算方法填写,如“牛”、“猪”、“鸡”、“床”等。
6.第5栏“单位”:填写“特征指标”的具体单位,如“头”、“羽”、“张”、“吨”等。
7.第6栏“特征指标数量”:填写“特征指标”的数量,若“特征指标”是“牛”的,填写具体头数,如“500”。
8.第7栏“特征系数”:填写参与污染当量数计算的系数项。
9.第8栏“污染当量值(特征值)”:按照《中华人民共和国环境保护税法》所附《禽畜养殖业、小型企业和第三产业水污染物当量值》表中污染当量值和省、自治区、直辖市人民政府环境保护主管部门公布的特征值填写。
10.第9栏“计税依据”:按照《中华人民共和国环境保护税法》所附《禽畜养殖业、小型企业和第三产业水污染物当量值》表计算的,“计税依据”=“特征指标数量”÷“污染当量值”。
采用特征系数计算的,“计税依据”=“特征指标数量”ד特征系数”÷“污染当量值”。
采用特征值计算的,“计税依据”=“特征指标数量”ד特征值”。
11.第10栏“单位税额”:按照《中华人民共和国环境保护税法》附表一和各省、自治区、直辖市公布的应税大气污染物、水污染物具体适用税额填写。
12.填表举例1:某存栏量500头牛的禽畜养殖业纳税人,采用本表申报时,“税目”栏应填写“水污染物”,“污染物名称”栏应填写“禽畜养殖场(牛)”,“特征指标”栏应填写“牛”,“单位”栏应填写“头”,“特征指标数量栏”应填写“500”,“特征系数”栏不填写,“污染当量值(特征值)”栏应填写牛的污染当量值“”,“计税依据”栏=“特征指标数量”÷“污染当量值”=500÷=5000。
13.填表举例2:某省环境保护厅公布的抽样测算方法中规定住宿业纳税人按照3特征值/每床位·每月核定计算“污水”的环境保护税,若某住宿业纳税人有100张床位,采用本表申报时,“税目”栏应填写“水污染物”,“污染物名称”应填写“污水”,“特征指标”栏应填写“床位”,“单位”栏应填写“床”,“特征指标数量栏”应填写“100”,“特征系数”栏不填写,“污染当量值(特征值)”栏应填写特征值“3”,“计税依据”栏=“特征指标数量”ד特征值”=100×3=300。
14.填表举例3:某省环境保护厅公布的抽样测算方法中规定建筑扬尘(按一般性粉尘计)的特征系数为“千克/(平方米·月)”,若某建筑施工单位某月施工面积为10000平方米,采用本表申报时,“税目”栏应填写“大气污染物”,“污染物名称”应填写“一般性粉尘”,“特征指标”栏应填写“月施工面积”,“单位”栏应填写“平方米”,“特征指标数量”栏应填写“10000”,“特征系数”栏应填写“”,“污染当量值(特征值)”栏应填写一般性粉尘的污染当量值“4”,“计税依据”=“特征指标数量”ד特征系数”÷“污染当量值”=10000×÷4=3000。
环境保护税纳税申报表解读

05
环境保护税纳税申报表的实际应用案例
实际应用案例一:企业的环保合规管理与实践
企业在生产经营活动中应积极履行环保社会责任, 加强环保合规管理,遵守环保税法及相关法规。
企业应建立完善的环境管理体系,对污染物排放进 行实时监测和管理,及时报送环境保护税纳税申报
表以及其他相关资料。
企业还应注重环保技术研发和应用,提高环保治 理水平,减少污染物排放,降低环境税负,实现
02
结合企业和个人的具体情况,分析其申报数据的合理性和可信
度。
通过横向和纵向对比分析,发现数据中的异常波动和潜在问题
03 。
环境保护税纳税申报表数据的应用和价值
为政府部门提供监管依据,有助于制 定更加科学合理的环保政策。
为企业和个人提供环保方面的指导,促进 其采取更加环保的行为和措施。
推动社会共同关注环境保护问题, 促进可持续发展和社会绿色发展。
我国环境保护税纳税申报表的未来发展趋势
要点一
环保税制不断完善
要点二
信息化和智能化发展
要点三
绿色经济发展
随着环境保护意识的不断提高,我国 将进一步完善环保税制,增加新的税 种和税率,以更好地保护环境和资源 。
Hale Waihona Puke 未来,环境保护税纳税申报表将更加 注重信息化和智能化发展,采用先进 的技术手段和工具,提高申报的准确 性和效率。
环境保护税纳税申报表与环境保护的关系
强化环境保护意识
01
环境保护税纳税申报表的实施,使企业和个人更加关注环境保
护问题,强化了环保意识。
优化资源配置
02
环境保护税纳税申报表通过税收手段引导资源向环保产业倾斜
,优化了资源配置。
促进绿色发展
国家税务总局公告2018年第7号——国家税务总局关于发布《环境保护税纳税申报表》的公告

国家税务总局公告2018年第7号——国家税务总局关于发布《环境保护税纳税申报表》的公告
文章属性
•【制定机关】国家税务总局
•【公布日期】2018.01.27
•【文号】国家税务总局公告2018年第7号
•【施行日期】2018.01.27
•【效力等级】部门规范性文件
•【时效性】失效
•【主题分类】税收征管
正文
国家税务总局公告
2018年第7号
国家税务总局关于发布《环境保护税纳税申报表》的公告
为贯彻落实《中华人民共和国环境保护税法》及其实施条例,现将《环境保护税纳税申报表》予以发布,有关事项公告如下:
《环境保护税纳税申报表》分为A类申报表与B类申报表。
A类申报表(附件1)包括1张主表和5张附表,适用于通过自动监测、监测机构监测、排污系数和物料衡算法计算污染物排放量的纳税人,享受减免税优惠的纳税人还需要填报减免税相关附表进行申报。
B类申报表(附件2)适用于除A类申报之外的其他纳税人,包括按次申报的纳税人。
首次申报环境保护税的纳税人应同时填报《环境保护税基础信息采集表》(附件3),包括1张主表和4张附表,用于采集纳税人与环境保护税相关的基础信
息。
纳税人与环境保护税相关的基础信息发生变化的,应及时向主管税务机关办理变更手续。
本公告自发布之日起施行。
特此公告。
附件:1.环境保护税纳税申报表(A类)
2.环境保护税纳税申报表(B类)
3.环境保护税基础信息采集表
国家税务总局
2018年1月27日。
环保税A类申报表(含填表说明)
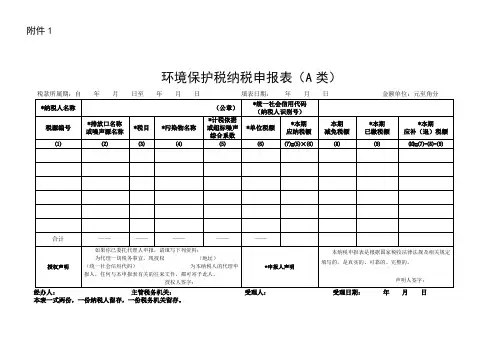
附件1环境保护税纳税申报表(A类)本表一式两份,一份纳税人留存,一份税务机关留存。
填表说明:1.本表适用于按照《中华人民共和国环境保护税法》第十条前三项方法计算应税污染物排放量的纳税人填报。
表内带*的为必填项。
2.本表包含五张附表,分别为附表1.1《环境保护税按月计算报表(大气污染物适用)》、附表1.2《环境保护税按月计算报表(水污染物适用)》、附表1.3《环境保护税按月计算报表(固体废物适用)》、附表1.4《环境保护税按月计算报表(噪声适用)》、附表1.5《环境保护税减免税明细计算报表》。
3.第1栏“税源编号”:由税务机关通过征管系统根据纳税人的排放口信息赋予编号。
4.第2栏“排放口名称或噪声源名称”:纳税人可自行命名每一个排放口名称或噪声源的具体名称。
该项应与《环境保护税基础信息采集表》中填写的名称一致。
5.第3栏“税目”:按照《中华人民共和国环境保护税法》附表一的税目填写,分别为“大气污染物”、“水污染物”、“固体废物(煤矸石)”、“固体废物(尾矿)”、“固体废物(危险废物)”、“固体废物(冶炼渣)”、“固体废物(粉煤灰)”、“固体废物(炉渣)”、“固体废物(其他固体废物)”、“噪声(工业噪声)”。
6.第4栏“污染物名称”:大气污染物和水污染物根据《中华人民共和国环境保护税法》附表二的污染物名称填写。
固体废物根据《中华人民共和国环境保护税法》附表一填写,其中:税目为“固体废物(危险废物)”的,按照国务院环境保护主管部门发布的国家危险废物名录中的相应代码填写;税目为“固体废物(其他固体废物)”的,按照其他应税固体废物具体名称填写。
噪声填写“工业噪声超标1-3分贝”、“工业噪声超标4-6分贝”、“工业噪声超标7-9分贝”、“工业噪声超标10-12分贝”、“工业噪声超标13-15分贝”、“工业噪声超标16分贝以上”。
从事海洋工程的纳税人排放应税大气污染物的,填写大气污染物具体名称,如“二氧化硫-海洋工程(气)”、“氮氧化物-海洋工程(气)”、“一氧化碳-海洋工程(气)”等;从事海洋工程的纳税人排放应税水污染物的,填写海洋工程相应水污染物名称:“石油类-海洋工程(生产污水和机舱污水)”、“石油类-海洋工程(钻井泥浆和钻屑)”、“总汞-海洋工程(钻井泥浆和钻屑)”、“总镉-海洋工程(钻井泥浆和钻屑)”、“化学需氧量(CODcr)-海洋工程(生活污水)”;从事海洋工程的纳税人排放生活垃圾的,填写“生活垃圾-海洋工程”。
环境保护税纳税申报表填报

纳税人排放应税大气污染物或者水污染物的浓度值低于国家和地方规 定的污染物排放标准百分之三十的减征环境保护税 纳税人排放应税大气污染物或者水污染物的浓度值低于国家和地方规 定的污染物排放标准百分之五十的减征环境保护税
环境保护税纳税申报表填报
04
环境保护税纳税申报表(B类)
噪声
大气污染 物
水污染物
固体废物
本套申报表1主5附,适用于非“抽样测算法”计算污染物排放量且按 期申报环保税纳税人的纳税申报。
按月计算报表:产排污系数的质量换算
• 录入时注意单位的填报
无单位
吨、千克 克、毫克
应税污染物 排放量单位
污染 当量
浓度 单位
毫克/升 毫克/立方米 毫克/标立方米
千克/吨,毫克/台 产品原料单位 无法穷举
• 产排污系数基础信息采集表:采集的政策依据
产排污系数基础信息采集表:《纳入排污许可管理的火电等17个行业污染物排放量计算方法(含排污系数、物料衡算方法)(试行)》
环境保护税纳税申报表填报
03
环境保护税纳税申报表(A类)
表单详解及案例
申报表(A类)概况
《纳税申报表(A)类》
减免税明细计算报表
表单详解及案例
抽样测算:环境保护税法附表四
P节P日 T模P板 PT下模载板:/mjieorib/a n/ 业P行PPPT模下载:www.1.1pppt.tc.co om/h/ angyi/e/
T素
su
P优P秀 T背P景 PT图下片载:/bxieazjianig// PPT图教表材程下:板 载ww::ww.1wwwwp.t1pppt./cpoommw/teurbpiocaioan/t/
环境保护税纳税申报表填报实务

环境保护税纳税申报表【解读】
主表
用于纳税人对按月计算的明细数据进行季度汇总申报
环境保护税纳税申报表【解读】
1、第1栏“税源编号”:由税务机关通过征管系统根据纳税人 的排放口信息赋予编号。 2、第2栏“排放口名称或噪声源名称”:纳税人可自行命名每 一个排放口名称或噪声源的具体名称。该项应与《环境保护税基 础信息采集表》中填写的名称一致。
环境保护税纳税申报表【解读】
3、第3栏“税目”:按照《中华人民共和国环境保护税法》附表一的税 目填写,分别为“大气污染物”、“水污染物”、“固体废物(煤矸 石)”、“固体废物(尾矿)”、“固体废物(危险废物)”、“固体 废物(冶炼渣)”、“固体废物(粉煤灰)”、“固体废物(炉渣)”、 “固体废物(其他固体废物)”、“噪声(工业噪声)”。
环境保护税纳税申报表 填报实务
把知识传播出去
环保税为您撑起一片蓝天
环境保护税纳税申报表【公告】
国家税务总局关于发布《环境保护税纳税申报表》的公告 国家税务总局公告2018年第7号
《环境保护税纳税申报表》分为A类申报表与B类申报表。 A类申报表(附件1)包括1张主表和5张附表,适用于通过自动 监测、监测机构监测、排污系数和物料衡算法计算污染物排放 量的纳税人,享受减免税优惠的纳税人还需要填报减免税相关 附表进行申报。 B类申报表(附件2)适用于除A类申报之外的其他纳税人,包括 按次申报的纳税人。
环境保护税纳税申报表解读

2023-11-06contents •环境保护税纳税申报表概述•环境保护税纳税申报表主要内容•环境保护税纳税申报表的填报说明•环境保护税纳税申报表的分析与评估•环境保护税纳税申报表的优化建议•环境保护税纳税申报表案例分析目录01环境保护税纳税申报表概述申报表的作用和意义规范环保税纳税申报行为01环境保护税纳税申报表是纳税人进行环保税申报的规范性表格,确保申报信息的准确性和完整性,有助于提高环保税征收管理的效率和透明度。
促进环保意识的提高02通过填写环保税纳税申报表,纳税人可以更深入地了解环保税的相关政策和规定,进而提高环保意识和责任感,促进企业加强环保措施的落实。
推动环保实践的发展03环保税的征收是促进环境保护的重要手段之一,通过申报表的填报,可以推动企业减少污染物排放,采取更加环保的生产方式和措施,促进环保实践的发展。
申报表的法律依据《中华人民共和国环境保护税法》该法规定了环保税的征收范围、税率、征收管理等内容,是制定环保税纳税申报表的法律依据之一。
《中华人民共和国税收征收管理法》该法规定了纳税人应当按照税收征收管理规定进行税务登记、纳税申报、缴纳税款等行为,是制定环保税纳税申报表的法律依据之二。
申报表的适用范围适用于在中国境内有污染物排放行为的企业、事业单位和其他生产经营者。
包括大气污染物、水污染物、固体废物和噪声等污染物的申报。
适用于按月或按季申报。
02环境保护税纳税申报表主要内容废水污染物申报是环境保护税纳税申报中的重要内容,涉及排放量和污染物种类等关键信息。
详细描述废水污染物申报包括废水排放量、污染物种类和浓度等指标,以及相应的监测方法和时间等详细信息。
这些信息反映了企业向环境中排放的废水量和污染物种类,有助于税务部门了解企业的环保义务履行情况。
总结词VS废气污染物申报是环境保护税纳税申报中的重要内容,涉及排放量和污染物种类等关键信息。
详细描述废气污染物申报包括废气排放量、污染物种类和浓度等指标,以及相应的监测方法和时间等详细信息。
环境保护税采集及申报表(1123)
1.1基本信息采集表1.1.1环境保护税基础信息采集表环境保护税基础信息采集表经办人:填报日期:主管税务机关:受理人:受理日期:年月日本表一式两份,一份纳税人留存,一份税务机关留存。
填表说明:1.本表依据《中华人民共和国税收征收管理法》、《中华人民共和国环境保护税法》制定。
发生环境保护税纳税义务的纳税人,在首次办理环境保护税申报时填报本表,列入本表填报范围的环境保护税基础信息发生变化时,纳税人在下次办理环境保护税纳税申报时填报其变更信息。
本表包括四个附表,附表一为《大气、水污染物基本信息采集表》,附表二为《固体废物基本信息采集表》,附表三为《噪声基本信息采集表》,附表四为《排污系数基础信息表》。
纳税人根据主要污染物类别填写附表一至附表三,采用排污系数法需填报附表四。
纳税人有多个排污许可证信息的,需要完整填报其所有的排污许可信息,排放口及排污许可证无法在单张纸质表填报的,可以按本表格式增加行数填报。
按次申报企业无需填写《环境保护税基础信息采集表》。
2.表内打*的为必填项,其余为非必填项。
其中,排污许可证及排污许可证的相关排放口信息栏次为取得排污许可证的纳税人填报。
从事海洋工程向中华人民共和国管辖海域排放应税大气污染物、水污染物或者固体废物的环境保护税纳税人填报时,可不填写“排污许可证副本编号”、“生产经营场所地址”、“有效期起止”、“所在区划”、“所在街乡”、“经度”、“纬度”、“排放方式”、“排放去向”、“许可证管控要求”、“大气污染物排放口类别”、“环境保护主管部门”。
3.“纳税人名称”:填写税务登记证件所记载纳税人的全称。
4.“统一社会信用代码(纳税人识别号)”:已有统一社会信用代码的,填写统一社会信用代码;未取得统一社会信用代码的,填写纳税人识别号。
5.“是否采用抽样测算法计算”:单项选择项,填写是或否。
按照环境保护税法第十条第四项,属于环境保护税法附表四及所在省级环保部门制定的抽样测算法确定的,纳税人填写“是”。
环境保护税采集申报表
(2)环境保护税纳税申报表(B表)
• B表共1张表 • 适用于符合畜禽养殖、小型企业和第三产业水污染物
以及各省、自治区、直辖市规定其他情形的申报计算 或按次申报。
8
环境保护税基 础信息采集表
环境保护税纳税 申报表(B表)
附表1:大气、 水污染物基础
信息采集表
附表2:固 体废物基础 信息采集表
附表3:噪 声基础信 息采集表
6、环保税基础信息采集表填表案例 (2)案例企业表格填写
6、环保税基础信息采集表填表案例 (2)案例企业表格填写
Part 3
环保税纳税申报表(A表)
本套申报表1主5附,适用于非“抽样测 算法”计算污染物排放量且按期申报环保税 纳税人的纳税申报。
1、环境保护税纳税申报表(A表)(主表)
2、环境保护税纳税申报计算表(大气污染物适用)(1)表格样式
• (3)环境保护税纳税申报计算表(附表二)(水污染物适用):适用 于污染物为水污染物的申报计算。
• (4)环境保护税纳税申报计算表(附表三)(固体废物适用):适用 于污染物为固体废物的申报计算。
• (5)环境保护税纳税申报计算表(附表四)(噪声适用):适用于污 染物为工业噪声的申报计算。
• (6)环境保护税纳税申报计算表(减免税明细):适用于环境保护税 减免税的申报计算。
算污染物排放量且按期申
A表
报环保税纳税人的纳税申
报。
适用于采用抽样测算法或
B表
按次申报环保税纳税人的
纳税申报。
6
(1)环境保护税纳税申报表(A表)
• (1)主表:适用于纳税人汇总所有污染物的申报数据,得出本期应补 (退)税额。
• (2)环境保护税纳税申报计算表(附表一)(大气污染物适用):适 用于污染物为大气污染物的申报计算。
环保税申报表模板
环保税申报表模板一、纳税人基本信息。
1. 纳税人名称:[您公司的大名,要写全称哦]2. 纳税人识别号:[那一串独特的数字,就像您公司在税务世界里的身份证号码]3. 地址:[公司的住址,详细到门牌号那种]4. 联系方式:[电话号码或者电子邮箱,方便税务局的小伙伴联系您]二、税款所属期。
[开始日期] - [结束日期],这就像给您的环保税划定了一个时间段的小框框,在这个期间内产生的环保相关的事儿就按照这个来算税啦。
三、应税污染物类别及相关信息。
(一)大气污染物。
1. 污染物名称:[比如二氧化硫、氮氧化物之类的,有啥就写啥]2. 污染当量数计算。
- 排放量(千克):[您得准确算出在税款所属期内这种污染物排放了多少千克哦。
这就像是在数这个污染物的“小部队”有多少成员]- 污染当量数 = 排放量(千克)÷污染当量值(千克):[按照这个公式算出这个污染物的污染当量数,这是算税的重要依据呢]3. 计税依据:[一般就是污染当量数啦]4. 适用税额(元/污染当量):[当地规定的每一个污染当量要交多少钱,这个得按照当地的标准来]5. 应纳税额 = 计税依据×适用税额(元):[算出这个污染物该交多少环保税啦](二)水污染物。
1. 污染物名称:[例如化学需氧量、氨氮等]2. 污染当量数计算。
- 排放量(千克):[老规矩,算出在税款所属期内的排放量]- 污染当量值(千克):[查规定找这个值]- 污染当量数 = 排放量(千克)÷污染当量值(千克):[算出这个水污染物的污染当量数]3. 计税依据:[通常是污染当量数]4. 适用税额(元/污染当量):[按照当地标准来]5. 应纳税额 = 计税依据×适用税额(元):[算出应纳税额](三)固体废物。
1. 固体废物类别:[像煤矸石、尾矿、危险废物等,看准了分类写]2. 产生量(吨):[在税款所属期内产生了多少吨这种固体废物,这得好好统计]3. 综合利用量(吨):[如果有一部分被综合利用了,就把这个量写出来]4. 贮存量(吨):[有多少吨被贮存起来了也得写清楚]5. 处置量(吨):[被处置掉的量也要记录]6. 计税依据 = 产生量(吨) - 综合利用量(吨) - 贮存量(吨) - 处置量(吨):[按照这个公式算出计税依据]7. 适用税额(元/吨):[当地规定每吨固体废物要交的税额]8. 应纳税额 = 计税依据×适用税额(元):[算出应纳税额](四)噪声。
环境保护税纳税申报表B类知识讲解
环境保护税纳税申报表B类附件2环境保护税纳税申报表(B类)税款所属期:自年月日至年月日填表日期:年月日金额单位:元至角分收集于网络,如有侵权请联系管理员删除日本表一式两份,一份纳税人留存,一份税务机关留存。
填表说明:1.按照《中华人民共和国环境保护税法》第十条第四项方法计算应税污染物排放量或适用税法所附《禽畜养殖业、小型企业和第三产业水污染物当量值》表的纳税人,以及按次申报的纳税人填报本表。
表内带*的为必填项;按次申报的纳税人,无需填写第1、5、6、7、8栏。
2.第1栏“月份”:按税款所属期分月填写,如“1月”、“2月”、“3月”。
3.第2栏“税目”:按照《中华人民共和国环境保护税法》附表一的税目填写,分别为“大气污染物”、“水污染物”、“固体废物(煤矸石)”、“固体废物(尾矿)”、“固体废物(危险废物)”、“固体废物(冶炼渣)”、“固体废物(粉煤灰)”、“固体废物(炉渣)”、“固体废物(其他固体废物)”、“噪声(工业噪声)”。
4.第3栏“污染物名称”:大气污染物和水污染物根据《中华人民共和国环境保护税法》附表二的污染物名称填写。
水污染物是“pH值”时,根据实测pH值对应填写“pH值(0-1,13-14)”、“pH 值(1-2,12-13)”、“pH值(2-3,11-12)”、“pH值(3-4,10-11)”、“pH值(4-5,9-10)”、“pH值(5-6)”;适用《中华人民共和国环境保护税法》所附《禽畜养殖业、小型企业和第三产业水污染物当量值》表的,按照表中“类型”填写,如“禽畜养殖场(牛)”、“禽畜养殖场(猪)”、“小型企业”等。
固体废物根据《中华人民共和国环境保护税法》附表一填写,其中:税目为“固体废物(危险废物)”的,按照国务院环境保护主管部门发布的国家危险废物名录中的相应代码填写;税目为“固体废物(其他固体废物)”的,按照其他固体废物的具体名称填写。
噪声填写“工业噪声超标1-3分贝”、“工业噪声超标4-6分贝”、“工业噪声超标7-9分贝”、“工业噪声超标10-12分贝”、“工业噪声超标13-15分贝”、“工业噪声超标16分贝以上”。