
《初级会计学》习题及答案
《初级会计学》习题及答案 《初级会计学》习题 第一章 总论 一、单项选择题 1、会计的基本职能是( C )。 A.记录和计算 B、考核收支 C.核算和监督 D、分析和考核 2、会计主要利用的计量单位是( B )。 A.实物计量单位 B、货币计量单位 C.劳动计量单位 D.工时计量单位 3、会计的一般对象是( D )。 A.社会再生产过程中发生的经济活动 B.企业、行政事业单位的经济活动 C.再生产过程中的全部经济活动 D.再生产过程中发生的、能用货币表现的经济活动 4、划分各会计期间收入和费用的原则是( B )。 A、配比原则 B.权责发生制原则 C、谨慎原则 D.历史成本原则 5、会计监督主要通过( B )来进行。 A、实物量指标 B.价值量指标 C、劳动量指标 D.数量指标 6、会计一般对象在企业中具体表现为( D )。 A、会计科目 B.会计要素 C、各种经济业务 D.以货币表现的经济业务。 7、会计主体对会计工作范围从( C )上进行了界定。 A、时间 B.内容 C、空间 D.空间和时间 8、会计分期是从( D )引申出来的。 A、会计主体 D.权责发生制 C、会计目标 D.持续经营 9、下列支出中属于资本性支出的有( A )。 A、设备购置费 B.材料运杂费 C、材料的保管费 D、产品销售费 10、财产物资的计价原则是( A )。 A、历史成本原则 B.配比原则 C、权责发生制原则 D.一致性原则 二、多项选择题 1、会计的基本职能是( AD )。 A.会计核算 B、会计计量 C、会计决策 D.会计监督 2、会计反映职能的特点是( ABC )。 A.反映已发生的经济业务 B.主要利用货币计量 C.具有完整性、连续性、系统性 D.预测未来 3、会计监督职能的特点是( ABCD )。 A.事后监督 B.通过价值指标监督 C.事前监督 D.事中监督 4、根据权责发生制原,应计入本期的收入和费用有( ABC )。 A、本期实现的收入,并已收款 B、本期实现的收入,尚未收款 C、属于本期的费用,尚未支付 D、属于以后各期的费用,但已支付 5、根据收付实现制原则,应计入本期的收入和费用有( AD )。 A.本期实现的收入,并已收款 B.本期实现的收入,尚未收款 C.属于本期的费用,尚未支付 D.属于以后各期的费用,但本期已支付 6、可比性原则是指( ABD )应当相互可比。 A、不同企业之间会计处理方法 .同行业会计指标计算口径 C.同行业各企业的会计报表 D、同一企业不同时期的会计处理方法 7、会计方法包括( ABD )。 A、会计核算 B、会计分析 C、会计监督 D、会计预测 8、会计核算方法包括( ABC )。 A、成本计算 B、财产清查 C、编制会计报表 D、分析会计报表 三、判断题 1、会计的基本职能是反映和监督,而反映职则是会计的最基本职能。( ╳ ) 2、由于会计的特点是综合反映,因而只利用货币计量。(╳ ) 3、货币计量包含着值稳定的假设。( √ ) 4、我国会计年度自公历1月1日起至12月31日止。 ( √ ) 5、可比性原则解决的不仅是企业之间横向可比的问题,也包括同一企业纵向可比的问题。 ( √ ) 6、会计主体与法人主体是同一概念。 ( ╳ ) 7、由于会计分期产生了权责发生制和收付实现制。 ( √ ) 8、谨慎原则是指在会计核算中应尽量低估企业的资产和可能发生的损失、 费用。 ( ╳ ) 9、采用历史成本原则,物价变动时,也不得任意调整账面的历史成本。( √ ) 10、在会计核算方法体系中,就其主要工作程序来说,就是登记账簿和编制 会计报表。 ( ╳ ) 11、会计循环是指在一个会计期间依次连运用会计核算方法,对经济业务进行反映和监督的过程。 ( ╳ ) 12、会计的方法就是指会计核算的方法。 ( ╳ ) 第二章 会计科目与会计账户 一、单项选择题 1、预付账款属于会计要素中的( A )。 A、资产 B.负债 C.费用 D.所有者权益 2、下列项目中属于流动资产的是( B )。 A.预收账款 B.应收账款 C.应付账款 D.短期借款 3、企业从银行取得借款直接偿还应付购货款,属于哪种类型变化业务( B )。 A.资产项目之间此增彼减 B.权益项目之间此增彼减 C.资产项目和权益项目同增 D.资产项目和权益项目同减 4、下列经济业务发生不会使会计等式两边总额发生变化的有( A )。 A.收到应收账款存入银行 B.从银行取得借款存入银行 C、收到投资者以固定资产所进行的投资 D.以银行存款偿还应付账款 5、下列经济业务发生,使资产和权益项目同时增加的是( C )。 A、生产产品领用材料 B.以现金发放应付工资 C、收到购买单位预付的购货款存入银行 D、以资本公积转增资本 6、下列会计科目中,属于所有者权益类的科目是( D )。 A.应收账款 B.预收账款 C.应付利润 D.利润分配 7、下列会计科目中,属于债权人权益类的科目是( B )。 A.应收账款 B.预收账款 C.资本公积 D.原材料 8、下列会计科目属于损益类的有( A )。 A.营业收入 B.生产成本 C.应收账款 D.应付利润 9、会计科目是( D )。 A.会计要素的名称 B、会计报表的项目名称 C、账簿的名称 D、账户的名称 二、多项选择题 1、资产是( ABC )的经济资源。 A.企业拥有或者控制 B.过去交易或事项形成 C.能给企业提供未来经济利益 D.具有实物形态 2、下列项目中属于流动负债的有( BC )。 A.预付账款 B.预收账款 C.应付账款 D.应收账款 3、下列科目中属于所有者权益的有( ACD ) A.实收资本 D、应付利润 C.盈余公积 D.资本公积 4、收入的取得会引起( AB )。 A.所有者权益的增加 B、资产的增加 C.负债的减少 D、费用成本的减少 5、收入包括( BD )。 A.投入资本 B.营业收入 C.投资收益 D.营业外收入 6、企业发生费用可表现为( AB )。 A.资产的减少 B.负债的增加 C.利润的减少 D.收入的减少 7、下列会计科目属于损益类的科目有( BD )。 A.制造费用 B.管理费用 C.待摊费用 D.财务费用 8、下列会计科目,属于资产类的科目有( AC )。 A.应收账款 E.预收账款 C.预付账款 D.应付账款 9、下列会计科目,属于流动资产类的科目有( BD )。 A.无形资产 B.原材料 C、生产成本 D.预付账款 10、下列经济业务发生,使资产与权益项目同时减少的有( BD )。 A.收到短期借款存入银行 B.以银行存款偿还应付账款 C、以银行存款支付预提费用 D.以银行存款支付应付利润 11、下列经济业务发生,使资产项目之间此增彼减的有( AC )。 A.生产产品领用材料 B.以现金支付应付工资 C.以银行存款支付购买固定资产款 D.以银行存款偿还前欠购料款 12、可以不设置明细分类科目的总分类科目有( AB )。 A.现金 B.本年利润 C.应收账款 D.应付账款 13、账户的左右两方,哪一方登记增加数,哪一方登记减少,余额在哪方,取决于( CD )。 A.账户的类别 B.账户的级别 C.记账方法 D.所记录经济业务的内容 14、利润是企业 —定期间的经营成果,包括( ABD )。 A.营业利润 B.利润总额 C.所得税 D.净利润 15、下列经济业务中,不会引起会计等式左右两边同时发生增减变动的有( ACD )。 A.收到应收销货款存入银行 B、购进材料尚未付款 C、从银行提取现金 D.从银行取得借款,直接偿还应付账款 16、下列经济业务中,会引起会计等式左右两边同时发生增减变动的有( BCD )。 A.收到应收销货款存入银行 B.购进材料尚未付款 C.用银行存款偿还长期借款 D.接受投资人追加投资 17、设置会计科目应遵循的原则有( BCD )。 A.必须结合会计对象的特点 B.要符合企业内部经营管理的需要 C.要保持相对稳定 D.要做到统一性与灵活性相结合 18账户的基本结构,一般应包括下列内容( ABCD )。 A.账户名称 B.日期和摘要 C.凭证种类和号数 D.增加、减少的金额及余额 三、判断题 1、资产是企业所拥有或者控制的,能以货币计量并具有实物形态的经济资源。 ( ╳ ) 2、所有者权益是企业投资人对企业资产的所有权。 ( ╳ ) 3、收入往往表现为货币资金流入,但并非所有货币资金的流入都是收入。 ( √ ) 4、收入减费用等于利润。因此,费用应与收入相配比,应从销售收入中得到补偿。 ( √ ) 5、不论发生什么样的经济业务,会计等式两边会计要素总额的平衡关系都不会 破坏。 ( √ ) 6、会计等式揭示了会计要素之间的联系, 因而成为会计科目、复式记账、会计报表等会计核算方法建立的理论依据。 ( √ ) 7、为了保证会计核算指标在一个部门,乃至全国范围内综合汇总,所有会计科目及其核算内容都应由国家统一规定。 ( ╳ ) 8、在所有的账户中,左方均登记增加额,贷方均登记减少额。 ( ╳ ) 四、综合业务题 1、用直线连接,说明下列项目应归属哪个会计要素。 项目 会计要素 (1)实收资本 A、资产 (2)未分配利润 B、负债 (3)长期投资 C、所有者权益 (4)预收账款 D、收入 (5)管理费用 E、费用 (6)营业收入 F、利润 2、用直线连接,说明下列项目应归属哪个会计要素。 项目 会计要素 (1)长期借款 A、流动资产 (2)盈余公积
初级会计学练习题答案
初级会计学练习题答案一、选择题1. 会计的基本职能是()A. 记录和报告B. 分析和预测C. 监督和控制D. 决策和规划2. 会计要素中,属于资产类的是()A. 现金B. 利润C. 负债D. 所有者权益3. 会计信息的质量要求中,要求企业应当保持会计信息的()A. 客观性B. 可比性C. 重要性D. 及时性4. 会计凭证是()A. 记录经济业务的书面证明B. 会计账簿C. 财务报表D. 会计制度5. 会计账簿的登记应遵循()A. 权责发生制B. 收付实现制C. 历史成本原则D. 配比原则二、判断题1. 会计科目是会计核算的基础。
(对/错)2. 会计核算的最终目的是编制财务报表。
(对/错)3. 会计核算的基本原则包括历史成本原则和公允价值原则。
(对/错)4. 会计凭证是会计核算的起点。
(对/错)5. 会计账簿是会计信息的最终载体。
(对/错)三、简答题1. 请简述会计核算的基本程序。
2. 会计信息的使用者通常包括哪些人?3. 会计核算的基本原则有哪些?四、计算题1. 某公司本月发生以下经济业务:- 购买原材料,支付现金2000元。
- 销售产品,收到现金3000元。
- 支付本月工资,银行转账1500元。
- 收到上月应收账款2500元。
- 支付本月水电费,现金支付500元。
- 预付下月租金,银行转账1000元。
请根据上述经济业务,计算本月的现金流量净额。
2. 某公司资产负债表显示,年初总资产为100万元,年初总负债为40万元。
年末总资产为120万元,年末总负债为50万元。
请计算该公司的资产负债率,并判断其财务状况。
五、案例分析题某公司为增值税一般纳税人,本月发生以下经济业务:- 销售商品,开具增值税专用发票,金额为10万元,增值税税率为13%。
- 购买原材料,取得增值税专用发票,金额为5万元,增值税税率为13%。
- 支付本月工资,不含税金额为3万元,个人所得税为0.1万元。
请根据上述信息,计算该公司本月应缴纳的增值税额,并说明计算过程。
《初级会计学》课后练习题答案
《初级会计学》课后练习题答案第一章总论一、单项选择题1.C2.C3.A4.D5.B6.B7.B8.A9.C10.D11.A12.A13.A14.D15.C二、多项选择题1.ABC2.ACD3.BCDE4.ABDE5.CD6.ABCDE7.ACDE8.ABCD9.ACE1 0.ABCDE11.BCE12.ABE13.ABCE14.ABD15.ABCDE16.BDE三、判断题1.某2.√3.√4.√5.√6.√7.某8.某9.√10.√11.某12.√13.√第二章会计科目和账户一、单项选择题1.A2.C3.B4.D5.A6.C7.B8.C9.C10.C11.C12.C13.B14.B15.A16.C17.B18.B19.D20.D二、多项选择题1.AC2.CDE3.ACE4.ACD5.AC6.AC7.ADE8.CDE9.ABC10.BDE11.ABDE三、判断题1.√2.某3.√4.√5.某6.某7.√8.√9.某10.√11.√12.某13.某14.√15.某16.某17.某第三章复式记账和借贷记账法一、单项选择题1.A2.C3.C4.D5.D6.C7.D8.D9.B10.C二、多项选择题1.BCE2.ABCDE3.ABC4.CDE5.DE6.ACD7.ABC8.BDE三、判断题1.某2.某3.某4.某5.某6.某7.√8.√9.某10.√六、业务计算题1.借:银行存款5000贷:应收账款50002.借:原材料60000银行存款100000固定资产140000贷:实收资本3000003.借:原材料30000贷:银行存款300004.借:生产成本60000贷:原材料600005.借:短期借款86000贷:银行存款860006.借:固定资产16000贷:银行存款160007.借:银行存款4600库存现金200贷:应收账款48008.借:应付账款20000短期借款15000贷:银行存款350009.借:应付账款270贷:库存现金27010.借:原材料20000银行存款80000贷:实收资本10000011.借:生产成本69000贷:原材料6900012.借:借:银行存款12000贷:应收账款1200013.借:固定资产65000贷:应付账款6500014.借:原材料16000贷:应付账款1600015.借:应付账款40000贷:银行存款4000016.借:银行存款50000贷:短期借款5000017.借:应付账款65000贷:短期借款6500018.借:库存现金500贷:银行存款50019.借:应交税费27000贷:银行存款27000总分类账户试算平衡表第四章账户和复式记账的应用一、单项选择题1.C2.C3.A4.C5.C6.C7.C8.C9.B10.D11.D12.A13.A14.A15 .B16.C17.C18.B19.B20.C二、多项选择题1.ACE2.ACD3.DE4.ABD5.ACE6.AD7.ABCD8.BCE9.CD10.BCD11. ABCD12.ADE13.ACE14.ADE15.ABCE16.ACD17.BCD18.BCDE三、判断题一1611二1611.某2.某3.某4.某5.√6.某7.某8.某2.9.某10.√11.√12.√13.某14.√15.√3.16.√六、业务题习题(一)答案:1.借:银行存款500000贷:实收资本——振华工厂5000002.借:原材料200000固定资产300000贷:实收资本——东方公司5000003.借:固定资产320000贷:实收资本——科技实业公司3200004.借:固定资产350000贷:实收资本——振华工厂3500005.借:银行存款300000贷:短期借款3000006.利息费用=300000某9‰=2700(元)借:财务费用2700贷:应付利息27007.借:短期借款200000应付利息19800财务费用4200贷:银行存款224000习题(二)答案:1.借:固定资产60000贷:银行存款600002.借:固定资产37700贷:银行存款377003.借:固定资产150000贷:实收资本——某投资人1500004.(1)借:在建工程97000贷:银行存款97000(2)借:在建工程1000贷:银行存款700原材料300(3)借:固定资产98000贷:在建工程980005.借:固定资产140000贷:应付账款1400006.借:固定资产60000贷:实收资本60000习题(三)答案:1.借:材料采购——甲材料30000应交税费——应交增值税5100贷:银行存款351002.借:材料采购——甲材料240贷:银行存款2403.借:材料采购——乙材料80200应交税费——应交增值税13600贷:应付账款——星光工厂938004.借:材料采购——甲材料11200——乙材料57000应交税费——应交增值税11594贷:银行存款797945.材料运费分配率=260/(400+600)=0.26(元/千克)甲材料应负担的运费=400某0.26=104(元)乙材料应负担的运费=600某0.26=156(元)借:材料采购——甲材料104——乙材料156贷:银行存款2606.材料运费分配率=300/(700+500)=0.25(千克)甲材料应负担的运费=700某0.25=175(元)乙材料应负担的运费=500某0.25=125(元)借:材料采购——甲材料16975——乙材料51125应交税费——应交增值税11526贷:银行存款796267.借:应付账款——星光工厂93800贷:银行存款938008.材料运费分配率100/(200+200)某0.25(元/千克)甲材料应负担的运费=200某0.25=50(元)乙材料应负担的运费=200某0.25=50(元)借:材料采购——甲材料5250——乙材料20050应交税费——应交增值税4284贷:银行存款295849.借:材料采购——乙材料182700应交税费——应交增值税31088贷:银行存款——东方工厂21378810.借:原材料——甲材料63769——乙材料391311贷:材料采购——甲材料63769——乙材料391331材料采购明细帐材料名称:甲材料材料采购明细帐材料名称:乙材料材料采购成本计算表习题(四)答案:1.借:材料采购——A材料10050应交税费——应交增值税(进项税额)1700贷:银行存款117502.借:原材料——A材料10050贷:材料采购——A材料100503.借:材料采购——B材料24060应交税费——应交增值税(进项税额)4080贷:银行存款291404.借:材料采购——B材料20贷:库存现金205.借:原材料——B材料24080贷:材料采购——B材料240806.材料运费分配率=255/(30000+55000)=0.003A材料应负担的运费=30000某0.003=90(元)B材料应负担的运费=55000某0.003=165(元)借:材料采购——A材料30090——B材料55165应交税费——应交增值税(进项税额)14450贷:银行存款——星光工厂997057.搬卸费用分配率85/(30000+55000)=0.001A材料应负担的搬卸费=30000某0.001=30(元)B材料应负担的搬卸费=55000某0.001=55(元)借:材料采购——A材料30——B材料55贷:库存现金85同时借:原材料——A材料30120——B材料55220贷:材料采购——A材料30120——B材料552208.运费分配率=160/(9600+22400)=0.005A材料应负担的运费=9600某0.005=48(元)B材料应负担的运费=22400某0.005=112(元)借:材料采购——A材料9648——B材料22512应交税费——应交增值税(进项税额)5440贷:银行存款37600借:原材料——A材料9648——B材料22512贷:材料采购——A材料9648——B材料22512习题(五)答案:.借:生产成本——甲产品48000——乙产品26000制造费用2000管理费用1200贷:原材料——A材料48000——B材料29200 2.借:库存现金86000贷:银行存款860003.借:应付职工薪酬-工资86000贷:库存现金860004.借:生产成本——甲产品30000——乙产品20000制造费用16000管理费用20000贷:应付职工薪酬-工资860005.借:生产成本——甲产品4200——乙产品2800制造费用2240管理费用2800贷:应付职工薪酬-职工福利120406.借:应付福利费3000贷:库存现金30007.借:制造费用18000管理费用11000贷:累计折旧290008.借:制造费用3000管理费用1000贷:预提费用40009.借:待摊费用18000贷:银行存款1800010.借:制造费用2000管理费用1000贷:待摊费用300011.借:制造费用760管理费用400贷:银行存款116012.借:财务费用860贷:应付利息86013.借:生产成本——甲产品26400——乙产品17600贷:制造费用44000制造费用分配率=44000/(30000+20000)=0.88甲产品应分配制造费用=30000某0.88=26400乙产品应分配制造费用=20000某0.88=1760014.借:库存商品——甲产品108600——乙产品66400贷:生产成本——甲产品108600——乙产品66400习题(七)答案:1.借:待摊费用36000贷:银行存款360002.借:待摊费用16000贷:银行存款160003.借:制造费用2000管理费用1000贷:待摊费用30004.借:财务费用1200贷:应付利息12005.借:管理费用4000贷:待摊费用40006.借:制造费用1800贷:预提费用18007.借:管理费用280贷:待摊费用2808.借:应付利息2400财务费用1100贷:银行存款35009.借:预提费用9000制造费用1800贷:银行存款10080习题(八)答案:1.借:银行存款374400贷:主营业务收入——A产品320000应交税费——应交增值税(销项税额)544002.借:应收账款——东方工厂98280贷:主营业务收入——B产品84000应交税费——应交增值税(销项税额)142803.借:销售费用200贷:银行存款2004.借:银行存款140400贷:预收账款——星光工厂1404005.借:预收账款——星光工厂140400贷:主营业务收入——A产品120000应交税费——应交增值税(销项税额)204006.借:销售费用3000贷:银行存款30007.借:销售费用12000贷:累计折旧120008.借:销售费用41040贷:应付职工薪酬-工资36000应付职工薪酬-职工福利50409-1.借:银行存款234000贷:主营业务收入——A产品200000应交税费——应交增值税(销项税额)340009-2.借:应收账款——光明工厂98280贷:主营业务收入——B产品84000应交税费——应交增值税(销项税额)1428010.借:银行存款98280贷:应收账款——东方工厂9828011.借:销售费用600贷:银行存款60012.应交消费税:(320000+120000+200000)某5%=32000(元)借:营业税金及附加32000贷:应交税费——应交消费税3200013.应交城市维护建设税;(320000+84000+120000+200000+84000)某7‰=5656(元)借:营业税金及附加5656贷:应交税费——应交城市维护建设税565614.借:应交税费一应交消费税32000一应交城市维护建设税5656贷:银行存款3765615.A产品的销售成本1600某290=464000(元) B产品的销售成本600某200=120000(元)借:主营业务成本——A产品464000——B产品120000贷:库存商品——A产品464000——B产品12000016.借:主营业务收入808000贷:本年利润808000借:本年利润678496贷:主营业务成本584000营业税金及附加37656销售费用56840习题(九)答案:1.借:营业外支出5000贷:银行存款50002.借:应付账款——大华工厂35100贷:营业外收入351003.借:库存现金300贷:营业外收入3004.借:营业外支出4200贷:银行存款42005.本月负担的利息=400000某13.2%÷12=4400(元)借:财务费用4400贷:预提费用44006.借:管理费用800贷:银行存款8007.借:银行存款500贷:财务费用-利息收入5008.借:主营业务收入620000营业外收入30000投资收益58000贷:本年利润708000借:本年利润578000贷:主营业务成本420000营业税金及附加35000销售费用30000管理费用45000财务费用8000营业外支出400009.本月应交所得税:(708000-578000)某33%=42900(元)借:所得税费用42900贷:应交税费——应交所得税42900借:本年利润42900贷:所得税费用4290010.提取盈余公积=1340000某10%=134000(元)借:利润分配——提取盈余公积134000贷:盈余公积13400011.应付利润=1340000某40%=536000(元)借:利润分配——应付利润536000贷:应付利润53600012.借:应付利润536000贷:银行存款53600013.借:本年利润1340000贷:利润分配——未分配利润134000014.借:利润分配——未分配利润670000贷:利润分配——提取盈余公积134000——应付利润536000习题(十)答案:1.借:预付账款——东方工厂58500贷:银行存款585002.借:材料采购——甲材料50000应交税费——应交增值税(进项税额)8500贷:预付账款——东方工厂58500借:材料——甲材料50000贷:材料采购——甲材料500003.借:银行存款23400贷:预收账款——星光工厂234004.借:预收账款——星光工厂23400贷:主营业务收入——C产品20000应交税金——应交增值税(销项税额)34005.借:库存现金48000贷:银行存款480006.借:应付职工薪酬-工资48000贷:库存现金480007.借:固定资产35000贷:应付账款——光明工厂350008.借:应收账款——大华工厂16380贷:主营业务收入——D产品14000应交税费——应交增值税(销项税额)23809.借:其他应收款——李刚800贷:库存现金80010.借:应付账款——光明工厂35000贷:银行存款3500011.借:应交税费一应交增值税(已交税金)37000—应交消费税12000一应交城市维护建设税840贷:银行存款4984012.借:应付利润27600贷:银行存款2760013.借:管理费用870贷:其他应收款——李刚800库存现金7014.借:银行存款16380贷:应收账款——大华1638015.借:应付职工薪酬-职工福利120贷:库存现金12016.借:预提费用15000贷:银行存款7000原材料8000习题(十一)答案(1)借:库存现金300贷:银行存款300(2)借:银行存款10000贷:短期借款10000(3)借:固定资产50000贷:实收资本50000(4)借:银行存款400000贷:实收资本400000(5)借:固定资产43000贷:实收资本43000(6)借:财务费用300贷:预提费用300(7)借:短期借款5000预提费用620贷:银行存款5620(8)借:其他应收款——张洋90贷:库存现金90(9)借:材料采购——甲材料12580应交税费——应交增值税(进项税额)1975.4贷:银行存款14555.4(10)分配率=800/(40+10)=16(元/吨)甲材料应负担运杂费=40某16=640(元)乙材料应负担运杂费=10某16=160(元)贷:应付账款——泰安工厂22187.6(11)借:原材料——甲材料26500——乙材料5160贷:材料采购——甲材料26500——乙材料5160(12)借:生产成本——A产品16280——B产品,8896制造费用1698管理费用504贷:原材料——甲材料21328——乙材料6048(13)借:生产成本——A产品7000——B产品3000制造费用2500管理费用3500贷:应付职工薪酬――工资16000(14)借:库存现金16000贷:银行存款16000(15)借:应付职工薪酬――工资16000贷:库存现金16000(16)借;生产成本——A产品980——B产品420制造费用350管理费用490贷:应付职工薪酬――职工福利2240(17)借:待摊费用900贷:银行存款900(18)借:制造费用300贷:待摊费用300(19)借:管理费用100贷:待摊费用100(20)借:制造费用1300管理费用600贷:累计折旧1900(21)借:制造费用400管理费用200贷:预提费用600(22)借:管理费用100贷:其他应收款——张洋90库存现金10(23)借:制造费用180管理费用220贷:库存现金400(24)分配率=6728/(7000+3000)=0.6728A产品应负担的制造费用=7000某0.6728=4710B产品应负担的制造费用=3000某0.6728=2022借:生产成本——A产品4710——B产品2022贷:制造费用6728(25)借:库存商品——A产品28970——B产品14744贷:生产成本——A产品28970——B产品14744其中:B产品生产成本=6160+14334-5750=14744(26)借:银行存款38610贷:主营业务收入——A产品15000——B产品18000应交税费——应交增值税(销项税额)5610(27)借:销售费用800贷:银行存款800(28)A产品单价=30某185=5550B产品单价=120某82=9840借:主营业务成本15390贷:库存商品——A产品5550——B产品9840(29)借:营业税金及附加1000贷:应交税费——应交消费税1000(30)借:应付账款——东方工厂3000贷:营业外收入3000(31)借:营业外支出500贷:银行存款500(32)借:主营业务收入33000营业外收入3000贷:本年利润36000借:本年利润23704贷:主营业务成本15390营业税金及附加1000销售费用800管理费用5714财务费用300营业外支出500本月利润总额=36000—23704=12296(33)应交所得税=12296某33%=4057.68借:所得税费用4057.68贷:应交税费——应交所得税4057.68借:本年利润4057.68贷:所得税费用4057.68(34)提取盈余公积=(12296–4057.68)某10%=823.83借:利润分配—提取盈余公积823.83贷:盈余公积823.83(35)分配利润=8238.32某80%=6590.66借:利润分配—应付利润6590.66贷:应付利润6590.66习题(十二)答案:1.借:银行存款140400应收账款561600贷:主营业务收入——甲产品120000——乙产品480000应交税费——应交增值税(销项税额)1020002.借:销售费用740贷:银行存款7403.甲产品消费税=120000某7%=8400借:营业税金及附加8400贷:应交税费——应交消费税84004.借:主营业务成本525000贷:库存商品——甲产品90000——乙产品435000已销甲产品生产成本=2000某45=90000已销乙产品生产成本=3000某145=4350005.借:营业外支出1200贷:银行存款12006.借:营业外支出3000贷:银行存款30007.借:应付账款6000贷:营业外收入60008.借:财务费用600贷:应付利息6009.借:管理费用4600贷:银行存款460010.借:管理费用5200贷:预提费用3200累计折旧200011.借:主营业务收入600000营业外收入6000贷:本年利润606000借:本年利润548740贷:主营业务成本525000营业税金及附加8400营业费用740管理费用9800财务费用600营业外支出420012.利润总额=606000—548740=57260元应交所得税=57260某33%=18895.8元借:所得税费用18895.8贷:应交税费一应交所得税18895.813.提取的盈余公积金=(57260—18895.8)某10%=3836.42元借:利润分配——提取盈公积3836.42贷:盈余公积3836.4214.向投资者分配利润曰(57260—18895.8)某80%=30691.36(元)借:利润分配—应付利润30691.36贷:应付利润30691.3615.借:应交税费——应交消费税8400——应交所得税18895.80贷:银行存款27295.8016.借:本年利润290000贷:利润分配——未分配利润29000017.借:利润分配——未分配利润141800贷:利润分配——提取盈公积19400——应付利润122400第五章账户的分类一、单项选择题1.A2.C3.C4.D5.B6.B7.B8.D9.A10.B11.D12.A13.C14.D15.B二、多项选择题1.ABCD2.ACDE3.ABE4.AD5.BCD6.CD7.ADE8.AD9.BD10.BD11.ABC12.BDE三、判断题1.某2.√3.√4.某5.某6.某7.√8.某9.√10.某11.某12.√13.√六、业务计算题1.借:材料采购——甲材料320000应交税费——应交增值税(进项税额)54400贷:银行存款3744002.借:原材料——甲材料320000贷:材料采购——甲材料3200003.借:材料采购——乙材料60000——丙材料150000应交税费——应交增值税(进项税额)35700贷:银行存款2457004.借:运费分配率=2000/(3000+5000)=0.25(元/千克)乙材料负担运费=3000某0.25=750(元)丙材料负担运费=5000某0.25=1250(元)①借:材料采购——乙材料750——丙材料1250货:银行存款2000②借:原材料——乙材料60750——丙材料151250贷:材料采购——乙材料60750——丙材料1512505.借:预付账款——红星工厂10000贷:银行存款100006.①借:材料采购——甲材料28200应交税费——应交增值税(进项税额)4760贷:预付账款——红星工厂10000银行存款22760库存现金200②借:原材料——甲材料28200贷:材料采购——甲材料282007.借:生产成本——A产品104000——B产品71000管理费用7500贷:原材料——甲材料40000——乙材料22500——丙材料1200008.借:库存现金15000贷:银行存款150009.借:应付职工薪酬――工资15000贷:库存现金1500010.借:制造费用1000管理费用2000贷:银行存款300011.借:待摊费用1500贷:银行存款150012.借:生产成本——A产品7000——B产品3800制造费用1200管理费用3000贷:应付职工薪酬――工资1500013.借:制造费用20000管理费用10000贷:累计折旧3000014.借:生产成本——A产品980——B产品532制造费用168管理费用420贷:应付职工薪酬――职工福利210015.借:制造费用2300管理费用2000贷:预提费用430016.借:管理费用1400贷:待摊费用140017.制造费用分配率:24668/(7000+3800)=2.284A产品负担制造费用--7000某2.284=15988(元)B产品负担制造费用=3800某2.284=8680(元)借:生产成本——A产品15988——B产品8680贷:制造费用2466818.借:库存商品——A产品127968贷:生产成本——A产品12796819.借:银行存款93600贷:主营业务收入80000应交税费——应交增值税(销项税额)1360020.借:银行存款100000贷:预收账款——南星工厂10000021.借:预收账款——南星工厂100000银行存款40400贷:主营业务收入120000应交税费——应交增值税(销项税额)2040022.借:销售费用5000贷:银行存款500023.借:主营业务成本150000贷:产成品——A产品15000024.借:营业税金及附加10000贷:应交税费1000025.借:应付账款10000贷:营业外收入1000026.借:营业外支出1000贷:银行存款100027.①借:主营业务收入200000营业外收入10000贷:本年利润210000②借:本年利润192320贷:主营业务成本150000营业税金及附加10000销售费用5000管理费用26320营业外支出100028.应付所得税=17680某33%=5834.40(元)①借:所得税费用5834.40贷:应交税费——应交所得税5834.40②借:本年利润5834.40贷:所得税费用5834.4029.应交利润=11845.60某60%=7107.36借:利润分配——应付利润7107.36贷:应付利润7107.3630.提取盈余公积金=11845.60某10%=1184.56(元)借:利润分配——提取盈余公积金1184.56贷:盈余公积1184.56第六章会计凭证一、单项选择题1.C2.A3.C4.D5.C6.C7.A8.D9.B10.C11.D12.A13.B14.C15.C二、多项选择题1.BCE2.ABC3.ABC4.AD5..DABCDE166.BD7.ABCDE8.ABDE9.ACDE10.ABCDE11.BE12.AC13.AE14.AC 15.BC16.ADE17.ABE18.ABCD19.ABD.20.ABCE21.ACD22.ABCDE23.ABCDE24.ABE25.ABCDE三、判断题1.√2.某3.某4.√5.某6.某7.某8.某9.√10.√11.某七、业务计算题1.借:原材料——A材料50000贷:银行存款500002.借:银行存款100000贷:实收资本1000003.借:预付账款40000贷:银行存款400004.借:生产成本——甲产品50000制造费用4000管理费用6000贷:原材料——A材料600005.借:其他应收款1000贷:库存现金10006.借:库存现金40000贷:银行存款400007.借:应付职工薪酬――工资40000贷:库存现金400008.借:银行存款50000贷:预收账款——甲工厂500009.借:预收账款——甲工厂50000银行存款150000贷:主营业务收入20000010.借:制造费用3000管理费用1000贷:银行存款400011.借:库存现金200管理费用800贷:其他应收款100012.借:待摊费用6000贷:银行存款600013.借:销售费用3000贷:银行存款300014.借:银行存款500贷:其他应付款50015.借:管理费用8000贷:库存现金800016.借:预提费用9000贷:银行存款900017.借:生产成本——甲产品28000制造费用4000管理费用8000贷:应付职工薪酬――工资4000018.借:制造费用3000管理费用1000贷:预提费用400019.借:财务费用3000贷:应付利息300020.借:制造费用6000管理费用2000贷:累计折旧800021.借:生产成本——甲产品20000贷:制造费用2000022.借:库存商品100000贷:生产成本——甲产品10000023.借:管理费用3200贷:待摊费用320024.借:营业税金及附加6000贷:应交税费—应交城建税600025.借:主营业务成本110000贷:库存商品11000026.借:主营业务收入200000营业外收入40000贷:本年利润24000027.借:本年利润119000贷:主营业务成本110000营业税金及附加6000销售费用300028.借:本年利润35000贷:管理费用30000财务费用3000营业外支出200029.借:所得税费用28380贷:应交税费—应交所得税28380借:本年利润28380贷:所得税费用2838030.借:利润分配—提取盈余公积5762贷:盈余公积576231.借:利润分配—应付利润20000贷:应付利润20000第七章账一、单项选择题簿。
初级会计学练习题(含答案)

【单选题】会计管理活动论认为(会计管理活动论认为(D D )A 、会计是一种经济管理活动B 、会计是一个经济信息系统C 、会计是一项管理经济的工具D、会计是以提供经济信息,提高经济效益为目的的一种管理活动会计在反映各单位经济活动时主要使用(会计在反映各单位经济活动时主要使用( D D D)。
)。
A 、货币量度和劳动量度B 、劳动量度和实物量度C 、实物量度和其他量度D 、货币量度和实物量度会计的基本职能是( B )。
A 、反映与分析B 、反映与监督C 、反映与核算D 、控制与监督会计以货币为主要计量单位会计以货币为主要计量单位,,通过确认通过确认..记录记录..计算计算..报告等环节报告等环节,,对特定主体的经济活动进行记账.算账.报账,为各有关方面提供会计信息的功能称为( A )。
A 、会计核算职能B 、会计监督职能C 、会计控制职能D 、会计预测职能在我国会计期间分为年度、半年度、季度和月度季度和月度,,它们均按( A )确定。
A 、公历起讫日期B 、农历起讫日期C 、7月制起讫日期D 、4月制起讫日期下列单位中,是会计主体但不是法律主体(法人)的是( D )。
A 、股份有限公司B 、国有独资公司C 、有限责任公司D 、自然人合伙企业正确划分投资者与被投资者经济活动范围的界限,所遵循的会计核算的基本前提是(是(A A)。
A 、会计主体B 、持续经营C 、会计分期D 、货币计量会计核算的基本前提是( D )。
A 、会计目标B 、会计任务C 、会计职能D 、会计假定会计分期是指(C )。
A 、将持续正常的生产经营活动人为的划分成一个间断、相等的期间B 、将持续正常的生产经营活动人为的划分成一个间断、不等的期间C 、将持续正常的生产经营活动人为的划分为一个连续、相等的期间D 、将持续正常的生产经营活动人为的划分成一个连续、不等的期间确立了会计核算的时间长度的基本前提有(C )。
A 、会计主体B 、持续经营C 、会计分期D 、货币计量在可预见的未来在可预见的未来,,会计主体不会破产清算会计主体不会破产清算,,所持有的资产将正常营运所持有的资产将正常营运,,所负有的债务将正常偿还。
初级会计学课后习题答案
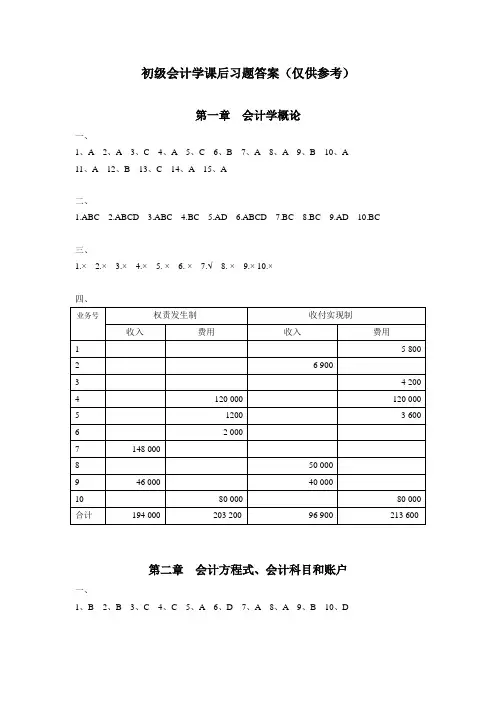
初级会计学课后习题答案(仅供参考)第一章会计学概论一、1、A2、A3、C4、A5、C6、B7、A8、A9、B 10、A11、A 12、B 13、C 14、A 15、A二、1.ABC2.ABCD3.ABC4.BC5.AD6.ABCD7.BC8.BC9.AD 10.BC三、1.×2.×3.×4.×5. ×6. ×7.√8. ×9.× 10.×四、第二章会计方程式、会计科目和账户一、1、B2、B3、C4、C5、A6、D7、A8、A9、B 10、D二、1.AD2.BC3.BCD4.AB5. ABCD三、1.×2.×3.×4.×5. √6. ×7.√8. ×9.× 10.√四、1.(1) 资产=3 500+69 700+46 000+58 000+200 000+50 000=427 200负债=50 000+38 700+65 000+6 000+40 000+27 500=227 200所有者权益=100000+50000+50000=200 000(2)资产247 200=负债227 200+所有者权益200 000=427 200(3)净资产+资产-负债=427200-227200=200000(4)流动资产=3 500+69 700+46 000+58 000=177 200流动负债=38 700+65 000+6 000+40 000+27 500=177 200长期负债=50 0002.(1)30 000 (2)12 150 (3)3 250 (4)404 750(5)20 000 (6)52 800 (7)0 (8)100 0003.(1)(2)资产总额=1000+66000+33000+500+143200+50000+40000+600+4000+200000-94000 =444300(3)负债总额=200+700+60 000+50 200=111 100(4)会计恒等式成立.(5)所有者权益=240 000,利润=96000-2800=93200,资产=负债+所有者权益+利润即:444300=111100+240000+93200第三章复式记账与借贷记账法一、1、B2、B3、B4、D5、D6、B7、B8、A9、B 10、A 11、C 12、A二、1. ABC2. ABCD3.BCD4.AB5. C三、1. √2.×3. √4.×5. ×6. ×7. ×8. √9. √ 10. √四、1.(1)借:原材料8000贷:银行存款8000(2)借:原材料8000贷:银行存款8000(3)借:银行存款50000贷:应收账款50000(4)借:银行存款70000贷:主营业务收入70000(5)借:管理费用6000贷:银行存款6000(6)借:银行存款50000贷:实收资本50000(7)借:银行存款1800贷:库存现金1800(8)新会计准则提倡的做法:借:管理费用6000贷:银行存款6000中国传统中会这样记账:或者:借:其他应收款6000贷:银行存款6000或者:借:预付帐款6000贷:银行存款6000或者:借:待摊费用6000贷:银行存款6000(9)借:原材料8000贷:银行存款8000(10)借:短期借款90000贷:银行存款900002.(1)收回供应单位前欠货款2000元。
初级会计学试题及答案

初级会计学试题及答案一、单项选择题(每题2分,共20分)1. 会计的基本职能是()。
A. 核算和监督B. 决策和计划C. 管理与控制D. 预测和评价答案:A2. 资产负债表中资产的排列顺序通常是()。
A. 流动性从低到高B. 流动性从高到低C. 价值从低到高D. 价值从高到低答案:B3. 会计分录的基本原则是()。
A. 借贷平衡B. 借贷相等C. 借贷一致D. 借贷相反答案:A4. 以下哪项不是会计核算的基本前提?()A. 会计主体B. 持续经营C. 会计分期D. 货币计量答案:D5. 会计信息的质量要求中,要求会计信息应具有()。
A. 可靠性B. 及时性C. 相关性D. 所有选项答案:D6. 会计凭证的编制必须遵循的原则是()。
A. 真实性B. 完整性C. 合法性D. 所有选项答案:D7. 会计核算的一般原则中,要求企业应当按照交易或事项的经济实质进行会计处理的是()。
A. 权责发生制原则B. 历史成本原则C. 重要性原则D. 客观性原则答案:A8. 会计报表的编制应当遵循的原则是()。
A. 真实性B. 合法性C. 完整性D. 所有选项答案:D9. 会计核算中,企业应当根据()进行会计确认、计量和报告。
A. 会计政策B. 会计估计C. 会计准则D. 所有选项答案:D10. 会计核算中,企业应当遵循的会计政策应当保持()。
A. 一致性B. 可比性C. 稳定性D. 所有选项答案:A二、多项选择题(每题3分,共15分)1. 以下哪些属于会计要素?()A. 资产B. 负债C. 所有者权益D. 收入答案:ABCD2. 会计核算的基本前提包括()。
A. 会计主体B. 持续经营C. 会计分期D. 货币计量答案:ABCD3. 会计信息的质量要求包括()。
A. 可靠性B. 及时性C. 相关性D. 可理解性答案:ABCD4. 会计核算的一般原则包括()。
A. 权责发生制原则B. 历史成本原则C. 重要性原则D. 客观性原则答案:ABCD5. 会计凭证的种类包括()。
《初级会计学》习题及答案.doc
《初级会计学》习题第一章总论一、单项选择题1、会计的基本职能是( C )。
A.记录和计算 B、考核收支 C.核算和监督 D、分析和考核2、会计主要利用的计量单位是( B )。
A.实物计量单位 B、货币计量单位 C.劳动计量单位 D.工时计量单位3、会计的一般对象是( D )。
A.社会再生产过程中发生的经济活动B.企业、行政事业单位的经济活动C.再生产过程中的全部经济活动D.再生产过程中发生的、能用货币表现的经济活动4、划分各会计期间收入和费用的原则是( B )。
A、配比原则 B.权责发生制原则 C、谨慎原则 D.历史成本原则5、会计监督主要通过( B )来进行。
A、实物量指标 B.价值量指标 C、劳动量指标 D.数量指标6、会计一般对象在企业中具体表现为( D )。
A、会计科目 B.会计要素C、各种经济业务 D.以货币表现的经济业务。
7、会计主体对会计工作范围从( C )上进行了界定。
A、时间 B.内容 C、空间 D.空间和时间8、会计分期是从( D )引申出来的。
A、会计主体 D.权责发生制 C、会计目标 D.持续经营9、下列支出中属于资本性支出的有( A )。
A、设备购置费 B.材料运杂费 C、材料的保管费 D、产品销售费10、财产物资的计价原则是( A )。
A、历史成本原则 B.配比原则 C、权责发生制原则 D.一致性原则二、多项选择题1、会计的基本职能是( AD )。
A.会计核算 B、会计计量 C、会计决策 D.会计监督2、会计反映职能的特点是( ABC )。
A.反映已发生的经济业务 B.主要利用货币计量C.具有完整性、连续性、系统性 D.预测未来3、会计监督职能的特点是( ABCD )。
A.事后监督 B.通过价值指标监督 C.事前监督 D.事中监督4、根据权责发生制原则,应计入本期的收入和费用有( ABC )。
A、本期实现的收入,并已收款B、本期实现的收入,尚未收款C、属于本期的费用,尚未支付D、属于以后各期的费用,但已支付5、根据收付实现制原则,应计入本期的收入和费用有( AD )。