
所有者权益变动表标准格式
编制单位:
实收资本
(股本)
资本公积减:库存股专项储备盈余公积未分配利润
一、上年年末余额
加:会计政策变更
前期差错更正
二、本年年初余额
三、本年增减变动金额(减少以“-”号填
列)
(一)净利润
(二)直接计入所有者权益的利得和损失
1.可供出售金融资产公允价值变动净额
2.权益法下被投资单位其他所有者权益变动的
影响
3.与计入所有者权益项目相关的所得税影响
4.其他
上述(一)和(二)小计
(三)所有者投入和减少资本
1. 所有者投入资本
2.股份支付计入所有者权益的金额
3.其他
(四)利润分配
1.提取盈余公积
3.对所有者(或股东)的分配
3.其他
(五)所有者权益内部结转
1.资本公积转增资本(或股本)
2.盈余公积转增资本(或股本)
3.盈余公积弥补亏损
4.其他
四、本年年末余额
项 目
本年金额
所有者权益变动
年度
单位:元
所有者权益合计实收资本(股本)资本公积减:库存股专项储备盈余公积未分配利润所有者权益合计
益变动表
上年金额
年度
2019年最新版所有者权益变动表样表
一、上年年末余额
加:会计政策变更
前期差错更正
其他
二、本年年初余额
三、本年增减变动金额(减少以“-”号填列)
(一)综合收益总额
(二)所有者投入和减少资本
1. 所有者投入的普通股
2.其他权益工具持有者投入资本
3.股份支付计入所有者权益的金额
4.其他
(三)利润分配
1.提取盈余公积
2.对所有者(或股东)的分配
3.其他
(四)所有者权益内部结转
1.资本公积转增资本(或股本)
2.盈余公积转增资本(或股本)
3.盈余公积弥补亏损
4.设定受益计划变动额结转留存收益
5.其他
四、本年年末余额
11
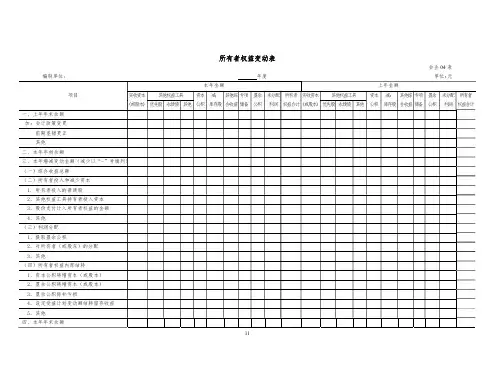
所有者权益变动表
会企 04 表
编制单位:
年度项目
实收资本 其他权益工具 资本 减: 其他综 专项 盈余 未分配 所有者 实收资本 其他权益工具 资本 减: 其他综 专项 盈余 未分配 所有者
(或股本) 优先股 永续债 其他 公积 库存股 合收益 储备 公积 利润 权益合计 (或股本) 优先股 永续债 其他 公积 库存股 合收益 储备 公积 利润 权益合计
所有者权益变动表填写方法

所有者权益变动表填写⽅法所有者权益变动表填写⽅法⼀般企业所有者权益变动表的列报⽅法1.所有者权益变动表各项⽬的列报说明(1)“上年年末余额”项⽬,反映企业上年资产负债表中实收资本(或股本)、资本公积、盈余公积、未分配利润的年末余额。
(2)“会计政策变更”和“前期差错更正”项⽬,分别反映企业采⽤追溯调整法处理的会计政策变更的累积影响⾦额和采⽤追溯重述法处理的会计差错更正的累积影响⾦额。
为了体现会计政策变更和前期差错更正的影响,企业应当在上期期末所有者权益余额的基础上进⾏调整得出本期期初所有者权益,根据“盈余公积”、“利润分配”、“以前年度损益调整”等科⽬的发⽣额分析填列。
(3)“本年增减变动额”项⽬分别反映如下内容:①“净利润”项⽬,反映企业当年实现的净利润(或净亏损)⾦额,并对应列在“未分配利润”栏。
②“其他综合收益”项⽬,反映企业当年根据企业会计准则规定未在损益中确认的各项利得和损失扣除所得税影响后的净额,并对应列在“资本公积”栏。
③“净利润”和“其他综合收益”⼩计项⽬,反映企业当年实现的净利润(或净亏损)⾦额和当年计⼊其他综合收益⾦额的合计额。
④”所有者投⼊和减少资本”项⽬,反映企业当年所有者投⼊的资本和减少的资本其中:“所有者投⼊资本”项⽬,反映企业接受投资者投⼊形成的实收资本(或股本)和资本溢价或股本溢价,并对应列在”实收资本”和”资本公积”栏。
“股份⽀付计⼊所有者权益的⾦额”项⽬,反映企业处于等待期中的权益结算的股份⽀付当年计⼊资本公积的⾦额,并对应列在”资本公积”栏。
⑤“利润分配”下各项⽬,反映当年对所有者(或股东)分配的利润(或股利)⾦额和按照规定提取的盈余公积⾦额,并对应列在“未分配利润”和“盈余公积”栏。
其中:“提取盈余公积”项⽬,反映企业按照规定提取的盈余公积。
“对所有者(或股东)的分配”项⽬,反映对所有者(或股东)分配的利润(或股利)⾦额。
⑥“所有者权益内部结转”下各项⽬,反映不影响当年所有者权益总额的所有者权益各组成部分之间当年的增减变动,包括资本公积转增资本(或股本)、盈余公积转增资本(或股本)、盈余公积弥补亏损等项⾦额。
所有者权益变动表模板

项
目
所有者权益变动表
2008年4月
本
年
金
额
会企
04单表
位:元
上
年
金
额(略)
实收资本 (或股本)
资本公积
减: 库 其他综合收
存股
益
盈余公积
实收
未分配利润
所有者权益 合计
资本 (或股
本)
资本 公积
减: 库存 股
其他 综合 收益
盈余 公积
未分 所有 配利 者权益
润 合计
一、上年年末余额
加:会计政策变更
3.盈余公积弥补亏损
4.其他
四、本年年末余额
前期差错更正
二、本年年初余额
三、本年增减变动金额(减少以“”号填列)
(一)综合收益总额
(二)所有者投入和减少资本
1.所有者投入资本
2.股份支付计入所有者权益的金额
3.其他
(三)利润分配)的分配
3.其他
(四)所有者权益内部结转
1.资本公积转增资本(或股本)
2.盈余公积转增资本(或股本)
2020年所有者权益变动表模板

项 目
实收资本(或股
本)优先
股
永续
债
其他
资本
公积
减:
库存股
其他综
合收益
专项
储备
盈余
公积
未分
配
利润
所有者
权益合
计
实收资本
(或股本)
资本
公积
减:
库存股
一、上年年末余额
加:会计政策变更
前期差错更正
其他
二、本年年初余额
三、本年增减变动金额(减少以“-”填
列)
(一)综合收益总额
(二)所有者投入和减少资本
1.所有者投入的普通股
2.其他权益工具持有者投入资本
3.股份支付计入所有者权益的金额
4.其他
(三)利润分配
1.提取盈余公积
2.对所有者(或股东)的分配
3.其他
(四)所有者权益内部结构
1.资本公积转增资本(或股本)
2.盈余公积转增资本(或股本)
3.盈余公积弥补亏损
4.设定受益计划变动额结转留存收益
5.其他综合收益结转留存收益
6.其他
四、本年年末余额
本年金额上年金
其他
综合收益盈余
公积
未分
配
利润
所有者
权益合
计
上年金额。
所有者权益增减变动报表excel模板

2,500.00 2,100.00 600.00 720.00
0.00 0.00 0.00 780.00 500.00 500.00 4,100.00
5,500.00 27,600.00 4,600.00 2,000.00 1,000.00 10,000.00 10,000.00
0.00 10,000.00 10,000.00
1,600.00 1,430.00 420.00 650.00
0.00 0.00 0.00 360.00 300.00 300.00 2,730.00
4,500.00 25,528.00 1,589.00
650.00 789.00 12,000.00 10,000.00 500.00 400.00
400.00
0.00 29,628.00
2,000.00 3,500.00 3,500.00
500.00 500.00
27,895.00 55,200.00 -32,000.00 51,095.00
变动表
2012年6月
上年数
8,500.00 2,477.00 500.00 598.00 879.00 500.00
0.00
分派股票股利
32
年末余额
33
四、法定公益金
年初余额
34
本年增加数
35
其中:从净利润中提取数
36
本年减少数
37
其中:集体福利支出
38
年末余额
39
五、未分配利润:
年初未分配利润
40
本年净利润(净亏损以“-”号填列)
41
本年利润分配
42
年末未分配利润(未弥补亏损以“-”号填列) 43
所有者权益变动表相关概念【会计实务操作教程】

只分享有价值的会计实操经验,用有限的时间去学习更多的知识!
仅仅是获得了资格或者能力就结束了,社会是不断向前进步的,具体到 我们的工作中也是会不断发展的,我们学到的东西不可能会一直有用, 对于已经舍弃的东西需要我们学习新的知识来替换它,这就是专业能力 的保持。因此,那些只把会计当门砖的人,到最后是很难在岗位上立足 的。话又说回来,会计实操经验也不是一天两天可以学到的,坚持一天 学一点,然后在学习的过程中找到自己的缺陷,你可以针对自己的习惯 来制定自己的学习方案,只有你自己才能知道自己的不足。最后希望同 学们都能够大量的储备知识和拥有更好更大的发展。
2.“会计政策变更”和“前期差错更正”栏,反映企业采用追溯调整
法处理的会计政策变更的累积影响金额和采用追溯重述法处理的会计差 错更正的累积影响金额。 3.“本年增减变动金额”栏下相关项目反映的内容:
只分享有价值的会计实操经验,用有限的时间去学习更多的知识!
(1)“净利润”项目,反映企业当年实现的净利润(或净亏损)金 额,并对应列在“未分配利润”栏。 (2)“其他综合收益”项目,反映企业其他综合收益(含持有的可供 出售金融资产当年公允价值变动的金额、权益法下被投资单位其他所有 者权益变动的影响等)的金额,并对应列在“资本公积”栏。 (3)“上述(1)和(2)小计”项目,反映企业当年实现的净利润 (或净亏损)金额和其他综合收益的合计额。 (4)“所有者本期投入资本”项目,反映企业当年所有者投入的资 本,包括实收资本和资本溢价,并对应列在“实收资本”和“资本公 积”栏。 (5)“股份支付计入所有者权益的金额”项目,反映企业处于等待期 中的权益结算的股份支付当年计入资本公积的金额,并对应列在“资本 公积”栏。 (6)“利润分配”下各项目,反映当年对所有者(或股东)分配的利 润(或股利)金额和按照规定提取的盈余公积金额,并对应列在“未分 配利润”和“盈余公积”栏。 (7)“所有者权益内部结转”下各项目,反映不影响当年所有者权益 总额的所有者权益各组成部分之间当年的增减变动,包括资本公积转增 资本(或股本)、盈余公积转增资本(或股本)、盈余公积弥补亏损等项
所有者权益变动表的编制方法_基础会计实务_[共3页]
— 264 —基础会计实务此外,本期现金流量表中的“支付的其他与筹资活动有关的现金”项目应为15万元。
编制现金流量表时,要对以权责发生制为计量基础的账簿记录进行分析填列。
这种以有关账簿记录为基础,对其计量基础进行调整,是编制现金流量表的基本方法。
但是规模较大,而且业务类型复杂的企业中,这种调整的工作量很大,就需要运用一些技术方法。
目前运用较多的有两种技术方法:工作底稿法和T 型账户法。
采用工作底稿法编制现金流量表,就是以工作底稿为手段,以利润表和资产负债表数据为基础,对每一项目进行分析并编制调整分录,从而编制出现金流量表。
采用T 型账户法,就是以T 型账户为手段,以利润表和资产负债表数据为基础,对每一项目进行分析并编制调整分录,从而编制出现金流量表。
有关这两种方法的编制程序,以及如何编制调整分录,将在后续的财务会计课程中继续学习。
一、所有者权益变动表的概念与作用所有者权益变动表是反映构成所有者权益的各组成部分当期的增减变动情况的报表。
所有者权益变动表应当全面反映一定时期所有者权益变动的情况,不仅包括所有者权益总量的增减变动,还包括所有者权益增减变动的重要结构性信息,特别是要反映直接记入所有者权益的利得和损失,让报表使用者准确理解所有者权益增减变动的根源。
二、所有者权益变动表的格式在所有者权益变动表上,企业至少应当单独列示反映下列信息的项目:(1)净利润;(2)其他综合收益;(3)会计政策变更和差错更正的累积影响金额;(4)所有者投入资本和向所有者分配利润等;(5)提取的盈余公积;(6)实收资本或资本公积、盈余公积、未分配利润的期初和期末余额及其调节情况。
所有者权益变动表以矩阵的形式列示:一方面,列示导致所有者权益变动的交易或事项,即所有者权益变动的来源,对一定时期所有者权益的变动情况进行全面反映;另一方面,按照所有者权益各组成部分(即实收资本、资本公积、盈余公积、未分配利润和库存股)列示交易或事项对所有者权益各部分的影响。
2019版财务报表格式
2019版财务报表格式财务报表是企业向外界披露财务信息的重要工具。
根据《企业会计准则》,财务报告包括资产负债表、利润表、现金流量表和所有者权益变动表。
以下是2019版财务报表的参考内容,供参考。
2019财务报表1. 资产负债表资产负债表是企业在特定日期的资产、债务和净资产的总体情况的汇总表。
其格式如下:公司名称资产负债表(截至2019年XX月XX日)项目 | 期末数 | 年初数┌──────────────────┼────────────────│──────────────┐│ 资产│ │ │├──────────────────┼────────────────│──────────────┤│ 流动资产│ │ ││ 现金│ │ ││ 应收账款│ │ ││ 存货│ │ ││其他流动资产│ │││合计│ │ │├──────────────────┼────────────────│──────────────┤│非流动资产│ │ ││长期投资│ │││固定资产│ │││其他非流动资产│ │││合计│ │ ││总计│ │ │├──────────────────┼────────────────│──────────────┤│ 负债和所有者权益│ │ ││负债│ │││流动负债│ │││应付账款│ │ ││应付工资│ │ ││其他流动负债│ │ ││合计│ │││非流动负债│ │││长期借款│ │││长期应付款│ │││其他非流动负债│ │ ││合计│ │││总计│ │││所有者权益││ ││股东权益│ │││实收资本│ │││ *资本公积│ │││ *盈余公积│ │││未分配利润│ │││建议分配利润│ │││合计│ │││总计│ ││└──────────────────┴────────────────│──────────────┘2. 利润表利润表反映了企业在某一特定期间内收入、成本和利润的情况。
所有者权益变动表分析模板
所有者权益变动表分析
所有者权益变动表的水平分析:
从所有者权益变动表的水平分析表可以看出,联环药业股份有限公司2010年所有者权益比2009年增加了15,060,451.13元,增长幅度为5%;从影响的主要项目看,最主要的原因是所有者所有者投入资本的大幅度增加和本年净利润的大幅度增加,效益明显提高,同期分别增加860000元和3993877.5元,增幅分别为187%和25%。
由此也说明净利润增加是经营资本增加的源泉,也是所有者权益增长的重要途径。
除此上诉原以外还有本期增减变动的金额和年初增加额等的影响。
所有者权益变动表的垂直分析:
从所有者权益变动表的垂直分析表可以看出,联环药业股份有限公司2010年所有者权益与2009年相比其所有者权益项目结构有所变化。
年初余额比重降低了8.12%;2010年净利润比重上升10.23%,本期增减变动金额增加了8.12%这是联环药业股份有限公司2010年所有者权益上升的两大重要因素。
所有者权益变动表主要项目分析
1净利润从所有者权益表中可知本期净利润增加了3,993,877.50元,增长比率为25%,净利润的增加主要是本期的营业收入的增加,销售规模的扩大。
2 所有者投入资本本期所有者减少了资本减少了 860,000.00,减少比率为187%,但对总资产的影响较小。
3会更前期差错更正投入本期变更上期差错金额为278,060.52元,其主要是因为受合并表表的影响。
第7章所有者权益变动表分析模板
所有者权益变动表中,直接计入所有者权 益的利得和损失包括: 可供出售的金融资产公允价值变动净额; 权益法下被投资单位其他所有者权益变动 的影响; 计入所有者权益项目相关的所得税影响等 例:P119
2.会计政策变更的分析
会计政策(会计核算原则、基础、方法) 会计政策变更 会计政策变更的累计影响数:按变更后 的会计政策,对以前各期追溯计算的列报期 初留存收益应有金额与现有金额的差额。 对于会计政策变更的累积影响数的分 析,主要目的在于合理区分属于会计政策变 更和不属于会计政策变更的业务或事项。
1、派现对所有者权益的影响 公司现金流出、未分配利润减少 减少公司的资产和所有者权益规模 派现 降低公司内部筹资的总量 影响所有者权益内部结构 影响整体资本结构。
公司派现的动机:
消除(投资者期望收益)不确定性 传递优势信息 减少代理成本 满足部分投资者的投资目的 返还现金(公司成熟期派现稳定投资者)
二、股票分割对公司所有者权益影响
股票分割不属于股利分配,但与股票股利在效 果上有一些相似之处。 股票分割也不直接增加股东的财富,不影响公 司的资产、负债及所有者权益的总额,股票分割会 导致每股收益、每股市价下降。 股票股利影响所有者权益内部结构 股票分割则不会改变公司的所有者权益结构
三、所有者权益变动表中的库存股
前期差错更正累积影响数分析的主要目的:
及时发现与更正前期差错; 合理判断和区分会计政策变更与会计差错更正 提高信息的准确性。
第三节 股利决策对所有者权益变动影响的分析
派现与送股对公司所有者权益影响 股票分割对公司所有者权益影响 所有者权益变动表中的库存股
一、派现与送股对公司所有者权益影响