
自考本科会计考试科目
会计(独立本科)
主考院校:山东财经大学
(专业代码:B020204)
序号 课程名称 学分
1
00015英语(二)4月一次
14
2
00052管理系统中计算机应用(含实践)
7、10月一次
4(1)
3
00058市场营销学4、7月一次
5
4
00149国际贸易理论与实务7、10月一
次
6
5
00150金融理论与实务4、7月一次
6
6
00158资产`评估4月一次
4
7
00159高级财务会计10月一次
6
8
00160审计学4月一次
4
9
00161财务报表分析(一)10月一次
5
10
00162会计制度设计7、10月一次
5
11
03708中国近现代史纲要
2
12
03709马克思主义基本原理概论7、10
月一次
4
13
04183概率论与数理统计(经管类)7、10
月一次
5
14
04184线性代数(经管类)7、10月一次
4
15
06999毕业论文
0
各科成绩平均65分以上、本科段外语考试成绩合格、毕业答辩成绩良好(或70
分)以上、考试期间无作弊记录的考生可向主考学校申请学士学位;英语(二)
使用英语等级考试证书(含四、六级,公共英语三级以上)或外语专科以上毕业
证可免考;免考英语者可申请学位。
会计专业(B020204)考试信息
4月 4月
9:00-11:30 14:30-17:00 9:00-11:30 14:30-17:00
03708中国近现代史纲要 00150金融理论与实务 00160审计学 00158资产评估
00058市场营销学 00015英语二
7月 7月
9:00-11:30 14:30-17:00 9:00-11:30 14:30-17:00
00058市场营销学
04184线性代数 (经管类) 03709马克思主义基本原理概论 04183概率论与数理统计
(经管类)
00051管理系统中计算机应用 00150金融理论与实务 00149国际贸易理论
与实务
英语二
00162会计制度设计 中国近现代史
10月 10月
9:00-11:30 14:30-17:00 9:00-11:30 14:30-17:00
00162会计制度设计 00149国际贸易理论与实务 00159高级财务会计 00161财务报表分析(一)
04183概率论与数理统计(经管类) 04184线性代数 (经管类) 00051管理系统中计算机
应用
03709马克思主义基本原
理概论
自考本科各专业书籍科目
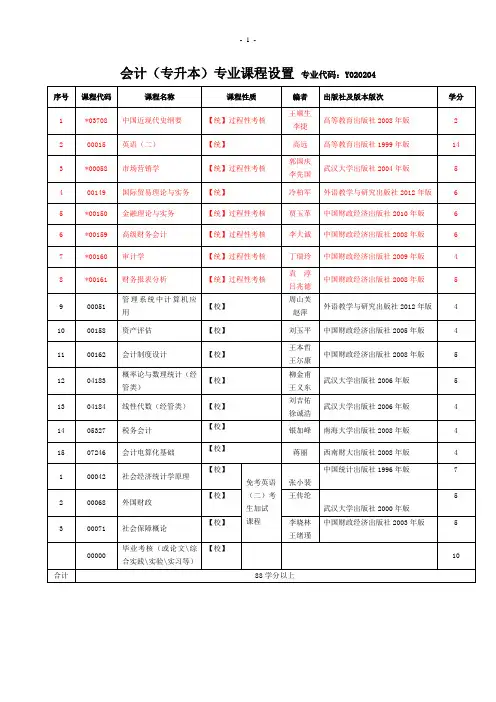
中国财政经济出版社2008年版
5
12
04183
概率论与数理统计(经管类)
【校】
柳金甫王义东
武汉大学出版社2006年版
5
13
04184
线性代数(经管类)
【校】
刘吉佑徐诚浩
武汉大学出版社2006年版
4
14
05327
税务会计
【校】
银加峰
南海大学出版社2008年版
4
15
07246
会计电算化基础
【校】
5
14
00000
毕业考核(或论文\综合实践\实验\实习等)
【校】
10
合计
74学分以上
序号
课程代码
课程名称
课程性质
编者
出版社及版本版次
学分
1
*03708
中国近现代史纲要
【统】过程性考核
王顺生
李捷
高等教育出版社2008年版
2
2
00015
英语(二)
【统】
高远
高等教育出版社1999年版
14
3
00054
管理学原理
【统】
李晓光
中国财政经济出版社2004年版
5
4
00149
国际贸易理论与实务
【统】
4
8
04028
空间造型与公共雕塑设计
【校】
温阳
机械工业出版社2006年版
6
9
04029
公共环境设施设计
【校】
薛文凯
辽宁美术出版社2007年版
4
10
06221
室内环境艺术设计
【校】
山东济南2011年10月自考本科考试科目详尽表
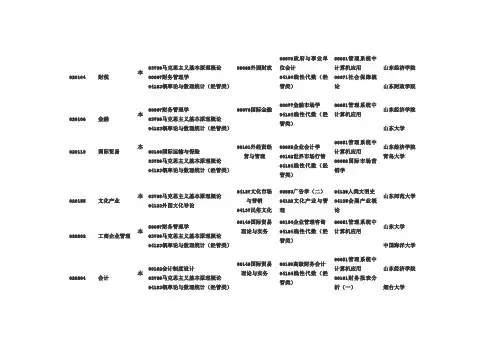
020104 财税本03709马克思主义基本原理概论00067财务管理学04183概率论与数理统计(经管类)00068外国财政00070政府与事业单位会计04184线性代数(经管类)00051管理系统中计算机应用00071社会保障概论山东经济学院山东财政学院020106 金融本00067财务管理学03709马克思主义基本原理概论04183概率论与数理统计(经管类)00076国际金融00077金融市场学04184线性代数(经管类)00051管理系统中计算机应用山东经济学院山东大学020110 国际贸易本00100国际运输与保险03709马克思主义基本原理概论04183概率论与数理统计(经管类)00101外经贸经营与管理00055企业会计学00102世界市场行情04184线性代数(经管类)00051管理系统中计算机应用00098国际市场营销学山东经济学院青岛大学020155 文化产业本03709马克思主义基本原理概论04123外国文化导论04127文化市场与营销04137民俗文化00853广告学(二)04122文化产业与管理04129人类文明史04135会展产业概论山东师范大学020202 工商企业管理本00067财务管理学03709马克思主义基本原理概论04183概率论与数理统计(经管类)00149国际贸易理论与实务00154企业管理咨询04184线性代数(经管类)00051管理系统中计算机应用山东大学中国海洋大学020204 会计本00162会计制度设计03709马克思主义基本原理概论04183概率论与数理统计(经管类)00149国际贸易理论与实务00159高级财务会计04184线性代数(经管类)00051管理系统中计算机应用00161财务报表分析(一)山东经济学院烟台大学020208 市场营销本00186国际商务谈判03709马克思主义基本原理概论00149国际贸易理论与实务00055企业会计学00098国际市场营销学山东大学山东经济学院020210 旅游管理本00199中外民俗03709马克思主义基本原理概论00200客源国概况06011旅游学概论00197旅游资源规范与开发00051管理系统中计算机应用山东师范大学青岛大学020216 电子商务本00798商务交流03709马克思主义基本原理概论07031物流管理概论11291网络金融学00090国际贸易实务(一)00896电子商务概论03142互联网及其应用00997电子商务安全导论青岛大学山东理工大学020218 人力资源管理本03709马克思主义基本原理概论06093人力资源开发与管理06089劳动关系与劳动法06090人员素质测评理论与方法00182公共关系学00051管理系统中计算机应用06091薪酬管理青岛大学山东轻工业学院020222 物业管理本03709马克思主义基本原理概论05398住宅建筑与居住区规划设计00122房地产评估05565物业管理法规06730土地资源资产管理11287物业管理会计00051管理系统中计算机应用青岛大学山东经济学院020229 物流管理本03709马克思主义基本原理概论04183概率论与数理统计(经管类)05374物流企业财务管理04184线性代数(经管类)00043经济法概论(财)青岛大学020232 劳动和社会保障本00147人力资源管理(一)03709马克思主义基本原理概论03323劳动经济学03325劳动关系学03322劳动和社会保障法00051管理系统中计算机应用03326社会保障国际比较山东轻工业学院020259 企业管理本03709马克思主义基本原理概论04183概率论与数理统计(经管类)05126技术创新04184线性代数(经管类)00051管理系统中计算机应用山东经济学院山东轻工业学院020282 采购与供应管理本03709马克思主义基本原理概论05374物流企业财务管理山东财政学院030107 经济法学本03709马克思主义基本原理概论05678金融法00863企业法00865证券法00254海商法00228环境与资源保护法学青岛大学山东经济学院030203 社会工作与管理本00286福利经济学03709马克思主义基本原理概论00279团体社会工作00300社会福利服务00281社区社会工作00285中国福利思想00278社会统计学00287发展社会学山东师范大学030302 行政管理学本00067财务管理学00320领导科学03709马克思主义基本原理概论00319行政组织理论00182公共关系学00316西方政治制度00321中国文化概论00322中国行政史00323西方行政学说史山东大学山东师范大学040102 学前教育本00401学前比较教育03709马克思主义基本原理概论00400幼儿园课程论05939教育科学方法论(一)00399学前游戏论00403家庭教育学山东师范大学临沂师范学院040107 教育管理本00454教育预测与规划03709马克思主义基本原理概论00451教育经济学00449教育管理原理齐鲁师范学院040110 心理健康教育本00643公关心理学03709马克思主义基本原理概论06058学校心理学02047社会心理学(二)06056心理学史06057生理心理学02108实验心理学山东师范大学聊城大学050104 秘书学本00320领导科学03709马克思主义基本原理概论00261行政法学00321中国文化概论00526秘书参谋职能概论山东师范大学曲阜师范大学050218 商务英语本00600高级英语03709马克思主义基本原理概论00796商务英语00947国际商务管理学00603英语写作00896电子商务概论山东财政学院曲阜师范大学050302 广告学本00662新闻事业管理03709马克思主义基本原理概论00640平面广告设计00641中外广告史00321中国文化概论00244经济法概论00639广播电视广告山东理工大学山东轻工业学院050432 室内设计本03709马克思主义基本原理概论05424现代设计史山东轻工业学院050433 视觉传达设计本03709马克思主义基本原理概论05424现代设计史山东轻工业学院050438 动画设计本03709马克思主义基本原理概论04503动画概论青岛科技大学050450 电脑艺术设计本03709马克思主义基本原理概论05424现代设计史山东轻工业学院青岛科技大学080307 机电一体化工程本02194工程经济03709马克思主义基本原理概论02240机械工程控制基础02202传感器与检测技术00420物理(工)02241工业用微型计算机山东大学山东科技大学080702 计算机及应用本02331数据结构03709马克思主义基本原理概论04747JAVA语言程序设计(一)00023高等数学(工本)04735数据库系统原理04737C++程序设计02333软件工程山东大学山东理工大学080705 电子工程本02194工程经济03709马克思主义基本原理概论00023高等数学(工本)02356数字信号处理02306自动控制理论(二)00420物理(工)曲阜师范大学鲁东大学080709 计算机网络本02331数据结构04747JAVA语言程序设计(一)03709马克思主义基本原理概论00023高等数学(工本)04735数据库系统原理04749网络工程02379计算机网络管理03142互联网及其应用山东大学山东财政学院080806 建筑工程本02440混凝土结构设计03709马克思主义基本原理概论03347流体力学06087工程项目管理02198线性代数02404工程地质及土力学02448建筑结构试验00420物理(工)02447建筑经济与企业管理青岛理工大学山东科技大学082208 计算机信息管理本00910网络经济与企业管理02142数据结构导论03709马克思主义基本原理概论04735数据库系统原理03173软件开发工具04737C++程序设计04757信息系统开发与管理山东大学山东经济学院090403 畜牧兽医本02795动物营养与代谢病防治03709马克思主义基本原理概论02794动物遗传传育种学02796畜牧业经济管理02799兽医临床医学02797家畜饲养管理学青岛农业大学100705 社区护理学本03627社区卫生服务管理03709马克思主义基本原理概论03626社区康复护理03699护理学研究(二)00182公共关系学03005护理教育导论03628社区精神卫生护理山东大学030106 法律本00230合同法03709马克思主义基本原理概论05678金融法00227公司法00257票据法00262法律文书写作00263外国法制史05680婚姻家庭法00169房地产法00228环境与资源保护法学山东大学青岛大学030108 律师本00230合同法03709马克思主义基本原理概论05678金融法00227公司法00993法院与检察院组织制度00229证据法学00924婚姻家庭法原理与实务00228环境与资源保护法学00925公证与基层法律服务实务山东师范大学山东财政学院050105 汉语言文学本00540外国文学史03709马克思主义基本原理概论00813外国作家作品专题研究00814中国古代文论选读00321中国文化概论00539中国古代文学史(二)00541语言学概论山东师范大学济南大学050201 英语本00600高级英语03709马克思主义基本原理概论00830现代语言学00603英语写作山东大学烟台大学050202 日语本00610高级日语(二)03709马克思主义基本原理概论00611日语句法篇章法00601日语翻译00012英语(一)青岛大学鲁东大学050305 新闻学本00529文学概论(一)00662新闻事业管理03709马克思主义基本原理概论00659新闻摄影00182公共关系学00321中国文化概论00244经济法概论00312政治学概论00660外国新闻事业史山东大学山东师范大学。
2011年10月各专业报考科目
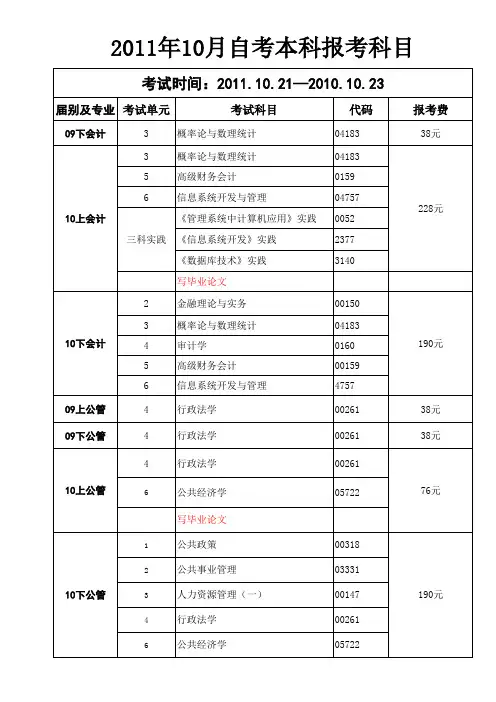
考试时间:2011.10.21—2010.10.23
届别及专业 考试单元
09下会计 3 3 5 6 10上会计 三科实践
考试科目
概率论与数理统计 概率论与数理统计 高级财务会计 信息系统开发与管理 《管理系统中计算机应用》实践 《信息系统开发》实践 《数据库技术》实践 写毕业论文
代码
04183 04183 0159 04757
报考费
38元
228元 0052 2377 3140
2 3 10下会计 4 5 6 09上公管 09下公管 4 4 4 10上公管
6
金融理论与实务 概率论与数理统计 审计学 高级财务会计 信息系统开发与管理 行政法学 行政法学 行政法学 公共经济学 写毕业论文
备注:
1、考试单元是指:考试时间共三天,每天上午、下午各一堂,共六堂,从第一 天第一堂考试到第三天最后一堂考试分别对应1-6单元。 2、考试时间为2011年10月21-23三天,请同学们记住报考的科目以及对应的具体 考试时间。 3、需要补考的同学(含07级、08级)请仔细查看2011年10月份报考科目表,确 定报考科目。(2011年10月报考科目已发至各自考专业的QQ群共享里) 4、10上公管、10上会计的同学要交清第二学年学费(2600元)后,凭交费单才 能报考。 5、10上公管、10上会计、09下园林的同学要准备写毕业论文,通知另发。 6、报考地点:继续教育部(学院办公楼109)联系人:方老师 电话:4625666 7、报考时间:2011.5.3——2011.5.20
检测与转换技术 微机控制技术 英语(二) 物理(实践)
02293 02294 00015 0421 2295 2298 10383 06640 05883 228元 228元
自考本科会计代码
自考本科会计代码自考本科会计代码是指由中国高等教育自学考试委员会(以下简称自考委)编制并发布的一套用于考核会计相关知识的考试科目代码。
以下是关于自考本科会计代码的介绍:一、科目代码的背景1. 自考本科会计专业是中国高等教育自学考试中的一门重要专业,旨在通过自学考试方式培养具备会计理论、实务和应用能力等方面的高级专门人才。
2. 为了科学、系统地组织和进行自考本科会计专业的考试,自考委制定了一套科目代码,以便统一行业规范和教学管理。
二、科目代码的设置原则1. 完整性原则:科目代码的设置要覆盖到自考本科会计专业的各个知识点和内容,确保考试能全面考核学员的综合能力。
2. 分类明确原则:科目代码的设置要分类明确,使得学员能清晰地了解每个科目考试所涉及的内容和要求。
3. 有序性原则:科目代码的设置要有序排列,以便学员在学习和备考过程中能够按照一定的顺序有条不紊地进行。
三、自考本科会计代码的组成自考本科会计代码一般由科目名称和相应的代码组成。
1. 科目名称:科目名称是指每个科目在自考本科会计专业中的具体名称,例如《会计学原理》、《财务会计》、《管理会计》等等。
2. 代码:代码是指为了方便管理和查询,给每个科目设计的一系列数字或字母组成的符号,用于标识不同科目。
四、自考本科会计代码的应用自考本科会计代码在自考本科会计专业的考试过程中有以下应用:1. 课程安排:自考本科会计代码可以帮助学校或教育机构合理安排课程,确保每个科目按照一定的顺序进行教学和考核。
2. 成绩管理:自考本科会计代码可以帮助学校或教育机构对学员的成绩进行管理和统计,方便对学员的学习情况进行分析和评估。
3. 学业指导:学员可以根据自考本科会计代码了解每个科目的要求和考核内容,有针对性地进行学习和备考。
五、总结自考本科会计代码是对自考本科会计专业科目进行编号和分类管理的一套规范。
它的应用能够帮助学校或教育机构进行科目安排、成绩管理和学业指导,同时也方便学员了解科目要求和备考内容,提高学习效率和成绩。
广东省高等教育自学考试课程安排表

2013年1月广东省高等教育自学考试课程安排表专业代码及名称1月12日(星期六)1月13日(星期日)办学方式课程代码上午9:00-11:30课程代码下午14:30-17:00课程代码上午9:00-11:30课程代码下午14:30-17:00A020242会计电算化(专科)00067 财务管理学03707毛泽东思想、邓小平理论和“三个代表”重要思想概论04729 大学语文00043 经济法概论(财经类)独立办班开放(公开)学院03706 思想道德修养与法律基础00020 高等数学(一)08310 会计电算化00009 政治经济学(财经类)05946关系数据库原理与程序设计00065 国民经济统计概论A050128汉语言文学教育(专科)11486 中学心理学03707毛泽东思想、邓小平理论和“三个代表”重要思想概论11494 古代汉语(一)11492 现代汉语(一)独立办班开放(公开)学院00529 文学概论(一)00531 中国当代文学作品选00533 中国古代文学作品选(二)11350 基础写作A080701计算机及应用(专科)03706 思想道德修养与法律基础03707毛泽东思想、邓小平理论和“三个代表”重要思想概论04729 大学语文00012 英语(一)独立办班开放(公开)学院02142 数据结构导论00022 高等数学(工专)02198 线性代数02120 数据库及其应用00342 高级语言程序设计(一)04732 微型计算机及接口技术A080704电子技术(专科)03706 思想道德修养与法律基础03707毛泽东思想、邓小平理论和“三个代表”重要思想概论02198 线性代数00012 英语(一)开放(公开)学院00022 高等数学(工专)02348 电子测量02585 模拟电子技术基础B020110国际贸易00100 国际运输与保险00076 国际金融00055 企业会计学03709 马克思主义基本原理概论独立办班开放(公开)学院00009 政治经济学(财经类)00101 外经贸经营与管理04184 线性代数(经管类)00051 管理系统中计算机应用(独立本科段)00090 国际贸易实务(一)00098 国际市场营销学自考与高职高专教育相沟通自考本科第二学历00102 世界市场行情04183 概率论与数理统计(经管类)专业代码及名称1月12日(星期六)1月13日(星期日)办学方式课程代码上午9:00-11:30课程代码下午14:30-17:00课程代码上午9:00-11:30课程代码下午14:30-17:00B020202工商企业管理(独立本科段)00009 政治经济学(财经类)00149 国际贸易理论与实务00055 企业会计学00015 英语(二)独立办班开放(公开)学院自考与高职高专教育相沟通自考本科第二学历00067 财务管理学04184 线性代数(经管类)00051 管理系统中计算机应用00154 企业管理咨询03709 马克思主义基本原理概论04183 概率论与数理统计(经管类)B020204会计(独立本科段)00009 政治经济学(财经类)04531 微观经济学04184 线性代数(经管类)00161 财务报表分析(一)独立办班开放(公开)学院自考与高职高专教育相沟通自考本科第二学历00067 财务管理学00156 成本会计04183 概率论与数理统计(经管类)00162 会计制度设计00159 高级财务会计00051 管理系统中计算机应用03709 马克思主义基本原理概论00015 英语(二)B020208市场营销(独立本科段)00186 国际商务谈判00149 国际贸易理论与实务03708 中国近现代史纲要03709 马克思主义基本原理概论独立办班开放(公开)学院自考与高职高专教育相沟通04184 线性代数(经管类)00015 英语(二)00055 企业会计学04183 概率论与数理统计(经管类)00098 国际市场营销学00051 管理系统中计算机应用B020216电子商务(独立本科段)00910 网络经济与企业管理00915 电子商务与现代物流00906 电子商务网站设计原理00997 电子商务安全导论独立办班开放(公开)学院自考与高职高专教育相沟通00067 财务管理学00995 商法(二)03339 信息化理论与实践03709 马克思主义基本原理概论00186 国际商务谈判00015 英语(二)00098 国际市场营销学00896 电子商务概论B020218人力资源管理(独立本科段)00294 劳动社会学00324 人事管理学11467 人力资源统计学11468 工作岗位研究原理与应用独立办班开放(公开)学院自考与高职高专教育相沟通自考本科第二学历11465 现代公司管理11469 宏观劳动力配置00463 现代人员测评11471 劳动争议处理概论11365 劳动力市场学11466现代企业人力资源管理概论11470 国际劳务合作和海外就业11366 人口与劳动资源03709 马克思主义基本原理概论00015 英语(二)专业代码及名称1月12日(星期六)1月13日(星期日)办学方式课程代码上午9:00-11:30课程代码下午14:30-17:00课程代码上午9:00-11:30课程代码下午14:30-17:00B020235国际旅游管理(独立本科段)11406 旅游资源开发与环境保护05034 旅游地理学11404 旅游饭店设备管理独立办班开放(公开)学院自考与高职高专教育相沟通18960 礼仪学11341 国际旅游学03709 马克思主义基本原理概论00015 英语(二)B020236会计电算化(独立本科段)00009 政治经济学(财经类)08674 计算机网络基础04184 线性代数(经管类)00161 财务报表分析(一)独立办班开放(公开)学院自考与高职高专教育相沟通自考本科第二学历00067 财务管理学00156 成本会计04183 概率论与数理统计(经管类)00162 会计制度设计00077 金融市场学00051 管理系统中计算机应用00159 高级财务会计02376 信息系统开发03709 马克思主义基本原理概论00015 英语(二)B030117法律(独立本科段)00242 民法学00223 中国法制史03708 中国近现代史纲要03709 马克思主义基本原理概论独立办班00230 合同法00261 行政法学00243 民事诉讼法学00244 经济法概论05678 金融法00227 公司法05680 婚姻家庭法00228 环境与资源保护法学00262 法律文书写作00263 外国法制史00015 英语(二)00257 票据法00169 房地产法B030302行政管理学(独立本科段)00320 领导科学00319 行政组织理论03708 中国近现代史纲要00322 中国行政史独立办班开放(公开)学院自考与高职高专教育相沟通自考本科第二学历00067 财务管理学00341 公文写作与处理00321 中国文化概论00312 政治学概论00316 西方政治制度00509 机关管理00323 西方行政学说史03709 马克思主义基本原理概论00015 英语(二)B040102学前教育(独立本科段)00884 学前教育行政与管理00882 学前教育心理学03708 中国近现代史纲要03709 马克思主义基本原理概论独立办班开放(公开)学院自考与高职高专教育相沟通00401 学前比较教育00403 学前儿童家庭教育00887 儿童文学名著导读00015 英语(二)00409 美育基础00883 学前特殊儿童教育专业代码及名称1月12日(星期六)1月13日(星期日)办学方式课程代码上午9:00-11:30课程代码下午14:30-17:00课程代码上午9:00-11:30课程代码下午14:30-17:00B040108教育学(独立本科段)02018 数学教育学07824 语文教育学导论03708 中国近现代史纲要00456 教育科学研究方法(二)独立办班自考与高职高专教育相沟通00464 中外教育简史00469 教育学原理00471 认知心理03709 马克思主义基本原理概论01281 中国教育史00466 发展与教育心理学00015 英语(二)00449 教育管理原理00031 心理学B040110心理健康教育(独立本科段)05624 心理治疗(一)02108 实验心理学03708 中国近现代史纲要03519 心理测评技术与档案建立独立办班开放(公开)学院自考与高职高专教育相沟通05628 团体咨询03709 马克思主义基本原理概论00031 心理学00015 英语(二)B040302体育教育(独立本科段)11123 社会体育学00501 体育史03708 中国近现代史纲要00502 体育管理学独立办班开放(公开)学院自考与高职高专教育相沟通00015 英语(二)03709 马克思主义基本原理概论B050113汉语言文学教育(独立本科段)00821 现代汉语语法研究11344 中国近代文学史00541 语言学概论独立办班开放(公开)学院自考与高职高专教育相沟通00540 外国文学史00539 中国古代文学史(二)11347 唐诗宋词研究11345 文体写作11494 古代汉语(一)00533 中国古代文学作品选(二)00015 英语(二)B050206英语教育(独立本科段)11499 英语论文写作06422 英语语言学07374 高级英语(一) 10876 英美报刊选读独立办班开放(公开)学院自考与高职高专教育相沟通自考本科第二学历00841 第二外语(法语)11488 基础英语(二)11416 翻译10100 英国文学选读00012 英语(一)B050302广告学(独立本科段)00635 广告法规与管理00639 广播电视广告03708 中国近现代史纲要00640 平面广告设计独立办班自考与高职高专教育相沟通开放(公开)学院00321 中国文化概论00244 经济法概论00853 广告学(二)03709 马克思主义基本原理概论00015 英语(二)专业代码及名称1月12日(星期六)1月13日(星期日)办学方式课程代码上午9:00-11:30课程代码下午14:30-17:00课程代码上午9:00-11:30课程代码下午14:30-17:00B050408音乐教育(独立本科段)06955 中国音乐史11423 复调音乐03708 中国近现代史纲要00732 简明配器法独立办班自考与高职高专教育相沟通开放(公开)学院11421 外国音乐史03709 马克思主义基本原理概论00031 心理学00015 英语(二)B050410美术教育(独立本科段)00747 美术教育学03708 中国近现代史纲要00015 英语(二)独立办班自考与高职高专教育相沟通开放(公开)学院00429 教育学(一)03709 马克思主义基本原理概论00031 心理学B050437艺术设计(独立本科段)09235 设计原理04026 设计美学03708 中国近现代史纲要03709 马克思主义基本原理概论独立办班开放(公开)学院自考与高职高专教育相沟通自考本科第二学历10177 设计基础00015 英语(二)B070102数学教育(独立本科段)11400 数学分析续论11502 概率论与数理统计(三)02005 常微分方程01864 高等代数(一)独立办班开放(公开)学院自考与高职高专教育相沟通02014 微分几何10544 线性规划03709 马克思主义基本原理概论02002 数学分析(二)00015 英语(二)B080702计算机及应用(独立本科段)02331 数据结构00023 高等数学(工本)03708 中国近现代史纲要02333 软件工程独立办班开放(公开)学院自考与高职高专教育相沟通04747 Java语言程序设计(一)00342 高级语言程序设计(一)04737 C++程序设计03709 马克思主义基本原理概论04735 数据库系统原理00015 英语(二)B080709计算机网络(独立本科段)02331 数据结构00023 高等数学(工本)03708 中国近现代史纲要03709 马克思主义基本原理概论开放(公开)学院自考与高职高专教育相沟通04747 Java语言程序设计(一)00342 高级语言程序设计(一)00015 英语(二)04735 数据库系统原理B081726汽车维修与检测(独立本科段)01832 机械测试技术00023 高等数学(工本)03708 中国近现代史纲要06898 汽车运用工程自考与高职高专教育相沟通独立办班开放(公开)学院05913 汽车维修技术05838 汽车故障分析03709 马克思主义基本原理概论02159 工程力学(一)00015 英语(二)专业代码及名称1月12日(星期六)1月13日(星期日)办学方式课程代码上午9:00-11:30课程代码下午14:30-17:00课程代码上午9:00-11:30课程代码下午14:30-17:00C030106法律(本科段)00242 民法学00262 法律文书写作03708 中国近现代史纲要00169 房地产法独立办班开放(公开)学院自考与高职高专教育相沟通00230 合同法00227 公司法05680 婚姻家庭法00228 环境与资源保护法05678 金融法00243 民事诉讼法学03709 马克思主义基本原理概论00263 外国法制史00015 英语(二)00229 证据法学C050125商务秘书〔商务管理〕(本科段)08018 历代应用文选读08021 传播与广告03708 中国近现代史纲要11599 国际商务法律独立办班开放(公开)学院自考与高职高专教07798 商品学02182 文献检索03709 马克思主义基本原理概论08019 理财学00015 英语(二)C050201英语(本科段)00600 高级英语00795 综合英语(二) 03708 中国近现代史纲要00603 英语写作开放(公开)学院独立办班自考与高职高专教育相沟通03709 马克思主义基本原理概论C050207英语(基础科段)00596 英语阅读(二)03707 毛泽东思想、邓小平理论和“三个代表”重要思想概论04729 大学语文00794 综合英语(一)独立办班开放(公开)学院03706 思想道德修养与法律基础00597 英语写作基础00795 综合英语(二)。
本科自考会计试题及答案
本科自考会计试题及答案一、单项选择题(每题2分,共20分)1. 会计的基本职能是()A. 核算和监督B. 预测和决策C. 计划和控制D. 分析和评价答案:A2. 会计核算的起点是()A. 会计科目B. 会计要素C. 会计凭证D. 会计账簿答案:C3. 资产负债表中,资产的排列顺序是()A. 流动性大小B. 重要性大小C. 金额大小D. 时间顺序答案:A4. 企业会计核算的主体是()A. 企业法人B. 企业所有者C. 企业员工D. 企业管理层答案:A5. 会计信息的可靠性要求是()A. 客观性B. 相关性C. 可理解性D. 及时性答案:A6. 会计分期假设的目的是()A. 确定会计核算的时间范围B. 确定会计核算的空间范围C. 确定会计核算的对象D. 确定会计核算的方法答案:A7. 会计核算的一般原则不包括()A. 客观性原则B. 可比性原则C. 谨慎性原则D. 重要性原则答案:D8. 会计核算中,收入的确认条件是()A. 收入已经实现B. 收入已经发生C. 收入已经实现或可实现D. 收入已经发生或可实现答案:C9. 会计核算中,费用的确认条件是()A. 费用已经发生B. 费用已经支付C. 费用已经发生并且已经支付D. 费用已经发生并且已经支付或应付答案:D10. 会计核算中,利润的计算公式是()A. 收入-费用B. 资产-负债C. 收入-成本D. 资产-负债-所有者权益答案:A二、多项选择题(每题3分,共15分)1. 会计核算的基本前提包括()A. 会计主体B. 持续经营C. 会计分期D. 货币计量答案:ABCD2. 会计要素包括()A. 资产B. 负债C. 所有者权益D. 收入、费用和利润答案:ABCD3. 会计凭证的种类包括()A. 原始凭证B. 记账凭证C. 汇总凭证D. 转账凭证答案:AB4. 资产负债表的构成要素包括()A. 资产B. 负债C. 所有者权益D. 收入、费用和利润答案:ABC5. 会计核算的基本原则包括()A. 客观性原则B. 可比性原则C. 谨慎性原则D. 重要性原则答案:ABCD三、判断题(每题1分,共10分)1. 会计核算必须以货币为主要计量单位。
2021年10月自考08119管理会计真题
2021年10月高等教育自学考试全国统一命题考试管理会计试题课程代码:08119一、单项选择题:本大题共10小题,每小题1分,共10分。
1、下列关于管理会计的描述,正确的是()。
A、只为企业的内部管理服务B、受会计准则约束C、主要为外部利益相关者服务D、主要内容是决策与规划会计和执行与控制会计2、混合成本高低点分解法中高点与低点的选择依据为()。
A、自变量的高低点B、自变量的低点和因变量的高点C、因变量的高低点D、自变量的高点和因变量的低点3、某公司边际贡献率等于45%,则其变动成本率等于()。
A、15%B、25%C、55%D、65%4、假定某公司经营杠杆系数为2,当公司销售额变动10%时,则其利润变动百分比为()。
A、20%B、30%C、40%D、50%5、当业务量的增量为一个单位时,边际成本等于()。
A、单位固定成本B、单位变动成本C、沉没成本D、共同成本6、长期投资决策又被称为()。
A、扩充型投资决策B、短期经营决策C、重置型投资决策D、资本预算决策7、财务预算的基础是()。
A、销售预算B、营业预算C、资本支出预算D、现金预算8、现行可达到的标准成本与正常的标准成本相比,下列描述正确的是()。
A、前者小于后者B、无法确定C、前者大于后者D、两者相等9、成本中心包括标准成本中心和()。
A、投资中心B、费用中心C、收入中心D、利润中心10、下列关于产品目标成本计算公式表达正确的是()。
A、目标成本=目标售价-估计成本B、目标成本=目标售价-成本差距C、目标成本=目标售价-目标利润D、目标成本=目标售价-实际成本二、多项选择题:本大题共10小题,每小题2分,共20分。
11、管理会计与财务会计的区别主要体现在()。
A、信息使用者的不同B、信息的时间属性的不同C、会计报告的类型的不同D、约束性的不同E、验证程序的不同12、成本按其性态可分为()。
A、短期成本B、变动成本C、混合成本D、固定成本E、长期成本13、下列描述中,正确的有()。
自考会计本科《财务报表分析(一)》重点归纳
第一章审计概论第一节审计的定义和特征一、审计的定义1.概念∶审计是由国家授权或接受委托的专职机构和人员,依照国家法规、审计准则和会计理论,运用专门的方法,对被审计单位的财政、财务收支、经营管理活动及其相关资料的真实性、正确性、合规性、合法性、效益性进行审查和监督,评价经济责任,鉴证经济业务,用以维护财经法纪、改善经营管理、提高经济效益的一项独立性的经济监督活动。
2、关于审计定义的理解(1)审计的主体:审计的执行者,即审计的专职机构和人员(2)审计的授权者(或委托者):审计的授权者泛指国家审计机关、政府有关部门领导的授权,单位主管机构和相关领导的授权,它是针对国家审计和内部审计而言的。
(3)审计的客体(对象):被审计单位在一定时期内能够用财务报表及有关资料表现的全部或部分经济活动。
(4)审计的依据:审计依据是审计人员在审计过程中用来评价和判断被审计单位经济活动真实性、合法性、合规性和效益性,据以提出审计意见、做出审计结论的客观标准。
(5)审计的目的:对被审计单位的财务报表及相关资料的合法性和公允性发表审计意见。
(6)审计的本质:具有独立性的经济监督、评价、鉴证活动二、审计的特征1、独立性(机构独立、业务工作独立、经济独立)2、权威性第二节审计的产生和发展一、政府审计的产生和发展(一)我国政府审计的产生和发展1、西周时期:“上计”制度,是审计制度的雏形。
2、秦汉时期:是我国审计的确立阶段,主要表现在:一是初步形成了统一的审计模式;二是“上计”制度的日趋完善;三是审计地位的提高,取权扩大。
3、隋唐宋:审计制度健全;宋代设立了“审计司”“审计院”,是我国审计定名之始。
4、元明清:审计工作没有专门机构和人员,审计有所减弱。
5、北洋政府、南京国民政府:设计审计处和审计院。
6、新中国:1955年实施《审计法》。
(二)国外政府审计的产生和发展(官厅审计)第一,隶属于议会,即隶属于立法机构下如美国、英国、加拿大、西班牙、澳大利亚等具有很强的独立性和权威性。
全国2024年秋10月自考本科基础会计学00041考试试题含解析
全国2024年秋10月自考本科基础会计学00041考试试题一、单项选择题1、企业3月末的资产总额为300万元,4月1日从银行取得借款100万元存入银行;4月2日用银行存款购入原材料50万元。
上述两笔业务发生后,企业的资产总额应为()(A)150万元(B)300万元(C)400万元(D)450万元2、我国企业利润表采用的格式是()(A)单步式(B)账户式(C)多步式(D)报告式3、企业所有者不应将个人财产纳入企业会计核算范围,所体现的会计核算基本前提是()(A)会计主体(B)会计分期(C)持续经营(D)货币计量4、按用途和结构分类,下列属于债权结算账户的是()(A)“应付账款”(B)“预收账款”(C)“应收账款”(D)“短期借款”5、下列各项中,属于反映企业经营成果的会计要素是()(A)资产(B)负债(C)费用(D)所有者权益6、下列资产负债表项目中,需要通过若干总分类账户期末余额计算填列的是()(A)实收资本(B)货币资金(C)短期借款(D)应交税费7、对会计要素进一步分类所形成的项目,称为()(A)会计计量(B)会计科目(C)会计账簿(D)会计核算8、“长期借款”账户期初余额500000元,本期借方发生额300000元,本期贷方发生额200000元。
则该账户的期末余额应为()(A)100000元(B)400000元(C)600000元(D)1000000元9、按账户提供核算指标的详细程度分类,“固定资产”账户属于()(A)资本账户(B)资产账户(C)总分类账(D)明细分类账户10、下列各项中,直接规范我国企业会计核算的法规是()(A)会计法(B)企业会计准则(C)会计人员职权条例(D)会计档案管理办法11、下列不属于财产清查方法的是()(A)实地盘点法(B)技术推算法(C)查询核实法(D)平行登记法12、“生产成本”账户期末余额应计入的资产负债表项目是()(A)存货(B)其他应收款(C)其他流动资产(D)一年内到期的非流动资产13、下列账户的明细分类核算,应采用数量金额式账页的是()(A)“应付账款”(B)“管理费用”(C)“实收资本”(D)“库存商品”14、下列属于盘存账户的是()(A)“原材料”(B)“应收账款”(C)“盈余公积”(D)“长期借款”15、用银行存款支付广告费30000元,编制的记账凭证中,会计科目及借贷方向正确,但金额误记为300000元并已登记入账。
自考本科《基础会计学》模拟试题及答案二
自考本科《基础会计学》模拟试题及答案二一、单选题(本大题共20小题,每小题1分,共20分)1.下列各项中,不属于资产要素内容的是( D )A、预付账款B、应收账款C、固定资产D、预收账款解析:本题考查的知识点主要是资产的内容.资产是指过去的交易、事项形成并由企业拥有或者控制的资源,未来交易可能形成的资产不能加以确认.预收账款属于负债.2.某企业本月发生如下业务:收回上月应收账款20万元存入银行;销售产品一批,价款80万元尚未收到;预收货款5万元存入银行.采用权责发生制,该企业本月应确认收入( B )A、25万元B、80万元C、100万元D、105万元解析:收回上月应收账款20万元存入银行,不是本月的业务,不计入本月;销售产品一批,价款80万元尚未收到,是本月的业务,算作本月的收入;预收货款5万元,存入银行,相当于预收的定金,此项经济业务还未发生.所以,采用权责发生制,该企业本月应确认收入80万元.3.财务报表必须在规定期限内对外报送,所体现的会计信息质量要求是( B )A、重要性B、及时性C、相关性D、可理解性解析:本题考查会计信息质量要求的及时性.及时性要求企业对于已经发生的交易或事项,应当及时进行会计处理,不得提前或延后.例如,企业规定提供财务报表的期限就是为了保证会计信息的及时性.4.下列报表中,反映企业一定时期经营成果的是( A )A、利润表B、资产负债表C、现金流量表D、所有者权益变动表解析:利润表能够反映企业在一定期间收支情况和经营成果的财务报表,资产负债表反映企业的财务状况,现金流量表反映企业一定时期现金流量变动及其原因,答案为A.5.下列属于资产类账户的是( A )A、“原材料”B、“长期借款”C、“管理费用”D、“主营业务成本”解析:反映资产的账户:按照资产的流动性和经营管理核算的需要,分为反映流动资产的账户和反映非流动资产的账户.反映流动资产的账户,按照各项资产的流动性和在生产经营过程中所起的作用,又可分为反映货币资金的账户,如“库存现金”、“银行存款”账户等;反映结算债权的账户,如“应收账款”、"其他应收款”账户;反映存货的账户,如“原材料”、“库存商品”账户等.反映非流动资产的账户,如“固定资产”、“无形资产”账户等.“长期借款”属于负债类账户,“管理费用”、“主营业务成本”属于损益类账户.6.账户和会计科目的主要区别是( D )A、核算方法不同B、核算内容不同C、分类方法不同D、账户有结构,会计科目没有结构解析:账户是按照规定的会计科目在账簿中对各项经济业务进行的分类、系统、连续记录的载体.会计科目是分类核算的项目或标志,而核算指标的具体数据资料则要通过账户记录取得.账户和会计科目的主要区别是账户有结构,会计科目没有结构.7.下列各项中,不属于所有者权益内容的是( A )A、应付股利B、盈余公积C、实收资本D、未分配利润解析:所有者权益指企业投资人对企业净资产的所有权.企业净资产等于企业全部资产减去全部负债后的余额,其中包括投资者对企业的最初投入,以及实收资本、资本公积金、盈余公积金和未分配利润.应付股利属于负债.8.借贷记账法下,下列账户的借方应登记增加金额的是( B )A、“实收资本”B、“库存商品”C、“短期借款”D、“应付职工薪酬”解析:借贷记账法的账户基本结构是每一个账户都分为借方和贷方.资产类账户的结构是账户的借方记录资产的增加额.“库存商品”属于资产类账户.9.“应付股利”账户期初余额50万元,本期借方发生额10万元,本期贷方发生额20万元,则该账户的期末余额应为( C )A、借方余额40万元B、贷方余额40万元C、贷方余额60万元D、借方余额60万元解析:“应付股利”账户是负债类账户,贷方表示增加,借方表示减少,期初余额50万元,表示在贷方.本期借方发生额10万元,本期贷方发生额20万元,所以,该账户的期末余额应为贷方余额60万元 .10.下列费用中,不能计入产品成本的是( D )A、生产工人工资B、生产产品的材料费C、车间管理人员工资D、行政办公大楼折旧费解析:本题考查生产业务核算需设置的账户.行政办公大楼折旧属于管理部门的固定资产折旧,应由各种产品成本共同担负,但与生产产品的产量无直接关系,不计入产品成本,直接冲减企业当期的损益.11.下列账户中,属于集合分配账户的是( B )A、“管理费用”B、“制造费用”C、“财务费用”D、“销售费用”解析:企业生产过程中,为简化计算,先通过“制造费用”账户进行归集,然后将其转入“生产成本”账户.所以,属于集合分配账户的是“制造费用”,答案为B.12.将会计凭证分为原始凭证与记账凭证的依据是 ( D ).A、凭证的来源B、凭证的填制方式C、凭证的填制时间D、凭证的填制程序与用途解析:会计凭证分为原始凭证和记账凭证的依据是:按照会计凭证的填制程序和用途.原始凭证包括外来取得的和自制的.通过对原始凭证的整理汇总,无误后,才能做为记账凭证.13.下列经济业务发生时,应编制转账凭证的是 ( B )A、预付保险费B、提取盈余公积C、支付借款利息D、从银行提取现金解析:转账凭证是反映与货币资金收付无关的转账业务的凭证,根据有关转账业务的原始凭证或记账编制凭证填制而成.提取盈余公积不涉及库存现金或者是银行存款从企业转入转出,所以,应编制转账凭证的是提取盈余公积.14.会计人员过账时,误将记账凭证中的520元记为5200元.更正此错账应采用的方法是( C )A、补充登记法B、红字更正法C、划线更正法D、平行登记法解析:划线更正法又称红线更正法.如果发现账簿有错误,而其所依据的记账凭证没有错误,即纯属记账时文字或数字笔误,应采用划线更正法进行更正.更正的方法是将错误的文字或数字划一条红色横线注销,但必须使原有文字仍可以辨认,以备查考;然后在同一行划线的上方用蓝字填写正确的文字或数字,并由更正人员在更正处盖章,以明确责任.采用划线更正法进行错账更正时应注意:对于文字差错,可只划去错误的部分,不必将错字相关联的其他文字划去;但对于数字差错,应将错误的数额全部划线,不得只更改错误数额中的个别数字.15.生产成本明细账的账页格式一般采用( C )A、三栏式B、报告式C、多栏式D、数量金额式解析:多栏式明细分类账是根据经济业务的特点和经营管理的需要,在一张账页内记录某一个科目所属明细科目的内容,按该总账科目的明细项目设专栏记录.这种帐页格式适合只记金额,不计数量.而且在管理上需要了解其构成内容的费用,收入,利润科目,如“管理费用”,“主营业务收入”,“本年利润”科目等.例,生产成本明细账的账页格式一般采用多栏式.16.下列各项中,属于期末账项调整内容的是( A )A、计提固定资产折旧B、用银行存款购买设备C、接受投资者货币投资D、取得短期借款存入银行解析:费用分摊的账项调整:费用分摊是指企业已经发生的支出能使若干会计期间受益,为正确计算各个会计期间的盈亏将这些支出在其受益的会计期间进行分摊,如固定资产折旧费用的计提、营业成本的结转、营业税金的计算与缴纳、所得税的计算与缴纳等,在计算本期费用时,应该将这部分费用进行调整.17.固定资产盘亏净损失,经批准后一般应计入( C )A、管理费用B、投资损失C、营业外支出D、其他业务成本解析:固定资产出现盘亏应根据不同的情况作不同的处理.由自然灾害造成的固定资产毁损,其净值在扣除保险公司赔款和残值收入后,经批准应列入营业外支出;由事故造成的固定资产毁损,应由责任人可酌情赔偿损失;丢失的固定资产,经批准后应列作营业外支出.18.下列资产负债表项目中,可根据相应总分类账户期末余额直接填列的是( A )A、短期借款B、货币资金C、长期借款D、应收账款解析:资产负债表编制方法之一是直接根据总账科目的余额填列.如短期借款、应付职工薪酬、应交税费、应付股利、其他应付款、实收资本、盈余公积等项目.19.下列各项中,不属于资产负债表存货项目内容的是( D )A、在产品B、原材料C、产成品D、自用设备解析:"存货"项目,反映企业期末库存的各项存货的实际成本,包括原材料、在产品、产成品等.20.下列会计档案中,需要永久保存的是( C )A、总账B、明细账C、年度财务报表D、银行存款日记账解析:年度财务报表的保管期限是永久,总账、明细账保管期限是15年,银行存款日记账是25年.二、辨析题(共大题共5小题,每小题3分,共15分)21.基于货币计量的会计核算基本前提,会计计量一般采用历史成本.答案:正确理由:货币计量假设的主要内容是币值稳定.在此前提下,会计计量采用历史成本可提高会计信息的可比性.因此,采用历史成本计量是目前通行的做法.22.科目汇总表能起到试算平衡的作用.答案:正确理由:科目汇总表根据记账凭证定期汇总每个账户的借方本期发生额和贷方本期发生额,并根据借贷记账法的记账规则进行试算平衡.因此,它能起到试算平衡的作用.23.复式记账可以对账户记录的结果进行试算平衡.答案:正确理由:由于复式记账法要求以相等的金额在两个或两个以上的账户中同时登记,所以能进行试算平衡.24.填制原始凭证时,“¥5006.82”大写金额的正确写法是“人民币伍千零六元捌角贰分”.答案:错误理由:填制原始凭证时,“¥5006.82”大写金额的正确写法是:“人民币伍仟零陆元捌角贰分”.25.“库存商品”明细分类账应采用数量金额式账页.答案:正确理由:库存商品等财产物资的明细核算既要核算数量,又要核算单价与金额.所以,“库存商品”明细分类账应采用数量金额式账页.三、简答题(共大题共2小题, 每小题5分,共10分)26.会计核算中,为什么有了会计要素还需要设置会计科目?答案:会计科目是对会计要素的具体内容分类的标志.通过设置会计科目对会计要素的具体内容进行科学分类,可以为会计信息使用者提供科学、详细的分类指标体系.在会计核算的各种方法中,设置会计科目占有重要位置,它决定着账户开设、报表结构设计,是一种基本的会计核算方法.会计要素是对会计核算内容进行的基本分类.27.总分类账与明细分类账为什么要进行平行登记?平行登记的规则是什么?答案:某一总分类账与其所属明细分类账的核算内容相同,只是提供的核算指标详细程度不同.所以在会计核算中,对所发生的经济业务在登记有关总分类账户的同时,还要在其所属的明细分类账户中进行登记.平行登记规则:两者登记的期间相同、依据相同、方向一致、金额相等.四、业务核算题(共大题共2小题,其中28题30分,29题10分,共40分)28.2014年6月甲企业发生下列部分经济业务:(1)1日,接受投资者投入新设备一台,价值1000000元,设备已运抵企业并办理交接手续.(2)2日,从银行取得短期借款5000000元存入银行.(3)3日,采购原材料500000元已验收入库,货款暂欠.(4)5日,用银行存款交纳税金200000元.(5)6日,销售产品一批,售价500000元,货款尚未收到.(6)9日,用银行存款支付本月应由行政管理部门负担的水电费10000元.(7)15日,用银行存款预付购料款50000元.(8)16日,预收货款100000元存入银行.(9)20日,用银行存款支付本月罚款50000元.(10)22日,盘亏设备一台,原价100000元,已提折旧70000元,原因待查.(11)26日,用银行存款200000元偿还应付货款.(12)28日,用银行存款支付广告费30000元.(13)30日,己查明22日的设备盘亏因自然灾害造成,经批准全部列入营业外支出.(14)30日,计提本月所得税60000元.(15)30日,提取盈余公积35000元.要求:对上述业务编制会计分录(不考虑增值税和明细科目).答案:(1)借:固定资产 1000000 贷:实收资本 1000000 (2)借:银行存款 5000000 贷:短期借款 5000000 (3)借:原材料 500000贷:应付账款500000或者同时做以下两笔分录:借:在途物资 500000 贷:应付账款 500000 借:原材料 500000贷:在途物资 500000 (4)借:应交税费 200000 贷:银行存款 200000 (5)借:应收账款 500000 贷:主营业务收入 500000 (6)借:管理费用 10000贷:银行存款 10000 (7)借:预付账款 50000贷:银行存款 50000 (8)借:银行存款 100000 贷:预收账款 100000 (9)借:营业外支出 50000 贷:银行存款 50000 (10)借:待处理财产损溢 30000 累计折旧 70000贷:固定资产 100000 (11)借:应付账款 200000贷:银行存款 200000 (12)借:销售费用 30000贷:银行存款 30000 (13)借:营业外支出 30000 贷:待处理财产损溢 30000(14)借:所得税费用 60000贷:应交税费 60000(15)借:利润分配 35000贷:盈余公积 3500029.2014年12月甲企业将本月账簿记录与记账凭证进行核对时发现下列错误:(1)用银行存款支付应由本企业负担的销售商品运费20000元.编制的会计分录为:借:管理费用 20000贷:银行存款 20000(2)结转本月完工产品成本500000元.编制的会计分录为:借:库存商品 50000贷:生产成本 50000要求:指出上述核算的错误之处和应采用的更正方法,并编制更正分录.答案:(1)记账凭证中金额正确,但借方会计科目使用错误:应采用红字更正法进行更正.更正分录如下:借:销售费用 20000贷:银行存款 20000(2)记账凭证中应借、应贷的会计科目及记账方向没有错误,但所记金额小于应记的正确金额:应采用补充登记法进行更正.更正分录如下:借:库存商品 450000贷:生产成本 450000五、综合题(共大题共1小题,共15分)30.12月1日丙公司资产总额为1500000元,负债总额为1000000元,所有者权益总额为500000元.本期发生经济业务所编制的会计分录如下:(1)借:原材料 100000贷:应付账款 100000(2)借:利润分配 8000贷:盈余公积 8000(3)借:固定资产 200000贷:实收资本 200000(4)借:预付账款 90000贷:银行存款 90000(5)借:短期借款 40000贷:银行存款 40000要求:(1)逐笔说明上述会计分录所反映的经济业务内容;(2)分别计算上述业务发生后该公司的资产、负债和所有者权益的总额,并验证是否平衡.答案:(1)经济业务内容:赊购原材料100000元并验收入库;提取盈余公积8000元;接受出资人投入固定资产价值200000元;用银行存款预付货款90000元;用银行存款偿还短期借款40000元.(2)资产总额=1500000+100000+200000+90000-90000-40000=1760000 负债总额=1000000+100000-40000=1060000(元)所有者权益总额=500000+8000-8000+200000=700000(元)资产(1760000元)=负债(1060000元)+所有者权益(700000元) 验证平衡。