
固定证券收益练习3答案
《固定收益证券投资》course work 3 key
注意:
1. 答题完整性;
2. 小数点后保留位数;
3. 人手准备一本练习本上交,交纸张扣分;
4. 务必封面写上学号,老师豋分所用;
5. 做此次作业前务必将第六章PPT 好好再看一遍,好好消化,不然最后计算不会做。
1. 附息债券的总收益潜在来源包括( 利息 )、( 利息的利息 )和( 资本收益/资本利得(损失) )。
[5分]
2. 影响债券价格的利率敏感性因素主要包括(票面利率)、(到期时间)和(初始收益率)。
[5分]
3. 债券收益率变动幅度相同、变动方向不同,债券价格的利率敏感性是不对称的,且收益率(降低)比收益率( 上升)对债券价格影响大。
[5分]
4. 某券,按每半年付息,期限5年,面值1000元,票面利率5%,到期一次还本付息。
到期收益率4%,剩余期限2年时,基点价格值为( 0.193 )。
[8分] 解:现在的价格038.1019%)21(100025%)21(25%21(25%)21(254
320=++++++++=)P 选择上升一个基点,产生一个新的价格:
8448.1018%)
005.21(100025%)005.21(25%005.21(25%)005.21(25432'=++++++++=)P 所以基点价格值为1018.8448-1019.038=-0.1932
5. 设:P=债券价格,△P =债券价格增量,D* =修正久期,△ y =到期收益率增
量,那么,久期与债券价格波动的关系公式为( y **∆-=∆D p
P )。
[5分]
6. 下面说法错误的是(D )。
[单选;5分]
A.零息债券的久期等于它的到期期限
B.浮动利率债券的久期就等于重新设定票面利率的期限
C.基点价格值和价格变化的收益值呈反向关系
D.一般而言,价格变化的收益值越大,债券价格利率敏感性越大,即利率风险越大
7.某券,按半年付息,期限5年,面值1000元,票面利率5%,到期收益率4%,剩余期限2年时,久期为(要求表格法同简化计算公式两种)?修正久期为?[12分] 解:久期计算—— 1、 简化计算公式:
2、表格法:
t 到期收益率 现金流 现金流的现值 权重w t*w 1 2% 25 24.5098 0.02405 0.02405 2 2% 25 24.0292 0.02358 0.04716 3 2% 25 23.5581 0.02312 0.06936 4 2% 1025 946.9416 0.92925 3.717 总计 1019.0387 1 3.85757 那么修正久期半年为 3.858/(1+2%)=3.782(半年)
此处以半年为标准;
如果按年来的话久期为3.858/2=1.929(年);修正久期年为 1.929/(1+4%)=1.85(年)
8. 一只期限为3年的国债,票面年利率3% ,按年付息,面值100元,发行价格100元。
问:
⑴、一个基点价格值为多少元?[8分]
⑵、到期收益率变化10个基点,国债价格变化多少元?[5分]
⑶、国债价格上涨10角钱,到期收益率变化为多少个基点?(可不求答案)[8分]
解:
(1)现在的价格(元)1000=P
选择上升一个基点,产生一个新的价格:
972.99%)01.31(1003%01.31(3%)01.31(33
2'
=++++++=)P 所以基点价格值为99.972-100=-0.0284
(2)变化10个基点 即 0.0284*10=0.284(元)
858.3%2]1%)21%[(5.2%)2%5.2(4)%21(%2%21]1)1[()()y 1(y 14=+-+-++-+=+-+-++-+=y y c y c T y D T
(3)国债价格上涨10角,即变为101元,求到期收益率变化,则列式为
?y )1(10031(3)y 1(31013
2=⇒++++++=y y ) 则到期收益率变化为y-3%,变化(y-3%)/0.01%个基点。
课上讲过
9.一只附息国债,每年付息一次,到期收益率、全价、久期、剩余期限分别为3%,96.02元6.33年、3年。
问:
⑴、一个基点价格值为多少元?[8分]
⑵、到期收益率变化10个基点,国债价格变化多少?[5分] ⑶、到期收益率变化100个基点,债券价格波动多少?[6分]
讨论 这道题考查的是久期的本质含义,此处全价即现价。
答案就不多写了,你们了解下就好。
10.面值1000美元,息票率和收益率均为8%的2年期欧洲美元债券,半年付息,求:
(1)该债券久期D ;修正久期。
[5分]
(2)当收益率从8%上升到8.01%时,该债券价格由原来的1000美元变为999.53785元;当收益率从8%下降为7.99%时,该债券价格由原来的1000美元变为1000.46243元,计算凸性C (近似凸性运用)[3分]
(3)试运用上两问中求出的修正久期与近似凸性,结合泰勒二级变式估计此债券收益率变动一个基点时其价格波动。
[7分]
解 此题均已半年为标准 (1)
t 到期收益率 现金流 现金流的现值 权重w t*w 1 4% 40 38.4615 0.03846 0.03846 2 4% 40 36.9822 0.03698 0.07396 3 4% 40 35.5599 0.03556 0.10668 4 4% 1040 888.9964 0.88900 3.55600 总计 1000 1 3.7751 所以半年期久期为3.775(半年);修正久期为3.775/(1+4%)=3.630(半年)
(2)
P+是收益率增加后的债券价格,这里是999.53785。
P-是收益率下降后的债券价格,这里是1000.46243。
(2分) P0是目前收益率下的债券价格,这里是面值1000。
y ∆为0.01%,半年变为0.005%
(3)利用泰勒变式,结合上面计算出的修正久期与近似凸性,注意此处以半年为标准
结果说明,此只债券,当收益率上升一个基点时,相应的价格会大致向下波动百分之…;当收益率下降一个基点时,相应的价格会大致上升百分之…。
(半年)112
%005.0*10002000
-53785.99946243.1000y)(2近似凸性2200=+=∆-+=+-P P P P %018136.0-%)005.0(*112*2/1%005.0*630.3-)(2/1:
收益率上升一个基点时2
2=+=∆⋅⋅+∆-=∆*y C y D P P %018164.0%)005.0-(*112*2/1)%005.0-(*630.3-)(2/1:收益率下降一个基点时2
2
=+=∆⋅⋅+∆-=∆*y C y D P
P。
固定证券收益练习3

《固定收益证券投资》course work 3注意:做此次作业前务必将第五、六章PPT好好再看一遍,好好消化,不然最后计算不会做。
1. 附息债券的总收益潜在来源包括()、()和()。
[5分]2. 影响债券价格的利率敏感性因素主要包括()、()和()。
[5分]3. 债券收益率变动幅度相同、变动方向不同,债券价格的利率敏感性是不对称的,且收益率()比收益率()对债券价格影响大。
[5分]4. 某券,按每半年付息,期限5年,面值1000元,票面利率5%,到期一次还本付息。
到期收益率4%,剩余期限2年时,基点价格值为( )。
[8分]5. 设:P=债券价格,△P =债券价格增量,D* =修正久期,△ y =到期收益率增量,那么,久期与债券价格波动的关系公式为( )。
[5分]6. 下面说法错误的是()。
[单选;5分]A.零息债券的久期等于它的到期期限B.浮动利率债券的久期就等于重新设定票面利率的期限C.基点价格值和价格变化的收益值呈反向关系D.一般而言,价格变化的收益值越大,债券价格利率敏感性越大,即利率风险越大7.某券,按半年付息,期限5年,面值1000元,票面利率5%,到期收益率4%,剩余期限2年时,久期为(要求表格法同简化计算公式两种)?修正久期为?[12分]8.一只附息国债,每年付息一次,到期收益率、全价、久期、剩余期限分别为3%,96.02元6.33年、3年。
问:⑴、一个基点价格值为多少元?[8分]⑵、到期收益率变化10个基点,国债价格变化多少?[5分]⑶、到期收益率变化100个基点,债券价格波动多少?[6分]9.面值1000美元,息票率和收益率均为8%的2年期欧洲美元债券,半年付息,求:(1)该债券久期D;修正久期。
[5分](2)当收益率从8%上升到8.01%时,该债券价格由原来的1000美元变为999.53785元;当收益率从8%下降为7.99%时,该债券价格由原来的1000美元变为1000.46243元,计算凸性C(近似凸性运用)[3分](3)试运用上两问中求出的修正久期与近似凸性,结合泰勒二级变式估计此债券收益率变动一个基点时其价格波动。
固定收益证券 习题答案

6
9 9.5 10 10.5 11 11.5 12 12.5 13 13.5 14 14.5 15 15.5 16 16.5 17 17.5 18 18.5 19 19.5 20
9.2188% 9.2700% 9.3194% 9.3672% 9.4132% 9.4575% 9.5000% 9.5408% 9.5799% 9.6172% 9.6528% 9.6866% 9.7188% 9.7491% 9.7778% 9.8047% 9.8299% 9.8533% 9.8750% 9.8950% 9.9132% 9.9297% 9.9444%
折现因子 1 0.9619 0.9245 0.8880 0.8523 0.8175 0.7836 0.7506 0.7186 0.6876 0.6575 0.6285 0.6004 0.5733 0.5472 0.5220 0.4978 0.4745 0.4522 0.4308 0.4102
现金流量 0 0 80 0 80 0 80 0 80 0 80 0 80 0 80 0 80 0 80 0 80
9、当期的平价到期收益曲线 1 如下:
1
平价收益率是指证券价格等于面值时的到期收益率 3
到期日 1 2 3 4 5
平价收益率 10% 15% 20% 23% 25%
假设平价到期收益率的单位 为年,按年复利计息。 利用上面提供的信息,计算以下债券在零期的价格,该债券获得的现金流如下: C1 =10元, C2 = 10元, C3 = 110元,其中Ct是在第t期获得的现金收入。
r3 = 21.56%
债券的价值为
10 10 110 + + = 77.84 2 1.1 (1.1539) (1.2156) 3
固定收益证券-课后习题答案
第1章固定收益证券概述1.固定收益证券与债券之间是什么关系?解答:债券是固定收益证券的一种,固定收益证券涵盖权益类证券和债券类产品,通俗的讲,只要一种金融产品的未来现金流可预期,我们就可以将其简单的归为固定收益产品。
2.举例说明,当一只附息债券进入最后一个票息周期后,会否演变成一个零息债券?解答:可视为类同于一个零息债券。
3.为什么说一个正常的附息债券可以分拆为若干个零息债券?并给出论证的理由。
解答:在不存在债券违约风险或违约风险可控的前提下,可以将附息债券不同时间点的票面利息视为零息债券。
4.为什么说国债收益率是一国重要的基础利率之一。
解答:一是国债的违约率较低;二是国债产品的流动性在债券类产品中最好;三是国债利率能在一定程度上反映国家货币政策的走向,是衡量一国金融市场资金成本的重要参照。
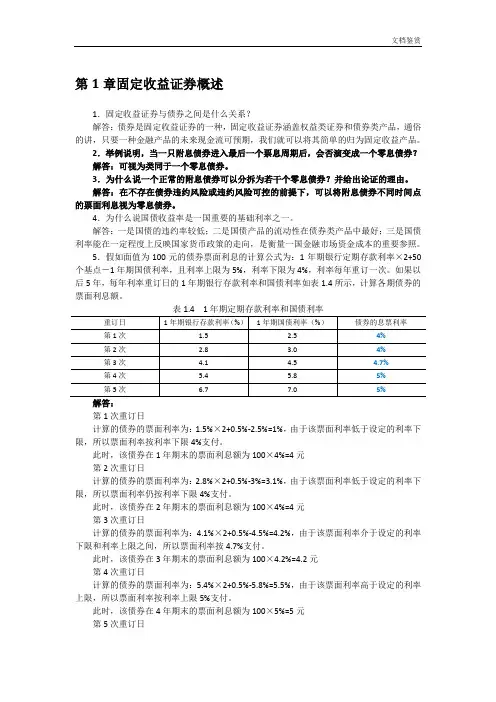
5.假如面值为100元的债券票面利息的计算公式为:1年期银行定期存款利率×2+50个基点-1年期国债利率,且利率上限为5%,利率下限为4%,利率每年重订一次。
如果以后5年,每年利率重订日的1年期银行存款利率和国债利率如表1.4所示,计算各期债券的票面利息额。
表1.4 1年期定期存款利率和国债利率解答:第1次重订日计算的债券的票面利率为:1.5%×2+0.5%-2.5%=1%,由于该票面利率低于设定的利率下限,所以票面利率按利率下限4%支付。
此时,该债券在1年期末的票面利息额为100×4%=4元第2次重订日计算的债券的票面利率为:2.8%×2+0.5%-3%=3.1%,由于该票面利率低于设定的利率下限,所以票面利率仍按利率下限4%支付。
此时,该债券在2年期末的票面利息额为100×4%=4元第3次重订日计算的债券的票面利率为:4.1%×2+0.5%-4.5%=4.2%,由于该票面利率介于设定的利率下限和利率上限之间,所以票面利率按4.7%支付。
此时,该债券在3年期末的票面利息额为100×4.2%=4.2元第4次重订日计算的债券的票面利率为:5.4%×2+0.5%-5.8%=5.5%,由于该票面利率高于设定的利率上限,所以票面利率按利率上限5%支付。
固定收益证券作业及答案
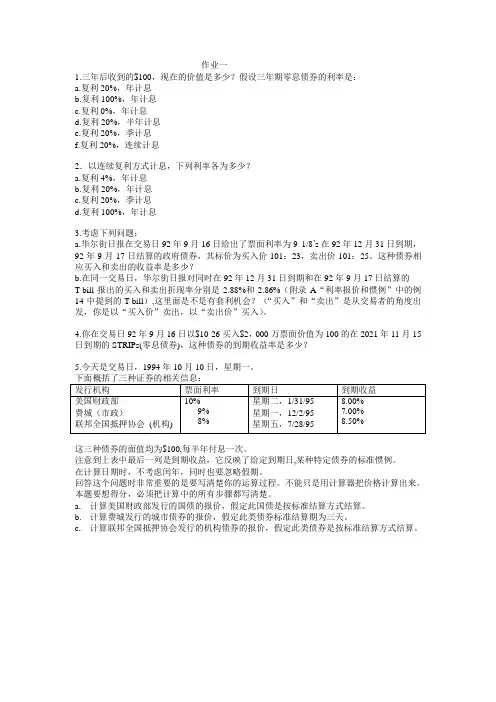
作业一1.三年后收到的$100,现在的价值是多少?假设三年期零息债券的利率是:a.复利20%,年计息b.复利100%,年计息c.复利0%,年计息d.复利20%,半年计息e.复利20%,季计息f.复利20%,连续计息2.以连续复利方式计息,下列利率各为多少?a.复利4%,年计息b.复利20%,年计息c.复利20%,季计息d.复利100%,年计息3.考虑下列问题:a.华尔街日报在交易日92年9月16日给出了票面利率为9 1/8’s在92年12月31日到期,92年9月17日结算的政府债券,其标价为买入价101:23,卖出价101:25。
这种债券相应买入和卖出的收益率是多少?b.在同一交易日,华尔街日报对同时在92年12月31日到期和在92年9月17日结算的T-bill报出的买入和卖出折现率分别是2.88%和2.86%(附录A“利率报价和惯例”中的例14中提到的T-bill),这里面是不是有套利机会?(“买入”和“卖出”是从交易者的角度出发,你是以“买入价”卖出,以“卖出价”买入)。
4.你在交易日92年9月16日以$10-26买入$2,000万票面价值为100的在2021年11月15日到期的STRIPs(零息债券),这种债券的到期收益率是多少?5.今天是交易日,1994年10月10日,星期一。
这三种债券的面值均为$100,每半年付息一次。
注意到上表中最后一列是到期收益,它反映了给定到期日,某种特定债券的标准惯例。
在计算日期时,不考虑闰年,同时也要忽略假期。
回答这个问题时非常重要的是要写清楚你的运算过程。
不能只是用计算器把价格计算出来。
本题要想得分,必须把计算中的所有步骤都写清楚。
a.计算美国财政部发行的国债的报价,假定此国债是按标准结算方式结算。
b.计算费城发行的城市债券的报价,假定此类债券标准结算期为三天。
c.计算联邦全国抵押协会发行的机构债券的报价,假定此类债券是按标准结算方式结算。
作业二1.考虑一固定付息债券,每年支付利息$1009.09,利息于时期1,2,…20支付。
证券从业资格证券投资基金(固定收益投资)模拟试卷3(题后含答案及解析)

证券从业资格证券投资基金(固定收益投资)模拟试卷3(题后含答案及解析)题型有:1. 单项选择题单项选择题本大题共70小题,每小题0.5分,共35分。
以下各小题所给出的四个选项中,只有一项最符合题目要求。
1.所有种类的债券都面临通胀风险,对通胀风险特别敏感的投资者可购买通货膨胀联结债券,其( )。
A.本金随通胀水平的高低进行变化,利息不随通胀水平的高低进行变化B.本金不随通胀水平的高低进行变化,利息随通胀水平的高低进行变化C.本金和利息都不随通胀水平的高低进行变化D.本金和利息都随通胀水平的高低进行变化正确答案:D解析:对通胀风险特别敏感的投资者可购买通货膨胀联结债券,其本金随通胀水平的高低进行变化,而利息的计算由于以本金为基准也随通胀水平变化,从而可以避免通胀风险。
知识模块:固定收益投资2.我国目前债券交易市场体系( )。
A.以柜台市场为主B.以交易所市场为主C.以银行间市场为主D.以场内交易市场为主正确答案:C解析:中国债券市场是从20世纪80年代开始逐步发展起来的,经历了以柜台市场为主、以交易所市场为主和以银行间市场为主三个发展阶段。
目前,我国债券市场形成了银行间债券市场、交易所市场和商业银行柜台市场三个基本子市场为主的统一分层的市场体系,其中,银行间债券市场无论是在交易量还是存量方面都占据市场主导地位。
知识模块:固定收益投资3.依据( )估值方法,任何资产的内在价值等于投资者对持有该资产预期的未来的现金流的现值。
A.贴现现金流B.自由现金流C.成本重置D.风险中性定价正确答案:A 涉及知识点:固定收益投资4.某半年付息一次的债券票面额为1000元,票面利率10%,必要收益率为12%,期限为5年,如果按复利计息、复利贴现,其内在价值为( )元。
A.926.40B.927.90C.993.47D.998.52正确答案:A解析:内在价值知识模块:固定收益投资5.以下关于当期收益率的说法,不正确的是( )。
固定收益证券题目及解答

23、假设货币市场期限为3个月、6个月和9个月 的债券的实际季度收益率分别为0.75%、1.5%和 2%,再假设该市场上存在期限为3个月和9个月 的两种贴现国债,面值都是100元。如果投资者 的投资期限是3个月,并假定收益率曲线在未来3
个月里不会变化。请问该投资者应选择哪一种债 券投资?
3、一张期限为10年的等额摊还债券,每年等 额偿还的金额为100元;另有一张永久债券, 每年支付利息为50元。如果市场利率为8%, 试比较它们价格的大小。
4、若市场上有下表所示的两个债券,并假设 市场利率的波动率是10%,构建一个二期的利率 二叉树。
市场债券品种假设
品种 A
到期期限 息票利率 折现率 当前价格
12、考虑票面金额1000元、票面利率为8%、 期限为5年的每年付息一次的债券,现有两种 情况:到期收益率为7%时,上升1个百分点 所引起的债券价格变化率为多少? 到期收益 率为8%时,上升1个百分点所引起的债券价 格变化率为多少?哪种情况下债券价格变化率 大?
13、某投资者购买了10张面值为100元,票 面利率为6%、每年付息一次的债券,债券刚 付息,持有3年,获得3年末的利息后出售。 期间获得的利息可以再投资,假设再投资收 益率为4.5%。每份债券购买价为103元,出 售价为107元。求该投资者的总收益率。
14、某一次还本付息债券,面值100元,票面 利率3.5%,期限3年,2011年12月10日到期。 债券交易的全价为99.40元,结算日为2009年9 月15日,试计算其到期收益率。
15、假设有3个不同期限债券,它们的数据
见下表,其中第一个为零息债券,后两个是附
息债券,且都是每年付息一次。试给出1年期
6、设某债券与上题B债券条件相同,但 为可回售债券,持有人有权在发行后的 第一年末以99.50元的价格向发行人回售, 利率二叉树与上题亦相同,试计算该债 券的价格。
固定收益证券题目及答案共29页
41、学问是异常珍贵的东西,从任何源泉吸 收都不可耻。——阿卜·日·法拉兹
42、只有在人群中间,才能认识自 己。——德国
43、重复别人所说的话,只需要教育; 而要挑战别人所说的话,则需要头脑。—— 玛丽·佩蒂博恩·普尔
44、卓越的人一大优点是:在不利与艰 难的遭遇里百折不饶。——贝多芬
45、自己的饭量自己知道。——苏联
ห้องสมุดไป่ตู้
固定收益证券题目及答案
11、获得的成功越大,就越令人高兴 。野心 是使人 勤奋的 原因, 节制使 人枯萎 。 12、不问收获,只问耕耘。如同种树 ,先有 根茎, 再有枝 叶,尔 后花实 ,好好 劳动, 不要想 太多, 那样只 会使人 胆孝懒 惰,因 为不实 践,甚 至不接 触社会 ,难道 你是野 人。(名 言网) 13、不怕,不悔(虽然只有四个字,但 常看常 新。 14、我在心里默默地为每一个人祝福 。我爱 自己, 我用清 洁与节 制来珍 惜我的 身体, 我用智 慧和知 识充实 我的头 脑。 15、这世上的一切都借希望而完成。 农夫不 会播下 一粒玉 米,如 果他不 曾希望 它长成 种籽; 单身汉 不会娶 妻,如 果他不 曾希望 有小孩 ;商人 或手艺 人不会 工作, 如果他 不曾希 望因此 而有收 益。-- 马钉路 德。
固定收益证券课后习题答案
《固定收益证券》课后习题参考答案陈蓉 郑振龙北京大学出版社Copyright © 2011 Chen, Rong & Zheng, Zhenlong第一章固定收益证券概述1.如何理解投资固定收益证券所面临的风险?虽然相比股票、期权等投资品,固定收益证券能够提供相对稳定的现金流回报,但投资固定收益证券同样面临一系列潜在风险,包括利率风险、再投资风险、信用风险、流动性风险、通货膨胀风险等。
(一)利率风险利率风险是固定收益证券最重要的风险之一,久期、凸性等指标都是描述利率变化百分比与固定收益证券价格变化百分比之间关系的,这意味着利率的变化能够对固定收益证券价格带来不确定性,这就是利率风险。
(二)再投资风险对于固定收益证券在存续期所收到的现金流,投资者面临着所收现金流的再投资问题,如果市场利率上升或者下降,投资者的收益必定会面临不确定性,这就是再投资风险。
(三)信用风险投资者面临的信用风险分为两类:一类是发行者丧失偿债能力导致的无法按期还本付息和发行者信用等级下降导致的固定收益投资品价格下降;另二类是固定收益衍生品交易对手不履约带来的风险。
(四)流动性风险固定收益证券面临着变现能力强弱的问题,即变现能力强,即投资品的流动性强;变现能力弱,即投资品的流动性弱。
(五)通货膨胀风险固定收益证券的收益率往往是指的名义收益率,所以在固定收益证券的存续期产生的现金流还面临着同期相对购买力变化的不确定性,即通货膨胀风险。
2.“国债是无风险债券。
”这种说法对吗?请以具体案例说明你的观点。
这句话是指国债没有信用风险,其基本含义是说国债到期能保证偿付。
但这并不意味着国债没有市场风险和流动性风险;同时,有时国债也可能有信用风险,例如欧债危机下的希腊国债。
3.如何理解回购交易的融资功能?为什么说回购交易为市场提供了卖空债券的手段?回购就是按约定价格卖出某一证券的同时,约定在未来特定时刻按约定价格将该证券买回。
固定收益证券(姚长辉)第三章作业参考答案
固定收益证券第三章作业1、(1)20202010)1()1(yFyCPttt+++=∑=C=1000*8% F=100085.862=P5.195.192015.05.05.0)1()1(yFyCPttt+++=∑=--5.0P=903.9219191911)1()1(yFyCPttt+++=∑==866.66(2)%11-=yyt同理=944.76=985.42=974.53(3)%1 1+=yyt=791.61=832.90=796.052、A: 1000=905 =0.905B: 1000=800 =0.8C: P= 100+1100=970.5证券价值高于证券价格说明证券价值被低估了因此存在套利机会应该买入债券C 卖空债券A和B3、由题意A、B、C的价格与现金流量情况如下表:0 1 2A 1100 100 1100B 96 100C 93 100由B、C求折现因子:96=100*得=0.9693=100*得=0.93由此给A定价:100*+1100*=100*0.96+1100*0.93=1119因此A被低估了,存在套利机会。
套利的办法就是购买A,卖空B、C的某种组合:100=100100=1100得=1=11一个可行的套利组合是购买1个A,卖空1个B,卖空11个C。
4、A、B、C的价格与现金流量情况如下表:0 1 2 3 4 5A 100 6 6 6 6 106B 94 3 3 3 3 103C 99 5 5 5 5 105为债券第t年的折现因子债券A债券B债券C令100=B 则上面三式可简化成6A+B=100 (1)3A+B=94 (2)5A+B=99 (3)解方程可知三个等式互相矛盾,即债券定价有不合理。
以A B 两债券为准,得债券C定价应为985、由A、B、C的价格及现金流量求折现因子:93=10092.85=5+105100.2=10+10+110得:=0.93=0.84=0.75由此给D定价:20+20+120=125.4因此D被低估了,存在套利机会。
固定收益证券-课后习题答案
第1章固定收益证券概述1.固定收益证券与债券之间是什么关系?解答:债券是固定收益证券的一种,固定收益证券涵盖权益类证券和债券类产品,通俗的讲,只要一种金融产品的未来现金流可预期,我们就可以将其简单的归为固定收益产品。
2.举例说明,当一只附息债券进入最后一个票息周期后,会否演变成一个零息债券?解答:可视为类同于一个零息债券。
3.为什么说一个正常的附息债券可以分拆为若干个零息债券?并给出论证的理由。
解答:在不存在债券违约风险或违约风险可控的前提下,可以将附息债券不同时间点的票面利息视为零息债券。
4.为什么说国债收益率是一国重要的基础利率之一。
解答:一是国债的违约率较低;二是国债产品的流动性在债券类产品中最好;三是国债利率能在一定程度上反映国家货币政策的走向,是衡量一国金融市场资金成本的重要参照。
5.假如面值为100元的债券票面利息的计算公式为:1年期银行定期存款利率×2+50个基点-1年期国债利率,且利率上限为5%,利率下限为4%,利率每年重订一次。
如果以后5年,每年利率重订日的1年期银行存款利率和国债利率如表1.4所示,计算各期债券的票面利息额。
表1.4 1年期定期存款利率和国债利率解答:第1次重订日计算的债券的票面利率为:1.5%×2+0.5%-2.5%=1%,由于该票面利率低于设定的利率下限,所以票面利率按利率下限4%支付。
此时,该债券在1年期末的票面利息额为100×4%=4元第2次重订日计算的债券的票面利率为:2.8%×2+0.5%-3%=3.1%,由于该票面利率低于设定的利率下限,所以票面利率仍按利率下限4%支付。
此时,该债券在2年期末的票面利息额为100×4%=4元第3次重订日计算的债券的票面利率为:4.1%×2+0.5%-4.5%=4.2%,由于该票面利率介于设定的利率下限和利率上限之间,所以票面利率按4.7%支付。
此时,该债券在3年期末的票面利息额为100×4.2%=4.2元第4次重订日计算的债券的票面利率为:5.4%×2+0.5%-5.8%=5.5%,由于该票面利率高于设定的利率上限,所以票面利率按利率上限5%支付。